カスタムパッケージング市場の概要
市場の概要
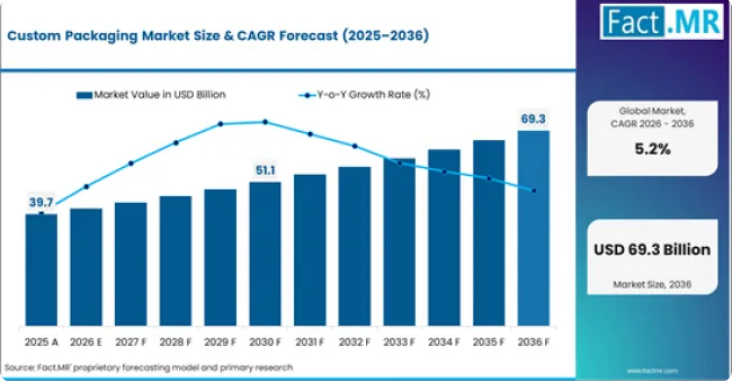
- 2025年、世界のカスタムパッケージング市場の規模は約417億4,000万米ドルでした。
- 同市場は2026年に417億4,000万米ドルに達すると推定されており、2036年までに693億米ドルに達すると予測されています。
- カスタム包装市場は、予測期間中に年平均成長率(CAGR)5.2%で拡大する見込みです。
- 2026年から2036年の間に、この市場は253.9億米ドルの絶対的なドルベースの機会を創出すると予想されています。
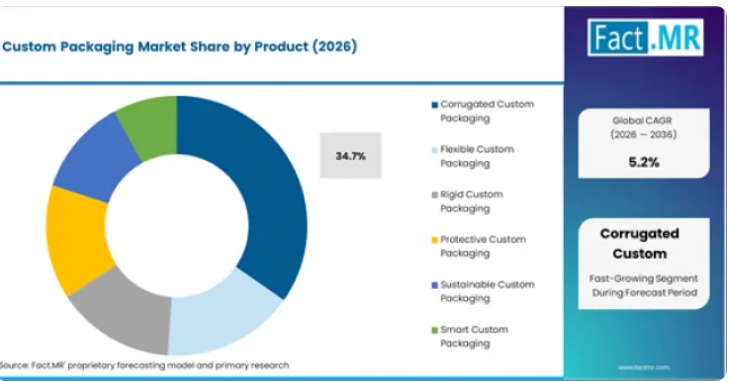
- 2026年時点で、段ボール製カスタム包装は製品セグメントシェアの34.7%を占めています。
- インド(8.1%)と中国(7.5%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- Eコマースの注文量は増加を続けており、ラストマイル配送において製品を保護しつつ、容積重量料金や資材の無駄を削減する、適切なサイズの特注包装に対する需要を生み出しています。
- ブランドオーナーは、消費者との接点としてカスタムパッケージのデザインに投資しており、印刷グラフィック、構造の革新、開封体験の設計を活用して、競争の激しい小売およびEコマースチャネルにおいて差別化を図っています。
- EUの「包装および包装廃棄物に関する規則」や小売業者のサステナビリティ目標などの持続可能性に関する規制が、材料の最適化、リサイクル性の向上、適正サイズの追求を推進しており、これにはカスタム設計されたパッケージソリューションが求められています。
- デジタル印刷技術の進歩により、最小発注数量が引き下げられ、経済的な小ロットのカスタマイズが可能になっており、小規模なブランドや消費者への直接販売業者も、オーダーメイドの包装を利用できるようになっています。
- 食品・飲料包装のカスタマイズは、分量の管理、店頭陳列対応、季節限定プロモーションなどを目的としており、初期の包装開発後も需要を持続させる定期的なデザインおよび生産サイクルを生み出しています。
製品およびセグメント別見通し
- 2026年には、段ボール製のカスタム包装が製品セグメントの34.7%を占める見込みです。これは、その構造的な汎用性、リサイクル可能性、およびEコマースの配送や小売ディスプレイ用途におけるコスト効率の高さに支えられています。
- 2026年には、Eコマース包装が用途セグメントの32.4%を占める見込みです。これは、オンライン注文量の増加、適正サイズ化への取り組み、およびD2C(消費者直販)やマーケットプレイスの販売業者によるブランド化された開封体験への投資によって牽引されています。
- 社内包装の導入は、導入セグメントの36.5%を占めており、これは大手出荷業者やブランドオーナーが、品質、カスタマイズ、生産スケジュールを管理できる専用の包装ラインを好む傾向を反映しています。
- 主なセグメンテーションは以下の通りです:
- 製品タイプ:段ボール特注包装、硬質特注包装、軟質特注包装、特殊特注包装
用途:Eコマース用包装、消費者向け製品包装、食品・飲料包装、産業用および保護包装 - 最終用途:Eコマース企業、消費財企業、食品・飲料企業
- 製品タイプ:段ボール特注包装、硬質特注包装、軟質特注包装、特殊特注包装
- これらのシステムにより、以下のことが可能になります:
- Eコマースおよび小売流通全体において、配送コスト、資材使用量、破損率を削減する、適正サイズの製品保護
カスタムグラフィック、構造的特徴、および開封体験の要素を備えた、ブランドごとに差別化された包装デザイン - 設計の最適化を通じて、リサイクル性、堆肥化可能性、および材料削減の目標を達成する持続可能な包装ソリューション
- Eコマースおよび小売流通全体において、配送コスト、資材使用量、破損率を削減する、適正サイズの製品保護
地域別および競合環境の見通し
インドの年平均成長率(CAGR)8.1%は、EC物流の成長、組織化された小売業の拡大、および国内・多国籍消費財企業によるブランド包装への投資拡大を反映しています。中国の7.5%は、ECフルフィルメントの規模、製造業の輸出用包装需要、およびカスタム包装加工業者におけるデジタル印刷の採用拡大に支えられています。ブラジルは年平均成長率(CAGR)5.9%で、Eコマースの普及率の向上、消費財のパッケージングへの投資、およびブラジルのブランドオーナーや小売業者におけるサステナビリティ意識の高まりを反映しています。
主要企業には、スマーフィット・ウェストロック、アムコール、DSスミス、モンディ、フータマキ、グラフィック・パッケージング、ベリー・グローバル、シールド・エア、インターナショナル・ペーパー、ソノコ・プロダクツなどが挙げられます。
アナリストの見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「カスタムパッケージング市場は、Eコマースにおける適正サイズ化の要件、ブランド差別化への投資、およびサステナビリティの要請が相まって推進されており、これらが相まって、パッケージングの決定を標準化されたソリューションからカスタマイズされたソリューションへとシフトさせています。
デジタル印刷は、小ロット生産でもカスタマイズを経済的に実現する基盤技術であり、ブランドは従来の版を基にした印刷に伴うコスト増を招くことなく、季節別、地域別、製品別のパッケージングバリエーションを展開することが可能になります。商業的な優位性は、構造設計の専門知識とデジタル印刷能力、そしてサステナビリティ工学を統合されたサービスモデルの下で組み合わせるパッケージングコンバーターへと移行しつつあります。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 運送業者によるEコマースの容積重量課金制度は、空きスペースを最小限に抑え、出荷あたりの輸送コストを削減する適正サイズのカスタムパッケージングに対する直接的な経済的インセンティブを生み出しています。
- EUの「包装および包装廃棄物に関する規則」の目標では、リサイクル可能性、再生素材の使用、および材料使用量の削減が義務付けられており、コンプライアンス基準を満たすためにはカスタムパッケージングのエンジニアリングが必要となります。
- デジタル印刷により、SKU、地域、またはプロモーション用の独自のコンテンツを盛り込んだ可変データパッケージングが、1個単位という小ロットでも可能となり、カスタマイズの対象市場が拡大しています。
主な市場の制約
- 標準的な既製品と比較して、カスタム梱包の単価が高いことは、価格に敏感な荷主や、梱包予算が限られている小規模ブランドにおける導入を妨げています。
- カスタム構造設計、試作、金型製作にかかるリードタイムは、計画の複雑さを招き、迅速な製品発売スケジュールや季節ごとの梱包スケジュールと衝突する可能性があります。
- 多素材を使用したカスタムパッケージデザインにおけるリサイクル工程での混入懸念は、美的カスタマイズと使用済み後のリサイクル可能性要件との間で葛藤を生んでいます。
主な機会分野
- 製品の寸法を計測し、オンデマンドでぴったり合った配送用箱を製造する、適正規模の自動梱包システムは、大量処理を行うECフルフィルメントセンターにおいて、社内で導入する機会が拡大しています。
- 単一素材の段ボールデザイン、プラスチックに代わる繊維系素材、および堆肥化可能なフィルムを用いた持続可能なカスタムパッケージングは、規制順守と消費者の持続可能性への志向の両方に対応しています。
- サブスクリプションボックスやD2C(消費者直販)ブランドは、パッケージングが主要なブランド体験の接点として機能し、繰り返されるデザインサイクルが生産量を維持する、急成長中のカスタムパッケージングチャネルです。
カスタムパッケージング市場のセグメント別分析
- 段ボール製カスタムパッケージングは、eコマースや小売用途における構造的な汎用性、リサイクル可能性、および費用対効果に支えられ、2026年には製品セグメントの34.7%を占める見込みです。
- eコマース向けパッケージングは、オンライン注文量の増加とブランド化された開封体験への投資に牽引され、用途セグメントの32.4%を占めています。
- EC企業は最終用途セグメントの34.1%を占めており、これは数百万件もの出荷を管理するオンライン小売事業者による、集中的なカスタムパッケージングの調達を反映しています。
市場は、製品タイプ、用途、最終用途、技術、および導入タイプごとに区分されています。数量では段ボールが首位を占めています。フレキシブルなカスタムパッケージングは、食品、パーソナルケア、サブスクリプションボックスなどの用途に牽引され、最も急成長しているカテゴリーです。
カスタムパッケージング市場を支配しているのはどの製品タイプセグメントでしょうか?
2026年時点で、段ボール製の特注包装は製品セグメントの34.7%を占めています。このトップシェアは、幅広い特注包装用途において、この素材が持つ構造的な適応性、印刷適性、リサイクル性、およびコスト面での優位性を反映したものです。特注段ボールソリューションには、Eコマース向けの適正サイズの郵送用パッケージ、小売店での陳列にすぐ使えるディスプレイ包装、ブランド化された定期購入用ボックス、そして壊れやすい製品の輸送用保護インサートシステムなどが含まれます。
このセグメントは、スマーフィット・ウェストロック(Smurfit WestRock)の合併による恩恵を受けています。この合併により、世界最大の段ボール包装プロバイダーが誕生し、40カ国に約500の施設を擁し、包装および製紙システムの改善に向けた合計投資額は9億米ドルを超えています。この規模により、グローバルな設計能力とサステナビリティ認証を有する現地の加工工場から、特注段ボールソリューションを提供することが可能となっています。
特注包装市場を支配しているのはどの用途セグメントでしょうか?
2026年には、Eコマース向け包装が用途セグメントの32.4%を占める見込みです。この需要は、オンライン小売の構造的な成長を反映しており、包装には「輸送中の製品保護」「配達時のブランドアピール」「寸法重量料金や材料の無駄を削減する適正サイズ化によるコスト最適化」という3つの機能が同時に求められています。
この用途は、「アンボクシング体験」への投資拡大によって支えられています。ブランドは、特注のインサート、ティッシュ、印刷グラフィック、構造設計を活用して、ソーシャルメディアでのシェアやリピート購入を促す、記憶に残る受け取りの瞬間を創出しています。Eコマースの競争が激化するにつれ、パッケージによる差別化は、ブランディング上の贅沢から、顧客維持のツールへと移行しつつあります。
カスタムパッケージング市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
段ボールやフレキシブル包装素材へのデジタル印刷は、カスタムパッケージングの普及を促進する主要な技術トレンドです。版製作や数千個単位の最小ロット数を必要とする従来のフレキソ印刷やオフセット印刷とは異なり、デジタル印刷ではデジタルファイルから直接カスタムグラフィックを印刷できるため、版が不要でセットアップ時の無駄もなく、1個単位という小ロットでも経済的に生産可能です。この機能により、地域市場向けのバージョン別パッケージ、季節限定のプロモーション、限定版製品の発売が可能になります。
このトレンドは、デジタル印刷機の速度、対応基材の幅、色域が拡大し、大量生産のパッケージングにおける処理能力や品質要件を満たすにつれて、さらに加速しています。以前は生産量の関係でカスタマイズを正当化できなかったブランドオーナーも、現在では競争力のあるコストでオーダーメイドのパッケージングを利用できるようになりました。デジタル印刷機能に投資するパッケージング加工業者は、版を必要とする従来の印刷業者からシェアを奪いつつあります。従来の印刷業者は、版を必要とする経済構造の制約により、カスタマイズの柔軟性に限界があるからです。
主要市場における地域別見通し
- インドの年平均成長率(CAGR)8.1%は、Eコマース物流の成長、リライアンス・リテールやフリップカートによる組織的な小売業の拡大、および消費財や食品カテゴリーにおけるブランドパッケージングへの投資拡大を反映しています。
- 中国の年平均成長率(CAGR)は7.5%で、これはECフルフィルメント事業の規模、製造業の輸出用パッケージ需要、および国内のパッケージコンバーターにおけるデジタル印刷技術の導入が支えています。
- ブラジルの年平均成長率(CAGR)は5.9%で、これはECの普及率の向上、消費財パッケージの近代化、およびブランドオーナーや小売業者におけるサステナビリティ意識の高まりを反映しています。
インドにおけるカスタムパッケージングの需要動向
Flipkart、Amazon India、Meeshoを通じたEコマースの注文量の増加に加え、組織化された小売業の拡大や、パッケージデザインへの国内ブランドによる投資の拡大が相まって、カスタム段ボール包装およびフレキシブル包装への需要が高まっています。第2級および第3級の都市におけるEコマースの普及により、カスタムパッケージングの調達範囲は、大都市圏を超えて拡大しています。現地の加工業者は、成長を続けるD2Cブランドセグメントに対応するため、デジタル印刷や適正サイズ化の能力に投資しています。
- マーケットプレイスやD2CチャネルにおけるEコマースのフルフィルメント量の増加が、適正サイズでブランド化されたカスタムパッケージングの調達を促進しています。
- 第2級および第3級都市での市場拡大により、カスタムパッケージング需要の地理的基盤は、既存の都市部物流ハブを超えて広がっています。
中国の特注梱包市場の成長評価
EC物流事業の規模に加え、製造業の輸出用梱包要件やデジタル印刷技術の導入が進んでいることから、中国は生産量において世界最大の特注梱包市場となっています。国内の加工業者は、製造規模の大きさ、材料コストの優位性、そして世界最大級のECフルフィルメントセンターが集中している地域に近いという利点を活かしています。国際マーケットプレイスの販売業者向けの越境EC梱包は、輸出志向の特注需要という独自のチャネルを追加しています。
- ECフルフィルメントの規模は、適正サイズかつブランド化されたカスタム段ボール包装にとって、最大の単一用途需要チャネルを生み出しています。
- 国内のコンバーターにおけるデジタル印刷技術の導入により、D2Cブランドや季節限定キャンペーン向けの経済的な小ロットカスタマイズが可能になっています。
ブラジルのカスタム包装市場における機会分析
Mercado Libreや国内プラットフォームを通じたECの普及拡大に加え、消費財包装の近代化や持続可能性への意識の高まりが、カスタム包装の採用を後押ししています。地域ブランドや店頭陳列対応の小売フォーマット向けの食品・飲料包装のカスタマイズは、定期的な生産サイクルを生み出しています。高度なデジタル印刷機器の輸入依存により、国際的な印刷機メーカーは、ブラジルのコンバーターにとって重要な技術サプライヤーとしての地位を確立しています。
- Eコマースの普及率の拡大により、家電、アパレル、パーソナルケアの各カテゴリーにおいて、適正サイズのオーダーメイド配送用包装に対する需要が生まれています。
- 食品・飲料ブランドは、店頭陳列対応のディスプレイ、地域別バリエーション、季節限定のプロモーションフォーマット向けに、オーダーメイドの小売包装への投資を進めています。
競合ベンチマーキングと企業のポジショニング
企業別カスタムパッケージング市場分析
- スマーフィット・ウェストロックは、2024年の合併を経て世界的に最も強固な地位を確立しており、40カ国に約500の拠点を有し、紙・パッケージング分野への投資総額は9億米ドルを超え、4億米ドルのシナジー効果も順調に達成されています。
- アムコール、DSスミス、モンディは、柔軟性のある包装および段ボール包装のポートフォリオを通じて競争を展開しており、サステナビリティを考慮した設計やデジタル印刷能力への注力を高めています。
- 競争環境は、設計能力、生産規模、フルフィルメントセンターへの地理的近接性、デジタル印刷への投資、およびEUのPPWRや小売業者の目標を満たすサステナビリティ準拠の包装を提供する能力によって形作られています。
競争環境には、大規模な段ボールおよびフレキシブル包装のコンバーターに加え、専門的なカスタム包装プロバイダーも含まれます。スマーフィット・ウェストロックは、比類のない段ボール生産規模を武器に競争しています。アムコールとベリー・グローバルは、フレキシブル包装分野をリードしています。DSスミスとモンディは、欧州市場での強みと持続可能性に焦点を当てたデザインを通じて競争しています。
競争は、デザイン革新のスピード、デジタル印刷能力、サステナビリティ認証、そして競争力のあるコストと短いリードタイムで、Eコマース顧客に適切なサイズのブランド包装を提供できる能力によって、ますます決定づけられるようになっています。
カスタム包装市場の主要企業
スマーフィット・ウェストロック、アムコール、DSスミス、モンディは、大規模な加工ネットワーク、サステナビリティエンジニアリング能力、そして拡大するデジタル印刷への投資に支えられた、世界をリードする主要企業です。
フータマキ、グラフィック・パッケージング、ベリー・グローバル、シールド・エア、インターナショナル・ペーパー、ソノコ・プロダクツは、特定のパッケージ形態、用途、地域市場において確固たる地位を築いています。
最近の業界動向
- スマーフィット・ウェストロック、イノベーションイベント「欧州サステナブル・パッケージング・ショーケース」(2026年):スマーフィット・ウェストロックは、欧州イノベーションイベントに200社以上の顧客を招き、サステナブルなパッケージデザインの進歩と、AIを活用したパッケージ最適化能力を披露しました。
- スマーフィット・ウェストロック、事業地域拡大、エクアドルの段ボール工場(2025年):スマーフィット・ウェストロックは、エクアドルに段ボール箱工場を新設し、ラテンアメリカにおける事業地域を拡大するとともに、同地域における主要サプライヤーとしての地位を強化しました。
- DSスミス、サステナビリティ・イニシアチブ、リサイクル可能なパッケージング・ポートフォリオ(2025年): DS Smithは、EUのPPWR目標および欧州・北米市場における小売業者のサステナビリティ要件に沿って、「リサイクル可能な設計」を前提としたパッケージングポートフォリオの拡充を継続しました。
- Amcor、技術投資、デジタル印刷能力(2025年):Amcorは、フレキシブルパッケージング事業全体においてデジタル印刷プラットフォームへの投資を継続し、カスタムブランドパッケージングプロジェクトにおける小ロット生産と迅速な納期を実現しました。
カスタムパッケージング市場を牽引する主要企業
- Smurfit WestRock
- Amcor plc
- DS Smith
- Mondi
- Huhtamaki
- Graphic Packaging
- Berry Global
- Sealed Air
- International Paper
- Sonoco Products
カスタム包装市場のセグメンテーション
- 製品別カスタム包装市場のセグメンテーション:
- 段ボール製カスタム包装
- カスタム段ボール箱
- Eコマース配送用途
- 工業製品包装
- 段ボール製ディスプレイ包装
- 小売棚用陳列
- POS(販売時点)包装
- カスタム段ボール箱
- フレキシブルカスタム包装
- カスタムパウチ
- 食品・飲料包装
- パーソナルケア製品包装
- カスタムフレキシブルフィルム
- 医薬品包装用途
- 工業用資材包装
- カスタムパウチ
- 硬質カスタム包装
- カスタム硬質箱
- 高級品包装
- 民生用電子機器包装
- カスタムプラスチック容器
- 食品保存用途
- 工業用化学品包装
- カスタム硬質箱
- 保護用カスタム包装
- カスタム発泡包装
- 壊れやすい製品の保護
- 電子機器輸送用包装
- 成形保護インサート
- 自動車部品包装
- 医療機器の保護
- カスタム発泡包装
- 持続可能な特注包装
- リサイクル可能な包装ソリューション
- 環境に優しい消費者向け包装
- 小売における持続可能性の応用
- 生分解性包装システム
- 外食産業向け包装
- 堆肥化可能な製品包装
- リサイクル可能な包装ソリューション
- スマート特注包装
- QRコード対応包装
- 製品真正性認証の応用
- 消費者エンゲージメント包装
- RFID統合包装
- サプライチェーン追跡の応用
- 在庫管理システム
- QRコード対応包装
- 段ボール製カスタム包装
- 用途別に分類されたカスタム包装市場:
- Eコマース包装
- 消費者直送(DTC)包装
- オンライン小売配送
- サブスクリプションボックス包装
- 返却可能なEコマース包装
- リバースロジスティクス用途
- 再利用可能な配送システム
- 消費者直送(DTC)包装
- 食品・飲料包装
- 加工食品包装
- 常温保存可能な食品
- スナック包装用途
- 飲料包装
- プレミアム飲料包装
- コールドチェーン飲料流通
- 加工食品包装
- ヘルスケアおよび医薬品包装
- 医療機器包装
- 滅菌機器の保護
- 規制順守用途
- 医薬品包装
- 処方薬の流通
- 温度管理が必要な包装
- 医療機器包装
- 消費財包装
- パーソナルケア製品包装
- 化粧品ブランド包装
- 高級美容製品のプレゼンテーション
- ホームケア製品包装
- 清掃用品の流通
- 小売向け消費者包装
- パーソナルケア製品包装
- 産業用包装
- 自動車部品包装
- 重量部品の輸送
- サプライチェーン保護システム
- 化学品・材料の包装
- 危険物の取り扱い
- 工業用バルク物流
- 自動車部品包装
- Eコマース包装
- 最終用途別に分類されたカスタム包装市場:
- EC企業
- オンライン小売業者
- 消費者直送(DTC)物流
- サブスクリプションコマース向け包装
- マーケットプレイス販売業者
- 越境配送用途
- ブランド差別化包装
- オンライン小売業者
- 食品・飲料企業
- 食品メーカー
- 加工食品の流通
- 小売食品包装
- 飲料メーカー
- プレミアム飲料のブランディング
- コールドチェーン流通用包装
- 食品メーカー
- ヘルスケアおよび製薬企業
- 製薬メーカー
- 医薬品包装
- 規制順守流通
- 医療機器メーカー
- 滅菌機器の包装
- ヘルスケア物流用途
- 製薬メーカー
- 消費財企業
- パーソナルケアブランド
- 化粧品包装ソリューション
- 高級製品のプレゼンテーション
- 家庭用品メーカー
- 小売向け消費者向けパッケージング
- バルク流通用途
- パーソナルケアブランド
- 工業メーカー
- 自動車メーカー
- 部品保護用パッケージング
- 輸出輸送用パッケージング
- 化学企業
- 工業用資材の封入
- 危険物用パッケージング
- 自動車メーカー
- EC企業
- 技術別カスタムパッケージング市場セグメント:
- デジタル印刷技術
- インクジェットパッケージング印刷
- 小ロットのカスタムパッケージング
- 可変データ印刷用途
- フレキソ印刷技術
- 大量生産向け包装
- 小売用包装グラフィック
- インクジェットパッケージング印刷
- スマートパッケージング技術
- RFID対応包装
- 在庫追跡用途
- サプライチェーン可視化システム
- 近距離無線通信(NFC)対応包装
- インタラクティブ消費者向け包装
- 製品真正性認証システム
- RFID対応包装
- 持続可能な包装技術
- 生分解性素材技術
- 堆肥化可能包装の用途
- 環境に優しい製品包装
- 再生材料の加工
- 循環型包装システム
- 廃棄物削減の用途
- 生分解性素材技術
- 保護包装技術
- 衝撃吸収システム
- 壊れやすい製品の保護
- 輸送中の損傷防止
- 温度管理包装
- コールドチェーン物流の用途
- 医薬品の輸送保護
- 衝撃吸収システム
- 自動化技術
- 自動包装システム
- 高速包装作業
- 産業用包装の効率化
- ロボット包装の統合
- 倉庫包装の自動化
- 精密包装プロセス
- 自動包装システム
- デジタル印刷技術
- 導入形態別に分類されたカスタム包装市場:
- 社内包装の導入
- 製造施設における包装業務
- 生産と包装の統合
- 工場レベルでの包装管理
- ブランド所有の包装センター
- カスタム製品のフルフィルメント
- 直接流通業務
- 製造施設における包装業務
- 委託包装の導入
- サードパーティ包装サービス
- 外部委託包装業務
- 柔軟な生産能力
- 共同包装施設の運営
- 小売包装フルフィルメント
- 季節的な生産支援
- サードパーティ包装サービス
- 小売包装の導入
- 販売時点(POS)包装システム
- 小売用ディスプレイ包装
- 消費財の陳列
- 販促用包装の導入
- 限定版包装キャンペーン
- ブランドマーケティングの用途
- 販売時点(POS)包装システム
- 産業用流通の導入
- バルク輸送用包装
- 産業用サプライチェーン物流
- 輸出用パッケージングの用途
- 倉庫用パッケージングシステム
- 物流センターの運営
- 在庫管理パッケージング
- バルク輸送用包装
- 社内包装の導入
- 地域別カスタムパッケージング市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフィング
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MRの社内独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次データ)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
混合アプローチ
一次データが使用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
ソーシャルおよびコミュニティでの交流
対象としたステークホルダー
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療従事者
ガバナンス、倫理、およびデータスチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
データの取得と取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証と監査証跡
市場の背景
市場の動向
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去の市場規模(価値、百万米ドル)の分析
2026年から2036年までの現在および将来の市場規模(価値、百万米ドル)の予測
前年比(Y-o-Y)成長トレンド分析
絶対額($)による機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
製品別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
製品別 過去市場規模(百万米ドル)の分析(2021年~2025年)
製品別、現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
段ボール製カスタム包装
カスタム段ボール箱
Eコマース配送用途
工業製品包装
段ボール製ディスプレイ包装
小売棚陳列
POS(販売時点)包装
フレキシブルカスタム包装
カスタムパウチ
食品・飲料包装
パーソナルケア製品包装
カスタムフレキシブルフィルム
医薬品包装用途
リジッドカスタム包装
カスタムリジッドボックス
高級品包装
民生用電子機器包装
カスタムプラスチック容器
食品保存用途
保護用カスタム包装
カスタム発泡包装
壊れやすい製品の保護
電子機器輸送用包装
成形保護インサート
自動車部品包装
持続可能な特注包装
リサイクル可能な包装ソリューション
環境に優しい消費者向け包装
小売における持続可能性への応用
生分解性包装システム
外食産業向け包装
スマート特注包装
QRコード対応包装
製品真正性認証への応用
消費者エンゲージメント包装
RFID統合包装
サプライチェーン追跡用途
製品別前年比成長率分析(2021年~2025年)
製品別絶対市場規模分析(2026年~2036年)
用途別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
過去の市場規模(価値) (百万米ドル) 用途別分析(2021年~2025年)
現在および将来の市場規模(百万米ドル) 用途別分析および予測(2026年~2036年)
Eコマース用包装
消費者直送用包装
オンライン小売配送
サブスクリプションボックス用包装
リターナブルEコマース用包装
リバースロジスティクス用途
再利用可能な配送システム
食品・飲料用包装
加工食品用包装
常温保存可能な食品
スナック用包装
飲料用包装
プレミアム飲料用包装
ヘルスケア・医薬品用包装
医療機器用包装
滅菌機器の保護
規制遵守用途
医薬品用包装
処方薬の流通
消費財用包装
パーソナルケア製品用包装
化粧品ブランド用包装
高級美容製品のプレゼンテーション
ホームケア製品包装
清掃用品の流通
産業用包装
自動車部品包装
重量部品の輸送
サプライチェーン保護システム
化学品・材料包装
危険物の取り扱い
用途別前年比成長率分析(2021年~2025年)
用途別絶対市場規模(米ドル)の機会分析、2026年から2036年
最終用途別世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
最終用途別過去市場規模(米ドル百万)の分析、2021年から2025年
現在および将来の市場規模 (百万米ドル) 用途別分析および予測(2026年~2036年)
Eコマース企業
オンライン小売業者
消費者直販(DTC)
サブスクリプション型コマース向けパッケージング
マーケットプレイス販売業者
越境配送用途
ブランド差別化パッケージング
食品・飲料企業
食品メーカー
加工食品流通
小売食品パッケージング
飲料メーカー
プレミアム飲料のブランディング
ヘルスケア・製薬企業
製薬メーカー
医薬品包装
規制順守・流通
医療機器企業
滅菌機器の包装
消費財企業
パーソナルケアブランド
化粧品包装ソリューション
高級製品のプレゼンテーション
家庭用品メーカー
小売向け消費者包装
工業メーカー
自動車メーカー
部品保護包装
輸出輸送用包装
化学企業
工業用資材の封入・保管
最終用途別前年比成長率分析(2021年~2025年)
最終用途別絶対市場規模分析(2026年~2036年)
技術別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
技術別過去市場規模(百万米ドル)分析:2021年~2025年
技術別現在および将来の市場規模(百万米ドル)分析および予測:2026年~2036年
デジタル印刷技術
インクジェット包装印刷
小ロットのカスタム包装
可変データ印刷の用途
フレキソ印刷技術
大量生産向けパッケージング
小売用パッケージンググラフィックス
スマートパッケージング技術
RFID対応パッケージング
在庫追跡用途
サプライチェーン可視化システム
近距離無線通信(NFC)対応パッケージング
インタラクティブ消費者向けパッケージング
持続可能なパッケージング技術
生分解性素材技術
堆肥化可能パッケージングの用途
環境に優しい製品パッケージング
再生素材の加工
循環型パッケージングシステム
保護包装技術
衝撃吸収システム
壊れやすい製品の保護
輸送中の損傷防止
温度管理包装
コールドチェーン物流の用途
自動化技術
自動包装システム
高速包装作業
産業用包装の効率化
ロボット包装の統合
倉庫包装の自動化
技術別前年比成長傾向分析(2021年~2025年)
技術別絶対市場規模(米ドル)の機会分析:2026年から2036年
導入形態別世界市場分析:2021年から2025年および予測:2026年から2036年
はじめに/主な調査結果
導入形態別過去市場規模(米ドル百万)の分析:2021年から2025年
導入形態別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
社内包装の導入
製造施設における包装業務
統合生産包装
工場レベルでの包装管理
ブランド所有の包装センター
カスタム製品フルフィルメント
直接流通業務
受託包装の導入状況
第三者包装サービス
包装業務の外部委託
柔軟な生産能力
共同包装施設の運営
小売包装フルフィルメント
小売包装の導入状況
販売時点(POS)包装システム
小売用ディスプレイ包装
消費財の陳列
販促用包装の導入状況
限定版包装キャンペーン
産業用流通の導入状況
バルク輸送用包装
産業用サプライチェーン・ロジスティクス
輸出用パッケージングの用途
倉庫用パッケージングシステム
物流センターの運営
導入形態別前年比成長率分析(2021年~2025年)
導入形態別絶対市場規模分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
ラテンアメリカ市場分析 2021年から2025年および予測 2026年から2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 市場規模(百万米ドル)の過去推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他の地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場規模(過去データ:百万米ドル)の傾向分析(市場分類別、2021年~2025年)
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
南アジアおよび太平洋地域の市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)および傾向分析:2021年から2025年
市場分類別の市場規模(百万米ドル)予測:2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジアおよび太平洋地域のその他
製品別
用途別
エンドユーザー別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
エンドユーザー別
技術別
導入形態別
主なポイント
中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
イタリア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
スペイン
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
フランス
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
インド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
ASEAN
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
中国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
日本
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ポーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ハンガリー
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
導入形態別
競合分析
競合の詳細分析
スマーフィット・ウェストロック
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
アムコール・ピーエルシー
DSスミス
モンディ
フータマキ
ソノコ・プロダクツ・カンパニー
グラフィック・パッケージング・インターナショナル
シールド・エア
ストーラ・エンソ
プロアンパック
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:製品別世界市場規模(百万米ドル)予測、2021年~2036年
表3:世界市場規模 (百万米ドル)用途別予測、2021年から2036年
表4:世界市場規模(百万米ドル)最終用途別予測、2021年から2036年
表5:世界市場規模(百万米ドル)技術別予測、2021年から2036年
表6:導入形態別世界市場規模(百万米ドル)予測、2021年~2036年
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表10:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
表11:技術別北米市場規模(百万米ドル)予測、2021年~2036年
表12:北米市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表18:ラテンアメリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表19:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の予測(導入形態別、2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表28:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表29:東ヨーロッパ市場規模(百万米ドル)の技術別予測、2021年から2036年
表30:東ヨーロッパ市場規模(百万米ドル)の導入形態別予測、2021年から2036年
表31:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表35:東アジアの市場規模 (百万米ドル)の技術別予測(2021年~2036年)
表36:東アジアの市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)の技術別予測(2021年~2036年)
表42:南アジア・太平洋地域の市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表43:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
表44:中東・アフリカの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表46:中東・アフリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(百万米ドル)の予測(2021年~2036年)
図3:製品別世界市場シェアおよびBPS分析(2026年および2036年)
図4:製品別世界市場の前年比成長率比較(2026年~2036年)
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場のシェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別の世界市場の魅力度分析
図12:技術別の世界市場価値シェアおよびBPS分析(2026年および2036年)
図13:技術別世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:導入形態別世界市場のシェアおよびBPS分析(2026年および2036年)
図16:導入形態別世界市場の前年比成長率比較(2026年~2036年)
図17:導入形態別の世界市場の魅力度分析
図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
図20:地域別の世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図25:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図26:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図28: 北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品別前年比成長率の比較(2026年から2036年)
図31:製品別北米市場の魅力度分析
図32:用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:用途別北米市場の前年比成長率比較(2026年~2036年)
図34:用途別北米市場の魅力度分析
図35:北米市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図36:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
図37:用途別北米市場の魅力度分析
図38:技術別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図39:技術別北米市場の前年比成長率比較(2026年~2036年)
図40:技術別北米市場の魅力度分析
図41:導入形態別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:導入形態別北米市場の前年比成長率比較(2026年~2036年)
図43:導入形態別北米市場の魅力度分析
図44:国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図45:製品別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図46:製品別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図47:製品別ラテンアメリカ市場の魅力度分析
図48:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:用途別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図50:ラテンアメリカ市場における用途別魅力度分析
図51:ラテンアメリカ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
図53:ラテンアメリカ市場における最終用途別魅力度分析
図54:ラテンアメリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年から2036年)
図56:ラテンアメリカ市場における技術別市場魅力度分析
図57:ラテンアメリカ市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図58:ラテンアメリカ市場における導入形態別の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における導入形態別の魅力度分析
図60:西ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における製品別の市場魅力度分析
図64:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図66:西ヨーロッパ市場における用途別の市場魅力度分析
図67:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
図70:西ヨーロッパ市場における技術別の市場価値シェアおよびBPS分析、 2026年および2036年
図71:西ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
図72:西ヨーロッパ市場における技術別の市場魅力度分析
図73:西ヨーロッパ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図74: 西ヨーロッパ市場:導入形態別前年比成長率の比較(2026年~2036年)
図75:西ヨーロッパ市場:導入形態別の市場魅力度分析
図76:東ヨーロッパ市場:国別市場シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場:製品別市場シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における製品別の市場魅力度分析
図80:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図82:東欧市場における用途別の市場魅力度分析
図83:東欧市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別の市場魅力度分析
図86:東欧市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別の前年比成長率比較(2026年から2036年)
図88:東欧市場における技術別魅力度分析
図89:東欧市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における導入形態別の前年比成長率比較(2026年~2036年)
図91:東欧市場における導入形態別の魅力度分析
図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における製品別の市場魅力度分析
図96:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図98:東アジア市場における用途別魅力度分析
図99:東アジア市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別前年比成長率の比較(2026年~2036年)
図101:東アジア市場における最終用途別の魅力度分析
図102:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別前年比成長率の比較(2026年~2036年)
図104:東アジア市場における技術別の魅力度分析
図105:東アジア市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における導入形態別の前年比成長率比較(2026年~2036年)
図107:東アジア市場における導入形態別の魅力度分析
図108:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図109: 南アジア・太平洋市場:製品別市場シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場:製品別前年比成長率の比較(2026年~2036年)
図111:南アジア・太平洋市場:製品別市場魅力度分析
図112:南アジア・太平洋市場:用途別市場シェアおよびBPS分析( 2026年および2036年
図113:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図114:南アジア・太平洋市場における用途別の市場魅力度分析
図115:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋市場における最終用途別の市場魅力度分析
図118:南アジア・太平洋市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図120:南アジア・太平洋市場における技術別の市場魅力度分析
図121:南アジア・太平洋市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における導入形態別の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋市場における導入形態別の市場魅力度分析
図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図127:中東・アフリカ市場における製品別の魅力度分析
図128:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における用途別の前年比成長率比較(2026年~2036年)
図130:中東・アフリカ市場における用途別の魅力度分析
図131:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年から2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年から2036年)
図136:中東・アフリカ市場における技術別市場魅力度分析
図137:中東・アフリカ市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における導入形態別の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における導入形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









