スプリット型HVACシステム市場の概要
市場の概要
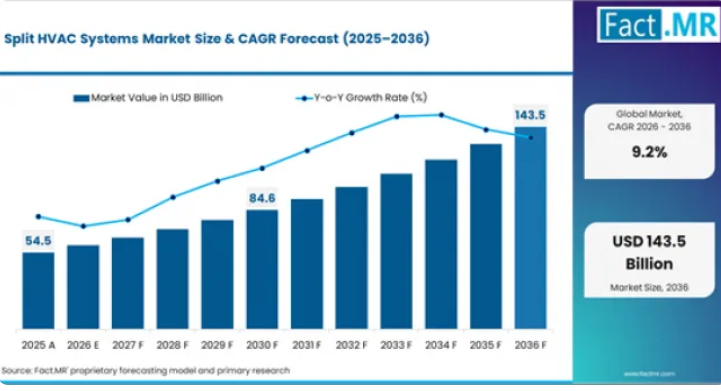
- 2025年、世界のスプリット型HVACシステム市場規模は約545億米ドルでした。
- 同市場は2026年に595.1億米ドルに達すると推定されており、2036年までに1,435億米ドルに達すると予測されています。
- スプリット型HVACシステム市場は、予測期間中に年平均成長率(CAGR)9.2%で拡大する見込みです。
- 2026年から2036年の間に、この市場は839.9億米ドルの絶対的なドルベースの機会を創出すると予想されています。
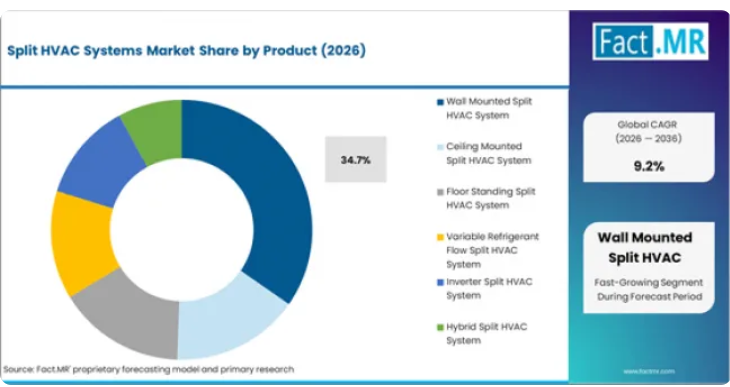
- 2026年時点で、壁掛け型スプリット型HVACシステムは製品セグメントシェアの34.7%を占めています。
- インド(9.4%)と中国(9.1%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 平均気温の上昇や極端な暑さの発生頻度の増加により、特に既存の普及率が低い熱帯および亜熱帯地域において、住宅および商業セグメント全体で空調の導入が拡大しています。
- 最低エネルギー性能基準や季節別エネルギー効率評価など、政府によるエネルギー効率化の規制により、旧式の定速システムからインバーター技術を採用したスプリット型ユニットへの置き換えが進んでいます。
- インド、中国、ブラジル、東南アジアにおける都市化と世帯所得の増加により、市場において最大の販売数量の成長機会となる、初めてのエアコン購入需要が生まれています。
- 商業ビルの建設および改修活動により、ゾーン単位の空調制御と集中型エネルギー管理機能を備えたマルチスプリットシステムやVRFシステムへの需要が生まれています。
- 冷媒がR 410Aから、R 32やR 290などのGWP(地球温暖化係数)の低い代替冷媒へ移行していることで、製品の再設計や買い替えサイクルが生まれ、高価格設定や新モデルの採用を後押ししています。
製品およびセグメント別見通し
- 壁掛け型スプリット空調システムは、コンパクトな設置面積、設置の簡便さ、および住宅や小規模な商業スペースへの幅広い適用性を背景に、2026年には製品セグメントの34.7%を占める見込みです。
- 2026年には、住宅用空調管理が用途セグメントの38.2%を占め、家庭用エアコンの導入および買い替えが最大の単一需要チャネルとなっていることを反映しています。
- 2026年には、住宅用消費者が最終用途セグメントの41.5%を占めており、これは新興市場における初回購入需要と、先進市場における省エネ化への需要拡大に牽引されています。
- 主なセグメンテーションは以下の通りです:
- 製品:壁掛け型スプリットHVACシステム、床置き型スプリットHVACシステム、天井カセット型スプリットHVACシステム、ダクト式スプリットHVACシステム、マルチスプリットHVACシステム
- 用途:住宅用空調管理、商業用空調制御、軽工業用空調管理
- 技術:インバーターコンプレッサー技術、定速コンプレッサー技術、スマートコネクテッドHVAC技術
- これらのシステムにより、以下のことが可能になります:
- 個々の部屋やエリアを管理できるゾーン単位の温度制御
- インバーターコンプレッサーによる可変容量運転による、エネルギー効率と快適性の向上
- アプリによる遠隔操作、エネルギーモニタリング、ビル管理システムとの連携を可能にするスマートコネクティビティ
地域別および競争環境の見通し
北米では、HVACのエネルギー効率向上に対する税額控除、ヒートポンプ導入の奨励措置、および住宅のリノベーションにおけるゾーン別冷房への嗜好の高まりに支えられ、ダクトレス・ミニスプリットおよびマルチスプリットシステムに対する需要が堅調に推移しています。欧州では、エネルギー性能基準やヒートポンプに関する政策上のインセンティブが市場を形作っており、住宅および商業用途において、ガス暖房の代替としてスプリット型ヒートポンプのシェアが拡大しています。
アジア太平洋地域は世界の販売数量において主導的な地位を占めており、インドと中国が、住宅用エアコンの初回購入および商業ビル向けシステムの設置において最大のシェアを占めています。インド(9.4%)と中国(9.1%)が最も急成長している市場である一方、ブラジル(8.5%)、米国(8.4%)、ドイツ(8.0%)も堅調な成長を維持しています。主要企業には、キャリア・グローバル・コーポレーション、ジョンソン・コントロールズ・インターナショナル、ダイキン工業、LGエレクトロニクス、パナソニック、美的集団、サムスン電子、三菱電機、富士通ゼネラル、およびボルタス・リミテッドが含まれます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「スプリット型HVACシステム市場は、2つの並行する成長要因によって形成されています。1つは、普及率が依然として30%未満にとどまっている新興国におけるエアコンの初回購入であり、もう1つは、インバーター技術やヒートポンプ機能が規制要件となりつつある先進国市場における、省エネを目的とした買い替え需要です。
インドだけでも、世界のHVAC市場において最大の販売台数成長機会の一つを占めており、所得水準の上昇や熱ストレスの頻発に伴い、都市部および準都市部の家庭におけるエアコン普及率が加速すると予想されます。並行して、冷媒のR-32およびR-290への移行により、製品の再設計サイクルが生まれており、これは強力な研究開発能力と、規制への早期対応体制を備えたメーカーにとって有利に働いています。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- インドにおける家庭用エアコンの普及率は依然として15%を下回っており、都市部の所得増加と、頻発する極端な熱波が相まって、住宅セグメントにおける壁掛け型スプリットHVACシステムの数量面での成長機会が今後数十年にわたり生み出されています。
- 米国における改訂されたSEER2基準やEUのエコデザイン要件を含むエネルギー効率規制により、既存の固定速度システムから、販売価格が20~40%高いインバーター技術搭載ユニットへの置き換えが迫られています。
- アジア太平洋地域、中東、ラテンアメリカにおける商業ビルの建設は、オフィス、小売、ホスピタリティ分野において、ゾーン単位の空調制御と集中型エネルギー管理を実現する天井カセット型およびマルチスプリットシステムへの需要を生み出しています。
主な市場の制約
- 固定速ユニットに比べてインバーター技術を採用したスプリットシステムの初期費用が高いため、価格に敏感な住宅分野、特にHVAC購入のための資金調達手段が限られている新興市場での普及が制限されています。
- 急成長している市場では、熟練した設置業者が不足しており、導入のスピードが制約されています。これは、スプリット型HVACの設置には、認定を受けた冷媒取り扱いおよび電気接続の能力が必要とされるためです。
- メーカーがR 410AからR 32およびR 290への生産切り替えを進める中、冷媒の移行コストやサプライチェーンの調整スケジュールが価格の不確実性を生み出しています。
主要な機会分野
- 政府のインセンティブや化石燃料の段階的廃止政策により、ガスボイラーの代替品に対する買い替え需要が生まれていることから、ヒートポンプ方式のスプリットシステムは、欧州の住宅用暖房市場でシェアを伸ばしています。
- AIを活用したエネルギー管理、在室検知、ホームオートメーションプラットフォームとの連携を備えたスマートコネクテッド型スプリット空調システムは、プレミアム価格設定の機会と、継続的なサービス収益の可能性を生み出しています。
- 手頃な価格で太陽光発電と互換性のあるスプリット型エアコンモデルを通じた、インド、中国、ブラジルの準都市部および農村市場への進出は、電化と所得の増加が同時に進行している、未開拓の巨大な潜在市場を表しています。
スプリット空調システム市場のセグメント別分析
- 壁掛け型スプリット空調システムは、コンパクトな設置、住宅への幅広い適用性、および低価格帯からプレミアム価格帯に至るまで最も幅広い容量オプションを備えていることから、2026年には製品セグメントの34.7%を占めると見込まれます。
- 住宅用空調管理は、2026年の用途セグメントの38.2%を占め、家庭でのエアコンの初回購入および省エネ化への需要が主要な成長要因となっています。
- 2026年には、インバーターコンプレッサー技術が技術セグメントの36.9%を占める見込みであり、これは規制要件の強化や、エネルギー効率に優れた可変容量運転に対する消費者の嗜好の高まりを反映しています。
本市場は、製品タイプ、用途、最終用途、技術、導入形態、および地域ごとにセグメント化されています。製品別では、壁掛け型、床置き型、天井カセット型、ダクト式、およびマルチスプリットシステムを網羅しています。技術別では、インバーターコンプレッサー、定速コンプレッサー、およびスマートコネクテッド構成が含まれます。壁掛け型システムは、その汎用性から数量および金額の両面で市場をリードしており、一方、天井カセット型およびマルチスプリットシステムは、より高スペックの商業用途に対応しています。
スプリット型HVACシステム市場を支配しているのはどの製品セグメントでしょうか?
壁掛け型スプリット空調システムは、2026年には製品セグメント全体の価値の34.7%を占めると予想されています。この主導的な地位は、スプリットシステムの種類の中で最も幅広い容量オプション、最も競争力のある価格帯、そして最もシンプルな設置要件によって支えられています。壁掛け型ユニットは住宅用途で主流となっており、コンパクトで静粛性が高く、外観的にも好ましい室内機が求められるオフィス、小売店、宿泊施設などの小規模な商業スペースにも利用されています。
天井カセット型およびダクト式スプリットシステムは、隠蔽設置やマルチゾーン機能が求められる商業施設や公共施設向けの用途に利用されています。複数の室内機を1台の室外機(コンプレッサー)に接続するマルチスプリットシステムは、ゾーンごとの温度制御や室外機の設置台数削減が重視される、大規模な住宅や小規模な商業施設での用途において、シェアを拡大しつつあります。2036年までは壁掛け型システムが最大のシェアを維持すると予想されますが、割合としてはマルチスプリットシステムや天井カセット型システムの成長率の方が高くなる見込みです。
スプリット型HVACシステム市場を牽引するのはどの用途セグメントでしょうか?
2026年には、住宅用空調が38.2%のシェアを占め、用途セグメントをリードすると予想されます。需要は、新興市場における家庭用エアコンの初回購入と、先進国市場におけるエネルギー効率を重視した買い替えに集中しています。インド、中国、ブラジルは、住宅用スプリット型エアコンの数量面で最大の市場機会を提示しており、一方、米国および欧州では、インバーター式およびヒートポンプ式システムに対する買い替えやアップグレードの需要が寄与しています。
商業用空調は、オフィスビル、小売店舗、ホテル、レストランからの需要により、用途別シェアで第2位を占めています。軽工業用空調は、製造施設、倉庫、サーバールームを対象としており、スプリットシステムは、中央チラー設備を必要とせずに特定のゾーンに局所的な冷却を提供します。世界のエアコン普及率が上昇し続ける中、住宅用セグメントは2036年まで最大のシェアを維持すると予想されます。
スプリット型HVACシステム市場の次の成長段階を形作っている製品トレンドは何か?
AIを活用したエネルギー管理機能を備えたスマートコネクテッド型スプリットHVACシステムは、プレミアムなニッチ製品から、主流の製品機能へと移行しつつあります。これらのシステムは、在室センサー、気象データの統合、学習アルゴリズムを活用して、コンプレッサーの稼働を最適化し、メンテナンスの必要性を予測し、快適性を損なうことなくエネルギー消費を最小限に抑えます。Google Home、Amazon Alexa、Apple HomeKitなどのスマートホームプラットフォームとの連携により、音声制御、リモートでのスケジュール設定、スマートフォンアプリを通じたエネルギー使用量のモニタリングが可能になります。
スマートコネクティビティの普及は、消費者や商業施設の購入者の期待が、単なる冷房から管理された快適な室内環境へとシフトしていることを反映しています。住宅購入者にとっては、アプリベースの制御やエネルギーモニタリングが利便性とコスト削減の可視化をもたらします。商業施設の運営者にとっては、スマートスプリット空調システムのデータがビル管理システムに連携され、集中的なエネルギー最適化に活用されます。LG、ダイキン、サムスンなどのメーカーは、中級モデルやプレミアムモデルにAI機能を標準装備しており、基本モデルとスマート接続型ユニットとの価格差を縮めています。この傾向は、Wi-FiやIoT接続のコストが低下し、スマートホームの普及が世界的に拡大するにつれて加速するでしょう。
主要市場における地域別見通し
- インドは9.4%の成長率で首位を占めており、都市化、所得の増加、主要な人口集中地域における熱ストレスの頻度上昇に後押しされた、住宅用エアコンの普及率の急速な上昇が成長を支えています。
- 中国は9.1%という堅調な勢いを維持しており、旧式の定速システムからインバーター技術への置き換え、商業ビルの建設、およびマルチスプリットやVRF構成に対する需要の拡大が成長の原動力となっています。
- 北米市場は、ヒートポンプ導入のインセンティブやSEER2効率基準への引き上げが主な要因となっており、米国は8.4%の成長率を示しており、これは住宅用エアコンの買い替えと、ダクトレス・ミニスプリット型エアコンの新規設置の増加の両方を反映しています。
- 欧州の需要は、ヒートポンプに対する政策支援や化石燃料による暖房の段階的廃止スケジュールに支えられており、ドイツは8.0%、英国は7.7%の成長率を示しており、これらは住宅用暖房の電化や商業ビルの省エネ改修を通じて成長しています。
インドにおけるスプリット型空調システムの需要動向
住宅用エアコンの普及率が15%を下回っていることに加え、都市部の世帯所得の増加や夏の気温の極端な上昇が相まって、世界の空調業界において最大級の初回購入市場の一つが形成されています。組織化された小売網の拡大やEコマースチャネルの普及により、第2級および第3級都市における製品の入手しやすさが向上しています。電子機器およびエアコン製造向けのPLI(生産連動型インセンティブ)制度が国内生産能力の拡大を支えている一方、エネルギー効率局のスター評価制度により、消費者の購入判断はインバーターモデルへと向かっています。
- 「メイク・イン・インド」の製造奨励策やPLI制度により、国内のスプリット型エアコン生産施設へのグローバルOEM企業の投資が誘致され、輸入依存度が低下しています。
- Eコマースの普及と組織化された小売網の拡大により、小規模都市や準都市部における壁掛け型スプリットエアコンの販売範囲が広がっています。
中国のスプリット型HVACシステム市場の成長評価
住宅用および業務用スプリットシステムの設置台数は世界最大規模であり、旧式の定速型ユニットがR32冷媒を採用したインバーターモデルへと更新されるにつれ、市場の成長はますます更新サイクルによって左右されるようになっています。第2級および第3級都市における商業建設活動は、引き続き新規システムの設置需要を生み出しています。美的(Midea)、格力(Gree)、ハイアール(Haier)をはじめとする国内メーカーは、垂直統合と生産規模を通じてコスト優位性を維持し、技術的特徴やエネルギー効率の面で日本や韓国のブランドと競合しています。
- 政府によるエネルギー効率基準や表示義務化プログラムにより、住宅および商業セグメント全体で、消費者が定速式からインバーターコンプレッサー搭載のスプリット式空調システムへ移行する動きが加速しています。
- 国内OEMメーカーの製造コスト面での優位性と生産規模は、スプリット式空調機器の国内市場および輸出市場における価格競争力を支えています。
米国におけるスプリット式空調システムの市場見通し
ダクトレス・ミニスプリットセグメントは、米国HVAC市場において最も急成長している製品カテゴリーであり、インフレ抑制法に基づくエネルギー効率税額控除、ヒートポンプ導入インセンティブ、および住宅のリノベーションにおけるゾーン別冷暖房への消費者の嗜好の高まりに支えられています。2023年から施行された最新のSEER2効率基準により、旧式の中央空調システムやスプリットシステムの置き換えが、高効率なインバーターモデルへと進んでいます。MrCoolなどのブランドが牽引するDIY設置セグメントは、設置コストの障壁を低減することで、対象市場を拡大しています。
- IRA(インフレ抑制法)のエネルギー効率税額控除や州レベルのヒートポンプ導入奨励策は、冷暖房両用で高SEER2のミニスプリットヒートポンプシステムへの消費者投資を後押ししています。
- ゾーン制御型のダクトレス冷暖房を目的とした住宅改修用途により、スプリットシステムの対象市場は、従来の冷房専用設置の枠を超えて拡大しています。
ドイツのスプリット型HVACシステム市場需要分析
EUのエコデザイン指令の要件およびドイツの建築物エネルギー効率基準により、住宅用暖房においてガスボイラーの代替としてスプリット型ヒートポンプの採用が進んでいます。「エネルギー転換(Energiewende)」の建築物効率目標および化石燃料暖房の段階的廃止スケジュールは、空間暖房の電化に対する規制上の緊急性を生み出しています。騒音、振動、およびエネルギー性能に関するDIN規格が、製品仕様の要件を規定しています。設置作業員の供給能力が制約となっており、訓練を受けたヒートポンプ設置技術者の確保が、規制による需要の増加に追いついていません。
- 連邦および州レベルのヒートポンプ補助金プログラムにより、住宅所有者がガス暖房をスプリット型ヒートポンプに置き換えるための直接的な金銭的インセンティブが提供されています。
- インダストリー4.0との統合やビルオートメーション規格により、商業オフィスや公共施設におけるスマートでネットワーク接続されたスプリット型HVACシステムの導入が後押しされています。
英国におけるスプリット型HVACシステムの成長見通し
ヒートポンプの導入目標および2025年以降の新築住宅におけるガスボイラー設置の段階的廃止により、住宅部門において規制主導型のスプリット型ヒートポンプ需要が生まれています。改訂された建築規制および商業ビル向けのエネルギー性能目標により、オフィス、小売、ホスピタリティ分野における高効率なスプリット型HVACシステムへの需要が維持されています。ブレグジット後の建築製品認証要件が、調達パターンやサプライヤーの資格認定スケジュールを形作っています。
- NICE(国立医療技術評価機構)の建築エネルギー基準やNHS(国民保健サービス)の施設効率化プログラムは、医療施設や公共施設の空調制御に向けたインバーター技術搭載スプリットシステムの調達を後押ししています。
- 社会住宅の改修プログラムや地方自治体の建築効率化イニシアチブにより、手頃な価格のヒートポンプ式スプリット空調システムの設置に対する公共部門の需要が生まれています。
ブラジルのスプリット空調システム市場の拡大
世帯所得の増加、都市化、そして熱帯気候の条件により、ブラジルはラテンアメリカ最大級の住宅用スプリットエアコン市場の一つとなっています。近代的な小売業およびEコマースの拡大により、製品の入手しやすさが向上し、インバーター技術のメリットに対する消費者の認知度も高まっています。価格への敏感さは依然として高いものの、メーカーや小売業者による融資プログラムが、低所得世帯における中価格帯のスプリットシステムの導入を後押ししています。
- 組織化された小売業やEコマースチャネルの成長により、壁掛け型スプリットエアコンの流通が、大都市圏を超えて地方都市や小規模な町へと拡大しています。
- 北部地域の熱帯気候条件と熱ストレスの増加により、住宅用冷房システムに対する持続的な初回購入需要が生まれています。
競合ベンチマークと企業のポジショニング
企業別スプリット型HVACシステム市場分析
- ダイキン工業株式会社、キャリア・グローバル・コーポレーション、および三菱電機株式会社は、住宅用、業務用、VRFシステムにまたがる幅広い製品ポートフォリオを通じて、確立された流通ネットワークと、設置業者や仕様決定者における高いブランド認知度に支えられ、世界的に主導的な地位を占めています。
- LGエレクトロニクス、サムスン電子、およびパナソニック株式会社は、家電製品との統合、スマートコネクティビティ機能、そして美観やアプリによる制御を重視する住宅購入者にアピールするデザイン面での差別化を通じて競争を展開しています。
- 美的集団、ボルタス・リミテッド、および富士通ゼネラルは、特定の地域市場や価格帯に対応しており、美的とボルタスは、それぞれ中国とインドにおいて、コスト競争力と現地生産規模を武器に競争しています。
競争環境は、大規模な多国籍HVAC企業およびエレクトロニクス企業に集中しています。ダイキンは、スプリット型HVAC技術において世界をリードしており、最も幅広い製品ポートフォリオと最強のプロフェッショナル施工業者ネットワークを有しています。同社は、冷媒R32を早期に採用し、データセンターおよび商業用冷却システムへの投資を行っており、プレミアムセグメントでの成長に向けた基盤を築いています。キャリアは、グローバルなHVACブランド、商業用および住宅用市場を幅広くカバーする体制、そして北米におけるミニスプリットおよびVRF製品に関するサムスンとの合弁事業を通じて競争しています。
LGとサムスンは、スマートホームとの連携、AIを活用したエネルギー管理機能、そしてスプリット型空調を実用的な家電ではなく消費者向け電子製品カテゴリーとして位置づける工業デザインによって差別化を図っています。三菱電機と富士通ゼネラルは、寒冷地向けヒートポンプの性能と静音性を強みとして競争しており、特に日本および北米市場で強みを発揮しています。美的(Midea)と格力(Gree)は、生産規模とコスト面での優位性により中国市場を支配しており、一方、ボルタス(Voltas)は、流通網の広さと住宅用セグメントにおけるブランドの認知度の高さにより、インド市場をリードしています。
戦略的優先事項としては、インバーターおよびヒートポンプ製品ラインの拡充、R32およびR290冷媒への移行の加速、AI対応のスマートコネクティビティを標準機能として開発すること、そしてアフターサービスおよびメンテナンス収益の強化などが挙げられます。消費者向け直接販売のデジタルチャネルやDIY設置モデルに投資している企業は、従来のHVAC流通網では効率的にリーチできなかった新たな顧客層を獲得しています。
スプリット型空調システム市場の主要企業
- ダイキン工業株式会社、キャリア・グローバル・コーポレーション、および三菱電機株式会社は、グローバルな販売網、幅広い製品ポートフォリオ、そして専門の設置業者との強固な関係を背景に、主要なプレイヤーとして名を連ねています。
- LGエレクトロニクス、サムスン電子、およびパナソニック株式会社は、民生用電子機器との統合、スマートコネクティビティ、そして住宅および小規模商業セグメントをターゲットとしたデザイン革新を通じて競争を展開しています。
- 美的集団(Midea Group)、ボルタス・リミテッド(Voltas Limited)、および富士通ゼネラルは、製造規模、現地での流通網の充実、市場に特化した製品の最適化に支えられ、それぞれ中国、インド、日本で強固な地域的地位を確立しています。
最近の業界動向
- ダイキン工業株式会社、データセンターおよび大規模施設向け冷却システムの発売(2026年1月)
- ダイキンは、2026年のAHRエキスポで、ハイパースケールデータセンターおよびAI駆動型ワークロード向けの新しいHVAC技術を発表しました。また、最大20メートルまで空気の流れを的確に届けることができる、大規模施設向け空調「Multijet」も発売しました。これらの新製品発表は、ダイキンが高付加価値の商業用およびミッションクリティカルな冷却用途への進出を反映しています。
- LGエレクトロニクス、AI駆動型スマートエアコン(2025年9月)
- LGエレクトロニクスは、リアルタイムデータに基づいてエネルギー消費を最適化するAI駆動型エネルギー管理システムを搭載したスマートエアコンを発表しました。このシステムはThinQプラットフォームと統合されており、Google Home、Amazon Alexa、Apple HomeKitとの互換性を備えており、スマートコネクテッド住宅用空調分野におけるLGの地位を強化しています。
- 三菱電機株式会社、ハイブリッド太陽光発電空調システムに関する提携(2025年10月)
- 三菱電機は、再生可能エネルギー企業と戦略的提携を結び、太陽光発電を活用したハイブリッド空調システムの開発に乗り出しました。この取り組みにより、三菱電機の製品ポートフォリオは、住宅用および商業用向けの太陽光発電一体型スプリット型空調システムへと拡大し、電力網への依存度を低減します。
- サムスン・レノックスHVAC北米、ミニスプリットおよびVRF製品の発売(2025年)
- サムスンとレノックスの合弁会社は、北米市場向けに「Lennox Powered by Samsung」ミニスプリットシステムや「Varix VRF」ラインナップを含む初の製品ラインを発売しました。ミニスプリットシステムは、低GWP冷媒を採用し、SmartThingsアプリとの互換性を備えており、一方、Varix VRFは商業用マルチゾーン用途を対象としています。
- ダイキン工業株式会社、R32冷媒製品ポートフォリオの拡充(2025年)
- ダイキンは、世界中の住宅用および業務用スプリットシステム製品ラインにおいて、R32冷媒製品のポートフォリオを継続的に拡充しました。R32はR410Aに比べて地球温暖化係数(GWP)が約3分の1であり、規制への準拠を支援するとともに、低GWP冷媒への移行においてダイキンをリーダーとしての地位を確立しています。
スプリット型HVACシステム市場を牽引する主要企業
- Carrier Global Corporation
- Johnson Controls International plc
- Daikin Industries Ltd.
- LG Electronics
- Panasonic Corporation
- Midea Group
- Samsung Electronics
- Mitsubishi Electric Corporation
- Fujitsu General
- Voltas Limited
スプリット型空調システムの市場セグメンテーション
- 製品別スプリット型空調システム市場:
- 壁掛け型スプリット空調システム
- シングルゾーン壁掛け型スプリット空調システム
- 住宅用室内空調
- 小規模オフィス向け空調
- マルチゾーン壁掛け型スプリット空調システム
- 住宅用マルチルーム用途
- 小売店舗の空調管理
- シングルゾーン壁掛け型スプリット空調システム
- 天井埋め込み型スプリット空調システム
- カセット型スプリット空調システム
- 商業オフィス向け冷房
- ホスピタリティ施設の空気配分
- 隠蔽ダクト式スプリット空調システム
- 高級住宅用空調
- 商業施設用室内空気管理
- カセット型スプリット空調システム
- 床置き型スプリット空調システム
- コンパクト床置き型スプリット空調システム
- 住宅用冷暖房
- 小規模商業施設向け空調
- 大容量床置き型スプリット空調システム
- 大ホール用空調管理
- 公共施設用空調
- コンパクト床置き型スプリット空調システム
- 可変冷媒流量(VRF)スプリット空調システム
- ヒートポンプ式可変冷媒流量システム
- 商業用高効率冷房
- 複合用途ビルの空調管理
- 熱回収型可変冷媒流量システム
- 同時冷暖房
- 高性能商業ビル
- ヒートポンプ式可変冷媒流量システム
- インバーター式スプリット型空調システム
- シングルインバーター式スプリット型空調システム
- 住宅用高効率冷房
- アパートの空調管理
- デュアルインバーター式スプリット型空調システム
- 商業用連続運転
- スマートビル向け空調アプリケーション
- シングルインバーター式スプリット型空調システム
- ハイブリッド式スプリット型空調システム
- 太陽光発電統合型スプリット空調システム
- 再生可能エネルギーによる冷却用途
- 持続可能な住宅建築
- スマートコネクテッド型スプリット空調システム
- 遠隔気候モニタリング
- IoT対応空調運用
- 太陽光発電統合型スプリット空調システム
- 壁掛け型スプリット空調システム
- 用途別スプリット空調システム市場:
- 住宅用気候管理
- 一戸建て住宅の冷却
- 住宅の快適性向上用途
- 省エネ住宅
- 集合住宅用空調
- アパートの空調システム
- 都市部住宅インフラ
- 一戸建て住宅の冷却
- 商業ビルの空調制御
- オフィスビルのHVAC用途
- 従業員の快適性管理
- 企業のエネルギー最適化
- 小売・ホスピタリティ業界のHVAC用途
- ショッピングスペースの冷房
- ホテルの空調管理
- オフィスビルのHVAC用途
- 医療施設のHVAC用途
- 診療所および病院のHVACシステム
- 患者の快適性管理
- 医療施設の空気質管理
- 実験室の空調用途
- 制御環境の冷房
- 医療施設の換気
- 診療所および病院のHVACシステム
- 教育施設のHVAC用途
- 学校の教室用HVACシステム
- 学生の快適性インフラ
- 室内空気質管理
- 大学施設のHVAC用途
- キャンパス気候運用
- 教育機関のエネルギー効率
- 学校の教室用HVACシステム
- 産業および公益事業向けHVAC用途
- 軽工業用HVACシステム
- 工場作業スペースの冷房
- 産業用空気管理
- 公益事業インフラ向けHVAC用途
- 制御室の冷房
- 運用施設の気候制御
- 軽工業用HVACシステム
- 住宅用気候管理
- 最終用途別に分類されたスプリット型HVACシステム市場:
- 住宅用消費者
- 住宅所有者
- 住宅用冷房インフラ
- スマートホームの空調システム
- 住宅不動産開発業者
- エネルギー効率の高い住宅プロジェクト
- 都市部住宅開発
- 住宅所有者
- 商業用不動産会社
- オフィスビル運営事業者
- 商業用空調インフラ
- 企業のHVAC運用
- 小売・ホスピタリティ施設の所有者
- ショッピングセンターの冷却システム
- ホテルの空調管理
- オフィスビル運営事業者
- 医療機関
- 病院および診療所
- 患者ケア用HVACシステム
- 医療施設の空調制御
- 医学研究機関
- 実験室用冷却インフラ
- 制御環境運用
- 病院および診療所
- 教育機関
- 学校
- 教室の気候管理
- 生徒の快適性確保のためのインフラ
- 大学
- キャンパス用HVACネットワーク
- 研究施設の気候システム
- 学校
- 工業企業
- 製造企業
- 工業用作業場の冷却
- 生産施設の空気管理
- 公益インフラ事業者
- 制御室用HVACシステム
- 運用施設の気候制御用途
- 製造企業
- 住宅用消費者
- 技術別セグメント化されたスプリット型HVACシステム市場:
- インバーターコンプレッサー技術
- シングルインバーターコンプレッサーシステム
- 高効率冷却運用
- 住宅用HVACアプリケーション
- デュアルインバーターコンプレッサーシステム
- 高性能空調制御
- 商業用HVAC運用
- シングルインバーターコンプレッサーシステム
- 空気浄化技術
- HEPAフィルターシステム
- 医療用空気質アプリケーション
- 室内汚染物質の低減
- イオン化式空気浄化システム
- 住宅用室内空気質
- 商業用換気機能の向上
- HEPAフィルターシステム
- スマートHVAC技術
- IoT対応HVACシステム
- 遠隔気候モニタリング
- 予知保全アプリケーション
- AIベースの気候最適化
- 在室状況に基づく温度制御
- エネルギー消費の最適化
- IoT対応HVACシステム
- 冷媒技術
- 地球温暖化係数の低い冷媒
- 持続可能な冷却アプリケーション
- グリーンビルディング用HVACシステム
- 高効率冷媒システム
- 商業用冷却の最適化
- 高度な熱伝達運用
- 地球温暖化係数の低い冷媒
- エネルギー回収技術
- 熱回収換気システム
- 商業用省エネ
- 室内空気質の向上
- ハイブリッドエネルギー統合システム
- 太陽光発電を活用した空調運用
- 再生可能エネルギーによる空調制御
- 熱回収換気システム
- インバーターコンプレッサー技術
- 導入形態別スプリット型空調システム市場:
- 新築物件への導入
- 住宅用空調設備の設置
- 集合住宅のインフラ開発
- スマート住宅プロジェクト
- 商業施設向け空調設備の導入
- オフィスおよび小売施設の建設
- ホスピタリティ施設の開発
- 住宅用空調設備の設置
- 改修導入
- 既存建物のHVAC交換
- エネルギー効率向上
- 室内快適性の向上
- HVAC近代化プロジェクト
- 商業施設の改修
- 建築基準への適合性向上
- 既存建物のHVAC交換
- 集中型マルチゾーン導入
- 多室型住宅用HVACシステム
- 統合型住宅気候管理
- 高級住宅インフラ
- 商業用マルチゾーンHVAC導入
- オフィスビルの気候ネットワーク
- 小売複合施設の空気配分
- 多室型住宅用HVACシステム
- 分散型シングルゾーン導入
- 独立型住宅用HVACシステム
- 個別室冷房
- 柔軟な住宅気候制御
- 小規模商業用HVACシステム
- 小売店舗の気候管理
- 局所的な空調用途
- 独立型住宅用HVACシステム
- 新築物件への導入
- 地域別スプリット型HVACシステム市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東およびアフリカのその他
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
市場概要
調査対象範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示資料
技術ホワイトペーパーおよび規格資料
業界誌、専門誌、アナリスト・ブリーフ
会議議事録、ウェビナー、セミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次エビデンス)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
ハイブリッドアプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
社会的・コミュニティ的交流
対象としたステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療専門家
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場のダイナミクス
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品別)
はじめに/主な調査結果
製品別 過去市場規模(百万米ドル)分析(2021年~2025年)
製品別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
壁掛け型スプリット空調システム
シングルゾーン壁掛け型スプリット空調システム
住宅用室内空調
小規模オフィス向け空調
マルチゾーン壁掛け型スプリット空調システム
住宅用マルチルーム用途
小売店舗の空調管理
天井埋め込み型スプリット空調システム
カセット型スプリット空調システム
商業オフィス向け冷房
ホスピタリティ施設の空気配分
隠蔽ダクト式スプリット空調システム
高級住宅向け空調制御
床置き型スプリット空調システム
コンパクト床置き型スプリット空調システム
住宅用冷暖房
小規模商業施設向け空調用途
大容量床置き型スプリット空調システム
大規模ホールの空調管理
可変冷媒流量(VRF)スプリット空調システム
ヒートポンプ式可変冷媒流量(VRF)システム
商業用高効率冷房
複合用途ビルの空調制御
熱回収型可変冷媒流量(VRF)システム
冷暖房同時運転
インバーター式スプリット空調システム
シングルインバーター式スプリット空調システム
住宅用高効率冷房
アパートの空調管理
デュアルインバーター式スプリット空調システム
商業用連続運転
ハイブリッド式スプリット空調システム
太陽光発電統合型スプリット空調システム
再生可能エネルギーを利用した冷房用途
持続可能な住宅建築
スマートコネクテッド式スプリット空調システム
遠隔気候モニタリング
製品別前年比(Y-o-Y)成長トレンド分析:2021年~2025年
製品別絶対額市場機会分析:2026年~2036年
用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
用途別 2021年から2025年までの過去市場規模(百万米ドル)分析
用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
住宅用気候管理
一戸建て住宅の冷房
住宅の快適性向上アプリケーション
省エネ住宅
集合住宅用HVAC
アパートの空調システム
都市部住宅インフラ
商業ビルの空調制御
オフィスビルのHVACアプリケーション
従業員の快適性管理
企業のエネルギー最適化
小売・ホスピタリティ業界向けHVACアプリケーション
ショッピングスペースの冷房
医療施設向けHVACアプリケーション
診療所および病院のHVACシステム
患者の快適性管理
医療施設の空気質管理
実験室の空調アプリケーション
制御環境冷却
教育施設向けHVAC用途
学校の教室向けHVACシステム
学生の快適性インフラ
室内空気質管理
大学施設向けHVAC用途
キャンパス気候運用
産業・公益事業向けHVAC用途
軽工業向けHVACシステム
工場の作業場冷却
産業用空気管理
公益事業インフラ向けHVAC用途
制御室冷却
用途別前年比(YoY)成長トレンド分析、2021年から2025年
用途別絶対市場規模(米ドル)の機会分析:2026年から2036年
最終用途別世界市場分析(2021年から2025年)および予測(2026年から2036年)
はじめに/主な調査結果
最終用途別過去市場規模(米ドル百万)の分析:2021年から2025年
最終用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
一般消費者
住宅所有者
住宅用冷房インフラ
スマートホーム空調システム
住宅不動産開発業者
省エネ住宅プロジェクト
都市部住宅開発
商業用不動産会社
オフィスビル運営事業者
商業用空調インフラ
企業のHVAC運用
小売・ホスピタリティ施設の所有者
ショッピングセンターの冷房システム
医療機関
病院および診療所
患者ケア用HVACシステム
医療施設の空調制御
医学研究機関
実験室の冷却インフラ
教育機関
学校
教室の空調管理
学生の快適性確保のためのインフラ
大学
キャンパスのHVACネットワーク
工業企業
製造企業
産業用作業スペースの冷房
生産施設の空気管理
公益インフラ事業者
制御室のHVACシステム
最終用途別前年比成長トレンド分析(2021年~2025年)
最終用途別絶対市場規模分析(2026年~2036年)
技術別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
技術別 過去市場規模(百万米ドル)分析(2021年~2025年)
技術別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
インバーターコンプレッサー技術
シングルインバーターコンプレッサーシステム
高効率冷却運用
住宅用HVAC用途
デュアルインバーターコンプレッサーシステム
高性能空調制御
商業用HVAC運用
空気浄化技術
HEPAフィルターシステム
医療分野における空気質管理用途
室内汚染物質の低減
イオン化式空気浄化システム
住宅用室内空気質
スマートHVAC技術
IoT対応HVACシステム
遠隔気候モニタリング
予知保全アプリケーション
AIを活用した気候最適化
在室状況に基づく温度制御
冷媒技術
地球温暖化係数(GWP)の低い冷媒
持続可能な冷却アプリケーション
グリーンビルディング用HVACシステム
高効率冷媒システム
商業用冷却の最適化
エネルギー回収技術
熱回収換気システム
商業用省エネ
室内空気質の向上
ハイブリッドエネルギー統合システム
太陽光発電を活用した空調運用
技術別前年比成長率分析(2021年~2025年)
技術別絶対市場規模分析(2026年~2036年)
導入形態別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
導入形態別 過去市場規模(百万米ドル)分析(2021年~2025年)
導入形態別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
新築物件への導入
住宅用HVAC設備の設置
集合住宅のインフラ開発
スマート住宅プロジェクト
商業施設向けHVAC導入
オフィスおよび小売施設の建設
ホスピタリティ施設の開発
改修工事への導入
既存建物のHVAC交換
エネルギー効率向上
室内快適性の向上
HVAC近代化プロジェクト
商業施設の改修
集中型マルチゾーン導入
住宅用マルチルームHVACシステム
統合型住宅気候管理
高級住宅インフラ
商業用マルチゾーンHVAC導入
オフィスビルの気候ネットワーク
分散型シングルゾーン導入
独立型住宅用HVACシステム
個別部屋冷房
柔軟な住宅気候運用
小規模商業用HVACシステム
小売店舗の気候管理
導入形態別前年比成長率分析(2021年~2025年)
導入形態別絶対市場規模分析(2026年~2036年)
地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析:2021年~2025年
地域別現在の市場規模(百万米ドル)分析および予測:2026年~2036年
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年から2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
西ヨーロッパ市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他地域
製品別
用途別
エンドユーザー別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
エンドユーザー別
技術別
導入形態別
主なポイント
東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別市場規模(百万米ドル)の予測:2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東欧のその他地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
中東・アフリカ市場分析:2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
スペイン
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ASEAN
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
中国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
韓国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
ハンガリー
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
導入形態別
競合分析
競合の詳細分析
キャリア・グローバル・コーポレーション
概要
製品ポートフォリオ
市場セグメント別収益性(製品/製品ライフサイクル/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
ジョンソン・コントロールズ・インターナショナル plc
ダイキン工業株式会社
LGエレクトロニクス
パナソニック株式会社
美的集団
サムスン電子
三菱電機株式会社
富士通ゼネラル
ボルタス・リミテッド
使用された仮定および略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:製品別世界市場規模(百万米ドル)予測、2021年~2036年
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:技術別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:導入形態別世界市場規模(百万米ドル)予測、2021年~2036年
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表10:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
表11:技術別北米市場規模(百万米ドル)予測、2021年~2036年
表12:北米市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14: ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表17:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の技術別予測
表18:2021年から2036年までのラテンアメリカ市場規模(百万米ドル)の導入形態別予測
表19:2021年から2036年までの西ヨーロッパ市場規模(百万米ドル)の国別予測
表20:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27: 東ヨーロッパ市場規模(百万米ドル)の用途別予測、2021年から2036年
表28:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表29:東ヨーロッパ市場規模(百万米ドル)の技術別予測、2021年から2036年
表30:東ヨーロッパ市場規模 (百万米ドル)導入形態別予測、2021年~2036年
表31:東アジア市場規模(百万米ドル)国別予測、2021年~2036年
表32:東アジア市場規模(百万米ドル)製品別予測、2021年~2036年
表33:東アジア市場規模 (百万米ドル)用途別予測、2021年~2036年
表34:東アジアの市場規模(百万米ドル)最終用途別予測、2021年~2036年
表35:東アジアの市場規模(百万米ドル)技術別予測、2021年~2036年
表36:東アジアの市場規模 (百万米ドル)導入形態別予測、2021年~2036年
表37:南アジア・太平洋地域の市場規模(百万米ドル)国別予測、2021年~2036年
表38:南アジア・太平洋地域の市場規模(百万米ドル)製品別予測、2021年~2036年
表39:南アジア・太平洋地域の市場規模(百万米ドル)、用途別予測(2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)、最終用途別予測(2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)、技術別予測(2021年~2036年)
表42:南アジア・太平洋地域の市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表43:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表44:中東・アフリカ地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表46:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
図一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別の世界市場の魅力度分析
図12:技術別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
図13:技術別の世界市場の前年比成長率比較(2026年~2036年)
図14:技術別の世界市場の魅力度分析
図15:導入形態別世界市場シェアおよびBPS分析(2026年および2036年)
図16:導入形態別世界市場の前年比成長率比較(2026年~2036年)
図17:導入形態別の世界市場の魅力度分析
図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
図20:地域別の世界市場の魅力度分析
図21:北米市場の増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図25:東アジア市場における追加収益機会(2026年~2036年)
図26:南アジア・太平洋市場における追加収益機会(2026年~2036年)
図27:中東・アフリカ市場における追加収益機会(2026年~2036年)
図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品別前年比成長率の比較(2026年~2036年)
図31:北米市場における製品別の市場魅力度分析
図32:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における用途別前年比成長率の比較(2026年~2036年)
図34:北米市場における用途別の市場魅力度分析
図35:北米市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図36:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
図37:北米市場における最終用途別の市場魅力度分析
図38:北米市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図39:2026年から2036年までの技術別北米市場の前年比成長率比較
図40:技術別北米市場の魅力度分析
図41:2026年および2036年の導入形態別北米市場のシェアおよびBPS分析
図42:北米市場における導入形態別の前年比成長率比較(2026年~2036年)
図43:北米市場における導入形態別の市場魅力度分析
図44:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図45:ラテンアメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図46:ラテンアメリカ市場における製品別前年比成長率の比較(2026年から2036年)
図47:ラテンアメリカ市場における製品別市場魅力度分析
図48:ラテンアメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図49:ラテンアメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図50:ラテンアメリカ市場における用途別魅力度分析
図51:ラテンアメリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
図53:ラテンアメリカ市場における用途別魅力度分析
図54:ラテンアメリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年~2036年)
図56:技術別ラテンアメリカ市場の魅力度分析
図57:導入形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:導入形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における導入形態別の魅力度分析
図60:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における製品別の市場魅力度分析
図64:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図66:用途別 西ヨーロッパ市場の魅力度分析
図67:最終用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図68:最終用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図69:最終用途別 西ヨーロッパ市場の魅力度分析
図70:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における技術別の前年比成長率比較(2026年から2036年)
図72:西ヨーロッパ市場における技術別魅力度分析
図73:西ヨーロッパ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における導入形態別の前年比成長率比較(2026年~2036年)
図75:西ヨーロッパ市場における導入形態別の市場魅力度分析
図76:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における製品別の市場魅力度分析
図80:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図81:東欧市場における用途別前年比成長率の比較(2026年~2036年)
図82:東欧市場における用途別の市場魅力度分析
図83:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別の市場魅力度分析
図86:東欧市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別前年比成長率の比較(2026年~2036年)
図88:東欧市場における技術別の市場魅力度分析
図89:東欧市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における導入形態別の前年比成長率比較(2026年~2036年)
図91:東欧市場における導入形態別の市場魅力度分析
図92:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年から2036年)
図95:東アジア市場における製品別市場魅力度分析
図96:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別前年比成長率の比較(2026年から2036年)
図98:東アジア市場における用途別市場魅力度分析
図99:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図101:東アジア市場における最終用途別の魅力度分析
図102:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
図104:技術別東アジア市場の魅力度分析
図105:導入形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図106:導入形態別東アジア市場の前年比成長率比較、 2026年から2036年
図107:東アジア市場における導入形態別の魅力度分析
図108:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図109:南アジア・太平洋市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
図111:南アジア・太平洋市場における製品別の市場魅力度分析
図112:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図113:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図114:用途別南アジア・太平洋市場の魅力度分析
図115:最終用途別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図116:最終用途別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋地域の市場魅力度分析(用途別)
図118:南アジア・太平洋地域の市場価値シェアおよびBPS分析(技術別、2026年および2036年)
図119:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図120:南アジア・太平洋市場における技術別の市場魅力度分析
図121:南アジア・太平洋市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における導入形態別の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋市場における導入形態別の市場魅力度分析
図124:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図125:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図127:中東・アフリカ市場における製品別市場魅力度分析
図128:中東・アフリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における用途別前年比成長率の比較(2026年から2036年)
図130:中東・アフリカ市場における用途別市場魅力度分析
図131:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図136:中東・アフリカ市場における技術別市場魅力度分析
図137: 中東・アフリカ市場:導入形態別市場シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場:導入形態別前年比成長率の比較(2026年~2036年)
図139:中東・アフリカ市場における導入形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









