産業計測市場の概要
市場の概要
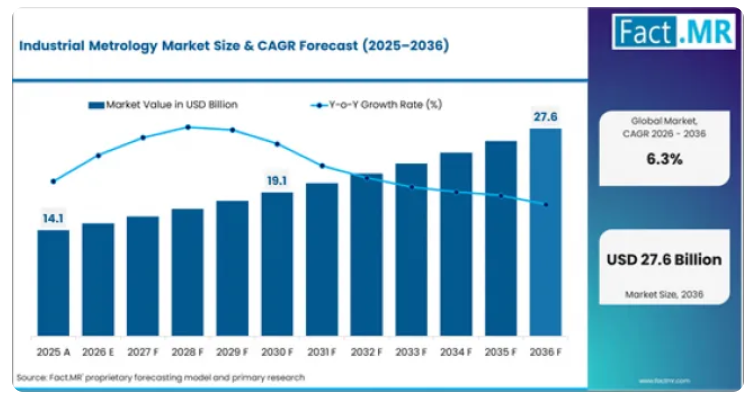
- 2025年、世界の産業計測市場の規模は約149.9億米ドルでした。
- 同市場は2026年に149.9億米ドルに達すると推定されており、2036年までに276.1億米ドルに達すると予測されています。
- 産業計測市場は、予測期間中に年平均成長率(CAGR)6.3%で拡大する見込みです。
- 2026年から2036年の間に、この市場は116億8,000万米ドルの絶対的なビジネスチャンスを生み出すと予想されています。
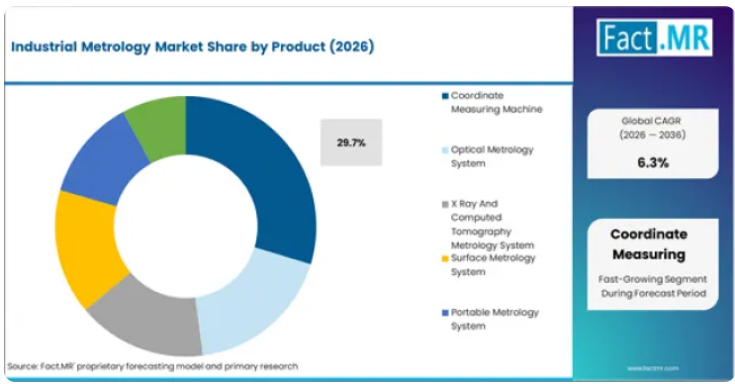
- 2026年時点で、座標測定機(CMM)は製品セグメントシェアの29.7%を占めています。
- 中国(7.1%)とインド(6.9%)は、予測期間中の主要な成長市場となります。
需要と成長の推進要因
- 自動車、航空宇宙、電子機器の生産において製造公差が厳格化されていることから、サブミクロンレベルの寸法適合性を検証できる高精度な測定システムが求められています。
- 製造業者が、最終検査ステーションではなく生産工程中に寸法偏差を検出することでスクラップ率の低減を図るにつれ、インライン計測の導入が拡大しています。
- 電気自動車およびバッテリーの製造では、セルの積層、モジュールの組み立て、筐体の適合性について新たな寸法検証要件が導入されており、これが計測機器の調達を後押ししています。
- AIを活用した検査ソフトウェアにより、欠陥の自動分類や測定分析が可能となり、品質管理ステーションにおける作業員への依存度を低減し、スループットを向上させています。
- 半導体の先進ノードにおける製造では、オーバーレイ測定、クリティカルディメンションの検証、およびプロセス制御のフィードバックを行うために、ナノメートル級の分解能を持つ計測システムが求められています。
製品およびセグメント別概況
- 座標測定機(CMM)は、製造品質管理における寸法検証の基準として確立された役割に支えられ、2026年には製品セグメントの29.7%を占める見込みです。
- 2026年には、品質管理および品質保証がアプリケーションセグメントの32.4%を占める見込みです。これは、規制順守、顧客の仕様要件、およびゼロ欠陥製造目標によって牽引されています。
- インライン計測システムは導入セグメントの34.1%を占めており、バッチサンプリングから、生産ラインのワークフローに統合された連続測定への移行を反映しています。
- 主なセグメンテーションは以下の通りです:
- 製品タイプ:座標測定機、光学計測システム、X線およびコンピュータ断層撮影(CT)計測システム
- 用途:品質管理および保証、寸法検査、リバースエンジニアリング
- 最終用途:自動車産業、航空宇宙・防衛産業、エレクトロニクス・半導体産業
- これらのシステムにより、以下のことが可能となります:
- CAD仕様に対する製造部品の寸法検証を、サブミクロン精度で行えます
- 測定データを生産プロセスの調整にリアルタイムで結びつけるインライン品質フィードバック
- 鋳造品、成形品、および組立部品に対するCTスキャンによる非破壊内部検査
地域別および競争環境の見通し
中国の年平均成長率(CAGR)7.1%は、自動車および電子機器製造の拡大、半導体製造への投資、ならびに大量生産施設におけるインライン計測技術の採用拡大を反映しています。インドの6.9%は、自動車OEMの品質コンプライアンス要件、航空宇宙製造の成長、および寸法検証能力を必要とする電子機器生産の拡大に支えられています。ブラジルの年平均成長率(CAGR)6.6%は、自動車製造における品質への投資、航空宇宙部品の生産拡大、および産業分野全体でのポータブル計測システムの導入増加を反映しています。
主要企業には、Hexagon AB、Carl Zeiss AG、FARO Technologies、KLA Corporation、Nikon Corporation、Renishaw、Mitutoyo、Jenoptik、AMETEK、およびKeyenceが含まれます。
アナリストの見解
Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、「産業用計測市場は、インライン自動化とAIを活用した分析の融合によって再構築されつつあります。製造業者は、サンプリングに基づく品質管理から、生産フローに統合された100%検査へと移行しており、これにはオペレーターの介入なしにサイクルタイムに合わせて動作する計測システムが求められています。競争上の差別化要因は、ハードウェアの精度のみから、ソフトウェア・エコシステムの機能、特に測定データをデジタルツイン、生産分析、および自動プロセス補正と統合する能力へと移行しつつあります。ヘキサゴンによるFAROの14億米ドルでの買収は、据え置き型、ポータブル型、自動型にわたる全領域の測定ポートフォリオに向けた業界の統合を象徴するものです。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 電気自動車の生産に伴い、バッテリーセルの積層、モジュールの適合、筐体組立において新たな寸法検証のニーズが生まれ、自動車工場に導入される計測機器の設置台数が増加しています。
- 3 nmおよび2 nmノードでの半導体製造には、サブナノメートル分解能を備えたオーバーレイおよびクリティカルディメンション計測が必要であり、これにより高度な光学およびX線検査システムの需要が促進されています。
- デジタルツインの統合により、計測データが仮想生産モデルと連携し、予測的な品質管理が可能になります。これにより、製造工程全体における不良品や手直しにかかるコストを削減できます。
主要な市場の制約
- 高度な計測システム、特にCTや光学プラットフォームの高い設備投資コストが、品質投資予算に制約のある中小メーカーや受託生産業者における導入を妨げています。
- 熟練した計測オペレーターやプログラマーの確保が困難なことが、導入速度の制約となっています。特に、精密測定の訓練を受けた人材の供給が、製造業の拡大ペースに追いついていない地域では顕著です。
- 複雑な部品における測定サイクル時間の制約は、インライン導入におけるボトルネックとなり得るため、測定の網羅性と生産スループットとの間でトレードオフが必要となります。
主要な機会分野
- ポータブルおよびハンドヘルド型の計測システムは、製造現場、大型構造物、およびフィールドサービス用途において寸法検証を可能にすることで、対象市場を拡大しています。
- AIを活用した自動検査は、プログラミング時間とオペレーターへの依存度を低減し、専任の品質エンジニアリングチームを持たない製造業者にとっても計測技術を利用しやすくしています。
- 鋳造品、成形品、および積層造形部品に対する非破壊内部検査のためのCT計測は、自動車、航空宇宙、医療機器メーカーからの需要が高まる中、高付加価値のアプリケーション層を形成しています。
産業用計測市場のセグメント別分析
- 座標測定機(CMM)は、製造品質管理における寸法検証の基準として確立された役割に支えられ、2026年には製品セグメントの29.7%を占めています。
- 品質管理および品質保証は、アプリケーションセグメントの32.4%を占めており、自動車、航空宇宙、エレクトロニクス業界における規制順守やゼロ欠陥製造目標が牽引しています。
- 自動車産業は、エンドユースセグメントの27.9%を占めており、生産およびサプライヤーの品質管理業務における車体、パワートレイン、EV部品の寸法検証が牽引しています。
市場は、製品タイプ、用途、最終用途、技術、および導入形態ごとに区分されています。設置台数ではCMMが首位を占めています。非接触検査や内部検査の機能が拡大するにつれ、光学式およびCTシステムが最も急速に成長しているカテゴリーとなっています。
産業用計測市場において、どの製品タイプセグメントが主導的な地位を占めているのでしょうか?
2026年時点で、座標測定機(CMM)は製品セグメントの29.7%を占めています。この主導的な地位は、自動車、航空宇宙、精密製造分野における寸法検証の基準として、数十年にわたり定着してきた実績を反映しています。ブリッジ型、ガントリー型、水平アーム型のCMMは、重要寸法に対して最高の接触測定精度を提供する一方、光学式およびスキャン式プローブのCMMプラットフォームへの統合により、非接触測定能力が拡大しています。
このセグメントは、大規模な導入実績、標準化されたプログラミングインターフェース、そして品質監査員や顧客が適合性検証のために受け入れられている、十分に文書化された不確かさ予算といった利点を有しています。ヘキサゴンとツァイスがCMM市場を支配しており、2025年のヘキサゴンによるFAROの買収により、ポータブルおよび据え置き型の測定プラットフォームが単一の製品エコシステムの下で統合されました。
産業計測市場において、どの導入タイプセグメントが主流となっているのでしょうか?
2026年には、インライン計測システムが導入セグメントの34.1%を占める見込みです。この需要は、製造業界が専用の品質検査室でのバッチサンプリングから、生産フローに直接統合された連続測定へと移行していることを反映しています。インラインシステムは、検出から修正までの遅延を短縮し、リアルタイムの工程調整を可能にすることで、不良率を低減し、初回合格率を向上させます。
このセグメントは、センサー速度の向上、AIを活用した測定分析、および生産サイクル時間内で動作するロボット搭載型検査構成によって支えられています。自動車のホワイトボディ検査、電子機器の組立検証、EVバッテリーモジュールの寸法検査は、インライン計測の応用分野の中で最も需要量の多いものとなっています。
産業用計測市場の次の成長段階を形作っている製品トレンドはどれでしょうか?
測定プログラミング時間の短縮やオペレーターへの依存度を低減しつつ、検査スループットを向上させるというニーズに後押しされ、AIを活用した自律型計測が主要な製品トレンドとして台頭しています。自律型システムは、機械学習を用いてCADモデルから測定ルーチンを生成し、部品のばらつきに合わせて検査シーケンスを適応させ、人間の解釈を必要とせずに測定結果を分類します。Hexagon社のNexusクラウドプラットフォーム上の「Autonomous Metrology Suite」や、AI分類機能を備えたZeiss社の「INSPECT 2026」は、このトレンドを象徴する例です。
自律型計測の導入は、熟練したCMMプログラマーやオペレーターの確保を困難にしている製造業の人手不足によって後押しされています。計測導入に必要な専門知識のハードルを下げるシステムは、これまで寸法検証を外部の検査機関に委託していた中堅メーカーや受託生産業者からの需要を引き寄せています。
主要市場における地域別見通し
- 中国は年平均成長率(CAGR)7.1%を記録しており、これは自動車および電子機器製造の規模、半導体製造への投資、ならびに大量生産環境におけるインライン計測技術の採用拡大を反映しています。
- インドは6.9%の成長率を示しており、これは自動車OEMの品質コンプライアンス、航空宇宙部品製造の成長、および寸法検証を必要とする電子機器生産の拡大に支えられています。
- ブラジルは6.6%の成長率を示しており、これは自動車分野への品質投資、航空宇宙製造の拡大、および産業活動全般におけるポータブル計測システムの採用拡大を反映しています。
中国における産業用計測機器の需要動向
自動車、エレクトロニクス、半導体製造の規模の大きさにより、中国は産業用計測機器において世界最大の単一国としての需要基盤を形成しています。「中国製造2025」およびその後継イニシアチブに基づく政府のスマート製造プログラムは、インライン計測や自動品質検査の導入を後押ししています。国内の計測機器メーカーは、標準的なCMMや光学計測の分野でシェアを拡大していますが、ハイエンド製品や半導体グレードのシステムについては、依然としてヘキサゴン、ツァイス、KLAから調達されています。
- 自動車およびエレクトロニクス製造の生産量は、数千カ所に及ぶ生産施設において、CMMおよび光学計測機器の幅広い調達を生み出しています。
- 半導体製造への投資は、ナノメートルレベルの分解能を持つ高度なオーバーレイおよびクリティカルディメンション計測システムの需要を牽引しています。
インドの産業計測市場の成長評価
自動車OEMの生産拡大と、サプライヤーに対する品質コンプライアンス要件が、主な需要の牽引要因となっています。「防衛調達手続き(DAP)」および「生産連動インセンティブ(PLI)」スキームに基づく航空宇宙部品製造の成長は、精密CMMおよび光学検査能力への需要を生み出しています。製造施設あたりの計測機器の導入台数は、依然として先進国の平均を下回っており、自動車およびエレクトロニクス生産全体で品質コンプライアンス基準が厳格化されるにつれ、大幅な成長余地があることを示しています。
- グローバルOEMによる自動車サプライヤーの品質監査では、文書化されたCMM検査能力が求められており、これがティア1およびティア2のサプライヤー全体における計測機器の調達を促進しています。
- PLIスキームに連動した航空宇宙製造への投資により、国際的な品質認証要件を満たす精密計測システムへの需要が生まれています。
ブラジルの産業計測市場における機会分析
自動車製造における品質投資、およびエンブラエルや国際的なOEM向けの航空宇宙部品生産の拡大が、CMMおよび光学計測システムへの需要を生み出しています。重工業や石油・ガス分野では、現場環境下での大型部品の検証が求められることから、ポータブル計測システムの導入が拡大しています。高度な計測システムに対する輸入依存度は依然として高く、Hexagon、Zeiss、FARO各社は、現地の販売・サービスネットワークを通じて強固な市場地位を維持しています。
- 自動車生産における品質投資が、車両組立工場や部品製造施設全体でのCMM調達を牽引しています。
- エンブラエルや国際的なプログラムにおける航空宇宙製造の成長は、AS9100の品質要件を満たす精密測定システムへの需要を生み出しています。
競合ベンチマークと企業のポジショニング
企業別産業計測市場分析
- ヘキサゴンABとカール・ツァイスAGは、CMM、光学システム、ソフトウェアプラットフォーム、そして拡大を続けるAI駆動型の自律検査機能に及ぶ包括的な測定ポートフォリオを通じて、最も強固な地位を確立しています。
- KLAコーポレーションとニコン株式会社は、ファウンドリおよびロジック製造施設向けの高度なオーバーレイおよびクリティカルディメンション検査システムを通じて、半導体計測分野で競合しています。
- 業界再編が進んでおり、2025年にヘキサゴンがFAROテクノロジーズを14億米ドルで買収したことで、ポータブルおよび据え置き型の計測が単一のプラットフォームエコシステムに統合されました。
競争環境は適度に統合が進んでおり、ヘキサゴンとツァイスが産業用計測市場において最大の合計シェアを占めています。これらの企業は、幅広いハードウェア製品群、包括的なソフトウェア・エコシステム、そして拡大を続けるAIおよびクラウドベースの分析能力を通じて競争を展開しています。KLAとアプライド・マテリアルズは、半導体計測分野を支配しています。
競争は、計測精度、ソフトウェア統合の深度、サービスネットワークの密度、およびインライン、オフライン、ポータブルといった多様な導入構成にまたがる包括的な計測ソリューションを提供する能力によって形作られています。
産業用計測市場の主要企業
- Hexagon AB、Carl Zeiss AG、およびKLA Corporationは、包括的な計測ポートフォリオ、ソフトウェアエコシステム、ならびに自動車、航空宇宙、半導体の各エンドユーザー市場における強固な地位に支えられ、世界をリードする主要企業です。
- FARO Technologies(Hexagon)、ニコン株式会社、レニショー、ミツトヨ、イェノプティック、AMETEK、およびキーエンセは、特定の計測技術、用途、および地域市場において地位を確立しています。
最近の業界動向
- Hexagon AB、買収、FARO Technologies(2025年10月):Hexagonは、FARO Technologiesを14億米ドルで買収し、ポータブル測定アーム、レーザートラッカー、3Dスキャンシステムを、同社の据え置き型CMMおよびソフトウェア主導の計測ポートフォリオに統合しました。
- ヘキサゴンAB、プラットフォームの立ち上げ、「Autonomous Metrology Suite」(2025年6月):ヘキサゴンは、クラウドベースのNexusプラットフォーム上で「Autonomous Metrology Suite」を発表しました。これにより、CMMのコーディング作業が不要となり、AIを活用した測定自動化を通じて、品質管理ワークフローの迅速化が可能になりました。
- カール・ツァイスAG、ソフトウェアのリリース、「ZEISS INSPECT 2025 Suite」(2025年7月):ツァイスは、インラインおよびオフラインの検査用途向けに、デジタルツインの同期とAIを活用した欠陥分類を統合した、クラウドネイティブな「ZEISS INSPECT 2025 Suite」をリリースしました。
- Nel ASA(KLA)、製品発表、Archer 900オーバーレイシステム(2025年9月):KLAは、2 nmロジックノードの製造向けに0.3ナノメートル未満の精度を実現するArcher 900オーバーレイ計測システムを発表し、半導体プロセス制御能力を向上させました。
産業計測市場を牽引する主要企業
- Hexagon AB
- Carl Zeiss AG
- FARO Technologies
- KLA Corporation
- Nikon Corporation
- Renishaw
- Mitutoyo
- Jenoptik
- AMETEK
- Keyence
産業用計測市場のセグメンテーション
- 製品別産業用計測市場のセグメンテーション:
- 座標測定機
- ブリッジ型座標測定機
- 自動車部品の検査
- 精密製造における品質管理
- ガントリー型座標測定機
- 大型航空宇宙部品の測定
- 重機械の検査
- ブリッジ型座標測定機
- 光学計測システム
- ビジョン計測システム
- 電子部品の検査
- 半導体ウェーハの分析
- レーザースキャニング計測システム
- 3D表面測定
- リバースエンジニアリング用途
- ビジョン計測システム
- X線およびコンピュータ断層撮影(CT)計測システム
- 産業用X線検査システム
- 非破壊検査用途
- 鋳造欠陥分析
- コンピュータ断層撮影(CT)測定システム
- 内部形状検査
- 積層造形(AM)の検証
- 産業用X線検査システム
- 表面計測システム
- 表面粗さ測定システム
- 金属表面仕上げの品質管理
- 精密加工検査
- プロファイル測定システム
- 微細形状解析
- 工具摩耗評価
- 表面粗さ測定システム
- ポータブル計測システム
- ポータブルアーム測定システム
- 現場での製造検査
- 大型構造物測定
- ハンドヘルド3Dスキャンシステム
- 現場でのリバースエンジニアリング
- 保守・修理検査
- ポータブルアーム測定システム
- 校正およびゲージ計測システム
- 寸法校正システム
- 産業用機器の校正
- 品質保証業務
- ゲージ測定システム
- 生産ラインの検証
- 公差検証の用途
- 寸法校正システム
- 座標測定機
- 用途別に分類された産業計測市場:
- 品質管理および保証
- 工程内品質検査
- 生産ラインのモニタリング
- 製造欠陥の防止
- 最終製品の検証
- 規制順守検査
- 顧客向け品質認証
- 工程内品質検査
- 寸法検査
- 精密部品の測定
- 自動車部品の検証
- 航空宇宙部品の妥当性確認
- 大規模構造物の検査
- 造船における測定用途
- 重機の妥当性確認
- 精密部品の測定
- リバースエンジニアリング
- 製品設計の複製
- 旧式部品の再構築
- 工業デザインの開発
- 試作開発の支援
- 3Dモデルの生成
- 迅速な製品開発
- 製品設計の複製
- 非破壊検査
- 内部欠陥の検出
- 鋳造および溶接の検査
- 構造的完全性の検証
- 材料組成分析
- 産業安全検査
- 高信頼性製造
- 内部欠陥の検出
- 積層造形(AM)の検証
- 3Dプリント部品の検査
- 層精度の検証
- 複雑な形状の測定
- 積層造形プロセスの最適化
- 生産品質のモニタリング
- プロトタイプ検証システム
- 3Dプリント部品の検査
- 品質管理および保証
- 最終用途別に分類された産業計測市場:
- 自動車産業
- 自動車メーカー
- エンジン部品の検査
- 車体構造の測定
- 自動車部品サプライヤー
- トランスミッション部品の検証
- 精密組立の検証
- 自動車メーカー
- 航空宇宙・防衛産業
- 航空機メーカー
- 機体寸法検査
- エンジン部品の検証
- 防衛機器メーカー
- 兵器システムの測定
- ミッションクリティカルな部品の検査
- 航空機メーカー
- エレクトロニクス・半導体産業
- 半導体メーカー
- ウェーハ検査システム
- マイクロエレクトロニクスの測定
- 民生用電子機器メーカー
- デバイスの組立検証
- 精密部品の検査
- 半導体メーカー
- 工業製造
- 金属加工企業
- 機械加工部品の検証
- 生産品質保証
- 重機メーカー
- 大型機器の測定
- 組立精度の検証
- 金属加工企業
- ヘルスケアおよび医療機器産業
- 医療機器メーカー
- インプラントの寸法検査
- 手術器具の検証
- 製薬機器メーカー
- 精密機器の校正
- 規制順守の検証
- 医療機器メーカー
- 自動車産業
- 技術別産業計測市場セグメント:
- 非接触測定技術
- レーザースキャニングシステム
- 高速表面デジタル化
- 3D形状測定
- 光学イメージングシステム
- ビジョンベースの検査
- マイクロコンポーネント分析
- レーザースキャニングシステム
- 接触測定技術
- タッチプローブ測定システム
- 高精度寸法検査
- 複雑な形状の検証
- 接触式スキャン技術
- 表面輪郭測定
- 精密部品の妥当性確認
- タッチプローブ測定システム
- イメージング技術
- X線イメージングシステム
- 内部構造検査
- 欠陥検出アプリケーション
- コンピュータ断層撮影(CT)システム
- 3D内部測定
- 材料の完全性検証
- X線イメージングシステム
- データ分析技術
- 計測ソフトウェアプラットフォーム
- 測定データ処理
- 自動検査レポート作成
- AIベースの計測分析
- 予測品質分析
- 自動欠陥認識
- 計測ソフトウェアプラットフォーム
- 自動化技術
- ロボット計測システム
- 自動検査セル
- 生産ラインへの統合
- インライン測定システム
- リアルタイム工程監視
- スマート製造への統合
- ロボット計測システム
- 非接触測定技術
- 導入形態別に分類された産業用計測市場:
- インライン計測システム
- 生産ライン統合システム
- 連続製造検査
- 自動品質監視
- リアルタイム検査システム
- 工程最適化アプリケーション
- 欠陥防止業務
- 生産ライン統合システム
- オフライン計測システム
- 実験室用計測システム
- 精密品質分析
- プロトタイプ検証アプリケーション
- 品質管理室用システム
- バッチ検査業務
- 校正業務
- 実験室用計測システム
- ポータブル展開システム
- オンサイト計測ソリューション
- 現場検査アプリケーション
- 保守・修理サポート
- モバイル品質検査システム
- 大型構造物計測
- 産業サービス業務
- オンサイト計測ソリューション
- 自動検査セル
- ロボット測定セル
- 大量生産検査
- 自動寸法検証
- スマートファクトリー計測システム
- コネクテッド生産環境
- デジタル製造業務
- ロボット測定セル
- インライン計測システム
- 地域別産業計測市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップの分析
分析と提言
市場の概要
市場の範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計およびエビデンスの枠組み
デスクリサーチプログラム(二次資料)
企業の年次報告書およびサステナビリティ報告書
査読付き学術誌および学術文献
企業ウェブサイト、製品資料、および技術ノート
決算説明資料および投資家向けブリーフィング
法定提出書類および規制当局への開示情報
技術ホワイトペーパーおよび規格に関する資料
業界誌、専門誌、およびアナリスト・ブリーフ
会議議事録、ウェビナー、およびセミナー資料
政府統計ポータルおよび公開データ
プレスリリースおよび信頼性の高いメディア報道
専門ニュースレターおよび厳選されたブリーフィング
セクター別データベースおよび参考資料リポジトリ
Fact.MR社内の独自データベースおよび過去の市場データセット
サブスクリプション型データセットおよび有料情報源
ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
その他のデスクリサーチ情報源
専門家からの意見およびフィールドワーク(一次エビデンス)
主な手法
定性インタビューおよび専門家への意見聴取
定量調査および構造化データ収集
ハイブリッドアプローチ
一次データが活用される理由
フィールド調査手法
インタビュー
アンケート調査
フォーカスグループ
観察調査および現場調査
社会的・コミュニティ的交流
対象としたステークホルダー層
経営幹部
取締役
社長および副社長
研究開発・イノベーション責任者
技術専門家
各分野の専門家
科学者
医師およびその他の医療専門家
ガバナンス、倫理、およびデータ・スチュワードシップ
研究倫理
データの完全性および取り扱い
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
データの取得および取り込み
クリーニング、正規化、および検証
統合、三角測量、および分析
品質保証および監査証跡
市場の背景
市場のダイナミクス
推進要因
制約要因
機会
トレンド
シナリオ予測
楽観シナリオにおける需要
現実的なシナリオにおける需要
保守的なシナリオにおける需要
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
2021年から2025年までの世界市場分析および2026年から2036年までの予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比(YoY)成長トレンド分析
絶対額ベースの機会分析
2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品別)
はじめに/主な調査結果
製品別 過去市場規模(百万米ドル)分析(2021年~2025年)
製品別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
座標測定機
ブリッジ型座標測定機
自動車部品検査
精密製造の品質管理
ガントリー型座標測定機
大型航空宇宙部品の測定
重機検査
光学計測システム
ビジョン計測システム
電子部品の検査
半導体ウェーハの分析
レーザースキャニング計測システム
3D表面測定
X線およびコンピュータ断層撮影(CT)計測システム
産業用X線検査システム
非破壊検査の用途
鋳造欠陥の分析
コンピュータ断層撮影(CT)測定システム
内部形状検査
表面計測システム
表面粗さ測定システム
金属表面処理の品質管理
精密加工検査
輪郭測定システム
微細形状解析
ポータブル計測システム
ポータブルアーム測定システム
現場での製造検査
大型構造物の測定
ハンドヘルド3Dスキャンシステム
現場でのリバースエンジニアリング
校正およびゲージ計測システム
寸法校正システム
産業用機器の校正
品質保証業務
ゲージ測定システム
生産ラインの検証
製品別 Y対O対Y成長トレンド分析(2021年~2025年)
製品別絶対額市場機会分析(2026年~2036年)
用途別 2021年~2025年の世界市場分析および2026年~2036年の予測
はじめに/主な調査結果
2021年から2025年までの用途別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの用途別市場規模(現在および将来値、百万米ドル)の分析および予測
品質管理および保証
工程内品質検査
生産ラインのモニタリング
製造上の欠陥防止
最終製品検証
規制順守検査
顧客向け品質認証
寸法検査
精密部品測定
自動車部品の検証
航空宇宙部品の妥当性確認
大規模構造物の検査
造船における測定用途
リバースエンジニアリング
製品設計の複製
旧式部品の再構築
工業デザインの開発
試作開発の支援
3Dモデルの生成
非破壊検査
内部欠陥の検出
鋳造および溶接検査
構造的完全性の検証
材料組成分析
産業安全検査
積層造形(AM)の検証
3Dプリント部品の検査
積層精度の検証
複雑な形状の測定
積層造形プロセスの最適化
生産品質のモニタリング
用途別Y対Y成長トレンド分析(2021年~2025年)
用途別絶対市場規模(米ドル)の機会分析:2026年から2036年
最終用途別世界市場分析:2021年から2025年および予測:2026年から2036年
はじめに/主な調査結果
最終用途別過去市場規模(米ドル百万)の分析:2021年から2025年
最終用途別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
自動車産業
自動車メーカー
エンジン部品の検査
車体構造の測定
自動車部品サプライヤー
トランスミッション部品の検証
精密組立の検証
航空宇宙・防衛産業
航空機メーカー
機体寸法検査
エンジン部品の検証
防衛機器メーカー
兵器システムの測定
エレクトロニクス・半導体産業
半導体メーカー
ウェーハ検査システム
マイクロエレクトロニクスの測定
民生用電子機器メーカー
デバイス組立の検証
工業製造
金属加工企業
機械加工部品の検証
生産品質保証
重機メーカー
大型機器の測定
ヘルスケアおよび医療機器産業
医療機器メーカー
インプラントの寸法検査
手術器具の検証
製薬機器メーカー
精密機器の校正
最終用途別 Y-o-Y 成長トレンド分析(2021年~2025年)
最終用途別 絶対額(米ドル)の市場機会分析(2026年~2036年)
技術別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに/主な調査結果
技術別 2021年から2025年までの過去市場規模(百万米ドル)分析
技術別 2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
非接触測定技術
レーザースキャニングシステム
高速表面デジタル化
3D形状測定
光学イメージングシステム
ビジョンベースの検査
微小部品分析
接触測定技術
タッチプローブ測定システム
高精度寸法検査
複雑な形状の検証
接触式スキャニング技術
表面輪郭測定
イメージング技術
X線イメージングシステム
内部構造検査
欠陥検出アプリケーション
コンピュータ断層撮影(CT)システム
3D内部測定
データ分析技術
計測ソフトウェアプラットフォーム
測定データ処理
自動検査レポート作成
AIベースの計測分析
予測品質分析
自動化技術
ロボット計測システム
自動検査セル
生産ラインへの統合
インライン測定システム
リアルタイム工程監視
技術別 Y-to-Y 成長トレンド分析(2021年~2025年)
技術別 絶対額市場機会分析(2026年~2036年)
導入形態別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
はじめに/主な調査結果
導入形態別 過去市場規模(百万米ドル)の分析(2021年~2025年)
導入形態別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
インライン計測システム
生産ライン統合システム
連続製造検査
自動品質モニタリング
リアルタイム検査システム
プロセス最適化アプリケーション
欠陥防止業務
オフライン計測システム
実験室用計測システム
精密品質分析
プロトタイプ検証用途
品質管理室用システム
バッチ検査業務
ポータブル展開システム
オンサイト計測ソリューション
現場検査用途
保守・修理サポート
モバイル品質検査システム
大型構造物測定
自動検査セル
ロボット測定セル
大量生産検査
自動寸法検証
スマートファクトリー計測システム
コネクテッド生産環境
導入形態別前年比(Y-o-Y)成長トレンド分析(2021年~2025年)
導入形態別絶対的市場規模分析(2026年~2036年)
地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
はじめに
地域別 2021年から2025年までの過去市場規模(百万米ドル)分析
地域別 2026年から2036年までの現在の市場規模(百万米ドル)分析および予測
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析(2021年~2025年)および予測(2026年~2036年)、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル):市場分類別予測、2026年~2036年
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
ラテンアメリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
市場分類別市場規模(百万米ドル)の予測:2026年から2036年
国別
ブラジル
チリ
その他のラテンアメリカ諸国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年、国別
市場分類別 市場規模(百万米ドル)の過去推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東欧市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別過去市場規模(百万米ドル)の傾向分析、2021年~2025年
市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
南アジアおよび太平洋地域市場分析 2021年~2025年および2026年~2036年の予測、国別
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
中東・アフリカのその他の地域
製品別
用途別
最終用途別
技術別
導入形態別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
導入形態別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
スペイン
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
中国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
日本
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
韓国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
導入形態別
ロシア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ポーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
ハンガリー
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
導入形態別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
導入形態別
競合分析
競合の詳細分析
Hexagon AB
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
カール・ツァイスAG
FAROテクノロジーズ
KLAコーポレーション
ニコン株式会社
ミツトヨ株式会社
JENOPTIK AG
キーエンス株式会社
ノードソン・コーポレーション
AccuScan
Creaform
ベイカー・ヒューズ社
前提条件および使用された略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:技術別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:導入形態別世界市場規模(百万米ドル)予測、2021年~2036年
表7:国別北米市場規模(百万米ドル)予測、2021年~2036年
表8:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表9:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表10:最終用途別北米市場規模(百万米ドル)予測、2021年~2036年
表11:技術別北米市場規模(百万米ドル)予測、2021年~2036年
表12:北米市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表13:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
表14:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
表15:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
表16:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表17:ラテンアメリカ市場規模 (百万米ドル)技術別予測、2021年から2036年
表18:ラテンアメリカ市場規模(百万米ドル)導入形態別予測、2021年から2036年
表19:西ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表20:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表21:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表22:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表23:西ヨーロッパの市場規模(百万米ドル)の技術別予測(2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表25:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
表26:東ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表27:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表28:東ヨーロッパ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表29:東ヨーロッパ市場規模(百万米ドル)の技術別予測、2021年~2036年
表30:東ヨーロッパ市場規模(百万米ドル)の導入形態別予測、2021年~2036年
表31:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表32:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表33:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表34:東アジアの市場規模(百万米ドル)の最終用途別予測、2021年から2036年
表35:東アジアの市場規模 (百万米ドル)の技術別予測(2021年~2036年)
表36:東アジアの市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
表37:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表39:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表40:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:南アジア・太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表42:南アジア・太平洋地域の市場規模(百万米ドル)の予測(導入形態別、2021年~2036年)
表43:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表44:中東・アフリカ地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表45:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表46:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(百万米ドル)の導入形態別予測(2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別世界市場の魅力度分析
図12:技術別世界市場シェアおよびBPS分析(2026年および2036年)
図13:技術別世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:導入形態別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:導入形態別世界市場の前年比成長率比較(2026年~2036年)
図17:導入形態別の世界市場の魅力度分析
図18:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図19:地域別の世界市場の前年比成長率比較(2026年~2036年)
図20:地域別の世界市場の魅力度分析
図21:北米市場における増分ドル機会(2026年~2036年)
図22:ラテンアメリカ市場における増分ドル機会(2026年~2036年)
図23:西ヨーロッパ市場における増分ドル機会(2026年~2036年)
図24:東ヨーロッパ市場における追加収益機会(ドルベース)、2026年から2036年
図25:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
図26:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年から2036年
図27:中東・アフリカ市場における増分ドル機会(2026年~2036年)
図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図29:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図30:北米市場における製品別前年比成長率の比較(2026年~2036年)
図31:北米市場における製品別の市場魅力度分析
図32:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図33: 用途別北米市場の前年比成長率比較(2026年~2036年)
図34:用途別北米市場の魅力度分析
図35:最終用途別北米市場のシェアおよびBPS分析(2026年および2036年)
図36:最終用途別北米市場の前年比成長率比較(2026年~2036年)
図37:用途別北米市場の魅力度分析
図38:技術別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図39:技術別北米市場の前年比成長率比較(2026年~2036年)
図40:技術別北米市場の魅力度分析
図41:導入形態別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:導入形態別北米市場の前年比成長率比較(2026年~2036年)
図43:導入形態別北米市場の魅力度分析
図44: 国別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図45:製品別ラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
図46:製品別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図47:製品別ラテンアメリカ市場の魅力度分析
図48:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図49:用途別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
図50:用途別ラテンアメリカ市場の魅力度分析
図51:ラテンアメリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図52:ラテンアメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図53:ラテンアメリカ市場における最終用途別の市場魅力度分析
図54:ラテンアメリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図55:ラテンアメリカ市場における技術別前年比成長率の比較(2026年から2036年)
図56:技術別ラテンアメリカ市場の魅力度分析
図57:導入形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図58:導入形態別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図59:ラテンアメリカ市場における導入形態別の魅力度分析
図60:西ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における製品別の市場シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における製品別の市場魅力度分析
図64:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図66:西ヨーロッパ市場における用途別の市場魅力度分析
図67:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図69:西ヨーロッパ市場における最終用途別の市場魅力度分析
図70:西ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における技術別の前年比成長率比較( 2026年から2036年
図72:西ヨーロッパ市場における技術別魅力度分析
図73:西ヨーロッパ市場における導入形態別の市場シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における導入形態別の前年比成長率比較(2026年から2036年)
図75:西ヨーロッパ市場における導入形態別の市場魅力度分析
図76:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図79:製品別東ヨーロッパ市場の魅力度分析
図80:用途別東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図81:用途別東ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図82:用途別東ヨーロッパ市場の魅力度分析
図83:東欧市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図84:東欧市場における最終用途別の前年比成長率比較(2026年~2036年)
図85:東欧市場における最終用途別の市場魅力度分析
図86:東欧市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図87:東欧市場における技術別の前年比成長率比較(2026年~2036年)
図88:東欧市場における技術別魅力度分析
図89:東欧市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図90:東欧市場における導入形態別の前年比成長率比較(2026年~2036年)
図91:東欧市場における導入形態別魅力度分析
図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における製品別の市場魅力度分析
図96:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図98:東アジア市場における用途別魅力度分析
図99:東アジア市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における最終用途別前年比成長率の比較(2026年~2036年)
図101:東アジア市場における最終用途別の魅力度分析
図102:東アジア市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図103:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
図104:技術別東アジア市場の魅力度分析
図105:導入形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図106:導入形態別東アジア市場の前年比成長率比較(2026年~2036年)
図107:東アジア市場における導入形態別の魅力度分析
図108:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図109:南アジア・太平洋市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
図111:南アジア・太平洋市場における製品別の市場魅力度分析
図112:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図113:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図114:南アジア・太平洋市場における用途別の市場魅力度分析
図115:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図116: 南アジア・太平洋市場:最終用途別前年比成長率比較(2026年~2036年)
図117:南アジア・太平洋市場:最終用途別の市場魅力度分析
図118:南アジア・太平洋市場:技術別市場価値シェアおよびBPS分析(2026年および2036年)
図119:南アジア・太平洋市場:技術別前年比成長率比較( 2026年から2036年
図120:南アジア・太平洋市場における技術別魅力度分析
図121:南アジア・太平洋市場における導入形態別市場価値シェアおよびBPS分析(2026年および2036年)
図122:南アジア・太平洋市場における導入形態別前年比成長率比較(2026年から2036年)
図123:南アジア・太平洋地域の市場魅力度分析(導入形態別)
図124:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
図125:中東・アフリカ市場の市場シェアおよびBPS分析(製品別、2026年および2036年)
図126:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図127:中東・アフリカ市場における製品別の市場魅力度分析
図128:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図129:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図130:中東・アフリカ市場における用途別の市場魅力度分析
図131:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図133:中東・アフリカ市場における最終用途別の市場魅力度分析
図134:中東・アフリカ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年から2036年)
図136:中東・アフリカ市場における技術別市場魅力度分析
図137:中東・アフリカ市場における導入形態別の市場価値シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における導入形態別の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における導入形態別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









