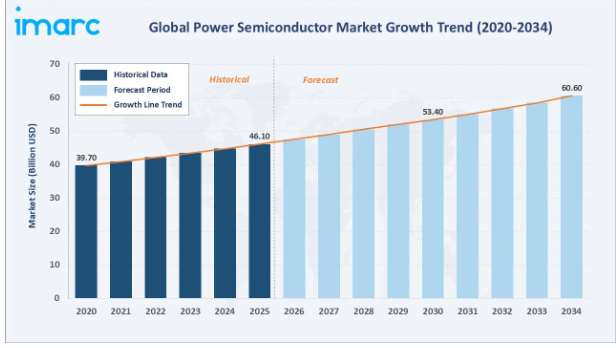
2020年から2034年にかけての世界のパワー半導体市場の成長軌道は、電気自動車、再生可能エネルギー用インバーター、産業用モーター駆動装置、および次世代データセンターの電力供給からの持続的な需要に支えられ、着実な上昇を示しています。
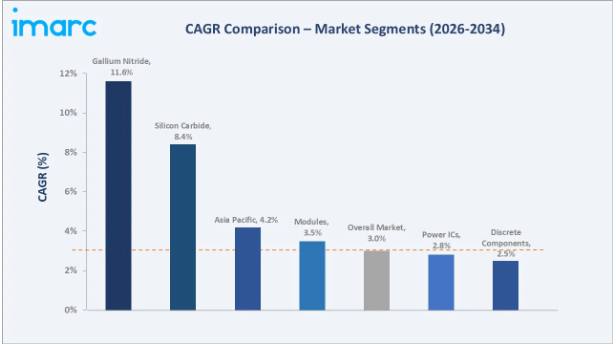
セグメント別の年平均成長率(CAGR)のベンチマークを見ると、2034年までの世界パワー半導体市場の予測において、窒化ガリウム(GaN)および炭化ケイ素(SiC)が最も急成長するカテゴリーとして浮上しており、業界全体の平均成長率である3.00%を大幅に上回っています。
エグゼクティブサマリー
ワイドバンドギャップ(WBG)材料が成熟したシリコンプラットフォームからシェアを奪い始めていることから、世界のパワー半導体市場は構造的な変化を遂げつつあります。2025年の市場規模は461億米ドルと評価されており、2034年までに年平均成長率(CAGR)3.00%で606億米ドルに達すると予測されています。電気自動車の電動化、再生可能エネルギーの拡大、およびデータセンターの電力供給は、2034年までの間、最も強力な複数年にわたる成長の牽引役となります。
2025年時点で、シリコン/ゲルマニウムは材料シェアの63.5%を占めており、これは民生用、産業用、および従来の自動車用途におけるその優位性を反映しています。炭化ケイ素(SiC:21.4%)と窒化ガリウム(GaN:15.1%)は急速に拡大しており、EVのパワートレイン、急速充電インフラ、高効率データセンター用電源に牽引され、2034年までにSiCは約8.4%、GaNは11.6%のCAGRで成長すると予測されています。
パワー集積回路は、世界売上高の44.8%を占め、部品需要を牽引しており、次いでディスクリートデバイス(31.6%)、モジュール(23.6%)が続きます。アジア太平洋地域は、中国のエレクトロニクス製造規模、日本および韓国の自動車用半導体、台湾のファウンドリ基盤に支えられ、2025年には売上高シェア51.9%を占め、世界の需要を支える中核となっています。欧州(18.7%)と北米(17.6%)がこれに続き、産業用および自動車の電動化プログラムが牽引役となっています。短期的な在庫の周期性はあるものの、2034年にかけてパワー半導体市場の展望は引き続き明るいものと見込まれています。
上記のデータを裏付ける主な分析結果:
2025年のシリコン/ゲルマニウムの63.5%という圧倒的なシェアは、民生用電子機器、産業用モーター駆動装置、および従来の自動車プラットフォームにおいて、コスト効率に優れた成熟した技術であることを反映しています。世界中で導入されているパワースイッチングインフラの90%以上は、依然としてシリコンベースのデバイスで稼働しています。
SiCの21.4%とGaNの15.1%を合わせたシェア: 世界の半導体業界は力強い成長サイクルにあり、総売上高は2024年の6,305億米ドルから2025年には7,917億米ドルに達すると見込まれており、主要なエンドマーケット全体での堅調な需要を反映しています。四半期ごとの勢いも引き続き堅調で、第4四半期の売上高は2,366億米ドルに達し、2025年12月の月間売上高は789億米ドルを記録しました。業界の年間売上高は2026年までに1兆米ドルに迫ると予測されており、これは先進技術と応用分野の拡大によって牽引される構造的な上昇サイクルを裏付けています。
パワーICの44.8%というシェアは、スマートフォン、ノートパソコン、自動車用ECU、産業用コントローラ向けに供給されるパワーマネジメントIC(PMIC)およびゲートドライバによって支えられています。世界のPMIC出荷台数は、民生用電子機器、自動車、産業用アプリケーションにおける堅調な需要に牽引され、2024年には数十億台規模に達しました。その生産および消費の相当な割合をアジア太平洋地域が占めています。
アジア太平洋地域が世界シェアの51.9%を占めることは、中国のEV製造における主導的立場、日本の自動車用半導体産業の規模(東芝、三菱、ROHM、ルネサス)、韓国の家電産業基盤、そして台湾のウェハーファウンドリ業界における優位性(TSMC、ヴァンガード、PSMC)を反映しています。自動車業界は、最も急成長している最終用途産業であり、2025年にはパワー半導体の需要の30%以上を占める見込みです。国際エネルギー機関(IEA)によると、2024年の世界のプラグイン電気自動車の販売台数は1,700万台を突破しており、従来の内燃機関(ICE)車に比べて5~10倍のパワー半導体が必要とされています。上位5社のシェア(インフィニオン、STマイクロエレクトロニクス、オンセミ、テキサス・インスツルメンツ、三菱電機)は、2024年の世界のパワー半導体売上高のほぼ半分を占めると推定されており、競争構造は適度に集中していることが示されています。
世界のパワー半導体市場の概要
パワー半導体とは、幅広い電圧、電流、周波数範囲において、電力を効率的にスイッチング、変換、制御するように設計された特殊な電子デバイスです。世界市場には、ディスクリートデバイス(MOSFET、IGBT、ダイオード、サイリスタ)、パワーモジュール、およびパワー集積回路(PMIC、ゲートドライバ、レギュレータ)が含まれます。
製品材料には、従来のシリコンやゲルマニウムに加え、炭化ケイ素(SiC)や窒化ガリウム(GaN)などの新興のワイドバンドギャップ基板が含まれます。用途は、自動車、産業用、民生用電子機器、電力・エネルギー、IT・通信、軍事・航空宇宙、その他の分野に及びます。
この業界は、エネルギー効率、電動化、デジタルトランスフォーメーションが交差する領域で展開されています。マクロ経済的な推進要因としては、EVの普及加速(2024年には世界で1,700万台以上のプラグインEVが販売される見込み)、IRENAによると2024年に560GWを超える再生可能エネルギー設備が追加されること、2024年に22億件以上の接続をカバーする5Gの展開、そしてAIコンピューティングに牽引されるデータセンターの電力密度の向上が挙げられます。米国の「CHIPS・科学法」、EUの「チップ法」、中国の半導体自給自足プログラムといった政策面の追い風により、2034年までの世界的な生産能力への投資構造が再構築されつつあります。
市場の推進要因
- 電気自動車(EV)および自動車の電動化:国際エネルギー機関(IEA)によると、2024年の世界のプラグインEV販売台数は1,700万台を超えました。EV 1台あたりのパワー半導体使用量は450~750米ドルであるのに対し、従来の内燃機関(ICE)車では80~100米ドルにとどまるため、2034年にかけて自動車分野は最大の成長の柱となります。
- 再生可能エネルギーと送電網の近代化:IRENAによると、2024年の世界の再生可能エネルギー設備容量の増加分は560GWを超えました。太陽光発電用インバーター、風力発電用コンバーター、およびグリッド規模のエネルギー貯蔵システムが、高電圧パワー半導体の持続的な需要を牽引しています。
- 5Gおよびデータセンターの電力スケール拡大:AIサーバーの導入により、データセンターのラックあたりの電力密度は、従来の8~12 kWから50 kW以上にまで高まっています。GaNおよびSiCデバイスを用いた高効率な電力供給が不可欠となっており、データセンター向けパワー半導体の売上高は、2030年まで年平均成長率(CAGR)が10%台後半で伸びると見込まれています。
- 産業用オートメーションおよびモータードライブ:世界の産業用モータードライブの出荷台数は、製造業やエネルギー集約型産業全体にわたる堅調な需要を反映して、かなりの規模に達しています。同時に、IGBTや炭化ケイ素(SiC)ベースのモジュールが従来のシリコンプラットフォームに取って代わる傾向が強まっており、EUのエコデザイン指令や米国エネルギー省の基準など、厳格化する規制に沿った、よりエネルギー効率の高い運用が可能になっています。
民生用電子機器、USB-PD急速充電器、およびワイヤレス充電アプリケーションが、さらなる需要を牽引しています。2025年にかけて、主要OEMメーカーが提供するハイエンドのスマートフォンやノートパソコンに搭載される高出力(65W~140W)の急速充電器において、GaN統合パワーステージが主流になりつつあります。
市場の制約
SiCおよびGaNのサプライチェーン上の制約:SiC基板の供給は依然として逼迫しており、主要なウェーハサプライヤーであるWolfspeed、Coherent、SiCrystalでは、数四半期に及ぶリードタイムが発生しています。200mm SiCウェーハへの移行はまだ完全に拡大しておらず、2026年にかけてデバイスのコストダウン曲線を制限する要因となっています。
高い研究開発費およびファブ設備投資:半導体製造コストはウェーハサイズによって大きく異なり、200mmファブは通常、設備投資が少なくて済みますが、300mmファブは、高度な設備、自動化、およびプロセスの複雑さにより、初期投資が大幅に高くなります。この資本集約度の急激な上昇は、参入障壁を高め、投資回収期間を長期化させるため、資本力のある大手企業のみが参入できる状況となっています。在庫の周期性:2023年から2024年にかけての自動車および産業用在庫の調整により、ベンダーの売上高は一時的に圧迫されました。インフィニオン、STマイクロエレクトロニクス、オンセミはいずれも、顧客が過剰な流通在庫を消化する中、2024年第4四半期および2025年上半期において、短期的な売上高の圧迫を報告しています。輸出規制および地政学的コンプライアンス:米国、EU、および日本による、特定のパワーデバイス技術を含む先端半導体に対する輸出規制により、コンプライアンス上の負担が増大しています。中国本土への出荷に関する輸出許可要件は、世界をリードする主要ベンダーの供給計画に影響を及ぼしています。
市場の機会
- 800V EVアーキテクチャ:OEM各社が800V EVプラットフォーム(ポルシェ・タイカン、ヒュンダイE-GMP、キアEV6、ルーシッド・エア)へ移行していることで、SiCの採用が加速しています。800Vパワートレインは、急速充電、ケーブル重量の低減、効率の向上を可能にし、2030年にかけて高品質なSiCデバイスの市場機会を牽引しています。
- データセンターおよびAI電源におけるGaN:AIサーバー向けの48V-12Vおよび48Vダイレクト・ポイント・オブ・ロード・コンバータに採用されるGaN FETは、数十億ドル規模の新興市場機会を形成しています。マイクロソフト、グーグル、AWSをはじめとする主要なハイパースケーラー各社は、次世代ラックアーキテクチャ向けのGaN設計の検証を進めています。
市場の課題
- 設計導入サイクルの複雑さ:シリコンIGBTからSiC MOSFETへの移行には、ゲートドライバ、熱管理、およびパッケージングの再設計が必要です。設計導入サイクルは18~30ヶ月に及ぶ場合があり、性能上の利点が明らかであっても、広範な採用を遅らせる要因となっています。
- 信頼性および認定基準:新しいSiCおよびGaNデバイスに対する自動車用AEC-Q101認定は依然として厳格であり、ティア1サプライヤーは、大規模生産へのコミットメントを行う前に、実地で実証された信頼性を求めています。これにより、新製品の商用化までの期間が長期化しています。
- 人材およびエンジニアリング面のボトルネック:SEMIの推計によると、2030年までに世界の半導体業界では30万人以上のエンジニアが不足すると見込まれています。特にパワーエレクトロニクスの設計人材が不足しており、エンド市場の需要が許す限り迅速にSiCおよびGaN製品のロードマップを拡大するというベンダーの能力を制限しています。
1. ワイドバンドギャップ材料の急速な普及
炭化ケイ素(SiC)は、中核的なワイドバンドギャップ技術として急速に普及を続けており、市場の勢いにより、この10年の終わりまで大幅な拡大が見込まれています。同時に、GaNパワーデバイスも、急速充電アダプターや高周波パワーエレクトロニクスなどの用途に牽引され、前年比で力強い成長を遂げています。全体として、ワイドバンドギャップ材料は、特に自動車の電動化や先進的な電源アプリケーションにおいて、初期導入段階からより広範な商用展開へと移行しつつあります。
2. 200mm SiCウェハへの移行
業界では、150mmから200mmのSiC基板への移行が進んでいます。ニューヨークにあるWolfspeed社のモホークバレー工場や、フランスにおけるSTマイクロエレクトロニクスとソイテックの提携は、2025年から2027年にかけての商業生産開始を目標とした、200mm生産能力構築の旗艦プロジェクトです。
3. 800V EVパワートレインの標準化
ポルシェ、ヒュンダイ・キア、ルーシッド、および新興の中国EVブランドを含む、世界をリードするOEM各社は、800Vの電気アーキテクチャを標準化しています。800Vプラットフォームは充電時間を短縮し、効率を向上させ、SiCの耐電圧上の利点を最大限に活用することで、プレミアムセグメントのデバイスの平均販売価格(ASP)を押し上げ、複数年にわたる供給量の確約をもたらしています。
4. 高効率電源におけるGaNの採用
GaN FETの採用は、65W~240Wの民生用急速充電器、48Vサーバー用電源供給、および太陽光発電用マイクロインバーターにおいて加速しています。Navitas Semiconductor、GaN Systems(2023年にインフィニオンに買収)、およびInnoscienceは、GaNの生産能力を積極的に拡大しており、これにより単価の低下と商用化の普及を促進しています。
5. 統合型およびインテリジェント・パワー・モジュール
インテリジェント・パワー・モジュール(IPM)およびシステム・イン・パッケージ(SiP)による統合が、シェアを拡大しています。ゲートドライバ、保護回路、センシング、パワースイッチングを単一のモジュールに統合することで、システム設計が簡素化され、基板スペースが削減されます。特に、産業用モータードライブやEV用補助インバータにおいて、その採用が急速に広がっています。
パワー半導体業界の技術動向
シリコンIGBTおよびスーパージャンクションMOSFET
IGBTおよびスーパージャンクションMOSFETは、中電圧(600V~1700V)のパワースイッチングにおいて、依然として主力技術としての地位を維持しています。インフィニオン、三菱電機、富士電機が提供する第7世代IGBTは、スイッチング損失の低減と電流密度の向上を実現しており、コスト重視のアプリケーションにおいてSiCに対する競争力を維持しています。スーパージャンクションMOSFETは、500V~900Vの産業用およびサーバー用電源分野で主流となっています。
炭化ケイ素(SiC)MOSFETおよびショットキーダイオード
SiC MOSFETは、シリコン製同等品と比較して、スイッチング損失が3~5分の1に低減され、スイッチング周波数が5~10倍高速です。自動車用認定済みの1200Vおよび1700V SiCデバイスは、EVのトラクションインバータ、車載充電器、およびDC急速充電において標準となっています。2025年時点で、Wolfspeed、STMicroelectronics、インフィニオン、onsemi、およびROHMがSiCデバイスの主要サプライヤーとなります。
窒化ガリウム(GaN)FET
GaN-on-siliconおよびGaN-on-SiCプラットフォームは、1 MHzを超えるスイッチング速度を実現し、民生用急速充電器、データセンターの48V電源供給、およびLiDARの分野で勢いを増しています。インフィニオンによる2023年のGaN Systems買収と、STマイクロエレクトロニクスのフランス拠点のGaNファブは、2027年にかけて生産能力への投資が加速することを示唆しています。
インテリジェント・パワー・モジュールおよびパッケージング
インテリジェント・パワー・モジュールは、パワースイッチに加え、ゲートドライバ、保護回路、センシング機能を統合しています。ダイレクトボンデッド・カッパー(DBC)、アクティブメタル・ブレージング(AMB)、銀焼結などの先進的なパッケージング技術により、自動車および産業用アプリケーションにおけるSiCや大電流IGBTモジュールの設計に不可欠な、より高い熱性能が実現されています。
市場セグメンテーション分析
IMARC Groupは、世界のパワー半導体市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、材料およびコンポーネントに基づいて分類されています。
材料別
2025年時点で、シリコン/ゲルマニウムは63.5%のシェアを占め、世界のパワー半導体市場の材料セグメントをリードしています。シリコンは、その成熟した供給基盤、コスト効率、および幅広い設計採用実績により、民生用電子機器、従来の自動車、産業用モーター駆動、および汎用スイッチング用途において、依然として支配的なプラットフォームとなっています。第7世代IGBTおよびスーパージャンクションMOSFETは、600V~1700Vの範囲において、ワイドバンドギャップの代替品に対するシリコンの競争力を引き続き維持しています。
炭化ケイ素(SiC)は、世界の材料需要の21.4%を占めており、2番目に成長が速い材料セグメントであり、2034年まで年平均成長率(CAGR)8.4%で拡大すると推定されています。Yole Groupによると、SiC市場は、車載充電器やDC急速充電ステーションの普及により、2031年には140億米ドルを超えると予想されています。窒化ガリウム(GaN)は15.1%のシェアを占めており、高効率電源、民生用急速充電器、および48Vデータセンターの電源アーキテクチャへの採用に牽引され、年平均成長率(CAGR)11.6%で、全体として最も急速に成長している材料です。
コンポーネント別
2025年には、パワー集積回路(PMIC)がコンポーネント別セグメントの44.8%を占め、世界売上高の大部分を占めています。このセグメントの大部分は、パワーマネジメントIC(PMIC)、ゲートドライバ、DC-DCレギュレータ、および組み込み型電源コントローラで構成されており、スマートフォン、ノートパソコン、自動車用ECU、産業用コントローラ、IoTデバイスなどに搭載されています。世界のPMIC出荷台数は、民生用電子機器、自動車、産業用アプリケーションにおける堅調な需要に牽引され、2024年には数十億台規模に達し、アジア太平洋地域が世界出荷台数の大きな割合を占めています。
ディスクリートデバイスは世界需要の31.6%を占めており、MOSFET、IGBT、ダイオード、サイリスタ、整流器などが含まれます。ディスクリートデバイスの需要は、民生用急速充電アダプター、産業用SMPS、および自動車用ボディエレクトロニクスによって支えられています。モジュールは市場の23.6%を占めており、2034年までの年間平均成長率(CAGR)が3.5%と推定される、最も急成長している部品カテゴリーです。IGBTおよびSiCベースのモジュールは、EV用トラクションインバータ、太陽光発電用インバータ、風力発電用コンバータ、産業用モータードライブにおいて急速に普及が進んでおり、これらの分野では、統合型モジュールアーキテクチャが優れた放熱性能と信頼性を発揮しています。
2025年には、アジア太平洋地域が世界の売上高シェアの51.9%を占め、他のどの地域よりも圧倒的に大きなシェアを占めています。中国は、世界をリードするEV生産(中国自動車工業協会(CAAM)によると、2024年の新エネルギー車(NEV)販売台数は1,100万台以上)、拡大する太陽光発電製造(世界のPVモジュール供給量の80%以上)、そして国が支援する半導体の自給自足プログラムにより、市場の中心となっています。日本のIDM(東芝、三菱電機、富士電機、ROHM、ルネサス)が世界のIGBTおよびSiCモジュールの供給をリードする一方、韓国の民生用電子機器産業と台湾のファウンドリ基盤(TSMC、ヴァンガード)が、この地域のエコシステムを構成しています。
また、アジア太平洋地域は2034年まで年平均成長率(CAGR)4.2%と推定され、最も急速に成長する地域になると予測されています。インドでは、「セミコン・インディア・プログラム」に基づく半導体推進策が進められており、2024年までに1.6ラク・クローレを超えるファブおよびATMPへの投資が承認されており、新たな国家的な成長エンジンとなっています。マイクロンのサナンドATMP施設やタタ・エレクトロニクスのドレラ・ファブは、2027年にかけて段階的に稼働開始が予定されている旗艦プロジェクトです。
欧州は、ドイツの自動車用半導体分野におけるリーダーシップ(インフィニオン、ボッシュ)、STマイクロエレクトロニクスの多国にまたがる事業展開、およびNXPの自動車用プロセッサ基盤に支えられ、世界売上高の18.7%を占めています。2023年9月に承認され、430億ユーロの官民資金が投入される「EUチップ法」は、ESMCのドレスデン工場(TSMC主導)や、インフィニオンのマレーシア・クリムおよびオーストリア・フィラッハへの投資など、地域的な生産能力の拡大を加速させています。
北米は世界売上高の17.6%を占めており、米国の「CHIPS法」による資金(527億米ドルのプログラム)がその基盤となっています。テキサス・インスツルメンツ、オンセミ、ウルフスピード、マイクロチップ各社は米国での製造規模を拡大しており、ウルフスピードのモホーク・バレー工場は世界初の完全自動化された200mm SiCファブとなっています。データセンターのAI電力需要、EVの成長、および軍事・航空宇宙用途が、プレミアム製品の成長を支えています。
ラテンアメリカは世界需要の6.4%を占めており、メキシコの自動車組立拠点やブラジルの産業用電子機器拠点が牽引役となっています。USMCA(米国・メキシコ・カナダ協定)に基づくニアショアリングが、メキシコのティア1自動車部品サプライヤーにおける半導体需要を牽引しています。中東・アフリカ地域は5.4%を占めており、サウジアラビアの「ビジョン2030」による産業多角化、UAEのデータセンター拡張(Khazna、G42)、および南アフリカ、エジプト、モロッコにおける新興のエレクトロニクス製造イニシアチブが牽引役となっています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のパワー半導体市場
5.1 市場の概要
5.2 市場動向
5.3 新型コロナウイルス(COVID-19)の影響
5.4 市場予測
6 コンポーネント別市場内訳
6.1 ディスクリート
6.1.1 市場動向
6.1.2 市場予測
6.2 モジュール
6.2.1 市場動向
6.2.2 市場予測
6.3 パワー集積回路
6.3.1 市場動向
6.3.2 市場予測
7 材料別市場内訳
7.1 シリコン/ゲルマニウム
7.1.1 市場動向
7.1.2 市場予測
7.2 炭化ケイ素(SiC)
7.2.1 市場動向
7.2.2 市場予測
7.3 窒化ガリウム(GaN)
7.3.1 市場動向
7.3.2 市場予測
8 最終用途産業別の市場内訳
8.1 自動車
8.1.1 市場動向
8.1.2 市場予測
8.2 民生用電子機器
8.2.1 市場動向
8.2.2 市場予測
8.3 産業用
8.3.1 市場の動向
8.3.2 市場予測
8.4 電力・エネルギー
8.4.1 市場の動向
8.4.2 市場予測
8.5 IT・通信
8.5.1 市場の動向
8.5.2 市場予測
8.6 軍事・航空宇宙
8.6.1 市場の動向
8.6.2 市場予測
8.7 その他
8.7.1 市場の動向
8.7.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 インフィニオン・テクノロジーズAG
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.2 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよびイベント
14.3.2 STマイクロエレクトロニクスNV
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.2 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 ON Semiconductor Corporation
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.2 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 テキサス・インスツルメンツ社
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.2 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 三菱電機株式会社
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.2 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよび出来事
14.3.6 東芝株式会社
14.3.6.1 事業概要
14.3.6.2 提供製品
14.3.6.2 事業戦略
14.3.6.4 SWOT分析
14.3.6.5 主なニュースおよびイベント
14.3.7 ローム株式会社
14.3.7.1 事業概要
14.3.7.2 提供製品
14.3.7.2 事業戦略
14.3.7.4 SWOT分析
14.3.7.5 主なニュースおよび出来事
14.3.8 NXP Semiconductors NV
14.3.8.1 事業概要
14.3.8.2 提供製品
14.3.8.2 事業戦略
14.3.8.4 SWOT分析
14.3.8.5 主なニュースおよび出来事
14.3.9 ルネサス エレクトロニクス株式会社
14.3.9.1 事業概要
14.3.9.2 提供製品
14.3.9.2 事業戦略
14.3.9.4 SWOT分析
14.3.9.5 主なニュースおよびイベント
14.3.10 富士電機株式会社
14.3.10.1 事業概要
14.3.10.2 取り扱い製品
14.3.10.2 事業戦略
14.3.10.4 SWOT分析
14.3.10.5 主なニュースおよびイベント
14.3.11 株式会社日立製作所
14.3.11.1 事業概要
14.3.11.3 提供製品
14.3.11.3 事業戦略
14.3.11.4 SWOT分析
14.3.11.5 主なニュースおよび出来事
14.3.12 マイクロチップ・テクノロジー社
14.3.12.1 事業概要
14.3.12.2 提供製品
14.3.12.2 事業戦略
14.3.12.4 SWOT分析
14.3.12.5 主なニュースおよび出来事
14.3.13 ブロードコム社
14.3.13.1 事業概要
14.3.13.2 提供製品
14.3.13.2 事業戦略
14.3.13.4 SWOT分析
14.3.13.5 主なニュースおよび出来事
14.3.14 Vishay Intertechnology Inc.
14.3.14.1 事業概要
14.3.14.2 提供製品
14.3.14.2 事業戦略
14.3.14.4 SWOT分析
14.3.14.5 主なニュースおよび出来事
14.3.15 ABB
14.3.15.1 事業概要
14.3.15.2 提供製品
14.3.15.2 事業戦略
14.3.15.4 SWOT分析
14.3.15.5 主なニュースおよびイベント
図表一覧
図1:世界:パワー半導体市場:主な推進要因と課題
図2:世界:パワー半導体市場:売上高(10億米ドル)、2020年~2025年
図3:世界:パワー半導体市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:パワー半導体市場:構成部品別内訳
(%)、2025年
図5:世界:パワー半導体市場:材料別内訳(%)、2025年
図6:世界:パワー半導体市場:最終用途産業別内訳(%)、2025年
図7:世界:パワー半導体市場:地域別内訳(%)、2025年
図8:世界:パワー半導体(ディスクリート)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:パワー半導体(ディスクリート)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:パワー半導体(モジュール)市場:売上高 (百万米ドル)、2020年および2025年
図11:世界:パワー半導体(モジュール)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:パワー半導体(パワー集積回路)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:パワー半導体(パワー集積回路)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:パワー半導体(シリコン/ゲルマニウム)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:パワー半導体(シリコン/ゲルマニウム)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:パワー半導体(炭化ケイ素-SiC)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:パワー半導体(炭化ケイ素-SiC)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:パワー半導体(窒化ガリウム-GaN)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:パワー半導体(窒化ガリウム-GaN)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:パワー半導体(自動車)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:パワー半導体(自動車用)市場の予測:売上高(百万米ドル)、2026年~2034年
図22:世界:パワー半導体(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:パワー半導体(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:パワー半導体(産業用)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:パワー半導体(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:パワー半導体(電力・エネルギー)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:パワー半導体(電力・エネルギー)市場予測:売上高
(単位:百万米ドル)、2026年~2034年
図28:世界:パワー半導体(IT・通信)市場:売上高(単位:百万米ドル)、2020年および2025年
図29:世界:パワー半導体(IT・通信)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図30:世界:パワー半導体(軍事・航空宇宙)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:パワー半導体(軍事・航空宇宙)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:パワー半導体(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図33: 世界:パワー半導体(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図34:北米:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図35:北米:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図36:米国:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図37:米国:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図38:カナダ:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図39:カナダ:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図40:アジア太平洋地域:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図41:アジア太平洋地域:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図42:中国:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図43:中国:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図44:日本:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図45:日本:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図46:インド:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図47:インド:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図48:韓国:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図49:韓国:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図50:オーストラリア:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図51:オーストラリア:パワー半導体市場の予測:売上高
(単位:百万米ドル)、2026年~2034年
図52:インドネシア:パワー半導体市場:売上高(単位:百万米ドル)、2020年および2025年
図53:インドネシア:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図54:その他:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図55:その他:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図56:欧州:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図57:欧州:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図58:ドイツ:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図59:ドイツ:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図60:フランス:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図61:フランス:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図62:英国:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図63:英国:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図64:イタリア:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図65:イタリア:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図66:スペイン:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図67:スペイン:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図68:ロシア:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図69:ロシア:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図70:その他:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図71:その他:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図72:ラテンアメリカ:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図73:ラテンアメリカ:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図74:ブラジル:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図75:ブラジル:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図76:メキシコ:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図77:メキシコ:パワー半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図78:その他:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図79:その他:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図80:中東・アフリカ:パワー半導体市場:売上高(百万米ドル)、2020年および2025年
図81:中東・アフリカ:パワー半導体市場:国別内訳(%)、2025年
図82:中東・アフリカ:パワー半導体市場予測:売上高(百万米ドル)、2026年~2034年
図83:世界:パワー半導体産業:SWOT分析
図84:世界:パワー半導体産業:バリューチェーン分析
図85:世界:パワー半導体産業:ポーターの5つの力分析
表一覧
表1:世界:パワー半導体市場:主要な業界動向、2025年および2034年
表2:世界:パワー半導体市場予測:コンポーネント別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:パワー半導体市場予測:材料別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:パワー半導体市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:パワー半導体市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:パワー半導体市場:競争構造
表7:世界:パワー半導体市場:主要企業









