コンデンシングユニット市場の分析:
- 市場の成長と規模: 冷却・冷凍ソリューションへの需要の高まりにより、コンデンシングユニット市場は緩やかな成長を遂げています。
- 主な市場推進要因: 主な推進要因としては、食品小売業界における高効率な冷却ソリューションの利用拡大や、環境規制に後押しされた環境に優しい冷媒への移行などが挙げられます。
- 技術の進歩: インバーター技術の開発、スマートかつコネクテッドなコンデンシングユニットの開発、および環境に優しい冷媒の導入において、継続的な進歩が見られます。これらの革新により、コンデンシングユニットのエネルギー効率、制御性、および持続可能性が向上しています。
- 産業分野での用途: コンデンシングユニットは、住宅、商業、産業など様々な分野で活用されており、特に空調、冷凍、ヒートポンプの分野で大きな存在感を示しています。
- 主な市場動向: 注目すべき動向としては、地球温暖化係数(GWP)の低い冷媒の採用、インバーター駆動型ユニットへの移行、およびヒートポンプセグメントの成長が挙げられます。
- 地域別動向: アジア太平洋地域は、その市場規模、技術の急速な普及、および食品・飲料(F&B)セクターにおける効率的な冷蔵需要の増加により、市場を牽引しています。しかし、北米では、商業および住宅分野における高度な冷却ソリューションへの需要が高まっていることから、急成長市場として台頭しつつあります。
- 競争環境: 市場の主要企業は、研究開発(R&D)への投資、冷媒メーカーとの提携、そして合併・買収(M&A)を通じたグローバルな事業展開の拡大に取り組んでいます。
- 課題と機会: 課題としては、GWP値の高い冷媒の段階的廃止や、特に可燃性冷媒における安全対策の必要性が挙げられます。とはいえ、新興市場における持続可能でエネルギー効率の高いソリューションへの需要の高まりや、先進地域における老朽化した凝縮ユニットの交換市場への対応という機会が、これらの課題を克服すると見込まれています。
凝縮ユニットの市場動向:
エネルギー効率の高い冷却ソリューションへの需要の高まり
持続可能性とエネルギー効率への関心の高まりは、市場の成長を後押しする重要な要因の一つとなっています。様々なセクターの企業が、環境への影響を最小限に抑えつつ、エネルギー消費量と運営コストを削減する方法を模索しています。凝縮ユニットは、冷却システムの全体的な効率を向上させることで、効果的なソリューションを提供します。これらのユニットは、熱伝達を強化し、圧縮サイクルを最適化するように設計されており、その結果、エネルギー消費量の削減につながります。エネルギー価格の上昇が続く中、環境意識の高まりに伴い、高いエネルギー効率比(EER)および季節エネルギー効率比(SEER)を備えた凝縮ユニットの需要が増加しています。さらに、エネルギー効率の高い暖房・換気・空調(HVAC)システムの導入に対する政府のインセンティブやリベートも、凝縮ユニットの需要をさらに後押ししています。企業は、初期投資コストを相殺するためにこれらのインセンティブを活用することに熱心であり、その結果、エネルギー効率の高い冷却ソリューションが経済的に実現可能な選択肢となっています。
食品小売セクターにおける改善
スーパーマーケット、コンビニエンスストア、冷蔵倉庫施設など、食品小売セクターの運営における改善が進んでいることが、市場の成長を支えています。これは主に、人々の嗜好の変化、都市化、そして食品への利便性の高いアクセスの必要性によって推進されています。凝縮ユニットは、生鮮食品の温度と鮮度を維持する上で極めて重要な役割を果たしており、食品小売業者にとって不可欠な存在となっています。小売業者が消費者に幅広い生鮮・冷凍製品を提供しようと努める中、冷蔵ショーケース、ウォークインクーラー、冷凍庫への需要が高まっています。さらに、オンライン食料品ショッピングの普及が進んでいることから、大規模な冷蔵倉庫への需要も高まっています。これらの施設では、保管および輸送中の消費財の品質と安全性を確保するために、信頼性が高く効率的な冷凍システムが求められます。凝縮ユニットは、精密な温度制御とエネルギー効率に優れていることから、好まれる選択肢となっています。
環境規制と冷媒の移行
環境問題や冷媒に関する厳しい規制により、HVAC業界では冷媒の移行が進んでいます。クロロフルオロカーボン(CFC)やハイドロクロロフルオロカーボン(HCFC)などのオゾン層破壊物質は、オゾン層に悪影響を及ぼすため、世界的に段階的に廃止されつつあります。これに対応し、企業はハイドロフルオロカーボン(HFC)やハイドロフルオロオレフィン(HFO)といった環境に優しい冷媒への移行を進めています。これらの新しい冷媒は地球温暖化係数(GWP)が低く、より環境に優しいとされています。凝縮ユニットは、これらの新しい冷媒と効率的に動作するよう設計されており、環境規制への準拠において不可欠な構成要素となっています。さらに、政府や規制当局は冷媒の使用に関して厳格なガイドラインを課しており、業界に対し、冷媒の漏洩を最小限に抑え、エネルギー効率を最大化するシステムの導入を奨励しています。先進的な技術と漏洩検知システムを備えた凝縮ユニットは、これらの規制を遵守するための効果的な手段となります。環境に優しい冷媒への移行と環境規制の順守は、企業が持続可能な取り組みに歩調を合わせ、環境への影響を低減するよう促しています。
凝縮ユニット業界のセグメンテーション:
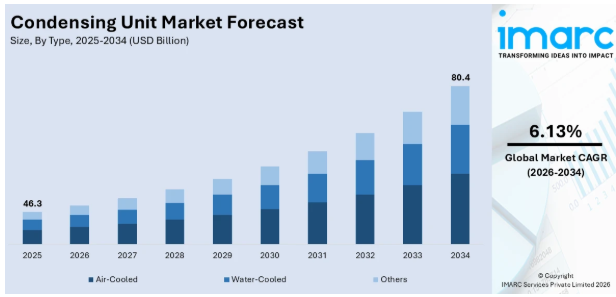
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、市場をタイプ、機能、コンプレッサーの種類、冷媒、およびエンドユーザーに基づいて分類しています。
タイプ別内訳:市場シェアの大部分を占めるのは空冷式です
- 空冷式
- 水冷式
- その他
本レポートでは、タイプに基づく市場の詳細な内訳と分析を提供しています。これには、空冷式、水冷式、その他が含まれます。レポートによると、空冷式が最大のセグメントを占めています。
空冷式凝縮ユニットは、その簡便さと費用対効果の高さから好まれています。これらは、住宅用や小規模な商業用冷却システムなど、さまざまな用途で広く使用されています。空冷式凝縮ユニットは、周囲の空気中に熱を放散させることで動作するため、屋外設置に適しています。その人気は、メンテナンスの容易さ、設置コストの低さ、そして幅広い冷却能力への対応力に起因しています。さらに、気候条件が穏やかな地域にも適しており、ほとんどの用途における冷却需要を効率的に処理することができます。
水冷式凝縮ユニットは、通常、冷却需要が大きな大規模な商業施設や工業施設で採用されています。水冷式凝縮ユニットは、熱交換媒体として水を利用しており、高温環境下でもより効率的な冷却が可能です。スペースの制約や換気不足により、空冷式ユニットが実用的でない状況では、水冷式凝縮ユニットが好まれることがよくあります。
機能別内訳:空調が業界で最大のシェアを占めています
- 空調
- 冷凍
- ヒートポンプ
本レポートでは、機能に基づく市場の詳細な内訳と分析も提供されています。これには、空調、冷凍、およびヒートポンプが含まれます。レポートによると、空調が最大の市場シェアを占めています。
空調用凝縮ユニットは、市場の中で最大のセグメントを構成しています。これらのユニットは、住宅、商業施設、工業施設など、さまざまな環境において冷却と温度制御を行うために特別に設計されています。これらは、暑い時期の快適な室内環境を維持する上で極めて重要な役割を果たしています。空調用凝縮ユニットは、快適な温度を一定に保つことが不可欠な住宅、オフィス、ショッピングモール、ホテル、その他の施設で広く使用されています。省エネ技術の進歩に伴い、これらのユニットは、冷却能力だけでなく、エネルギー消費量や運用コストを削減できる点からも、ますます人気が高まっています。
冷凍用凝縮ユニットは、生鮮食品の保存・保管に不可欠です。これらのユニットは、食品、医薬品、その他の温度に敏感な製品を安全に保管するために必要な低温を維持するよう設計されています。冷凍用凝縮ユニットは、スーパーマーケット、冷蔵倉庫、レストラン、食品加工施設などで一般的に見られます。これらのユニットには、堅牢な冷却システムと高効率のコンプレッサーが搭載されており、精密な温度制御を実現することで、製品の腐敗を防ぎ、品質を確保します。
ヒートポンプ用凝縮ユニットは、空調および冷凍ユニットに比べると市場規模は小さいものの、冷暖房の両方の用途に対応する二重機能により、注目を集めています。これらのユニットは、冬には暖かい空気を、夏には冷たい空気を供給するため、住宅や一部の商業ビルで一般的に使用されています。ヒートポンプ用凝縮ユニットは、屋内と屋外の間で熱を移動させることができるため、そのエネルギー効率の高さが評価されています。
コンプレッサーの種類別内訳:往復動式コンプレッサーが市場をリードするセグメントとなっています
- 往復動式コンプレッサー
- スクリュー式コンプレッサー
- ロータリー式コンプレッサー
- その他
本レポートでは、コンプレッサーの種類に基づいた市場の詳細な内訳と分析を提供しています。これには、往復動式コンプレッサー、スクリュー式コンプレッサー、ロータリー式コンプレッサー、およびその他が含まれます。レポートによると、往復動式コンプレッサーが最大のセグメントを占めています。
往復式コンプレッサーは、その汎用性とコストパフォーマンスの高さから、さまざまな用途で広く使用されています。ピストンとシリンダーの機構を用いて冷媒ガスを圧縮することで動作します。往復式コンプレッサーは、住宅用や小規模商業用ユニットを含む、中小規模の冷凍・空調システムで好んで採用されています。信頼性が高く、メンテナンスが容易で、低~中程度の冷却負荷に適していることで知られています。さらに、変動する容量需要にも効率的に対応できるため、さまざまな気候や用途において人気のある選択肢となっています。
スクリュー式コンプレッサーは、互いに噛み合う2つのらせん状ローターを利用して冷媒ガスを圧縮します。スクリュー式コンプレッサーは、その高い効率と、高負荷の冷却要件に対応できる能力が高く評価されています。これらは、大規模な空調システム、産業用冷凍設備、およびショッピングセンター、病院、製造施設向けの暖房・換気・空調(HVAC)システムで一般的に採用されています。
ロータリーコンプレッサーは、回転機構を用いて冷媒ガスを圧縮するもので、窓用エアコンやスプリットシステムなど、住宅用および小規模商業用空調機器によく採用されています。ロータリーコンプレッサーは、その効率性と限られたスペースへの設置が可能である点が高く評価されています。騒音レベルやサイズが重要な要素となる、スペースに制約のある小規模な用途で一般的に使用されています。
冷媒別の内訳:フッ素系炭化水素が市場で圧倒的な優位性を示しています
- フッ素系冷媒
- 炭化水素系冷媒
- 無機系冷媒
本レポートでは、冷媒の種類に基づく市場の詳細な分類と分析も提供されています。これには、フッ素系冷媒、炭化水素系冷媒、および無機系冷媒が含まれます。レポートによると、フッ素系冷媒が最大の市場シェアを占めています。
フッ素系冷媒は、市場において最大のセグメントです。これらの冷媒は、しばしば合成冷媒と呼ばれ、ハイドロフルオロカーボン(HFC)やハイドロクロロフルオロカーボン(HCFC)が含まれます。その安定性と効率性から、長年にわたり空調および冷凍システムで広く使用されてきました。しかし、環境への懸念や温室効果ガス排出削減を求める規制圧力により、地球温暖化係数(GWP)の高いHFCからの移行が進んでいます。この動きにより、フルオロカーボン類の中でもGWPの低い代替冷媒の開発と採用が進んでいます。
炭化水素系冷媒は、より環境に優しい代替冷媒として注目を集めています。これには、プロパン(R-290)やイソブタン(R-600a)などの炭化水素が含まれます。これらの天然冷媒は、フルオロカーボンに比べてGWPが大幅に低く、オゾン層に優しいとされています。炭化水素は、家庭用冷凍機器や小規模な商業用途において、ますます広く使用されるようになっています。
アンモニア(R-717)や二酸化炭素(R-744)などの物質を含む無機冷媒も、市場のもう一つのセグメントを形成しています。アンモニアは、その優れた熱力学的特性から、長年にわたり大規模な産業用冷凍システムで使用されてきました。
二酸化炭素(CO2)は、GWPが低く、不燃性であることから、天然冷媒として人気が高まっています。これは、超臨界CO2冷凍システムで一般的に使用されています。
エンドユーザー別の内訳:
- 住宅用
- 商業用
- 産業用
産業用が市場を支配しています
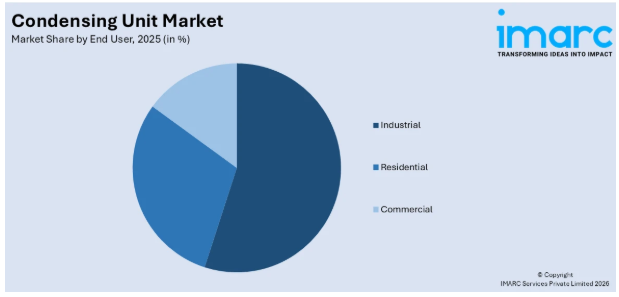
本レポートでは、エンドユーザーに基づいた市場の詳細な内訳と分析が提供されています。これには、住宅用、商業用、産業用が含まれます。本レポートによると、産業用が最大のセグメントを占めています。
産業用セグメントは、凝縮ユニットの市場において最大の割合を占めています。産業用途は、製造、製薬、食品加工、物流など、幅広い分野に及びます。これらの産業では、プロセス、生産ライン、保管施設に対して効率的な冷却および冷凍を提供するために、凝縮ユニットに依存しています。産業分野では、凝縮ユニットはしばしば大きな冷却負荷に対応し、連続運転を行う必要があり、堅牢で高容量のユニットが求められます。これらのユニットは、製品の品質維持、安全性の確保、そしてさまざまな産業の生産プロセスの支援において、極めて重要な役割を果たしています。
商業セグメントは市場の大きな割合を占めており、レストラン、ホテル、小売店、オフィスビルなどの事業所で構成されています。商業施設では、快適な室内環境の維持や生鮮食品の鮮度保持のために、凝縮ユニットが活用されています。商業分野では、コンデンシングユニットは空調システム、ウォークインクーラー、冷凍庫、ショーケースなどで一般的に使用されています。
住宅分野には、主に自宅の空調や冷蔵のためにコンデンシングユニットを使用する一般家庭や個人住宅所有者が含まれます。これらのユニットは、通常、住宅用暖房・換気・空調(HVAC)システム、冷蔵庫、冷凍庫などに設置されています。
地域別内訳:アジア太平洋地域が市場をリードしており、コンデンシングユニットの市場シェアで最大の割合を占めています
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
本市場調査レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、その他)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他)、ラテンアメリカ(ブラジル、メキシコ、その他)、中東・アフリカを含む、すべての主要地域市場に関する包括的な分析も提供されています。同レポートによると、アジア太平洋地域が最大の市場シェアを占めています。
アジア太平洋地域のコンデンシングユニット市場は、パッケージ食品や冷凍食品に対する需要の高まりに牽引されています。インバーター駆動のコンデンシングユニットは、そのエネルギー効率と精密な温度制御により、特に気候変動の激しい地域で人気が高まっています。
北米は、スマートでコネクテッドなコンデンシングユニットの導入により、遠隔監視や制御が可能となり、効率が向上し、ダウンタイムが削減されることから、引き続き強い存在感を維持しています。
欧州は、地球温暖化係数(GWP)の低い代替冷媒や自然冷媒の採用拡大に牽引され、市場におけるもう一つの主要地域として位置づけられています。
ラテンアメリカでは、住宅および商業部門における冷却ソリューションへの需要増加を背景に、凝縮ユニット市場において成長の可能性が高まっています。
中東・アフリカ地域では、日照に恵まれた地域において、持続可能かつ費用対効果の高い冷却ソリューションを提供する太陽光発電式凝縮ユニットへの注目が高まっていることを背景に、凝縮ユニット市場が発展しつつあります。
凝縮ユニット業界の主要企業:
凝縮ユニット市場の主要企業は、競争優位性を維持するために戦略的な取り組みを積極的に進めています。各社は、持続可能性という世界的な潮流に沿って、エネルギー効率に優れ、環境に優しいコンデンシングユニットを導入するため、研究開発(R&D)に注力しています。多くの企業が、遠隔監視や予知保全を可能にし、全体的な効率を向上させるスマートでコネクテッドなコンデンシングユニットの開発に投資しています。さらに、環境に優しい冷媒の安定供給を確保するため、冷媒メーカーとの提携や協業も一般的です。さらに、市場をリードする企業は、合併・買収(M&A)を通じてグローバルな事業展開を拡大しており、新興市場をターゲットに、冷却・冷凍ソリューションに対する需要の高まりを取り込もうとしています。
本市場調査レポートでは、競争環境に関する包括的な分析が提供されています。また、主要企業すべての詳細なプロフィールも掲載されています。市場における主要企業の一部は以下の通りです:(なお、これは主要企業の一部のみを挙げたものであり、完全なリストはレポート内に記載されています。)
- Baltimore Aircoil Company Inc. (AMSTED Industries Incorporated)
- Bitzer SE
- Blue Star Limited
- Carrier Global Corporation
- Daikin Industries Ltd.
- Danfoss A/S
- Dorin S.p.A.
- Emerson Electric Co.
- Heatcraft Worldwide Refrigeration (Lennox International Inc.)
- Hussmann Corporation (Panasonic Holdings Corporation)
- MTA S.p.A.
- Tecumseh Products Company (Mueller Industries Inc.)
最新ニュース:
2022年8月:ボルチモア・エアコイル・カンパニー社(AMSTEDインダストリーズ社)は、設置費、保守費、運用費を含めた総所有コストが業界で最も低い「Vertex™ 蒸発式コンデンサー」を発表しました。
2022年6月: キャリア・グローバル・コーポレーションは、冷蔵と冷凍の切り替えが可能な汎用性と効率性を兼ね備えた、エネルギー効率に優れたプラグイン式アイランドキャビネット「EasyCube」の新モデルを発売すると発表しました。
2023年2月: ダイキン工業株式会社は、中低温用途向けの新しいインバータ制御式CO2-ZEAS冷凍凝縮ユニットの発売を発表しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測方法論
3 エグゼクティブ・サマリー
4 世界のコンデンシングユニット市場 – はじめに
4.1 概要
4.2 市場の動向
4.3 業界のトレンド
4.4 競合情報
5 世界のコンデンシングユニット市場の概況
5.1 過去および現在の市場動向(2020年~2025年)
5.2 市場予測(2026年~2034年)
6 世界のコンデンシングユニット市場 ― タイプ別内訳
6.1 空冷式
6.1.1 概要
6.1.2 過去および現在の市場動向(2020年~2025年)
6.1.3 市場セグメンテーション
6.1.4 市場予測 (2026-2034)
6.2 水冷式
6.2.1 概要
6.2.2 過去および現在の市場動向(2020-2025年)
6.2.3 市場セグメンテーション
6.2.4 市場予測(2026-2034年)
6.3 その他
6.3.1 過去および現在の市場動向 (2020年~2025年)
6.3.2 市場予測(2026年~2034年)
6.4 タイプ別における魅力的な投資提案
7 世界のコンデンシングユニット市場 – 機能別内訳
7.1 空調
7.1.1 概要
7.1.2 過去および現在の市場動向(2020年~2025年)
7.1.3 市場セグメンテーション
7.1.4 市場予測(2026年~2034年)
7.2 冷凍
7.2.1 概要
7.2.2 過去および現在の市場動向(2020年~2025年)
7.2.3 市場セグメンテーション
7.2.4 市場予測(2026年~2034年)
7.3 ヒートポンプ
7.3.1 概要
7.3.2 過去および現在の市場動向(2020年~2025年)
7.3.3 市場セグメンテーション
7.3.4 市場予測 (2026年~2034年)
7.4 機能別に見る魅力的な投資提案
8 世界のコンデンシングユニット市場 – コンプレッサータイプ別内訳
8.1 レシプロコンプレッサー
8.1.1 概要
8.1.2 過去および現在の市場動向(2020年~2025年)
8.1.3 市場セグメンテーション
8.1.4 市場予測(2026年~2034年)
8.2 スクリューコンプレッサー
8.2.1 概要
8.2.2 過去および現在の市場動向(2020年~2025年)
8.2.3 市場セグメンテーション
8.2.4 市場予測(2026年~2034年)
8.3 ロータリーコンプレッサー
8.3.1 概要
8.3.2 過去および現在の市場動向(2020年~2025年)
8.3.3 市場セグメンテーション
8.3.4 市場予測(2026年~2034年)
8.4 その他
8.4.1 過去および現在の市場動向(2020年~2025年)
8.4.2 市場予測(2026年~2034年)
8.5 コンプレッサーの種類別における魅力的な投資提案
9 世界のコンデンシングユニット市場 – 冷媒別内訳
9.1 フッ素系炭化水素
9.1.1 概要
9.1.2 過去および現在の市場動向(2020年~2025年)
9.1.3 市場セグメンテーション
9.1.4 市場予測(2026年~2034年)
9.2 炭化水素
9.2.1 概要
9.2.2 過去および現在の市場動向(2020年~2025年)
9.2.3 市場セグメンテーション
9.2.4 市場予測 (2026年~2034年)
9.3 無機系
9.3.1 概要
9.3.2 過去および現在の市場動向(2020年~2025年)
9.3.3 市場セグメンテーション
9.3.4 市場予測(2026年~2034年)
9.4 冷媒別の魅力的な投資提案
10 世界のコンデンシングユニット市場 – エンドユーザー別内訳
10.1 住宅用
10.1.1 概要
10.1.2 過去および現在の市場動向(2020年~2025年)
10.1.3 市場セグメンテーション
10.1.4 市場予測(2026年~2034年)
10.2 商業用
10.2.1 概要
10.2.2 過去および現在の市場動向(2020年~2025年)
10.2.3 市場セグメンテーション
10.2.4 市場予測(2026年~2034年)
10.3 産業用
10.3.1 概要
10.3.2 過去および現在の市場動向(2020年~2025年)
10.3.3 市場のセグメンテーション
10.3.4 市場予測(2026年~2034年)
10.4 エンドユーザー別の魅力的な投資提案
11 世界のコンデンシングユニット市場 – 地域別内訳
11.1 北米
11.1.1 米国
11.1.1.1 市場の推進要因
11.1.1.2 過去および現在の市場動向(2020年~2025年)
11.1.1.3 タイプ別市場内訳
11.1.1.4 機能別市場内訳
11.1.1.5 コンプレッサータイプ別市場内訳
11.1.1.6 冷媒別市場内訳
11.1.1.7 エンドユーザー別の市場内訳
11.1.1.8 主要企業
11.1.1.9 市場予測(2026年~2034年)
11.1.2 カナダ
11.1.2.1 市場の推進要因
11.1.2.2 過去および現在の市場動向 (2020年~2025年)
11.1.2.3 タイプ別市場内訳
11.1.2.4 機能別市場内訳
11.1.2.5 コンプレッサータイプ別市場内訳
11.1.2.6 冷媒別市場内訳
11.1.2.7 エンドユーザー別市場内訳
11.1.2.8 主要企業
11.1.2.9 市場予測(2026年~2034年)
11.2 ヨーロッパ
11.2.1 ドイツ
11.2.1.1 市場の推進要因
11.2.1.2 過去および現在の市場動向(2020年~2025年)
11.2.1.3 タイプ別市場内訳
11.2.1.4 機能別市場内訳
11.2.1.5 コンプレッサータイプ別市場内訳
11.2.1.6 冷媒別市場内訳
11.2.1.7 エンドユーザー別市場内訳
11.2.1.8 主要企業
11.2.1.9 市場予測(2026年~2034年)
11.2.2 フランス
11.2.2.1 市場の推進要因
11.2.2.2 過去および現在の市場動向(2020年~2025年)
11.2.2.3 タイプ別市場内訳
11.2.2.4 機能別市場内訳
11.2.2.5 コンプレッサータイプ別市場内訳
11.2.2.6 冷媒別市場内訳
11.2.2.7 エンドユーザー別市場内訳
11.2.2.8 主要企業
11.2.2.9 市場予測(2026年~2034年)
11.2.3 イギリス
11.2.3.1 市場の推進要因
11.2.3.2 過去および現在の市場動向(2020年~2025年)
11.2.3.3 タイプ別市場内訳
11.2.3.4 機能別市場内訳
11.2.3.5 コンプレッサータイプ別市場内訳
11.2.3.6 冷媒別市場内訳
11.2.3.7 エンドユーザー別の市場内訳
11.2.3.8 主要企業
11.2.3.9 市場予測(2026年~2034年)
11.2.4 イタリア
11.2.4.1 市場の推進要因
11.2.4.2 過去および現在の市場動向 (2020年~2025年)
11.2.4.3 タイプ別市場内訳
11.2.4.4 機能別市場内訳
11.2.4.5 コンプレッサータイプ別市場内訳
11.2.4.6 冷媒別市場内訳
11.2.4.7 エンドユーザー別市場内訳
11.2.4.8 主要企業
11.2.4.9 市場予測(2026年~2034年)
11.2.5 スペイン
11.2.5.1 市場の推進要因
11.2.5.2 過去および現在の市場動向(2020年~2025年)
11.2.5.3 タイプ別市場内訳
11.2.5.4 機能別市場内訳
11.2.5.5 コンプレッサータイプ別市場内訳
11.2.5.6 冷媒別市場内訳
11.2.5.7 エンドユーザー別市場内訳
11.2.5.8 主要企業
11.2.5.9 市場予測(2026年~2034年)
11.2.6 その他
11.2.6.1 過去および現在の市場動向(2020年~2025年)
11.2.6.2 市場予測(2026年~2034年)
11.3 アジア太平洋地域
11.3.1 中国
11.3.1.1 市場の推進要因
11.3.1.2 過去および現在の市場動向(2020年~2025年)
11.3.1.3 タイプ別市場内訳
11.3.1.4 機能別市場内訳
11.3.1.5 コンプレッサータイプ別市場内訳
11.3.1.6 冷媒別市場内訳
11.3.1.7 エンドユーザー別の市場内訳
11.3.1.8 主要企業
11.3.1.9 市場予測(2026年~2034年)
11.3.2 日本
11.3.2.1 市場の推進要因
11.3.2.2 過去および現在の市場動向(2020年~2025年)
11.3.2.3 タイプ別市場内訳
11.3.2.4 機能別市場内訳
11.3.2.5 コンプレッサータイプ別市場内訳
11.3.2.6 冷媒別市場内訳
11.3.2.7 エンドユーザー別市場内訳
11.3.2.8 主要企業
11.3.2.9 市場予測(2026年~2034年)
11.3.3 インド
11.3.3.1 市場の推進要因
11.3.3.2 過去および現在の市場動向(2020年~2025年)
11.3.3.3 タイプ別市場内訳
11.3.3.4 機能別市場内訳
11.3.3.5 コンプレッサータイプ別市場内訳
11.3.3.6 冷媒別市場内訳
11.3.3.7 エンドユーザー別市場内訳
11.3.3.8 主要企業
11.3.3.9 市場予測(2026年~2034年)
11.3.4 韓国
11.3.4.1 市場の推進要因
11.3.4.2 過去および現在の市場動向(2020年~2025年)
11.3.4.3 タイプ別市場内訳
11.3.4.4 機能別市場内訳
11.3.4.5 コンプレッサータイプ別市場内訳
11.3.4.6 冷媒別市場内訳
11.3.4.7 エンドユーザー別市場内訳
11.3.4.8 主要企業
11.3.4.9 市場予測(2026年~2034年)
11.3.5 オーストラリア
11.3.5.1 市場の推進要因
11.3.5.2 過去および現在の市場動向(2020年~2025年)
11.3.5.3 タイプ別市場内訳
11.3.5.4 機能別市場内訳
11.3.5.5 コンプレッサータイプ別市場内訳
11.3.5.6 冷媒別市場内訳
11.3.5.7 エンドユーザー別の市場内訳
11.3.5.8 主要企業
11.3.5.9 市場予測(2026年~2034年)
11.3.6 インドネシア
11.3.6.1 市場の推進要因
11.3.6.2 過去および現在の市場動向(2020年~2025年)
11.3.6.3 タイプ別市場内訳
11.3.6.4 機能別市場内訳
11.3.6.5 コンプレッサータイプ別市場内訳
11.3.6.6 冷媒別市場内訳
11.3.6.7 エンドユーザー別市場内訳
11.3.6.8 主要企業
11.3.6.9 市場予測(2026年~2034年)
11.3.7 その他
11.3.7.1 過去および現在の市場動向(2020年~2025年)
11.3.7.2 市場予測(2026年~2034年)
11.4 ラテンアメリカ
11.4.1 ブラジル
11.4.1.1 市場の推進要因
11.4.1.2 過去および現在の市場動向(2020年~2025年)
11.4.1.3 タイプ別市場内訳
11.4.1.4 機能別市場内訳
11.4.1.5 コンプレッサーの種類別市場内訳
11.4.1.6 冷媒別市場内訳
11.4.1.7 エンドユーザー別市場内訳
11.4.1.8 主要企業
11.4.1.9 市場予測(2026年~2034年)
11.4.2 メキシコ
11.4.2.1 市場の推進要因
11.4.2.2 過去および現在の市場動向(2020年~2025年)
11.4.2.3 タイプ別市場内訳
11.4.2.4 機能別市場内訳
11.4.2.5 コンプレッサータイプ別市場内訳
11.4.2.6 冷媒別市場内訳
11.4.2.7 エンドユーザー別市場内訳
11.4.2.8 主要企業
11.4.2.9 市場予測(2026年~2034年)
11.4.3 その他
11.4.3.1 過去および現在の市場動向(2020年~2025年)
11.4.3.2 市場予測(2026年~2034年)
11.5 中東およびアフリカ
11.5.1.1 市場の推進要因
11.5.1.2 過去および現在の市場動向 (2020年~2025年)
11.5.1.3 タイプ別市場内訳
11.5.1.4 機能別市場内訳
11.5.1.5 コンプレッサータイプ別市場内訳
11.5.1.6 冷媒別市場内訳
11.5.1.7 エンドユーザー別の市場内訳
11.5.1.8 国別の市場内訳
11.5.1.9 主要企業
11.5.1.10 市場予測(2026年~2034年)
11.6 地域別の魅力的な投資提案
12 世界の凝縮ユニット市場 – 競争環境
12.1 概要
12.2 市場構造
12.3 主要企業別市場シェア
12.4 市場における各企業のポジショニング
12.5 成功を収めている主要戦略
12.6 競争状況ダッシュボード
12.7 企業評価クアドラント
13 主要企業の概要
13.1 ボルチモア・エアコイル・カンパニー社(AMSTED Industries Incorporated)
13.1.1 事業概要
13.1.2 製品ポートフォリオ
13.1.3 事業戦略
13.1.4 SWOT分析
13.1.5 主なニュースおよび出来事
13.2 ビッツァーSE
13.2.1 事業概要
13.2.2 製品ポートフォリオ
13.2.3 事業戦略
13.2.4 SWOT分析
13.2.5 主なニュースおよび出来事
13.3 ブルー・スター・リミテッド
13.3.1 事業概要
13.3.2 製品ポートフォリオ
13.3.3 事業戦略
13.3.4 財務状況
13.3.5 SWOT分析
13.3.6 主なニュースおよび出来事
13.4 キャリア・グローバル・コーポレーション
13.4.1 事業概要
13.4.2 製品ポートフォリオ
13.4.3 事業戦略
13.4.4 財務状況
13.4.5 SWOT分析
13.4.6 主なニュースおよび出来事
13.5 ダイキン工業株式会社
13.5.1 事業概要
13.5.2 製品ポートフォリオ
13.5.3 事業戦略
13.5.4 財務状況
13.5.5 SWOT分析
13.5.6 主なニュースおよび出来事
13.6 ダンフォス A/S
13.6.1 事業概要
13.6.2 製品ポートフォリオ
13.6.3 事業戦略
13.6.4 SWOT 分析
13.6.5 主なニュースおよび出来事
13.7 ドーリン S.p.A.
13.7.1 事業概要
13.7.2 製品ポートフォリオ
13.7.3 事業戦略
13.7.4 SWOT分析
13.7.5 主なニュースおよびイベント
13.8 エマーソン・エレクトリック社
13.8.1 事業概要
13.8.2 製品ポートフォリオ
13.8.3 事業戦略
13.8.4 財務状況
13.8.5 SWOT分析
13.8.6 主なニュースおよびイベント
13.9 ヒートクラフト・ワールドワイド・リフリジェレーション (レノックス・インターナショナル社)
13.9.1 事業概要
13.9.2 製品ポートフォリオ
13.9.3 事業戦略
13.9.4 SWOT分析
13.9.5 主なニュースおよび出来事
13.10 ハスマン・コーポレーション(パナソニック・ホールディングス株式会社)
13.10.1 事業概要
13.10.2 製品ポートフォリオ
13.10.3 事業戦略
13.10.4 SWOT分析
13.10.5 主なニュースおよび出来事
13.11 MTA S.p.A.
13.11.1 事業概要
13.11.2 製品ポートフォリオ
13.11.3 事業戦略
13.11.4 SWOT分析
13.11.5 主なニュースおよび出来事
13.12 テカムセ・プロダクツ・カンパニー(ミューラー・インダストリーズ社)
13.12.1 事業概要
13.12.2 製品ポートフォリオ
13.12.3 事業戦略
13.12.4 SWOT分析
13.12.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストは本レポートに記載されていますので、ご了承ください。
14 世界のコンデンシングユニット市場 – 業界分析
14.1 推進要因、制約要因、および機会
14.1.1 概要
14.1.2 推進要因
14.1.3 制約要因
14.1.4 機会
14.1.5 影響分析
14.2 ポーターの5つの力分析
14.2.1 概要
14.2.2 買い手の交渉力
14.2.3 供給者の交渉力
14.2.4 競争の激しさ
14.2.5 新規参入の脅威
14.2.6 代替品の脅威
14.3 バリューチェーン分析
15 戦略的提言
16 付録









