この市場は、効率的な電力変換や制御を必要とする太陽光用インバーターや風力タービンなどの再生可能エネルギーシステムの導入によって、大きな影響を受けています。さらに、スマート製造やロボティクスによって、産業用オートメーションの普及が進んでいます。業界レポートによると、大韓民国は産業用ロボットの導入台数が1,012台に達し、世界トップを走っています。これにより、システムの正確かつ信頼性の高い稼働を確保するためのディスクリート部品の需要も高まっています。さらに、衛星ネットワークや光ファイバーシステムを含む高度な通信インフラの開発は、信号増幅、ノイズ低減、および回路保護のためのディスクリートデバイスに大きく依存しています。ディスクリート半導体市場の新たなトレンドの一つとして、航空宇宙および防衛用途における高度な安全システムの採用拡大が挙げられます。これは、ディスクリート半導体が、運用上の完全性やミッションクリティカルな性能を確保する上で極めて重要な役割を果たしているためです。
米国のディスクリート半導体市場は、ミッションクリティカルなシステム向けに堅牢で信頼性の高い電子部品を必要とする防衛近代化プログラムへの積極的な投資の恩恵を受けています。同国におけるエネルギー効率と電力網の近代化への関心の高まりは、スマートグリッドインフラへの電力効率に優れたディスクリート部品の統合を後押ししています。さらに、国内の研究開発(R&D)イニシアチブに支えられた電気自動車および自動運転車の急速な発展により、バッテリー管理やパワートレイン制御においてパワートランジスタやダイオードの使用が不可欠となっています。業界レポートによると、2025年3月時点で、米国は世界で最も多くのデータセンターを保有しており、その総数は5,426カ所と報告されています。デジタル活動の増加に後押しされたデータセンターやクラウドコンピューティングインフラの普及も、高性能ディスクリート半導体の需要を牽引しています。
ディスクリート半導体市場の動向:
自動車産業の成長
世界的な自動車産業の著しい成長が、市場にとって明るい見通しを生み出しています。例えば、ある業界レポートによると、インドでは2024年12月、乗用車、二輪車、三輪車、四輪軽自動車を合わせた生産台数が1,921,268台を記録しました。現代の車両は、エンジン制御ユニット、先進運転支援システム(ADAS)、インフォテインメントシステム、トランスミッション制御などの重要な機能において、電子部品に大きく依存しています。ディスクリート半導体は、これらの用途において、最適なエネルギー効率、電圧調整、および信号増幅を確保する上で重要な役割を果たしています。内燃機関(ICE)車における自動化とデジタル化の統合が進むにつれ、その需要はさらに高まっており、これがディスクリート半導体市場の成長を支えています。特に新興国において世界の自動車生産が引き続き増加する中、あらゆる車種においてディスクリート半導体の役割はますます重要になっています。
電気自動車(EV)の普及拡大 (EV)
電気自動車(EV)、ハイブリッド車(HEV)、自動運転技術、回生ブレーキシステムの普及拡大が、市場の成長を後押ししています。業界レポートによると、2023年には約1,400万台の新型電気自動車が販売され、前年比35%の成長を記録し、世界中の公道を走る電気自動車の総数は4,000万台に達しました。EVシステムでは、バッテリーの充電、トラクションインバーター、車載電源を制御するために、IGBT、MOSFET、整流器などのディスクリート部品が多数必要とされます。これらの半導体は、バッテリーからの直流(DC)電力をモーター用の交流(AC)電力に変換するほか、各種サブシステムへの電力流れを調整する上で不可欠です。さらに、ディスクリートデバイスは急速充電インフラにおいても極めて重要であり、エネルギー損失を最小限に抑えながら高電圧・大電流の動作を支えています。これに加え、政府によるインセンティブ、カーボンニュートラルに向けた規制上の義務、およびバッテリー技術の急速な進歩が、EVの成長軌道を後押しし続けており、その結果、ディスクリート半導体市場の展望も明るいものとなっています。
民生用電子機器の普及拡大
タブレット、コンピュータ、オーブン、冷蔵庫、携帯型電子機器など、さまざまな民生用電子機器の製造における製品の広範な利用が、市場の成長を促進しています。ある業界レポートによると、インドの家電・民生用電子機器市場は、2022年から2027年にかけて23億米ドル成長し、年平均成長率(CAGR)は1.31%を記録すると予測されています。さらに、メーカーがより薄型で高速、かつ多機能な製品を追求するにつれ、高密度で熱的に安定し、コスト効率に優れたディスクリート半導体の需要は引き続き高まっています。急速充電、高解像度ディスプレイ、5G接続といった機能には、堅牢な電源管理ソリューションが必要とされており、その多くは高度なディスクリートデバイスによって実現されています。また、スマートホームエコシステムの普及やモノのインターネット(IoT)との統合が進むにつれ、コンパクトなパッケージで高い信頼性を提供するディスクリート半導体への需要が高まっています。民生用電子機器セクターは、世界的に見てディスクリート半導体の採用を牽引する主要な需要源であり続けています。
ディスクリート半導体業界のセグメンテーション:
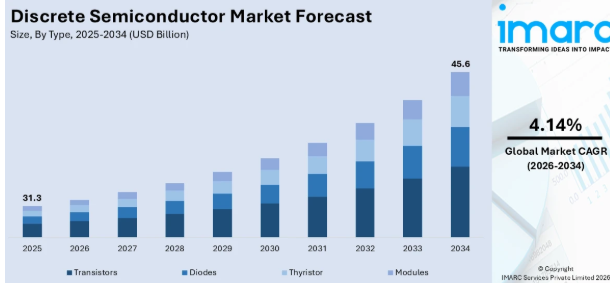
IMARC Groupは、世界のディスクリート半導体市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、種類およびエンドユーザーに基づいて分類されています。
種類別分析:2025年にはトランジスタが市場を牽引しています。トランジスタは、信号増幅、スイッチングデバイス、および電流の流れの制御において不可欠な要素として機能します。民生用電子機器においては、トランジスタはスマートフォン、コンピュータ、テレビの中核をなしています。その役割は、電源装置や自動車用電子機器などの産業技術にも及んでいます。高性能な電子機器への需要が高まるにつれ、トランジスタの機能はますます重要になっており、処理速度の向上、エネルギー効率の向上、および技術の小型化を可能にしています。材料や製造技術の進歩に後押しされ、このセグメントは市場において成長を続けています。半導体産業の発展に伴い、コスト効率に優れ、高品質かつ高性能なトランジスタへの需要は、通信、コンピューティング、エネルギー管理の各分野において、着実な成長の原動力であり続けています。複雑な処理を精密かつ効率的に行うその能力により、現代の電子機器においてトランジスタは不可欠な存在となっています。
- ダイオード
- 汎用整流ダイオード
- 高速整流ダイオード
- スイッチングダイオード
- ツェナーダイオード
- ESD保護ダイオード
- 可変容量ダイオード
- トランジスタ
- MOSFET
- IGBT
- バイポーラトランジスタ
- サイリスタ
- モジュール
エンドユーザー別分析:
- 自動車
- 民生用電子機器
- 通信
- 産業用
- その他
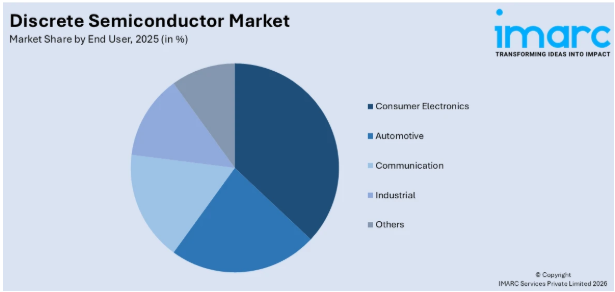
2025年には、民生用電子機器が市場シェアの約37.0%を占め、市場を牽引すると見込まれています。民生用電子機器において、最先端で小型かつ高効率なデバイスへの需要が高まっていることから、トランジスタ、ダイオード、整流器などの高性能半導体への需要も増加しています。スマートフォン、テレビ、ノートパソコン、ゲーム機、ウェアラブル機器において、ディスクリート半導体は、電源管理、信号処理、およびデバイス全体の動作において極めて重要な役割を果たしています。民生用電子機器が、より高速化、高エネルギー効率化、小型化へと進化し続ける中、ディスクリート半導体は、性能の向上、バッテリー寿命の延長、そしてより豊かなユーザー体験を提供することで、こうした需要に応えることが求められています。また、この業界は、IoTやスマートデバイスといった新技術の恩恵も受けており、これらにおいてディスクリート半導体は、円滑な接続と制御に不可欠な要素となっています。民生用電子機器の国際市場が拡大するにつれ、ディスクリート半導体の貢献度はますます高まっています。したがって、このセグメントは、家庭用およびパーソナルエンターテインメント技術の継続的な向上において不可欠なものとなっています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
2025年には、アジア太平洋地域が42.0%を超える最大の市場シェアを占めました。これは、同地域全体にわたる高度な電子機器製造インフラ、強固な産業基盤、そして高度な家電製品に対する需要の高まりによるものです。中国、日本、韓国、台湾は半導体の主要な生産拠点であり、同地域の強固な地位を確固たるものにしています。一流のOEM(相手先ブランド製造業者)の存在、政府の政策、デジタルおよび自動化インフラへの大規模な投資も、市場のさらなる成長を後押ししています。一方、中国やインドなどの国々における自動車生産、特に電気自動車やハイブリッド車の急速な発展は、パワートランジスタ、ダイオード、サイリスタなどのディスクリート部品の消費に弾みをつけています。5G技術、IoTデバイス、再生可能エネルギー用途の拡大も、需要を牽引しています。国内消費と輸出能力の拡大に伴い、アジア太平洋地域は、ディスクリート半導体エコシステムにおけるイノベーション、製造、収益創出の重要な地域であり続けています。
地域別の主なポイント:
米国におけるディスクリート半導体市場の分析
米国の市場は、主に、民生用電子機器、自動車、産業用アプリケーション、通信など、多岐にわたる業界における高度な電子機器への需要増加によって牽引されています。電気自動車やモノのインターネット(IoT)といった技術の普及が進むにつれ、電圧調整、電力スイッチング、信号増幅などの特定の機能を果たすディスクリート半導体への需要が大幅に高まっています。特に自動車産業は、ディスクリート半導体の最大の消費分野の一つであり、電力管理や安全機能に高度な部品を必要とする電気自動車や自動運転車への移行が、その需要を牽引しています。スマート・エレクトリック・パワー・アライアンス(Smart Electric Power Alliance)によると、2030年までに、米国を走行する全車両のうち、電気自動車が10%を占める見込みです。また、スマートフォン、ウェアラブル端末、ノートパソコンなどのデバイスに対する需要が高まっている、拡大を続ける民生用電子機器分野も、引き続き市場の成長を後押ししています。米国国際貿易委員会(USITC)によると、2021年、米国の電子製品の国内輸出額は151億米ドル増加し、1,615億米ドルに達し、10.3%の成長を記録しました。これに加え、半導体製造能力を米国へ回帰させる「リショアリング」の継続的な傾向と、国内の半導体サプライチェーンを強化するための政府の取り組みが相まって、ディスクリート半導体市場に長期的な成長の機会をもたらすと予想されます。
アジア太平洋地域のディスクリート半導体市場分析
アジア太平洋地域の市場は、自動車、エレクトロニクス、通信などの主要分野における急速な工業化と技術の進歩により拡大しています。中国や日本などの国々における電気自動車(EV)やスマートカーへの需要の高まりは、ディスクリート半導体、特に電源管理や省エネ向け部品への需要を大幅に押し上げています。例えば、業界レポートによると、2023年に中国では810万台の新車電気自動車が登録され、前年比で35%の成長を記録しました。さらに、通信業界の急速な成長、特に5Gネットワークの展開により、高速データおよび信号処理を管理するためのディスクリート部品の需要が牽引されています。例えば、業界レポートによると、2024年のインドにおけるインターネット接続のうち、5Gネットワークが16.9%を占めました。これに加え、製造業の拡大やインダストリー4.0技術の導入も市場の成長をさらに後押ししています。半導体は、自動化、ロボット工学、データ処理に不可欠だからです。
欧州のディスクリート半導体市場分析
欧州における市場の成長は、主に高性能で小型化された電子機器への需要の高まりと、同地域におけるデジタルトランスフォーメーションへの注目の高まりによって牽引されています。報告書によると、欧州連合(EU)のデジタルトランスフォーメーション目標では、2030年までに同地域の中小企業の90%が、デジタル活用の基礎レベルに到達することが求められています。製造業、通信業、医療業界などの産業が、人工知能(AI)、ロボティクス、自動化といった先進技術の導入を続ける中、ディスクリート半導体は、こうしたイノベーションを支える上で不可欠なものとなりつつあります。低消費電力かつ高信頼性の半導体を必要とするIoTデバイスの普及が進んでいることに加え、スマートシティや産業用アプリケーションにおける接続性やデータ処理のニーズが拡大していることも、市場の需要をさらに後押ししています。例えば、報告書によると、2021年には欧州連合(EU)の企業の29%が事業運営にIoTデバイスを活用していました。そのうち48%は大企業であり、中小企業は全体の26%を占めていました。再生可能エネルギーソリューションへの移行も、業界の拡大に大きく寄与しています。風力、太陽光、およびグリッド貯蔵システムにおけるエネルギーの生産と配電を最適化するには、ディスクリート半導体が不可欠だからです。これに加え、同地域では、特に現地生産や研究イニシアチブを通じて半導体製造能力の強化に注力しており、次世代半導体技術の開発が、同地域の進化する電子ニーズを満たす、より効率的で費用対効果の高いソリューションの実現に貢献しています。
ラテンアメリカのディスクリート半導体市場分析
ラテンアメリカでは、医療、金融、物流など、さまざまな分野におけるデジタル化の進展が市場に大きな影響を与えています。データセンターやクラウドコンピューティングサービスの成長も、高性能コンピューティングや電力管理を支えるディスクリート半導体の需要を後押ししています。さらに、通信インフラの拡充や5Gネットワークの展開により、信号処理や電力管理アプリケーションにおけるディスクリート半導体の利用拡大が大幅に促進されています。例えば、業界レポートによると、2024年第3四半期にラテンアメリカ全域で1,100万件の新規5Gネットワーク接続が導入され、総数は6,700万件に達し、19%という堅調な成長率を記録しました。また、ブラジルやメキシコなどの各国政府も、有利な政策や製造業への投資を通じてエレクトロニクス産業を支援しており、市場全体の拡大を後押ししています。
中東・アフリカのディスクリート半導体市場分析
中東・アフリカの市場は、経済の多角化と技術革新の促進を目的としたサウジアラビアの「ビジョン2030」やアラブ首長国連邦(UAE)の「ビジョン2031」といった政府の支援プログラムにより、堅調な成長を遂げており、さまざまな分野で半導体部品への需要が高まっています。また、同地域全体でのスマートシティの台頭も、IoTインフラや通信システムを支える高度な半導体デバイスの需要を牽引しています。ある業界レポートによると、中東のスマートシティ市場は2024年に62,965.8百万米ドルに達し、2025年から2033年にかけて年平均成長率(CAGR)21.89%で成長すると予測されています。これに加え、再生可能エネルギーやエネルギー効率の高い技術への注目が高まっていることから、電力変換および管理用途におけるディスクリート半導体の需要が拡大しており、市場の成長をさらに後押ししています。
競争環境:
継続的なイノベーションと技術の進歩により、この市場は極めて競争が激しい状況にあります。さらに、民生用電子機器、自動車、再生可能エネルギーなどの他業界からの需要増加も、競争を促進する主要な要因の一つとなっています。エンドユーザー市場が拡大するにつれ、半導体企業は、変化する性能やエネルギー効率の要件に対応するため、より小型で高効率なデバイスの製造を迫られています。また、この市場は、多額の投資を行う大手メーカー群によって支配されています。また、小規模で専門性の高い企業が、差別化されたソリューションを提供しています。電気自動車への移行も、競争をさらに加速させています。これとは別に、ディスクリート半導体市場の予測によれば、今後数年間で市場は大幅に成長すると見込まれています。5G、人工知能、モノのインターネット(IoT)といった先進技術の統合が進むにつれ、市場は急速に拡大する見通しです。業界が拡大するにつれ、各社は競争力を維持するために、製品機能の開発や戦略的提携の構築を継続していくでしょう。
本レポートでは、ディスクリート半導体市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Diodes Incorporated
- Fuji Electric Co. Ltd.
- Hitachi Ltd.
- Infineon Technologies AG
- Littelfuse Inc.
- Microchip Technology Inc.
- Mitsubishi Electric Corporation
- Nexperia (Wingtech Technology)
- NXP Semiconductors N.V.
- Onsemi
- Qorvo
- STMicroelectronics
- Taiwan Semiconductor Manufacturing Company Limited
- Toshiba Electronic Devices & Storage Corporation (Toshiba Corporation)
最新ニュースと動向:
2025年5月: ディスクリートパワーデバイスの国際的なプロバイダーであるアルファ・アンド・オメガ・セミコンダクター・リミテッドは、拡大する高出力アプリケーション市場において効率を最適化するために開発された、Gen3 1200V αSiC MOSFETを発売しました。これらの第3世代MOSFETは、高負荷条件下でも低い導通損失を維持しつつ、前世代のAOS製MOSFETと比較して、スイッチング性能指標(FOM)を最大30%向上させています。
2025年3月: ネクスペリアは、比類のない温度安定性を備えた、堅牢かつ高効率な産業用グレードの1200V炭化ケイ素(SiC)MOSFETシリーズを発売しました。この製品は、X.PAKと呼ばれる最先端の表面実装(SMD)トップサイド冷却技術を採用したパッケージに封入されています。今回の発売は、トップサイド冷却を活用して幅広い産業用途において優れた熱効率を実現できるディスクリートSiC MOSFETに対する需要の高まりに応えることを目的としています。
2025年3月:世界最大級のディスクリート半導体製品ポートフォリオで知られるVishay Intertechnologyは、「Applied Power Electronics Conference and Exposition(APEC)2025」において、業界をリードするMaxSiC™シリーズSiC MOSFETを展示する予定です。同社はさらに、エネルギーハーベスティング、電気自動車(EV)のパワートレイン、先進的なバッテリー技術、データセンター向けの効率的な電力変換など、市場の主要なトレンドに焦点を当て、幅広い受動部品および半導体製品群を展示する予定です。
2025年1月: ウルフスピード社は、実環境における高出力アプリケーションに画期的な成果をもたらす、新世代「Gen 4」MOSFET技術プラットフォームを発表しました。スイッチング特性を簡素化し、高出力システムで頻繁に発生する設計上の課題に対処するよう設計されたこの第4世代技術は、ディスクリート部品を含むWolfspeedの全製品カテゴリーにおける長期戦略の指針となります。現在、これらの製品は750V、1200V、2300Vの各クラスで提供されています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のディスクリート半導体市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 ダイオード
6.1.1 市場動向
6.1.2 主要セグメント
6.1.2.1 汎用整流ダイオード
6.1.2.2 高速整流ダイオード
6.1.2.3 スイッチングダイオード
6.1.2.4 ツェナーダイオード
6.1.2.5 ESD保護ダイオード
6.1.2.6 可変容量ダイオード
6.1.3 市場予測
6.2 トランジスタ
6.2.1 市場動向
6.2.2 主要セグメント
6.2.2.1 MOSFET
6.2.2.2 IGBT
6.2.2.3 バイポーラトランジスタ
6.2.3 市場予測
6.3 サイリスタ
6.3.1 市場動向
6.3.2 市場予測
6.4 モジュール
6.4.1 市場動向
6.4.2 市場予測
7 エンドユーザー別市場内訳
7.1 自動車
7.1.1 市場動向
7.1.2 市場予測
7.2 民生用電子機器
7.2.1 市場動向
7.2.2 市場予測
7.3 通信
7.3.1 市場動向
7.3.2 市場予測
7.4 産業用
7.4.1 市場動向
7.4.2 市場予測
7.5 その他
7.5.1 市場の動向
7.5.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場の動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場の動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場の動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場の動向
8.2.7.2 市場予測
8.3 欧州
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場の動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場の動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場の動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 ダイオード・インコーポレイテッド
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.1.3 財務状況
13.3.2 富士電機株式会社
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 財務状況
13.3.2.4 SWOT分析
13.3.3 株式会社日立製作所
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.3.3 財務状況
13.3.3.4 SWOT分析
13.3.4 インフィニオン・テクノロジーズAG
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.4.3 財務状況
13.3.4.4 SWOT分析
13.3.5 リトルヒューズ社
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.5.3 財務状況
13.3.6 マイクロチップ・テクノロジー社
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.6.3 財務状況
13.3.6.4 SWOT分析
13.3.7 三菱電機株式会社
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.7.4 SWOT分析
13.3.8 Nexperia(Wingtech Technology)
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.9 NXPセミコンダクターズN.V.
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.10 オンセミ
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.10.3 SWOT分析
13.3.11 Qorvo
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.11.3 財務状況
13.3.11.4 SWOT分析
13.3.12 STマイクロエレクトロニクス
13.3.12.1 会社概要
13.3.12.2 製品ポートフォリオ
13.3.13 台湾セミコンダクター・マニュファクチャリング・カンパニー・リミテッド
13.3.13.1 会社概要
13.3.13.2 製品ポートフォリオ
13.3.13.3 財務状況
13.3.14 東芝エレクトロニクス・デバイス&ストレージ株式会社(東芝株式会社)
13.3.14.1 会社概要
13.3.14.2 製品ポートフォリオ
図表一覧
図1:世界:ディスクリート半導体市場:主な推進要因と課題
図2:世界:ディスクリート半導体市場:売上高(10億米ドル)、2020年~2025年
図3:世界:ディスクリート半導体市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:ディスクリート半導体市場:種類別内訳(%)、2025年
図5:世界:ディスクリート半導体市場:エンドユーザー別内訳(%)、2025年
図6:世界:ディスクリート半導体市場:地域別内訳(%)、2025年
図7:世界:ディスクリート半導体(ダイオード)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:ディスクリート半導体(ダイオード)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:ディスクリート半導体(トランジスタ)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:ディスクリート半導体(トランジスタ)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:ディスクリート半導体(サイリスタ)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:ディスクリート半導体(サイリスタ)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:
ディスクリート半導体(モジュール)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:ディスクリート半導体(モジュール)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:ディスクリート半導体(自動車用)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:ディスクリート半導体(自動車用)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:ディスクリート半導体(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:ディスクリート半導体(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:ディスクリート半導体(通信)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:ディスクリート半導体(通信)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:ディスクリート半導体(産業用)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:ディスクリート半導体(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:ディスクリート半導体(その他のエンドユーザー)市場:売上高(百万米ドル)、2020年および2025年
図24:世界: ディスクリート半導体(その他のエンドユーザー)市場予測:売上高(百万米ドル)、2026年~2034年
図25:北米:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図26:北米:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図27:米国:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図28:米国:ディスクリート半導体市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図29:カナダ:ディスクリート半導体市場:売上高(単位:百万米ドル)、2020年および2025年
図30:カナダ:ディスクリート半導体市場予測:売上高(単位:百万米ドル)、2026年~2034年
図31: アジア太平洋地域:ディスクリート半導体市場:売上高(単位:百万米ドル)、2020年および2025年
図32:アジア太平洋地域:ディスクリート半導体市場予測:売上高(単位:百万米ドル)、2026年~2034年
図33:中国:ディスクリート半導体市場:売上高(単位:百万米ドル)、2020年および2025年
図34:中国:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図35:日本:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図36:日本:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図37:インド:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図38:インド:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図39:韓国:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図40:韓国:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図41:オーストラリア:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図42:オーストラリア:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図43:インドネシア:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図44:インドネシア:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図45:その他:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図46:その他:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図47:欧州:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図48:欧州:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図49:ドイツ:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図50:ドイツ:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図51:フランス:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図52:フランス:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図53:英国:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図54:英国:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図55:イタリア:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図56:イタリア:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図57:スペイン:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図58:スペイン:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図59:ロシア:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図60:ロシア:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図61:その他:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図62: その他:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図63:ラテンアメリカ:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図64:ラテンアメリカ:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図65:ブラジル:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図66:ブラジル:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図67:メキシコ:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図68:メキシコ:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図69:その他:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図70:その他:ディスクリート半導体市場予測:売上高(百万米ドル)、2026年~2034年
図71:中東・アフリカ:ディスクリート半導体市場:売上高(百万米ドル)、2020年および2025年
図72:中東・アフリカ:ディスクリート半導体市場:国別内訳(%)、2025年
図73:中東・アフリカ:ディスクリート半導体市場の予測:売上高(百万米ドル)、2026年~2034年
図74:世界:ディスクリート半導体産業:SWOT分析
図75:世界:ディスクリート半導体産業:バリューチェーン分析
図76:世界:ディスクリート半導体産業:ポーターの5つの力分析
表の一覧
表1:世界:ディスクリート半導体市場:主要な業界動向、2025年および2034年
表2:世界:ディスクリート半導体市場予測:種類別内訳(百万米ドル)、2026年~2034年
表3:世界:ディスクリート半導体市場予測:エンドユーザー別内訳(百万米ドル)、2026年~2034年
表4:世界:ディスクリート半導体市場予測:地域別内訳(百万米ドル)、2026年~2034年
表5:世界:ディスクリート半導体市場:競争構造
表6:世界:ディスクリート半導体市場:主要企業









