窒化ガリウム(GaN)や炭化ケイ素(SiC)などの最新の半導体材料は、優れた効率と性能を発揮します。これらの材料により、パワーデバイスは損失を抑えつつ、より高い温度や電圧で動作することが可能になります。SiCやGaNはコンパクトな設計を可能にし、スペースに制約のある用途においてパワーエレクトロニクスの採用をより適したものとしています。各産業がエネルギー消費と二酸化炭素排出量の削減に注力するにつれ、エネルギー効率に優れたデバイスへの需要が高まっています。半導体の革新により、インバータ、コンバータ、およびその他の重要なパワーエレクトロニクス部品の性能が向上しています。電気自動車は、先進的な半導体の恩恵を大きく受けており、バッテリー管理の向上や航続距離の延長を実現しています。再生可能エネルギーシステムは、効率的なエネルギー変換、配電、および系統連系のために半導体に依存しています。SiCベースのパワーデバイスは、産業用オートメーション用途における機器の耐久性と効率を向上させます。
太陽光発電用インバータ技術の進歩は、米国における市場の成長を大幅に後押ししています。例えば、2024年9月、Solis Inverters社は米国およびカナダ市場向けに60 kWおよび125 kWのストリングインバータを発売しました。98.5%を超える効率を誇るこれらの高効率インバータは、大規模太陽光発電設備におけるエネルギー変換を最適化します。さらに、最大電力点追従(MPPT)技術の革新により、さまざまな条件下での太陽光パネルからのエネルギー回収効率が向上しています。最新のインバーターは、系統連系型および独立型システムの両方をサポートしており、住宅用および商業用設置における柔軟性を高めています。スマートインバーターには高度な監視機能が統合されており、リアルタイムのデータ収集とエネルギー管理の強化を可能にしています。また、エネルギー貯蔵システムとの互換性により、全米で拡大する「太陽光発電+蓄電」ソリューションの導入が後押しされています。マイクロインバーターやストリングインバーターは、統合の容易さと信頼性から需要が高まっています。太陽光発電用インバーターは、再生可能エネルギーの目標達成や排出量削減目標の達成において、極めて重要な役割を果たしています。
パワーエレクトロニクス市場の動向:
エネルギー効率の高いデバイスへの需要の高まり
市場を牽引する主な要因の一つは、エネルギー効率への需要の高まりです。世界のエネルギー消費量は年間5億8,000万テラジュールと推定されており、2040年までに7億4,000万テラジュールに増加すると予測されています。また、2020年の水準と比較して、2021年の米国のエネルギー関連二酸化炭素(CO2)排出量は2億9,600万メトリックトン(MMmt)、つまり6%増加しました。パワーエレクトロニクスの需要に関する分析を行っている研究者たちによると、エネルギー使用量とカーボンフットプリントを削減するために、世界中の政府や組織がパワーエレクトロニクスを導入することが解決策となります。例えば、インドにおけるクリーンエネルギー技術の導入が進むにつれ、太陽光発電(PV)、風力タービン、リチウムイオン電池設備の市場規模は2040年までに年間400億米ドル以上に拡大し、パワーエレクトロニクスの利用頻度も高まる見込みです。これは、2040年にこれらの設備に費やされる資金の7ドルに1ドルがインドで支出されることを意味します。さらに、インドのクリーンエネルギー分野の労働力は、今後10年間で100万人増加する見込みです。
再生可能エネルギー分野の成長
再生可能エネルギー分野の拡大は、パワーエレクトロニクス市場の成長を後押しするもう一つの重要な要因です。世界が急増するエネルギー需要を満たすために再生可能エネルギー源への移行を加速させるにつれ、これらのエネルギー源から発電された電力を効率的に変換・管理するパワーエレクトロニクスの需要が高まっています。IMARC Groupによると、再生可能エネルギー分野は2032年までに1,733.0十億米ドルに達し、成長率は7.65%になると予測されています。地域別に見ると、欧州連合(EU)における再生可能エネルギーの割合は2022年に23%に増加しました。再生可能エネルギーの総最終消費量は、太陽光発電が28%、風力発電が6.6%増加したことを受け、2021年から2022年にかけて5百万トン石油換算(Mtoe)増加しました。また、同地域では非再生可能エネルギーの使用量が2.9%減少しました。パワーエレクトロニクスは、太陽光発電用インバーターにおける電力の流れや方向の制御から、風力タービンの出力調整に至るまで、再生可能エネルギーシステムの最適運用に不可欠です。
自動車用エレクトロニクスの進展
パワーエレクトロニクス市場の売上高は、自動車業界における電気自動車(EV)およびハイブリッド車への移行によって大きな影響を受けています。報告書によると、電気自動車(EV)市場は2032年までに3億8,130万台に達し、年間34%のペースで成長すると予測されています。2035年までに、中国におけるEVの販売台数は、2019年の100万台未満から年間2,000万台以上に増加すると予測されています。バッテリーの年間生産量は少なくとも30倍に拡大すると見込まれており、バッテリー、モーター、その他の電気システム間の電力伝送を制御するためのパワーエレクトロニクスの需要が高まっています。こうした好調な傾向により、充電器、インバーター、コンバーターなどのパワーエレクトロニクス部品の需要が増加しています。コネクテッドカーの普及が進むにつれ、テレマティクス、インフォテインメント、通信システム向けに堅牢なパワーエレクトロニクスが求められています。
パワーエレクトロニクスデバイスへの需要の高まり
パワーエレクトロニクスデバイスへの需要増加は、輸送や産業プロセスの急速な電動化、および再生可能エネルギー源への依存度の高まりによって牽引されています。世界的に電気自動車(EV)の人気が高まるにつれ、インバータ、コンバータ、バッテリー管理システム(BMS)などの高度なパワーエレクトロニクスシステムへの需要が増加しています。これらのシステムは、電気自動車の効率、性能、およびエネルギー管理を向上させるために不可欠です。さらに、産業分野においても、運用効率の向上とカーボンフットプリントの削減を目的として、プロセスの電動化が進んでおり、これがパワーエレクトロニクス技術の採用をさらに後押ししています。同時に、太陽光や風力発電などの再生可能エネルギー源が電力網に統合される動きが加速していることから、エネルギー変換、電力網の安定化、および蓄電ソリューションを実現するためのパワーエレクトロニクスデバイスの必要性が高まっています。炭化ケイ素や窒化ガリウムといったワイドバンドギャップ半導体の進歩により、効率の向上やよりコンパクトな設計が可能となり、市場を牽引しています。この傾向は、現代のエネルギーエコシステムにおいてパワーエレクトロニクスが果たす極めて重要な役割を浮き彫りにしています。2025年、電動化ソリューションのサプライヤーであるターンタイド・テクノロジーズ社は、インドにおける持続可能な交通手段への需要の高まりに応えるため、低電圧および高電圧のパワーエレクトロニクス製品シリーズと、先進的な軸流型モーターを発売しました。
パワーエレクトロニクス産業のセグメンテーション:
IMARCグループは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。本レポートでは、デバイス、材料、用途、電圧、および最終用途産業に基づいて市場を分類しています。
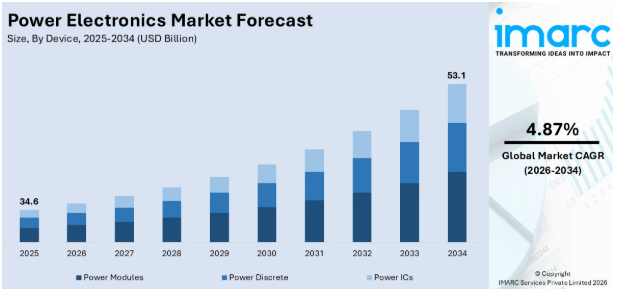
デバイス別分析:パワーエレクトロニクス市場レポートによると、2025年にはパワーモジュールが市場シェアの50.4%を占め、市場をリードしています。パワーモジュールは効率的な電力変換を実現し、重要な産業用および自動車用アプリケーションにおけるエネルギー損失を低減します。パワーモジュールへの需要は、電気自動車(EV)のインバーターにおけるその役割によって牽引されています。また、再生可能エネルギーシステムにも対応しており、太陽光発電や風力発電設備での採用を促進しています。優れた放熱能力により、高出力用途においても高い信頼性を発揮します。各業界が小型化に注力する中、パワーモジュールはエネルギー効率基準を満たす上で依然として中心的な役割を果たしています。産業オートメーションの進展は、高性能機械への採用需要をさらに後押ししています。パッケージング技術の進歩により、パワーモジュールは現在、より高い信頼性と性能レベルを実現しています。これらのデバイスは幅広い電圧範囲に対応しており、さまざまな分野における多様な要件を満たしています。複数のコンポーネントを統合できるため、設計が簡素化され、システム全体のコストを削減できます。パワーモジュールは、世界的な持続可能なエネルギーシステムへの移行において極めて重要な役割を果たしています。炭化ケイ素(SiC)などの半導体技術の進歩により、パワーモジュールの効率が向上し、市場の成長がさらに促進されています。
- パワーディスクリート
- ダイオード
- トランジスタ
- サイリスタ
- パワーモジュール
- インテリジェントパワーモジュール
- パワー集積モジュール
- パワーIC
- パワーマネジメント集積回路
- 特定用途向け集積回路
材料別分析:
- シリコン
- サファイア
- 炭化ケイ素
- 窒化ガリウム
- その他
炭化ケイ素は、2025年に45.4%の市場シェアを占め、市場の最前線に立っています。炭化ケイ素(SiC)は、パワーエレクトロニクスシステムにおいてコンパクトな設計を可能にし、効率を向上させます。SiCベースの半導体はEVにとって極めて重要であり、効率的なエネルギー利用やバッテリー管理に貢献しています。その採用は、太陽光インバーターなどの再生可能エネルギー用途における、高性能で耐久性に優れた材料への需要によって牽引されています。SiCはパワーモジュールの性能を向上させ、産業用機器における発熱と運用コストを削減します。5Gネットワークや高度な通信技術の利用拡大も、SiC部品に大きく依存しています。
政府のプログラムでは、エネルギー効率向上のため、電力網や再生可能エネルギーシステムにおけるSiCの採用が奨励されています。この材料は高周波数での動作が可能であるため、民生用電子機器での利用も拡大しています。SiCは、エネルギー消費の削減を通じて、世界的な持続可能性目標の達成に大きく貢献しています。この材料の採用は、半導体製造における革新と、世界的な生産能力の拡大によって支えられています。パワーエレクトロニクス市場の予測によると、主要な半導体企業は、業界全体で高まる需要に応えるため、SiC技術への投資を進めています。
用途別分析:
- 電力管理
- UPS
- 再生可能エネルギー
- その他
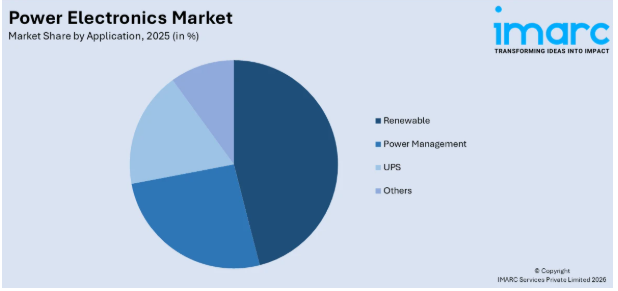
太陽光や風力エネルギーなどの再生可能エネルギーへの世界的な移行が、パワーエレクトロニクスへの投資を後押ししています。インバータやコンバータは再生可能エネルギーシステムにおいて不可欠であり、効率的なエネルギー変換と配電を保証します。パワーエレクトロニクスは、変動する再生可能エネルギーの出力を支え、損失を最小限に抑えることで、電力網の安定性を高めます。政府による優遇措置や補助金は再生可能エネルギープロジェクトを加速させ、パワーエレクトロニクスソリューションへの需要を促進しています。マイクログリッドやエネルギー貯蔵システムの拡大は、再生可能エネルギー用途の導入をさらに後押ししています。パワーエレクトロニクスの進歩により効率が向上し、再生可能エネルギーシステムの費用対効果が高まり、より利用しやすくなっています。パワーエレクトロニクスは、世界的な電化および脱炭素化の取り組みにおいて極めて重要な役割を果たしています。各産業は、エネルギー転換の目標や環境規制を満たすために、再生可能エネルギーシステムに依存しています。継続的な研究により、太陽光発電や風力発電設備に電力を供給するデバイスの信頼性と効率が向上しています。再生可能エネルギー分野が成長する中、パワーエレクトロニクスは、世界中でその導入を成功させるために不可欠な存在であり続けています。
電圧別分析:
- 低電圧
- 中電圧
- 高電圧
中電圧パワーエレクトロニクスは、産業用および再生可能エネルギー用途に適しています。1 kVから35 kVの電圧レベルに対応しており、配電網に最適です。産業界では、大規模な事業運営における効率的な送電・配電のために、中電圧システムに依存しています。中電圧コンバータやインバータは再生可能エネルギーシステムを支え、風力発電所や太陽光発電所の効率向上に貢献しています。都市部や農村部を問わず、世界的な電化の取り組みが拡大するにつれ、これらの採用も増加しています。電気自動車(EV)や充電インフラでは、エネルギー変換や蓄電のために中電圧パワーエレクトロニクスが頻繁に利用されています。産業オートメーションへの需要の高まりは、機械における信頼性の高い中電圧デバイスの必要性を後押ししています。中電圧システムはエネルギー損失を低減し、世界中の効率基準や持続可能性の目標に沿ったものです。スマートグリッド技術への統合により、安定したエネルギー供給と最適なグリッド性能が確保されます。中電圧パワーエレクトロニクスの進歩により、さまざまな分野で耐久性が向上し、メンテナンス頻度が最小限に抑えられています。政府や電力会社は、電力インフラの近代化と再生可能エネルギー容量の拡大を図るため、中電圧システムを優先的に導入しています。
最終用途産業別分析:
- 自動車
- 軍事・航空宇宙
- エネルギー・電力
- IT・通信
- 民生用電子機器
- その他
自動車分野では、EV(電気自動車)のエネルギー変換、バッテリー管理、およびモーター制御システムにパワーエレクトロニクスが不可欠です。よりクリーンなモビリティソリューションへの移行により、自動車業界全体でパワーエレクトロニクスの需要が加速しています。自動運転車やコネクテッドカーも、その機能を実現するために高度なパワーエレクトロニクスに大きく依存しています。世界の自動車メーカーは、車両の性能と航続距離を向上させるため、高効率のパワーモジュールに投資しています。政府機関によるEV導入へのインセンティブや、排出ガス規制の厳格化が、市場のさらなる成長を後押ししています。
パワーエレクトロニクスは充電インフラを最適化し、EV向けのより迅速かつ効率的なエネルギー転送を可能にします。ハイブリッド車も、内燃機関と電気駆動源間のスムーズな切り替えのためにパワーエレクトロニクスを活用しています。SiCなどの半導体材料は、自動車用パワーシステムの効率とエネルギー密度を大幅に向上させます。バッテリー製造における技術の進歩は、世界中のEV用途におけるパワーエレクトロニクスの需要にさらなる影響を与えています。自動車メーカーは、半導体企業と提携して、カスタマイズされたパワーエレクトロニクスソリューションを開発しています。
地域別分析:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
本レポートによると、アジア太平洋地域は48.7%のシェアを占め、最大の地域市場となっています。パワーエレクトロニクス市場の展望に基づくと、アジア太平洋地域が最大の市場シェアを占めており、これは同地域の著しい産業成長、技術の進歩、および自動車、民生用電子機器、再生可能エネルギーといった主要な最終用途セクターの急速な拡大に起因しています。さらに、同地域には、製造および技術革新において急速に発展している中国、インド、韓国などの経済圏が含まれています。さらに、輸送手段の電動化への継続的な移行、活況を呈する民生用電子機器セクター、そして再生可能エネルギーインフラへの多額の投資が、市場の成長を後押ししています。例えば、2024年9月、オディシャ州政府は、RIR Power Electronics Ltd.によるインド初の炭化ケイ素(SiC)製造施設の稼働を開始しました。この62億ルピー規模のプロジェクトは500人の雇用を創出し、半導体およびパワーエレクトロニクス産業を大幅に強化することになります。SiCは、世界中の防衛、鉄道、航空宇宙、輸送、再生可能エネルギー技術などの分野において不可欠な素材です。
地域別の主なポイント:
米国のパワーエレクトロニクス市場分析
米国は北米市場シェアの70.00%を占めています。報告書によると、2023年の新車販売台数の7.2%を占めた電気自動車(EV)が、米国のパワーエレクトロニクス市場を牽引しています。厳しい排出ガス規制や連邦政府によるインセンティブが、引き続きEVの販売に影響を与えています。報告書によると、2022年には水力発電(262テラワット時)が、米国の再生可能エネルギー発電量の28.7%、全発電量の6.2%を占めました。2022年の総発電量に占める再生可能エネルギーの割合は20%でした。太陽光発電や風力発電プロジェクトを含む再生可能エネルギープロジェクトの拡大により、パワーエレクトロニクスの需要は比較的高い水準にあります。エネルギー貯蔵技術の進歩には、効率的なエネルギー変換と管理を備えたリチウムイオン電池システムを用いた系統レベルの貯蔵が含まれます。スマートグリッドの利用が増加していることから、スマートインバーターやコンバーターも大きな注目を集めています。報告書によると、連邦政府は「スマートグリッド投資プログラム」の下で45億米ドル以上を投資しています。航空宇宙および防衛産業は、堅牢なパワーエレクトロニクスシステムへの需要をさらに後押ししています。米国防総省のデータによると、米国の防衛予算では、パワー管理システムを含む技術研究に年間1,300億米ドルが割り当てられています。
欧州のパワーエレクトロニクス市場分析
低炭素経済への移行は、欧州におけるパワーエレクトロニクス市場の需要を牽引する主要な要因の一つです。報告書によると、2030年までに再生可能エネルギーの割合を40%にするという欧州連合(EU)の目標により、太陽光および風力発電プロジェクトが増加した結果、2022年には約56ギガワット(GW)の新規発電容量が導入されました。これらのプロジェクトにおいて、パワーエレクトロニクスは、効率的なエネルギー変換と送電網への統合を確実にするため、極めて重要な役割を果たしています。もう一つの主要な推進要因は、電気自動車の普及拡大です。政府のインセンティブや充実した充電インフラに後押しされ、2023年の欧州における電気自動車の販売台数は240万台を超えました。EUの「エコデザイン指令」など、省エネに関連する規制により、産業用および家電用途におけるパワーエレクトロニクスの需要が高まっています。デジタル化の進展は、産業オートメーション分野の成長を促進すると予想されており、この分野でもモーター駆動装置やコントローラーにパワーエレクトロニクスが広く活用されています。
ラテンアメリカにおけるパワーエレクトロニクス市場の分析
ブラジルやメキシコなどの国々における再生可能エネルギーへの需要の高まりが、ラテンアメリカ市場の原動力となっています。米国国際貿易局(ITA)によると、ブラジルでは2028年までに44 GWの風力発電設備が導入され、電力構成の13.2%を占める見込みです。税制優遇措置や充電インフラへの投資により、チリやコロンビアのような発展途上の経済圏においても、電気自動車産業は着実に進展しています。産業分野におけるパワーエレクトロニクスへの関連需要は、エネルギー効率の高い機械やプロセス、特にモーター駆動装置やコントローラへとシフトしており、これが市場の成長をさらに後押ししています。また、メキシコにおけるスマートグリッドの導入など、インフラの近代化プロジェクトも業界の成長に寄与しています。
中東・アフリカのパワーエレクトロニクス市場分析
中東およびアフリカにおける再生可能エネルギーの多様化は、市場の主要な推進要因となっています。サウジアラビアやアラブ首長国連邦(UAE)などの国々は、2 GWのアル・ダフラ太陽光発電プロジェクトのような大規模な再生可能エネルギープロジェクトに投資しており、そこでは高度なパワーエレクトロニクスが活用され、システムの統合と効率の最大化が図られています。電気自動車もまた、市場の成長を牽引するもう一つの主要な要因です。サウジアラビアは2030年までにリヤドの自動車の30%を電気自動車にするという目標を掲げており、同国のすべての電気自動車にはパワーエレクトロニクスソリューションが必要となります。オフグリッドシステムや農村電化プロジェクトにおけるパワーエレクトロニクスソリューションの利用拡大は、アフリカにおけるインフラ整備および電化プログラムの進展に対応するものであり、「ミッション300」イニシアチブの下、3億人以上の人々に電力へのアクセスを提供することを目的としています。報告書によると、2025年までにアフリカのモバイル接続数が7億人を超える見込みであることから、活況を呈する通信業界も需要を押し上げています。
競争環境:
パワーエレクトロニクスの動向を調査した研究によると、市場の主要企業は、革新的かつより効率的なソリューションを導入するための研究開発(R&D)に取り組んでおり、特に炭化ケイ素(SiC)や窒化ガリウム(GaN)といった材料に焦点を当て、電力密度、効率、および熱性能の限界を押し広げようとしています。各社は、技術力と市場での存在感を高めるため、製品ポートフォリオを拡大するとともに、戦略的提携や買収を進めています。例えば、2023年8月、インフィニオン・テクノロジーズAGはインフィパワー社と提携し、電気自動車用充電ステーションの効率向上を目的として、業界をリードする1200 V CoolSiC MOSFET パワー半導体デバイスを提供しました。さらに、各社は再生可能エネルギー分野や民生用電子機器市場からの需要拡大に対応するため、製造能力の拡充に向けた投資を行っています。これに加え、各社は事業運営や製品設計において、環境に配慮した取り組みを採用しています。
世界のパワーエレクトロニクス市場に関する調査レポートでは、競争環境について包括的な分析が示されています。また、主要企業すべての詳細なプロフィールも掲載されています。市場における主要企業には、以下のような企業が含まれます:
- ABB Ltd.
- Analog Devices Inc.
- Fuji Electric Co. Ltd.
- Infineon Technologies AG
- Microchip Technology Inc.
- Mitsubishi Electric Corporation
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- ROHM Co. Ltd.
- STMicroelectronics
- Texas Instruments Incorporated
- Toshiba Corporation
- Vishay Intertechnology Inc
最新ニュースと動向:
2024年11月:インフィニオン・テクノロジーズは、IoT(モノのインターネット)アプリケーション向けの高度なAI搭載レーダーソリューションを発表しました。これにより、産業、医療、スマートホームシステムにおいて、正確な動作検知と自動化が可能となります。この技術は、エネルギー効率、プライバシー保護、汎用性を提供することで、インテリジェントで接続されたデバイスに対する高まる需要に応えます。
2024年9月:ノミス・パワー社は、ICSCRM 2024において、先進的な炭化ケイ素(SiC)MOSFETを発表する予定です。これらの革新的なデバイスは、電気自動車や再生可能エネルギーなど、さまざまな分野において、性能、信頼性、電力効率を向上させる可能性を秘めています。これらの進歩は、高効率な電源ソリューションに対する高まるニーズに応えることを目的としています。
2024年9月:オディシャ州は、RIRパワーエレクトロニクス施設の立ち上げにより、半導体市場を強化する計画を発表しました。3年間で総額約62億ルピーが投資されるこの最先端施設の開設は、オディシャ州がパワーエレクトロニクス産業に参入するための重要な一歩となります。2024年2月:エレクトロニクス分野における世界的なイノベーターである村田製作所は、本日開催された「2024年応用パワーエレクトロニクス会議(APEC)」において、パワーエレクトロニクス業界が直面する課題、制約、および限界の解決を目的とした3つの革新的なパワー製品ソリューションの導入を発表しました。2024年9月:ヴァレオは、プネにパワーエレクトロニクス製品向けの新たな製造施設を開設し、生産能力の拡大を発表しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のパワーエレクトロニクス市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 デバイス別市場内訳
6.1 パワーディスクリート
6.1.1 市場動向
6.1.2 主要セグメント
6.1.2.1 ダイオード
6.1.2.2 トランジスタ
6.1.2.3 サイリスタ
6.1.3 市場予測
6.2 パワーモジュール
6.2.1 市場動向
6.2.2 主要セグメント
6.2.2.1 インテリジェント・パワー・モジュール
6.2.2.2 パワー集積モジュール
6.2.3 市場予測
6.3 パワーIC
6.3.1 市場動向
6.3.2 主要セグメント
6.3.2.1 パワーマネジメント集積回路(PMIC)
6.3.2.2 特定用途向け集積回路(ASIC)
6.3.3 市場予測
7 素材別市場内訳
7.1 シリコン
7.1.1 市場動向
7.1.2 市場予測
7.2 サファイア
7.2.1 市場動向
7.2.2 市場予測
7.3 炭化ケイ素
7.3.1 市場動向
7.3.2 市場予測
7.4 窒化ガリウム
7.4.1 市場動向
7.4.2 市場予測
7.5 その他
7.5.1 市場の動向
7.5.2 市場予測
8 用途別市場内訳
8.1 電源管理
8.1.1 市場の動向
8.1.2 市場予測
8.2 UPS
8.2.1 市場の動向
8.2.2 市場予測
8.3 再生可能エネルギー
8.3.1 市場の動向
8.3.2 市場予測
8.4 その他
8.4.1 市場動向
8.4.2 市場予測
9 電圧別市場内訳
9.1 低電圧
9.1.1 市場動向
9.1.2 市場予測
9.2 中電圧
9.2.1 市場の動向
9.2.2 市場予測
9.3 高電圧
9.3.1 市場の動向
9.3.2 市場予測
10 最終用途産業別の市場内訳
10.1 自動車
10.1.1 市場の動向
10.1.2 市場予測
10.2 軍事・航空宇宙
10.2.1 市場動向
10.2.2 市場予測
10.3 エネルギー・電力
10.3.1 市場動向
10.3.2 市場予測
10.4 ITおよび通信
10.4.1 市場動向
10.4.2 市場予測
10.5 民生用電子機器
10.5.1 市場動向
10.5.2 市場予測
10.6 その他
10.6.1 市場動向
10.6.2 市場予測
11 地域別市場内訳
11.1 北米
11.1.1 米国
11.1.1.1 市場動向
11.1.1.2 市場予測
11.1.2 カナダ
11.1.2.1 市場動向
11.1.2.2 市場予測
11.2 アジア太平洋地域
11.2.1 中国
11.2.1.1 市場の動向
11.2.1.2 市場予測
11.2.2 日本
11.2.2.1 市場の動向
11.2.2.2 市場予測
11.2.3 インド
11.2.3.1 市場の動向
11.2.3.2 市場予測
11.2.4 韓国
11.2.4.1 市場の動向
11.2.4.2 市場予測
11.2.5 オーストラリア
11.2.5.1 市場の動向
11.2.5.2 市場予測
11.2.6 インドネシア
11.2.6.1 市場の動向
11.2.6.2 市場予測
11.2.7 その他
11.2.7.1 市場の動向
11.2.7.2 市場予測
11.3 ヨーロッパ
11.3.1 ドイツ
11.3.1.1 市場の動向
11.3.1.2 市場予測
11.3.2 フランス
11.3.2.1 市場の動向
11.3.2.2 市場予測
11.3.3 イギリス
11.3.3.1 市場の動向
11.3.3.2 市場予測
11.3.4 イタリア
11.3.4.1 市場の動向
11.3.4.2 市場予測
11.3.5 スペイン
11.3.5.1 市場の動向
11.3.5.2 市場予測
11.3.6 ロシア
11.3.6.1 市場動向
11.3.6.2 市場予測
11.3.7 その他
11.3.7.1 市場動向
11.3.7.2 市場予測
11.4 ラテンアメリカ
11.4.1 ブラジル
11.4.1.1 市場の動向
11.4.1.2 市場予測
11.4.2 メキシコ
11.4.2.1 市場の動向
11.4.2.2 市場予測
11.4.3 その他
11.4.3.1 市場の動向
11.4.3.2 市場予測
11.5 中東およびアフリカ
11.5.1 市場動向
11.5.2 国別市場内訳
11.5.3 市場予測
12 SWOT分析
12.1 概要
12.2 強み
12.3 弱み
12.4 機会
12.5 脅威
13 バリューチェーン分析
14 ポーターの5つの力分析
14.1 概要
14.2 買い手の交渉力
14.3 供給者の交渉力
14.4 競争の激しさ
14.5 新規参入の脅威
14.6 代替品の脅威
15 価格分析
16 競争環境
16.1 市場構造
16.2 主要企業
16.3 主要企業の概要
16.3.1 ABB Ltd.
16.3.1.1 会社概要
16.3.1.2 製品ポートフォリオ
16.3.1.3 財務状況
16.3.1.4 SWOT分析
16.3.2 アナログ・デバイセズ社
16.3.2.1 会社概要
16.3.2.2 製品ポートフォリオ
16.3.2.3 財務状況
16.3.2.4 SWOT分析
16.3.3 富士電機株式会社
16.3.3.1 会社概要
16.3.3.2 製品ポートフォリオ
16.3.3.3 財務状況
16.3.3.4 SWOT分析
16.3.4 インフィニオン・テクノロジーズAG
16.3.4.1 会社概要
16.3.4.2 製品ポートフォリオ
16.3.4.3 財務状況
16.3.4.4 SWOT分析
16.3.5 マイクロチップ・テクノロジー社
16.3.5.1 会社概要
16.3.5.2 製品ポートフォリオ
16.3.5.3 財務状況
16.3.5.4 SWOT分析
16.3.6 三菱電機株式会社
16.3.6.1 会社概要
16.3.6.2 製品ポートフォリオ
16.3.6.3 財務状況
16.3.6.4 SWOT分析
16.3.7 NXPセミコンダクターズN.V.
16.3.7.1 会社概要
16.3.7.2 製品ポートフォリオ
16.3.7.3 財務状況
16.3.7.4 SWOT分析
16.3.8 ルネサス エレクトロニクス株式会社
16.3.8.1 会社概要
16.3.8.2 製品ポートフォリオ
16.3.8.3 財務状況
16.3.8.4 SWOT分析
16.3.9 ローム株式会社
16.3.9.1 会社概要
16.3.9.2 製品ポートフォリオ
16.3.9.3 財務状況
16.3.9.4 SWOT分析
16.3.10 STマイクロエレクトロニクス
16.3.10.1 会社概要
16.3.10.2 製品ポートフォリオ
16.3.10.3 財務状況
16.3.10.4 SWOT分析
16.3.11 テキサス・インスツルメンツ社
16.3.11.1 会社概要
16.3.11.2 製品ポートフォリオ
16.3.11.3 財務状況
16.3.11.4 SWOT分析
16.3.12 東芝株式会社
16.3.12.1 会社概要
16.3.12.2 製品ポートフォリオ
16.3.12.3 財務状況
16.3.12.4 SWOT分析 16.3.13 Vishay Intertechnology Inc. 16.3.13.1 会社概要 16.3.13.2 製品ポートフォリオ 16.3.13.3 財務状況 16.3.13.4 SWOT分析図表一覧図1:世界:パワーエレクトロニクス市場:主な推進要因と課題図2:世界:パワーエレクトロニクス市場:売上高(10億米ドル)、2020年~2025年図3:世界:パワーエレクトロニクス市場の予測:売上高(10億米ドル)、2026年~2034年図4:世界:パワーエレクトロニクス市場:デバイス別内訳(%)、2025年図5:世界:パワーエレクトロニクス市場:材料別内訳(%)、2025年図6:世界:パワーエレクトロニクス市場:用途別内訳(%)、2025年図7:世界:パワーエレクトロニクス市場:電圧別内訳(%)、2025年図8:世界:パワーエレクトロニクス市場:最終用途産業別内訳(%)、2025年図9:世界:パワーエレクトロニクス市場:地域別内訳(%)、2025年図10:世界:パワーエレクトロニクス(パワーディスクリート)市場:売上高(百万米ドル)、2020年および2025年図11:世界:パワーエレクトロニクス(パワーディスクリート)市場予測:売上高(百万米ドル)、2026年~2034年図12:世界:パワーエレクトロニクス(パワーモジュール)市場:売上高(百万米ドル)、2020年および2025年図13:世界:パワーエレクトロニクス(パワーモジュール)市場予測:売上高(百万米ドル)、2026年~2034年図14:世界:パワーエレクトロニクス(パワーIC)市場:売上高(百万米ドル)、2020年および2025年図15:世界:パワーエレクトロニクス(パワーIC)市場予測:売上高(百万米ドル)、2026年~2034年図16:世界:パワーエレクトロニクス(シリコン)市場:売上高(百万米ドル)、2020年および2025年図17:世界:パワーエレクトロニクス(シリコン)市場予測:売上高(百万米ドル)、2026年~2034年図18:世界:パワーエレクトロニクス(サファイア)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:パワーエレクトロニクス(サファイア)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:パワーエレクトロニクス(シリコンカーバイド)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:パワーエレクトロニクス(シリコンカーバイド)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:パワーエレクトロニクス(窒化ガリウム)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:パワーエレクトロニクス(窒化ガリウム)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:パワーエレクトロニクス(その他の材料)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:パワーエレクトロニクス(その他の材料)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:パワーエレクトロニクス(パワーマネジメント)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:パワーエレクトロニクス(電源管理)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:パワーエレクトロニクス(UPS)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:パワーエレクトロニクス(UPS)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:パワーエレクトロニクス(再生可能エネルギー)市場:売上高(百万米ドル)、2020年および2025年
図31:世界: パワーエレクトロニクス(再生可能エネルギー)市場の予測:売上高(百万米ドル)、2026年~2034年
図32:世界:パワーエレクトロニクス(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:パワーエレクトロニクス(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:パワーエレクトロニクス(低電圧)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:パワーエレクトロニクス(低電圧)市場予測:売上高(百万米ドル)、2026年~2034年
図36:世界:パワーエレクトロニクス(中電圧)市場:売上高(百万米ドル)、2020年および2025年
図37:世界:パワーエレクトロニクス(中電圧)市場予測:売上高(百万米ドル)、2026年~2034年
図38:世界:パワーエレクトロニクス(高電圧)市場:売上高(百万米ドル)、2020年および2025年
図39:世界:パワーエレクトロニクス(高電圧)市場予測: 売上高(百万米ドル)、2026年~2034年
図40:世界:パワーエレクトロニクス(自動車)市場:売上高(百万米ドル)、2020年および2025年
図41:世界:パワーエレクトロニクス(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図42:世界:パワーエレクトロニクス(軍事・航空宇宙)市場:売上高(百万米ドル)、2020年および2025年
図43:世界:パワーエレクトロニクス(軍事・航空宇宙)市場予測:売上高(百万米ドル)、2026年~2034年
図44:世界:パワーエレクトロニクス(エネルギー・電力)市場:売上高(百万米ドル)、2020年および2025年
図45:世界:パワーエレクトロニクス(エネルギー・電力)市場予測:売上高(百万米ドル)、2026年~2034年
図46:世界:パワーエレクトロニクス(IT・通信)市場:売上高(百万米ドル)、2020年および2025年
図47:世界:パワーエレクトロニクス(IT・通信)市場予測:売上高(百万米ドル)、2026年~2034年
図48:世界:パワーエレクトロニクス(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図49: 世界:パワーエレクトロニクス(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図50:世界:パワーエレクトロニクス(その他の最終用途産業)市場:売上高(百万米ドル)、2020年および2025年
図51:世界:パワーエレクトロニクス(その他の最終用途産業)市場予測:売上高(百万米ドル)、2026年~2034年
図52:北米:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図53:北米:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図54:米国:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図55:米国:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図56:カナダ:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図57:カナダ:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図58:アジア太平洋地域:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図59:アジア太平洋地域:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図60:中国:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図61: 中国:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図62:日本:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図63:日本:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図64:インド:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図65:インド:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図66:韓国:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図67:韓国:パワーエレクトロニクス市場の予測:売上高(百万米ドル)、2026年~2034年
図68:オーストラリア:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図69:オーストラリア:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図70:インドネシア:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図71: インドネシア:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図72:その他:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図73:その他:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図74:欧州:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図75:欧州:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図76:ドイツ:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図77:ドイツ:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図78:フランス:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図79:フランス:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図80:英国:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図81:英国:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図82:イタリア:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図83:イタリア:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図84:スペイン:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図85:スペイン:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図86:ロシア:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図87:ロシア:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図88:その他:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図89:その他:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図90:ラテンアメリカ:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図91:ラテンアメリカ:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図92:ブラジル:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図93:ブラジル:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図94:メキシコ:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図95:メキシコ:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図96:その他:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図97:その他:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図98:中東・アフリカ:パワーエレクトロニクス市場:売上高(百万米ドル)、2020年および2025年
図99:中東・アフリカ:パワーエレクトロニクス市場:国別内訳(%)、2025年
図100:中東・アフリカ:パワーエレクトロニクス市場予測:売上高(百万米ドル)、2026年~2034年
図101:世界:パワーエレクトロニクス産業:SWOT分析
図102:世界:パワーエレクトロニクス産業:バリューチェーン分析
図103:世界:パワーエレクトロニクス産業:ポーターの5つの力分析
表一覧
表1:世界:パワーエレクトロニクス市場:主要な業界のハイライト、2025年および2034年
表2:世界:パワーエレクトロニクス市場予測:デバイス別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:パワーエレクトロニクス市場予測:材料別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:パワーエレクトロニクス市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:パワーエレクトロニクス市場予測:電圧別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:パワーエレクトロニクス市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:パワーエレクトロニクス市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表8:世界:パワーエレクトロニクス市場:競争構造
表9:世界:パワーエレクトロニクス市場:主要企業









