鉱業における3Dプリンティング市場の概要
- 需要の推進要因
- デジタル製造は、鉱業事業者が予備部品のリードタイムを短縮するのに役立っています。部品の入手スピードが向上することで、設備の稼働率が向上します。
- 鉱山の保守チームは、在庫要件を削減するために積層造形を導入しています。オンデマンド生産は、業務効率の向上に寄与します。
- 遠隔地の鉱山事業では、現地生産ソリューションへの投資が増加しています。物流への依存度が低下することで、保守対応の迅速化が図られます。
- 分析対象の主要セグメント
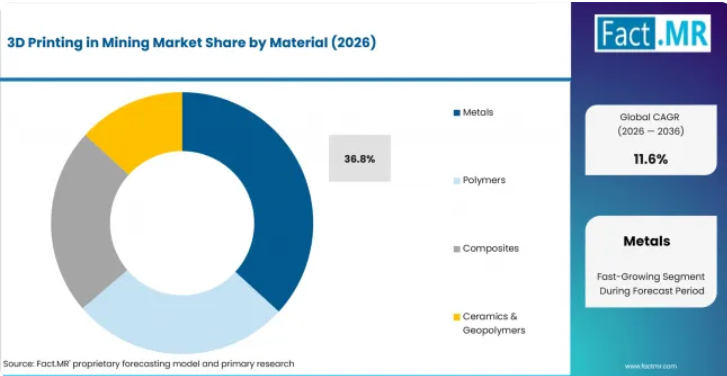
- 素材別:耐久性の高い鉱業用機器部品の需要により、2026年には金属が36.8%のシェアを占めます。
- 最終用途別:鉱業企業が、積層造形システムの直接導入に支えられ、2026年には48.5%のシェアを占めます。
- 用途別:部品の迅速な交換需要により、2026年には予備部品製造が39.2%のシェアを占めます。
- 技術別:精密金属部品の生産に支えられ、2026年にはパウダーベッドフュージョンが34.7%のシェアを占める見込みです。
- 鉱業プロセス別:摩耗の激しい部品の交換頻度が高いため、2026年には鉱物処理事業が31.4%のシェアを記録する見込みです。
- 地域別:鉱業の自動化への投資に支えられ、オーストラリアは2036年まで年平均成長率(CAGR)15.2%と最も高い成長率を記録すると予測されています。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「鉱業事業者は、メンテナンス戦略にアディティブ・マニュファクチャリングをますます組み込んでいます。交換用部品への迅速なアクセスが求められる遠隔地での操業において、最も大きな機会が生まれています。」
- 戦略的示唆
- 鉱業企業は、アディティブ・マニュファクチャリング機能と連携したデジタル在庫プログラムを拡大すべきです。このアプローチにより、予備部品の保管要件を削減できます。
- 機器メーカーは、3Dプリント可能な部品の認定を拡大すべきです。認定された設計は、鉱業現場全体での導入を促進します。
- 技術プロバイダーは、鉱業事業者とのパートナーシップを強化すべきです。現地での製造能力は、市場での受容性を高めます。
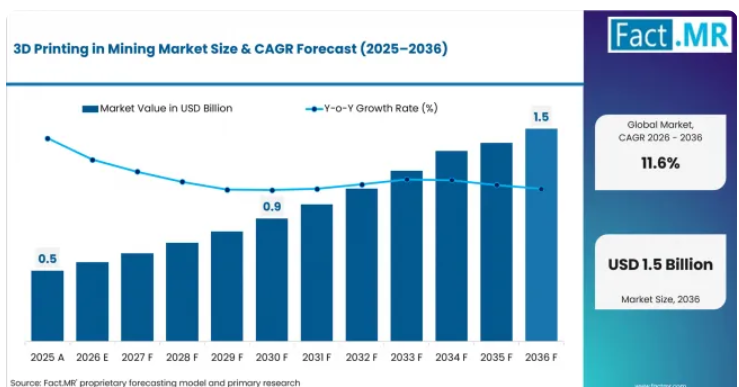
この市場は、予測期間中に約10億米ドルの追加収益を生み出すと見込まれています。この拡大は、予備部品の生産や保守業務における積層造形技術の利用増加によって支えられています。高い設備コストや部品認定要件が、より迅速な導入を妨げています。
オーストラリアでは、大規模な鉱業自動化プログラムに支えられ、年平均成長率(CAGR)15.2%を記録すると予想されます。中国では、国内の製造投資と鉱業の近代化により、CAGR 14.7%で成長すると予測されています。インドでは、鉱業活動の活発化と産業のデジタル化に支えられ、2036年までCAGR 14.2%で拡大すると見込まれています。カナダでは、部品の迅速な調達を必要とする遠隔地での鉱業操業に牽引され、年平均成長率(CAGR)は13.6%になると推定されています。米国では、保守業務の最適化に向けた取り組みに支えられ、年平均成長率(CAGR)は12.4%を記録する見込みです。チリでは、銅鉱業の拡大と生産性向上プログラムにより、年平均成長率(CAGR)は11.9%で成長すると予想されています。
鉱業における3Dプリンティング市場は、セグメント別にどのように分類されるのでしょうか?
鉱業における3Dプリンティング市場の素材別分析
金属は、2026年に36.8%のシェアを占めると推定されています。金属粉末は、鉱業設備全般で使用される耐摩耗性部品の製造を支えています。高い機械的強度と長い耐用年数により、メンテナンス用途における需要が高まっています。SPEE3D社は、鉱業現場を含む遠隔地で金属製交換部品を製造するために設計された、移動式金属3Dプリンティングソリューション「Expeditionary Manufacturing Unit(EMU)」を発売しました。このコンテナ型システムにより、重要な鉱山機械部品の現場での迅速な製造が可能となり、ダウンタイムやサプライチェーンの遅延を削減します。
- 耐摩耗性: 金属ベースの部品は、摩耗の激しい鉱業環境下でも優れた性能を発揮します。稼働寿命が長いことから、重機用途での採用が進んでいます。
- 機械的強度: プリントされた金属部品は、過酷な運用要件に対応します。鉱業事業者は、交換用部品の製造において耐久性を最優先しています。
- メンテナンスへの注力: 需要は交換用部品の製造に集中しています。ダウンタイムの短縮は、金属積層造形ソリューションへの投資を後押しします。
鉱業における3Dプリンティング市場分析(最終用途別)
2026年には、鉱業企業が48.5%のシェアを占めると推定されています。事業者は、メンテナンスの対応力を向上させるために積層造形システムを導入しています。社内の生産能力を備えることで、外部のスペアパーツ供給業者への依存度を低減できます。サンドビック社は、Additive Industries社との提携を発表し、MetalFab™積層造形システム向けにOsprey®金属粉末を直接供給することになりました。この提携により、鉱業機械の製造やスペアパーツの生産を含む重産業分野で使用される部品の、産業規模での金属3Dプリンティングが支援されます。
- 運用管理: 鉱業各社は、社内製造システムの活用を拡大しています。部品の生産が迅速化されることで、メンテナンス計画の改善につながります。
- 在庫削減: デジタル在庫管理により、物理的な保管スペースの要件が軽減されます。オンデマンド生産は、コスト最適化の取り組みを支援します。
- 遠隔操作: 孤立した鉱山現場では、現地での製造能力が役立ちます。輸送遅延の削減により、設備の稼働率が向上します。
用途別 鉱業における3Dプリンティング市場分析
2026年には、スペアパーツの製造が市場シェアの39.2%を占めると推定されています。鉱業運営では、摩耗部品や機器部品の頻繁な交換が必要です。積層造形(アディティブ・マニュファクチャリング)により、リードタイムを延長することなく、重要な部品へのアクセスが改善されます。サンドビック社は、自律型採掘機器向けの次世代3D知覚技術を搭載した地下採掘自動化プラットフォーム「AutoMine® Aura」を発売しました。このプラットフォームは、現代の鉱業運営において、デジタル3D技術と先進的な製造能力の統合が進んでいることを示しています。
- 部品の入手可能性: オンデマンド生産により、交換部品の待ち時間が短縮されます。保守チームは、供給の柔軟性向上というメリットを享受できます。
- コスト効率: 在庫要件の低減により、資本活用率が向上します。デジタル製造により、大量の予備部品在庫への依存度が低減されます。
- 設備稼働率: 交換サイクルの短縮により、操業の継続性が確保されます。鉱業事業者は、生産中断を低減するソリューションを優先しています。
技術別鉱業向け3Dプリンティング市場分析
2026年には、パウダーベッドフュージョンが34.7%のシェアを占めると推定されています。この技術は、精密な寸法を持つ耐久性の高い金属部品の製造を可能にします。鉱業機器メーカーは、複雑な交換部品の製造にこのプロセスを活用しています。サンドビック社は、次世代のデジタル鉱業技術の開発に焦点を当てた8,000万ユーロ規模の「DataDrive’31」プログラムを発表しました。このイニシアチブは、先進的な製造、自動化、およびデータ駆動型の鉱業機器開発を支援するものであり、これらは産業用積層造形の導入と密接に関連する分野です。[4]
- 製造精度: この技術により、一貫した製造品質が実現します。その精度の高さにより、重要な鉱業用途での利用が可能となります。
- 材料の互換性: パウダーベッドフュージョンは、幅広い工業用金属に対応しています。材料の柔軟性は、商業的な導入を後押しします。
- 設計能力: 複雑な形状の部品も効率的に製造できます。エンジニアリングの柔軟性は、メンテナンス要件に対応します。
鉱業における3Dプリンティング市場分析:鉱業プロセス別
2026年には、鉱物処理業務が市場シェアの31.4%を占めると推定されています。処理施設では、継続的な摩耗にさらされる部品の定期的な交換が必要です。積層造形は、処理設備で使用される特殊部品の入手可能性を向上させます。
- 高い摩耗需要: 処理設備では、部品の劣化が頻繁に発生します。交換需要が、積層造形の導入を後押ししています。
- 操業の継続性: 部品の迅速な生産により、メンテナンスによる遅延が軽減されます。施設では、処理作業全般にわたる稼働時間の確保を最優先しています。
- 交換の柔軟性: デジタル製造は、カスタマイズされた部品の生産を可能にします。処理施設は、設計変更の迅速化による恩恵を受けています。
鉱業における3Dプリンティングの導入を加速させている要因と、その障壁は何でしょうか?
Fact.MRのアナリストは、市場がパイロットプロジェクトから商用展開へと移行しつつあると指摘しています。初期の導入段階では、プロトタイプの開発や試験活動に重点が置かれていました。現在の需要は、予備部品の生産やメンテナンス用途に集中しています。
鉱業各社は、交換部品の長いサプライチェーンに代わる手段を模索しています。従来の調達手段では、遠隔地での遅延が生じる可能性があります。積層造形は、部品の迅速な入手と在庫リスクの低減を可能にします。SPEE3D社は、「Expeditionary Manufacturing Unit(EMU)」を立ち上げました。これは、鉱業現場などの遠隔環境において、重要な交換部品を製造するために設計された、コンテナ型の金属3Dプリンティングソリューションです。このシステムにより、金属製スペアパーツの現場生産が可能となり、鉱業における設備のダウンタイムやサプライチェーンの混乱を軽減するのに役立っています。[5]
メンテナンス効率: 鉱業運営会社は、摩耗の激しい部品の交換サイクルを短縮するために積層造形を導入しています。この需要は、設備稼働率の目標達成とメンテナンスコストの抑制によって牽引されています。
遠隔地での生産: 鉱業施設では、現地での製造能力への投資を拡大しています。この成長は、物流への依存度の低減と運用上の柔軟性の向上によって支えられています。
部品の認定: 重要な鉱山設備部品の認証要件が、導入の障壁となっています。検証プロセスにより、導入までの期間や実施コストが増加しています。
鉱業分野における3Dプリンティングの需要が最も急速に拡大している国はどこでしょうか?
鉱業分野における3Dプリンティング市場は、北米、ヨーロッパ、アジア太平洋、南米アメリカ、中東・アフリカの各地域を対象に評価されています。本調査では、主要な鉱業経済圏における積層造形の導入状況、鉱業投資活動、保守支出の傾向、および設備の近代化動向を評価しています。
アジア太平洋地域の鉱業向け3Dプリンティング市場分析
アジア太平洋地域は、鉱業向け積層造形サービスプロバイダーにとって最大の成長機会となっています。鉱業活動の拡大と産業のデジタル化プログラムにより、技術の導入が促進されています。設備の近代化に向けた取り組みにより、現地生産ソリューションに対するさらなる需要が生まれています。
- オーストラリア: オーストラリアでは、大規模な鉱業の自動化および遠隔運用管理に支えられ、年平均成長率(CAGR)15.2%で市場が拡大すると予測されています。鉱業各社は、デジタルメンテナンスソリューションへの投資を拡大しています。需要は、孤立した鉱山拠点における設備の稼働率向上へのニーズによって牽引されています。先進的な鉱業技術の積極的な導入が、市場の拡大を支えています。
- 中国: 中国は、国内の製造投資および鉱業の近代化イニシアチブにより、年平均成長率(CAGR)14.7%で成長すると予測されています。国が支援する産業開発プログラムが、積層造形の導入を後押ししています。需要は、設備のメンテナンスおよび交換部品の生産に集中しています。この成長は、強力な産業能力と鉱業セクターのアップグレードに起因しています。
- インド: インドでは、鉱物生産量の増加と産業のデジタル化への投資に支えられ、年平均成長率(CAGR)14.2%が見込まれています。鉱山各社は、操業効率の向上にますます注力しています。現地生産の取り組みが、先進的な生産技術の導入を促進しています。成長は、国内の鉱業活動の拡大によって支えられています。
北米における鉱業向け3Dプリンティング市場分析
北米は、鉱業技術の導入において依然として主要な市場です。設備の信頼性とメンテナンスの最適化が、積層造形(アディティブ・マニュファクチャリング)の需要を支えています。鉱業事業者は、サプライチェーンの回復力を高めるため、現地生産戦略の評価を進めています。
- カナダ: 遠隔地の鉱山事業において、交換用部品への迅速なアクセスが求められることから、カナダでは2036年までに年平均成長率(CAGR)13.6%で市場が拡大すると予測されています。過酷な操業環境により、メンテナンスソリューションへの需要が高まっています。鉱業各社は、設備のダウンタイムを削減する技術への投資を進めています。この成長は、同国の広大な鉱業拠点と遠隔地のプロジェクト立地を反映したものです。
- 米国: 米国における鉱業分野の3Dプリンティング需要は、保守最適化プログラムや産業技術への投資に支えられ、2036年まで年平均成長率(CAGR)12.4%を記録すると予想されます。鉱業事業者は、操業パフォーマンスを向上させるためにデジタル製造ツールを導入しています。需要は、交換部品の生産や設備のライフサイクル管理によって牽引されています。技術の導入が、着実な市場拡大を支えています。
南米アメリカにおける鉱業分野の3Dプリンティング市場分析
南米アメリカは、広範な鉱業活動と生産性向上への注目の高まりから恩恵を受けています。鉱業事業者は、メンテナンス効率を向上させるため、先進的な製造技術を評価しています。設備の信頼性は、依然として運営上の主要な優先事項となっています。
- チリ: チリでは、銅鉱業の拡大と生産性向上への取り組みにより、2036年までに年平均成長率(CAGR)11.9%で成長すると予測されています。鉱業会社は、重要な設備部品に対するより迅速な交換ソリューションを模索しています。この需要は、世界的な銅生産において同国が占める強固な地位を反映しています。この成長は、鉱業インフラの近代化に起因しています。
鉱業における3Dプリンティング市場の動向を牽引しているのはどの企業でしょうか?
競争構造は、鉱業技術プロバイダーと積層造形(アディティブ・マニュファクチャリング)の専門企業が混在していることを反映しています。製品の信頼性と材料の性能が、サプライヤーの選定に影響を与えています。確立された産業用製造の専門知識を持つ企業は、鉱業のさまざまな用途においてより強固な地位を築いています。技術サポート能力は、長期的な商業関係を強化します。
統合されたソフトウェアおよび製造プラットフォームを有する組織は、導入率の高さというメリットを享受しています。鉱業事業者は、部品の生産や在庫管理を簡素化するソリューションを好みます。認定に関する専門知識は、重要な設備用途における市場アクセスを向上させます。機器の互換性は、依然として重要な購入基準となっています。
鉱業企業は、信頼性と運用パフォーマンスに基づいてサプライヤーを評価しています。検証サイクルが長期に及ぶことは、新規参入者にとって障壁となっています。サービス提供能力は、遠隔地の鉱山現場におけるサプライヤーの選定に影響を与えます。グローバルなサポートネットワークを持つ企業は、顧客維持率を向上させています。地域に製造拠点を構えることは、迅速な導入と技術支援を支えます。現地でのサービス提供能力は、鉱山事業全体における対応時間を短縮します。競争上の位置づけは、デジタル製造の専門知識やアプリケーションサポートとますます密接に関連しています。需要は、単体の設備ではなく、包括的な生産エコシステムを提供するサプライヤーへとシフトしています。
主要な企業はどれでしょうか?
- Caterpillar Inc.
- Epiroc AB
- FLSmidth & Co. A/S
- Fortescue Metals Group Ltd.
- Sandvik AB
市場はどのように分類されていますか?
- 材料別:
- 金属
- ポリマー
- 複合材料
- セラミックスおよびジオポリマー
- 用途別:
- 鉱業会社
- 機器OEMメーカー
- サービスプロバイダー
- 研究機関
- 用途別:
- スペアパーツの製造
- 機器の修理
- 金型および治具
- 試作開発
- 現場での部品製造
- 技術別:
- 粉末床溶融法
- 指向性エネルギー堆積法
- バインダージェッティング
- 材料押出
- 槽内光重合
- 鉱業プロセス別:
- 鉱物処理作業
- 探査活動
- 採掘作業
- 資材運搬
- 保守作業
- 地域別:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- チリ
- ブラジル
- ペルー
- その他のラテンアメリカ諸国
- ヨーロッパ
- ドイツ
- イギリス
- スウェーデン
- フィンランド
- その他のヨーロッパ諸国
- アジア太平洋
- オーストラリア
- 中国
- インド
- 日本
- ASEAN
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- その他の中東・アフリカ諸国
- 北米
目次
主なポイント
市場規模とCAGR
主な成長要因
最も成長が著しいセグメント
主要地域
主要企業
新たなビジネスチャンス
エグゼクティブ・サマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
主な疑問への回答
市場の規模はどのくらいですか?
CAGRはどのくらいですか?
主なトレンドは何ですか?
どの地域が主導的ですか?
主要企業はどこですか?
市場の概要
市場の範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次データ)
専門家からの意見およびフィールドワーク(一次データ)
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
品質保証と監査証跡
市場の背景
市場のダイナミクス(推進要因、制約要因、機会、トレンド)
シナリオ予測(楽観的、現実的、保守的)
影響分析
AIの影響
サステナビリティへの影響
規制の影響
技術の影響
消費者/購入者分析
購入の推進要因
導入の障壁
購入者の購買プロセス
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
世界市場分析および予測(2021年~2036年)
過去市場規模(価値、10億米ドル)の分析(2021年~2025年)
現在および将来の市場規模(価値、10億米ドル)の予測(2026年~2036年)
前年比成長傾向分析
絶対額(ドル)の市場機会分析
世界市場の価格分析(2021年~2036年)
素材別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
素材別の過去市場規模(金額別、10億米ドル)分析(2021年~2025年)
素材別 現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
金属
ポリマー
複合材料
セラミックスおよびジオポリマー
素材別 前年比成長傾向分析、2021年から2025年
素材別 絶対的な市場機会(米ドル)の分析、2026年から2036年
用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
用途別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
用途別現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
鉱業会社
機器OEMメーカー
サービスプロバイダー
研究機関
最終用途別前年比成長傾向分析(2021年~2025年)
最終用途別絶対額機会分析(2026年~2036年)
用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
過去市場規模( (10億米ドル) 用途別分析、2021年から2025年
現在および将来の市場規模(10億米ドル) 用途別分析および予測、2026年から2036年
スペアパーツ製造
機器修理
治具・固定具
試作開発
現場での部品生産
用途別前年比成長傾向分析、2021年~2025年
用途別絶対的市場機会分析、2026年~2036年
技術別世界市場分析および予測、2021年~2036年
はじめに/主な調査結果
技術別過去市場規模(金額)(10億米ドル)分析、2021年~2025年
技術別、現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
粉末床溶融法
指向性エネルギー堆積法
バインダージェッティング法
材料押出法
槽内光重合法
技術別、前年比成長傾向分析、2021年から2025年
技術別 絶対的な市場機会分析(2026年~2036年)
鉱業プロセス別 世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
鉱業プロセス別 過去市場規模(金額、10億米ドル)分析(2021年~2025年)
採掘プロセス別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)の分析および予測
鉱物処理業務
探査活動
採掘業務
資材運搬
保守業務
採掘プロセス別、2021年から2025年までの前年比成長傾向分析
採掘プロセス別、2026年から2036年までの絶対的市場機会($)分析
地域別世界市場分析および予測(2021年~2036年)
はじめに
地域別過去市場規模(金額)(10億米ドル)分析(2021年~2025年)
地域別現在の市場規模(金額)(10億米ドル)分析および予測(2026年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
市場分類別過去市場規模(10億米ドル)の傾向分析、2021年~2025年
市場分類別市場規模(10億米ドル)の予測:2026年~2036年
国別
米国
カナダ
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場魅力度分析
国別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
主なポイント
ラテンアメリカ市場分析および予測(国別)
市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
国別
ブラジル
メキシコ
チリ
その他のラテンアメリカ諸国
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場魅力度分析
国別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
主なポイント
西ヨーロッパ市場の分析と予測(国別)
市場分類別 過去市場規模(10億米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(10億米ドル)の予測:2026年~2036年
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場魅力度分析
国別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
主なポイント
東ヨーロッパ市場分析および予測(国別)
市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
ヨーロッパのその他地域
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場魅力度分析
国別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
主なポイント
東アジア市場分析および予測(国別)
市場分類別過去市場規模(10億米ドル)の推移分析、2021年~2025年
市場分類別市場規模(10億米ドル)の予測、2026年~2036年
国別
中国
日本
韓国
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場魅力度分析
国別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
主なポイント
南アジア・太平洋地域の市場分析および予測(国別)
市場分類別の過去市場規模(金額:10億米ドル)およびトレンド分析(2021年~2025年)
市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場魅力度分析
国別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
主なポイント
中東・アフリカ市場の分析および予測(国別)
市場分類別の過去市場規模(金額、10億米ドル)およびトレンド分析(2021年~2025年)
市場分類別の市場規模(金額、10億米ドル)予測(2026年~2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合諸国
中東・アフリカのその他の地域
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場魅力度分析
国別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
カナダ
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
メキシコ
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
ブラジル
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
チリ
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
ドイツ
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
英国
価格分析
市場シェア分析、2025年
素材別
最終用途別
用途別
技術別
鉱業プロセス別
イタリア
価格分析
市場シェア分析、2025年
素材別
最終用途別
用途別
技術別
鉱業プロセス別
スペイン
価格分析
市場シェア分析、2025年
素材別
最終用途別
用途別
技術別
鉱業プロセス別
フランス
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
インド
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
ASEAN
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
中国
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
日本
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
韓国
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
ロシア
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
ポーランド
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
ハンガリー
価格分析
市場シェア分析(2025年)
素材別
最終用途別
用途別
技術別
鉱業プロセス別
サウジアラビア王国
価格分析
市場シェア分析、2025年
素材別
最終用途別
用途別
技術別
鉱業プロセス別
トルコ
価格分析
市場シェア分析、2025年
素材別
最終用途別
用途別
技術別
鉱業プロセス別
南アフリカ
価格分析
市場シェア分析、2025年
素材別
最終用途別
用途別
技術別
鉱業プロセス別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
素材別
最終用途別
用途別
技術別
鉱業プロセス別
新興スタートアップ
イノベーション・ベンチマーキング
競合分析
競合の詳細分析
キャタピラー社
概要
製品ポートフォリオ
市場セグメント別の収益性
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
エピロック(Epiroc AB)
FLSmidth & Co. A-S
フォートエスク・メタルズ・グループ(Fortescue Metals Group Ltd.)
サンドビック(Sandvik AB)
ケーススタディ
成功事例
最近の動向
使用された仮定および略語
表一覧表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年表2:2021年から2036年までの素材別世界市場規模(10億米ドル)の予測表3:2021年から2036年までの最終用途別世界市場規模(10億米ドル)の予測表4:2021年から2036年までの用途別世界市場規模(10億米ドル)の予測表5:技術別世界市場規模(10億米ドル)予測、2021年~2036年表6:鉱業プロセス別世界市場規模(10億米ドル)予測、2021年~2036年表7:国別北米市場規模(10億米ドル)予測、2021年~2036年表8:北米市場規模(10億米ドル)の予測(素材別、2021年~2036年)表9:北米市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)表10:
用途別北米市場規模(10億米ドル)予測、2021年~2036年表11:技術別北米市場規模(10億米ドル)予測、2021年~2036年表12:鉱業プロセス別北米市場規模(10億米ドル)予測、2021年~2036年表13:国別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年表14:素材別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年表15:最終用途別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年表16:南米アメリカ市場規模(10億米ドル)の用途別予測(2021年~2036年)表17:南米アメリカ市場規模(10億米ドル)の技術別予測(2021年~2036年)表18:南米アメリカ市場規模(10億米ドル)の鉱業プロセス別予測(2021年~2036年)表19:西ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)表20:西ヨーロッパの市場規模(10億米ドル)の素材別予測(2021年~2036年)表21:西ヨーロッパの市場規模(10億米ドル)の最終用途別予測(2021年~2036年)表22:西ヨーロッパの市場規模(10億米ドル)の用途別予測(2021年~2036年)表23:西ヨーロッパの市場規模(10億米ドル)の技術別予測(2021年~2036年)表24:西ヨーロッパの市場規模(10億米ドル)の鉱業プロセス別予測(2021年~2036年)表25:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)表26:東ヨーロッパの市場規模(10億米ドル)の素材別予測(2021年~2036年)表27:東ヨーロッパの市場規模(10億米ドル)の最終用途別予測(2021年~2036年)表28:東ヨーロッパの市場規模(10億米ドル)の用途別予測(2021年~2036年)表29:東ヨーロッパの市場規模(10億米ドル)の技術別予測(2021年~2036年)表30:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の鉱業プロセス別予測表31:東アジアの市場規模(10億米ドル)の国別予測(2021年~2036年)表32:東アジアの市場規模(10億米ドル)の素材別予測(2021年~2036年)表33:東アジアの市場規模(10億米ドル)の最終用途別予測(2021年~2036年)表34:東アジアの市場規模(10億米ドル)の用途別予測(2021年~2036年)表35:東アジアの市場規模(10億米ドル)の技術別予測(2021年~2036年)表36:東アジアの市場規模
(10億米ドル)鉱業プロセス別予測、2021年~2036年
表37:南アジア・太平洋地域の市場規模(10億米ドル)国別予測、2021年~2036年
表38:南アジア・太平洋地域の市場規模(10億米ドル)素材別予測、2021年~2036年
表39:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の最終用途別予測
表40:2021年から2036年までの南アジア・太平洋地域の市場規模 (10億米ドル)用途別予測、2021年~2036年
表41:南アジア・太平洋地域の市場規模(10億米ドル)技術別予測、2021年~2036年
表42:南アジア・太平洋地域の市場規模(10億米ドル)鉱業プロセス別予測、2021年~2036年
表43:中東・アフリカの市場規模(10億米ドル)の国別予測(2021年~2036年)
表44:中東・アフリカの市場規模(10億米ドル)の素材別予測(2021年~2036年)
表45:中東・アフリカ市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
表46:中東・アフリカ市場規模(10億米ドル)の用途別予測(2021年~2036年)
表47:中東・アフリカ市場規模(10億米ドル)の技術別予測(2021年~2036年)
表48:中東・アフリカ市場規模(10億米ドル)の予測(鉱業プロセス別、2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
図3:素材別世界市場シェアおよびBPS分析(2026年および2036年)
図4:素材別世界市場の前年比成長率比較(2026年~2036年)
図5:素材別世界市場の魅力度分析
図6:最終用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:用途別世界市場のシェアおよびBPS分析(2026年および2036年)
図10:用途別世界市場の前年比成長率比較(2026年~2036年)
図11:用途別世界市場の魅力度分析
図12:技術別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図13:技術別世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:鉱業プロセス別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:鉱業プロセス別世界市場の前年比成長率比較(2026年~2036年)
図17:鉱業プロセス別世界市場の魅力度分析
図18:地域別世界市場規模(金額、10億米ドル)のシェアおよびBPS分析(2026年および2036年)
図19:地域別世界市場の前年比成長率比較(2026年~2036年)
図20:地域別世界市場の魅力度分析
図21:北米市場の増分ドル機会、2026年~2036年
図22:南米アメリカ市場の増分ドル機会、2026年~2036年
図23:西ヨーロッパ市場における追加収益機会(ドルベース)、2026年~2036年
図24:東ヨーロッパ市場における追加収益機会(ドルベース)、2026年~2036年
図25:東アジア市場における追加収益機会(ドルベース)、2026年~2036年
図26:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年~2036年
図27:中東・アフリカ市場の追加収益機会(ドルベース)、2026年~2036年
図28:北米市場の国別市場シェアおよびBPS分析、2026年および2036年
図29:北米市場の素材別市場シェアおよびBPS分析、2026年および2036年
図30:北米市場における素材別前年比成長率の比較(2026年~2036年)
図31:素材別北米市場の魅力度分析
図32:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図33:最終用途別北米市場の前年比成長率比較(2026年~2036年)
図34:最終用途別北米市場の魅力度分析
図35:用途別北米市場シェアおよびBPS分析(2026年および2036年)
図36:用途別北米市場の前年比成長率比較(2026年~2036年)
図37:用途別北米市場の魅力度分析
図38:技術別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図39:技術別北米市場の前年比成長率比較(2026年~2036年)
図40:技術別北米市場の魅力度分析
図41:鉱業プロセス別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図42:鉱業プロセス別北米市場の前年比成長率比較(2026年~2036年)
図43:鉱業プロセス別北米市場の魅力度分析
図44:国別南米アメリカ市場価値シェアおよびBPS分析(2026年および2036年)
図45:素材別南米アメリカ市場価値シェアおよびBPS分析(2026年および2036年)
図46:素材別南米アメリカ市場の前年比成長率比較(2026年~2036年)
図47: 南米アメリカ市場の魅力度分析(素材別)
図48:南米アメリカ市場の価値シェアおよびBPS分析(最終用途別、2026年および2036年)
図49:南米アメリカ市場の前年比成長率比較(最終用途別、2026年~2036年)
図50:南米アメリカ市場の魅力度分析(最終用途別)
図51:南米アメリカ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図52:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図53:用途別ラテンアメリカ市場の魅力度分析
図54:技術別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図55:技術別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図56:技術別ラテンアメリカ市場の魅力度分析
図57:南米アメリカ市場における鉱業プロセス別の市場シェアおよびBPS分析(2026年および2036年)
図58:南米アメリカ市場における鉱業プロセス別の前年比成長率比較(2026年~2036年)
図59:南米アメリカ市場における鉱業プロセス別の市場魅力度分析
図60:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図61:西ヨーロッパ市場における素材別市場価値シェアおよびBPS分析(2026年および2036年)
図62:西ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
図63:西ヨーロッパ市場における素材別の市場魅力度分析
図64:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図65:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図66:西ヨーロッパ市場における最終用途別の魅力度分析
図67:西ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図68:西ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
図69:用途別 西ヨーロッパ市場の魅力度分析
図70:技術別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図71:技術別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図72:技術別 西ヨーロッパ市場の魅力度分析
図73: 西ヨーロッパ市場における鉱業プロセス別市場価値シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における鉱業プロセス別前年比成長率の比較(2026年~2036年)
図75:西ヨーロッパ市場における鉱業プロセス別市場魅力度分析
図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図77:東ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
図78:東ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
図79:東ヨーロッパ市場における素材別の市場魅力度分析
図80:東ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図81:東ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図82:東ヨーロッパ市場における最終用途別の市場魅力度分析
図83:ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図84:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図85:用途別 ヨーロッパ市場の魅力度分析
図86:技術別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図87:技術別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図88:ヨーロッパ市場における技術別魅力度分析
図89:ヨーロッパ市場における鉱業プロセス別の市場シェアおよびBPS分析(2026年および2036年)
図90:ヨーロッパ市場における鉱業プロセス別の前年比成長率比較(2026年~2036年)
図91:ヨーロッパ市場における鉱業プロセス別魅力度分析
図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図93:東アジア市場における素材別市場シェアおよびBPS分析(2026年および2036年)
図94:東アジア市場における素材別前年比成長率の比較(2026年~2036年)
図95:東アジア市場における素材別の市場魅力度分析
図96:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図97:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図98:東アジア市場における用途別市場魅力度分析
図99:東アジア市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
図100:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図101:用途別東アジア市場の魅力度分析
図102:技術別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図103:技術別東アジア市場の前年比成長率比較(2026年~2036年)
図104:東アジア市場における技術別魅力度分析
図105:東アジア市場における鉱業プロセス別の市場価値シェアおよびBPS分析(2026年および2036年)
図106:東アジア市場における鉱業プロセス別の前年比成長率比較(2026年~2036年)
図107:鉱業プロセス別 東アジア市場の魅力度分析
図108:国別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図109:素材別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図110:南アジア・太平洋市場における素材別前年比成長率の比較(2026年~2036年)
図111:南アジア・太平洋市場における素材別の市場魅力度分析
図112:南アジア・太平洋市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図113:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図114:南アジア・太平洋市場における最終用途別の市場魅力度分析
図115:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図116:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図117:用途別南アジア・太平洋市場の魅力度分析
図118:技術別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図119:技術別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図120:技術別 南アジア・太平洋市場の魅力度分析
図121:鉱業プロセス別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図122:鉱業プロセス別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図123:南アジア・太平洋地域の市場魅力度分析(鉱業プロセス別)
図124:中東・アフリカ市場の市場シェアおよびBPS分析(国別、2026年および2036年)
図125:中東・アフリカ市場の市場シェアおよびBPS分析(素材別、2026年および2036年)
図126:中東・アフリカ市場における素材別前年比成長率の比較(2026年~2036年)
図127:中東・アフリカ市場における素材別の市場魅力度分析
図128:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図129: 中東・アフリカ市場:最終用途別前年比成長率の比較(2026年~2036年)
図130:中東・アフリカ市場:最終用途別の市場魅力度分析
図131:中東・アフリカ市場:用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図132:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図133:中東・アフリカ市場における用途別の魅力度分析
図134:中東・アフリカ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図135:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
図136:中東・アフリカ市場における技術別の魅力度分析
図137:中東・アフリカ市場における鉱業プロセス別の市場シェアおよびBPS分析(2026年および2036年)
図138:中東・アフリカ市場における鉱業プロセス別の前年比成長率比較(2026年~2036年)
図139:中東・アフリカ市場における鉱業プロセス別の市場魅力度分析
図140:世界市場 – ティア構造分析
図141:世界市場 – 企業別シェア分析









