超伝導モーター市場の概要
市場の概要
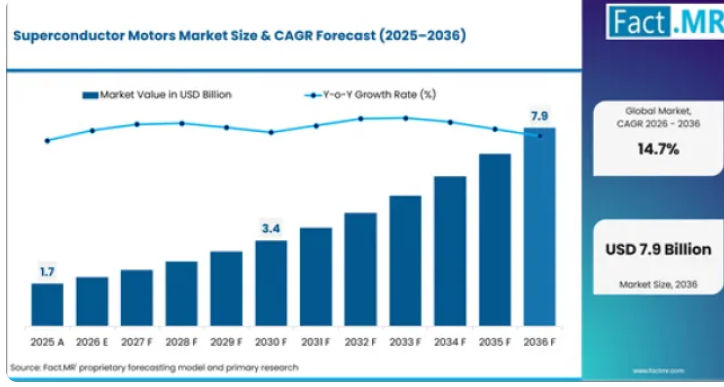
- 2025年、世界の超伝導モーター市場規模は約17億米ドルと評価されました。
- 同市場は2026年に20億米ドルに達すると推定されており、2036年までに79億米ドルに達すると予測されています。
- 同市場は、予測期間中に年平均成長率(CAGR)14.7%で拡大する見込みです。
- 2026年から2036年の間に、この市場は59億米ドルの絶対的なドルベースのビジネスチャンスを生み出すと見込まれています。
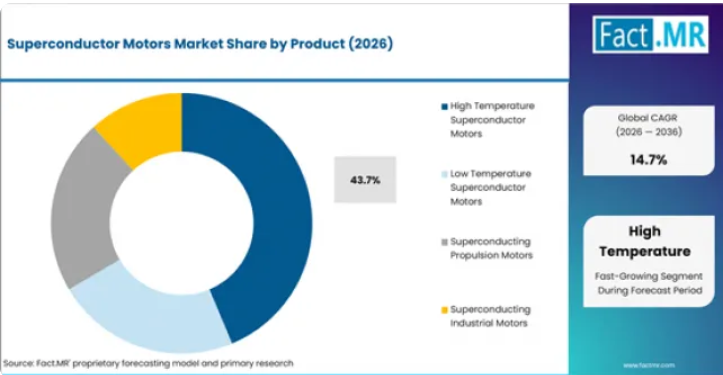
- 2026年には、高温超伝導モーターが製品シェアの43.7%を占める見込みです。
- 予測期間中、中国(20.2%)とインド(18.8%)が主要な成長市場となります。
需要と成長の推進要因
- 次世代推進システムにおいて極めて高い出力重量比を目指す航空宇宙分野の電動化ロードマップにより、高温超伝導モーターの開発と調達が加速しています。
- 静粛性、高トルク、コンパクトな推進システムを必要とする海軍防衛プログラムでは、HTSモーターおよび駆動システムに対する長期契約を通じて、継続的な調達が維持されています。
- 産業の脱炭素化と再生可能エネルギーへの投資により、風力発電や重工業用途において、高効率の超電導モーターおよび発電機への需要が生まれています。
- 電動化された航空推進プログラムは、航空宇宙OEM各社がメガワット級の電気およびハイブリッド電気飛行に注力していることから、大規模な調達可能性を生み出しています。
- 複数の国々で進められている海軍防衛の近代化プログラムにより、高温超電導推進システムへの需要は、単一の国の艦隊の枠を超えて拡大しています。
製品およびセグメント別分析
2026年には、高温超電導モーターが製品セグメントの43.7%を占め、主要カテゴリーとして台頭しています。2026年には、航空宇宙推進用途が用途セグメントの63.2%を占め、主要な利用分野となっています。
主なセグメントは以下の通りです:
製品:高温超電導モーター、低温超電導モーター、超電導推進モーター、超電導産業用モーター
用途:航空宇宙推進用途、船舶輸送用途、産業プロセス用途、エネルギーインフラ用途
最終用途:航空宇宙メーカー、船舶輸送会社、産業企業、エネルギーユーティリティ会社
技術:極低温冷却技術、超電導線材技術、磁場管理技術、パワーエレクトロニクス統合技術
構成:統合型極低温モーターシステム、モジュール式超電導システム、高密度電力システム、スマートコネクテッドモーターシステム
流通チャネル:直接プロジェクト調達、システムインテグレーター、専門技術ディストリビューター、研究開発チャネル
これらのシステムにより、以下のことが可能となります:
極めて高い出力重量比を誇る電気推進
静粛で高トルクなコンパクトモーターの稼働
高効率で損失ゼロのエネルギー変換
地域別および競争環境の見通し
北米は、防衛調達への取り組み、航空宇宙分野の電動化プログラム、および高温超伝導(HTS)線材・モーターメーカーの集積において主導的な立場にあります。ヨーロッパの需要は、航空宇宙推進システムの開発、エネルギー転換(Energiewende)に伴う産業効率化への投資、および応用超伝導研究の活発化を反映しています。アジア太平洋地域は最も急激な成長を記録しており、中国やインドにおける電動化プログラムや産業生産能力への投資が、超伝導モーターの需要を拡大させています。
国別では中国(20.2%)とインド(18.8%)が成長を牽引しており、その他の主要市場でも安定した需要が見られます。主要企業には、アメリカン・スーパーコンダクター・コーポレーション(AMSC)、シーメンスAG、GEエアロスペース、住友電気工業株式会社、スーパーパワー社(古河電気工業)、ロールス・ロイス社が挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「超伝導モーターは、従来の電気モーターでは仕様を満たせないニッチな分野で稼働しており、そのニッチ市場は航空宇宙および防衛分野を通じて拡大しています。高温超伝導(HTS)モーターが主導的地位を占めており、商業的に最も成熟した需要は海軍防衛調達から来ており、確定契約により収益の見通しが立っています。
航空宇宙分野の電動化は成長率が高いものの、まだ初期段階にあり、メガワット級のプログラムが飛行実証に向けて進んでいます。中国とインドは、政府資金によるプログラムを通じて開発基盤を拡大しています。AMSCは、高温超伝導(HTS)ワイヤーの垂直統合と防衛契約を通じて主導的な地位を占めています。超伝導モーターの調達はカタログベースではなくプログラム主導であるため、ワイヤー技術とモーターシステムの統合、およびプログラム管理を兼ね備えている企業が最も有利な立場にあります。」
超伝導モーターの採用を加速させている要因と、その障壁となっている要因は何でしょうか?
成長を牽引する主な要因
- 次世代推進システム向けに極めて高い出力重量比を目標とする航空宇宙分野の電動化ロードマップにより、高温超伝導(HTS)モーターの開発と調達が加速しています。
- 静粛性、高トルク、コンパクトな推進システムを必要とする海軍防衛プログラムでは、HTSモーターおよび駆動システムに対する長期契約を通じて、確実な調達が維持されています。
- 産業の脱炭素化と再生可能エネルギーへの投資により、風力発電や重工業用途において、高効率の超伝導モーターおよび発電機への需要が生まれています。
主な市場の制約要因
- 極低温冷却システムの複雑さを含む高い開発・製造コストにより、採用は、従来のモーターでは仕様を満たせない高付加価値の用途に限定されています。
- 航空宇宙および防衛用途における長い認定・認証のリードタイムが、市場の拡大を遅らせています。
- 生産規模が限定的であり、製造が専門化されているため、従来の代替品に比べて単位コストが高止まりしています。
主要な機会分野
- 航空宇宙OEM各社がメガワット級の電気およびハイブリッド電気飛行に取り組む中、電動航空推進プログラムは、大規模な調達の可能性を生み出しています。
- 複数の国で進められている海軍防衛の近代化プログラムにより、HTS推進システムへの需要は単一の国の艦隊の枠を超えて拡大しています。
- サイズ、重量、効率の面で優位性があり、高価格設定が正当化される産業用高出力用途においても、需要が徐々に拡大しています。
超伝導モーター市場はセグメント別にどのように分類されますか?
- 2026年には、防衛分野の調達活動や航空宇宙開発プログラムに支えられ、高温超伝導モーターが製品セグメントの43.7%を占めています。
- 航空宇宙推進用途は、先進的な推進システム開発プログラムにおける主導的な役割を基盤として、2026年には用途セグメントの63.2%を占める見込みです。
超電導モーター市場は、製品、用途、最終用途、技術、配合、流通チャネルごとに区分されています。需要は、航空宇宙開発プログラム、防衛調達サイクル、産業分野の電動化への投資、および技術成熟度レベルによって形成されています。
超電導モーター市場において、どの製品セグメントが主導的な地位を占めているのでしょうか?
2026年には、高温超伝導モーターが43.7%のシェアを占め、製品セグメントをリードすると見込まれています。これは、現在の極低温システムで達成可能な動作温度により、航空宇宙および海軍用途での商用展開が可能となっている高温超伝導(HTS)技術への、資金提供を受けた開発および調達の集中を反映したものです。
HTS用ワイヤーの性能が向上し、資金提供を受けたプログラムが進展するにつれ、このセグメントは引き続き主導的な地位を維持すると予想されます。低温超電導モーターは特殊な分野で位置づけられていますが、HTSは航空宇宙および防衛プログラムの勢いを背景に、最大のシェアを占めています。
超電導モーター市場において、どの用途セグメントが主導的地位を占めているのでしょうか?
2026年には、航空宇宙推進用途が63.2%のシェアでアプリケーションセグメントをリードすると見込まれます。これは、次世代航空機推進において、超電導モーターのみが達成可能な極めて高い出力重量比を必要とする電動化ロードマップに牽引されているためです。
メガワット級のプログラムが実証および認証に向けて進展するにつれ、この用途は引き続き主導的な地位を維持する見込みです。海軍、産業、エネルギー分野での用途も並行して成長していますが、資金提供を受けた開発の進捗により、航空宇宙推進分野が最大の需要シェアを占めています。
超伝導モーター市場の成長ペースを決定づける単一のトレンドは何でしょうか?
高温超伝導(HTS)モーターが製品セグメントで43.7%を占め、主導的な役割を果たしています。その決定的な要因は、航空宇宙および防衛分野の調達動向が融合し、HTSモーター開発に向けた確固たる資金提供を後押ししている点にあります。需要は航空宇宙推進用途に集中しており、この分野では、従来の電気モーターでは満たせない極めて高い出力重量比の要件や電動化ロードマップが求められています。
海軍防衛分野は商業的に最も成熟した用途であり、次世代駆逐艦プログラムにおける高温超伝導(HTS)推進・駆動システムに関する長期契約が、確実な収益源となっています。航空宇宙セグメントは初期段階ではありますが、メガワット級のHTSモーター開発プログラムが実験室段階から飛行実証および認証段階へと移行していることから、より高い成長が見込まれています。
どの国が超伝導モーターの需要を最も急速に拡大させているのでしょうか?
- 北米アメリカは、防衛調達へのコミットメント、航空宇宙分野の電動化プログラム、および高温超伝導(HTS)ワイヤやモーターメーカーの存在において主導的な立場にあります。
- ヨーロッパの需要は、航空宇宙推進システムの開発、エネルギー転換(Energiewende)に伴う産業効率化への投資、そして応用超伝導研究の活発さを反映しています。
- アジア太平洋地域は最も急激な成長を見せており、中国やインドにおける電動化プログラムや産業生産能力への投資が、超伝導モーターの需要を拡大させています。
- 日本と韓国は、超伝導材料分野でのリーダーシップと重工業用途を基盤として、着実な需要を示しています。
中国における超伝導モーター市場の展望
中国の超伝導モーター市場は、2036年まで年平均成長率(CAGR)20.2%で成長すると予測されています。政府による電化および産業高度化プログラムにより、超伝導モーター開発への投資が拡大しており、国内における高温超伝導(HTS)ワイヤおよびモーターの生産能力の拡充が進んでいます。航空宇宙および海軍用推進システムへの関心、ならびに国が支援する研究開発資金が、高温超伝導モーターシステムの開発段階における需要を牽引しています。
- 政府の電化プログラムにより、高温超伝導モーターの開発投資が拡大しています。
- 国内の高温超伝導線材の生産能力が、超伝導モーターの供給体制の整備を支えています。
インドの超伝導モーター需要動向
インドの超伝導モーター市場は、2036年まで年平均成長率(CAGR)18.8%で成長すると予測されています。需要は、防衛分野の近代化や産業の電化に向けた投資の拡大によって形成されており、これらが高効率な超伝導モーター技術への関心を高めています。コスト効率の制約により、短期的な導入は防衛分野や高付加価値の産業プログラムに限定されていますが、先進製造を支援するPLIスキームにより、技術基盤は拡大しています。
- 防衛分野の近代化により、高温超伝導(HTS)推進技術への関心が高まっています。
- 先進製造に対するPLIスキームの支援により、超伝導技術の基盤が拡大しています。
ドイツにおける超伝導モーターの成長評価
ドイツの超伝導モーター市場は、2036年まで年平均成長率(CAGR)17.2%で成長すると予測されています。エネルギー転換(Energiewende)に伴う産業効率化の要件と、応用超伝導研究の活発化が、風力発電および産業用途向けの高効率HTSモーターの開発を後押ししています。EUの航空宇宙分野における電動化プログラムと国内のエンジニアリング能力が仕様策定段階の需要を支える一方、DIN/EU規格がモーターの認定基準を形作っています。
- エネルギー転換(Energiewende)の効率化要件が、風力発電および産業向けHTSモーターの開発を後押ししています。
- EUの航空宇宙分野における電動化プログラムが、仕様策定段階におけるHTSモーターの需要を支えています。
米国の超伝導モーター市場の機会見通し
米国の超伝導モーター市場は、2036年まで年平均成長率(CAGR)14.2%で成長すると予測されています。防衛分野の調達契約が、商業的に最も成熟したHTSモーターの需要を支えており、次世代駆逐艦の推進システムに関する長期契約が確実な収益源となっています。航空宇宙分野の電動化プログラムや、NASAおよび米国防総省(DOD)が資金提供する開発プロジェクトがメガワット級モーターの進歩を牽引する一方、AMSCやその他の国内メーカーがHTSワイヤーおよびシステムの供給を維持しています。
- 防衛分野の駆逐艦推進システム契約は、HTSモーターの確実な調達収益をもたらしています。
- 航空宇宙分野の電動化および米国防総省(DOD)が資金提供するプログラムが、メガワット級モーターの開発を牽引しています。
日本における超伝導モーターの需要分析
日本の超伝導モーター市場は、2036年まで年平均成長率(CAGR)11.3%で成長すると予測されています。住友電工によるHTSワイヤーの生産をはじめとする、国内の超伝導材料分野におけるリーダーシップが、技術供給を支えています。応用超伝導研究や国内サプライヤーの選定が調達動向を形作る一方で、重工業および船舶用途がモーター需要の漸増を維持しています。
- 国内のHTSワイヤー生産が、超伝導モーター技術の供給を支えています。
- 応用超伝導研究が、開発段階のモーター需要を維持しています。
超伝導モーター市場の動向を牽引しているのはどの企業でしょうか?
企業別超伝導モーター分析
- AMSCは、独自の「Amperium」HTSワイヤ技術と、垂直統合されたモーターおよび駆動システムにより主導的な地位を確立しており、その基盤にはアメリカ海軍との長期的な推進システム契約があります。
- シーメンスとGEエアロスペースは、統合された航空宇宙電化プログラムを通じて競合しており、メガワット級のモーター開発と飛行実証能力が競争上の地位を形作っています。
- 住友電気工業とSuperPowerは、HTSワイヤ材料の供給を担っており、防衛、航空宇宙、産業プログラムにわたるモーターメーカーにとって不可欠なサプライヤーとしての地位を確立しています。
競争環境は、超伝導に関する深い専門知識、長期にわたる開発期間、そして防衛や航空宇宙プログラムとの強固な関係を有する、少数の専門企業に集中しています。AMSCは、HTSワイヤの垂直統合、防衛用推進システム契約、そして実証済みのモーターシステム能力を通じて業界をリードしています。
シーメンス、GEエアロスペース、ロールス・ロイスは、メガワット級のモーター開発と認証に関する専門知識がOEMとの提携関係を左右する航空宇宙の電動化プログラムで競合しています。ノースロップ・グラマンは、防衛システムの統合能力を通じて参入しています。
材料面では、住友電気工業、スーパーパワー、THEVA、ブルカー、フジクラがHTSワイヤおよびテープを供給しており、ワイヤの性能、臨界電流密度、生産規模が競争上の地位を決定づけています。超伝導ワイヤーの能力とモーターシステムの統合、およびプログラム管理を兼ね備えたサプライヤーは、最も高価値な契約を獲得できる立場にあります。
超伝導モーター市場の主要企業
超伝導モーター市場の主要企業には、アメリカン・スーパーコンダクター・コーポレーション(AMSC)、シーメンスAG、GEエアロスペース、住友電気工業株式会社が含まれ、これらは製品ポートフォリオの幅広さ、実証実績、および広範な販売網を通じて強固な地位を築いています。
スーパーパワー社(古河電気工業)、ロールス・ロイス社、ノースロップ・グラマン社、THEVA社は、特定のセグメントや販路において確固たる地位を維持しており、分析能力や製品性能、サービス、地域的な展開力を武器に競争を展開しています。
ブルカー・エナジー&スーパーコン・テクノロジーズ社、フジクラ株式会社、その他の専門企業は、特化された製品ラインナップとニッチ市場での強みを活かして競争に臨み、競争が激しくも進化し続ける市場においてその存在感を高めています。
最近の産業動向
- Hinetics – 低温媒体不要の超伝導モーターの実証(2025年)
- Hinetics社は2025年、完全に統合された低温媒体不要の超伝導電動機の実証に成功しました。この成果により、回転する低温インターフェースや補助冷却装置など、従来型の超伝導システムに存在していたいくつかの制約が解消され、航空宇宙およびエネルギー用途における超伝導モーター技術の商業的実現可能性が向上しました。
- 産業の動向 – 電気航空機向けメガワット級高温超伝導推進システム(2025年~2026年)
- 電気航空機および水素・電気ハイブリッド航空機を対象とした航空宇宙プログラムにおいて、メガワット級高温超伝導推進モーターの開発が継続されました。研究活動は、出力密度の向上、低温損失の低減、および次世代航空プラットフォーム向けの飛行対応推進アーキテクチャの進展に重点が置かれました。
主要企業はどの会社でしょうか?
- American Superconductor Corporation
- GE Aerospace
- Rolls-Royce plc
- Northrop Grumman Corporation
市場はどのように分類されていますか?
- 製品別超伝導モーター市場の分類:
- 高温超伝導モーター
- 同期式高温超伝導モーター
- 産業用駆動用高温超伝導モーター
- 船舶推進用高温超伝導モーター
- 軸流型高温超伝導モーター
- コンパクト軸流型モーター
- 高トルク軸流型モーター
- 同期式高温超伝導モーター
- 低温超伝導モーター
- 極低温同期モーター
- ヘリウム冷却モーター
- 液体水素冷却モーター
- 研究用超伝導モーター
- 実験室用実証モーター
- 試作検証用モーター
- 極低温同期モーター
- 超伝導推進モーター
- 航空宇宙用推進モーター
- 電気航空機用モーター
- ハイブリッド航空機用推進モーター
- 海軍用推進モーター
- 潜水艦用駆動モーター
- 水上艦用推進モーター
- 航空宇宙用推進モーター
- 超伝導産業用モーター
- 重負荷プロセス用モーター
- 製鉄所用駆動モーター
- 鉱業用モーター
- 発電用補助モーター
- 発電機用駆動モーター
- タービン用補助モーター
- 重負荷プロセス用モーター
- 高温超伝導モーター
- 用途別に分類された超伝導モーター市場:
- 航空宇宙推進用途
- 民間航空用途
- 地域間電気航空機システム
- 長距離ハイブリッド航空機システム
- 防衛航空用途
- 軍事輸送機システム
- 先進戦闘機推進システム
- 民間航空用途
- 海上輸送用途
- 商用船舶用途
- 貨物船推進システム
- 旅客船推進システム
- 防衛海洋用途
- 海軍駆逐艦推進システム
- 潜水艦推進システム
- 商用船舶用途
- 産業プロセス用途
- 製造用途
- 重機駆動システム
- 連続プロセス駆動システム
- 資源採掘用途
- 鉱業機械駆動システム
- オフショア処理システム
- 製造用途
- エネルギーインフラ用途
- 発電用途
- 発電機補助駆動システム
- タービン補助駆動システム
- 送電網インフラ用途
- 送電網安定化モーターシステム
- エネルギー貯蔵駆動システム
- 発電用途
- 航空宇宙推進用途
- 最終用途別超伝導モーター市場:
- 航空宇宙メーカー
- 民間航空機メーカー
- 地域航空機メーカー
- ワイドボディ機メーカー
- 防衛航空宇宙企業
- 軍事用機統合メーカー
- 防衛用推進システム開発企業
- 民間航空機メーカー
- 船舶輸送企業
- 商船運航事業者
- 容器船隊運航事業者
- 旅客輸送事業者
- 海軍組織
- 防衛艦隊運航事業者
- 潜水艦部隊運航事業者
- 商船運航事業者
- 産業企業
- 製造企業
- 金属加工企業
- 化学製品製造企業
- 鉱業企業
- 露天掘り鉱山事業者
- 地下鉱業事業者
- 製造企業
- エネルギーユーティリティ
- 発電事業者
- 火力発電事業者
- 再生可能エネルギー事業者
- 送電網インフラ事業者
- 送電網運営事業者
- エネルギー貯蔵事業者
- 発電事業者
- 航空宇宙メーカー
- 技術別超伝導モーター市場:
- 極低温冷却技術
- 液体窒素冷却システム
- 閉ループ式窒素冷却システム
- 産業用窒素冷却ユニット
- 水素冷却システム
- 液体水素冷却プラットフォーム
- 統合型水素熱システム
- 液体窒素冷却システム
- 超伝導線材技術
- HTS線材システム
- YBCO線材アーキテクチャ
- BSCCO線材アーキテクチャ
- LTS線材システム
- ニオブ・チタン導体
- ニオブ・スズ導体
- HTS線材システム
- 磁場管理技術
- 磁束制御システム
- 能動型磁束安定化システム
- 動的磁束最適化システム
- シールド技術
- 電磁シールドシステム
- 熱磁気保護システム
- 磁束制御システム
- パワーエレクトロニクス統合技術
- モーター制御システム
- 高効率駆動コントローラ
- 可変周波数駆動システム
- モニタリング技術
- リアルタイム性能分析システム
- 予知保全プラットフォーム
- モーター制御システム
- 極低温冷却技術
- 構成別超伝導モーター市場:
- 統合型極低温モーターシステム
- 閉ループ型モーターアーキテクチャ
- 統合冷却駆動システム
- 自己調整型熱管理システム
- ハイブリッド熱管理アーキテクチャ
- 多段冷却システム
- 冗長熱管理システム
- 閉ループ型モーターアーキテクチャ
- モジュール式超伝導システム
- スケーラブルなモータープラットフォーム
- 産業用拡張プラットフォーム
- 船舶用拡張プラットフォーム
- 交換可能モジュールアーキテクチャ
- ローター交換用モジュール
- 冷却モジュールアセンブリ
- スケーラブルなモータープラットフォーム
- 高密度電力システム
- コンパクトな電力アーキテクチャ
- 軽量推進システム
- スペース最適化モーターシステム
- 高トルクアーキテクチャ
- 産業用トルクプラットフォーム
- 船舶用トルクプラットフォーム
- コンパクトな電力アーキテクチャ
- スマートコネクテッドモーターシステム
- デジタル監視アーキテクチャ
- 遠隔診断プラットフォーム
- フリート性能監視システム
- AI最適化アーキテクチャ
- 自律型性能制御システム
- 予知保全プラットフォーム
- デジタル監視アーキテクチャ
- 統合型極低温モーターシステム
- 流通チャネル別に分類された超伝導モーター市場:
- プロジェクト直接調達
- OEM調達契約
- 航空機OEM供給契約
- 船舶OEM供給契約
- 政府調達プログラム
- 防衛調達プログラム
- 国家インフラプログラム
- OEM調達契約
- システムインテグレーター
- 産業用システムインテグレーター
- ファクトリーオートメーションインテグレーター
- 重機インテグレーター
- 輸送システムインテグレーター
- 船舶システムインテグレーター
- 航空宇宙システムインテグレーター
- 産業用システムインテグレーター
- 専門技術ディストリビューター
- 地域技術ディストリビューター
- 産業機器ディストリビューター
- エネルギー機器ディストリビューター
- グローバル技術サプライヤー
- 国境を越えた機器サプライヤー
- 戦略的技術プロバイダー
- 地域技術ディストリビューター
- 研究開発チャネル
- 学術連携プログラム
- 大学技術パートナーシップ
- 研究機関の調達プログラム
- 実証プロジェクトチャネル
- パイロットプログラムの導入
- プロトタイプ検証プロジェクト
- 学術連携プログラム
- プロジェクト直接調達
- 地域別超伝導モーター市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
主なポイント
市場規模とCAGR
主な成長要因
最も成長が著しいセグメント
主要地域
主要企業
新たなビジネスチャンス
エグゼクティブサマリー
世界市場の展望
需要側の動向
供給側の動向
技術ロードマップ分析
分析と提言
アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
主な疑問への回答
市場の規模はどのくらいですか?
CAGRはどの程度ですか?
主なトレンドは何ですか?
どの地域が主導的ですか?
主要企業はどこですか?
市場の概要
市場の範囲/分類
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次データ)
専門家からの意見とフィールドワーク(一次データ)
ツール、モデル、および参照データベース
データエンジニアリングとモデル構築
品質保証と監査証跡
市場の背景
市場のダイナミクス(推進要因、制約要因、機会、トレンド)
シナリオ予測(楽観的、現実的、保守的)
影響分析
AIの影響
サステナビリティへの影響
規制の影響
技術の影響
消費者/購入者分析
購入の推進要因
導入の障壁
購入者の購買プロセス
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産および消費統計
輸出入統計
2021年から2036年までの世界市場分析および予測
2021年から2025年までの過去市場規模(百万米ドル)分析
2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
前年比成長傾向分析
絶対的な市場機会($)の分析
2021年から2036年までの世界市場の価格分析
2021年から2036年までの製品別世界市場分析および予測
はじめに/主な調査結果
2021年から2025年までの製品別過去市場規模(百万米ドル)の分析
製品別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年~2036年
高温超伝導モーター
同期式高温超伝導モーター
軸流式高温超伝導モーター
低温超伝導モーター
極低温同期モーター
研究用超伝導モーター
超伝導推進モーター
航空宇宙用推進モーター
海軍用推進モーター
産業用超伝導モーター
重負荷プロセス用モーター
発電用補助モーター
製品別前年比成長傾向分析(2021年~2025年)
製品別絶対的市場機会分析(2026年~2036年)
用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
用途別過去市場規模(百万米ドル)の分析(2021年~2025年)
用途別現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
航空宇宙推進用途
民間航空用途
防衛航空用途
海上輸送用途
商船用途
防衛船舶用途
産業プロセス用途
製造用途
資源採掘用途
エネルギーインフラ用途
発電用途
送電網インフラ用途
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対額市場機会分析(2026年~2036年)
最終用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
最終用途別過去市場規模(百万米ドル)分析(2021年~2025年)
最終用途別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
航空宇宙メーカー
民間航空機メーカー
防衛・航空宇宙企業
船舶輸送企業
民間海運事業者
海軍組織
産業企業
製造企業
鉱業企業
エネルギーユーティリティ会社
発電ユーティリティ会社
送電網インフラ事業者
最終用途別前年比成長傾向分析(2021年~2025年)
2026年から2036年までの用途別絶対的市場機会分析
2021年から2036年までの技術別世界市場分析および予測
はじめに/主な調査結果
2021年から2025年までの技術別過去市場規模(百万米ドル)分析
技術別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
極低温冷却技術
液体窒素冷却システム
水素冷却システム
超伝導線材技術
高温超伝導(HTS)線材システム
低温超伝導(LTS)線材システム
磁場管理技術
磁束制御システム
遮蔽技術
パワー電子統合技術
モーター制御システム
監視技術
技術別前年比成長傾向分析(2021年~2025年)
技術別絶対的市場機会分析(2026年~2036年)
配合別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
過去市場規模 (百万米ドル) 製剤別分析(2021年~2025年)
現在および将来の市場規模(百万米ドル) 製剤別分析および予測(2026年~2036年)
統合型極低温モーターシステム
閉ループ型モーターアーキテクチャ
ハイブリッド熱アーキテクチャ
モジュール式超伝導システム
スケーラブルなモータープラットフォーム
交換可能なモジュールアーキテクチャ
高密度電力システム
コンパクトな電力アーキテクチャ
高トルクアーキテクチャ
スマートコネクテッドモーターシステム
デジタルモニタリングアーキテクチャ
AI最適化アーキテクチャ
製剤別前年比成長傾向分析(2021年~2025年)
製剤別絶対的市場機会分析(2026年~2036年)
流通チャネル別世界市場分析および予測
はじめに/主な調査結果
流通チャネル別、2021年から2025年までの過去の市場規模(百万米ドル)分析
流通チャネル別、2026年から2036年までの現在および将来の市場規模(百万米ドル)分析および予測
プロジェクト直接調達
OEM調達契約
政府調達プログラム
システムインテグレーター
産業用システムインテグレーター
輸送用システムインテグレーター
専門技術ディストリビューター
地域別技術ディストリビューター
世界の技術サプライヤー
研究開発チャネル
学術連携プログラム
実証プロジェクトチャネル
流通チャネル別前年比成長傾向分析(2021年~2025年)
流通チャネル別絶対額市場機会分析(2026年~2036年)
地域別世界市場分析および予測(2021年~2036年)
はじめに
地域別過去市場規模(百万米ドル)の分析(2021年~2025年)
地域別現在の市場規模(百万米ドル)の分析および予測(2026年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
市場分類別過去市場規模(百万米ドル)の傾向分析(2021年~2025年)
市場分類別市場規模(百万米ドル)の予測(2026年~2036年)
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
ラテンアメリカ市場分析および予測(国別)
市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
国別
ブラジル
チリ
その他の南米アメリカ
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
西ヨーロッパ市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東ヨーロッパ市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析(2021年~2025年)
市場分類別 市場規模(百万米ドル)の予測(2026年~2036年)
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
東ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東アジア市場の分析と予測(国別)
市場規模(過去値:百万米ドル)の推移分析(市場分類別、2021年~2025年)
市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
南アジアおよび太平洋地域の市場分析と予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
インド
ASEAN
オーストラリア・ニュージーランド
南アジア・太平洋地域のその他
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
中東・アフリカ市場分析および予測(国別)
市場規模(過去値:百万米ドル)および市場分類別トレンド分析(2021年~2025年)
市場規模(予測値:百万米ドル)および市場分類別予測(2026年~2036年)
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
主要国の市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
英国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
イタリア
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
スペイン
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
インド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ASEAN
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
オーストラリア・ニュージーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
韓国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ロシア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ハンガリー
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
新興スタートアップ
イノベーション・ベンチマーキング
競合分析
競合の詳細分析
アメリカン・スーパーコンダクター
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略の概要
マーケティング戦略
製品戦略
チャネル戦略
ブルカー
フジクラ株式会社
株式会社日立製作所
ジャパン・スーパーコンダクター・技術社(JASTEC)
キタノ精機株式会社
RTX
住友電気工業株式会社
東芝株式会社
ケーススタディ
成功事例
最近の動向
前提条件および使用された略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
表2:製品別世界市場規模(百万米ドル)予測、2021年~2036年
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:最終用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表5:技術別世界市場規模(百万米ドル)予測(2021年~2036年)
表6:製剤別世界市場規模(百万米ドル)予測、2021年~2036年
表7:流通チャネル別世界市場規模(百万米ドル)予測、2021年~2036年
表8:rma_anu別世界市場規模予測、2021年~2036年
表9:国別北米市場規模(百万米ドル)予測、2021年~2036年
表10:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表11:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表12:2021年から2036年までの北米市場規模(百万米ドル)の最終用途別予測
表13:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表14:2021年から2036年までの北米市場規模(百万米ドル)の製剤別予測
表15:流通チャネル別 北米市場規模(百万米ドル)予測、2021年~2036年
表16:国別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表17:製品別 ラテンアメリカ市場規模(百万米ドル)予測、2021年~2036年
表18:南米アメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表19:南米アメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表20:南米アメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表21:南米アメリカ市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表22:南米アメリカ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表23:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表25:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年から2036年
表28:西ヨーロッパの市場規模(百万米ドル)の製剤別予測、2021年から2036年
表29:西ヨーロッパの市場規模(百万米ドル) 流通チャネル別市場規模(百万米ドル)予測、2021年~2036年
表30:東ヨーロッパの市場規模(百万米ドル)予測(国別)、2021年~2036年
表31:東ヨーロッパの市場規模(百万米ドル)予測(製品別)、2021年~2036年
表32:東ヨーロッパの市場規模(百万米ドル)、用途別予測、2021年~2036年
表33:東ヨーロッパの市場規模 (百万米ドル)最終用途別予測、2021年から2036年
表34:東ヨーロッパ市場規模(百万米ドル)技術別予測、2021年から2036年
表35:東ヨーロッパ市場規模 (百万米ドル) 製剤別予測、2021年~2036年
表36:東ヨーロッパ市場規模(百万米ドル) 流通チャネル別予測、2021年~2036年
表37:東アジア市場規模(百万米ドル) 国別予測、2021年~2036年
表38:東アジアの市場規模(百万米ドル)の製品別予測、2021年から2036年
表39:東アジアの市場規模(百万米ドル)の用途別予測、2021年から2036年
表40:東アジア市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表41:東アジア市場規模(百万米ドル)の技術別予測(2021年~2036年)
表42:東アジア市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表43:東アジア市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表44: 南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
表45:南アジアおよび太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表46:南アジアおよび太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表47:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
表48:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表49:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(製剤形態別、2021年~2036年)
表50:南アジア・太平洋地域の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表51:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表52:中東・アフリカ地域の市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表53:中東・アフリカ地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表54:中東・アフリカ地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表55:中東・アフリカ市場規模(百万米ドル)の技術別予測、2021年から2036年
表56:中東・アフリカ市場規模 (百万米ドル)の予測(製剤別、2021年~2036年)
表57:中東・アフリカ市場の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年から2036年)
図11:最終用途別の世界市場魅力度分析
図12:技術別の世界市場シェアおよびBPS分析(2026年および2036年)
図13:技術別の世界市場前年比成長率の比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:製剤別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図16:製剤別世界市場の前年比成長率比較(2026年~2036年)
図17:製剤別世界市場の魅力度分析
図18:流通チャネル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図19:流通チャネル別世界市場の前年比成長率比較(2026年~2036年)
図20:流通チャネル別の世界市場の魅力度分析
図21:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図22:地域別世界市場の前年比成長率比較(2026年~2036年)
図23:地域別世界市場の魅力度分析
図24:北米市場の増分ドル機会(2026年~2036年)
図25:南米アメリカ市場の増分ドル機会(2026年~2036年)
図26:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図27:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図28:東アジア市場における2026年から2036年までの追加収益機会(ドル)
図29:南アジアおよび太平洋市場における2026年から2036年までの追加収益機会(ドル)
図30:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
図31:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
図32:北米市場における製品別市場シェアおよびBPS分析、2026年および2036年
図33: 北米市場における製品別前年比成長率の比較(2026年~2036年)
図34:北米市場における製品別の市場魅力度分析
図35:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図36:北米市場における用途別前年比成長率の比較(2026年~2036年)
図37:用途別北米市場の魅力度分析
図38:最終用途別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図39:最終用途別北米市場の前年比成長率比較(2026年~2036年)
図40:最終用途別北米市場の魅力度分析
図41:技術別北米市場シェアおよびBPS分析(2026年および2036年)
図42:技術別北米市場の前年比成長率比較(2026年から2036年)
図43:技術別北米市場の魅力度分析
図44:北米市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図45:北米市場における製剤別前年比成長率の比較(2026年~2036年)
図46:北米市場における製剤別市場魅力度分析
図47:流通チャネル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
図48:流通チャネル別北米市場の前年比成長率比較(2026年~2036年)
図49:流通チャネル別北米市場の魅力度分析
図50:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図51:製品別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図52:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
図53:製品別南米アメリカ市場の魅力度分析
図54:用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図55:用途別南米アメリカ市場の前年比成長率比較(2026年から2036年)
図56:南米アメリカ市場における用途別の市場魅力度分析
図57:南米アメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図58:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図59:南米アメリカ市場における最終用途別の魅力度分析
図60:南米アメリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図61:南米アメリカ市場における技術別の前年比成長率比較(2026年~2036年)
図62:技術別ラテンアメリカ市場の魅力度分析
図63:製剤別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図64:製剤別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
図65:製剤別ラテンアメリカ市場の魅力度分析
図66:南米アメリカ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図67:南米アメリカ市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図68:流通チャネル別の南米アメリカ市場の魅力度分析
図69:西ヨーロッパ市場の国別市場価値シェアおよびBPS分析(2026年および2036年)
図70:西ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図72:西ヨーロッパ市場における製品別市場魅力度分析
図73:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
図75:西ヨーロッパ市場における用途別市場魅力度分析
図76:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図77:西ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図78:西ヨーロッパ市場における最終用途別の市場魅力度分析
図79:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場における技術別前年比成長率の比較(2026年から2036年)
図81:西ヨーロッパ市場における技術別市場魅力度分析
図82:西ヨーロッパ市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における製剤別前年比成長率の比較(2026年~2036年)
図84:西ヨーロッパ市場における製剤別の市場魅力度分析
図85:西ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における流通チャネル別前年比成長率の比較(2026年~2036年)
図87:流通チャネル別 西ヨーロッパ市場の魅力度分析
図88:国別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図89:製品別 東ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図90:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
図91:東ヨーロッパ市場における製品別の市場魅力度分析
図92:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図93:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図94:ヨーロッパ市場における用途別の市場魅力度分析
図95:ヨーロッパ市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図96:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図97:ヨーロッパ市場における最終用途別の市場魅力度分析
図98:ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図99:ヨーロッパ市場における技術別の前年比 技術別前年比成長率の比較(2026年~2036年)
図100: 技術別 ヨーロッパ市場の魅力度分析
図101:製剤別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図102:製剤別 ヨーロッパ市場の前年比成長率比較(2026年から2036年)
図103:製剤別 ヨーロッパ市場の魅力度分析
図104:ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図105:ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図106:ヨーロッパ市場における流通チャネル別の市場魅力度分析
図107:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図108:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図109:東アジア市場における製品別前年比成長率の比較(2026年から2036年)
図110:東アジア市場の魅力度分析(製品別)
図111:東アジア市場の価値シェアおよびBPS分析(用途別、2026年および2036年)
図112:東アジア市場の前年比成長率比較(用途別、2026年から2036年)
図113:東アジア市場における用途別の魅力度分析
図114:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図115:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図116:東アジア市場における最終用途別の魅力度分析
図117:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図118:東アジア市場における技術別前年比成長率の比較(2026年から2036年)
図119:東アジア市場における技術別市場魅力度分析
図120:東アジア市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図121:東アジア市場における製剤別前年比成長率の比較(2026年から2036年)
図122:製剤別東アジア市場の魅力度分析
図123:流通チャネル別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図124:流通チャネル別東アジア市場の前年比成長率比較( 2026年から2036年
図125:東アジア市場における流通チャネル別の魅力度分析
図126:南アジア・太平洋市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
図127:南アジア・太平洋市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
図128:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
図129:南アジア・太平洋市場における製品別の市場魅力度分析
図130:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図131:南アジア・太平洋市場における用途別前年比成長率の比較(2026年~2036年)
図132:南アジア・太平洋市場における用途別の市場魅力度分析
図133:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図134: 2026年から2036年までの南アジア・太平洋市場:最終用途別前年比成長率の比較
図135:南アジア・太平洋市場:最終用途別の市場魅力度分析
図136:2026年および2036年の南アジア・太平洋市場:技術別市場価値シェアおよびBPS分析
図137:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図138:技術別 南アジア・太平洋市場の魅力度分析
図139:製剤別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図140:製剤別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図141: 製剤別 南アジア・太平洋市場の魅力度分析
図142:流通チャネル別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
図143:流通チャネル別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
図144:流通チャネル別 南アジア・太平洋市場の魅力度分析
図145: 中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図146:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図147:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図148: 中東・アフリカ市場における製品別の魅力度分析
図149:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図150:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図151:中東・アフリカ市場における用途別の市場魅力度分析
図152:中東・アフリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図153:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図154:中東・アフリカ市場における最終用途別の市場魅力度分析
図155:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図156:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
図157:中東・アフリカ市場における技術別魅力度分析
図158:中東・アフリカ市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図159:中東・アフリカ市場における製剤別前年比成長率の比較(2026年から2036年)
図160:中東・アフリカ市場における製剤別市場魅力度分析
図161:中東・アフリカ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図162:中東・アフリカ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図163:中東・アフリカ市場における流通チャネル別の市場魅力度分析
図164:世界市場 – ティア構造分析
図165:世界市場 – 企業別シェア分析









