PET容器市場の概要
市場の概要
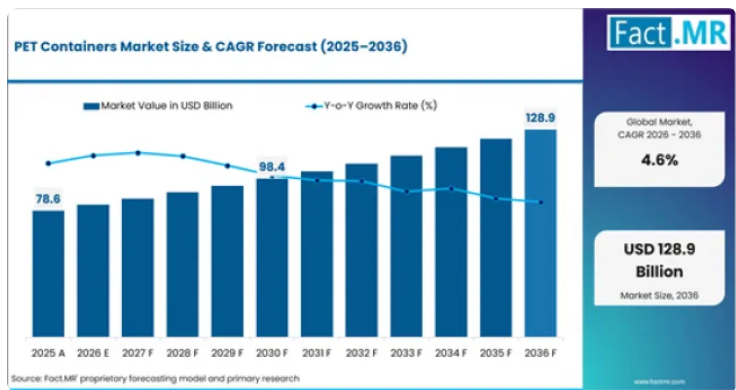
- 2025年、世界のPET容器市場規模は約786億米ドルでした。
- 同市場は2026年に822億米ドルに達すると推定されており、2036年までに1,289億米ドルに達すると予測されています。
- 予測期間中、市場は年平均成長率(CAGR)4.6%で拡大すると見込まれます。
- 2026年から2036年の間に、市場は467億米ドルの絶対的なドルベースの機会を創出すると予想されます。
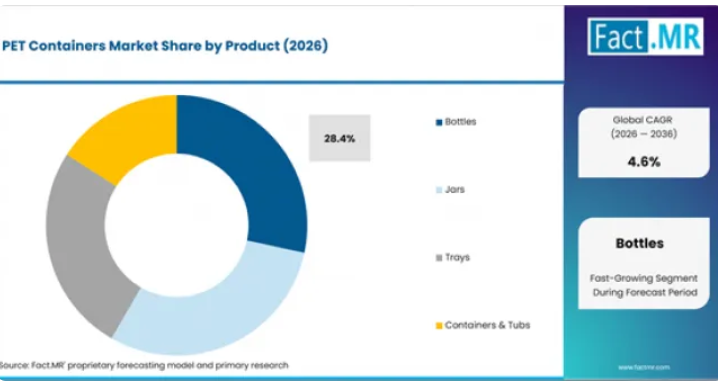
- 2026年時点で、ボトルは製品シェアの28.4%を占めています。
- 予測期間中、中国(6.0%)と韓国(5.8%)が主要な成長市場となります。
需要と成長の推進要因
- 食品・飲料の消費拡大、特に包装入り飲料水、清涼飲料水、および即食食品の分野における需要の伸びが、PETボトルおよび容器に対する最大の需要源となっています。
- リサイクル素材の使用やリサイクル可能性に関する目標を義務付ける包装の持続可能性に関する規制が、rPETへの転換を促進し、100%リサイクル容器に対するプレミアム仕様の需要を生み出しています。
- Eコマースやフードデリバリーの拡大により、輸送中の安全性を確保した、軽量で耐久性があり、破損しにくいPET容器への需要が高まっています。
- 100%rPET容器の生産および分子レベルでのリサイクルは、循環型経済における差別化と、規制遵守の立場を確立します。
- 再生可能な原料を用いたバイオPETの開発は、ブランドのサステナビリティに関するストーリーやプレミアムなポジショニングを支えています。
製品およびセグメント別見通し
- 2026年には、ボトルが製品セグメントの28.4%を占め、主要カテゴリーとして台頭しています。
- 食品包装は、2026年の用途セグメントの78.6%を占め、主要な用途分野となります。
主なセグメンテーションは以下の通りです:
- 製品:ボトル、ジャー、トレイ、容器、タブ
- 用途:食品包装、飲料包装、パーソナルケア製品包装、医薬品包装
- 最終用途:食品・飲料メーカー、パーソナルケア企業、製薬会社、工業メーカー
- 技術:射出延伸ブロー成形、押出ブロー成形、熱成形技術、リサイクル・再加工技術
- 配合:バージンPET配合、再生PET配合、バリア性強化配合、特殊PET配合
- 流通チャネル:メーカー直販、包装材卸売業者、オンラインB2Bプラットフォーム、サードパーティの包装材サプライヤー
- これらのシステムにより、以下のことが可能となります:
- 軽量で割れにくい包装
- リサイクル可能かつrPET規格に準拠した容器形状
- 食品に適したバリア性および保存性能
地域別および競争環境の見通し
- 北米は、包装食品・飲料の消費量、rPETの採用、および米国エネルギー省(DOE)による分子リサイクル資金支援を含む連邦政府のリサイクル支援において主導的な立場にあります。
- ヨーロッパの需要は、再生素材の使用を義務付けるEUの包装規制、拡大生産者責任、およびコンバーターやリサイクル業者の強力な存在感を反映しています。
- アジア太平洋地域は、中国やインドにおける食品・飲料の消費および包装需要の増加に伴い、PET容器の出荷量が拡大しているため、最も急激な成長を記録しています。
- 国別では中国(6.0%)と韓国(5.8%)が成長を牽引しており、その他の主要市場でも安定した需要が見られます。
- 主要企業には、Amcor plc、Berry Global Group, Inc.、ALPLA Werke Alwin Lehner GmbH & Co KG、Plastipak Holdings, Inc.、Indorama Ventures Public Company Limited、Silgan Holdings Inc.などが挙げられます。
アナリストの見解
Fact.MRのプリンシパル・コンサルタントであるシャンブ・ナート・ジャ氏は、「PET容器の需要は消費動向に牽引され、規制によって形作られています。決定的な変化は、バージンPETから再生PETへの持続可能性への転換です。形態別ではボトルが主導的ですが、競争はますますrPETの供給安定性と分子レベルでのリサイクル能力を巡るものとなっています。
AmcorとBerry Globalの統合は、コンバーター規模での競争環境を一新する一方、ALPLAとIndoramaはサステナビリティの面での実績でリードしています。中国とインドは、食品・飲料市場の成長に伴い最も急速に規模を拡大しています。最適な立場にあるサプライヤーは、大規模なコンバーター事業と、確保された再生素材の供給、そしてブランドオーナーとのパートナーシップを兼ね備えています。これは、再生素材含有率の義務化目標により、サステナビリティがマーケティングの枠組みから調達仕様へと移行しつつあるためです。」
主な成長要因、制約、および機会
成長を牽引する主な要因
- 食品・飲料の消費拡大、特にボトル入り水、清涼飲料水、即食食品の分野における需要の伸びが、PETボトルおよび容器に対する最大の需要源となっています。
- リサイクル素材含有率やリサイクル可能性の目標を義務付ける包装の持続可能性に関する規制が、rPETへの転換を促進し、100%リサイクル素材の容器に対するプレミアム仕様の需要を生み出しています。
- Eコマースやフードデリバリーの拡大により、輸送に耐える形状で、軽量かつ耐久性があり、破損しにくいPET容器への需要が高まっています。
主要な市場の制約
- 原油およびPET樹脂の価格変動は、容器のコストに影響を与え、コンバーターの利益率を圧迫しています。
- ガラス、アルミニウム、紙系素材などの代替包装材料との競争により、サステナビリティを重視する一部のセグメントでは、PETの浸透が制限されています。
- 再生PETの供給状況や食品グレードのrPETの価格設定が、再生素材含有率に関する規制遵守のペースを制約しています。
主要な機会分野
- 100%rPET容器の生産および分子リサイクルは、循環型経済における差別化と、規制遵守の立場を確立します。
- 再生可能な原料を用いたバイオPETの開発は、ブランドの持続可能性に関するストーリーとプレミアムなポジショニングを支えます。
- 軽量化技術により、容器1個あたりの材料消費量が削減され、物流の経済性が向上します。
PET容器のセグメント別分析
- 2026年には、飲料および食品包装用途での広範な利用に支えられ、ボトルが製品セグメントの28.4%を占めます。
- 2026年には、世界的な大規模な加工食品消費に支えられ、食品包装が用途セグメントの78.6%を占めます。
PET容器市場は、製品、用途、最終用途、技術、配合、流通チャネルごとに区分されています。需要は、包装食品・飲料の消費、サステナビリティに関する規制、リサイクル目標、樹脂価格、調達構造によって形成されており、主要セグメントは大量消費が見込まれる介護施設などを基盤としている一方、成長の速いカテゴリーは、採用範囲の拡大に伴い増加する需要を取り込んでいます。
PET容器市場において、どの製品セグメントが主導的な地位を占めているのでしょうか?
2026年には、ボトルが28.4%のシェアを占め、製品セグメントをリードすると見込まれています。これは、PET容器の需要が、ボトルが液体製品の主要な包装形態となっている1回分用および複数回分用の飲料・食品包装に集中していることを反映しています。
飲料および食品の消費がボトル需要を支え続けるため、このセグメントは引き続き主導的な地位を維持すると予想されます。ジャー、トレイ、クラムシェルは食品およびパーソナルケア用途で成長していますが、液体包装における支配的な役割を通じて、ボトルが最大のシェアを占めています。
どの用途セグメントがPET容器市場を支配しているのでしょうか?
食品包装は、2026年に78.6%のシェアを占め、アプリケーションセグメントをリードすると見込まれています。これは、軽量で割れにくく、リサイクル可能な特性が仕様上の選定基準として支持され続けている、包装済み食品・飲料の流通におけるPET容器の基盤的な役割に支えられています。
世界的に食品・飲料の出荷量が増加するにつれ、このアプリケーションは支配的なシェアを維持する見込みです。パーソナルケア、医薬品、家庭用品の用途も並行して拡大していますが、消費規模の面から見て、食品包装が最大の需要チャネルとしての地位を確立しています。
PET容器の次の成長段階を形作っている製品トレンドは何か?
製品セグメントではボトルが28.4%で首位を占めており、その決定的な要因は、規制やブランドの取り組みに後押しされた、バージンPETから再生PETへの持続可能性への転換です。食品包装は78.6%で最大の用途セグメントを占めており、これは包装食品・飲料の流通においてPET容器が果たす基盤的な役割を反映しています。
最も重要な変化は、rPETの採用です。再生素材含有率の義務化目標、ブランドの公約、および分子リサイクルへの投資により、PET容器の仕様は、汎用的なものから規制対応による差別化が図られるものへと再構築されつつあります。有機コーティング剤配合が配合シェアの最大を占める一方、100%rPETおよびバイオPETの形態は、プレミアム需要や規制主導の需要を通じて成長しています。
主要市場における地域別見通し
- 北米は、包装食品・飲料の消費、rPETの採用、および米国エネルギー省(DOE)による分子リサイクル資金提供を含む連邦政府のリサイクル支援において主導的な立場にあります。
- ヨーロッパの需要は、リサイクル素材の使用を義務付ける EU の包装規制、拡大生産者責任、およびコンバーターやリサイクル業者の強力な存在感を反映しています。
- アジア太平洋地域は、中国やインドにおける食品・飲料の消費および包装需要の増加により、PET 容器の出荷量が拡大し、最も急激な成長を記録しています。
- 日本と韓国は、先進的な包装技術と高品質な rPET の採用に支えられ、着実な需要を示しています。
中国のPET容器市場の展望
中国のPET容器市場は、2036年まで年平均成長率(CAGR)6.0%で成長すると予測されています。国内最大のPET樹脂生産拠点と大規模な加工能力を擁する中国は、PET容器の主要な生産国であると同時に、最大の消費国でもあります。Eコマースの物流やフードデリバリーの成長が包装需要を支えている一方、現地メーカーのコスト面での優位性が、ボトルや容器全般にわたる競争力のある価格設定を支えています。
- 豊富な加工能力により、中国はPET容器の主要生産国としての地位を確立しています。
- Eコマースやフードデリバリーの成長が、軽量PET容器に対する包装需要を支えています。
インドにおけるPET容器の需要動向
需要は、包装食品・飲料の消費増加、および組織化された小売業やEコマース流通の拡大によって形成されています。コスト効率の良さから標準的なバージンPETボトルが好まれる一方、第2・第3級都市における流通の成長や国内製造の拡大により、容器の調達規模が拡大しています。
- 包装食品・飲料の消費増加が、PETボトルの需要を拡大させています。
- 第2・第3級都市における流通の成長により、組織化された小売業を通じてPET容器の普及範囲が広がっています。
ドイツにおけるPET容器の成長評価
ドイツのPET容器市場は、2036年まで年平均成長率(CAGR)5.5%で成長すると予測されています。リサイクル素材の使用と拡大生産者責任を義務付けるEUの「包装および包装廃棄物規制」が、ドイツのブランドオーナーやコンバーターにおけるPET容器の仕様を規定しています。コンバーターやリサイクル業者の存在感が強いためrPETの供給が支えられており、小売業者の持続可能性への取り組みが、100%再生PET製容器の採用を後押ししています。
- EUのリサイクル素材含有率に関する義務規定が、ドイツのブランドオーナーにおけるPET容器の仕様を規定しています。
- 拡大生産者責任(EPR)により、コンバーターによるrPET生産能力への投資が促進されています。
米国のPET容器市場の機会見通し
米国のPET容器市場は、2036年まで年平均成長率(CAGR)5.6%で成長すると予測されています。包装食品・飲料の消費がPET容器需要の最大の基盤となっており、その成長は、単なる販売量の拡大ではなく、rPETへの転換や軽量化によって牽引されています。連邦政府による分子レベルのリサイクル支援やブランドのサステナビリティへの取り組みがリサイクル素材の採用を促進する一方で、コンバーターの統合が競争環境を再構築しています。
- 連邦政府による分子レベルのリサイクル支援が、rPETの供給拡大を後押ししています。
- ブランドのサステナビリティへの取り組みが、100%rPET容器の採用を加速させています。
日本におけるPET容器の需要分析
日本のPET容器市場は、2036年まで年平均成長率(CAGR)5.6%で成長すると予測されています。高度な包装技術と高い食品安全基準が、高品質なPET容器への需要を支えています。rPETの定着と国内コンバーターからの供給を好む傾向が調達動向を形作っており、一方で、包装品質に対する消費者の期待が仕様を牽引しています。
- 高度な包装技術が、高品質なPET容器の供給を支えています。
- rPETの定着した採用は、再生素材を含む容器への需要を支えています。
競合ベンチマークと企業のポジショニング
企業別PET容器分析
- AmcorとBerry Globalは、2025年4月に合併し、240億米ドル規模の包装事業体となったことを受け、食品、飲料、医療包装分野における大規模なコンバーター体制、ブランドオーナーとの関係、およびrPET生産能力を通じて、主導的な地位を占めています。
- ALPLA、Plastipak、Indorama Venturesは、持続可能性への注力、100%rPET生産、およびPET樹脂から完成容器に至る垂直統合を通じて競争力を発揮しています。
- ブランドオーナーがリサイクル素材含有率の基準遵守や循環型経済への対応能力を優先する中、コンバーターの統合や分子リサイクルへの投資が、サプライヤー間の差別化要因としてますます重要になっています。
大規模なM&A活動を受けて、競争環境は適度に統合されており、上位5社のコンバーターが世界の設備能力の35~40%を占めています。アムコールとベリー・グローバルの統合により、400以上の工場と6億5,000万米ドルのシナジー効果を目標とする圧倒的なプラットフォームが形成され、食品、飲料、医療用包装分野全体の競争力学が再構築されています。
トップ企業以下では、ALPLA、プラスティパック、インドラマ、シルガン、グラハム、およびRETALが、サステナビリティへの注力、地域におけるコンバーターの強み、ブランドとのパートナーシップを通じて、強固な地位を維持しています。競争の鍵となるのは、rPETの供給安定性、軽量化能力、およびブランドオーナーの充填拠点への近接性です。
サステナビリティこそが、競争における決定的なフロンティアです。分子レベルのリサイクルへの投資、100%rPET生産、バイオPETの開発、および主要飲料ブランドとのクローズドループ型パートナーシップは、仕様主導の需要を巡って競うコンバーター間の差別化要因となっています。コンバーターとしての規模と、確保された再生素材の供給を兼ね備えたサプライヤーは、規制によって義務付けられた需要を獲得する立場にあります。
PET容器市場の主要企業
- PET容器市場の主要企業には、Amcor plc / Berry Global、ALPLA Werke Alwin Lehner GmbH & Co KG、Plastipak Holdings, Inc.などが挙げられ、これらは製造規模、サステナビリティ対応能力、製品ラインナップの幅広さ、およびグローバルな流通網を通じて強固な地位を築いています。
- Indorama Ventures Public Company Limited、Silgan Holdings Inc.、Graham Packaging Company、RETAL Industries Ltd.は、特定のセグメントや流通チャネルにおいて確固たる地位を維持しており、包装性能、サステナビリティへの取り組み、サービス、地域的な展開力を武器に競争を繰り広げています。
- Gerresheimer AG、Resilux NV、その他の専門企業は、特化された製品ラインナップとニッチ市場での強みを活かして競争に臨み、競争が激しくも変化し続ける市場においてその存在感を強めています。
最近の産業動向
- アムコール(Amcor plc)、ベリー・グローバル(Berry Global)との統合完了
- アムコールは2025年4月、ベリー・グローバルとの統合を完了しました。この取引により、年間売上高約240億米ドル、2028会計年度までに6億5,000万米ドルの税引前シナジー効果が期待される、より大規模な包装グループが誕生しました。
- ALPLAグループ、南アフリカにおけるrPETリサイクルプラント
- ALPLAは2024年、南アフリカのバリトにPETリサイクルプラントを開設しました。同社はこの施設に6,000万ユーロを投資しており、2025年からは最大35,000トンの再生PET素材を生産する見込みです。
- イーストマン・ケミカル社、分子リサイクル施設に対する米国エネルギー省(DOE)の資金援助選定
- イーストマン社は2024年3月、テキサス州ロングビューにおける同社2件目の米国分子リサイクルプロジェクトに対し、米国エネルギー省から最大3億7,500万米ドルの資金提供を受けることが決定しました。計画中の施設では、リサイクルが困難なプラスチック廃棄物を約11万メートルトン処理することが可能です。
PET容器業界を牽引する主要企業
- Amcor plc / Berry Global
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Plastipak Holdings, Inc.
- Silgan Holdings Inc.
- Graham Packaging Company
- RETAL Industries Ltd.
- Gerresheimer AG
- Resilux NV
PET容器のセグメンテーション
- 製品別PET容器市場:
- ボトル
- シングルサーブ用ボトル
- 水用ボトル
- 炭酸飲料用ボトル
- マルチサーブ用ボトル
- ジュース用ボトル
- 乳飲料用ボトル
- シングルサーブ用ボトル
- ジャー
- 食品保存用ジャー
- ソース用ジャー
- 調味料用ジャー
- パーソナルケア用ジャー
- 化粧品クリーム用ジャー
- ヘアケア製品用ジャー
- 食品保存用ジャー
- トレイ
- 食品包装用トレイ
- 生鮮食品用トレイ
- レディミール用トレイ
- 産業用包装トレイ
- 電子部品用トレイ
- 医療機器用トレイ
- 食品包装用トレイ
- 容器およびバケツ
- 乳製品用容器
- ヨーグルト用容器
- アイスクリーム用バケツ
- 家庭用品用容器
- 清掃用品用容器
- 収納容器
- 乳製品用容器
- ボトル
- 用途別に分類されたPET容器市場:
- 食品包装
- 加工食品包装
- スナック食品包装
- 冷凍食品包装
- 生鮮食品包装
- 果物包装
- 野菜包装
- 加工食品包装
- 飲料包装
- ノンアルコール飲料包装
- 水包装
- ソフトドリンク包装
- アルコール飲料包装
- ビール包装
- 即飲飲料包装
- ノンアルコール飲料包装
- パーソナルケア用包装
- 化粧品用包装
- スキンケア用包装
- 美容製品用包装
- ヘアケア用包装
- シャンプー用包装
- コンディショナー用包装
- 化粧品用包装
- 医薬品用包装
- OTC製品用包装
- ビタミン用包装
- サプリメント用包装
- 処方薬用包装
- 液状医薬品用包装
- 医療用溶液用包装
- OTC製品用包装
- 食品包装
- 最終用途別に分類されたPET容器市場:
- 食品・飲料メーカー
- 食品加工会社
- 包装食品メーカー
- レディミールメーカー
- 飲料会社
- ソフトドリンクメーカー
- ボトル入り水メーカー
- 食品加工会社
- パーソナルケア企業
- 化粧品メーカー
- スキンケア製品メーカー
- カラー化粧品メーカー
- ヘアケアメーカー
- シャンプーメーカー
- ヘアトリートメントメーカー
- 化粧品メーカー
- 製薬会社
- 医薬品メーカー
- 処方薬メーカー
- OTC医薬品メーカー
- ニュートラシューティカル企業
- ビタミンメーカー
- 栄養補助食品メーカー
- 医薬品メーカー
- 産業メーカー
- 化学製品メーカー
- 特殊化学品メーカー
- 家庭用化学品メーカー
- 電子機器メーカー
- 民生用電子機器メーカー
- 産業用電子機器メーカー
- 化学製品メーカー
- 食品・飲料メーカー
- 技術別PET容器市場セグメント:
- 射出延伸ブロー成形
- 単段成形システム
- 一体型プリフォーム生産
- 統合型容器成形
- 2段階成形システム
- プリフォーム製造システム
- 再加熱ブロー成形システム
- 単段成形システム
- 押出ブロー成形
- 連続押出システム
- 大量容器生産
- 産業用包装生産
- アキュムレータヘッドシステム
- 大型容器製造
- 重荷重用包装生産
- 連続押出システム
- 熱成形技術
- シートベースの熱成形
- 食品トレイ生産システム
- 医療用トレイ製造
- 加圧成形システム
- 高精度トレイ生産
- プレミアム包装製造
- シートベースの熱成形
- リサイクル・再処理技術
- 機械的リサイクルシステム
- 使用済みPETの処理
- 産業用スクラップのリサイクル
- 高度な再処理システム
- 食品グレードrPETの生産
- クローズドループリサイクルシステム
- 機械的リサイクルシステム
- 射出延伸ブロー成形
- 配合別PET容器市場:
- バージンPET配合
- 標準PETグレード
- 汎用PET樹脂
- 高透明度PET樹脂
- 高性能PETグレード
- 高強度PET樹脂
- 耐熱性PET樹脂
- 標準PETグレード
- 再生PET配合
- 消費後再生PET
- 食品用rPET
- 非食品用rPET
- 産業用再生PET
- 包装廃棄物由来のPET
- 製造スクラップ由来のPET
- 消費後再生PET
- バリア性強化配合
- 酸素バリア配合
- 飲料の保存期間延長用PET
- 食品保存用PET
- 防湿性配合
- 乾燥食品包装用PET
- 医薬品包装用PET
- 酸素バリア配合
- 特殊PET配合
- バイオベースPET配合
- 再生可能原料由来PET
- 低炭素PET
- 軽量PET配合
- 薄肉PET容器
- 材料最適化PET容器
- バイオベースPET配合
- バージンPET配合
- 流通チャネル別に分類されたPET容器市場:
- メーカー直販
- 長期供給契約
- 食品包装契約
- 飲料包装契約
- OEM包装供給
- プライベートブランド包装供給
- カスタム包装プログラム
- 長期供給契約
- 包装卸売業者
- 全国規模の包装卸売業者
- 工業用包装サプライヤー
- バルク包装卸売業者
- 地域別包装卸売業者
- 地域密着型包装サプライヤー
- 特殊包装卸売業者
- 全国規模の包装卸売業者
- オンラインB2Bプラットフォーム
- 包装ECプラットフォーム
- 産業用包装マーケットプレイス
- バルク容器調達プラットフォーム
- メーカーのデジタルプラットフォーム
- オンライン直接注文システム
- サブスクリプション型包装プラットフォーム
- 包装ECプラットフォーム
- サードパーティ包装サプライヤー
- 受託包装業者
- 食品包装サービスプロバイダー
- 飲料包装請負業者
- 統合供給プロバイダー
- エンドツーエンド包装サプライヤー
- 物流連携型包装プロバイダー
- 受託包装業者
- メーカー直販
- 地域別PET容器市場:
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 西ヨーロッパ
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 東ヨーロッパ
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他地域
- 東アジア
- 中国
- 日本
- 韓国
- 南アジアおよび太平洋地域
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他地域
- 中東およびアフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東およびアフリカのその他地域
- 北米
目次
主なポイント
市場規模とCAGR
主な成長要因
最も成長が著しいセグメント
主要地域
主要企業
新たなビジネスチャンス
エグゼクティブ・サマリー
世界市場の展望
需要面の動向
供給面の動向
技術ロードマップ分析
分析と提言
アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
主な疑問への回答
市場の規模はどのくらいですか?
CAGRはどのくらいですか?
主なトレンドは何ですか?
どの地域が主導的地位を占めていますか?
主要企業はどこですか?
市場の概要
調査範囲/分類体系
市場の定義/範囲/制限事項
調査方法論
各章の構成
分析の視点と作業仮説
市場構造、シグナル、およびトレンドの推進要因
ベンチマーキングと市場間の比較可能性
市場規模の算出、予測、および機会のマッピング
調査設計とエビデンスの枠組み
デスクリサーチプログラム(二次データ)
専門家からの意見および現地調査(一次データ)
ツール、モデル、および参照データベース
データエンジニアリングおよびモデル構築
品質保証および監査証跡
市場の背景
市場のダイナミクス(推進要因、制約要因、機会、トレンド)
シナリオ予測(楽観的、現実的、保守的)
影響分析
AIの影響
サステナビリティへの影響
規制の影響
技術の影響
消費者/購入者分析
購入の推進要因
導入の障壁
購入者の購買プロセス
機会マップ分析
製品ライフサイクル分析
サプライチェーン分析
投資実現可能性マトリックス
バリューチェーン分析
PESTLE分析およびポーターの分析
規制環境
地域別親市場の展望
生産・消費統計
輸出入統計
世界市場分析および予測(2021年~2036年)
過去市場規模(百万米ドル)の分析、2021年~2025年
現在および将来の市場規模(百万米ドル)の予測、2026年~2036年
前年比成長傾向分析
絶対額ベースの市場機会分析
世界市場の価格分析、2021年~2036年
製品別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
製品別過去市場規模(百万米ドル)分析(2021年~2025年)
製品別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
ボトル
シングルサーブボトル
マルチサーブボトル
ジャー
食品保存用ジャー
パーソナルケア用ジャー
トレイ
食品包装用トレイ
産業用包装トレイ
容器およびタブ
乳製品用容器
家庭用品用容器
製品別前年比成長トレンド分析(2021年~2025年)
製品別絶対額市場機会分析(2026年~2036年)
用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
用途別過去市場規模(百万米ドル)分析(2021年~2025年)
用途別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
食品包装
加工食品包装
生鮮食品包装
飲料包装
ノンアルコール飲料包装
アルコール飲料包装
パーソナルケア製品包装
化粧品包装
ヘアケア製品包装
医薬品包装
OTC製品包装
処方薬包装
用途別前年比成長傾向分析(2021年~2025年)
用途別絶対額市場機会分析(2026年~2036年)
用途別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
用途別過去市場規模(百万米ドル)分析(2021年~2025年)
用途別現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
食品・飲料メーカー
食品加工企業
飲料企業
パーソナルケア企業
化粧品メーカー
ヘアケアメーカー
製薬企業
医薬品メーカー
栄養補助食品企業
工業メーカー
化学製品メーカー
電子機器メーカー
最終用途別前年比成長傾向分析(2021年~2025年)
2026年から2036年までの用途別絶対市場規模(米ドル)の機会分析
2021年から2036年までの技術別世界市場分析および予測
はじめに/主な調査結果
2021年から2025年までの技術別過去市場規模(米ドル)の分析
技術別、2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
射出延伸ブロー成形
単段成形システム
二段成形システム
押出ブロー成形
連続押出システム
アキュムレータヘッドシステム
熱成形技術
シートベースの熱成形
加圧成形システム
リサイクル・再処理技術
機械的リサイクルシステム
先進的再処理システム
技術別前年比成長傾向分析(2021年~2025年)
技術別絶対額市場機会分析(2026年~2036年)
配合別世界市場分析および予測(2021年~2036年)
はじめに/主な調査結果
2021年から2025年までの配合別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの配合別市場規模(現在および将来値、百万米ドル)の分析および予測
バージンPET配合
標準PETグレード
高性能PETグレード
再生PET配合
消費後リサイクルPET
産業用リサイクルPET
バリア性強化配合
酸素バリア配合
水分バリア配合
特殊PET配合
バイオベースPET配合
軽量PET配合
配合別前年比成長傾向分析(2021年~2025年)
配合別絶対額市場機会分析(2026年~2036年)
流通チャネル別の世界市場分析および予測
はじめに/主な調査結果
2021年から2025年までの流通チャネル別市場規模(過去値、百万米ドル)の分析
2026年から2036年までの流通チャネル別市場規模(現在および将来値、百万米ドル)の分析および予測
メーカーによる直接販売
長期供給契約
OEM包装供給
包装卸売業者
国内包装材販売業者
地域別包装材販売業者
オンラインB2Bプラットフォーム
包装材ECプラットフォーム
メーカーのデジタルプラットフォーム
サードパーティ包装材サプライヤー
受託包装業者
統合サプライチェーンプロバイダー
流通チャネル別前年比成長率分析(2021年~2025年)
流通チャネル別絶対額市場機会分析(2026年~2036年)
地域別世界市場分析および予測(2021年~2036年)
はじめに
地域別過去市場規模(百万米ドル)分析(2021年~2025年)
地域別現在の市場規模(百万米ドル)分析および予測(2026年~2036年)
北米
ラテンアメリカ
西ヨーロッパ
東ヨーロッパ
東アジア
南アジアおよび太平洋地域
中東・アフリカ
地域別市場魅力度分析
北米市場分析および予測(国別、2021年~2036年)
市場規模(過去値、百万米ドル)の傾向分析(市場分類別、2021年~2025年)
市場規模(予測値、百万米ドル)の予測(市場分類別、2026年~2036年)
国別
米国
カナダ
メキシコ
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
南米アメリカ市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
国別
ブラジル
チリ
その他のラテンアメリカ
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
西ヨーロッパ市場分析および予測(国別)
市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
市場分類別の市場規模予測(百万米ドル)(2026年~2036年)
国別
ドイツ
英国
イタリア
スペイン
フランス
北欧諸国
ベネルクス
西ヨーロッパのその他
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東ヨーロッパ市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
国別
ロシア
ポーランド
ハンガリー
バルカン・バルト諸国
ヨーロッパのその他地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
東アジア市場の分析と予測(国別)
市場規模(過去値:百万米ドル)の推移分析(市場分類別、2021年~2025年)
市場規模(予測値:百万米ドル)の予測(市場分類別、2026年~2036年)
国別
中国
日本
韓国
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
南アジア・太平洋地域の市場分析および予測(国別)
中東・アフリカ地域の市場分析および予測(国別)
市場分類別 過去市場規模(百万米ドル)の推移分析、2021年から2025年
市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
国別
サウジアラビア王国
その他のGCC諸国
トルコ
南アフリカ
その他のアフリカ連合加盟国
その他の中東・アフリカ地域
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場魅力度分析
国別
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
主なポイント
主要国別市場分析
米国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
カナダ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
メキシコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ブラジル
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
チリ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ドイツ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
英国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
イタリア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
スペイン
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
フランス
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
インド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ASEAN
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
オーストラリア・ニュージーランド
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
中国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
日本
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
韓国
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ロシア
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ポーランド
価格分析
市場シェア分析、2025年
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
ハンガリー
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
サウジアラビア王国
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
トルコ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
南アフリカ
価格分析
市場シェア分析(2025年)
製品別
用途別
最終用途別
技術別
製剤別
流通チャネル別
市場構造分析
競合ダッシュボード
競合ベンチマーキング
主要企業の市場シェア分析
地域別
製品別
用途別
最終用途別
技術別
配合別
流通チャネル別
新興スタートアップ
イノベーション・ベンチマーキング
競合分析
競合の詳細分析
Resilux NV
概要
製品ポートフォリオ
市場セグメント別収益性(製品/年代/販売チャネル/地域)
販売拠点
戦略概要
マーケティング戦略
製品戦略
チャネル戦略
Gerresheimer AG
RETAL Industries Ltd.
台湾 Hon Chuan Enterprises Co., Ltd.
Esterform 包装会社
Zhongfu 企業 Co Ltd.
Graham 包装会社
Logoplaste
Alpha 包装
RPC Group Ltd.
KP Plastics
Sonoco Products Company
CKS 包装 Inc.
Serioplast Group
PET Power
ケーススタディ
成功事例
最近の動向
前提条件および使用された略語
表の一覧
表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
表4:2021年から2036年までの最終用途別世界市場規模(百万米ドル)予測
表5:2021年から2036年までの技術別世界市場規模(百万米ドル)予測
表6:2021年から2036年までの製剤別世界市場規模(百万米ドル)予測
表7:流通チャネル別世界市場規模(百万米ドル)予測、2021年~2036年
表8:rma_anu別世界市場規模予測、2021年~2036年
表9: 国別北米市場規模(百万米ドル)予測、2021年~2036年
表10:製品別北米市場規模(百万米ドル)予測、2021年~2036年
表11:用途別北米市場規模(百万米ドル)予測、2021年~2036年
表12:2021年から2036年までの北米市場規模(百万米ドル)の最終用途別予測
表13:2021年から2036年までの北米市場規模(百万米ドル)の技術別予測
表14:2021年から2036年までの北米市場規模(百万米ドル)の製剤別予測
表15:流通チャネル別 北米市場規模(百万米ドル)予測、2021年~2036年
表16:国別 南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
表17:製品別 南米アメリカ市場規模(百万米ドル)予測、2021年~2036年
表18:ラテンアメリカ市場規模(百万米ドル)の用途別予測(2021年~2036年)
表19:ラテンアメリカ市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表20:ラテンアメリカ市場規模(百万米ドル)の技術別予測(2021年~2036年)
表21:南米アメリカ市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表22:南米アメリカ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表23:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
表24:西ヨーロッパの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表25:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
表26:西ヨーロッパの市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表27:西ヨーロッパの市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表28:西ヨーロッパの市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表29:西ヨーロッパの市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表30:東ヨーロッパの市場規模(百万米ドル)の予測(国別、2021年~2036年)
表31:東ヨーロッパの市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表32:東ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
表33:東ヨーロッパの市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表34:東ヨーロッパの市場規模(百万米ドル)の技術別予測、2021年~2036年
表35:東ヨーロッパ市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表36:東ヨーロッパ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表37:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
表38:東アジアの市場規模(百万米ドル)の製品別予測(2021年~2036年)
表39: 用途別東アジア市場規模(百万米ドル)予測、2021年から2036年
表40:最終用途別東アジア市場規模(百万米ドル)予測、2021年から2036年
表41:技術別東アジア市場規模(百万米ドル)予測、2021年から2036年
表42:東アジア市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表43:東アジア市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表44:南アジアおよび太平洋地域市場規模(百万米ドル)の予測(国別、2021年~2036年)
表45:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
表46:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
表47:南アジア・太平洋地域の市場規模(百万米ドル)の最終用途別予測(2021年~2036年)
表48:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(技術別、2021年~2036年)
表49:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表50:南アジア・太平洋地域の市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
表51:中東・アフリカ地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
表52:中東・アフリカ地域の市場規模(百万米ドル)の予測(製品別、2021年~2036年)
表53:中東・アフリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
表54:中東・アフリカ市場規模(百万米ドル)の最終用途別予測、2021年~2036年
表55:中東・アフリカ市場規模(百万米ドル)の技術別予測、2021年~2036年
表56:中東・アフリカ市場規模(百万米ドル)の予測(製剤別、2021年~2036年)
表57:中東・アフリカ市場規模(百万米ドル)の予測(流通チャネル別、2021年~2036年)
図表一覧
図1:世界市場の価格分析
図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
図4:2026年から2036年までの製品別世界市場の前年比成長率比較
図5:製品別世界市場の魅力度分析
図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
図7:用途別世界市場の前年比成長率比較(2026年~2036年)
図8:用途別世界市場の魅力度分析
図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
図11:最終用途別世界市場の魅力度分析
図12:技術別世界市場シェアおよびBPS分析(2026年および2036年)
図13:技術別世界市場の前年比成長率比較(2026年~2036年)
図14:技術別世界市場の魅力度分析
図15:製剤別世界市場シェアおよびBPS分析(2026年および2036年)
図16:製剤別世界市場の前年比成長率比較(2026年~2036年)
図17:製剤別世界市場の魅力度分析
図18:流通チャネル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
図19:流通チャネル別世界市場の前年比成長率比較(2026年~2036年)
図20:流通チャネル別の世界市場の魅力度分析
図21:地域別の世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
図22:地域別の世界市場の前年比成長率比較(2026年~2036年)
図23:地域別の世界市場の魅力度分析
図24:北米市場の増分ドル機会(2026年~2036年)
図25:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
図26:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
図27:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
図28:東アジア市場の増分ドル機会(2026年~2036年)
図29:南アジア・太平洋市場の増分ドル機会(2026年~2036年)
図30:中東・アフリカ市場における増分ドル機会(2026年~2036年)
図31:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
図32:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図33:北米市場における製品別前年比成長率の比較(2026年~2036年)
図34:北米市場における製品別の市場魅力度分析
図35:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図36:2026年から2036年までの用途別北米市場の前年比成長率比較
図37:用途別北米市場の魅力度分析
図38:2026年および2036年の最終用途別北米市場の価値シェアおよびBPS分析
図39:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
図40:北米市場における最終用途別の市場魅力度分析
図41:北米市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
図42:技術別北米市場の前年比成長率比較(2026年~2036年)
図43:技術別北米市場の魅力度分析
図44:製剤別北米市場のシェアおよびBPS分析(2026年および2036年)
図45:北米市場における製剤別前年比成長率の比較(2026年~2036年)
図46:北米市場における製剤別の市場魅力度分析
図47:北米市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図48:北米市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図49:北米市場における流通チャネル別の市場魅力度分析
図50:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
図51:南米アメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図52:南米アメリカ市場における製品別前年比成長率の比較(2026年から2036年)
図53:製品別南米アメリカ市場の魅力度分析
図54:用途別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図55:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
図56:南米アメリカ市場における用途別の市場魅力度分析
図57:南米アメリカ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図58:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
図59:南米アメリカ市場における最終用途別の魅力度分析
図60: 2026年および2036年のラテンアメリカ市場における技術別市場シェアおよびBPS分析
図61:2026年から2036年までのラテンアメリカ市場における技術別の前年比成長率比較
図62:技術別のラテンアメリカ市場の魅力度分析
図63:2026年および2036年のラテンアメリカ市場における製剤別市場シェアおよびBPS分析
図64:南米アメリカ市場における製剤別前年比成長率の比較(2026年~2036年)
図65:製剤別南米アメリカ市場の魅力度分析
図66:流通チャネル別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図67:流通チャネル別南米アメリカ市場の前年比成長率比較(2026年~2036年)
図68:流通チャネル別南米アメリカ市場の魅力度分析
図69: 西ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
図70:西ヨーロッパ市場:製品別市場価値シェアおよびBPS分析(2026年および2036年)
図71:西ヨーロッパ市場:製品別前年比成長率の比較(2026年から2036年)
図72:西ヨーロッパ市場:製品別市場魅力度分析
図73:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
図74:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
図75:用途別 西ヨーロッパ市場の魅力度分析
図76:最終用途別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図77:最終用途別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図78:最終用途別 西ヨーロッパ市場の魅力度分析
図79:西ヨーロッパ市場における技術別市場価値シェアおよびBPS分析(2026年および2036年)
図80:西ヨーロッパ市場における技術別前年比成長率の比較(2026年から2036年)
図81:西ヨーロッパ市場における技術別市場魅力度分析
図82:西ヨーロッパ市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図83:西ヨーロッパ市場における製剤別前年比成長率の比較(2026年~2036年)
図84:西ヨーロッパ市場における製剤別市場魅力度分析
図85:西ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図86:西ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図87:西ヨーロッパ市場における流通チャネル別の市場魅力度分析
図88:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図89:東ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図90:東ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
図91:製品別ヨーロッパ市場の魅力度分析
図92:用途別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
図93:用途別ヨーロッパ市場の前年比成長率比較(2026年~2036年)
図94:ヨーロッパ市場における用途別の魅力度分析
図95:ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
図96:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
図97:ヨーロッパ市場における最終用途別の魅力度分析
図98: 2026年および2036年の東欧市場における技術別市場シェアおよびBPS分析
図99:2026年から2036年までの東欧市場における技術別の前年比成長率比較
図100:東欧市場における技術別の市場魅力度分析
図101:2026年および2036年の東欧市場における製剤別市場シェアおよびBPS分析
図102:ヨーロッパ市場における製剤別前年比成長率の比較(2026年~2036年)
図103:ヨーロッパ市場における製剤別の市場魅力度分析
図104:ヨーロッパ市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図105:ヨーロッパ市場における流通チャネル別の前年比成長率比較(2026年から2036年)
図106:ヨーロッパ市場における流通チャネル別の市場魅力度分析
図107:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
図108:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
図109:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
図110:東アジア市場における製品別の市場魅力度分析
図111:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
図112:東アジア市場における用途別前年比成長率の比較(2026年~2036年)
図113:東アジア市場における用途別の魅力度分析
図114:東アジア市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図115:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
図116:東アジア市場における用途別魅力度分析
図117:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
図118:東アジア市場における技術別前年比成長率比較(2026年~2036年)
図119:技術別東アジア市場の魅力度分析
図120:製剤別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
図121:製剤別東アジア市場の前年比成長率比較(2026年~2036年)
図122:東アジア市場における製剤別魅力度分析
図123:東アジア市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図124:東アジア市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図125:東アジア市場における流通チャネル別魅力度分析
図126:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
図127:南アジア・太平洋市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
図128:南アジア・太平洋市場における製品別前年比成長率の比較(2026年から2036年)
図129:南アジア・太平洋地域の市場魅力度分析(製品別)
図130:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
図131:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年から2036年)
図132:南アジア・太平洋地域市場における用途別魅力度分析
図133:南アジア・太平洋地域市場における最終用途別市場シェアおよびBPS分析(2026年および2036年)
図134:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
図135:南アジア・太平洋市場における最終用途別の市場魅力度分析
図136:南アジア・太平洋市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図137:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
図138:南アジア・太平洋市場における技術別の市場魅力度分析
図139:南アジア・太平洋市場における製剤別市場価値シェアおよびBPS分析(2026年および2036年)
図140:南アジア・太平洋市場における製剤別前年比成長率の比較(2026年~2036年)
図141:南アジア・太平洋市場における製剤別の市場魅力度分析
図142:南アジア・太平洋市場における流通チャネル別の市場シェアおよびBPS分析(2026年および2036年)
図143:南アジア・太平洋市場における流通チャネル別の前年比成長率比較(2026年~2036年)
図144:流通チャネル別の南アジア・太平洋市場の魅力度分析
図145:国別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図146:製品別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図147:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
図148:中東・アフリカ市場における製品別の市場魅力度分析
図149:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図150:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
図151:中東・アフリカ市場における用途別の市場魅力度分析
図152:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
図153:中東・アフリカ市場における最終用途別の前年比成長率比較(2026年から2036年)
図154:中東・アフリカ市場における最終用途別の市場魅力度分析
図155:中東・アフリカ市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
図156:中東・アフリカ市場における技術別の前年比成長率比較(2026年~2036年)
図157:技術別の中東・アフリカ市場の魅力度分析
図158:製剤別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
図159:中東・アフリカ市場における製剤別前年比成長率の比較(2026年~2036年)
図160:中東・アフリカ市場における製剤別の市場魅力度分析
図161:中東・アフリカ市場における流通チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
図162:中東・アフリカ市場における流通チャネル別前年比成長率の比較(2026年~2036年)
図163:中東・アフリカ市場における流通チャネル別の市場魅力度分析
図164:世界市場 – ティア構造分析
図165:世界市場 – 企業別シェア分析









