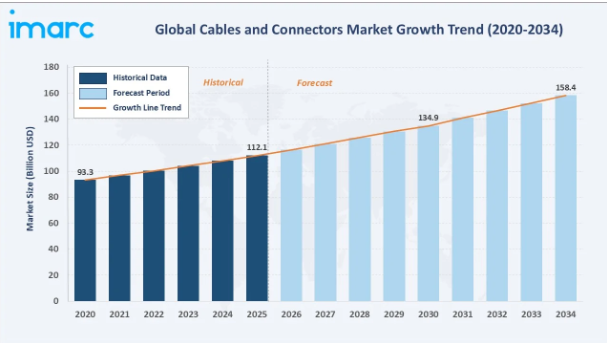
世界のケーブル・コネクタ市場は、通信、データセンター、自動車、産業分野からの需要増加に支えられ、2020年の933億米ドルから2025年には1,121億米ドルへと成長しました。5Gの展開、クラウドインフラ、電気自動車(EV)、自動化の進展により、信頼性の高い接続ソリューションへの需要が高まることから、2030年までに1,349億米ドルに達すると予測されています。2034年までに、この市場は1,584億米ドルに達すると予測されており、これは電力、信号、および高速データ伝送の各用途における着実な拡大を反映したものです。再生可能エネルギープロジェクト、スマート製造、そして世界的な電子機器の普及拡大が、今後の成長をさらに後押しする見込みです。
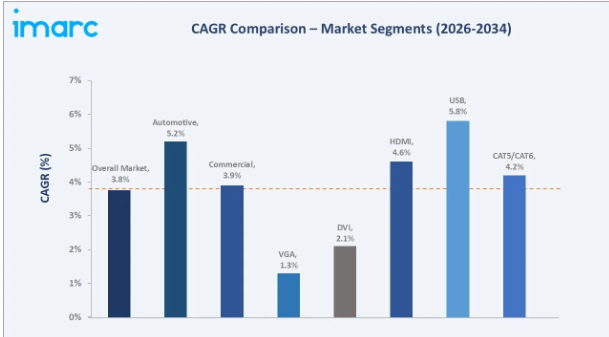
USB市場は、USB-Cユニバーサル規格の採用、USB4バージョン2.0/USB 80Gbpsへの移行、およびEVへのUSB-C車載充電機能の統合により、年平均成長率(CAGR)約5.8%で最も急速に成長しています。自動車分野は、EV用800V高電圧ハーネス、ADASセンサーケーブルの普及、およびOEMによるEVプラットフォームの移行により、CAGR約5.2%で成長しています。
エグゼクティブサマリー
世界のケーブル・コネクタ市場は、高速データ伝送、通信ネットワーク、データセンター、EV、および産業オートメーションに対する需要の高まりに牽引され、着実に成長しています。市場規模は2020年の933億米ドルから2025年には1,121億米ドルへと拡大し、2034年までに1,584億米ドルに達すると予測されています。5Gインフラの拡大、クラウドコンピューティング、再生可能エネルギープロジェクト、スマート製造の進展により、信頼性の高い接続ソリューションへのニーズが高まっています。自動車の電動化や民生用電子機器の成長も、需要をさらに後押ししています。この市場は、デジタルインフラ、電力配電、およびコネクテッド産業エコシステムにとって依然として不可欠な存在です。
CAT5/CAT6は29.4%を占め、企業向けLANおよびデータセンターの構造化配線における出荷量で首位を維持しています。商用分野は30.7%を占め、企業およびデータセンター向けのケーブル需要において主導的な地位を占めています。地域別では、アジア太平洋地域が39.6%で首位を占めており、これは中国の電子機器製造および日本の自動車用ハーネスによるものです。
上記のデータを裏付ける主な分析結果:
CAT5/CAT6:29.4%:CAT5/CAT6ケーブルは、LANネットワーク、データセンター、オフィス、通信インフラで広く使用されているため、市場を支配しています。そのコストパフォーマンスの良さ、信頼性の高い性能、そして高速データ伝送に対応できる能力により、企業や住宅の接続環境において好んで採用されています。
商業部門:30.7%: オフィス、データセンター、通信ネットワーク、小売施設、商業ビルなどへの広範な導入により、商業部門が市場を牽引しています。デジタル化の進展、クラウドの導入拡大、そして信頼性の高い電力・データ接続への需要の高まりが、商業部門における堅調な需要を後押しし続けています。
- アジア太平洋地域が39.6%: 中国、インド、日本、韓国における大規模な電子機器製造、急速な5Gの展開、そして力強いインフラ開発により、アジア太平洋地域が地域別で最大のシェアを占めています。
ケーブルおよびコネクタ市場の概要
ケーブルおよびコネクタ市場は、インフラを支える技術コンポーネント市場として機能しています。この市場は、電力ケーブル、信号ケーブル、データケーブル、および特殊ケーブルを網羅しています。この市場は、多岐にわたる産業において、電力供給と高速データ伝送の両方を実現する基盤技術として機能するという点で独特です。その需要は、5Gの展開、データセンター、EV、再生可能エネルギー、産業オートメーション、および民生用電子機器と密接に関連しています。また、次世代のコネクテッドインフラを支えるためには、小型化、耐久性、帯域幅容量、耐熱性における継続的な製品革新が求められています。
ケーブルおよびコネクタのエコシステムには、原材料サプライヤー、ケーブル・コネクタメーカー、受託製造(EMS)、販売代理店、システムインテグレーター、標準化団体、ならびに商業、自動車、エネルギー、石油・ガス、航空宇宙といった各エンドユーザー業界が統合されています。マクロ経済的要因としては、主要経済圏におけるインフラ投資の増加、急速な都市化、および工業生産の拡大が挙げられます。
市場の推進要因
- データセンターおよび5Gネットワークインフラ: 2024年3月時点で、世界には約11,800カ所のデータセンターが存在していました。政府のデータによると、2025年末までにインドでは518,854基の5G基地局が稼働していたとのことです。ハイパースケールデータセンターや5G基地局の急速な拡大により、光ファイバーケーブル、高速コネクタ、RFケーブル、およびバックホールインフラへの需要が高まっています。クラウドコンピューティング、エッジコンピューティング、AIワークロードの拡大は、堅牢な接続システムの必要性をさらに高めています。通信事業者や企業がデジタルインフラに投資するにつれ、高度なケーブルやコネクタへの需要は引き続き増加しています。
- EVおよび自動車の電動化:EVおよび自動車の電動化により、高電圧配電、バッテリー接続、充電システム、電子制御ユニットへのニーズが高まっています。電気自動車では、バッテリーパック、インバーター、モーター、車載電子機器をサポートするために、従来の自動車よりもはるかに多くの専用ケーブルやコネクタが必要となります。EV充電インフラの拡大も、耐久性が高く高性能な接続ソリューションへの需要を後押ししています。世界的なEVの普及が加速する中、メーカー各社は、より高い電力負荷、より高速な充電、そして強化された安全要件に対応可能な高度なケーブルやコネクタへの投資を進めています。
- 再生可能エネルギーと送電網の近代化: 再生可能エネルギー発電所では、パネル、インバーター、タービン、変電所、および系統連系システム向けに、耐久性に優れたケーブルやコネクタが必要です。米国の電力網は、9,200基以上の発電ユニット(総出力100万メガワット以上)で構成され、60万マイルを超える送電線で結ばれた、工学上の偉大な成果です。電力網のアップグレードには、デジタル監視や効率的な電力配電を支えるために、高度な高電圧ケーブル、光ファイバーケーブル、制御ケーブルも必要となります。世界的にクリーンエネルギーへの投資が増加するにつれ、特殊な接続ソリューションへの需要は拡大し続けています。
市場の制約要因
- 銅地金の価格変動: 銅は電力ケーブル、配線、および多くのコネクタ部品の主要な原材料であるため、銅地金の価格変動は市場の足かせとなっています。銅価格の変動は生産コストを押し上げ、メーカーにとって価格設定の予測を困難にします。これにより、利益率が圧迫されたり、調達決定が遅れたり、顧客向けの最終製品価格が上昇したりする可能性があります。また、価格変動が激しいと、通信、電力、建設、産業の各セクターにおいて、長期契約やプロジェクトの予算策定がより困難になります。
- サプライチェーンの集中: 生産は、銅、アルミニウム、ポリマー、半導体、および精密コネクタ部品について、限られた数のサプライヤーに依存することが多いため、サプライチェーンの集中が市場の足かせとなっています。主要な製造拠点で何らかの混乱が生じると、資材不足、リードタイムの長期化、調達コストの上昇につながる可能性があります。これは、通信、データセンター、EV、再生可能エネルギー、および産業分野におけるプロジェクトの遂行に影響を及ぼします。集中したサプライヤーへの高い依存度は、柔軟性を制限するだけでなく、メーカーを地政学的リスク、貿易制限、物流の遅延に対してより脆弱な状態に追い込みます。
市場の機会
AIハイパースケールデータセンター向け400Gおよび800G光ケーブル: AIハイパースケールデータセンターの400Gおよび800G光ケーブルインフラは、AIワークロードにおいてサーバー、ストレージシステム、ネットワーク機器間の超高速データ伝送が求められることから、大きな機会をもたらしています。ハイパースケールデータセンターの展開に伴い、400Gおよび800Gの速度に対応可能な高度な光ファイバーケーブル、高密度コネクタ、および低遅延の相互接続ソリューションに対する需要が高まっています。クラウドプロバイダーやAI企業がコンピューティング能力を拡大するにつれ、次世代の接続インフラへの投資が加速しています。
EV用800V高電圧ハーネスおよび充電インフラ:自動車メーカーが、より高速な充電とエネルギー効率の向上を実現するために800Vの車両アーキテクチャへ移行する中、EV用800V高電圧ハーネスおよび充電インフラは大きなビジネスチャンスとなっています。これらのシステムには、より大きな電力負荷や熱的要件に対応できる、高度な高電圧ケーブル、コネクタ、およびワイヤーハーネスが必要です。
- 超高速DC充電ネットワークの拡大により、耐久性が高く高性能な接続ソリューションへの需要はさらに高まっています。2026年5月の世界のEV販売台数は180万台に達しました。世界的にEVの普及が加速する中、800Vプラットフォームへの投資が、特殊なケーブルおよびコネクタ技術の大幅な成長を牽引すると予想されます。
市場の課題
メーカー間の激しい価格競争: メーカー間の激しい価格競争により、販売価格と利益率には絶えず圧力がかかっています。多くのメーカーが、特にLANケーブル、配線、基本的なコネクタなどの標準化された製品において、コスト面で競争を繰り広げています。これにより、製品の革新、品質向上、および高度な製造能力への投資が制限される可能性があります。価格主導の競争は、低品質な製品や偽造品が市場に流入するリスクを高め、顧客の信頼や業界の長期的な収益性に影響を及ぼします。
偽造品および低品質なケーブル製品:偽造品や低品質なケーブル製品は、製品の信頼性、安全性、および性能を損ないます。これらの製品は業界基準を満たしていないことが多く、電気的故障、ネットワーク障害、火災の危険、および機器の損傷のリスクを高めます。その低価格は、信頼できるメーカーにとって不公正な競争を生み出し、業界全体の利益率に圧力をかけます。さらに、偽造製品の存在は顧客の信頼を損ない、エンドユーザーのメンテナンスや交換コストを増加させる可能性があります。
1. 洋上風力発電向けHVDC海底ケーブル
洋上風力発電向けのHVDC海底ケーブルは、洋上風力発電所が海岸からより遠くに開発されるにつれて、その重要性が高まっています。HVDC海底ケーブルは、従来の交流(AC)システムと比較してエネルギー損失が少なく、効率的な長距離送電を可能にします。これらのケーブルは、洋上風力発電プロジェクトを陸上送電網に接続し、大規模な再生可能エネルギーの系統連系を支える上で不可欠です。洋上風力発電や国境を越えた送電網の相互接続への投資が増加していることから、先進的で大容量の海底ケーブルソリューションに対する需要が高まっています。
2. USB-CユニバーサルおよびUSB4 Gen 3への移行
デバイスが標準化され、高速かつ多目的の接続性を備えたものへと移行するにつれ、USB-CユニバーサルおよびUSB4 Gen 3への移行が進んでいます。USB-Cは、単一のコネクタを通じて充電、データ転送、映像出力をサポートしており、スマートフォン、ノートパソコン、タブレット、周辺機器などでの採用が拡大しています。USB4 Gen 3は、さらに高速なデータ転送、より高い帯域幅、そして先進的なデバイスとの互換性の向上をサポートしています。この移行に伴い、高速充電、耐久性、次世代のデータ性能に対応できる高品質なケーブルやコネクタへの需要が高まっています。
3. 最薄型間欠ボンディングリボン(IBR)ケーブル
通信事業者やデータセンターが、限られたダクトやラックスペースにおいてより高いファイバー密度を必要とする中、最薄型間欠ボンディングリボン(IBR)ケーブルが注目を集めています。IBR設計により、柔軟性と設置の容易さを維持しつつ、より多くの光ファイバーをコンパクトなケーブルに集積することが可能になります。これらは、5G、FTTH、クラウド、およびハイパースケールデータセンターアプリケーションにおける、より迅速なネットワーク拡張をサポートします。2025年9月、STLの米国子会社であるSterlite Technologies Inc.は、米国のデータセンター事業者、ハイパースケーラー、および通信事業者向けに、世界最薄クラスの光ファイバーケーブルの一つを開発しました。同社の「Celesta IBRケーブル」は、ケーブル直径11.7 mmに864本のファイバーを収容し、14 mmのダクト内での効率的なジェット敷設が可能となるよう設計されています。このケーブルは、約4,700フィートの区間を20分以内に敷設でき、曲げに強靭な200ミクロンのファイバーを採用することで、敷設性能を向上させています。大容量光ネットワークへの需要が高まる中、効率的で省スペースな光ファイバー展開を実現するスリムなIBRケーブルが注目を集めています。
4. 宇宙用および高信頼性特殊ケーブル
衛星、打ち上げロケット、防衛システム、航空宇宙用電子機器において、過酷な条件下でも性能を発揮するケーブルが求められるようになり、宇宙用および高信頼性特殊ケーブルが台頭しています。これらのケーブルは、放射線、振動、温度変化、真空環境への曝露、そして厳格な安全基準に耐えなければなりません。衛星打ち上げの増加、宇宙探査プログラム、防衛の近代化に伴い、軽量で耐久性が高く、高性能な特殊ケーブルへの需要が高まっています。これにより、認証済みのミッションクリティカルなケーブルおよびコネクタソリューションを提供するメーカーにとって、新たなビジネスチャンスが生まれています。
業界のバリューチェーン分析
ケーブルおよびコネクタのバリューチェーンには、原材料の供給、導体・光ファイバーの製造、ケーブル・コネクタの製造、試験・認証、システム統合・設置、そしてエンドユーザー産業が統合されています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のケーブルおよびコネクタ市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別市場内訳
6.1 内部用ケーブルおよびコネクタ
6.1.1 市場動向
6.1.2 市場予測
6.2 外部用ケーブルおよびコネクタ
6.2.1 市場動向
6.2.2 市場予測
7 設置タイプ別の市場内訳
7.1 HDMI
7.1.1 市場動向
7.1.2 市場予測
7.2 USB
7.2.1 市場動向
7.2.2 市場予測
7.3 VGA
7.3.1 市場動向
7.3.2 市場予測
7.4 DVI
7.4.1 市場動向
7.4.2 市場予測
7.5 CAT5/CAT6
7.5.1 市場動向
7.5.2 市場予測
7.6 その他
7.6.1 市場動向
7.6.2 市場予測
8 業種別市場内訳
8.1 自動車
8.1.1 市場動向
8.1.2 市場予測
8.2 商業
8.2.1 市場動向
8.2.2 市場予測
8.3 石油・ガス
8.3.1 市場動向
8.3.2 市場予測
8.4 エネルギー・電力
8.4.1 市場の動向
8.4.2 市場予測
8.5 航空宇宙・防衛
8.5.1 市場の動向
8.5.2 市場予測
8.6 その他
8.6.1 市場の動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 欧州
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 TE Connectivity
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよびイベント
14.3.2 アンフェノール・コーポレーション
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 プライズミアン・グループ
14.3.3.1 提供製品
14.3.3.2 提供サービス
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 ベルデン社
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 コーニング社
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.3 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよびイベント
図表一覧
図1:世界:ケーブルおよびコネクタ市場:主な推進要因と課題
図2:世界:ケーブルおよびコネクタ市場:売上高(10億米ドル)、2020年~2025年
図3:世界:ケーブルおよびコネクタ市場の予測:売上高(10億米ドル)、2026年~2034年
図4:世界:ケーブルおよびコネクタ市場:製品タイプ別内訳(%)、2025年
図5:世界:ケーブルおよびコネクタ市場:設置タイプ別内訳(%)、2025年
図6:世界:ケーブルおよびコネクタ市場:業種別内訳(%)、2025年
図7:世界:ケーブルおよびコネクタ市場:地域別内訳(%)、2025年
図8:世界:ケーブルおよびコネクタ(内部ケーブルおよびコネクタ)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:ケーブルおよびコネクタ(内部ケーブルおよびコネクタ)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:ケーブルおよびコネクタ(外部ケーブルおよびコネクタ)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:ケーブルおよびコネクタ(外部ケーブルおよびコネクタ)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:ケーブルおよびコネクタ(HDMI)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:ケーブルおよびコネクタ(HDMI)市場の予測:売上高(百万米ドル)、2026年~2034年
図14:世界:ケーブルおよびコネクタ(USB)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:ケーブルおよびコネクタ(USB)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:ケーブルおよびコネクタ(VGA)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:ケーブルおよびコネクタ(VGA)市場予測:売上高 (百万米ドル)、2026年~2034年
図18:世界:ケーブルおよびコネクタ(DVI)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:ケーブルおよびコネクタ(DVI)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:ケーブルおよびコネクタ(CAT5/CAT6)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:ケーブルおよびコネクタ(CAT5/CAT6)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:ケーブルおよびコネクタ(その他の設置タイプ)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:ケーブルおよびコネクタ(その他の設置タイプ)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:ケーブルおよびコネクタ(自動車用)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:ケーブルおよびコネクタ(自動車用)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:ケーブルおよびコネクタ(商業用)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:ケーブルおよびコネクタ(商業用)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:ケーブルおよびコネクタ(石油・ガス)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:ケーブルおよびコネクタ(石油・ガス)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:ケーブルおよびコネクタ(エネルギー・電力)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:ケーブルおよびコネクタ(エネルギー・電力)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:ケーブルおよびコネクタ(航空宇宙・防衛)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:ケーブルおよびコネクタ(航空宇宙・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:ケーブルおよびコネクタ(その他の業種)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:ケーブルおよびコネクタ(その他の業種)市場予測:売上高(百万米ドル)、2026年~2034年
図36:北米:ケーブルおよびコネクタ市場:売上高(百万米ドル)、2020年および2025年
図37:北米:ケーブルおよびコネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図38:米国:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図39:米国:ケーブル・コネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図40:カナダ:ケーブルおよびコネクタ市場:売上高(百万米ドル)、2020年および2025年
図41:カナダ:ケーブルおよびコネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図42: アジア太平洋地域:ケーブルおよびコネクタ市場:売上高(百万米ドル)、2020年および2025年
図43:アジア太平洋地域:ケーブルおよびコネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図44: 中国:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図45:中国:ケーブル・コネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図46:日本:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図47:日本:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図48:インド:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図49:インド:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図50:韓国:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図51:韓国:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図52:オーストラリア:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図53:オーストラリア:ケーブル・コネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図54:インドネシア:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図55: インドネシア:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図56:その他:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図57:その他:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図58:欧州:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図59:欧州:ケーブルおよびコネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図60:ドイツ:ケーブルおよびコネクタ市場:売上高(百万米ドル)、2020年および2025年
図61:ドイツ:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図62:フランス:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図63:フランス:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図64:英国:ケーブルおよびコネクタ市場:売上高(百万米ドル)、2020年および2025年
図65:英国:ケーブルおよびコネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図66:イタリア: ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図67:イタリア:ケーブル・コネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図68:スペイン:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図69:スペイン:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図70:ロシア:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図71:ロシア:ケーブルおよびコネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図72:その他:ケーブルおよびコネクタ市場:売上高(百万米ドル)、2020年および2025年
図73:その他:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図74: ラテンアメリカ:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図75:ラテンアメリカ:ケーブル・コネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図76:ブラジル:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図77:ブラジル:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図78:メキシコ:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図79:メキシコ:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図80:その他:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図81:その他:ケーブル・コネクタ市場の予測:売上高(百万米ドル)、2026年~2034年
図82:中東・アフリカ:ケーブル・コネクタ市場:売上高(百万米ドル)、2020年および2025年
図83:中東・アフリカ:ケーブルおよびコネクタ市場:国別内訳(%)、2025年
図84:中東・アフリカ:ケーブルおよびコネクタ市場予測:売上高(百万米ドル)、2026年~2034年
図85:世界:ケーブル・コネクタ産業:SWOT分析
図86:世界:ケーブル・コネクタ産業:バリューチェーン分析
図87:世界:ケーブル・コネクタ産業:ポーターの5つの力分析
表一覧
表1:世界:ケーブル・コネクタ市場:主要な業界動向、2025年および2034年
表2:世界:ケーブル・コネクタ市場予測:製品タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:ケーブル・コネクタ市場予測:設置タイプ別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:ケーブルおよびコネクタ市場予測:業種別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:ケーブルおよびコネクタ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:ケーブルおよびコネクタ市場:競争構造
表7:世界:ケーブルおよびコネクタ市場:主要企業









