選択的レーザー焼結(SLS)市場の分析:
主な市場推進要因:航空宇宙や自動車などの産業において、独自性が高く、より複雑な部品への需要が高まっていることなど、いくつかの要因が世界の選択的レーザー焼結(SLS)市場を牽引しています。SLSは、複雑な形状を持つ高強度で耐久性に優れた部品を製造できる点で魅力的です。特に義肢や歯科インプラント分野における医療産業の成長が、SLS市場の拡大を後押ししています。これに伴い、研究開発(R&D)への投資により、SLS技術の向上と効率性・応用範囲の拡大が継続しており、これが選択的レーザー焼結市場のシェアをさらに押し上げています。小ロット生産や試作の増加も、需要をさらに後押ししています。一方、インダストリー4.0やスマート製造の実践がSLS技術の導入を促進しており、これが市場の成長を加速させています。
主な市場動向:選択的レーザー焼結市場の主な動向としては、3次元(3D)プリンティングの次の段階への移行が挙げられます。一方、SLSなどのプロセスにおける人工知能(AI)や機械学習(ML)の活用は、精度の向上や生産時間の全体的な短縮に寄与しています。SLSにおける高性能ポリマーや複合材料の利点は、この技術のさらなる採用に向けたトレンドにつながっており、多くの新しい用途が導入されていることが市場の成長を後押ししています。電気自動車(EV)向けの軽量部品の製造におけるSLSの利用拡大に加え、デジタル在庫管理やオンデマンド製造におけるSLSの利用も増加しており、これが市場の成長を促進しています。また、SLSは医療分野、特に患者ごとにカスタマイズされたインプラントや手術用ガイドの製造においても利用が拡大しています。
地域別動向:北米は、確立された産業基盤に加え、高度な技術進歩と積層造形技術の適切な導入に支えられ、選択的レーザー焼結市場を牽引しています。米国は、SLSを多用する大規模な航空宇宙、自動車、医療関連企業が多数存在することから、極めて重要な市場となっています。さらに、欧州では、ドイツと英国が、確立された製造業を基盤とする経済とイノベーション主導型の経済により、市場を牽引しています。アジア太平洋地域(APAC)では、製造業の成長と3Dプリンティングへの投資急増に伴い、中国と日本が市場を牽引しており、これが選択的レーザー焼結市場の成長をさらに後押ししています。中国は規制の厳しい産業であるため、地方政府や民間セクターから多大な支援を受けており、一方、日本はデジタル製造への重点がより強く置かれています。
競争環境:この市場の競争環境は、3D Systems Inc.、EOS GmbH Electro Optical Systems、Farsoon Americas Corp、Fathom Manufacturing、Formlabs Inc.、Nexa3d Inc.、Prodways Group、Renishaw plc、Ricoh Company Ltd.、Sharebot S.r.l.、 Sinterit sp. z o.o、Sintratec AGなどが存在することが特徴です。
課題と機会:選択的レーザー焼結(SLS)市場は、初期導入コストの高さや熟練したオペレーターの必要性など、いくつかの課題に直面しています。後処理の複雑さや、他の3Dプリンティング手法と比較して材料の選択肢が限られていることも課題となっています。しかし、これらの課題は、イノベーションと成長の機会をもたらしています。材料科学の進歩により、SLSに対応可能な材料の範囲が広がり、こうした課題の一部が解決されつつあります。また、使いやすいSLSシステムや自動化された後処理ソリューションの開発により、専門的なスキルの必要性が低減され、これが選択的レーザー焼結の需要を押し上げています。
選択的レーザー焼結(SLS)市場の動向:
カスタマイズされた複雑な製品への需要の高まり
世界の選択的レーザー焼結(SLS)市場は、複数の業界においてカスタマイズされた複雑な製品への需要が急増していることに大きく後押しされています。この高まる需要は、航空宇宙、自動車、医療、消費財などの分野における特注の部品やコンポーネントに対するものです。SLS技術は、カスタムメイドのインプラントの製造や、さらに精細で複雑な形状の成形に最適です。これらは、積層造形以外の製造方法では実現が困難、あるいは不可能な場合もあります。さらに、自動車および航空宇宙分野では、性能と燃費効率を向上させる軽量かつ複雑な部品への需要が、SLSの導入を後押ししています。この技術により、強度を損なうことなく軽量化を実現した最適化された設計の部品を製造することが可能であり、これが選択的レーザー焼結市場の展望を牽引しています。
持続可能な製造手法への注目が高まっています
環境問題への関心が高まる中、製造業者が省エネや廃棄物削減の方法を模索していることから、持続可能な製造手法への需要の高まりが市場を後押ししています。SLS技術は、部品を層ごとに積み上げて製造する積層造形プロセスであり、最終製品に必要な材料のみを使用するため、こうした目標の達成に最適です。これにより、通常は余剰材料を廃棄する従来の切削加工法と比較して、材料の無駄を大幅に削減することができます。SLSのもう一つの利点は、リサイクル可能な材料を使用できることです。これは持続可能性全体に寄与し、選択的レーザー焼結(SLS)業界の成長を加速させています。
SLS材料の進歩
金属、ポリマー、セラミックスなど、新しく優れたSLS材料の開発が、市場の成長を大幅に後押ししています。こうした特別に設計された特性により、強度、靭性、耐熱性といった高度な機械的特性を備えた部品の製造が可能となり、高性能かつ工業用グレードの用途に最適となっています。例えば、ポリアミド(ナイロン)などの高性能ポリマーの開発により、自動車や航空宇宙分野向けに軽量かつ強靭な部品を提供できるようになりました。さらに、アルミニウムやチタン合金などの金属粉末の開発により、高精度かつ優れた材料特性を備えた複雑な金属部品の製造の可能性が広がっています。
選択的レーザー焼結 業界セグメンテーション:
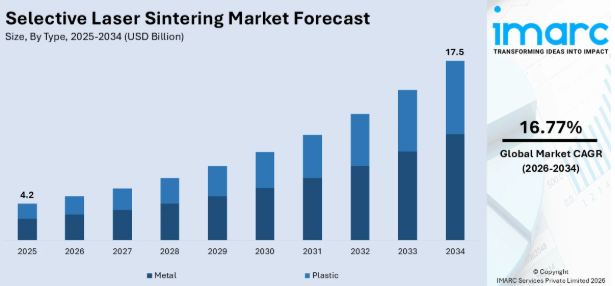
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、市場をタイプおよび用途に基づいて分類しています。
タイプ別内訳:
- 金属
- プラスチック
金属が市場シェアの大部分を占めています
本レポートでは、種類に基づく市場の詳細な内訳と分析を提供しています。これには金属およびプラスチックが含まれます。レポートによると、金属が最大のセグメントを占めています。
金属セグメントは、航空宇宙産業における軽量部品への需要の高まりに牽引されています。同産業では、燃料効率と性能を向上させるために軽量化が不可欠です。選択的レーザー焼結(SLS)技術は、厳しい航空宇宙基準を満たす、複雑で高強度の金属部品を製造するのに理想的です。
チタンやアルミニウム合金などの高度な金属粉末は、優れた強度対重量比に加え、極端な温度や腐食に対する耐性を備えています。この特性により、航空宇宙メーカーは、従来の製造方法では実現できなかった複雑な形状の部品を製造することが可能になります。持続可能性への注力や材料廃棄の最小化が、航空宇宙分野におけるSLS技術の採用をさらに後押ししており、SLS市場における金属セグメントの成長を牽引しています。
用途別内訳:
- 自動車
- 航空宇宙
- 防衛
- その他
自動車が市場シェアの大部分を占めています
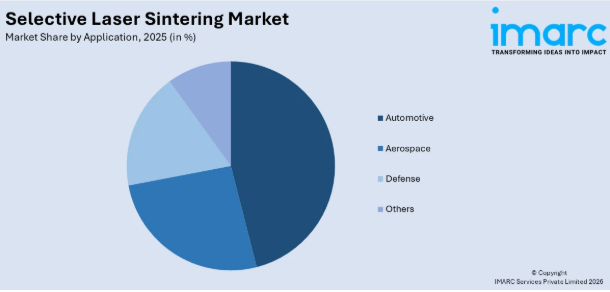
本レポートでは、用途に基づいた市場の詳細な内訳と分析が示されています。これには、自動車、航空宇宙、防衛、その他が含まれます。レポートによると、自動車が最大のセグメントを占めています。
自動車セグメントは、燃費の向上や排出ガスの削減に不可欠な軽量部品への需要の高まりに牽引されています。選択的レーザー焼結(SLS)技術により、メーカーは従来の方法では実現が困難な、複雑で軽量な金属部品を製造することが可能になります。アルミニウムやマグネシウム合金などの高度な金属粉末を使用することで、SLSは高い強度対重量比を持つ部品を製造し、車両の性能を向上させます。この技術により、自動車設計者は、安全性や耐久性を損なうことなく軽量化を最適化する複雑な形状の部品を革新的に開発することが可能になります。自動車業界が引き続き効率性と規制順守を優先する中、軽量部品へのSLSの採用は拡大すると予想され、このセグメントを牽引していくものと見込まれます。
地域別内訳:
- 北米
- 米国
- カナダ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ロシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米が市場をリードしており、選択的レーザー焼結(SLS)市場の最大のシェアを占めています
また、この市場調査レポートでは、北米(米国およびカナダ)、 アジア太平洋地域(中国、日本、インド、韓国、オーストラリア、インドネシア、その他);欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他);ラテンアメリカ(ブラジル、メキシコ、その他);および中東・アフリカが含まれます。同レポートによると、北米が最大の市場シェアを占めています。
北米市場は、選択的レーザー焼結(SLS)技術の進歩によって牽引されており、この技術の進歩により、この積層造形プロセスの機能と応用範囲が拡大しています。速度、精度、材料の多様性の向上を含むSLSシステムにおける継続的な革新により、さまざまな業界での導入が大幅に促進されています。民間および公共部門からの多額の投資に支えられた、同地域における研究開発への強い注力が、最先端のSLSソリューションの開発を促進しています。こうした技術的進歩は、SLSで製造される部品の効率と品質を向上させるだけでなく、この技術の恩恵を受けられる産業の範囲を拡大し、北米市場の成長を牽引しています。
競争環境:
- 本市場調査レポートでは、市場の競争環境に関する包括的な分析も提供されています。また、主要企業すべての詳細なプロフィールも掲載されています。選択的レーザー焼結(SLS)市場の主要な市場プレイヤーには、3D Systems Inc.、EOS GmbH Electro Optical Systems、Farsoon Americas Corp、Fathom Manufacturing、Formlabs Inc.、Nexa3d Inc.、Prodways Group、Renishaw plc、Ricoh Company Ltd.、Sharebot S.r.l.、Sinterit sp. z o.o、Sintratec AGなどが挙げられます。
(なお、これは主要企業のリストの一部に過ぎず、完全なリストは本レポートに記載されています。)
- 選択的レーザー焼結(SLS)市場の主要企業は、市場での地位を強化し、成長を促進するために、いくつかの戦略的取り組みに注力しています。各社は、SLS技術の進歩に向け、研究開発(R&D)に多額の投資を行い、システムの速度、精度、および材料適合性の向上を図っています。イノベーションを促進し、応用分野を拡大するため、学術機関、研究機関、業界関係者との協業やパートナーシップが広く行われています。さらに、主要企業は、航空宇宙、自動車、医療、消費財などの業界における多様なニーズに応えるため、新しいSLS装置や材料を導入して製品ポートフォリオを拡大しています。また、中小企業を惹きつけるために、使いやすく費用対効果の高いソリューションの開発にも力を入れています。マーケティング活動では、ケーススタディや成功事例を通じてSLSのメリットを実証することに注力しています。さらに、新たな製造施設やサービスセンターの開設による地理的拡大により、グローバルな事業展開を強化し、地域市場へのサービス提供を充実させることを目指しています。
選択的レーザー焼結(SLS)市場の最新情報:
2023年: 3D Systems社は、Formnext 2023において、応用分野を拡大するため、新たな材料と技術を発表しました。これらの革新技術には、高い熱変形温度を持つSLA樹脂「Accura AMX High Temp 300C」や、小規模な製造環境向けに設計されたコンパクトな閉ループ型選択的レーザー焼結システム「SLS 300」が含まれます。また、同社は、より広い造形領域と3つのレーザーシステムを備え、金属部品の生産性を高める「DMP Flex 350 Triple」も発表しました。
2023年:EOS GmbHは、大量生産向けの産業用3Dプリンティングにおける生産性と柔軟性を高めることを目的とした、新しいSLSシステム「EOS P 500」の発売を発表しました。このシステムは、デュアルレーザーとより広い造形チャンバーを備えており、高品質な部品の生産を高速化します。さらに、EOSは、優れた機械的特性とリサイクル性を兼ね備えたバイオベースの素材「PA 1101」を含む、いくつかの新しい高性能ポリマーも発表しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の選択的レーザー焼結市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 金属
6.1.1 市場動向
6.1.2 市場予測
6.2 プラスチック
6.2.1 市場動向
6.2.2 市場予測
7 用途別市場内訳
7.1 自動車
7.1.1 市場動向
7.1.2 市場予測
7.2 航空宇宙
7.2.1 市場動向
7.2.2 市場予測
7.3 防衛
7.3.1 市場動向
7.3.2 市場予測
7.4 その他
7.4.1 市場動向
7.4.2 市場予測
8 地域別市場内訳
8.1 北米
8.1.1 米国
8.1.1.1 市場の動向
8.1.1.2 市場予測
8.1.2 カナダ
8.1.2.1 市場の動向
8.1.2.2 市場予測
8.2 アジア太平洋地域
8.2.1 中国
8.2.1.1 市場の動向
8.2.1.2 市場予測
8.2.2 日本
8.2.2.1 市場の動向
8.2.2.2 市場予測
8.2.3 インド
8.2.3.1 市場の動向
8.2.3.2 市場予測
8.2.4 韓国
8.2.4.1 市場の動向
8.2.4.2 市場予測
8.2.5 オーストラリア
8.2.5.1 市場の動向
8.2.5.2 市場予測
8.2.6 インドネシア
8.2.6.1 市場の動向
8.2.6.2 市場予測
8.2.7 その他
8.2.7.1 市場の動向
8.2.7.2 市場予測
8.3 欧州
8.3.1 ドイツ
8.3.1.1 市場の動向
8.3.1.2 市場予測
8.3.2 フランス
8.3.2.1 市場の動向
8.3.2.2 市場予測
8.3.3 イギリス
8.3.3.1 市場動向
8.3.3.2 市場予測
8.3.4 イタリア
8.3.4.1 市場動向
8.3.4.2 市場予測
8.3.5 スペイン
8.3.5.1 市場動向
8.3.5.2 市場予測
8.3.6 ロシア
8.3.6.1 市場の動向
8.3.6.2 市場予測
8.3.7 その他
8.3.7.1 市場の動向
8.3.7.2 市場予測
8.4 ラテンアメリカ
8.4.1 ブラジル
8.4.1.1 市場の動向
8.4.1.2 市場予測
8.4.2 メキシコ
8.4.2.1 市場の動向
8.4.2.2 市場予測
8.4.3 その他
8.4.3.1 市場の動向
8.4.3.2 市場予測
8.5 中東およびアフリカ
8.5.1 市場の動向
8.5.2 国別市場内訳
8.5.3 市場予測
9 SWOT分析
9.1 概要
9.2 強み
9.3 弱み
9.4 機会
9.5 脅威
10 バリューチェーン分析
11 ポーターの5つの力分析
11.1 概要
11.2 買い手の交渉力
11.3 供給者の交渉力
11.4 競争の激しさ
11.5 新規参入の脅威
11.6 代替品の脅威
12 価格分析
13 競争環境
13.1 市場構造
13.2 主要企業
13.3 主要企業の概要
13.3.1 3D Systems Inc.
13.3.1.1 会社概要
13.3.1.2 製品ポートフォリオ
13.3.2 EOS GmbH Electro Optical Systems
13.3.2.1 会社概要
13.3.2.2 製品ポートフォリオ
13.3.2.3 SWOT分析
13.3.3 Farsoon Americas Corp
13.3.3.1 会社概要
13.3.3.2 製品ポートフォリオ
13.3.4 Fathom Manufacturing
13.3.4.1 会社概要
13.3.4.2 製品ポートフォリオ
13.3.5 Formlabs Inc.
13.3.5.1 会社概要
13.3.5.2 製品ポートフォリオ
13.3.6 Nexa3d Inc.
13.3.6.1 会社概要
13.3.6.2 製品ポートフォリオ
13.3.7 Prodways Group
13.3.7.1 会社概要
13.3.7.2 製品ポートフォリオ
13.3.7.3 財務状況
13.3.8 Renishaw plc
13.3.8.1 会社概要
13.3.8.2 製品ポートフォリオ
13.3.8.3 財務状況
13.3.9 リコー株式会社
13.3.9.1 会社概要
13.3.9.2 製品ポートフォリオ
13.3.9.3 財務状況
13.3.9.4 SWOT分析
13.3.10 Sharebot S.r.l.
13.3.10.1 会社概要
13.3.10.2 製品ポートフォリオ
13.3.11 Sinterit sp. z o.o
13.3.11.1 会社概要
13.3.11.2 製品ポートフォリオ
13.3.12 Sintratec AG 13.3.12.1 会社概要 13.3.12.2 製品ポートフォリオ図表一覧図1:世界:選択的レーザー焼結市場:主な推進要因と課題図2:世界:選択的レーザー焼結市場:売上高(10億米ドル)、2020年~2025年
図3:世界:選択的レーザー焼結市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:選択的レーザー焼結市場:種類別内訳(%)、2025年
図5:世界:選択的レーザー焼結市場:用途別内訳(%)、2025年
図6:世界:選択的レーザー焼結市場:地域別内訳(%)、2025年
図7:世界:選択的レーザー焼結(金属)市場:売上高(百万米ドル)、2020年および2025年
図8:世界:選択的レーザー焼結(金属)市場予測:売上高(百万米ドル)、2026年~2034年
図9:世界:選択的レーザー焼結(プラスチック)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:選択的レーザー焼結(プラスチック)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界: 選択的レーザー焼結(自動車)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:選択的レーザー焼結(自動車)市場の予測:売上高(百万米ドル)、2026年~2034年
図13:世界:選択的レーザー焼結(航空宇宙)市場:売上高(百万米ドル)、2020年および2025年
図14:世界: 選択的レーザー焼結(航空宇宙)市場の予測:売上高(百万米ドル)、2026年~2034年
図15:世界:選択的レーザー焼結(防衛)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:選択的レーザー焼結(防衛)市場の予測:売上高(百万米ドル)、2026年~2034年
図17:世界:選択的レーザー焼結(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:選択的レーザー焼結(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図19:北米:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図20:北米:選択的レーザー焼結市場予測:売上高(百万米ドル)、2026年~2034年
図21:米国:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図22:米国:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図23:カナダ:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図24:カナダ:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図25:アジア太平洋地域:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図26:アジア太平洋地域:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図27:中国:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図28:中国:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図29:日本:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図30:日本:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図31:インド:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図32:インド:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図33:韓国:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図34:韓国:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図35:オーストラリア:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図36:オーストラリア:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図37:インドネシア:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図38:インドネシア:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図39:その他:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図40:その他:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図41:欧州:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図42:欧州:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図43:ドイツ:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図44:ドイツ:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図45:フランス:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図46:フランス:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図47:英国:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図48:英国:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図49:イタリア:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図50:イタリア:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図51:スペイン:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図52:スペイン:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図53:ロシア:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図54:ロシア:選択的レーザー焼結市場予測:売上高(百万米ドル)、2026年~2034年
図55:その他地域:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図56:その他地域:選択的レーザー焼結市場予測:売上高(百万米ドル)、2026年~2034年
図57:ラテンアメリカ:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図58:ラテンアメリカ:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図59:ブラジル:選択的レーザー焼結市場:売上高(百万USD)、2020年および2025年
図60:ブラジル: 選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図61:メキシコ:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図62:メキシコ:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図63:その他:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図64:その他:選択的レーザー焼結市場の予測:売上高(百万米ドル)、2026年~2034年
図65:中東・アフリカ:選択的レーザー焼結市場:売上高(百万米ドル)、2020年および2025年
図66:中東・アフリカ:選択的レーザー焼結市場:国別内訳(%)、2025年
図67:中東・アフリカ:選択的レーザー焼結市場予測:売上高(百万米ドル)、2026年~2034年
図68:世界:選択的レーザー焼結(SLS)産業:SWOT分析
図69:世界:選択的レーザー焼結(SLS)産業:バリューチェーン分析
図70:世界:選択的レーザー焼結(SLS)産業:ポーターの5つの力分析
表の一覧
表1:世界:選択的レーザー焼結(SLS)市場:主要な業界のハイライト、2025年および2034年
表2:世界:選択的レーザー焼結市場の予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:選択的レーザー焼結市場の予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:選択的レーザー焼結市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:選択的レーザー焼結市場:競争構造
表6:世界:選択的レーザー焼結市場:主要企業









