S-100ベースのデジタル航法、AIを活用した衝突防止、コネクテッド船舶モニタリング、遠隔操作、および自律型海事技術への移行により、海事安全アーキテクチャにおけるソフトウェアおよびデジタルサービスの役割はさらに拡大しています。船主、船隊運航事業者、港湾、および海事当局が、より安全な航行、リアルタイム監視、予測的なリスク管理、および船舶と陸上との接続性をますます重視するにつれ、海事安全システムは、単体の安全機器から、ハードウェア、ソフトウェア、接続性、データ、およびライフサイクルサービスを組み合わせた、統合され、相互運用可能で、インテリジェントな安全エコシステムへと進化しています。
市場規模と予測:
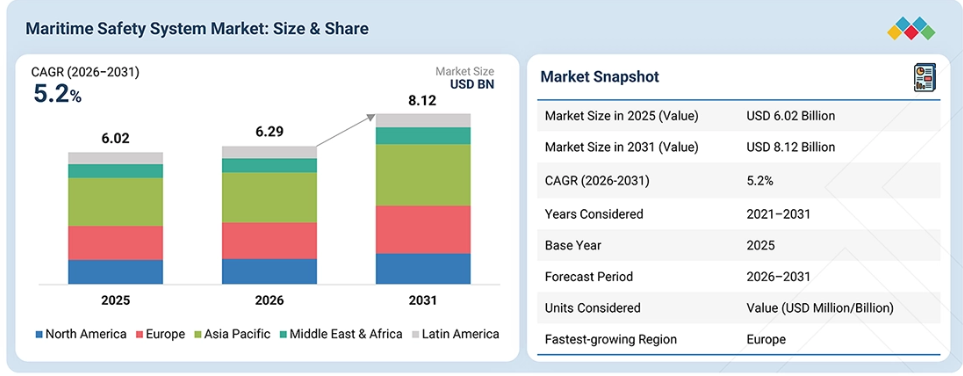
2025年の市場規模:60億2,000万米ドル
2026年の市場規模:62億9,000万米ドル
2031年の売上高予測:81億2,000万米ドル
成長率:2026年から2031年までの年平均成長率(CAGR)5.2%
2021年から2031年までのデータが利用可能です
基準年:2025年
予測期間:2026年~2031年
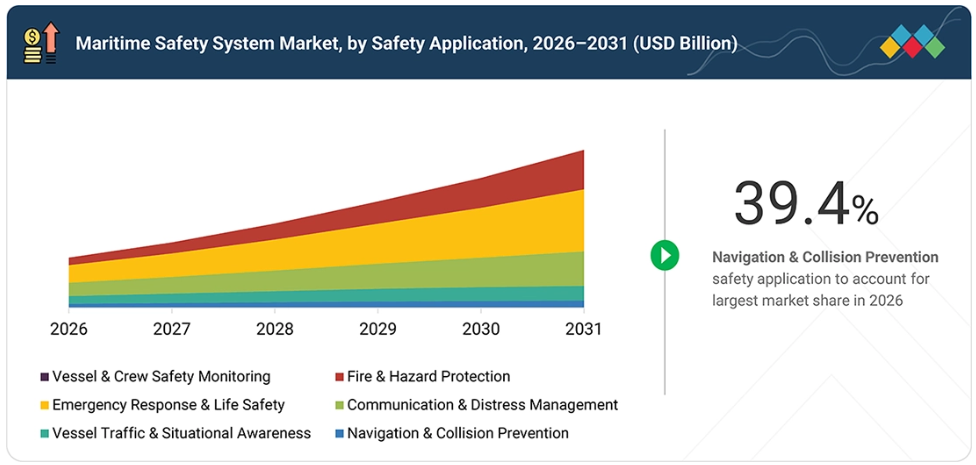
最も成長が著しい地域:ヨーロッパ2026年には、航行・衝突防止の安全アプリケーションが最大の市場シェアを占める見込みです。
主要な市場動向と洞察
- 成長要因:海事安全規制の強化、コンプライアンス要件の増加、および航行・船舶運航のデジタル化が、市場の成長を牽引しています。
- 主要なトレンド:S-100ベースのデジタル航行、AIを活用した衝突防止、コネクテッド船舶モニタリング、遠隔操作、および自律型海事技術が主要なトレンドとなっています。
- 機会:AIを活用した航行・衝突防止、S-100ベースのデジタル航海、およびコネクテッド安全ソリューションが、大きな成長機会を生み出しています。
- デジタル化の影響:AIを活用した状況認識、リアルタイムの船舶モニタリング、センサーフュージョン、および自動化された意思決定支援により、状況認識、衝突防止、および海上安全が向上しています。
主なポイント
ヨーロッパは、予測期間中に7.1%という最も高い年平均成長率(CAGR)を記録すると見込まれています。
製品別では、ハードウェアセグメントが2026年に50.5%のシェアを占め、市場をリードすると推定されています。
安全用途別では、航行・衝突防止が2025年に最大の市場シェアを占めると推定されています。
運用環境別では、2025年には船舶搭載セグメントが最大の市場シェアを占めると推定されています。
コンスバーグ・マリタイム、ヴァルティラ、およびフルノは、航行、測位、船舶監視、ブリッジシステム、自動化、通信、デジタルソリューション、統合海事技術などを網羅する幅広い製品ポートフォリオを有しており、確立された導入実績と、船主、造船所、海事事業者との長年にわたる関係に支えられて、海事安全システムの主要ベンダーとして名を連ねています。
スタートアップや中小企業の中では、Orca AI、SEA.AI、Avikusが、AIを活用した知覚、コンピュータビジョン、衝突回避、自律航行、およびインテリジェントな船舶運航に注力することで台頭しています。これらの企業は、独自の専門技術により、AI駆動型および自律型の海上安全システムへの産業の移行から恩恵を受ける立場にあります。
海事安全システム市場は、従来の独立型安全機器から、統合され、接続され、インテリジェントな安全アーキテクチャへと進化しています。船主、船隊運航事業者、港湾、および海事当局は、運航の安全性を向上させ、国際的な海事要件に準拠するために、航行・測位システム、通信・遭難信号装置、船舶モニタリング、火災・危険防止、およびデジタル安全管理ソリューションをますます導入しています。S-100ベースのデジタル航法、AIを活用した衝突防止、コネクテッド船舶モニタリング、遠隔診断、自律航法の導入により、ソフトウェア主導の海上安全への移行が加速しています。また、船舶のデジタル化と船舶・陸上間の接続性の向上は、統合されたハードウェア、ソフトウェア、接続性、およびライフサイクルサービスを提供するベンダーにとって新たな機会を生み出しています。
顧客の顧客に影響を与えるトレンドと変革
海事安全システム市場は、従来のスタンドアロン型安全機器から、統合され、接続され、インテリジェントな安全ソリューションへと移行しつつあります。高度な航行システム、AIを活用した衝突防止、船舶モニタリング、デジタル通信、および自動化された意思決定支援技術が、航行の安全性、状況認識、緊急対応を向上させるために、ますます採用されています。
S-100ベースのデジタル航法、AIを活用した知覚技術、自律航行、遠隔監視、およびコネクテッド船舶運航への移行により、海事安全分野におけるソフトウェアおよびデジタルサービスの役割はさらに拡大しています。同時に、船舶と陸上との接続性の向上や、予測型安全監視への需要の高まりが、ハードウェア、ソフトウェア、データ、接続性、ライフサイクルサービスを組み合わせた統合プラットフォームへと、海事安全システムが進化することを後押ししています。
市場の動向
推進要因:海事安全規制およびコンプライアンス要件の強化
厳格な国際的および地域的な海事安全規制により、船主や運航事業者は高度な安全システムへの投資を余儀なくされています。国際海事機関(IMO)が策定した規制の枠組みには、SOLAS(海上人命安全条約)、COLREG(海上衝突予防規則)、および新たに採択された海上自律水上船舶(MASS)コードなどが含まれており、これらにより、商用船および旅客船全体において、航行、通信、防火、救命設備の設置が義務付けられています。
欧州海上安全庁(EMSA)などの地域機関や各国の港湾当局もコンプライアンス要件を強化しており、これにより、世界中の船隊において、認証済み安全システム、定期的な機器のアップグレード、および継続的な監視ソリューションへの需要がさらに高まっています
抑制要因:高い設置・統合コスト
高度な安全システムの設置および統合に伴う多額の設備投資は、特に中小規模の海運事業者にとって、依然として主要な障壁となっています。ハードウェアの調達、既存の船舶インフラとのシステム統合、乗組員の訓練、および継続的なメンテナンスに関連する費用は、特に旧式の船舶を改修する場合、多額になる可能性があります。こうした財政的制約により、特に海運産業が発展途上にある国々の事業者は、包括的な安全システムのアップグレードを行う代わりに、導入を延期したり、最低限の規制遵守を満たすだけのソリューションを選択したりすることがよくあります。
機会:AIを活用した航行および衝突防止
人工知能(AI)を航行および衝突回避システムに統合することは、市場ベンダーにとって大きな成長の機会となります。AIを活用したプラットフォームは、センサー、レーダー、カメラからのリアルタイムデータを処理し、潜在的な危険を検知し、衝突リスクを予測し、従来型システムよりも迅速かつ正確に是正措置を提案することができます。人為的ミスを減らし、運航の安全性を向上させることを目指す海運会社による、AIベースの状況認識ツールの採用拡大は、技術プロバイダーにとって新たな道を開くものと期待されています。
課題:安全上極めて重要な船舶用途におけるAIの信頼性
安全上極めて重要な船舶用途において、AIベースのシステムの信頼性と精度を確保することは、依然として大きな課題となっています。航行や衝突回避の判断には重大な責任が伴うため、AIモデルは、視界不良、極端な気象条件、センサーへの干渉など、多様でしばしば過酷な海洋環境下においても、一貫した性能を発揮しなければなりません。AIによる意思決定の透明性、危険検知における偽陽性・偽陰性、そして厳格な検証とテストの必要性に関する懸念は、AIを活用した安全システムに対する広範な信頼と普及の障壁となり続けています。
市場エコシステム
海事安全システムのエコシステムは、海事技術・機器プロバイダー、デジタルソリューションプロバイダー、接続プロバイダー、システムインテグレーターおよびサービスプロバイダーからなる相互に連携した層で構成されています。ハードウェアおよび船舶用電子機器ベンダーは、航法・測位機器、レーダー、ECDIS、AIS、通信・遭難信号システム、火災・危険防止機器、ならびに船舶監視技術を提供することで、基盤となる層を形成しています。
第2の層は、衝突防止、状況認識、船舶監視、意思決定支援を通じて安全性を高める、ソフトウェア、アナリティクス、AI、デジタル航法、および自律運航のプロバイダーで構成されています。接続プロバイダーは、船舶と陸上間のデータ交換や遠隔監視を可能にし、システムインテグレーターやサービスプロバイダーは、これらの技術を統合して、船舶および陸上ベースの安全アーキテクチャを構築します。海運事業者がコネクテッドおよび自律運航へと移行するにつれ、相互運用性、規制順守、システム統合、ライフサイクルサポートの観点から、テクノロジーベンダー、船主、造船所、港湾、海事当局、および船級協会間のパートナーシップがますます重要になってきています。
市場セグメント
海上安全システム市場:提供内容別
2026年には、ハードウェアセグメントが海上安全システム市場において最大の売上シェアを占めると推定されています。この需要は、航法・測位機器、通信・遭難信号システム、緊急用・救命用機器、火災・危険防止機器、および船舶交通監視システムの継続的な導入や更新によって支えられています。規制要件、船舶の近代化、船隊の拡大、および老朽化した船内機器のアップグレードの必要性が、ハードウェアの調達を後押しし続けています。同時に、デジタル化の進展は、特に統合ブリッジシステム、デジタル航法、遠隔監視、ライフサイクルサポートを通じて、ソフトウェアおよびサービス分野に新たな機会を生み出しています。
海上安全システム市場:安全用途別
船舶および乗組員の安全監視セグメントは、船主や運航事業者がリアルタイム監視、AIを活用した知覚技術、コンピュータビジョン、異常検知、乗組員の安全監視、および予測安全技術をますます採用していることから、予測期間中に最も急速な成長を記録すると見込まれています。これらのソリューションは、船舶、障害物、安全でない運航状況、および乗組員に関連するリスクをリアルタイムで特定することにより、状況認識を向上させます。センサーフュージョン、AI、コネクティビティ、および自動化された意思決定支援の統合が進んでいることが、従来の監視から、インテリジェントかつ予測的な船舶・乗組員安全システムへの移行をさらに後押ししています。
海上安全システム市場:運用環境別
オフショア施設セグメントは、オフショアエネルギーおよびその他の遠隔海域での操業における安全要件の高まりを背景に、予測期間中に最も高い成長率を示すと予想されます。オフショア施設は複雑かつ危険な環境で稼働しており、継続的な監視、火災・危険からの保護、緊急対応、通信、および遠隔安全管理機能が必要とされています。接続型センサー、遠隔監視、デジタル安全プラットフォーム、自動検知技術の導入により、オフショア施設全体で高度な安全システムへの需要が高まっています。また、運用レジリエンスの向上や、危険な状況への人的曝露の低減というニーズも、市場の成長をさらに後押ししています。
地域
2026年には、アジア太平洋地域が世界の海上安全システム市場で最大のシェアを占める見込み
アジア太平洋地域は、同地域の巨大な商船隊、強力な造船産業、広範な港湾インフラ、および海事デジタル化への投資拡大に支えられ、2026年には世界の海事安全システム市場において最大のシェアを占めると推定されています。中国、日本、韓国、シンガポールが主要な貢献国であり、航法・測位システム、通信・遭難信号装置、船舶監視、統合ブリッジソリューションに対する需要が顕著です。船隊の近代化の進展、港湾および沿岸監視インフラの拡充、ならびにデジタル航法、コネクテッド船舶技術、自律運航の導入拡大が、同地域の市場成長をさらに後押ししています。主要な海事技術および船舶用電子機器メーカーの存在に加え、安全要件の強化やスマート海運インフラへの投資の増加が相まって、アジア太平洋地域は海事安全システム市場における主要地域としての地位をさらに強固なものにすると予想されます。
海上安全システム市場:企業評価マトリックス
コンスバーグ・マリタイムは、航海、ブリッジ、自動化、デジタル、遠隔操作、船舶監視技術など幅広い製品ポートフォリオを通じて、海上安全システム市場で主導的な地位を占めています。同社の技術力は、安全な航行、衝突防止、状況認識、船舶の自動化、陸上からの監視を支えており、その大規模な導入実績が、ライフサイクルサービスおよび統合型海事ソリューションにおける同社の地位を強化しています。
ヴァルティラ(Wärtsilä)やフルノ(FURUNO)も、航法、船舶用電子機器、自動化、デジタルソリューション、通信、船舶安全技術に及ぶ広範なポートフォリオを擁する、主要な既存競合企業です。新興の競合企業の中では、オルカAI(Orca AI)、SEA.AI、アヴィカス(Avikus)、M2インテリジェンス(M2Intelligence)、ヘフリング・マリン(Hefring Marine)といった企業が、AIベースの知覚技術、コンピュータビジョン、自律航行、インテリジェントな船舶監視、乗組員安全技術を通じて、その地位を強化しています。こうした老舗の海事OEMメーカーと専門技術企業の組み合わせにより、産業がAIを活用した、コネクテッドかつ自律的な海事安全システムへと移行するにつれ、市場の競争はますます激化しています。
主要市場プレイヤー
Kongsberg Maritime
Wärtsilä
FURUNO
Japan Radio Co. (JRC)
Tokyo Keiki
Sperry Marine
Consilium Safety
SRT Marine Systems
Dräger
Cobham Satcom
Marlink
Viasat / Inmarsat Maritime
Iridium Communications
最近の動向
2026年4月:ヴァルティラ社は、ますますデジタル化・複雑化する船舶運航に向けた海事訓練を支援するために設計された、次世代のブリッジおよび船舶操船シミュレーター「NTPRO 7」を発売しました。このプラットフォームには、現実的な航行および意思決定環境、S-100対応のデジタル航行訓練、高度な船舶操船シナリオが組み込まれており、海上安全、航行技能、および乗組員の対応力を強化します。
2026年3月:コンスバーグ・マリタイムは、自律航行および遠隔操作船舶技術の進展を発表しました。統合された航行、状況認識、意思決定支援機能を通じて、より安全で効率的な船舶運航を支援します。これらの開発は、インテリジェントなブリッジシステムや自動化された安全機能への産業の移行を後押しするものです。
2025年9月:フルノは、航行状況の把握、衝突回避、運航効率の向上を目的とした先進的なブリッジソリューションにより、海事航行および安全技術のポートフォリオを拡充しました。同社による統合航行技術の継続的な開発は、センサーの統合強化や操舵室チームへのリアルタイム情報提供を通じて、より安全な船舶運航を支えています。
2025年6月:オルカAIは、AIを活用した海上状況認識プラットフォームの進歩を発表しました。これにより、船舶は周囲の物体や潜在的な航行上の危険をリアルタイムで検知・分類できるようになります。この技術は、コンピュータビジョン、AI、および船舶データを組み合わせ、複雑な海上環境における衝突回避を支援し、乗組員の意思決定を改善します。
2025年5月:SRT Marine Systems社は、沿岸当局、港湾、および海事機関向けの高度なAISベースのソリューションを通じて、海上監視および船舶モニタリング機能の拡充を継続しました。同社の技術は、リアルタイムの船舶追跡、状況認識、および海上領域認識を支援し、沿岸および港湾環境全体の安全とセキュリティを強化しています。
1 はじめに 47
1.1 調査の目的 47
1.2 市場の定義 47
1.2.1 調査対象の範囲 48
1.3 市場範囲 50
1.3.1 市場セグメンテーション 50
1.3.2 対象期間 52
1.4 対象通貨 52
1.5 ステークホルダー 52
1.6 変更点の概要 53
2 エグゼクティブ・サマリー 55
2.1 市場のハイライトと主要な洞察 55
2.2 主要な市場参加者:戦略的展開のマッピング 57
2.3 海上安全システム市場における破壊的トレンド 59
2.4 高成長セグメント 60
2.5 地域別概況: 市場規模、成長率、および予測 62
3 プレミアムインサイト 64
3.1 海上安全システム市場における魅力的な機会 64
3.2 地域別海上安全システム市場 65
3.3 海事安全システム市場(提供形態別) 65
3.4 アジア太平洋地域:海事安全システム市場(提供形態および運用環境別) 66
3.5 海事安全システム市場(地域別) 66
4 市場概要 67
4.1 はじめに 67
4.2 市場の動向 67
4.2.1 推進要因 68
4.2.1.1 海事安全規制およびコンプライアンス要件の強化 68
4.2.1.2 航行および船舶運航のデジタル化 69
4.2.1.3 海上交通量の増加と衝突リスクの高まり 70
4.2.1.4 自律型および遠隔操作型船舶の導入 70
4.2.2 阻害要因 71
4.2.2.1 高い導入・統合コスト 71
4.2.2.2 複雑な認証要件 71
4.2.3 機会 72
4.2.3.1 AIを活用した航行および衝突防止 72
4.2.3.2 S-100ベースのデジタル海上航行 72
4.2.3.3 デジタルVTSおよび陸上安全インフラ 73
4.2.4 課題 74
4.2.4.1 安全上重要な用途におけるAIの信頼性 74
4.2.4.2 異種システムの統合 74
4.3 未解決のニーズと未開拓分野 75
4.3.1 海上安全システムにおける未解決のニーズ 75
4.3.2 未開拓分野における機会 76
4.4 相互に関連する市場とセクター横断的な機会 77
4.4.1 相互に関連する市場 77
4.4.2 セクター横断的な機会 77
4.5 ティア1/2/3のプレーヤーによる戦略的動き 78
4.5.1 ティア1/2/3のプレーヤーによる戦略的動き 79
5 産業の動向 80
5.1 海上安全システムの変遷 80
5.2 ポーターの5つの力分析 81
5.2.1 競争の激しさ 83
5.2.2 供給者の交渉力 83
5.2.3 買い手の交渉力 84
5.2.4 代替品の脅威 84
5.2.5 新規参入の脅威 84
5.3 マクロ経済の見通し 85
5.3.1 はじめに 85
5.3.2 GDPの動向と予測 86
5.3.3 海上安全および航海産業の動向 88
5.3.4 AI、自動化、および海上デジタルインテリジェンスの動向 88
5.4 サプライチェーン分析 89
5.5 エコシステム分析 91
5.5.1 船舶交通・状況認識システムベンダー 94
5.5.2 海事E-ナビゲーションおよびデジタル安全ソフトウェアベンダー 94
5.5.3 海事eナビゲーションおよびデジタル安全ソフトウェアベンダー 94
5.5.4 海事安全ハードウェアおよび船舶用電子機器ベンダー 95
5.5.5 海事安全ソフトウェアおよび分析ベンダー 95
5.5.6 海事安全コネクティビティおよびデジタルサービスプロバイダー 95
5.5.7 海事安全システムインテグレーターおよびサービスプロバイダー 95
5.6 価格分析 96
5.6.1 主要企業別 製品・サービスの平均販売価格(2026年) 97
5.6.2 安全アプリケーションの平均販売価格(2026年) 99
5.7 貿易分析 100
5.7.1 コンピュータ処理装置(HSN:847150)の輸出シナリオ 101
5.7.2 無線航法援助装置(HSN:852691)の輸入シナリオ 102
5.8 2026年~2027年の主要な会議およびイベント 103
5.9 顧客のビジネスに影響を与えるトレンド/ディスラプション 103
5.10 投資および資金調達のシナリオ 105
5.11 ケーススタディの分析 106
5.11.1 M2INTELLIGENCE および NEWPORT SHIP MANAGEMENT:海事業務のデジタルトランスフォーメーション 106
5.11.2 ヴァルティラ社、カヤオ港における船舶交通管理と安全性を強化 107
5.11.3 JRC、J-MARINE NECSTとECDISの統合により、より安全な航行を実現 107
5.11.4 STエンジニアリング、SMAV向けに自律航行および衝突回避システムを導入 108
5.11.5 サーブ、シェルト・レーダー・ネットワークの船舶交通サービスをアップグレード 108
5.11.6 コンスバーグ・ノコンロール、ロンドン港湾局に船舶交通サービスシステムを納入 109
5.11.7 フルノ、横浜船舶管理センターに監視レーダーを導入 109
5.11.8 マーリンク社がホッパー式浚渫船の重要な航行システムを保護 110
5.11.9 アヴィカス社がLNG運搬船「プリズム・クーラージュ」の自律航行を実現 110
5.12 2025年のアメリカ関税が海事安全システム市場に与える影響 111
5.12.1 はじめに 111
5.12.1.1 関税・通商政策の最新動向(2026年1月~6月) 112
5.12.2 主な関税率 113
5.12.3 価格への影響分析 113
5.12.3.1 戦略的転換と新たな動向 114
5.12.4 国・地域への影響 115
5.12.4.1 アメリカ 115
5.12.4.2 ヨーロッパ 115
5.12.4.3 中国 116
5.12.4.4 アジア太平洋地域(中国を除く) 116
5.12.5 安全関連アプリケーションへの影響 117
5.12.5.1 航行および衝突防止 117
5.12.5.2 船舶交通および状況認識 118
5.12.5.3 通信および遭難対応 118
5.12.5.4 緊急対応および人命安全 119
5.12.5.5 火災および危険からの保護 119
5.12.5.6 船舶および乗組員の安全監視 120
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 121
6.1 主要な新興技術 122
6.1.1 レーダーおよび先進センシング技術 122
6.1.2 測位・航法技術 122
6.1.3 自動識別・追跡技術 123
6.1.4 通信・接続技術 123
6.1.5 モノのインターネット (IoT)およびエッジコンピューティング 124
6.1.6 人工知能および機械学習 124
6.1.7 自動化および自律航行 125
6.2 補完的技術 125
6.2.1 コンピュータビジョン 125
6.2.2 デジタルツインとシミュレーション 125
6.2.3 高度なデータ分析 126
6.2.4 サイバーセキュリティとサイバーレジリエンス 126
6.3 関連技術 126
6.3.1 海事サイバーセキュリティ 126
6.3.2 港湾の自動化 127
6.3.3 海洋インフラのモニタリング 127
6.3.4 自律型水中車両および遠隔操作車両 128
6.3.5 海洋環境モニタリング 128
6.3.6 予知保全 129
6.3.7 量子測位・通信 129
6.4 製品ロードマップ 130
6.5 特許分析 131
6.5.1 方法論 131
6.5.2 2016年~2026年の出願特許数(文書種別別) 131
6.5.3 イノベーションと特許出願 131
6.6 将来の応用例 135
6.6.1 AIを活用した海事意思決定支援 135
6.6.2 自律型および遠隔操作船舶 136
6.6.3 S-100およびデジタルE-ナビゲーションサービス 136
6.6.4 インテリジェント船舶交通サービス(VTS) 137
6.6.5 デジタルツインおよび予測型安全管理 137
6.7 AI/生成AIが海上安全システム市場に与える影響 137
6.7.1 海上安全システム市場におけるベストプラクティス 138
6.7.2 海上安全システム市場におけるAI導入の事例研究 139
6.7.3 海事安全システム市場における生成AI導入に対する顧客の準備状況 140
6.8 成功事例と実世界での応用 140
6.8.1 コンスバーグ・マリタイム:AIを活用した海上状況認識 141
6.8.2 JRC:AIベースの統合航行支援 141
7 関税分析および規制環境 142
7.1 海上航行および安全機器に関連する関税 142
7.1.1 無線航法援助装置に関連する関税(HSN:852691) 142
7.2 地域ごとの規制およびコンプライアンス 143
7.2.1 規制機関、政府機関、およびその他の組織 143
7.2.2 主要な規制 146
7.2.2.1 北米 146
7.2.2.1.1 アメリカ航行安全規則 — 33 CFR Part 164 (アメリカ) 146
7.2.2.1.2 2020年航行安全規則 — カナダ 147
7.2.2.2 ヨーロッパ 147
7.2.2.2.1 指令 2002/59/EC — 船舶交通監視・情報システム(EU) 147
7.2.2.2.2 指令 2009/45/EC — 旅客船の安全規則および基準(EU) 147
7.2.2.2.3 2020年商船(航行の安全)規則 — 英国 148
7.2.2.3 アジア太平洋地域 148
7.2.2.3.1 SOLAS条約 — 海上における人命の安全 148
7.2.2.3.2 COLREG 1972 — 海上衝突予防に関する国際規則 148
7.2.2.3.3 STCW条約 — 船員の訓練、資格証明および当直に関する基準 149
7.2.2.4 中東アフリカ(MEA) 149
7.2.2.4.1 港湾国管理に関するリヤド覚書 149
7.2.2.4.2 港湾国管理に関するアブジャ覚書 149
7.2.2.4.3 港湾国管理に関するインド洋覚書 149
7.2.2.5 南米アメリカ 150
7.2.2.5.1 ビニャ・デル・マール協定 — 港湾国管理 150
7.2.2.5.2 港湾国管理に関するカリブ海覚書 150
7.2.3 産業基準 150
8 顧客環境と購買者の行動 153
8.1 意思決定プロセス 153
8.2 購買プロセスに関与する主要なステークホルダーとその評価基準 154
8.2.1 購買プロセスに関わる主要なステークホルダー 154
8.2.2 購買基準 155
8.3 導入の障壁と内部的な課題 156
8.4 さまざまな産業用途における未充足のニーズ 158
9 提供形態別 海上安全システム市場 160
9.1 はじめに 161
9.1.1 推進要因:提供形態別 海上安全システム市場 161
9.2 ハードウェア 163
9.2.1 航法・測位機器 165
9.2.1.1 リアルタイムの航法、状況認識、および意思決定支援の実現 165
9.2.2 通信・遭難信号機器 166
9.2.2.1 信頼性の高い遭難警報、緊急対応、および船舶と陸上間の情報交換の支援 166
9.2.3 緊急・救命用機器 168
9.2.3.1 安全性と信頼性を高めるための海上緊急システムの強化 168
9.2.4 火災・危険防止装備 169
9.2.4.1 ますます複雑化する船舶環境における新たな火災や危険な状況への対応 169
9.2.5 船舶交通・監視装備 170
9.2.5.1 複雑な運航環境において、継続的な船舶追跡、状況認識能力の向上、および信頼性の高い海上交通管理を実現すること 170
9.3 ソフトウェア 172
9.3.1 航行・衝突回避ソフトウェア 174
9.3.1.1 デジタル航行、統合ブリッジシステム、および高度な衝突リスク検知技術の採用拡大によるセグメントの推進 174
9.3.2 船舶交通・状況認識ソフトウェア 175
9.3.2.1 船舶交通量の増加と、リアルタイムの海域状況把握の必要性が高まり、このセグメントを牽引しています 175
9.3.3 安全管理・監視ソフトウェア 176
9.3.3.1 船舶システム、安全状況、および運用リスクの一元的な監視に対する需要の高まりが、このセグメントを牽引しています 176
9.3.4 緊急対応・意思決定支援ソフトウェア 178
9.3.4.1 インシデントの迅速な検知、緊急時の連携、およびデータに基づく対応に対する要件の高まりが、このセグメントを牽引しています 178
9.4 サービス 179
9.4.1 プロフェッショナルサービス 181
9.4.1.1 設置、システム統合、改造、認証、トレーニング、および試運転に対する需要の高まりが、このセグメントを牽引しています 181
9.4.1.2 設置・統合サービス 183
9.4.1.3 導入・設定サービス 184
9.4.1.4 コンサルティング・アドバイザリーサービス 185
9.4.1.5 検査、試験、および認証サービス 187
9.4.1.6 トレーニングおよびシミュレーションサービス 188
9.4.2 マネージドサービス 189
9.4.2.1 遠隔監視、予知保全、遠隔技術サポート、および船舶と陸上を連携させた運航の採用拡大が、このセグメントを牽引しています 189
9.4.2.2 遠隔安全監視サービス 191
9.4.2.3 遠隔運用およびサポートサービス 192
10 用途別海事安全システム市場 194
10.1 はじめに 195
10.1.1 推進要因:用途別海事安全システム市場 195
10.2 航行および衝突防止 196
10.2.1 船舶交通量の増加と衝突リスク検知能力の向上に対するニーズの高まりが、高度な航行および衝突防止システムの導入を後押し 196
10.3 船舶交通および状況認識 197
10.3.1 海上交通量の増加とリアルタイム船舶追跡の必要性が、VTS、AIS、レーダー、および統合状況認識システムの需要を牽引しています 197
10.4 通信および遭難対応 199
10.4.1 GMDSSの近代化と、信頼性の高い世界的な遭難通信の必要性が、高度な海上通信・安全システムへの需要を牽引しています 199
10.5 緊急対応および人命安全 200
10.5.1 緊急事態への備えと迅速な対応への注目が高まり、人命救助および緊急対応システムの需要を牽引 200
10. 6 火災・危険防止 201
10.6.1 火災安全要件の厳格化、および新たな船舶用燃料や貨物リスクの出現により、高度な火災検知・消火・危険防止システムへの需要が促進されます 201
10.7 船舶および乗組員の安全モニタリング 203
10.7.1 船舶および乗組員の状況を継続的に監視する需要の高まりが、接続型センサー、遠隔監視、およびリアルタイム安全管理システムの導入を促進します 203
11 運用環境別 海上安全システム市場 205
11.1 はじめに 206
11.1.1 推進要因:運用環境別 海上安全システム市場 206
11.2 船舶搭載型 208
11.2.1 船隊の近代化、規制順守、および老朽化した船内安全システムの更新が導入を後押し 208
11.3 陸上 209
11.3.1 港湾の拡張、VTSの近代化、および船舶と陸上間の情報交換の増加が、陸上安全システムの需要を牽引しています 209
11.4 海洋施設 21011.4.1 オフショア事業の拡大と、信頼性の高い監視、通信、緊急対応、および危険からの保護に対するニーズが導入を促進 21012 地域別海事安全システム市場 21212.1 はじめに 21312.2 北米 21512.2.1 北米:海上安全システム市場の推進要因 21612.2.2 アメリカ 22112.2.2.1 船隊の近代化、港湾インフラへの投資、およびサイバーセキュリティ要件を通じて、海上安全システムの導入を強化 22112.2.3 カナダ 22612.2.3.1 船舶交通サービスの近代化、沿岸および北極圏での運航、ならびに航行・監視インフラへの投資を通じた海上安全対策の導入促進 22612.3 ヨーロッパ 23112.3.1 ヨーロッパ:海上安全システム市場の推進要因 23212.3.2 英国 23812.3.2.1 デジタル航法、海上自律化の取り組み、船隊の近代化、および先進的な船舶交通・安全技術を通じた海上安全対策の導入促進 23812.3.3 ドイツ 24312.3.3.1 先進的な港湾インフラ、自律航行船舶の開発、および航行・船舶交通システムの近代化を通じた海上安全対策の導入強化 24312.3.4 フランス 24912.3.4.1 活発な船舶運航、港湾のデジタル化、および航行システムの近代化を通じた海上安全対策の導入拡大 24912.3.5 イタリア 25412.3.5.1 VTSの近代化、旅客船および商船の活発な運航、ならびに海上監視および安全インフラへの投資を通じて、海上安全対策の導入を推進する 25412.3.6 スペイン 25912.3.6.1 港湾のデジタル化、航行安全プログラム、および監視・緊急対応能力への継続的な投資を通じて、海上安全対策の導入を拡大する 25912.3.7 ギリシャ 26412.3.7.1 船隊の優位性、デジタル監視、および航行システムの近代化を通じて、海上安全を強化する 26412.3.8 その他のヨーロッパ諸国
27012.4 アジア太平洋 27512.4.1 アジア太平洋:海上安全システムの市場推進要因 27612.4.2 中国 28312.4.2.1 スマートシッピングの取り組み、自律型船舶の開発、デジタル海事インフラ、および航法システムの近代化を通じた海上安全対策の推進 28312.4.3 インド 28812.4.3.1 港湾の近代化、デジタル海事ガバナンス、沿岸および内陸航路の開発、ならびに航法・通信インフラの強化を通じた海上安全対策の推進 28812.4.4 日本 29312.4.4.1 自律型船舶の基準、デジタル航法、先進的な船舶用電子機器、および通信・捜索救助システムの近代化を通じた海上安全の推進 29312.4.5 韓国 29812.4.5.1 AIを活用した航行、インテリジェント海上交通システム、自律型船舶、およびデジタル海事インフラを通じて、海上安全技術を加速させる 29812.4.6 オーストラリアおよびニュージーランド 30312.4.6.1 自律型船舶の開発、デジタル化、港湾の安全性の向上、および規制枠組みの強化を通じて、海上安全の近代化を支援する 30312.4.7 アジア太平洋地域のその他の地域 30812.5 中東・アフリカ 31412.5.1 中東・アフリカ:海上安全システムの市場推進要因 31512.5.2 サウジアラビア 32112.5.2.1 港湾開発、デジタル海事インフラ、航行の近代化、および規制・コンプライアンスプログラムの強化を通じた海上安全能力の拡大 32112.5.3 アラブ首長国連邦 32612.5.3.1 主要な港湾インフラ、デジタル海事サービス、船舶交通管理、および高度な航行・監視システムを通じた海上安全の強化 32612.5.4 南アフリカ 33112.5.4.1 デジタル海事サービス、海事シングルウィンドウの取り組み、港湾システムの近代化、および船舶監視・運航能力の強化を通じて、海事安全を推進する 33112.5.5 カタール 33712.5.5.1 航行・通信の近代化、海事規制の遵守、捜索救助体制の整備、およびデジタル海事技術を通じた海上安全能力の向上 33712.5.6 その他の中東・アフリカ諸国 34212.6 南米アメリカ 34812.6.1 南米アメリカ:海上安全システムの市場推進要因 34912.6.2 ブラジル 35412.6.2.1 港湾の近代化、沿岸および内陸航路の開発、オフショア事業、および技術を活用した海上インフラを通じて、海上安全対策の導入を拡大する 35412.6.3 メキシコ 35912.6.3.1 商業港湾およびオフショア活動、海上監視、規制の執行、ならびに航行・通信システムの近代化を通じた海上安全の強化 35912.6.4 アルゼンチン 36412.6.4.1 AISに基づく船舶監視、漁船の安全規制、海上監視、ならびに航行および緊急対応能力の近代化を通じた海上安全の推進 36412.6.5 その他の南米アメリカ諸国 37013 競争環境 37613.1 概要 37613.2 主要企業の競争戦略(2021年~2026年) 37613.3 売上高分析(2021年~2025年) 37813.4 市場シェア分析(2025年) 38013.4.1 市場順位分析(2025年) 38113.5 製品比較 38513.5.1 海上安全システム・プラットフォームの比較分析 38513.5.1.1 コンスバーグ・マリタイム社の「K-Bridge」統合ブリッジシステム 38513.5.1.2 フルノ「VOYAGER」/船舶用レーダーおよびECDIS 38513.5.1.3 JRCの船舶用航行・通信システム 38613.5.1.4 M2Intelligenceの「ECDISmart」 38613.6 企業評価マトリックス:統合航行・通信・船舶安全システム、2025年 38613.6.1 スター企業 38613.6.2 新興リーダー企業 38713.6.3 広範に展開する企業 38713.6.4 参入企業 38713.6.5 企業の事業展開:統合型航行・通信・船舶安全システム、2025年 38913.6.5.1 企業の事業展開 38913.6.5.2 地域別展開状況 39013.6.5.3 提供サービス範囲 39013.6.5.4 アプリケーションの展開状況 39113.6.5.5 運用環境の展開状況 39113.7 企業評価マトリックス:緊急時・人命・危険安全システム、2025年 39213.7.1 スター企業 39213.7.2 新興リーダー企業 39213.7.3 広範に展開する企業 39213.7.4 参入企業 393
13.7.5 企業の事業展開:緊急時・生活・災害安全システム、2025年 39413.7.5.1 企業の事業展開 39413.7.5.2 地域別の事業展開 39413.7.5.3 提供サービスの範囲 39413.7.5.4 アプリケーションの展開状況 39513.7.5.5 運用環境の展開状況 39513.8 企業評価マトリックス:インテリジェント・自律型海上安全システム、2025年 39513.8.1 STARS 39613.8.2 新興リーダー 39613.8.3 広範なプレイヤー 39613.8.4 参入企業 39613.8.5 企業の事業展開:インテリジェント・自律型海上安全システム、2025年 39813.8.5.1 企業の事業展開 39813.8.5.2 地域別の事業展開 39813.8.5.3 提供サービスの範囲 39913.8.5.4 アプリケーションの展開範囲 40013.8.5.5 事業環境の展開状況 40113.9 企業評価および財務指標 40213.10 競争環境 40313.10.1 製品の発売・機能強化 40313.10.2 取引 40814 企業概要 41314.1 はじめに 41314.2 主要企業 41314.2.1 コンスバーグ・マリタイム 41314.2.1.1 事業概要 41314.2.1.2 提供製品・ソリューション・サービス 41414.2.1.3 最近の動向 41614.2.1.3.1 製品の発売・機能強化 41614.2.1.3.2 取引 41614.2.1.3.3 その他の動向 41714.2.1.4 MnMの見解 41714.2.1.4.1 主な強み 41714.2.1.4.2 戦略的選択 41714.2.1.4.3 弱点および競合上の脅威 41814.2.2 フルノ電機株式会社 41914.2.2.1 事業概要 41914.2.2.2 提供している製品・ソリューション・サービス 42014.2.2.3 最近の動向 42214.2.2.3.1 製品の発売・機能強化 42214.2.2.3.2 取引 42314.2.2.3.3 その他の動向 42314.2.2.4 MnMの見解 42414.2.2.4.1 主な強み 42414.2.2.4.2 戦略的選択 424
14.2.2.4.3 弱みと競合上の脅威 425
14.2.3 ジャパン・ラジオ株式会社(JRC) 426
14.2.3.1 事業概要 426
14.2.3.2 提供製品・ソリューション・サービス 426
14.2.3.3 最近の動向 428
14.2.3.3.1 製品の発売・機能強化 428
14.2.3.3.2 取引 429
14.2.3.4 MnMの見解 430
14.2.3.4.1 主な強み 430
14.2.3.4.2 戦略的選択 430
14.2.3.4.3 弱点および競合上の脅威 431
14.2.4 NAVICO GROUP 432
14.2.4.1 事業概要 432
14.2.4.2 提供している製品・ソリューション・サービス 432
14.2.4.3 最近の動向 434
14.2.4.3.1 製品の発売・機能強化 434
14.2.4.3.2 取引実績 435
14.2.4.4 MnMの見解 435
14.2.4.4.1 主な強み 435
14.2.4.4.2 戦略的選択 436
14.2.4.4.3 弱点および競合上の脅威 436
14.2.5 GARMIN 437
14.2.5.1 事業概要 437
14.2.5.2 提供している製品・ソリューション・サービス 438
14.2.5.3 最近の動向 440
14.2.5.3.1 製品の発売・機能強化 440
14.2.5.3.2 取引 442
14.2.5.4 MnMの見解 442
14.2.5.4.1 主な強み 442
14.2.5.4.2 戦略的選択 443
14.2.5.4.3 弱点および競合上の脅威 443
14.2.6 CONSILIUM SAFETY 444
14.2.6.1 事業概要 444
14.2.6.2 提供製品・ソリューション・サービス 444
14.2.6.3 最近の動向 446
14.2.6.3.1 製品の発売・機能強化 446
14.2.6.3.2 契約 446
14.2.7 ANSCHÜTZ 448
14.2.7.1 事業概要 448
14.2.7.2 提供している製品・ソリューション・サービス 448
14.2.7.3 最近の動向 450
14.2.7.3.1 取引 450
14.2.8 東京計器株式会社 451
14.2.8.1 事業概要 451
14.2.8.2
提供している製品・ソリューション・サービス 45214.2.8.3 最近の動向 45314.2.8.3.1 製品の発売・機能強化 45314.2.8.3.2 契約 45414.2.8.3.3 その他の動向 45414.2.9 COBHAM SATCOM 45514.2.9.1 事業概要 45514.2.9.2 提供している製品・ソリューション・サービス 45514.2.9.3 最近の動向 45714.2.9.3.1 製品の発売・機能強化 45714.2.9.3.2 契約 45814.2.9.3.3 その他の動向 45814.2.10 SPERRY 船舶 45914.2.10.1 事業概要 45914.2.10.2 提供製品・ソリューション・サービス 45914.2.10.3 最近の動向 46014.2.10.3.1 製品の発売・機能強化 46014.2.10.3.2 取引 46214.2.10.3.3 その他の動向 46214.3 その他の主要企業 46314.3.1 M2INTELLIGENCE 46314.3.1.1 事業概要 46314.3.1.2 提供している製品・ソリューション・サービス 46314.3.1.3 最近の動向 46414.3.1.3.1 製品の発売・機能強化 46414.3.1.4 MnMの見解 46514.3.1.4.1 主な強み 46514.3.1.4.2 戦略的選択 46514.3.1.4.3 弱点および競合上の脅威 46514.3.2 VIKING LIFE-SAVING EQUIPMENT 46614.3.3 SRT 船舶システムズ PLC 46714.3.4 IRIDIUM COMMUNICATIONS INC. 46814.3.5 ORCA AI 46914.3.6 AVIKUS 47014.3.7 SEA.AI 47114.3.8 NAPA 47214.3.9 HEFRING SHIPBUILDING 47314.3.10 MARITIME OPTIMA 47414.3.11 FLEETMON 47514.3.12 SEABER 47614.3.13 SEA MACHINES ロボット 47714.3.14 CLEARBOT 47814.3.15 CAPTAIN AI 47914.3.16 OCEAN INFINITY 48014.3.17 SEA MACHINES ロボット 481
14.3.18 ORION/SAT 482
14.3.19 NAUTICUS ロボット 483
14.3.20 BUFFALO AUTOMATION 484
14.3.21 SHIPIN SYSTEMS 485
14.3.22 SHONE 486
14.3.23 DIMEQ 487
14.3.24 AETHER NORDIC 488
15 調査方法論 489
15.1 調査データ 489
15.1.1 二次データ 490
15.1.2 一次データ 491
15.1.2.1 一次調査プロファイルの内訳 492
15.1.2.2 主要な産業インサイト 492
15.2 市場区分とデータの三角測量 493
15.3 市場規模の推計 494
15.3.1 トップダウン・アプローチ 494
15.3.2 ボトムアップ・アプローチ 495
15.4 市場予測 499
15.5 調査の前提条件 501
15.6 調査の限界 502
16 隣接および関連市場 503
16.1 はじめに 503
16.2 スマート交通市場 – 2032年までの世界予測 503
16.2.1 市場の定義 503
16.2.2 市場概要 504
16.2.2.1 交通手段別スマート交通市場 504
16.2.2.2 エンドユーザー別スマート交通市場 504
16.2.2.3 地域別スマート交通市場 505
16.3 交通管理システム市場 – 2030年までの世界予測 505
16.3.1 市場の定義 505
16.3.2 市場の概要 505
16.3.2.1 交通管理システム市場(提供形態別) 506
16.3.2.2 輸送管理システム市場(輸送モード別) 506
16.3.2.3 輸送管理システム市場(エンドユーザー別) 506
16.3.2.4 輸送管理システム市場(地域別) 507
17 付録 508
17.1 ディスカッション・ガイド 508
17.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 514
17.3 カスタマイズ・オプション 516
17.4 関連レポート 516
17.5 著者情報 517
表1 海上安全システム市場の詳細なセグメント別内訳 51
表2 2023年~2025年の米ドル為替レート 52
表3 ポーターの5つの力モデルが海上安全システム市場に与える影響 82
表4 主要国別GDP変化率(2022年~2031年) 86
表5 海上安全システム市場エコシステムにおける企業の役割 92
表6 主要プレーヤー別製品・サービスの平均販売価格(2026年) 98
表7 2026年の安全アプリケーションの平均販売価格 99
表8 海事安全システム市場:2026年~2027年の主要会議・イベント一覧 103
表9 関税・通商政策の最新情報 (2026年1月~6月) 112
表10 アメリカの調整済み相互関税率 113
表11 2016年~2026年の特許出願件数 131
表12 2026年の海上安全システム市場における主要特許一覧 133
表13 主なユースケースと市場の可能性 138
表14 ベストプラクティス:ユースケースを導入している企業 138
表15 海上安全システム市場:AIおよび先端技術の導入に関するケーススタディ 139
表16 無線航法援助装置(HSN:852691)に関する関税(2026年) 142
表17 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 143
表18 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 144
表19 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 144
表20 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 145
表 21 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 145
表 22 海上安全システムに関する世界的な産業基準 150
表23 上位3つのアプリケーションにおける購買プロセスに対するステークホルダーの影響 155
表24 上位3つのアプリケーションにおける主要な購入基準 155
表25 アプリケーション別、海上安全システム市場における未充足ニーズ 158
表26 提供形態別 海上安全システム市場、2021年~2025年(百万米ドル) 162
表27 提供形態別 海上安全システム市場、2026年~2031年(百万米ドル) 162
表28 ハードウェア:海上安全システム市場、種類別、
2021年~2025年 (百万米ドル) 164
表29 ハードウェア:海上安全システム市場、種類別、
2026年~2031年(百万米ドル) 164
表30 ハードウェア:海上安全システム市場(地域別)、
2021年~2025年(百万米ドル) 164
表31 ハードウェア:海上安全システム市場(地域別)、
2026年~2031年(百万米ドル) 165
表32 航法・測位機器:海上安全システム市場、
地域別、2021年~2025年(百万米ドル) 166
表33 航法・測位機器:海上安全システム市場、
地域別、2026年~2031年(百万米ドル) 166
表34 通信・遭難信号装置:地域別海上安全システム市場、2021年~2025年(百万米ドル) 167
表35 通信・遭難信号装置:地域別海上安全システム市場、2026年 –2031年(百万米ドル) 167
表36 緊急・救命装備:海上安全システム市場、
地域別、2021年~2025年(百万米ドル) 168
表37 緊急・救命用機器:海上安全システム市場、
地域別、2026–2031年(百万米ドル) 169
表38 火災・危険防止用機器:海上安全システム市場、 地域別、2021–2025年(百万米ドル) 170
表39 火災・危険防止機器:海上安全システム市場、地域別、2026–2031年(百万米ドル) 170
表40 船舶交通・監視機器:海上安全システム市場、地域別、2021年~2025年(百万米ドル) 171
表41 船舶交通・監視機器:海事安全システム市場(地域別、2026年~2031年)(百万米ドル) 171
表42 ソフトウェア:海上安全システム市場、種類別、
2021年~2025年(百万米ドル) 173
表43 ソフトウェア:海上安全システム市場、種類別、
2026年~2031年(百万米ドル) 173
表44 ソフトウェア:海上安全システム市場(地域別)、
2021年~2025年(百万米ドル) 173
表45 ソフトウェア:海上安全システム市場(地域別)、
2026年~2031年(百万米ドル) 174
表46 航行・衝突回避ソフトウェア:海事安全システム市場、地域別、2021年~2025年(百万米ドル) 175
表47 航行・衝突回避ソフトウェア:海事安全システム市場、地域別、2026年~2031年(百万米ドル) 175
表48 船舶交通・状況認識ソフトウェア:海事安全システム市場、地域別、2021年~2025年(百万米ドル) 176
表49 船舶交通・状況認識ソフトウェア:地域別海上安全システム市場、2026年~2031年 (百万米ドル) 176
表50 安全管理・監視ソフトウェア:海事安全システム市場、地域別、2021年~2025年 (百万米ドル) 177
表 51 安全管理・監視ソフトウェア:地域別海上安全システム市場、2026年~2031年 (百万米ドル) 177
表52 緊急対応・意思決定支援ソフトウェア:海事安全システム市場(地域別、2021年~2025年)(百万米ドル) 178
表53 緊急対応・意思決定支援ソフトウェア:海事安全システム市場(地域別、2026年~2031年) (百万米ドル) 179
表54 サービス:海上安全システム市場、種類別、
2021年~2025年(百万米ドル) 180
表55 サービス:海上安全システム市場(種類別)、
2026年~2031年(百万米ドル) 180
表56 サービス:海上安全システム市場(地域別)、
2021年~2025年 (百万米ドル) 180
表57 サービス:海上安全システム市場、地域別、
2026年~2031年(百万米ドル) 181
表58 専門サービス:海上安全システム市場(種類別)、
2021年~2025年(百万米ドル) 182
表59 専門サービス:海上安全システム市場(種類別)、
2026–2031年(百万米ドル) 182
表60 専門サービス:海上安全システム市場、地域別、2021–2025年(百万米ドル) 182
表61 専門サービス:海上安全システム市場(地域別)、2026–2031年(百万米ドル) 183
表62 設置・統合サービス:海事安全システム市場、地域別、2021年~2025年(百万米ドル) 184
表63 設置・統合サービス:海事安全システム市場、地域別、2026年~2031年(百万米ドル)
184表64 導入・設定サービス:海事安全システム市場、地域別、2021年~2025年(百万米ドル) 185表 65 導入・設定サービス:地域別海上安全システム市場、2026年~2031年(百万米ドル) 185表 66 コンサルティングおよびアドバイザリーサービス:海上安全システム市場、地域別、2021年~2025年(百万米ドル) 186表67 コンサルティングおよびアドバイザリーサービス: 海事安全システム市場、地域別、2026年~2031年(百万米ドル) 186表68 検査・試験・認証サービス:海事安全システム市場、地域別、2021年~2025年 (百万米ドル) 187表69 検査・試験・認証サービス:海事安全システム市場、地域別、2026年~2031年(百万米ドル) 188表 70 研修・シミュレーションサービス:海上安全システム市場、地域別、2021年~2025年(百万米ドル) 189表 71 研修・シミュレーションサービス: 海事安全システム市場、地域別、2026年~2031年(百万米ドル) 189表72 マネージドサービス:海事安全システム市場、種類別、2021年~2025年(百万米ドル) 190表73 マネージドサービス:海上安全システム市場(種類別)、2026–2031年(百万米ドル) 190表74 マネージドサービス:海上安全システム市場(地域別)、2021–2025年(百万米ドル) 190表75 マネージドサービス:海上安全システム市場(地域別)、2026–2031年(百万米ドル) 191表76 遠隔安全監視サービス: 海事安全システム市場、地域別、2021年~2025年(百万米ドル) 192表77 遠隔安全監視サービス:海事安全システム市場、地域別、2026年~2031年(百万米ドル) 192
表78 遠隔運用・サポートサービス:海事安全システム市場(地域別、2021年~2025年) (百万米ドル) 193表 79 遠隔運用・サポートサービス:海事安全システム市場、地域別、2026–2031年(百万米ドル) 193表80 海上安全システム市場:用途別、2021年~2025年(百万米ドル) 196表81 海上安全システム市場:用途別、2026年~2031年(百万米ドル) 196表82 航行・衝突防止:海上安全システム市場、地域別、2021–2025年(百万米ドル) 197表83 航行・衝突防止:海上安全システム市場、地域別、2026年~2031年(百万米ドル) 197表84 船舶交通・状況認識: 海事安全システム市場:地域別、2021年~2025年(百万米ドル) 198表85 船舶交通・状況認識:海事安全システム市場、地域別、2026年~2031年(百万米ドル) 199表86 通信・遭難対応:地域別海上安全システム市場、2021年~2025年(百万米ドル) 200表87 通信・遭難対応:地域別海上安全システム市場、2026年~2031年 (百万米ドル) 200表88 緊急対応および人命安全:海上安全システム市場、地域別、2021年~2025年 (百万米ドル) 201表89 緊急対応および人命安全:海上安全システム市場、地域別、2026年~2031年(百万米ドル) 201表90 火災および危険防止: 海上安全システム市場:地域別、2021年~2025年(百万米ドル) 202表91 火災・危険防止:海上安全システム市場:地域別、2026年~2031年(百万米ドル) 203
表92 船舶・乗組員の安全監視:海事安全システム市場、
地域別、2021年~2025年(百万米ドル) 204
表93 船舶・乗組員の安全監視:海事安全システム市場、
地域別、2026年~2031年(百万米ドル) 204
表94 海事安全システム市場、運用環境別、
2021年~2025年 (百万米ドル) 207
表95 海上安全システム市場:運用環境別、
2026–2031年(百万米ドル) 207
表96 船舶搭載型:地域別海上安全システム市場、
2021年~2025年(百万米ドル) 208
表97 船舶搭載型:地域別海上安全システム市場、
2026年~2031年(百万米ドル) 209
表98 陸上:地域別海上安全システム市場、
2021年~2025年(百万米ドル) 210
表99 陸上:地域別海上安全システム市場、
2026年~2031年(百万米ドル) 210
表100 洋上設備:地域別海上安全システム市場、2021年~2025年(百万米ドル) 211
表101 オフショア施設:地域別海上安全システム市場、2026年~2031年(百万米ドル) 211
表102 地域別海上安全システム市場、2021年~2025年(百万米ドル) 214
表103 地域別 海上安全システム市場、2026年~2031年(百万米ドル) 215
表104 北米:提供形態別 海上安全システム市場、
2021年~2025年(百万米ドル) 216
表105 南米アメリカ:海上安全システム市場、提供形態別、
2026–2031年(百万米ドル) 216
表106 南米アメリカ:海上安全システム市場、ハードウェア別、
2021年~2025年(百万米ドル) 217
表107 南米アメリカ:海上安全システム市場、ハードウェア別、2026年~2031年(百万米ドル) 217表108 北米:海上安全システム市場(ソフトウェア別)、2021年~2025年(百万米ドル) 217表109 北米:海上安全システム市場(ソフトウェア別)、2026年~2031年(百万米ドル) 218表110 北米:海上安全システム市場(サービス別)、2021年~2025年(百万米ドル) 218表111 南米アメリカ:海上安全システム市場(サービス別)、2026年~2031年(百万米ドル) 218表112 南米アメリカ:海上安全システム市場(専門サービス別)、2021年~2025年 (百万米ドル) 218表 113 北米:海上安全システム市場、専門サービス別、2026年~2031年(百万米ドル) 219表114 北米:海上安全システム市場(マネージドサービス別、2021年~2025年)(百万米ドル) 219表115 北米:海上安全システム市場、マネージドサービス別、2026年~2031年(百万米ドル) 219表116 北米:海上安全システム市場(用途別)、 2021年~2025年(百万米ドル) 219表117 北米:海上安全システム市場(用途別)、 2026年~2031年(百万米ドル) 220表118 北米:海上安全システム市場、運用環境別、2021年~2025年(百万米ドル) 220表119 南米アメリカ:海上安全システム市場(運用環境別)、2026年~2031年(百万米ドル) 220表120
北米:海上安全システム市場(国別)、2021年~2025年(百万米ドル) 220表121 北米:海上安全システム市場(国別)、2026年~2031年(百万米ドル) 221表122 アメリカ:海上安全システム市場(提供形態別)、2021年~2025年(百万ドル) 222表123 アメリカ:海上安全システム市場(提供形態別)、2026年~2031年(百万ドル) 222表124 アメリカ:海上安全システム市場(ハードウェア別)、2021年~2025年(百万ドル) 222表125 アメリカ:海上安全システム市場、ハードウェア別、2026年~2031年(百万ドル) 223表126 アメリカ:海上安全システム市場、ソフトウェア別、2021年~2025年 (百万ドル) 223表127 アメリカ:海上安全システム市場、ソフトウェア別、 2026年~2031年(百万ドル) 223表128 アメリカ:海上安全システム市場、サービス別、 2021年~2025年(百万ドル) 223表129 アメリカ:海上安全システム市場(サービス別)、2026年~2031年(百万ドル) 224表130 アメリカ:海上安全システム市場(専門サービス別)、2021–2025年(百万ドル) 224表131 アメリカ:海上安全システム市場(専門サービス別)、 2026–2031年(百万ドル) 224表132 アメリカ:海上安全システム市場、マネージドサービス別、2021–2025年(百万ドル) 224表133 アメリカ:海上安全システム市場、マネージドサービス別、 2026 –2031年(百万米ドル) 225表134 アメリカ:海上安全システム市場、用途別、2021年~2025年(百万ドル) 225表135 アメリカ:海上安全システム市場、用途別、2026年~2031年(百万ドル) 225表136
アメリカ:海上安全システム市場、運用環境別、2021年~2025年(ドル) 225表137 アメリカ:海上安全システム市場、運用環境別、2026年~2031年(ドル) 226表138 カナダ:海上安全システム市場(提供形態別)、2021年~2025年(百万米ドル) 227表139 カナダ:海上安全システム市場(提供形態別)、2026年~2031年(百万米ドル) 227表140 カナダ:海上安全システム市場、ハードウェア別、 2021年~2025年(百万米ドル) 228表141 カナダ:海上安全システム市場、ハードウェア別、2026年~2031年(百万米ドル) 228表142 カナダ:海上安全システム市場(ソフトウェア別)、2021年~2025年(百万米ドル) 228表143 カナダ:海上安全システム市場(ソフトウェア別)、2026年~2031年(百万米ドル) 229表144 カナダ:海上安全システム市場、サービス別、2021年~2025年(百万米ドル) 229表145 カナダ:海上安全システム市場(サービス別)、2026年~2031年(百万米ドル) 229表146 カナダ:海上安全システム市場(専門サービス別)、2021年~2025年(百万米ドル) 229表147 カナダ:海上安全システム市場、専門サービス別、2026年~2031年(百万米ドル) 230表148 カナダ:海上安全システム市場、マネージドサービス別、2021年~2025年(百万米ドル) 230表149 カナダ:海上安全システム市場、マネージドサービス別、2026年~2031年(百万米ドル) 230表150 カナダ:海上安全システム市場(用途別)、 2021年~2025年(百万米ドル) 230表151 カナダ:海上安全システム市場(用途別)、 2026年~2031年(百万米ドル) 231表152 カナダ:海上安全システム市場(運用環境別)、2021年~2025年(百万米ドル)
231
表153 カナダ:海上安全システム市場(運用環境別)、2026年~2031年(百万米ドル) 231
表154 ヨーロッパ:海上安全システム市場(提供形態別)、
2021年~2025年(百万米ドル) 233
表155 ヨーロッパ:海上安全システム市場、提供形態別、
2026年~2031年(百万米ドル) 233
表156 ヨーロッパ:海上安全システム市場、ハードウェア別、
2021年~2025年 (百万米ドル) 234
表157 ヨーロッパ:海上安全システム市場、ハードウェア別、
2026年~2031年(百万米ドル) 234
表158 ヨーロッパ: 海事安全システム市場(ソフトウェア別)、
2021年~2025年(百万米ドル) 234
表159 ヨーロッパ:海事安全システム市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 235
表160 ヨーロッパ:海事安全システム市場(サービス別)、
2021年~2025年(百万米ドル) 235
表161 ヨーロッパ:海事安全システム市場(サービス別)、
2026年~2031年(百万米ドル) 235
表162 ヨーロッパ:海上安全システム市場、専門サービス別、2021年~2025年(百万米ドル) 235
表163 ヨーロッパ:海上安全システム市場、専門サービス別、2026年~2031年(百万米ドル) 236
表164 ヨーロッパ:海上安全システム市場、マネージドサービス別、
2021年~2025年(百万米ドル) 236
表165 ヨーロッパ:海上安全システム市場、マネージドサービス別、
2026年~2031年 (百万米ドル) 236
表166 ヨーロッパ:海上安全システム市場、用途別、
2021年~2025年(百万米ドル) 236
表167 ヨーロッパ:海上安全システム市場(用途別)、
2026年~2031年(百万米ドル) 237
表168 ヨーロッパ:海上安全システム市場(運用環境別)、2021年~2025年
(百万米ドル) 237表169 ヨーロッパ:海上安全システム市場、運用環境別、2026年~2031年(百万米ドル) 237表170 ヨーロッパ:海上安全システム市場(国別)、2021年~2025年(百万米ドル) 238表171 ヨーロッパ:海上安全システム市場(国別)、2026年~2031年(百万米ドル) 238表172 英国:海上安全システム市場(提供形態別)、2021年~2025年(百万米ドル) 239表173 英国:海上安全システム市場(提供形態別)、2026年~2031年(百万米ドル) 239表174 英国:海上安全システム市場、提供形態別、2021年~2025年(百万米ドル) 240表175 英国:海上安全システム市場、提供形態別、2026年~2031年(百万米ドル) 240表176 英国:海上安全システム市場(ソフトウェア別)、2021年~2025年(百万米ドル) 240表177 英国:海上安全システム市場(ソフトウェア別)、2026年~2031年(百万米ドル) 241表178 英国:海上安全システム市場、サービス別、2021年~2025年(百万米ドル) 241表179 英国: 海事安全システム市場、サービス別、2026–2031年(百万米ドル) 241表180 英国:海事安全システム市場、専門サービス別、2021–2025年(百万米ドル) 241表181 英国:海事安全システム市場(専門サービス別)、 2026年~2031年(百万米ドル) 242表182 英国:海事安全システム市場(マネージドサービス別)、 2021年~2025年(百万米ドル) 242表183 英国:海上安全システム市場(マネージドサービス別)、2026年~2031年(百万米ドル) 242表184 英国:海上安全システム市場(用途別)、2021年~2025年(百万米ドル) 242表185 英国:海上安全システム市場、用途別、2026年~2031年(百万米ドル) 243表186 英国:海上安全システム市場、運用環境別、2021年~2025年(百万米ドル) 243
表187 英国:海上安全システム市場(運用環境別)、
2026年~2031年(百万米ドル) 243
表188 ドイツ:海上安全システム市場(提供形態別)、
2021年~2025年(百万米ドル) 244
表189 ドイツ:海上安全システム市場(提供形態別)、
2026年~2031年(百万米ドル) 245
表190 ドイツ:海上安全システム市場、ハードウェア別、
2021年~2025年(百万米ドル) 245
表191 ドイツ:海上安全システム市場、ハードウェア別、
2026年~2031年(百万米ドル) 245
表192 ドイツ:海上安全システム市場、ソフトウェア別、 2021年~2025年(百万米ドル) 246
表193 ドイツ:海上安全システム市場、ソフトウェア別、
2026年~2031年(百万米ドル) 246
表194 ドイツ:海上安全システム市場、 サービス別、
2021–2025年(百万米ドル) 246
表195 ドイツ:海上安全システム市場、サービス別、
2026–2031年 (百万米ドル) 246
表196 ドイツ:海上安全システム市場、専門サービス別、2021年~2025年(百万米ドル) 247
表197 ドイツ:海上安全システム市場、専門サービス別、 2026–2031年(百万米ドル) 247
表198 ドイツ:海事安全システム市場、マネージドサービス別、
2021–2025年(百万米ドル) 247
表199 ドイツ:海上安全システム市場(マネージドサービス別)、
2026年~2031年(百万米ドル) 247
表 200 ドイツ:海上安全システム市場(アプリケーション別)、
2021–2025年(百万米ドル) 248
表 201 ドイツ:海上安全システム市場(アプリケーション別)、
2026–2031年(百万米ドル) 248
表202 ドイツ:海上安全システム市場(運用環境別)、2021年~2025年(百万米ドル) 248表203 ドイツ:海上安全システム市場(運用環境別)、2026年~2031年 (百万米ドル) 249表 204 フランス:海上安全システム市場、提供形態別、2021–2025年(百万米ドル) 250表 205 フランス:海上安全システム市場(提供形態別)、2026年~2031年(百万米ドル) 250表 206 フランス:海上安全システム市場、ハードウェア別、2021年~2025年(百万米ドル) 250表207 フランス:海上安全システム市場、ハードウェア別、 2026年~2031年(百万米ドル) 251表 208 フランス:海上安全システム市場(ソフトウェア別)、2021–2025年(百万米ドル) 251表 209 フランス:海上安全システム市場(ソフトウェア別)、2026–2031年(百万米ドル) 251表 210 フランス:海上安全システム市場(サービス別)、2021–2025年(百万米ドル) 251表211 フランス:海上安全システム市場(サービス別)、 2026年~2031年(百万米ドル) 252表212 フランス:海上安全システム市場(専門サービス別)、2021年~2025年(百万米ドル) 252表213 フランス:海上安全システム市場(専門サービス別)、2026年~2031年(百万米ドル) 252表214 フランス:海上安全システム市場(マネージドサービス別)、2021年~2025年(百万米ドル) 252表215 フランス:海上安全システム市場、マネージドサービス別、 2026年~2031年(百万米ドル) 253表216 フランス:海上安全システム市場、用途別、2021年~2025年(百万米ドル) 253表217 フランス:海上安全システム市場(用途別)、 2026年~2031年(百万米ドル) 253表218
フランス:海上安全システム市場、運用環境別、2021年~2025年(百万米ドル) 254
表 219 フランス:海上安全システム市場、運用環境別、2026年~2031年(百万米ドル) 254
表220 イタリア:海上安全システム市場(提供形態別)、
2021年~2025年(百万米ドル) 255
表221 イタリア:海上安全システム市場(提供形態別)、
2026年~2031年(百万米ドル) 255
表222 イタリア:海上安全システム市場、ハードウェア別、
2021年~2025年(百万米ドル) 256
表223 イタリア:海上安全システム市場、ハードウェア別、
2026年~2031年(百万米ドル) 256
表 224 イタリア:海上安全システム市場(ソフトウェア別)、
2021年~2025年(百万米ドル) 256
表 225 イタリア:海上安全システム市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 257
表226 イタリア:海上安全システム市場(サービス別)、
2021年~2025年(百万米ドル) 257
表227 イタリア:海上安全システム市場(サービス別)、
2026年~2031年(百万米ドル) 257
表228 イタリア:海上安全システム市場(専門サービス別)、
2021年~2025年(百万米ドル) 257
表229 イタリア:海上安全システム市場(専門サービス別)、
2026年~2031年(百万米ドル) 258
表 230 イタリア:海上安全システム市場、マネージドサービス別、
2021–2025年(百万米ドル) 258
表 231 イタリア:海上安全システム市場、マネージドサービス別、
2026–2031年(百万米ドル) 258
表232 イタリア:海上安全システム市場、用途別、
2021年~2025年(百万米ドル) 258
表233 イタリア:海上安全システム市場、用途別、
2026年~2031年(百万米ドル)
259
表234 イタリア:海上安全システム市場(運用環境別)、 2021–2025年(百万米ドル) 259
表235 イタリア:海上安全システム市場、運用環境別、2026–2031年(百万米ドル) 259
表236 スペイン: 海上安全システム市場(提供形態別)、
2021–2025年(百万米ドル) 260
表237 スペイン:海上安全システム市場(提供形態別)、
2026–2031年(百万米ドル) 261
表238 スペイン:海上安全システム市場(ハードウェア別)、
2021–2025年(百万米ドル) 261
表239 スペイン:海上安全システム市場(ハードウェア別)、
2026年~2031年(百万米ドル) 261
表240 スペイン:海上安全システム市場(ソフトウェア別)、
2021年~2025年(百万米ドル) 261
表241 スペイン:海上安全システム市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 262
表242 スペイン:海上安全システム市場(サービス別)、
2021年~2025年(百万米ドル) 262
表243 スペイン:海上安全システム市場(サービス別)、
2026年~2031年(百万米ドル) 262
表244 スペイン:海上安全システム市場(専門サービス別)、
2021年~2025年 (百万米ドル) 262
表245 スペイン:海上安全システム市場、専門サービス別、
2026–2031年(百万米ドル) 263
表246 スペイン:海上安全システム市場、マネージドサービス別、
2021 –2025年(百万米ドル) 263
表247 スペイン:海上安全システム市場、マネージドサービス別、
2026年~2031年(百万米ドル) 263
表248 スペイン:海上安全システム市場、用途別、
2021年~2025年(百万米ドル) 263
表249 スペイン:海上安全システム市場(用途別)、
2026年~2031年(百万米ドル) 264
表250 スペイン:海上安全システム市場、運用環境別、2021年~2025年(百万米ドル) 264
表 251 スペイン:海上安全システム市場、運用環境別、2026年~2031年(百万米ドル) 264
表 252 ギリシャ:海上安全システム市場(提供形態別)、
2021–2025年(百万米ドル) 265
表 253 ギリシャ:海上安全システム市場(提供形態別)、
2026–2031年(百万米ドル) 266
表254 ギリシャ:海上安全システム市場、ハードウェア別、
2021年~2025年(百万米ドル) 266
表255 ギリシャ:海上安全システム市場、ハードウェア別、
2026年~2031年 (百万米ドル) 266
表 256 ギリシャ:海上安全システム市場(ソフトウェア別)、
2021–2025年(百万米ドル) 267
表 257 ギリシャ:海上安全システム市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 267
表258 ギリシャ:海上安全システム市場(サービス別)、
2021年~2025年(百万米ドル) 267
表 259 ギリシャ:海上安全システム市場(サービス別)、
2026–2031年(百万米ドル) 267
表 260 ギリシャ:海上安全システム市場(専門サービス別)、2021–2025年 (百万米ドル) 268
表 261 ギリシャ:海上安全システム市場、専門サービス別、2026年~2031年(百万米ドル) 268
表262 ギリシャ:海上安全システム市場(マネージドサービス別)、
2021年~2025年(百万米ドル) 268
表263 ギリシャ:海上安全システム市場(マネージドサービス別)、
2026年~2031年 (百万米ドル) 268
表 264 ギリシャ:海上安全システム市場、用途別、
2021–2025年(百万米ドル) 269
表 265 ギリシャ:海上安全システム市場、用途別、 2026年~2031年(百万米ドル) 269
表266 ギリシャ:海上安全システム市場、運用環境別、2021年~2025年 (百万米ドル) 269
表 267 ギリシャ:海上安全システム市場、運用環境別、2026–2031年(百万米ドル) 270
表 268 ヨーロッパその他:海上安全システム市場、提供形態別、 2021年~2025年(百万米ドル) 271
表269 ヨーロッパその他地域:海上安全システム市場(提供形態別)、
2026年~2031年(百万米ドル) 271
表270 ヨーロッパその他地域:海事安全システム市場(ハードウェア別)、
2021–2025年(百万米ドル) 272
表271 ヨーロッパその他地域:海事安全システム市場(ハードウェア別)、
2026–2031年(百万米ドル) 272
表272 ヨーロッパその他地域:海上安全システム市場(ソフトウェア別)、
2021年~2025年(百万米ドル) 272
表273 ヨーロッパその他地域:海上安全システム市場(ソフトウェア別)、
2026年~2031年 (百万米ドル) 273
表 274 ヨーロッパその他地域:海上安全システム市場(サービス別)、
2021年~2025年(百万米ドル) 273
表 275 ヨーロッパその他地域:海上安全システム市場(サービス別)、
2026年~2031年(百万米ドル) 273
表276 ヨーロッパその他地域:海上安全システム市場(専門サービス別)、2021年~2025年(百万米ドル) 273
表 277 ヨーロッパその他地域:海上安全システム市場(専門サービス別)、2026–2031年(百万米ドル) 274
表 278 ヨーロッパその他地域:海上安全システム市場(マネージドサービス別)、 2021年~2025年(百万米ドル) 274
表279 ヨーロッパその他地域:海上安全システム市場、マネージドサービス別、2026年~2031年(百万米ドル) 274
表280 ヨーロッパその他地域:海上安全システム市場(用途別)、
2021–2025年(百万米ドル) 274
表281 ヨーロッパその他地域:海上安全システム市場(用途別)、
2026–2031年(百万米ドル) 275
表 282 ヨーロッパその他地域:海上安全システム市場、運用環境別、2021年~2025年(百万米ドル) 275
表 283 ヨーロッパその他地域:海上安全システム市場、 運用環境別、2026–2031年(百万米ドル) 275
表284 アジア太平洋地域:海上安全システム市場、提供形態別、
2021–2025年(百万米ドル) 277
表285 アジア太平洋地域:海上安全システム市場、提供形態別、
2026年~2031年(百万米ドル) 278
表286 アジア太平洋地域:海上安全システム市場、ハードウェア別、
2021年~2025年(百万米ドル) 278
表 287 アジア太平洋地域:海上安全システム市場(ハードウェア別)、
2026年~2031年(百万米ドル) 278
表 288 アジア太平洋地域:海上安全システム市場(ソフトウェア別)、
2021年~2025年 (百万米ドル) 279
表289 アジア太平洋地域:海上安全システム市場、ソフトウェア別、
2026–2031年(百万米ドル) 279
表290 アジア太平洋地域:海上安全システム市場(サービス別)、
2021年~2025年(百万米ドル) 279
表 291 アジア太平洋地域:海上安全システム市場(サービス別)、
2026年~2031年(百万米ドル) 279
表 292 アジア太平洋地域:海上安全システム市場(専門サービス別)、2021年~2025年(百万米ドル) 280
表293 アジア太平洋地域:海上安全システム市場(専門サービス別)、2026年~2031年(百万米ドル) 280
表294 アジア太平洋地域:海上安全システム市場(マネージドサービス別)、
2021年~2025年 (百万米ドル) 280
表 295 アジア太平洋地域:海上安全システム市場、マネージドサービス別、
2026–2031年(百万米ドル) 280
表 296 アジア太平洋地域:海上安全システム市場(用途別)、
2021年~2025年(百万米ドル) 281
表 297 アジア太平洋地域:海上安全システム市場(用途別)、
2026年~2031年(百万米ドル) 281
表 298 アジア太平洋地域:海上安全システム市場、運用環境別、2021年~2025年(百万米ドル) 281
表 299 アジア太平洋地域: 運用環境別 海上安全システム市場、2026年~2031年(百万米ドル) 282
表300 アジア太平洋地域:国別 海上安全システム市場、
2021年~2025年(百万米ドル) 282
表 301 アジア太平洋地域:海上安全システム市場(国別)、
2026年~2031年(百万米ドル) 282
表302 中国:海上安全システム市場(提供形態別)、
2021年~2025年(百万米ドル) 284
表303 中国:海上安全システム市場(提供形態別)、
2026年~2031年(百万米ドル) 284
表304 中国:海上安全システム市場、ハードウェア別、
2021年~2025年(百万米ドル) 284
表305 中国:海上安全システム市場、ハードウェア別、
2026年~2031年 (百万米ドル) 284
表306 中国:海上安全システム市場(ソフトウェア別)、
2021年~2025年(百万米ドル) 285
表307 中国:海上安全システム市場(ソフトウェア別)、
2026年~2031年 (百万米ドル) 285
表 308 中国:海上安全システム市場(サービス別)、
2021–2025年(百万米ドル) 285
表 309 中国:海上安全システム市場(サービス別)、
2026–2031年 (百万米ドル) 285
表 310 中国:海上安全システム市場、専門サービス別、
2021–2025年 (百万米ドル) 286
表311 中国:海上安全システム市場(専門サービス別)、
2026–2031年(百万米ドル) 286
表312 中国:海上安全システム市場(マネージドサービス別)、
2021–2025年(百万米ドル) 286
表313 中国:海上安全システム市場(マネージドサービス別)、
2026年~2031年(百万米ドル) 286
表314 中国:海上安全システム市場(用途別)、
2021年~2025年(百万米ドル) 287
表315 中国:海上安全システム市場(用途別)、
2026年~2031年 (百万米ドル) 287
表 316 中国:海上安全システム市場、運用環境別、2021年~2025年(百万米ドル) 287
表317 中国:海上安全システム市場(運用環境別)、2026年~2031年(百万米ドル) 288
表318 インド:海上安全システム市場(提供形態別)、
2021年~2025年 (百万米ドル) 289
表 319 インド:海上安全システム市場、提供形態別、
2026–2031年(百万米ドル) 289
表 320 インド:海上安全システム市場、ハードウェア別、
2021年~2025年(百万米ドル) 289
表321 インド:海上安全システム市場、ハードウェア別、
2026年~2031年(百万米ドル) 290
表322 インド:海上安全システム市場(ソフトウェア別)、
2021年~2025年(百万米ドル) 290
表323 インド:海上安全システム市場(ソフトウェア別)、
2026年~2031年(百万米ドル) 290
表324 インド:海上安全システム市場(サービス別)、
2021年~2025年(百万米ドル) 290
表 325 インド:海上安全システム市場(サービス別)、
2026–2031年(百万米ドル) 291
表 326 インド:海上安全システム市場(専門サービス別)、
2021–2025年(百万米ドル) 291
表327 インド:海上安全システム市場、専門サービス別、
2026年~2031年(百万米ドル) 291
表328 インド:海上安全システム市場、マネージドサービス別、
2021年~2025年(百万米ドル) 291
表329 インド:海上安全システム市場、マネージドサービス別、
2026年~2031年(百万米ドル) 292
表330 インド:海上安全システム市場、用途別、
2021年~2025年(百万米ドル) 292
表331 インド:海上安全システム市場(用途別)、
2026年~2031年(百万米ドル) 292
表332 インド:海上安全システム市場(運用環境別)、2021年~2025年(百万米ドル) 292
表333 インド:海上安全システム市場(運用環境別)、2026年~2031年(百万米ドル) 293









