導入が拡大するにつれ、その価値は基本的なモデルの展開にとどまらず、推論ランタイム、ライフサイクル管理、オーケストレーション、可観測性、そして異種混在のデバイスやインフラストラクチャを横断して動作可能なアプリケーションソフトウェアへと移行しつつあります。
これにより、分散型AIを取り巻くより戦略的なソフトウェア層が形成されつつあり、プラットフォームの幅広さ、導入の簡便さ、産業との関連性が重要な差別化要因となりつつあります。競争優位性は、ベンダーが断片化したエッジ環境を、管理しやすく、再現性があり、スケーラブルなソフトウェア展開へといかに効果的に転換できるかに、ますます左右されるようになるでしょう。
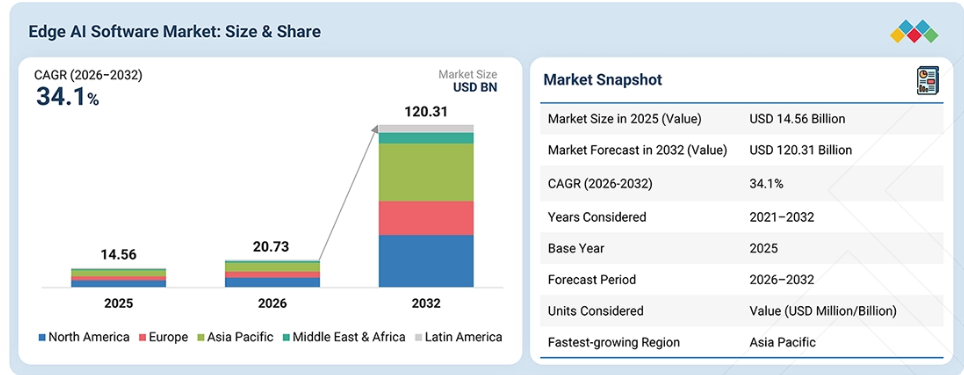
市場規模と予測:
2025年の市場規模:145.6億米ドル
2026年の市場規模:207.3億米ドル
2032年の予測市場規模:1,203.1億米ドル
成長率(2026年~2032年):年平均成長率(CAGR)34.1%予測期間:2026年~2032年
主要な市場動向とインサイト
- 将来展望:スケーラブルで実運用レベルの分散型AI展開、およびリアルタイムかつ低遅延の推論への移行が、エッジAIソフトウェアの採用を後押ししています。
- 主要な動向:エッジMLOps、モデル最適化、オーケストレーション、生成AI、小型言語モデル、およびハードウェアに依存しない展開の採用拡大が、市場環境を一新しつつあります。
- 主要技術:中核技術には、AIモデル最適化、推論ランタイム、コンピュータビジョン、生成AI、自然言語処理(NLP)、フェデレーテッドラーニング、およびライフサイクル管理プラットフォームが含まれます。
- 成長の機会:プライバシー保護型AI、分散型アーキテクチャ、エッジベースの生成AI、および5GやIoTによる接続エコシステムへの需要の高まりが、新たな機会を生み出しています
主なポイント
アジア太平洋地域は、予測期間中に36.5%という最も高い成長率を記録する見込みです。
提供形態別では、2026年にソフトウェアセグメントが70.7%という最大のシェアを占めると推定されています。
AIワークロード別では、2026年にはコンピュータビジョンが最大のシェアを占めると推定されています。
エッジ環境別では、2026年にはデバイスエッジが最大のシェアを占めると推定されています。
エンドユーザー別では、自動車産業が予測期間中に最も急速な成長を記録する見込みです。
AWS、マイクロソフト、グーグル、デル・テクノロジーズ、シーメンスは、ローカルAI推論、分散型デプロイメント、ライフサイクル管理、エンタープライズエッジ統合に及ぶ幅広い機能を通じて、主導的な地位を占めています。
Edge Impulse、Latent AI、Nota AI、MathWorks、およびAxelera AIは注目すべき参入企業であり、エッジAIモデルの開発、最適化、ハードウェアを意識した展開、および本番環境での推論ワークフローに及ぶソリューションを提供しています。
エッジAIソフトウェア市場は、孤立したモデル展開から、より統合され、継続的に管理される分散型AI環境への移行によって再構築されつつあります。企業が高度に異種混在したエッジ環境全体でAIを一貫して運用しようと努める中、競争上の差別化要因の比重は、推論効率、ハードウェア抽象化、オーケストレーション、ライフサイクル管理、可観測性、および安全なモデル更新へとシフトしつつあります。
同時に、より小型で効率的なモデルの登場により、ローカルで実行可能な範囲が拡大しており、集中型のクラウド推論への依存度が低下する一方で、より高度な生成型およびマルチモーダルなワークロードへの市場が拡大しています。もう一つの重要な変化は、エッジAIとより広範なプラットフォームアーキテクチャの融合です。ここでは、クラウド、オンプレミス、デバイス環境が、個別の技術領域として扱われるのではなく、共通のコントロールプレーンを通じて管理される傾向が強まっています。
顧客の顧客に影響を与えるトレンドとディスラプション
このトレンドとディスラプションのフレームワークは、エッジAIソフトウェア市場において、従来型クラウド依存型の分析から、分散型AIの実行、モデル管理、そしてエッジでの意思決定へと移行していることを浮き彫りにしています。収益機会は、エッジAI開発プラットフォーム、モデル最適化、エッジMLOps、フェデレーテッドラーニング、そして分散環境全体で確実に動作する産業固有のアプリケーションへと、ますますシフトしています。
この変化は、特にレイテンシに敏感な環境や運用環境において、データが発生した場所の近くで処理を行う必要性によって推進されています。その結果、企業はエッジAIを活用して、リアルタイムの視覚検査、予知保全、自律運用、店舗内インテリジェンス、遠隔資産監視、ネットワーク最適化などを支援しています。その商業的影響は、単に推論速度の向上にとどまりません。エッジAIソフトウェアは、企業がデータ転送への依存を低減し、稼働時間を向上させ、プライバシーを強化し、継続的なクラウド接続がなくても多数の拠点やデバイスにわたりAIを拡張できるよう、ますます貢献しています。
市場の動向
推進要因:企業および産業環境における、リアルタイムかつ低遅延のAI推論への需要の高まり
組織では、応答時間が業務パフォーマンスに直接影響を与えるデータ生成の現場に近い場所で、特定のAIワークロードを実行する動きがますます広がっています。エッジAIソフトウェアにより、コンピュータビジョン、異常検知、自律制御、リアルタイム分析をローカルで実行できるようになり、中央集約型のクラウドインフラへの往復通信が不要になります。
これは、ミリ秒単位の遅延が問題となる環境や、接続が不安定な環境、あるいは継続的なデータ転送が現実的でない環境において、特に大きな価値を発揮します。企業が分散した拠点全体でAIを拡大するにつれ、モデル、ポリシー、および更新を一元的に管理しつつ、推論をローカルで実行する能力が中核的な要件となりつつあり、エッジAIの開発、オーケストレーション、およびライフサイクル管理ソフトウェアへの需要が高まっています。
制約要因:異種混在のエッジ環境におけるAIモデルの導入および管理の複雑さ
エッジAIの導入では、複数のオペレーティングシステム、プロセッサ、ゲートウェイ、組み込みシステム、ソフトウェアスタックにまたがる場合が多く、統合やライフサイクル管理の複雑さが著しく高まります。集中型環境で良好に動作するモデルであっても、多様なエッジ環境で効率的に動作させるためには、圧縮、最適化、変換、あるいは再学習が必要となる場合があります。また、企業は、大規模な分散型デバイス群全体にわたって、バージョン管理、リモート更新、デバイスの互換性、可観測性、およびセキュリティを管理する必要があります。このような断片化は、実装の負担を増大させ、本番環境での展開を遅らせ、専門的な技術的知見の必要性を高めるため、導入の複雑さは、エッジAIソフトウェアのより広範な普及における主要な制約要因となっています。
機会:エッジにおける生成AIおよび小型言語モデルの採用拡大
コンパクトな生成AIモデルや小型言語モデルの台頭により、エッジAIソフトウェアの適用可能な機会は、従来型の画像認識や予測分析の枠を超えて広がりつつあります。企業は、プライバシー、遅延、または接続性の制約によりクラウドへの依存が制限されるエッジシステム上で、ローカライズされたアシスタント、自然言語インターフェース、文脈推論、および領域固有の推論の導入を始めています。これにより、制約のある環境に合わせて最適化された、モデルの最適化、量子化、ローカル推論ランタイム、オーケストレーション、およびライフサイクル管理ツールに対する新たな需要が生まれています。モデルの効率が向上するにつれ、エッジネイティブな生成AIは、産業、小売、医療、自動車、フィールドサービスなどの環境において、ますます高度なユースケースをサポートできるようになります。
課題:分散したエッジ環境全体で、モデルの一貫したパフォーマンス、信頼性、および精度を維持すること
データ品質、動作条件、デバイスの機能、およびローカル環境の違いにより、エッジのロケーションごとにモデルの挙動が大きく異なる可能性があります。一元的に学習されたモデルであっても、照明、センサーの状態、機器の挙動、ユーザーの行動パターン、あるいは地域ごとのデータ分布の変化にさらされると、性能が低下する恐れがあります。そのため、企業は分散型展開環境全体において、継続的な監視、ドリフトの検出、再学習、検証、および制御されたモデル更新を必要としています。導入規模が拡大するにつれ、業務を中断することなく一貫した精度を維持することはますます困難になり、モデルの信頼性とパフォーマンス管理は、企業全体でのエッジAI導入における大きな課題となっています。
市場エコシステム
エッジAIソフトウェアのエコシステムは、ソフトウェアプロバイダーとサービスプロバイダーという2つの大きなグループを中心に、ますます組織化が進んでいます。ソフトウェアプロバイダーには、モデルの開発、最適化、デプロイ、推論、エッジMLOps、オーケストレーション、コンピュータビジョン、分散型AI管理に特化したプラットフォームに加え、クラウドからエッジに至る環境全体でAI機能を拡張する大規模なエンタープライズベンダーが含まれます。
これらのプロバイダーの差別化要因は、モデルの移植性、ハードウェアに依存しないデプロイ、一元化されたライフサイクル管理、リアルタイム推論、相互運用性、およびエンタープライズシステムや運用システムとの統合にますます依存するようになっています。サービスプロバイダーは、コンサルティング、ソリューションエンジニアリング、システム統合、導入、最適化、およびマネージドオペレーションを通じて、このソフトウェア層を補完しています。企業のAIソフトウェアをレガシーシステム、OT環境、分散型デバイス、既存のクラウドアーキテクチャと接続しつつ、セキュリティ、信頼性、スケーラビリティを維持しなければならない複雑なエッジ環境において、サービスプロバイダーの役割は特に重要です。
市場セグメント
エッジAIソフトウェア市場(提供形態別)
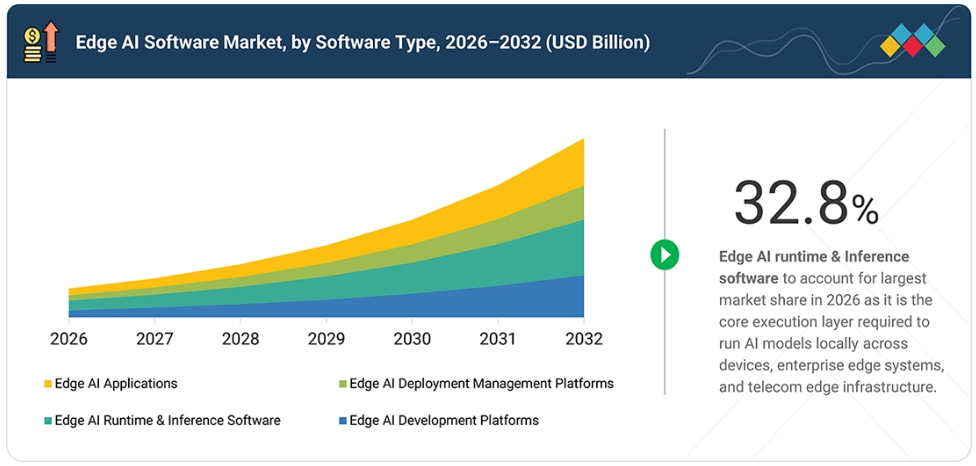
2026年には、エッジAIソフトウェア市場においてソフトウェアが最大のシェアを占めると予想されています。これは、本番環境での導入において、開発プラットフォーム、推論ランタイム、ライフサイクル管理、およびエッジAIアプリケーションが中心的な役割を果たしていることを反映しています。組織が実験段階を脱するにつれ、異種プロセッサ向けにモデルを最適化し、ローカル実行をサポートし、分散したエンドポイント全体での展開を管理し、運用ライフサイクルを通じてモデルを維持できるソフトウェア環境への投資がますます増加しています。
ランタイムおよび推論機能は、学習済みのモデルとエッジハードウェア間の実行層を形成するため、依然として特に重要であり、一方、開発プラットフォームはモデルの準備やハードウェアを意識した最適化を簡素化し続けています。また、企業がスタンドアロンのAIツールではなく、特定の業務ワークフローに紐づいたパッケージ化された機能を求めるにつれ、エッジAIアプリケーションの重要性も高まっています。
エッジAIソフトウェア市場:AIワークロード別
予測期間中、エッジAIワークロードの中で生成AIが最も急速に成長すると予想されます。これは、小型モデルの進歩、量子化、推論の最適化、およびエッジコンピューティング機能の向上により、ローカルでの生成ワークロードがますます実用化されているためです。
その機会は、基本的なテキスト生成にとどまらず、ローカルアシスタント、検索拡張型アプリケーション、自然言語インターフェース、自律エージェント、さらにはデバイスや運用システムに組み込まれた生成機能にまで拡大しています。これらのワークロードを、利用現場により近い場所で実行することで、応答性を向上させ、ネットワーク接続への依存度を低減し、機密情報の管理を強化し、集中型インフラへのデータの繰り返し送信を制限することができます。競争上の差別化は、推論効率、モデルの移植性、メモリ利用率、セキュリティ、およびローカルで実行される生成モデルを企業のデータやアプリケーションと統合する能力に、ますます依存するようになるでしょう。
エッジAIソフトウェア市場:エッジ環境別
2026年においても、データ生成の現場でモデルを直接実行できるAI対応エンドポイントの増加に支えられ、デバイスエッジが最大のエッジ環境セグメントであり続けると予想されます。カメラ、ロボット、車両、産業用機器、ウェアラブルデバイス、家電製品、組み込みシステムでは、生データを中央集約型インフラに継続的に転送することなく意思決定を支援するため、ローカルインテリジェンスがますます組み込まれています。
これにより、軽量な推論ランタイム、モデル最適化ツール、組み込みAIフレームワーク、および限られた演算能力、メモリ、電力リソースを管理できるソフトウェアに対する持続的な需要が生まれています。また、デバイスアーキテクチャの多様化が進むにつれ、開発者が複数のプロセッサやデバイスクラスに共通のAIワークロードを展開しようとする中で、ハードウェア抽象化とモデルの移植性の重要性が高まっています。異種エンドポイント間でパフォーマンスを維持しつつ開発を簡素化できるベンダーは、この拡大する導入ベースから恩恵を受ける好位置にあります。
エッジAIソフトウェア市場:エンドユーザー別
自動車業界は、車両がますますソフトウェア定義型かつAI集約型のコンピューティング環境へと進化するにつれ、予測期間において最も急速に成長するエンドユーザーセグメントになると予想されます。エッジAIは、知覚、先進運転支援、運転者および乗員モニタリング、インテリジェントコックピットシステム、車両診断、そしてますます高度化する車載アシスタントなど、即時のローカル処理を必要とする機能に不可欠なものになりつつあります。
また、車両のコンピューティングアーキテクチャが集中化に向かう動きは、共通のハードウェア上で複数のAIワークロードを実行・調整しつつ、継続的なモデル更新やライフサイクル管理をサポートできるソフトウェアプラットフォームにも機会を生み出しています。自動車メーカーがソフトウェアの搭載量を増やし、車両のインテリジェンスをより高性能なコンピューティングプラットフォームに集約するにつれ、需要は、最適化された推論エンジン、マルチモーダルAIソフトウェア、オーケストレーション層、そして長い車両ライフサイクル、厳格な信頼性要件、異種プロセッサアーキテクチャに対応できる開発環境へとシフトしていくと見られます。
地域
2026年には北米がエッジAIソフトウェア市場を牽引
2026年、北米はエッジAIソフトウェアの最大規模の地域市場となります。これは、主要なプラットフォームベンダーの集中、企業におけるAI導入の成熟、および分散型デジタルインフラの広範な導入基盤に支えられています。製造、小売、医療、運輸、エネルギー、通信の各業界の企業は、リアルタイム分析、コンピュータビジョン、予知保全、自律的な意思決定を実現するため、運用環境により近い場所でAIを導入する傾向が強まっています。成熟したクラウド・エッジ統合、IoTおよび5Gの積極的な導入、商用エッジMLOps、オーケストレーション、モデル最適化、ライフサイクル管理プラットフォームの利用可能性により、パイロット導入から本番規模のエッジAIソフトウェア導入への移行がさらに加速しています。
エッジAIソフトウェア市場:企業評価マトリックス
AWSは、広範なクラウドからエッジまでの技術スタックと、ローカル推論、デバイスソフトウェアの展開、モデルライフサイクル管理、分散型AI実行における強力な機能を組み合わせていることから、「スター」(エンタープライズ向けエッジAIプラットフォーム)に位置づけられています。Nutanixは、「新興リーダー」カテゴリーに位置づけられており、分散型ハイブリッドインフラストラクチャにおける強みと、仮想化およびコンテナ化された環境全体でAIワークロードの一貫した展開とガバナンスを可能にする、拡大を続けるAIソフトウェア機能がその根拠となっています。
主要市場プレイヤー
AWS (US)
Microsoft (US)
Accenture (Ireland)
Dell Technologies (US)
Google (US)
Capgemini (France)
IBM (US)
Siemens (Germany)
Red Hat (US)
NTT DATA (Japan)
Tata Consultancy Services (India)
HCLTech (India)
Schneider Electric (France)
Intel (US)
Honeywell (US)
最近の動向
2026年4月:Googleは、デバイス上での展開を目的とした新しいオープンAIモデルファミリー「Gemma 4」をリリースしました。このリリースにより、開発者は、Google AI EdgeおよびAndroidのAICore Developer Previewを通じてサポートを受けながら、モバイル、デスクトップ、その他のエッジデバイス上で直接動作する、エージェント型かつ自律的なAIアプリケーションを構築できるようになりました。
2025年4月: サザーランド社とGoogle Cloudは、生成AIおよびエッジAIソリューションの企業全体での導入を加速させるため、パートナーシップを拡大しました。Google CloudのGeminiモデル、Vertex AI、Customer Engagement Suiteを、サザーランド社の応用AIの専門知識と統合することで、この提携は、戦略から運用に至るまで、リアルタイムのデータ処理、エッジ推論、およびAIを活用した顧客ライフサイクル管理の最適化を目指しています。
2025年3月: IBMとNVIDIAは、NVIDIAのAIおよびデータプラットフォーム技術をIBMのwatsonx AIプラットフォームに統合することで、エッジおよびクラウド環境全体におけるAIの導入を促進するために協力しました。NVIDIAのGPU、AI Enterpriseソフトウェア、およびネットワークソリューションを活用することで、この提携はエッジAI推論、分散トレーニング、およびエンタープライズ規模のAI導入を強化します。
2025年2月: Anduril社とMicrosoft社は、アメリカ陸軍の統合視覚拡張システム(IVAS)の推進に向けて提携しました。Anduril社は開発と生産を統括し、AI向けの優先クラウドとしてMicrosoft Azureを採用しています。この提携により、AIを活用した状況認識、エッジ推論、拡張現実(AR)が実現され、戦場でのリアルタイムな意思決定と戦闘能力の向上が図られます。
2025年2月:メルセデス・ベンツとGoogle Cloudは、MBUXバーチャルアシスタントを高度な対話型AIおよびエッジ機能で強化するため、提携を拡大しました。Google CloudのAutomotive AI AgentおよびVertex AI上のGeminiを基盤とするこのアシスタントは、エッジ推論とGoogle Maps Platformのデータを活用し、リアルタイムでパーソナライズされたナビゲーションやPOI(周辺スポット)の推奨情報を提供します。
1 はじめに 47
1.1 本調査の目的 47
1.2 市場の定義 47
1.2.1 対象範囲および除外項目 48
1.3 市場の範囲 49
1.3.1 市場のセグメンテーション 50
1.3.2 本調査の対象期間 53
1.4 対象通貨 54
1.5 ステークホルダー 54
1.6 変更点の概要 55
2 エグゼクティブ・サマリー 56
2.1 市場のハイライトと主要な洞察 56
2.2 主要な市場参加者:戦略的展開のマッピング 58
2.3 エッジAIソフトウェア市場における破壊的トレンド 59
2.4 高成長セグメント 60
2.5 地域別概要:市場規模、成長率、および予測 61
3 プレミアムインサイト 63
3.1 エッジAIソフトウェア市場における魅力的な機会 63
3.2 地域別エッジAIソフトウェア市場 64
3.3 エッジAIソフトウェア市場:上位3つのAIワークロード 64
3.4 北米:提供形態別エッジAIソフトウェア市場 65
4 市場の概要 66
4.1 はじめに 66
4.2 市場の動向 66
4.2.1 推進要因 67
4.2.1.1 アクション発生地点におけるリアルタイムかつ低遅延の推論に対するニーズの高まり 67
4.2.1.2 プライバシー、回復力、およびデータ管理の向上に向けたローカル処理への需要の高まり 68
4.2.1.3 物理的な業務全般におけるビジュアルインテリジェンス、自動化、モニタリング、および予測分析の利用拡大 68
4.2.1.4 接続された資産、5G、IoT、および分散コンピューティング・エコシステムの普及 69
4.2.2 制約要因 69
4.2.2.1 異種混在のエッジインフラストラクチャ全体におけるAIの導入および管理の高度な複雑さ 69
4.2.2.2 AIフレームワーク、エッジプラットフォーム、デバイス、およびエンタープライズシステム間の相互運用性の制限 70
4.2.3 機会 70
4.2.3.1 エッジにおける生成AIおよび小型言語モデルの導入 70
4.2.3.2 エッジMLOps、オーケストレーション、およびライフサイクル管理プラットフォームの拡大 71
4.2.3.3 プライバシー保護型および分散型エッジAIアーキテクチャの成長 71
4.2.4 課題 72
4.2.4.1 分散型エッジ環境全体におけるモデル精度、パフォーマンス、信頼性の一貫性の維持 72
4.2.4.2 長期にわたるエッジのライフサイクルにおける、モデルの更新、バージョン管理、ドリフト、セキュリティ、およびガバナンスの管理 72
4.3 未解決のニーズと未開拓分野 73
4.3.1 エッジAIソフトウェア市場における未解決のニーズ 74
4.3.2 未開拓分野におけるビジネスチャンス 74
4.4 相互に関連する市場とセクター横断的なビジネスチャンス 75
4.4.1 相互に関連する市場 75
4.4.2 セクター横断的な機会 76
4.5 ティア1/2/3の主要企業による戦略的動き 77
5 産業の動向 78
5.1 ポーターの5つの力分析 78
5.1.1 新規参入の脅威 79
5.1.2 代替品の脅威 80
5.1.3 供給者の交渉力 80
5.1.4 購入者の交渉力 81
5.1.5 競合の激しさ 81
5.2 マクロ経済の見通し 82
5.2.1 はじめに 82
5.2.2 GDPの動向と予測 82
5.2.3 世界のエッジコンピューティング産業の動向 84
5.2.4 世界の人工知能(AI)産業の動向 84
5.3 サプライチェーン分析 85
5.4 エコシステム分析 88
5.4.1 エンタープライズ・エッジAIソリューションベンダー 90
5.4.2 エッジAI開発プラットフォームベンダー 90
5.4.3 エッジAIサービスプロバイダー 91
5.5 価格分析 91
5.5.1 2026年の提供サービス別参考価格分析 92
5.5.2 2026年のエッジAI環境別参考価格分析 93
5.6 2026年~2027年の主要なカンファレンスおよびイベント 95
5.7 顧客のビジネスに影響を与えるトレンド/ディスラプション 96
5.8 投資および資金調達のシナリオ 97
5.9 ケーススタディ分析 98
5.9.1 プロクター・アンド・ギャンブル、マイクロソフトと連携しエッジ・トゥ・クラウドAI運用を拡大 98
5.9.2 コールズ・グループ、エッジインフラとAIを活用して店舗運営を近代化 98
5.9.3 ディリジェント・ロボット、AWSのエッジおよびAIサービスを活用し、MOXI病院用ロボットの展開を拡大 99
5.9.4 D.M. ボウマン社、ネットラダインのエッジAIを活用して車両の安全性を向上 99
5.9.5 サザン・ミネソタ・ビート・シュガー協同組合、積荷検査を自動化 100
5.10 2025~2026年のアメリカ関税がエッジAIソフトウェア市場に与える影響 100
5.10.1 はじめに 100
5.10.1.1 関税・通商政策の最新動向 101
5.10.2 主な関税率 102
5.10.3 価格への影響分析 103
5.10.3.1 戦略的転換と新たなトレンド 103
5.10.4 国・地域への影響 104
5.10.4.1 アメリカ 104
5.10.4.2 中国 104
5.10.4.3 ヨーロッパ 105
5.10.4.4 アジア太平洋地域(中国を除く) 105
5.10.5 最終用途産業への影響 105
6 技術の進歩、特許、イノベーション、および将来の応用 107
6.1 主要な新興技術 107
6.1.1 エッジ向けに最適化された基盤モデル 107
6.1.2 マルチモーダルAI 108
6.1.3 フェデレーテッドラーニング 108
6.1.4 TINYML 108
6.1.5 モデルの圧縮、量子化、およびプルーニング 109
6.2 補完技術 109
6.2.1 クラウドおよびハイブリッドクラウドコンピューティング 109
6.2.2 5G、プライベート5G、およびマルチアクセスエッジコンピューティング 109
6.2.3 IoT/IIoT 110
6.2.4 コンテナ化とエッジ・オーケストレーション 110
6.2.5 機密コンピューティングとゼロトラスト・セキュリティ 110
6.3 関連技術 111
6.3.1 エッジ・コンピューティング 111
6.3.2 コンピュータビジョン 111
6.3.3 ロボットおよび自律システム 111
6.3.4 リアルタイムおよびストリーミング分析 112
6.3.5 デジタルツイン 112
6.4 技術ロードマップ 112
6.5 特許分析 114
6.5.1 方法論 114
6.5.2 2016年~2026年の出願特許数(文書種別別) 114
6.5.3 イノベーションと特許出願 114
6.6 将来の応用例 117
6.6.1 自律的な産業運用 118
6.6.2 協調型自律モビリティ 118
6.6.3 診療現場におけるリアルタイムのマルチモーダル医療 119
6.6.4 自己最適化型通信および重要インフラ 119
6.6.5 超パーソナライズされたデバイス上のデジタル体験 120
7 規制環境 121
7.1 地域ごとの規制およびコンプライアンス 121
7.1.1 規制機関、政府機関、およびその他の組織 121
7.1.1.1 北米 124
7.1.1.1.1 大統領令第14179号およびアメリカAIガバナンス・フレームワーク (アメリカ) 124
7.1.1.1.2 PIPEDAおよび高度な生成型AIシステムに関する自主行動規範(カナダ) 125
7.1.1.2 ヨーロッパ 125
7.1.1.2.1 イノベーション促進型AI規制枠組みおよびデータ保護法(英国) 125
7.1.1.2.2 EU AI法およびドイツにおけるAI市場監視の実施(ドイツ) 125
7.1.1.2.3 EU AI法、GDPR、およびCNILのAIガイダンス(フランス) 126
7.1.1.2.4 EU AI法およびAESIAによる監督(スペイン) 126
7.1.1.2.5 2025年法律第132号 ― 人工知能に関する規定および政府への権限委譲(イタリア) 126
7.1.1.3 アジア太平洋地域 127
7.1.1.3.1 ネットワークデータセキュリティ管理に関する規則および中国のデータガバナンスの枠組み(中国) 127
7.1.1.3.2 個人情報保護法および企業向けAIガイドライン v1.2(日本) 127
7.1.1.3.3 2023年デジタル個人データ保護法および2025年デジタル個人データ保護規則(インド) 127
7.1.1.3.4 AIの発展および信頼性の基盤の確立に関する枠組み法 (韓国) 128
7.1.1.3.5 AIガバナンスおよび倫理に関するガイドライン、ならびに生成AIに関する拡張ガイドライン(ASEAN) 128
7.1.1.4 中東・アフリカ 128
7.1.1.4.1 個人データ保護法およびSDAIA AI倫理原則(サウジアラビア) 128
7.1.1.4.2 個人情報保護法と進化する国家AI政策(南アフリカ) 129
7.1.1.4.3 2021年個人情報保護に関する連邦法令第45号(UAE) 129
7.1.1.5 ラテンアメリカ 129
7.1.1.5.1 LGPDおよびAI・データ保護に関するANPDの規制サンドボックス(ブラジル) 129
7.1.1.5.2 2025年「民間事業者が保有する個人データの保護に関する連邦法」(メキシコ) 130
7.1.2 産業基準 130
8 顧客環境と購入者の行動 132
8.1 意思決定プロセス 132
8.2 購入に関わるステークホルダーと購入評価基準 133
8.2.1 購入基準 134
8.3 導入の障壁および社内の課題 135
8.4 さまざまな産業における未充足ニーズ 136
9 エッジAIソフトウェア市場(提供形態別) 139
9.1 はじめに 140
9.1.1 推進要因: エッジAIソフトウェア市場(提供形態別) 140
9.2 ソフトウェア 142
9.2.1 エッジAI開発プラットフォーム 143
9.2.1.1 エッジAI製品開発の迅速化に向けた「モデルからデバイスへ」のツールチェーンが重要な役割を担うようになります 143
9.2.2 エッジAIランタイムおよび推論ソフトウェア 144
9.2.2.1 ランタイムの最適化は、単なるパフォーマンス向上手段から、異種混在のエッジ機器群向けの戦略的なソフトウェア層へと進化します 144
9.2.3 エッジAI導入およびライフサイクル管理プラットフォーム 146
9.2.3.1 フリート規模でのモデル運用により、導入、可観測性、および更新管理が明確な購入要件となります 146
9.2.4 エッジAIアプリケーション 147
9.2.4.1 パッケージ化されたエッジアプリケーションにより、支出の重点が実験段階から再現可能な運用成果へと移行します 147
9.3 サービス 148
9.3.1 コンサルティングおよびアドバイザリーサービス 150
9.3.1.1 企業が孤立したエッジAIのパイロット段階を脱却するにつれ、アーキテクチャとユースケースの優先順位付けが決定的な要素となります 150
9.3.2 ソリューション開発および統合サービス 151
9.3.2.1 エッジAIがモデルと運用システム、センサー、エンタープライズアプリケーションを連携させるにつれ、統合への需要が高まっています 151
9.3.3 導入・実装サービス 153
9.3.3.1 本番環境への展開により、体系的なサイト準備、検証、セキュリティ強化、および展開管理への需要が高まっています 153
9.3.4 マネージドサービス 154
9.3.4.1 分散型AI環境により、稼働時間、モデルの健全性、セキュリティ、および継続的な最適化を軸とした定期的なサービス市場が形成されています 154
10 AIワークロード別エッジAIソフトウェア市場 156
10.1 はじめに 157
10.1.1 推進要因:AIワークロード別エッジAIソフトウェア市場 157
10.2 コンピュータビジョン 159
10.2.1 企業がクラウドストリーミングを伴わないリアルタイムの知覚を優先する中、コンピュータビジョンは引き続き中核となるワークロードであり続けるでしょう 159
10.3 音声・オーディオAI 160
10.3.1 プライバシー、即時性、および継続的なリスニングが重要となる場面において、デバイス内音声および音響インテリジェンスの価値が高まります 160
10.4 自然言語処理 162
10.4.1 コマンド認識から業務検索および人間と機械の相互作用へと拡大するローカルNLP 162
10.5 予測・分析AI 163
10.5.1 産業用および運用用エッジシステム全体に組み込まれた時系列予測および異常検知 163
10.6 生成AI 164
10.6.1 ローカル推論スタックにより、エッジがプライベートで応答性の高い生成AIのための新たな導入層へと変貌します 164
10.7 マルチモーダルAI 166
10.7.1 マルチモーダルモデルは、センサーのコンテキストをより豊かなエッジでの意思決定に結びつけるインテリジェンス層となるでしょう 166
11 エッジ環境別エッジAIソフトウェア市場 168
11.1 はじめに 169
11.1.1 推進要因:エッジ環境別エッジAIソフトウェア市場 169
11.2 デバイス・エッジ 171
11.2.1 コンパクトなモデルにより、大規模なローカルでの知覚と意思決定が現実的になり、AIがエンドポイントに直接導入される 171
11.3 オンプレミス・エッジ 172
11.3.1 マルチデバイスAI、プライベート推論、およびサイトレベルの自動化において、ローカルサーバーが好まれる集約層として台頭する見込みです 172
11.4 ネットワークエッジ 173
11.4.1 AIネイティブのネットワークソフトウェアにより、通信事業者のインフラは最適化領域であると同時に分散推論プラットフォームへと変貌します 173
12 エンドユーザー別エッジAIソフトウェア市場 175
12.1 はじめに 176
12.1.1 推進要因:エンドユーザー別エッジAIソフトウェア市場 176
12.2 製造業 178
12.2.1 製造業におけるエッジAIの展開:孤立したマシンビジョンから工場全体のインテリジェンスへ 178
12.2.2 予知保全 180
12.2.3 品質検査 180
12.2.4 プロセスおよび歩留まりの最適化 180
12.2.5 自律型ロボットおよび産業用オートメーション 181
12.2.6 作業員の安全と現場のモニタリング 181
12.2.7 その他の製造分野における活用事例 181
12.3 医療およびライフサイエンス 181
12.3.1 医療分野におけるエッジAIは、臨床対応力、プライバシー、およびデバイスレベルの知能を拡大します 181
12.3.2 遠隔患者モニタリング 183
12.3.3 医療用画像診断 184
12.3.4 スマート医療機器およびウェアラブル 184
12.3.5 リアルタイムの患者および臨床モニタリング 184
12.3.6 手術および臨床処置の支援 184
12.3.7 その他の医療およびライフサイエンスのユースケース 185
12.4 エネルギーおよびユーティリティ 185
12.4.1 ユーティリティはエッジAIを導入し、分散型資産の可視性と自律性を高めています 185
12.4.2 資産監視および予知保全 187
12.4.3 送電網の監視および故障検出 188
12.4.4 スマートグリッドおよび変電所のインテリジェンス 188
12.4.5 分散型エネルギー資源の最適化 188
12.4.6 エネルギー配電の自動化 188
12.4.7 その他のエネルギー・ユーティリティにおける活用事例 189
12.5 通信 189
12.5.1 通信事業者は、ネットワーク内に AI を適用すると同時に、新しい AI サービス向けに分散型インフラストラクチャを開放します 189
12.5.2 リアルタイムのネットワーク監視および異常検知 191
12.5.3 RAN およびネットワークの最適化 191
12.5.4 ネットワークセキュリティと脅威の検知 191
12.5.5 予測型ネットワーク保守 192
12.5.6 トラフィックおよびサービス品質の最適化 192
12.5.7 その他の通信分野におけるユースケース 192
12.6 小売およびEコマース 192
12.6.1 小売エッジAI:孤立した映像分析から統合された店舗インテリジェンスへ 192
12.6.2 店内分析 194
12.6.3 スマートかつ自律的なレジ決済 194
12.6.4 在庫および棚の監視 195
12.6.5 損失防止と盗難検知 195
12.6.6 顧客行動とパーソナライゼーション 195
12.6.7 その他の小売分野における活用事例 195
12.7 自動車 196
12.7.1 自動車のエッジAIは、車両が安全性とローカルな生成型インタラクションを融合させるにつれて、中核となるソフトウェア層となるでしょう 196
12.7.2 自動運転および半自動運転 198
12.7.3 ADAS 198
12.7.4 運転者および乗員モニタリング 198
12.7.5 車載AIアシスタントおよびインフォテインメント 198
12.7.6 車両の状態管理および予知保全 199
12.7.7 その他の自動車分野における活用事例 199
12.8 輸送・物流 199
12.8.1 輸送・物流事業者は、移動資産の調整や施設の自動化のためにエッジAIを活用しています 199
12.8.2 車両群の監視・管理 201
12.8.3 ルートおよび交通の最適化 201
12.8.4 倉庫および物流の自動化 202
12.8.5 貨物および状態の監視 202
12.8.6 自律型輸送システム 202
12.8.7 その他の輸送・物流のユースケース 202
12.9 スマートシティ 203
12.9.1 スマートシティのエッジAIは、都市システム全体で連携した分散型都市インテリジェンスへと進化しています 203
12.9.2 インテリジェント交通管理 205
12.9.3 公共の安全と監視 205
12.9.4 緊急対応とインシデント検知 205
12.9.5 環境モニタリング 205
12.9.6 スマートインフラと自治体運営 205
12.9.7 その他のスマートシティのユースケース 206
12.10 金融 206
12.10.1 金融におけるエッジAI:取引時のリスク、本人確認、および支店インテリジェンスに焦点を当てる 206
12.10.2 リアルタイム不正検知 208
12.10.3 生体認証および本人確認 208
12.10.4 ATMおよびセルフサービスバンキングインテリジェンス 208
12.10.5 支店セキュリティおよび映像分析 209
12.10.6 決済リスクおよび取引認証 209
12.10.7 その他の金融ユースケース 209
12.11 民生用電子機器およびデバイス 209
12.11.1 民生用エッジAIは、孤立したスマート機能から、デバイス上で持続的に機能するインテリジェンスへと進化しています 209
12.11.2 デバイス内AIアシスタント 211
12.11.3 コンピュテーショナルフォトグラフィーおよびビデオ 212
12.11.4 生体認証 212
12.11.5 スマートホームおよびデバイスオートメーション 212
12.11.6 AR/VRおよび空間インテリジェンス 212
12.11.7 その他の民生用電子機器およびデバイスのユースケース 213
12.12 その他のエンドユーザー 213
13 地域別エッジAIソフトウェア市場 215
13.1 はじめに 216
13.2 北米 218
13.2.1 北米:エッジAIソフトウェア市場の推進要因 218
13.2.2 アメリカ 234
13.2.2.1 産業用AIの高度な技術力と国内のコンピューティング投資が、商用エッジAI導入におけるアメリカの主導的地位を支えています 234
13.2.3 カナダ 238
13.2.3.1 カナダのエッジAI研究の高度さとコンピューティングアクセスへの資金提供により、エッジAIは遠隔地やリソース集約型の産業へと拡大しています 238
13.3 ヨーロッパ 243
13.3.1 ヨーロッパ:エッジAIソフトウェア市場の推進要因 243
13.3.2 英国 258
13.3.2.1 エッジコンピューティングの研究、AIハードウェア政策、および高度なサービスが、英国の商用エッジAI基盤を強化しています
258
13.3.3 ドイツ 262
13.3.3.1 インダストリー4.0から産業用AIへの転換により、工場現場での推論およびライフサイクルソフトウェアが促進されます 262
13.3.4 フランス 267
13.3.4.1 フランスの企業AIを運用環境へ導入するための、全国的なAI普及と産業用AI政策 267
13.3.5 イタリア 272
13.3.5.1 イタリアの製造業の基盤とEUが支援するAIインフラが、産業用エッジAIへの現実的な道を開く 272
13.3.6 スペイン 276
13.3.6.1 公的AI投資と広範な5Gの普及により、スペインのエッジAI導入に向けた基盤を強化 276
13.3.7 その他のヨーロッパ諸国 281
13.4 アジア太平洋地域 285
13.4.1 アジア太平洋地域:エッジAIソフトウェア市場の推進要因 285
13.4.2 中国 301
13.4.2.1 産業用5Gとクラウド・ネットワーク・エッジの連携により、中国のスマート製造アーキテクチャにローカル推論を組み込む 301
13.4.3 インド 305
13.4.3.1 インドの5Gの普及規模、AI推進計画、および製造業の活性化が、エッジAIソフトウェアの潜在市場を拡大 305
13.4.4 日本 310
13.4.4.1 日本のエッジAIをマルチモーダル自律システムへと導く、フィジカルAIおよびロボット戦略 310
13.4.5 韓国 314
13.4.5.1 「AIファクトリー」の目標とM.AX産業クラスターが、政策に裏打ちされたエッジ推論およびオーケストレーションへの需要を創出しています 314
13.4.6 ASEAN 319
13.4.6.1 製造業の多角化と各国のAIプログラムが、速度にばらつきはあるものの急速に拡大するASEANのエッジAI市場を牽引しています 319
13.4.7 アジア太平洋地域のその他 323
13.5 中東・アフリカ 328
13.5.1 中東・アフリカ:エッジAIソフトウェア市場の推進要因 328
13.5.2 サウジアラビア 344
13.5.2.1 国家主導のAI推進と民間5Gにより、スマートシティ、エネルギー、産業資産の各分野で高付加価値のエッジAI需要が創出されます 344
13.5.3 アラブ首長国連邦(UAE) 348
13.5.3.1 ソブリン・コンピューティング、先進的な5G、およびAIネイティブな政府の政策により、ハイブリッド型エッジAIの導入が加速します 348
13.5.4 南アフリカ 353
13.5.4.1 鉱業、エネルギー、通信分野のニーズにより、導入状況にばらつきがあるものの、エッジAIの選別的な機会が維持されています 353
13.5.5 中東・アフリカのその他の地域 357
13.6 南米アメリカ 362
13.6.1 南米アメリカ:エッジAIソフトウェア市場の推進要因 362
13.6.2 ブラジル 377
13.6.2.1 5Gの普及、産業のデジタル化、および通信分野のAI政策により、エッジAIはパイロット段階の導入を超えて推進される見込み 377
13.6.3 メキシコ 38113.6.3.1 ニアショアリングとスマートネットワーク専用周波数帯により、接続インフラへの投資と工場現場のAIを連携させる 38113.6.4 その他の南米アメリカ諸国 38614 競争環境 39114.1 概要 39114.2 主要企業の戦略(2025年~2026年) 39114.3 売上高分析(2021年~2025年) 39314.4 市場シェア分析(2025年) 39414.4.1 2025年の市場ランキング分析 39514.5 製品比較分析 39714.5.1 エッジAI開発プラットフォームの製品比較分析 39714.5.2 エンタープライズ向けエッジAIソリューションの製品比較分析 39914.6 企業評価マトリックス:エッジAI開発プラットフォームベンダー 40014.6.1 スター企業 40014.6.2 新興リーダー 40114.6.3 普及型プレーヤー 40114.6.4 参入企業 40114.6.5 企業の事業展開状況:エッジAI開発プラットフォームベンダー、2025年 40314.6.5.1 企業の事業展開状況(エッジAI開発プラットフォームベンダー) 40314.6.5.2 地域別の事業展開状況(エッジAI開発プラットフォームベンダー) 40414.6.5.3 提供範囲(エッジAI開発プラットフォームベンダー) 40514.6.5.4 AIワークロードの範囲(エッジAI開発プラットフォームベンダー) 40614.6.5.5 エッジ環境の範囲(エッジAI開発プラットフォームベンダー) 40714.6.5.6 エンドユーザーの範囲(エッジAI開発プラットフォームベンダー) 40814.7 企業評価マトリックス:エンタープライズ・エッジAIソリューションベンダー 40814.7.1 スター企業 40914.7.2 新興リーダー企業 40914.7.3 広範な事業展開を行う企業 40914.7.4 参入企業 40914.7.5 企業の事業展開状況:エンタープライズ・エッジAIソリューションベンダー、2025年 41114.7.5.1 企業の事業展開状況(エンタープライズ・エッジAIソリューションベンダー) 41114.7.5. 2 地域別展開状況(エンタープライズ・エッジAIソリューションベンダー) 41214.7.5.3 製品・サービス別展開状況(エンタープライズ・エッジAIソリューションベンダー) 41314.7.5.4 AIワークロード別展開状況(エンタープライズ・エッジAIソリューションベンダー) 41414.7.5.5 エッジ環境の展開状況(エンタープライズ・エッジAIソリューションベンダー) 41514.7.5.6 エンドユーザーの展開状況(エンタープライズ・エッジAIソリューションベンダー) 41614.8 企業評価マトリックス:エッジAIサービスプロバイダー 41614.8.1 スター企業 41714.8.2 新興リーダー企業 41714.8.3 広範な展開を行う企業 41714.8.4 参入企業 41714.8.5 企業の事業展開:エッジAIソフトウェアサービスプロバイダー、2025年 41914.8.5.1 企業の事業展開(エッジAIサービスプロバイダー) 41914.8.5.2 地域別展開状況(エッジAIサービスプロバイダー) 41914.8.5.3 サービス提供範囲(エッジAIサービスプロバイダー) 42014.8.5.4 AIワークロードの展開状況(エッジAIサービスプロバイダー) 42014.8.5.5 エッジ環境の展開状況 (エッジAIサービスプロバイダー) 42114.8.5.6 エンドユーザーの展開状況(エッジAIサービスプロバイダー) 42214.9 企業評価および財務指標 42214.10 競争環境 42314.10.1 製品の発売および機能強化 42414.10.2 取引 43515 企業概要 44815.1 はじめに 44815.2 エンタープライズ・エッジAIソリューションベンダー 44915.2.1 AWS 44915.2.1.1 事業概要 44915.2.1.2 提供製品・ソリューション・サービス 45015.2.1.3 最近の動向 45115.2.1.3.1 製品の発売および機能強化 45115.2.1.3.2 契約動向 45215.2.1.4 MnMの見解 45415.2.1.4.1 主な強み 45415.2.1.4.2 戦略的選択 45415.2.1.4.3 弱点および競合上の脅威 45415.2.2 マイクロソフト 45515.2.2.1 事業概要 45515.2.2.2 提供している製品・ソリューション・サービス 45615.2.2.3 最近の動向 45715.2.2.3.1 製品の発売および機能強化 45715.2.2.3.2 取引 45915.2.2.4 MnMの見解 46015.2.2.4.1 主な強み 46015.2.2.4.2 戦略的選択 46015.2.2.4.3 弱点および競合上の脅威 460
15.2.3 GOOGLE 461
15.2.3.1 事業概要 461
15.2.3.2 提供している製品・ソリューション・サービス 462
15.2.3.3 最近の動向 463
15.2.3.3.1 製品の発売および機能強化 463
15.2.3.3.2 取引 465
15.2.3.4 MnMの見解 466
15.2.3.4.1 主な強み 466
15.2.3.4.2 戦略的選択 466
15.2.3.4.3 弱点および競合上の脅威 466
15.2.4 IBM 467
15.2.4.1 事業概要 467
15.2.4.2 提供している製品・ソリューション・サービス 468
15.2.4.3 最近の動向 469
15.2.4.3.1 製品の発売および機能強化 469
15.2.4.3.2 取引実績 471
15.2.4.4 MnMの見解 472
15.2.4.4.1 主な強み 472
15.2.4.4.2 戦略的選択 472
15.2.4.4.3 弱みと競合上の脅威 472
15.2.5 DELL 技術会社 473
15.2.5.1 事業概要 473
15.2.5.2 提供製品・ソリューション・サービス 474
15.2.5.3 最近の動向 475
15.2.5.3.1 製品の発売および機能強化 475
15.2.5.3.2 取引実績 477
15.2.5.4 MnMの見解 478
15.2.5.4.1 主な強み 478
15.2.5.4.2 戦略的選択 478
15.2.5.4.3 弱点および競合上の脅威 479
15.2.6 SIEMENS 480
15.2.6.1 事業概要 480
15.2.6.2 提供している製品・ソリューション・サービス 482
15.2.6.3 最近の動向 483
15.2.6.3.1 製品の発売および機能強化 483
15.2.6.3.2 取引 484
15.2.6.4 MnMの見解 486
15.2.6.4.1 主な強み 486
15.2.6.4.2 戦略的選択 486
15.2.6.4.3 弱点および競合上の脅威 486
15.2.7 シュナイダーエレクトリック 487
15.2.7.1 事業概要 487
15.2.7.2 提供している製品・ソリューション・サービス 489
15.2.7.3 最近の動向 490
15.2.7.3.1 製品の発売および機能強化 490
15.2.7.3.2 取引実績 492
15.2.7.4 MnMの見解 493
15.2.7.4.1 主な強み 493
15.2.7.4.2 戦略的選択 493
15.2.7.4.3 弱点および競合上の脅威 494
15.2.8 NUTANIX 495
15.2.8.1 事業概要 495
15.2.8.2 提供製品・ソリューション・サービス 496
15.2.8.3 最近の動向 498
15.2.8.3.1 製品の発売および機能強化 498
15.2.8.3.2 契約実績 500
15.2.8.4 MnMの見解 501
15.2.8.4.1 主な強み 501
15.2.8.4.2 戦略的選択 502
15.2.8.4.3 弱点および競合上の脅威 502
15.2.9 RED HAT 503
15.2.10 SAS 504
15.2.11 INTEL 505
15.2.12 VISO.AI 506
15.2.13 CLEARBLADE 507
15.2.14 LITMUS 508
15.2.15 HONEYWELL 509
15.3 エッジAI開発プラットフォームベンダー 510
15.3.1 AXELERA AI 510
15.3.1.1 事業概要 510
15.3.1.2 提供製品・ソリューション・サービス 511
15.3.1.3 最近の動向 512
15.3.1.3.1 製品の発売および機能強化 512
15.3.1.3.2 取引 513
15.3.1.4 MnMの見解 515
15.3.1.4.1 主な強み 515
15.3.1.4.2 戦略的選択 515
15.3.1.4.3 弱点および競合上の脅威 515
15.3.2 EDGE IMPULSE 516
15.3.3 LATENT AI 517
15.3.4 IMAGIMOB 518
15.3.5 SENSIML 519
15.3.6 NOTA AI 520
15.3.7 AIZIP 521
15.3.8 MICROAI 522
15.3.9 PLUMERAI 523
15.3.10 MATHWORKS 524
15.3.11 ROBOFLOW 525
15.3.12 PICOVOICE 526
15.3.13 WALLAROO.AI 527
15.3.14 ZEDEDA 528
15.3.15 BARBARA 529
15.3.16 EKKONO 530
15.4 エッジAIサービスプロバイダー 531
15.4.1 アクセンチュア 531
15.4.1.1 事業概要 531
15.4.1.2 提供製品・ソリューション・サービス 532
15.4.1.3
最近の動向 533
15.4.1.3.1 製品の発売および機能強化 533
15.4.1.3.2 取引実績 535
15.4.1.4 MnMの見解 536
15.4.1.4.1 主な強み 536
15.4.1.4.2 戦略的選択 536
15.4.1.4.3 弱点および競合上の脅威 537
15.4.2 CAPGEMINI 53815.4.3 HCLTECH 539
15.4.4 NTT DATA 540
15.4.5 TATA ELXSI 541
15.4.6 TATA CONSULTANCY SERVICES (TCS) 542
15.4.7 INFOSYS 543
15.4.8 WIPRO 544
15.4.9 EINFOCHIPS 54515.4.10 ボッシュ・グローバル・ソフトウェア・技術 546
16 調査方法論 54716.1 調査データ 547
16.1.1 二次データ 548
16.1.2 一次データ 548
16.1.2.1 一次調査プロファイルの内訳 549
16.1.2.2 主要な産業インサイト 550
16.2 市場区分とデータの三角測量 551
16.3 市場規模の推計 55216.3.1 トップダウン・アプローチ 55216.3.2 ボトムアップ・アプローチ 553
16.4 市場予測 557
16.5 調査の前提条件 559
16.6 本調査の限界 560
17 隣接市場および関連市場 561
17.1 はじめに 56117.2 人工知能(AI)市場 – 2033年までの世界予測 56117.2.1 市場の定義 56117.2.2 市場の概要 562
17.2.2.1 人工知能市場(提供形態別) 56217.2.2.2 人工知能市場(技術別) 56317.2.2.3 人工知能市場(ビジネス機能別) 56317.3 エッジコンピューティング市場 – 2031年までの世界予測 56317.3.1 市場の定義 56317.3.2 市場の概要 56417.3.2.1 エッジコンピューティング市場(提供形態別) 56417.3.2.2 エッジコンピューティング市場(用途別) 56417.3.2.3 エッジコンピューティング市場(産業別) 56518 付録 56618.1 ディスカッションガイド 56618.2 ナレッジストア:MarketsandMarketsのサブスクリプションポータル 57318.3 カスタマイズオプション 57518.4 関連レポート 57518.5 著者情報 576
表1 エッジAIソフトウェア市場:詳細なセグメンテーション 51
表2 2021年~2025年の米ドル為替レート 54
表3 ティア1/2/3の主要企業による戦略的動き 77
表4 エッジAIソフトウェア市場に対するポーターの5つの力分析の影響 78
表5 主要国別のGDP変化率(2026年~2030年) 82
表6 エッジAIソフトウェア市場:エコシステムにおける企業の役割 88
表7 2026年の提供サービス別参考価格分析 93
表8 2026年のエッジAI環境別参考価格分析 94
表9 エッジAIソフトウェア市場:会議およびイベント一覧(2026年~2027年) 95
表10 関税・通商政策の最新動向(2026年6月~2026年9月) 101
表11 国別:アメリカにおける現在の広範な関税率 102
表12 特許出願件数、2016年~2026年 114
表13 エッジAIソフトウェア市場における主要特許一覧、2026年 116
表14 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 121
表15 ヨーロッパ:規制機関、政府機関、およびその他の組織の一覧 122
表16 アジア太平洋地域:規制機関、政府機関、およびその他の組織の一覧 123
表17 中東・アフリカ:規制機関、政府機関、およびその他の組織の一覧 123
表18 南米アメリカ:規制機関、政府機関、およびその他の組織の一覧 124
表19 エッジAIソフトウェアに関するグローバル産業標準 130
表20 上位3つの産業における購買プロセスに対するステークホルダーの影響 134
表21 上位3つのエンドユーザーにおける主要な購入基準 135
表22 エンドユーザー産業別エッジAIソフトウェア市場における未充足ニーズ 137
表23 提供形態別エッジAIソフトウェア市場、2021年~2025年(百万米ドル) 141
表24 エッジAIソフトウェア市場:提供形態別、2026年~2032年(百万米ドル) 141
表25 エッジAIソフトウェア市場:ソフトウェアの種類、2021年~2025年(百万米ドル) 142
表26 エッジAIソフトウェア市場:ソフトウェアの種類、2026年~2032年(百万米ドル) 142
表27 ソフトウェア:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 143
表28 ソフトウェア:エッジAIソフトウェア市場、地域別、2026年~2032年(百万米ドル) 143
表29 エッジAI開発プラットフォーム:地域別エッジAIソフトウェア市場、2021年~2025年(百万米ドル) 144
表30 エッジAI開発プラットフォーム:地域別エッジAIソフトウェア市場、2026年~2032年(百万米ドル) 144
表31 エッジAIランタイムおよび推論ソフトウェア:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 145
表32 エッジAIランタイムおよび推論ソフトウェア:エッジAIソフトウェア市場、 地域別、2026–2032年(百万米ドル) 145
表33 エッジAI導入・ライフサイクル管理プラットフォーム:エッジAIソフトウェア市場、地域別、2021–2025年(百万米ドル) 146
表34 エッジAI導入・ライフサイクル管理プラットフォーム:エッジAIソフトウェア市場、地域別、2026年~2032年 (百万米ドル) 147
表 35 エッジ AI アプリケーション:地域別エッジ AI ソフトウェア市場、2021年~2025年(百万米ドル) 148
表36 エッジAIの用途:地域別エッジAIソフトウェア市場、2026年~2032年(百万米ドル) 148
表37 エッジAIソフトウェア市場:サービス別、2021年~2025年(百万米ドル) 149
表38 エッジAIソフトウェア市場:サービス別、2026年~2032年(百万米ドル) 149
表39 サービス:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 149
表40 サービス:エッジAIソフトウェア市場、地域別、2026年~2032年(百万米ドル) 150
表41 コンサルティング・アドバイザリーサービス:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 151
表42 コンサルティングおよびアドバイザリーサービス:エッジAIソフトウェア市場、地域別、2026年~2032年(百万米ドル) 151
表43 ソリューション開発・統合サービス:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 152
表44 ソリューション開発・統合サービス:エッジAIソフトウェア市場、地域別、2026年~2032年(百万米ドル) 152
表45 導入・実装サービス: エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 153
表46 導入・実装サービス:エッジAIソフトウェア市場、地域別、2026年~2032年 (百万米ドル) 154
表47 マネージドサービス:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 155
表48 マネージドサービス:エッジAIソフトウェア市場、地域別、2026年~2032年 (百万米ドル) 155
表49 エッジAIソフトウェア市場:AIワークロード別、2021年~2025年(百万米ドル) 158
表50 エッジAIソフトウェア市場:AIワークロード別、2026年~2032年(百万米ドル) 159
表51 コンピュータビジョン:エッジAIソフトウェア市場(地域別、2021年~2025年)(百万米ドル) 160
表52 コンピュータビジョン:エッジAIソフトウェア市場(地域別、2026年~2032年)(百万米ドル) 160
表53 音声・オーディオAI:エッジAIソフトウェア市場(地域別、2021年~2025年)(百万米ドル) 161
表54 音声・オーディオAI: エッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 161
表55 自然言語処理:エッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 162
表56 自然言語処理:エッジAIソフトウェア市場、地域別、2026年~2032年(百万米ドル) 163
表57 予測・分析AI:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 164
表58 予測・分析AI:地域別エッジAIソフトウェア市場、2026年~2032年(百万米ドル) 164
表59 生成AI:エッジAIソフトウェア市場、地域別、2021年~2025年(百万米ドル) 165
表60 生成AI:エッジAIソフトウェア市場、地域別、2026年~2032年(百万米ドル) 165
表61 マルチモーダルAI:エッジAIソフトウェア市場(地域別、2021年~2025年)(百万米ドル) 166
表62 マルチモーダルAI:エッジAIソフトウェア市場(地域別、2026年~2032年)(百万米ドル) 167
表63 エッジAIソフトウェア市場:エッジ環境別、2021年~2025年(百万米ドル) 170
表64 エッジAIソフトウェア市場:エッジ環境別、2026年~2032年(百万米ドル) 170
表65 デバイスエッジ環境:地域別エッジAIソフトウェア市場、2021年~2025年(百万米ドル) 171
表66 デバイス・エッジ環境:地域別エッジAIソフトウェア市場、2026年~2032年(百万米ドル) 172
表67 オンプレミス・エッジ環境:地域別エッジAIソフトウェア市場、2021年~2025年 (百万米ドル) 173
表68 オンプレミス・エッジ環境:地域別エッジAIソフトウェア市場、2026年~2032年(百万米ドル) 173
表69 ネットワーク・エッジ環境:地域別エッジAIソフトウェア市場、 2021年~2025年(百万米ドル) 174
表70 ネットワークエッジ環境:地域別エッジAIソフトウェア市場、2026年~2032年(百万米ドル) 174
表71 エッジAIソフトウェア市場:エンドユーザー別、2021–2025年(百万米ドル) 177
表72 エッジAIソフトウェア市場:エンドユーザー別、2026–2032年(百万米ドル) 178
表73 製造業におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 179
表74 製造業におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年(百万米ドル) 179
表75 製造業におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 179
表76 製造業におけるエッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 180
表77 医療・ライフサイエンス分野におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 182
表78 医療・ライフサイエンス分野におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年 (百万米ドル) 182
表79 医療・ライフサイエンス分野におけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 183
表80 医療・ライフサイエンス分野におけるエッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 183
表81 エネルギー・ユーティリティ分野におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 186
表82 エネルギー・ユーティリティ分野におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年 (百万米ドル) 186
表83 エネルギー・ユーティリティ分野におけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 187
表84 エネルギー・ユーティリティ分野におけるエッジAIソフトウェア市場(地域別、2026年~2032年)(百万米ドル) 187
表85 通信分野におけるエッジAIソフトウェア市場(ユースケース別、2021年~2025年)(百万米ドル) 190
表86 通信分野におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年(百万米ドル) 190
表87 通信分野におけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 190
表88 通信分野におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年(百万米ドル) 191
表89 小売・EコマースにおけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 193
表90 小売・EコマースにおけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年(百万米ドル) 193
表91 小売・EコマースにおけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 194
表92 小売・EコマースにおけるエッジAIソフトウェア市場:地域別、2026年~2032年 (百万米ドル) 194
表93 自動車分野におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 196
表94 自動車分野におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年 (百万米ドル) 197
表95 自動車分野におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 197
表96 自動車分野におけるエッジAIソフトウェア市場:地域別、2026年~2032年 (百万米ドル) 197
表97 輸送・物流分野におけるエッジAIソフトウェア市場(ユースケース別、2021年~2025年)(百万米ドル) 200
表98 輸送・物流分野におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年(百万米ドル) 200
表99 輸送・物流分野におけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 201
表 100 輸送・物流分野におけるエッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 201
表 101 スマートシティ分野におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 203
表102 スマートシティにおけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年(百万米ドル) 204
表103 スマートシティにおけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 204
表104 スマートシティにおけるエッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 204
表105 金融におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 207
表106 金融におけるエッジAIソフトウェア市場:ユースケース別、2026年~2032年(百万米ドル) 207
表107 金融分野におけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 207
表108 金融分野におけるエッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 208
表109 民生用電子機器・デバイス分野におけるエッジAIソフトウェア市場:ユースケース別、2021年~2025年(百万米ドル) 210
表110 2026年~2032年の民生用電子機器・デバイス分野におけるエッジAIソフトウェア市場(ユースケース別)(百万米ドル) 210
表 111 電子・デバイス分野におけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 211
表 112 民生用電子機器・デバイスにおけるエッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 211
表 113 その他のエンドユーザーにおけるエッジAIソフトウェア市場:地域別、2021年~2025年(百万米ドル) 213
表114 その他のエンドユーザーにおけるエッジAIソフトウェア市場:地域別、2026年~2032年(百万米ドル) 214
表115 地域別エッジAIソフトウェア市場、2021年~2025年(百万米ドル) 217
表116 地域別エッジAIソフトウェア市場、2026年~2032年(百万米ドル) 217
表117 北米:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 219
表118 北米:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 219
表119 北米:エッジAIソフトウェア市場(ソフトウェア種類別、2021年~2025年) (百万米ドル) 220
表 120 北米:エッジAIソフトウェア市場、ソフトウェアの種類、2026年~2032年(百万米ドル) 220
表121 北米:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 220
表122 北米:エッジAIソフトウェア市場(サービス別、2026年~2032年)(百万米ドル) 221
表123 北米:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 221
表124 南米アメリカ:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年(百万米ドル) 221
表125 南米アメリカ:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年 (百万米ドル) 222
表126 北米:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 222
表127 北米:エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 222
表128 北米:エッジAIソフトウェア市場(エンドユーザー別)、2026年~2032年(百万米ドル) 223
表129 北米:エッジAIソフトウェア市場、製造分野のユースケース別、2021年~2025年(百万米ドル) 223
表130 北米:エッジAIソフトウェア市場、製造分野のユースケース別、2026年~2032年(百万米ドル) 224
表131 北米:エッジAIソフトウェア市場、医療・ライフサイエンス分野のユースケース別、2021年~2025年(百万米ドル) 224
表132 北米: エッジAIソフトウェア市場、医療・ライフサイエンスのユースケース別、2026年~2032年(百万米ドル) 225
表133 南米アメリカ:エッジAIソフトウェア市場、エネルギー・ユーティリティ分野のユースケース別、2021年~2025年(百万米ドル) 225
表134 北米:エッジAIソフトウェア市場、エネルギー・ユーティリティ分野のユースケース別、2026年~2032年(百万米ドル) 226
表135 北米:エッジAIソフトウェア市場、通信分野のユースケース別、2021年~2025年(百万米ドル) 226
表136 北米:エッジAIソフトウェア市場、通信分野のユースケース別、2026年~2032年 (百万米ドル) 227
表137 北米:エッジAIソフトウェア市場、小売・Eコマースのユースケース別、2021年~2025年(百万米ドル) 227
表138 南米アメリカ:エッジAIソフトウェア市場、小売・Eコマースのユースケース別、2026年~2032年(百万米ドル) 228
表139 南米アメリカ:エッジAIソフトウェア市場、自動車分野のユースケース別、2021年~2025年(百万米ドル) 228
表140 北米:エッジAIソフトウェア市場、自動車分野のユースケース別、2026年~2032年(百万米ドル) 229
表141 北米:エッジAIソフトウェア市場、輸送・物流分野のユースケース別、2021年~2025年 (百万米ドル) 229
表 142 北米:エッジAIソフトウェア市場、輸送・物流のユースケース別、2026年~2032年(百万米ドル) 230
表143 南米アメリカ:エッジAIソフトウェア市場、スマートシティのユースケース別、2021年~2025年(百万米ドル) 230
表144 南米アメリカ:エッジAIソフトウェア市場、スマートシティのユースケース別、2026年~2032年 (百万米ドル) 231
表145 北米:エッジAIソフトウェア市場、金融ユースケース別、2021年~2025年 (百万米ドル) 231
表 146 北米:エッジAIソフトウェア市場、金融ユースケース別、2026年~2032年(百万米ドル) 232
表147 北米:エッジAIソフトウェア市場(民生用電子機器・デバイス別ユースケース、2021年~2025年)(百万米ドル) 232
表148 北米:エッジAIソフトウェア市場、民生用電子機器・デバイスのユースケース別、2026年~2032年(百万米ドル) 233
表149 北米:エッジAIソフトウェア市場(国別、2021年~2025年)(百万米ドル) 233
表150 北米:エッジAIソフトウェア市場、国別、2026年~2032年(百万ドル) 233
表151 アメリカ:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万ドル) 234
表 152 アメリカ:エッジAIソフトウェア市場(提供形態別、2026年~2032年)(百万ドル) 234
表 153 アメリカ:エッジAIソフトウェア市場(ソフトウェアの種類、2021年~2025年)(百万ドル) 235
表154 アメリカ:エッジAIソフトウェア市場、ソフトウェアの種類、2026年~2032年(百万ドル) 235
表155 アメリカ:エッジAIソフトウェア市場、サービス別、2021年~2025年(百万ドル) 235
表156 アメリカ:エッジAIソフトウェア市場、サービス別、2026年~2032年(百万ドル) 236
表157 アメリカ:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年 (ドル) 236
表 158 アメリカ:エッジ AI ソフトウェア市場、AI ワークロード別、2026–2032 年(ドル) 236
表 159 アメリカ:エッジ AI ソフトウェア市場、エッジ環境別、2021–2025 年 (百万ドル) 237
表160 アメリカ:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万ドル) 237
表161 アメリカ:エッジAIソフトウェア市場(エンドユーザー別、2021年~2025年)(ドル) 237
表162 アメリカ:エッジAIソフトウェア市場(エンドユーザー別、2026年~2032年)(ドル) 238
表163 カナダ:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 239
表164 カナダ:エッジAIソフトウェア市場、提供形態別、2026年~2032年 (百万米ドル) 239
表 165 カナダ:エッジAIソフトウェア市場、種類別、2021年~2025年 (百万米ドル) 239
表166 カナダ:エッジAIソフトウェア市場、ソフトウェア種類、2026年~2032年(百万米ドル) 239
表167 カナダ:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 240
表168 カナダ:エッジAIソフトウェア市場(サービス別、2026年~2032年)(百万米ドル) 240
表169 カナダ:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 240
表170 カナダ:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年(百万米ドル) 241
表171 カナダ:エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 241
表172 カナダ:エッジAIソフトウェア市場(エッジ環境別)、2026年~2032年(百万米ドル) 241
表173 カナダ:エッジAIソフトウェア市場、エンドユーザー別、2021年~2025年(百万米ドル) 242
表174 カナダ:エッジAIソフトウェア市場、エンドユーザー別、2026年~2032年(百万米ドル) 242
表175 ヨーロッパ:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 243
表176 ヨーロッパ: エッジAIソフトウェア市場:提供形態別、2026年~2032年(百万米ドル) 244
表177 ヨーロッパ:エッジAIソフトウェア市場:ソフトウェアの種類別、2021年~2025年(百万米ドル) 244
表178 ヨーロッパ: エッジAIソフトウェア市場、ソフトウェアの種類別、2026年~2032年(百万米ドル) 244
表179 ヨーロッパ:エッジAIソフトウェア市場、サービス別、2021年~2025年(百万米ドル) 244
表180 ヨーロッパ:エッジAIソフトウェア市場、サービス別、2026年~2032年(百万米ドル) 245
表181 ヨーロッパ:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 245
表 182 ヨーロッパ:エッジAIソフトウェア市場(AIワークロード別)、2026年~2032年(百万米ドル) 245
表 183 ヨーロッパ:エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 246
表184 ヨーロッパ:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 246
表185 ヨーロッパ:エッジAIソフトウェア市場、エンドユーザー別、2021年~2025年(百万米ドル) 246
表186 ヨーロッパ:エッジAIソフトウェア市場、エンドユーザー別、2026年~2032年(百万米ドル) 247
表187 ヨーロッパ:エッジAIソフトウェア市場、製造分野のユースケース別、2021年~2025年 (百万米ドル) 247
表188 ヨーロッパ:エッジAIソフトウェア市場、製造分野のユースケース別、2026年~2032年(百万米ドル) 248
表189 ヨーロッパ:エッジAIソフトウェア市場、医療・ライフサイエンスのユースケース別、2021年~2025年(百万米ドル) 248
表190 ヨーロッパ:エッジAIソフトウェア市場、医療・ライフサイエンスのユースケース別、 2026–2032年(百万米ドル) 249
表191 ヨーロッパ:エッジAIソフトウェア市場、エネルギー・ユーティリティ分野のユースケース別、2021–2025年 (百万米ドル) 249
表192 ヨーロッパ:エッジAIソフトウェア市場、エネルギー・ユーティリティ分野のユースケース別、2026–2032年(百万米ドル) 250
表 193 ヨーロッパ:エッジAIソフトウェア市場、通信分野のユースケース別、2021年~2025年(百万米ドル) 250
表 194 ヨーロッパ:エッジAIソフトウェア市場、通信分野のユースケース別、2026年~2032年(百万米ドル) 251
表 195 ヨーロッパ:エッジAIソフトウェア市場、小売・Eコマース分野のユースケース別、2021年~2025年 (百万米ドル) 251
表196 ヨーロッパ:エッジAIソフトウェア市場、小売・Eコマースのユースケース別、2026年~2032年(百万米ドル) 252
表197 ヨーロッパ: エッジAIソフトウェア市場(自動車分野のユースケース別)、2021年~2025年(百万米ドル) 252
表198 ヨーロッパ:エッジAIソフトウェア市場(自動車分野のユースケース別)、2026年~2032年(百万米ドル) 253
表199 ヨーロッパ:エッジAIソフトウェア市場、輸送・物流のユースケース別、2021年~2025年(百万米ドル) 253
表 200 ヨーロッパ:エッジAIソフトウェア市場、輸送・物流のユースケース別、2026年~2032年(百万米ドル) 254
表 201 ヨーロッパ:エッジAIソフトウェア市場、スマートシティのユースケース別、2021年~2025年 (百万米ドル) 254
表 202 ヨーロッパ:エッジAIソフトウェア市場、スマートシティのユースケース別、2026年~2032年(百万米ドル) 255
表 203 ヨーロッパ:エッジAIソフトウェア市場、金融のユースケース別、2021年~2025年(百万米ドル) 255
表 204 ヨーロッパ:エッジAIソフトウェア市場、金融ユースケース別、2026年~2032年(百万米ドル) 256
表 205 ヨーロッパ:エッジAIソフトウェア市場、民生用電子機器・デバイス別ユースケース、2021年~2025年(百万米ドル) 256
表 206 ヨーロッパ: エッジAIソフトウェア市場、民生用電子機器・デバイスのユースケース別、2026年~2032年(百万米ドル) 257
表207 ヨーロッパ:エッジAIソフトウェア市場、国別、2021年~2025年(百万米ドル) 257
表 208 ヨーロッパ:エッジAIソフトウェア市場、国別、2026年~2032年(百万米ドル) 257
表 209 英国:エッジAIソフトウェア市場、提供形態別、2021年~2025年 (百万米ドル) 258
表 210 英国:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 258
表 211 英国:エッジAIソフトウェア市場(提供形態別)、2021年~2025年(百万米ドル) 259
表 212 英国:エッジAIソフトウェア市場(ソフトウェア種類)、2026年~2032年(百万米ドル) 259
表 213 英国:エッジAIソフトウェア市場、サービス別、2021年~2025年(百万米ドル) 259
表 214 英国:エッジAIソフトウェア市場、サービス別、2026年~2032年(百万米ドル) 260
表215 英国:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 260
表 216 英国:エッジAIソフトウェア市場(AIワークロード別)、2026年~2032年(百万米ドル) 260
表 217 英国:エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 261
表218 英国:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 261
表219 英国:エッジAIソフトウェア市場、エンドユーザー別、2021年~2025年(百万米ドル) 261
表220 英国:エッジAIソフトウェア市場、エンドユーザー別、2026年~2032年(百万米ドル) 262
表221 ドイツ:エッジAIソフトウェア市場、提供形態別、2021年~2025年 (百万米ドル) 263
表 222 ドイツ:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 263
表 223 ドイツ:エッジAIソフトウェア市場、ソフトウェア種類別、2021年~2025年(百万米ドル) 263
表224 ドイツ:エッジAIソフトウェア市場、ソフトウェア種類別、2026年~2032年(百万米ドル) 264
表 225 ドイツ:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 264
表 226 ドイツ:エッジAIソフトウェア市場(サービス別、2026年~2032年)(百万米ドル) 264
表227 ドイツ:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 265
表228 ドイツ:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年 (百万米ドル) 265
表 229 ドイツ:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年(百万米ドル) 265
表 230 ドイツ:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 266
表 231 ドイツ:エッジAIソフトウェア市場、エンドユーザー別、2021年~2025年(百万米ドル) 266
表 232 ドイツ:エッジAIソフトウェア市場(エンドユーザー別、2026年~2032年)(百万米ドル) 267
表 233 フランス:エッジAIソフトウェア市場(提供形態別、2021年~2025年)(百万米ドル) 268
表234 フランス:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 268
表235 フランス:エッジAIソフトウェア市場、ソフトウェアの種類、2021年~2025年(百万米ドル) 268
表236 フランス:エッジAIソフトウェア市場、ソフトウェアの種類、2026年~2032年(百万米ドル) 268
表 237 フランス:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 269
表 238 フランス:エッジAIソフトウェア市場、サービス別、2026年~2032年(百万米ドル) 269
表239 フランス:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 269
表 240 フランス:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年(百万米ドル) 270
表 241 フランス:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年 (百万米ドル) 270
表 242 フランス:エッジ AI ソフトウェア市場、エッジ環境別、2026–2032年(百万米ドル) 270
表 243 フランス:エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 271
表 244 フランス:エッジAIソフトウェア市場(エンドユーザー別)、2026年~2032年(百万米ドル) 271
表 245 イタリア:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 272
表 246 イタリア:エッジAIソフトウェア市場、提供形態別、2026年~2032年 (百万米ドル) 272
表 247 イタリア:エッジAIソフトウェア市場、種類別、2021年~2025年(百万米ドル) 273
表 248 イタリア:エッジAIソフトウェア市場、ソフトウェアの種類、2026年~2032年(百万米ドル) 273
表 249 イタリア:エッジAIソフトウェア市場、サービス別、2021年~2025年(百万米ドル) 273
表250 イタリア:エッジAIソフトウェア市場、サービス別、2026年~2032年(百万米ドル) 274
表251 イタリア:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 274
表 252 イタリア:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年(百万米ドル) 274
表 253 イタリア:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年(百万米ドル) 275
表 254 イタリア:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 275
表 255 イタリア:エッジAIソフトウェア市場、エンドユーザー別、2021年~2025年(百万米ドル) 275
表 256 イタリア:エッジAIソフトウェア市場、エンドユーザー別、2026年~2032年(百万米ドル) 276
表 257 スペイン:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 277
表258 スペイン:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 277
表259 スペイン: エッジAIソフトウェア市場、ソフトウェア種類別、2021年~2025年(百万米ドル) 277
表260 スペイン:エッジAIソフトウェア市場、ソフトウェア種類別、2026年~2032年(百万米ドル) 277
表261 スペイン:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 278
表262 スペイン:エッジAIソフトウェア市場(サービス別、2026年~2032年)(百万米ドル) 278
表 263 スペイン:エッジAIソフトウェア市場(AIワークロード別)、2021年~2025年(百万米ドル) 278
表 264 スペイン:エッジAIソフトウェア市場(AIワークロード別)、2026年~2032年(百万米ドル) 279
表265 スペイン:エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 279
表266 スペイン:エッジAIソフトウェア市場(エッジ環境別)、2026年~2032年(百万米ドル) 279
表267 スペイン:エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 280
表268 スペイン:エッジAIソフトウェア市場(エンドユーザー別)、2026年~2032年(百万米ドル) 280
表269 ヨーロッパその他地域:エッジAIソフトウェア市場(提供形態別)、2021年~2025年(百万米ドル) 281
表270 ヨーロッパその他地域:エッジAIソフトウェア市場(提供形態別)、2026年~2032年 (百万米ドル) 281
表 271 ヨーロッパその他地域:エッジAIソフトウェア市場、種類別、2021–2025年(百万米ドル) 281
表 272 ヨーロッパその他の地域:エッジAIソフトウェア市場、ソフトウェアの種類、2026年~2032年(百万米ドル) 282
表273 ヨーロッパその他の地域:エッジAIソフトウェア市場、サービス別、2021年~2025年(百万米ドル) 282
表 274 ヨーロッパその他地域:エッジAIソフトウェア市場(サービス別、2026年~2032年)(百万米ドル) 282
表 275 ヨーロッパその他地域:エッジAIソフトウェア市場(AIワークロード別、2021年~2025年)(百万米ドル) 283
表276 ヨーロッパその他地域:エッジAIソフトウェア市場(AIワークロード別、2026年~2032年)(百万米ドル) 283
表277 ヨーロッパその他地域:エッジAIソフトウェア市場(エッジ環境別、2021年~2025年) (百万米ドル) 283
表278 ヨーロッパその他地域:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 284
表279 ヨーロッパその他地域:エッジAIソフトウェア市場、エンドユーザー別、 2021年~2025年(百万米ドル) 284
表280 ヨーロッパその他地域:エッジAIソフトウェア市場、エンドユーザー別、2026年~2032年(百万米ドル) 285
表281 アジア太平洋地域:エッジAIソフトウェア市場(提供形態別)、2021年~2025年(百万米ドル) 287
表282 アジア太平洋地域:エッジAIソフトウェア市場(提供形態別)、2026年~2032年 (百万米ドル) 287
表283 アジア太平洋地域:エッジAIソフトウェア市場、種類別、2021年~2025年(百万米ドル) 287
表284 アジア太平洋地域:エッジAIソフトウェア市場(ソフトウェアの種類別、2026年~2032年)(百万米ドル) 287
表285 アジア太平洋地域:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 288
表286 アジア太平洋地域:エッジAIソフトウェア市場、サービス別、2026年~2032年(百万米ドル) 288
表287 アジア太平洋地域:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年 (百万米ドル) 288
表288 アジア太平洋地域:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年(百万米ドル) 289
表289 アジア太平洋地域: エッジAIソフトウェア市場(エッジ環境別)、2021年~2025年(百万米ドル) 289
表290 アジア太平洋地域:エッジAIソフトウェア市場(エッジ環境別)、2026年~2032年(百万米ドル) 289
表 291 アジア太平洋地域:エッジAIソフトウェア市場(エンドユーザー別、2021年~2025年)(百万米ドル) 290
表 292 アジア太平洋地域:エッジAIソフトウェア市場(エンドユーザー別、2026年~2032年)(百万米ドル) 290
表293 アジア太平洋地域:エッジAIソフトウェア市場(製造分野のユースケース別、2021年~2025年)(百万米ドル) 291
表294 アジア太平洋地域:エッジAIソフトウェア市場、製造分野のユースケース別、2026年~2032年(百万米ドル) 291
表295 アジア太平洋地域:エッジAIソフトウェア市場、医療および ライフサイエンス分野のユースケース別、2021年~2025年(百万米ドル) 291
表296 アジア太平洋地域:エッジAIソフトウェア市場、医療・ライフサイエンス分野のユースケース別、2026年~2032年(百万米ドル) 292
表 297 アジア太平洋地域:エッジAIソフトウェア市場、エネルギー・ユーティリティ分野のユースケース別、2021年~2025年 (百万米ドル) 292
表 298 アジア太平洋地域:エッジAIソフトウェア市場、エネルギー・ユーティリティ分野のユースケース別、2026年~2032年(百万米ドル) 293
表 299 アジア太平洋地域:エッジAIソフトウェア市場、通信分野のユースケース別、2021年~2025年(百万米ドル) 293
表 300 アジア太平洋地域:エッジAIソフトウェア市場、 通信ユースケース別、2026年~2032年(百万米ドル) 294
表301 アジア太平洋地域:エッジAIソフトウェア市場、小売・Eコマースのユースケース別、2021年~2025年(百万米ドル) 294
表 302 アジア太平洋地域:エッジAIソフトウェア市場、小売・Eコマースのユースケース別、2026年~2032年(百万米ドル) 295
表 303 アジア太平洋地域:エッジAIソフトウェア市場、自動車分野のユースケース別、2021年~2025年(百万米ドル) 295
表 304 アジア太平洋地域:エッジAIソフトウェア市場、自動車分野のユースケース別、2026年~2032年(百万米ドル) 296
表305 アジア太平洋地域:エッジAIソフトウェア市場、輸送・物流分野のユースケース別、2021年~2025年 (百万米ドル) 296
表 306 アジア太平洋地域:エッジAIソフトウェア市場、輸送・物流のユースケース別、2026年~2032年(百万米ドル) 297
表 307 アジア太平洋地域:エッジAIソフトウェア市場、スマートシティのユースケース別、2021年~2025年(百万米ドル) 297
表 308 アジア太平洋地域:エッジAIソフトウェア市場、スマートシティのユースケース別、2026年~2032年 (百万米ドル) 298
表 309 アジア太平洋地域:エッジAIソフトウェア市場、金融ユースケース別、2021年~2025年(百万米ドル) 298
表 310 アジア太平洋地域:エッジAIソフトウェア市場、金融ユースケース別、2026年~2032年 (百万米ドル) 299
表 311 アジア太平洋地域:エッジAIソフトウェア市場、民生用電子機器・デバイス別ユースケース、2021年~2025年(百万米ドル) 299
表 312 アジア太平洋地域:エッジ AI ソフトウェア市場、民生用電子機器・デバイスのユースケース別、2026年~2032年(百万米ドル) 300
表313 アジア太平洋地域:エッジAIソフトウェア市場、国別、2021年~2025年(百万米ドル) 300
表314 アジア太平洋地域:エッジAIソフトウェア市場、国別、2026年~2032年 (百万米ドル) 300
表 315 中国:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 301
表 316 中国:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 301
表317 中国:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 302
表318 中国:エッジAIソフトウェア市場、ソフトウェア種類、2026年~2032年(百万米ドル) 302
表319 中国:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 302
表320 中国:エッジAIソフトウェア市場(サービス別、2026年~2032年) (百万米ドル) 303
表 321 中国:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 303
表322 中国:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年(百万米ドル) 303
表 323 中国:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年(百万米ドル) 304
表 324 中国:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年 (百万米ドル) 304
表 325 中国:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年(百万米ドル) 304
表 326 中国:エッジAIソフトウェア市場、エンドユーザー別、2026年~2032年 (百万米ドル) 305
表 327 インド:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 306
表 328 インド:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 306
表 329 インド: エッジAIソフトウェア市場、ソフトウェア種類別、2021年~2025年(百万米ドル) 306
表330 インド:エッジAIソフトウェア市場、ソフトウェア種類別、2026年~2032年(百万米ドル) 306
表331 インド:エッジAIソフトウェア市場(サービス別、2021年~2025年)(百万米ドル) 307
表332 インド:エッジAIソフトウェア市場、サービス別、2026年~2032年(百万米ドル) 307
表333 インド:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 307
表334 インド:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年(百万米ドル) 308
表335 インド:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年 (百万米ドル) 308
表 336 インド:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 308
表 337 インド:エッジAIソフトウェア市場(エンドユーザー別、2021年~2025年)(百万米ドル) 309
表338 インド:エッジAIソフトウェア市場(エンドユーザー別、2026年~2032年)(百万米ドル) 309
表339 日本:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 310
表340 日本:エッジAIソフトウェア市場、提供形態別、2026年~2032年(百万米ドル) 310
表 341 日本:エッジAIソフトウェア市場、提供形態別、2021年~2025年(百万米ドル) 311
表 342 日本:エッジAIソフトウェア市場、ソフトウェアの種類別、2026年~2032年 (百万米ドル) 311
表343 日本:エッジAIソフトウェア市場、サービス別、2021年~2025年(百万米ドル) 311
表344 日本:エッジAIソフトウェア市場、サービス別、2026年~2032年 (百万米ドル) 312
表 345 日本:エッジAIソフトウェア市場、AIワークロード別、2021年~2025年(百万米ドル) 312
表 346 日本:エッジAIソフトウェア市場、AIワークロード別、2026年~2032年 (百万米ドル) 312
表 347 日本:エッジAIソフトウェア市場、エッジ環境別、2021年~2025年(百万米ドル) 313
表348 日本:エッジAIソフトウェア市場、エッジ環境別、2026年~2032年(百万米ドル) 313
表349 日本:エッジAIソフトウェア市場、エンドユーザー別、2021年~2025年(百万米ドル) 313
表 350 日本:エッジAIソフトウェア市場、エンドユーザー別、2026年~2032年(百万米ドル) 314









