主なポイント
市場概要:
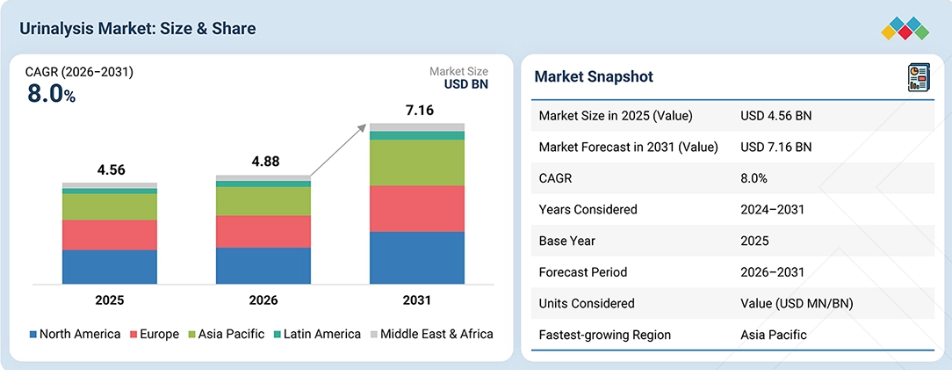
基準年(2025年)の市場規模:45億6,000万米ドル
現在の市場規模(2026年):48億8,000万米ドル
予測市場規模(2031年):71億6,000万米ドル
CAGR(2026年~2031年):8.0%
セグメント別動向:
地域別リーダー:アジア太平洋地域は、予測期間中に尿検査市場において最も急速な成長を記録すると見込まれています。
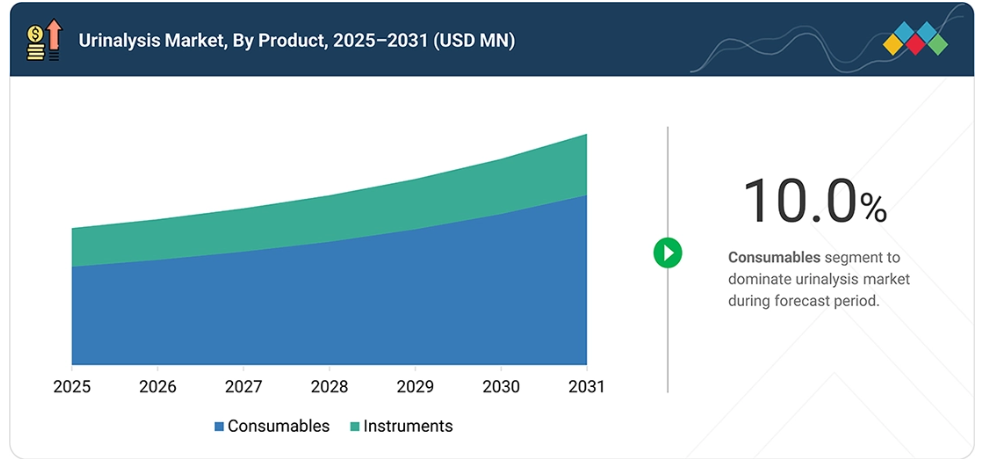
製品別リーダー:消耗品セグメントは、2025年に72.5%という最大の市場シェアを占めました。
検査種類リーダー:妊娠・不妊検査セグメントは、2025年に42.8%という最大の市場シェアを占めました。
用途別リーダー:疾病スクリーニングセグメントは、2025年に最大の市場シェアを占めました。
技術別リーダー:デジタル顕微鏡セグメントは、予測期間中に最も急速な成長を遂げると見込まれています。
エンドユーザー別リーダー:病院・診療所セグメントは、予測期間中に尿検査市場において最も高いCAGRを記録すると予想されます。
市場見通しと競争環境:
Siemens Healthineers AG、F. Hoffmann-La Roche Ltd、Cardinal Health、Danaher Corporation、およびAbbottが主要企業として特定されており、これらの企業は強力な市場プレゼンスと幅広い製品ポートフォリオに支えられています。
High Technology Inc.、Agappe Diagnostic Ltd.、およびDialab GmbHは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっています。
尿検査市場は、尿路感染症(UTI)、糖尿病、腎臓・肝臓疾患の有病率の上昇に加え、高齢人口の増加やポイント・オブ・ケア(PoC)検査の普及によって牽引されています。予防医療に対する意識の高まりや、特に新興経済国における医療費の増加は、高度な尿検査製品やインフラへの投資をさらに後押ししています。しかし、再生品の尿分析装置が入手可能であることは、市場の成長をある程度抑制する可能性があります。
顧客の顧客に影響を与えるトレンドと変革
尿検査市場は、尿路感染症(UTI)、糖尿病、腎臓および肝臓疾患の有病率の上昇によって牽引されています。予防医療に対する意識の高まりや、ポイント・オブ・ケア検査の普及が、尿検査製品メーカーの収益構成を形作ると予想されます。さらに、研究機関や学術機関は、診断技術プロバイダーとの連携を通じて市場の成長に寄与しています。これらの機関は、尿検査技術を活用して、疾患のメカニズム、診断手段、および臨床応用に関する研究を推進しています。こうした連携は技術開発を支援し、イノベーションを促進するとともに、尿検査製品の潜在的な応用範囲を広げています。
市場の動向
推進要因:尿路感染症、糖尿病、肝臓・腎臓疾患、および膀胱がんの負担の増加
尿路感染症(UTI)、糖尿病、腎臓・肝臓疾患、および膀胱がんの有病率の上昇が、尿検査の需要を牽引しています。これらの疾患がより一般的になるにつれ、早期診断、定期的なスクリーニング、および継続的な疾患モニタリングの必要性が高まっています。尿検査は、これらの疾患のいくつかを検出・モニタリングする上で重要な役割を果たしています。さらに、糖尿病などの慢性疾患は腎臓の合併症を引き起こす可能性があり、定期的な尿検査の必要性をさらに高めています。自動分析装置やポイント・オブ・ケア検査における技術の進歩により、臨床現場や在宅ケアの場面を問わず、尿検査の精度、速度、利便性が向上しています。
抑制要因:多額の設備投資と熟練した検査技師の不足
診断検査に対する需要の高まりに対し、多くの先進国および発展途上国において、熟練した検査技師の不足が課題となっています。この不足は、患者数の増加、経験豊富な技師の退職、訓練を受けた検査専門家の不足といった要因によって引き起こされています。さらに、一部の国における厳格な教育および認定基準が、有資格者の確保を制限している場合もあります。この熟練技師の不足は、特に資源が限られている医療環境において、高度な尿検査システムの円滑な運用を妨げ、市場の成長を鈍化させる可能性があります。
機会:尿分析装置における技術の進歩
尿検査分野では、試験紙の目視検査から、生化学分析、沈渣分析、フローサイトメトリー、およびデジタル顕微鏡検査が可能な自動化システムへと進化するなど、著しい技術的進歩が見られています。自動尿分析装置は、処理速度の向上、手動作業の削減、検査の一貫性の向上、そしてより多くの検査件数の処理を可能にします。統合型および自動化された尿分析システムの導入が進むことは、メーカーにとって、検査室の効率を向上させ、高度な尿検査技術の利用を拡大する大きな機会となります。
課題:変化する規制環境
尿検査システムや消耗品を含む体外診断用医療機器(IVD)製品に対する規制要件は、アメリカやヨーロッパなどの主要市場において、ますます厳格化しています。メーカーは、製品の分類、性能評価、品質システム、表示、および市場承認に関する、変化し続ける要件に準拠しなければなりません。
アメリカでは、特定のIVD製品について、その分類や使用目的に応じて、510(k)クリアランスを含むFDAの審査が必要となる場合があります。EUでは、「体外診断用医療機器規則(IVDR)」に基づき、より厳格な要件が導入されています。こうした変化し続ける要件は、コンプライアンスコストの増加や製品開発期間の長期化を招き、市場関係者にとって課題となる可能性があります。
市場エコシステム
尿検査市場のエコシステムは、尿検査製品の開発、供給、導入、および規制に関わる主要なステークホルダーと活動で構成されています。これには、消耗品や機器に加え、医療現場におけるそれらの応用が含まれます。メーカーは、研究、製品開発、技術の進歩、および尿検査ソリューションの商業化を担当しています。サードパーティベンダーやeコマースプラットフォームを含む販売業者は、製品のマーケティング、流通、およびエンドユーザーへの供給を支援しています。研究開発活動は、社内の研究開発チーム、委託研究機関(CRO)、および製品開発・製造のための専門サービスを提供する委託開発・製造機関(CDMO)によって行われています。診断検査室、病院や診療所、在宅ケア施設、研究機関などのエンドユーザーは、診断やモニタリングの目的で尿検査製品を利用する主要なステークホルダーです。さらに、投資家、資金提供機関、規制当局は、イノベーション、投資、および規制順守を支援することで、市場の発展に影響を与えています。
市場セグメント
尿検査市場:製品別
製品別に見ると、尿検査市場は消耗品と機器に区分されます。消耗品セグメントは、検査キット、ディップスティック、試薬、使い捨て用品などの製品が繰り返し使用され、頻繁に交換されることから、最大の市場シェアを占めています。病院、診療所、診断検査室では、日常的な尿検査のためにこれらの製品の継続的な供給が必要とされており、糖尿病や腎臓病などの慢性疾患による負担の増大が、継続的な需要をさらに後押ししています。
尿検査市場:検査種類
検査種類では、尿検査市場は生化学検査、尿沈渣検査、および妊娠・不妊検査に区分されます。妊娠・不妊検査セグメントは、生殖健康や家族計画に対する意識の高まりに加え、自宅での検査がもたらす利便性、入手しやすさ、迅速な結果により支えられ、最大の市場シェアを占めています。生化学検査および沈渣尿検査も、尿路感染症(UTI)、腎臓病、糖尿病、その他の健康状態の検出やモニタリングにおいて重要な役割を果たしており、これらの検査手段に対する継続的な需要を支えています。
尿検査市場:用途別
用途別に見ると、尿検査市場は疾病スクリーニングおよび妊娠・不妊検査に区分されます。疾病スクリーニングセグメントは、尿路感染症(UTI)、腎臓・肝臓疾患、糖尿病、その他の慢性疾患の有病率の上昇に牽引され、最大の市場シェアを占めています。疾患の早期発見、定期的な健康診断、および疾患のモニタリングへの重視が高まっていることが、医療現場全般における尿検査の導入を促進しています。妊娠・不妊検査も、特に利便性の高い在宅診断ソリューションの普及を通じて、市場の需要に引き続き貢献しています。
尿検査市場:技術別
技術別に見ると、尿検査市場は生化学的測定法、フローサイトメトリー、デジタル顕微鏡法、およびその他の技術に区分されます。生化学的測定法は、低コスト、使いやすさ、そして疾患スクリーニング、ポイント・オブ・ケア診断、妊娠検査での広範な利用を背景に、最大のシェアを占めています。フローサイトメトリーやデジタル顕微鏡は、自動化された高スループットな沈渣分析への需要が高まるにつれ、診断検査室で普及が進んでいます。分子診断やバイオセンサーを含むその他の技術も、病原体の迅速な同定やポイント・オブ・ケア用途において着実に導入が進んでいます。
尿検査市場:エンドユーザー別
エンドユーザー別では、尿検査市場は診断検査室、病院・診療所、在宅ケア環境、および研究機関・研究所に分類されます。診断検査室は、検査件数が多く、病院、診療所、医師、その他の医療提供者を支援する役割を担っていることから、最大の市場シェアを占めています。定期的な疾病スクリーニング、診断、モニタリングへの需要の高まりに加え、自動尿検査システムの導入が進んでいることが、診断検査室におけるこれらの製品の利用を後押ししています。病院や診療所、在宅医療現場、研究機関・研究所も、定期検査、分散型診断、研究用途を通じて市場の需要に貢献しています。
地域
予測期間中、アジア太平洋地域が世界の尿検査市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、医療および診断検査室のインフラ拡充、医療費の増加、そして先進的な診断技術の普及に牽引され、予測期間中に尿検査市場で最高の年平均成長率(CAGR)を記録すると予想されます。中国、インド、日本、韓国などの国々では、医療の近代化、検査室の自動化、および診断能力の向上に向けた投資が継続しています。さらに、糖尿病、腎臓病、尿路感染症(UTI)、その他の慢性疾患の有病率の上昇に加え、高齢人口の増加により、同地域全体で日常的な尿検査の需要が高まっています。予防医療、疾患の早期発見、ポイント・オブ・ケア検査に対する意識の高まりも、アジア太平洋地域における尿検査製品の導入をさらに後押ししています。
尿検査市場:企業評価マトリックス
尿検査市場において、シーメンス・ヘルスインアーズAG(ドイツ)は、包括的な尿検査製品ポートフォリオ、強力なグローバル展開、先進的な自動尿分析装置、そして確立された臨床検査能力に支えられ、支配的なプレーヤー(スター)として認識されています。同社は、高スループット検査と検査室の効率化をサポートする、統合された自動尿検査ソリューションにより、その地位をさらに強固なものにしています。対照的に、F. ホフマン・ラ・ロシュ社(スイス)は、幅広い尿分析装置およびテストストリップのポートフォリオ、強力な生化学的尿検査能力、そしてグローバルな流通ネットワークに支えられ、主要な市場参加者として台頭しています。ロシュ社は、技術革新、製品開発、自動化、および臨床検査室や医療現場全体にわたる診断ソリューションの拡大を通じて、その地位を強化し続けています。
主要市場プレイヤー
Siemens Healthineers AG (Germany)
F. Hoffmann-La Roche Ltd (Switzerland)
Cardinal Health (US)
Danaher Corporation (US)
Abbott (US)
Sysmex Corporation (Japan)
Thermo Fisher Scientific, Inc.(US)
Bio-Rad Laboratories, Inc. (US)
QuidelOrtho Corporation (Japan)
Waters Corporation (US)
最近の動向
2026年7月:アメリカ・ダナハー・コーポレーション傘下のベックマン・コールター・ダイアグノスティックス社は、新たな尿化学分析装置と消耗品、そして市場をリードする顕微鏡技術を組み合わせた全自動尿検査ソリューション「DxU 1800システム」を発売しました。本製品は、検査室が増加する診断検査の処理量に対応できるよう設計されています。
2026年3月:シーメンス・ヘルスインアーズは、英国サドベリーの工場で製造された、ポータブルで拡張性のあるポイント・オブ・ケア機器「Atellica LumIQアナライザー」を通じて、最新式の尿検査へのアクセスを拡大しました。3月25日に発表されたこのシステムは、試薬ストリップの判定をデジタル化・自動化し、患者の身近で腎臓病、尿路感染症、妊娠、糖尿病の早期発見と経過観察を支援するように設計されています。この開発は、新規/近代化された尿検査システムに直接関わるものであるため、代替期間である2026年1月~3月の対象となります。
2026年2月:ウォーターズ・コーポレーション(アメリカ)は、リバース・モリス・トラスト取引を通じて、ベクトン・ディキンソン・アンド・カンパニー(アメリカ)のバイオサイエンス&ダイアグノスティック・ソリューションズ事業の買収を完了しました。取引完了時の評価額は約188億ドルでした。
1 はじめに 39
1.1 本調査の目的 39
1.2 市場の定義 39
1.3 調査範囲 40
1.3.1 対象市場および地域範囲 40
1.3.2 対象範囲および除外項目 41
1.3.3 対象期間 42
1.4 対象通貨 42
1.5 ステークホルダー 42
1.6 変更点の概要 43
2 エグゼクティブ・サマリー 44
2.1 主な洞察と市場のハイライト 44
2.2 主要な市場参加者:シェアに関する洞察と戦略的動向 45
2.3 市場を形作る破壊的トレンド 46
2.4 高成長セグメントと新興市場 47
2.5 概要:世界の市場規模、成長率、および予測 48
3 プレミアムインサイト 49
3.1 尿検査市場の概要 49
3.2 尿検査市場:製品別、2026年対2031年 49
3.3 尿検査市場:検査種類、2026年対2031年 50
3.4 尿検査市場:用途別、2026年対2031年 50
3.5 尿検査市場:技術別、2026年対2031年 51
3.6 尿検査市場:エンドユーザー別、2026年対2031年 51
3.7 尿検査市場:地域別の成長機会 52
4 市場概要 53
4.1 はじめに 53
4.2 市場の動向 53
4.2.1 成長要因 54
4.2.1.1 尿路感染症、糖尿病、肝臓・腎臓疾患、および膀胱がんの負担の増加 54
4.2.1.2 高齢人口の増加とそれに伴う加齢関連疾患の増加 55
4.2.1.3 PoC(現場)尿診断検査の導入拡大 56
4.2.2 抑制要因 57
4.2.2.1 再生品尿分析装置の入手可能性 57
4.2.2.2 多額の設備投資と熟練した検査技師の不足 57
4.2.3 機会 57
4.2.3.1 新興国における成長の機会 57
4.2.3.2 尿分析装置の技術的進歩 58
4.2.3.3 予防医療に対する政府の取り組みと資金提供の拡大 59
4.2.4 課題 60
4.2.4.1 規制環境の変化 60
4.3 未充足ニーズと未開拓分野 60
4.3.1 尿検査診断市場における未充足ニーズ 60
4.3.2 未開拓市場の機会 61
4.4 相互に関連する市場とセクター横断的な機会 62
4.4.1 相互に関連する市場 62
4.4.2 セクター横断的な機会 63
4.5 ティア1/2/3の主要企業による戦略的動き 64
4.5.1 主な動きと戦略的焦点 64
5 産業の動向 65
5.1 ポーターの5つの力分析 65
5.1.1 新規参入の脅威 66
5.1.2 代替品の脅威 66
5.1.3 買い手の交渉力 66
5.1.4 供給者の交渉力 66
5.1.5 競合の激しさ 67
5.2 マクロ経済指標 67
5.2.1 はじめに 67
5.2.2 GDPの推移と予測 67
5.3 サプライチェーン分析 70
5.4 バリューチェーン分析 71
5.5 エコシステム分析 73
5.5.1 尿検査市場:エコシステムにおける企業の役割 73
5.6 価格分析 74
5.6.1 主要企業別 尿検査の平均販売価格(2024年~2026年) 74
5.6.2 地域別 尿検査の平均販売価格(2024年~2026年) 75
5.7 貿易分析 76
5.7.1 輸入シナリオ(HSコード 3822) 77
5.7.2 輸出シナリオ(HSコード 3822) 77
5.8 主要な会議・イベント(2026年~2027年) 78
5.9 顧客の事業に影響を与えるトレンド・ディスラプション 79
5.10 投資および資金調達のシナリオ 80
5.11 2025年のアメリカ関税が尿検査市場に与える影響 80
5.11.1 はじめに 80
5.11.2 主な関税率 81
5.11.3 価格への影響分析 81
5.11.4 地域への影響 82
5.11.4.1 北米 82
5.11.4.2 ヨーロッパ 82
5.11.4.3 アジア太平洋地域 82
5.11.5 最終用途産業への影響 83
5.11.5.1 病院・診療所 83
5.11.5.2 在宅医療現場 83
5.11.5.3 診断検査機関 83
6 顧客環境および購入者の行動 84
6.1 意思決定プロセス 84
6.2 購入に関わるステークホルダーおよび購入評価基準 84
6.2.1 購買プロセスにおける主要なステークホルダー 84
6.2.2 購入基準 85
6.3 導入障壁および内部的な課題 86
6.4 各最終用途産業における未充足ニーズ 87
6.5 市場の収益性 89
6.5.1 収益の可能性 89
6.5.2 コストの動向 89
6.5.3 主要な用途・産業における利益率向上の機会 89
7 規制環境と持続可能性 91
7.1 地域ごとの規制とコンプライアンス 91
7.1.1 規制機関、政府機関、およびその他の組織 91
7.2 持続可能性への取り組み 93
7.2.1 尿検査における環境への影響とエコフレンドリーな取り組み 93
7.2.1.1 エコフレンドリーな取り組み 94
7.3 サステナビリティへの影響および規制政策の取り組み 94
8 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 96
8.1 主要な新興技術 96
8.1.1 自動尿分析装置 96
8.1.2 生化学的測定法 97
8.2 補完的技術 97
8.2.1 ポイント・オブ・ケア尿分析装置 97
8.3 関連技術 98
8.3.1 マルチプレックスPCR 98
8.4 技術・製品ロードマップ 98
8.5 特許分析 100
8.5.1 主要特許一覧 101
8.6 将来の応用 102
8.7 AI/生成AIが尿検査市場に与える影響 103
8.7.1 はじめに 103
8.7.2 主なユースケースと市場の可能性 104
8.7.3 AIを導入している主要企業 105
8.7.4 AI/生成AIの将来 105
9 製品別尿検査市場 106
9.1 はじめに 107
9.2 消耗品 107
9.2.1 妊娠・不妊検査キット 111
9.2.1.1 迅速な利用可能性と検査の利便性が市場を牽引 111
9.2.2 ディップスティック 114
9.2.2.1 低コストが普及を促進 114
9.2.3 試薬 118
9.2.3.1 コントロールおよびキャリブレーターの使用拡大が市場を牽引 118
9.2.4 使い捨て製品 121
9.2.4.1 病院や臨床検査室での賢明な活用が市場の成長を支えています 121
9.3 機器 124
9.3.1 自動尿分析装置 127
9.3.1.1 統合型尿分析装置 131
9.3.1.1.1 病院や検査室における業務量の増加が、統合型尿分析装置の導入拡大につながっています 131
9.3.1.2 尿沈渣分析装置 134
9.3.1.2.1 顕微鏡分析装置 137
9.3.1.2.1.1 分析速度と精度の向上により導入が促進される 137
9.3.1.2.2 フローサイトメトリー分析装置 140
9.3.1.2.2.1 フローサイトメトリー分析装置の精度と感度が高まり、導入を促進 140
9.3.1.3 生化学尿分析装置 143
9.3.1.3.1 腎臓疾患および尿路感染症の発生率の増加が市場を牽引 143
9.3.2 半自動尿分析装置 146
9.3.2.1 病院や診療所での広範な利用がセグメントの成長を牽引 146
9.3.3 ポイント・オブ・ケア(PoC)尿分析装置 149
9.3.3.1 迅速検査のニーズが、PoC尿分析装置の需要を牽引します 149
10 用途別尿分析市場 153
10.1 はじめに 154
10.2 疾患スクリーニング 154
10.2.1 尿路感染症 157
10.2.1.1 尿路感染症(UTI)の有病率の増加が、このセグメントの成長を牽引します 157
10.2.2 腎臓疾患 160
10.2.2.1 急速に増加する高齢者人口と腎臓疾患の有病率の上昇が、このセグメントの成長を後押しします 160
10.2.3 糖尿病 164
10.2.3.1 市場を牽引する高度な分析ツールの開発 164
10.2.4 肝疾患 167
10.2.4.1 肝疾患の高い有病率が市場の成長を支える 167
10.2.5 その他の疾患スクリーニング用途 170
10.3 妊娠・不妊検査 173
10.3.1 市場を牽引する妊娠の早期発見の必要性 173
11 検査種類別尿検査市場 176
11.1 はじめに 177
11.2 妊娠・不妊検査 177
11.2.1 市場を牽引する、迅速な自己検査キットへの需要の高まり 177
11.3 生化学検査 180
11.3.1 臨床検査 184
11.3.1.1 尿路感染症(UTI)やその他の腎疾患の発生率の増加が市場を牽引 184
11.3.2 POC検査 187
11.3.2.1 POC検査の利便性がセグメントの成長を牽引 187
11.4 尿沈渣検査 190
11.4.1 自動分析装置の導入拡大が市場を牽引 190
12 技術別尿検査市場 193
12.1 はじめに 194
12.2 生化学的測定法 194
12.2.1 疾患スクリーニングや在宅検査での広範な利用が、このセグメントの優位性を支えています 194
12.3 フローサイトメトリー 197
12.3.1 自動沈渣分析の導入拡大が着実な成長を牽引しています 197
12.4 デジタル顕微鏡 199
12.4.1 AIを活用した画像解析への選好が高まり、導入が加速 199
12.5 その他の技術 202
13 尿検査市場(エンドユーザー別) 205
13.1 はじめに 206
13.2 診断検査機関 206
13.2.1 市場拡大を後押しする、病院から検査機関への診断検査のアウトソーシング増加 206
13.3 病院・診療所 209
13.3.1 世界的な病院数の増加が成長を後押し 209
13.4 在宅ケア環境 212
13.4.1 迅速検査への選好の高まりと利便性の向上が市場を牽引 212
13.5 研究機関および機関 215
13.5.1 疾患検出のための革新的な検査法の開発が市場を牽引 215
14 地域別尿検査市場 219
14.1 はじめに 220
14.2 北米 220
14.2.1 アメリカ 226
14.2.1.1 慢性疾患の有病率上昇が市場を牽引 226
14.2.2 カナダ 231
14.2.2.1 CKD(慢性腎臓病)の負担増が市場を拡大 231
14.3 ヨーロッパ 235
14.3.1 ドイツ 240
14.3.1.1 医療費の増加が市場の成長を後押し 240
14.3.2 英国 245
14.3.2.1 政府の医療費支出の増加が市場を牽引 245
14.3.3 フランス 249
14.3.3.1 高い研究開発費が成長の機会をもたらす 249
14.3.4 イタリア 253
14.3.4.1 糖尿病の有病率の上昇が市場を牽引する 253
14.3.5 スペイン 258
14.3.5.1 高齢人口の増加が市場を牽引 258
14.3.6 その他のヨーロッパ諸国 262
14.4 アジア太平洋地域 266
14.4.1 中国 272
14.4.1.1 医療インフラの改善が市場の成長を支える 272
14.4.2 日本 276
14.4.2.1 市場成長を牽引する好ましい規制の枠組み 276
14.4.3 インド 281
14.4.3.1 市場を牽引する医療システムへの投資の増加 281
14.4.4 オーストラリア 285
14.4.4.1 慢性疾患の有病率の上昇が市場を牽引 285
14.4.5 韓国 289
14.4.5.1 医療ツーリズムの拡大が尿検査の需要を牽引 289
14.4.6 その他のアジア太平洋地域 293
14.5 南米アメリカ 298
14.5.1 ブラジル 303
14.5.1.1 南米アメリカ最大の医療市場 303
14.5.2 メキシコ 307
14.5.2.1 医療ツーリズムの人気の高まりが市場の成長を牽引 307
14.5.3 その他の南米アメリカ諸国 311
14.6 中東・アフリカ 315
14.6.1 アラブ首長国連邦(UAE) 320
14.6.1.1 糖尿病の有病率の高さが尿検査の需要を牽引 320
14.6.2 サウジアラビア 324
14.6.2.1 糖尿病の負担増が市場成長を支える 324
14.6.3 中東・アフリカのその他の地域 328
15 競争環境 333
15.1 はじめに 333
15.2 主要企業の戦略/勝つための条件 333
15.2.1 尿検査市場における各企業の戦略の概要 334
15.3 売上高分析(2023年~2025年) 335
15.4 市場シェア分析(2025年) 336
15.4.1 世界市場シェア分析(2025年) 336
15.5 企業評価マトリックス:主要プレイヤー(2025年) 338
15.5.1 スター企業 338
15.5.2 新興リーダー企業 338
15.5.3 広範な事業展開を行う企業 338
15.5.4 参入企業 339
15.5.5 企業の事業展開:主要企業、2025年 340
15.5.5.1 企業の事業展開 340
15.5.5.2 地域別の事業展開 340
15.5.5.3 製品別の事業展開 341
15.5.5.4 アプリケーションの展開状況 341
15.6 企業評価マトリックス:スタートアップ/中小企業、2025年 342
15.6.1 先進的な企業 342
15.6.2 対応力のある企業 342
15.6.3 ダイナミックな企業 342
15.6.4 スタート地点 342
15.6.5 企業の事業規模:スタートアップ/中小企業、2025年 344
15.6.5.1 主要なスタートアップ/中小企業の詳細リスト 344
15.6.5.2 製品および用途別スタートアップ/中小企業の競合ベンチマーク 345
15.6.5.3 地域別スタートアップ/中小企業の競合ベンチマーク 345
15.7 企業評価および財務指標 346
15.7.1 財務指標 346
15.7.2 企業価値評価 346
15.8 ブランド・製品比較 347
15.9 競争環境 348
15.9.1 製品・サービスの発売および承認 348
15.9.2 取引 348
15.9.3 事業拡大 350
16 企業概要 352
16.1 主要企業 352
16.1.1 SIEMENS HEALTHINEERS AG 352
16.1.1.1 事業概要 352
16.1.1.2 提供製品 353
16.1.1.3 最近の動向 354
16.1.1.3.1 製品の発売 354
16.1.1.3.2 取引 355
16.1.1.3.3 事業拡大 356
16.1.1.4 MnMの見解 356
16.1.1.4.1 主な強み 356
16.1.1.4.2 戦略的選択 357
16.1.1.4.3 弱点および競合上の脅威 357
16.1.2 F. ホフマン・ラ・ロシュ社 358
16.1.2.1 事業概要 358
16.1.2.2 取り扱い製品 359
16.1.2.3 MnMの見解 360
16.1.2.3.1 主な強み 360
16.1.2.3.2 戦略的選択 360
16.1.2.3.3 弱点および競合上の脅威 360
16.1.3 シスメックス株式会社 361
16.1.3.1 事業概要 361
16.1.3.2 提供製品 362
16.1.3.3 最近の動向 363
16.1.3.3.1 新製品の発売 363
16.1.3.3.2 事業拡大 363
16.1.3.4 MnMの見解 364
16.1.3.4.1 主な強み 364
16.1.3.4.2 戦略的選択 364
16.1.3.4.3 弱点および競合上の脅威 364
16.1.4 ダナハー・コーポレーション 365
16.1.4.1 事業概要 365
16.1.4.2 提供製品 366
16.1.4.3 最近の動向 367
16.1.4.3.1 新製品の発売 367
16.1.4.3.2 取引 367
16.1.4.4 MnMの見解 367
16.1.4.4.1 主な強み 367
16.1.4.4.2 戦略的選択 367
16.1.4.4.3 弱みと競合上の脅威 368
16.1.5 ABBOTT 369
16.1.5.1 事業概要 369
16.1.5.2 提供製品 370
16.1.5.3 MnMの見解 371
16.1.5.3.1 主な強み 371
16.1.5.3.2 戦略的選択 371
16.1.5.3.3 弱点および競合上の脅威 372
16.1.6 カーディナル・ヘルス社 373
16.1.6.1 事業概要 373
16.1.6.2 提供製品 374
16.1.6.3 最近の動向 375
16.1.6.3.1 事業拡大 375
16.1.7 WATERS CORPORATION 376
16.1.7.1 事業概要 376
16.1.7.2 取り扱い製品 377
16.1.7.3 最近の動向 378
16.1.7.3.1 取引 378
16.1.8 サーモ・フィッシャー・サイエンティフィック社 379
16.1.8.1 事業概要 379
16.1.8.2 取り扱い製品 380
16.1.9 BIO-RAD LABORATORIES, INC. 381
16.1.9.1 事業概要 381
16.1.9.2 取り扱い製品 382
16.1.10 QUIDELORTHO CORPORATION 383
16.1.10.1 事業概要 383
16.1.10.2 取り扱い製品 384
16.2 その他の主要企業 385
16.2.1 アークレイ株式会社 385
16.2.2 ACON LABORATORIES, INC. 386
16.2.3 77 ELEKTRONIKA KFT. 387
16.2.4 URIT MEDICAL ELECTRONIC CO., LTD. 388
16.2.5 SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD. 389
16.2.6 DIRUI INDUSTRIAL CO., LTD. 390
16.2.7 BIOBASE GROUP 391
16.2.8 ERBA MANNHEIM 391
16.2.9 ALPHATEC SCIENTIFIC E.I.R.L. 392
16.2.10 TECO DIAGNOSTICS 393
16.2.11 ANALYTICON BIOTECHNOLOGIES GMBH 394
16.2.12 HIVIS MEDICAL TECHNOLOGY CO., LTD. 395
16.2.13 HIGH TECHNOLOGY, INC. 396
16.2.14 アガッペ・ダイアグノスティクス社 396
16.2.15 ダイアラブ社 397
16.2.16 クアンティメトリックス社 397
16.2.17 バイオケア社 398
16.2.18 ランドックス・ラボラトリーズ社 398
16.2.19 PZ CORMAY S.A. 399
16.2.20 YD DIAGNOSTICS 400
16.2.21 CONTEC MEDICAL SYSTEMS CO., LTD. 400
16.2.22 CLARITY DIAGNOSTICS, LLC 401
16.2.23 BIOPANDA REAGENTS LTD. 402
16.2.24 GENUINE BIOSYSTEM 402
17 調査方法論 403
17.1 調査データ 403
17.2 調査アプローチ 403
17.2.1 二次データ 404
17.2.1.1 二次情報源からの主要データ 404
17.2.2 一次データ 405
17.2.2.1 一次情報源の一覧 405
17.2.2.2 一次情報源からの主要データ 406
17.2.2.3 産業に関する主要な知見 407
17.2.2.4 一次インタビューの内訳 408
17.3 市場規模の推定 408
17.3.1 市場規模合計:尿検査市場 408
17.3.2 ボトムアップアプローチ 408
17.3.2.1 アプローチ1:企業の売上高推計アプローチ 409
17.3.2.2 アプローチ2:企業のプレゼンテーションおよび一次インタビュー 409
17.3.2.3 成長予測 409
17.3.2.4 CAGR(年平均成長率)の予測 410
17.3.3 トップダウン・アプローチ 410
17.4 データの三角測量 411
17.5 調査の前提条件 413
17.5.1 本調査に関連する前提条件 413
17.6 本調査の前提条件 413
17.6.1 パラメトリックな前提条件 414
17.6.2 成長率に関する前提条件 414
17.7 調査の限界 414
17.8 リスク評価 415
18 付録 416
18.1 ディスカッション・ガイド 416
18.2 ナレッジストア:MarketsandMarketsのサブスクリプション・ポータル 421
18.3 カスタマイズオプション 423
18.4 関連レポート 423
18.5 著者情報 424
表1 地域別、年齢調整済み糖尿病有病率(%):2024年対2050年 55
表2 65歳以上の人口の割合、
地域別、2030年対2050年 56
表3 尿検査市場:ポーターの5つの力分析 66
表4 主要国別GDP変化率(%)、2023年~2030年 67
表5 北米:マクロ経済指標 69
表6 ヨーロッパ:マクロ経済指標 69
表7 アジア太平洋:マクロ経済指標 69
表8 ラテンアメリカ:マクロ経済指標 69
表9 中東・アフリカ:マクロ経済指標 70
表10 主要企業別 尿検査製品の平均販売価格、2024年~2026年(米ドル) 75
表11 地域別尿検査製品の平均販売価格、
2024年~2026年(米ドル) 76
表12 HSコード3822に該当する製品の輸入データ(国別、2021年~2025年)(百万米ドル) 77
表13 HSコード3822に該当する製品の輸出データ(国別、2021年~2025年)(百万米ドル) 77
表14 尿検査市場:主要な会議およびイベント(2026年~2027年) 78
表15 アメリカ調整済み相互関税率 81
表16 製品別、購買プロセスに対するステークホルダーの影響(%) 85
表17 製品別 主要な購入基準 85
表18 導入の障壁および内部的な課題 86
表19 尿検査市場:各種エンドユーザー産業における未充足ニーズ 88
表20 南米アメリカ:規制機関、政府機関、およびその他の組織 91
表21 ヨーロッパ:規制機関、政府機関、およびその他の組織 91
表22 アジア太平洋地域:規制機関、政府機関、およびその他の組織 92
表23 南米アメリカ:規制機関、政府機関、およびその他の組織
92
表24 その他の地域:規制機関、政府機関、およびその他の組織 93
表25 尿検査市場における主要特許(2023年~2025年) 101
表26 尿検査市場においてAIを導入している主要企業 105
表27 尿検査市場:製品別、2024年~2031年(百万米ドル) 107
表28 尿検査消耗品市場の主要製品 107
表29 尿検査用消耗品市場:種類別、2024年~2031年(百万米ドル) 108
表30 尿検査用消耗品市場:地域別、2024年~2031年 (百万米ドル) 108
表31 北米:尿検査用消耗品市場(国別、2024年~2031年)(百万米ドル) 109
表32 ヨーロッパ:尿検査用消耗品市場(国別、2024年~2031年)(百万米ドル) 109
表33 アジア太平洋地域:尿検査用消耗品市場(国別、2024年~2031年)(百万米ドル) 110
表34 南米アメリカ:尿検査用消耗品市場(国別、2024年~2031年)(百万米ドル) 110
表35 中東・アフリカ:尿検査用消耗品市場(国別、2024年~2031年) (百万米ドル) 110
表36 妊娠・不妊検査キット市場の主要製品 111
表37 地域別 妊娠・不妊検査キット用尿検査市場、2024年~2031年(百万米ドル) 112
表38 南米アメリカ:妊娠・不妊検査キット向け尿検査市場、国別、2024年~2031年(百万米ドル) 112
表39 ヨーロッパ:妊娠・不妊検査キット向け尿検査市場、 国別、2024年~2031年(百万米ドル) 113
表40 アジア太平洋地域:妊娠・不妊検査用尿検査キットの市場、国別、2024年~2031年(百万米ドル) 113
表41 南米アメリカ:妊娠・不妊検査用尿検査キットの市場、国別、2024年~2031年(百万米ドル) 114
表42 中東・アフリカ: 妊娠・不妊検査キットの尿検査市場:国別、2024年~2031年(百万米ドル) 114
表43 尿検査ディップスティック/尿検査ストリップ市場の主要製品 115
表44 地域別尿検査用ディップスティック市場、2024年~2031年(百万米ドル) 115
表45 北米:国別尿検査用ディップスティック消耗品市場、2024年~2031年(百万米ドル) 116
表46 ヨーロッパ:国別尿検査用ディップスティック市場、2024年~2031年 (百万米ドル) 116
表47 アジア太平洋地域:尿検査用ディップスティック市場(国別、2024年~2031年)(百万米ドル) 117
表48 南米アメリカ:国別尿検査用ディップスティック市場、2024年~2031年(百万米ドル) 117
表49 中東・アフリカ:国別尿検査用ディップスティック市場、2024年~2031年 (百万米ドル) 118
表50 尿検査試薬市場の主要製品 118
表51 尿検査試薬市場:地域別、2024年~2031年(百万米ドル) 119
表52 南米アメリカ:国別尿検査試薬市場、2024年~2031年(百万米ドル) 119
表53 ヨーロッパ:尿検査用試薬市場(国別、2024年~2031年)(百万米ドル) 119
表54 アジア太平洋地域:尿検査用試薬市場(国別、2024年~2031年)(百万米ドル) 120
表55 南米アメリカ:尿検査用試薬市場(国別、2024年~2031年) (百万米ドル) 120
表56 中東・アフリカ:尿検査用試薬市場(国別、2024年~2031年)(百万米ドル) 120
表57 地域別尿検査用消耗品市場、2024年~2031年(百万米ドル) 121
表58 北米:国別尿検査用消耗品市場、2024年~2031年(百万米ドル) 122
表59 ヨーロッパ:尿検査用使い捨て製品市場(国別、2024年~2031年)(百万米ドル) 122
表60 アジア太平洋地域:国別使い捨て尿検査市場、2024年~2031年(百万米ドル) 123
表61 南米アメリカ:国別使い捨て尿検査市場、 2024年~2031年(百万米ドル) 123
表62 中東・アフリカ:尿検査用使い捨て製品市場、国別、2024年~2031年(百万米ドル) 123
表63 尿検査機器市場の主要製品 124
表64 尿検査機器市場(種類別)、2024年~2031年(百万米ドル) 125
表 65 地域別尿検査機器市場、2024年~2031年(百万米ドル) 125
表66 南米アメリカ:尿分析機器市場(国別、2024年~2031年)(百万米ドル) 125
表67 ヨーロッパ:尿分析機器市場(国別、2024年~2031年) (百万米ドル) 126
表 68 アジア太平洋地域:尿分析装置市場(国別、2024年~2031年)(百万米ドル) 126
表69 南米アメリカ:尿検査機器市場(国別、2024年~2031年)(百万米ドル) 127
表70 中東・アフリカ:尿分析装置市場(国別、2024年~2031年)(百万米ドル) 127
表71 自動尿分析装置市場の主要製品 128
表72 自動尿分析装置市場:種類別、2024年~2031年(百万米ドル) 128
表73 自動尿分析装置市場:地域別、2024年~2031年(百万米ドル) 128
表74 北米:自動尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 129
表75 ヨーロッパ:自動尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 129
表76 アジア太平洋地域:自動尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 130
表77 南米アメリカ:自動尿分析装置向け尿検査市場、国別、2024年~2031年 (百万米ドル) 130
表 78 中東・アフリカ:自動尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 130
表79 統合型尿分析装置市場における主要製品 131
表80 統合型尿分析装置の尿分析市場(地域別、2024年~2031年)(百万米ドル) 131
表81 南米アメリカ:統合型尿分析装置の尿検査市場、国別、2024年~2031年 (百万米ドル) 132
表82 ヨーロッパ:統合型尿分析装置の尿検査市場、国別、2024年~2031年 (百万米ドル) 132
表83 アジア太平洋地域:統合型尿分析装置の尿検査市場(国別、2024年~2031年)(百万米ドル) 133
表 84 南米アメリカ:統合型尿分析装置の尿検査市場(国別、2024年~2031年)(百万米ドル) 133
表85 中東・アフリカ:統合型尿分析装置の尿分析市場、国別、2024年~2031年(百万米ドル) 134
表86 沈渣尿分析装置市場の主要製品 134
表87 沈渣尿分析装置市場:種類別、2024年~2031年(百万米ドル) 135
表88 沈渣尿分析装置の尿分析市場:地域別、2024年~2031年(百万米ドル) 135
表89 北米:尿沈渣分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 135
表90 ヨーロッパ: 沈渣尿分析装置の尿検査市場:国別、2024年~2031年(百万米ドル) 136
表91 アジア太平洋地域:沈渣尿分析装置の尿検査市場:国別、2024年~2031年 (百万米ドル) 136
表92 南米アメリカ:沈渣尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 137
表93 中東・アフリカ:沈渣尿分析装置の尿検査市場(国別、2024年~2031年)(百万米ドル) 137
表94 顕微鏡検査用尿分析装置市場:地域別、2024年~2031年(百万米ドル) 138
表95 北米:顕微鏡検査用尿分析装置市場:国別、2024年~2031年(百万米ドル) 138
表96 ヨーロッパ:顕微鏡分析装置を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 139
表 97 アジア太平洋地域:顕微鏡分析装置を用いた尿検査市場、国別、2024年~2031年(百万米ドル) 139
表98 南米アメリカ:顕微鏡式尿分析装置市場(国別、2024年~2031年)(百万米ドル) 140
表99 中東・アフリカ: 顕微鏡式分析装置の尿検査市場:国別、2024年~2031年(百万米ドル) 140
表100 フローサイトメトリー式分析装置の尿検査市場:地域別、2024年~2031年(百万米ドル) 141
表101 北米:フローサイトメトリー分析装置を用いた尿検査市場(国別、2024年~2031年) (百万米ドル) 141
表102 ヨーロッパ:フローサイトメトリー分析装置を用いた尿検査市場、国別、2024年~2031年(百万米ドル) 142
表103 アジア太平洋地域:フローサイトメトリー分析装置を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 142
表104 南米アメリカ:フローサイトメトリー分析装置を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 143
表105 中東・アフリカ:フローサイトメトリー分析装置を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 143
表106 生化学的尿分析装置市場の主要製品 144
表107 生化学尿分析装置向け尿検査市場:地域別、2024年~2031年(百万米ドル) 144
表108 北米:生化学尿分析装置向け尿検査市場:国別、 2024年~2031年(百万米ドル) 144
表109 ヨーロッパ:生化学尿分析装置の尿検査市場、国別、 2024–2031年(百万米ドル) 145
表110 アジア太平洋地域:生化学尿分析装置の尿検査市場(国別)、2024–2031年(百万米ドル) 145
表111 南米アメリカ:生化学尿分析装置の尿検査市場(国別)、2024年~2031年(百万米ドル) 146
表112 中東・アフリカ:生化学尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 146
表113 半自動尿分析装置市場における主要製品 147
表114 半自動尿分析装置の尿分析市場(地域別、2024年~2031年)(百万米ドル) 147
表115 南米アメリカ:半自動尿分析装置の尿検査市場(国別、2024年~2031年)(百万米ドル) 147
表116 ヨーロッパ:半自動尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 148
表117 アジア太平洋地域:半自動尿分析装置の尿検査市場、 国別、2024年~2031年(百万米ドル) 148
表118 南米アメリカ:半自動尿分析装置の尿分析市場、国別、2024年~2031年(百万米ドル) 149
表119 中東・アフリカ:半自動尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 149
表120 ポイント・オブ・ケア尿分析装置市場における主要製品 150
表121 ポイント・オブ・ケア尿分析装置の尿検査市場:地域別、2024年~2031年(百万米ドル) 150
表122 北米:ポイント・オブ・ケア尿分析装置の尿検査市場(国別、2024年~2031年)(百万米ドル) 150
表123 ヨーロッパ:ポイント・オブ・ケア尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 151
表124 アジア太平洋地域:ポイント・オブ・ケア尿分析装置の尿検査市場(国別、2024年~2031年)(百万米ドル) 151
表125 南米アメリカ:ポイント・オブ・ケア尿分析装置の尿検査市場(国別、2024年~2031年)(百万米ドル) 152
表126 中東・アフリカ:ポイント・オブ・ケア尿分析装置の尿検査市場、国別、2024年~2031年(百万米ドル) 152
表127 尿検査市場(用途別)、2024年~2031年(百万米ドル) 154
表128 疾患スクリーニング向け尿検査市場(種類別)、2024年~2031年(百万米ドル) 155
表129 疾患スクリーニング向け尿検査市場:地域別、2024年~2031年(百万米ドル) 155
表130 北米:疾患スクリーニング向け尿検査市場:国別、2024年~2031年 (百万米ドル) 155
表131 ヨーロッパ:疾病スクリーニング用尿検査市場、国別、2024年~2031年(百万米ドル) 156
表132 アジア太平洋地域:疾病スクリーニング用尿検査市場(国別、2024年~2031年)(百万米ドル) 156
表133 南米アメリカ:疾病スクリーニング用尿検査市場(国別、2024年~2031年)(百万米ドル) 157
表 134 中東・アフリカ:疾病スクリーニング用尿検査市場、国別、2024年~2031年(百万米ドル) 157
表135 尿路感染症向け尿検査市場:地域別、2024年~2031年(百万米ドル) 158
表136 北米:尿路感染症向け尿検査市場、国別、2024年~2031年(百万米ドル) 158
表137 ヨーロッパ:尿路感染症向け尿検査市場、国別、2024年~2031年(百万米ドル) 159
表138 アジア太平洋地域:尿路感染症向け尿検査市場、国別、2024年~2031年 (百万米ドル) 159
表 139 南米アメリカ:尿路感染症向け尿検査市場(国別、2024年~2031年)(百万米ドル) 160
表140 中東・アフリカ:尿路感染症向け尿検査市場(国別、2024年~2031年)(百万米ドル) 160
表141 高齢者人口の総数、2030年対2050年(%) 161
表142 腎疾患向け尿検査市場:地域別、2024年~2031年(百万米ドル) 162
表143 北米:腎臓疾患向け尿検査市場、国別、2024年~2031年(百万米ドル) 162
表144 ヨーロッパ:腎臓疾患向け尿検査市場、国別、2024年~2031年 (百万米ドル) 162
表145 アジア太平洋地域:腎臓疾患向け尿検査市場、国別、2024年~2031年(百万米ドル) 163
表146 南米アメリカ: 腎臓疾患向け尿検査市場:国別、2024年~2031年(百万米ドル) 163
表147 中東・アフリカ:腎臓疾患向け尿検査市場、国別、2024年~2031年(百万米ドル) 163
表148 地域別糖尿病患者数の推計値:2024年対2050年(単位:百万) 164
表149 地域別糖尿病用尿検査市場:2024年~2031年(単位:百万米ドル) 164
表150 北米:糖尿病用尿検査市場、国別、2024年~2031年(百万米ドル) 165
表151 ヨーロッパ:糖尿病用尿検査市場、国別、2024年~2031年(百万米ドル) 165
表152 アジア太平洋地域:糖尿病用尿検査市場、国別、2024年~2031年(百万米ドル) 166
表 153 南米アメリカ:糖尿病用尿検査市場、国別、2024年~2031年 (百万米ドル) 166
表 154 中東・アフリカ:糖尿病用尿検査市場(国別、2024年~2031年)(百万米ドル) 166
表 155 肝疾患向け尿検査市場:地域別、2024年~2031年(百万米ドル) 167
表 156 北米:肝疾患向け尿検査市場:国別、2024年~2031年 (百万米ドル) 168
表 157 ヨーロッパ:肝疾患向け尿検査市場、国別、2024–2031年(百万米ドル) 168
表 158 アジア太平洋地域:肝疾患向け尿検査市場(国別、2024年~2031年)(百万米ドル) 169
表 159 南米アメリカ:肝疾患向け尿検査市場、国別、2024年~2031年(百万米ドル) 169
表160 中東・アフリカ:肝疾患向け尿検査市場(国別、2024年~2031年)(百万米ドル) 169
表161 その他の疾患スクリーニング用途における尿検査市場:地域別、2024年~2031年(百万米ドル) 170
表162 南米アメリカ:その他の疾患スクリーニング用途における尿検査市場、国別、2024年~2031年(百万米ドル) 171
表163 ヨーロッパ:その他の疾患スクリーニング用途における尿検査市場、国別、2024年~2031年(百万米ドル) 171
表164 アジア太平洋地域: その他の疾患スクリーニング用途における尿検査市場:国別、2024年~2031年(百万米ドル) 172
表165 南米アメリカ:その他の疾患スクリーニング用途における尿検査市場:国別、2024年~2031年 (百万米ドル) 172
表 166 中東・アフリカ:その他の疾患スクリーニング用途における尿検査市場、国別、2024年~2031年(百万米ドル) 172
表167 地域別、妊娠・不妊検査向け尿検査市場、2024年~2031年(百万米ドル) 173
表168 北米:妊娠・不妊検査向け尿検査市場、国別、2024年~2031年 (百万米ドル) 174
表 169 ヨーロッパ:妊娠・不妊検査用尿検査市場、国別、2024年~2031年(百万米ドル) 174
表 170 アジア太平洋地域:妊娠・不妊検査用尿検査市場、国別、2024年~2031年 (百万米ドル) 175
表 171 南米アメリカ:妊娠・不妊検査用尿検査市場(国別、2024年~2031年)(百万米ドル) 175
表172 中東・アフリカ:妊娠・不妊検査用尿検査市場(国別、2024年~2031年)(百万米ドル) 175
表173 検査種類別尿検査市場、2024年~2031年(百万米ドル) 177
表174 地域別妊娠・不妊検査用尿検査市場、2024年~2031年(百万米ドル) 178
表175 北米:妊娠・不妊検査用尿検査市場、国別、2024年~2031年(百万米ドル) 178
表176 ヨーロッパ: 妊娠・不妊検査用尿検査市場、国別、2024年~2031年(百万米ドル) 179
表177 アジア太平洋地域:妊娠・不妊検査用尿検査市場、国別、2024年~2031年 (百万米ドル) 179
表178 南米アメリカ:妊娠・不妊検査用尿検査市場(国別、2024年~2031年) (百万米ドル) 180
表 179 中東・アフリカ:妊娠・不妊検査用尿検査市場(国別、2024年~2031年)(百万米ドル) 180
表180 生化学検査の尿検査市場(種類別、2024年~2031年)(百万米ドル) 181
表181 生化学検査の尿検査市場(地域別、2024年~2031年) (百万米ドル) 181
表182 北米:生化学検査用尿検査市場、国別、2024年~2031年(百万米ドル) 182
表183 ヨーロッパ:生化学検査用尿検査市場、国別、2024年~2031年(百万米ドル) 182
表184 アジア太平洋地域:生化学検査用尿検査市場、国別、2024年~2031年 (百万米ドル) 183
表 185 南米アメリカ:生化学検査用尿検査市場、国別、2024年~2031年(百万米ドル) 183
表 186 中東・アフリカ:生化学検査における尿検査市場(国別、2024年~2031年)(百万米ドル) 183
表 187 臨床検査市場における主要製品 184
表188 臨床検査における尿検査市場:地域別、2024年~2031年(百万米ドル) 184
表189 北米:臨床検査における尿検査市場、国別、2024年~2031年(百万米ドル) 185
表190 ヨーロッパ:臨床検査における尿検査市場、国別、2024年~2031年(百万米ドル) 185
表191 アジア太平洋地域:臨床検査における尿検査市場、国別、2024年~2031年 (百万米ドル) 186
表 192 南米アメリカ:臨床検査における尿検査市場、国別、2024年~2031年(百万米ドル) 186
表 193 中東・アフリカ:臨床検査における尿検査市場、国別、2024年~2031年 (百万米ドル) 187
表 194 POC検査市場の主要製品 187
表 195 POC検査における尿検査市場:地域別、2024年~2031年(百万米ドル) 188
表196 北米:POC検査用尿検査市場(国別、2024年~2031年)(百万米ドル) 188
表197 ヨーロッパ:POC検査用尿検査市場、国別、2024年~2031年(百万米ドル) 188
表198 アジア太平洋地域:POC検査用尿検査市場、国別、2024年~2031年(百万米ドル) 189
表 199 南米アメリカ:POC検査用尿検査市場、国別、2024年~2031年(百万米ドル) 189
表 200 中東・アフリカ:POC検査用尿検査市場、国別、2024年~2031年(百万米ドル) 189
表201 沈渣尿検査市場、地域別、2024年~2031年 (百万米ドル) 190
表 202 北米:沈渣尿検査市場(国別、2024年~2031年)(百万米ドル) 190
表 203 ヨーロッパ: 沈渣尿検査市場、国別、2024年~2031年(百万米ドル) 191
表204 アジア太平洋地域:沈渣尿検査市場、国別、2024年~2031年 (百万米ドル) 191
表 205 ラテンアメリカ:沈渣尿検査市場の国別推移、2024年~2031年(百万米ドル) 192
表206 中東・アフリカ:沈渣尿検査市場の国別推移(2024年~2031年)(百万米ドル) 192
表207 尿検査市場(技術別)、2024年~2031年(百万米ドル) 194
表208 生化学的検査の尿検査市場(地域別)、2024年~2031年(百万米ドル) 195
表209 北米:生化学的検査における尿検査市場、国別、2024年~2031年(百万米ドル) 195
表210 ヨーロッパ:生化学的検査における尿検査市場、国別、2024年~2031年 (百万米ドル) 195
表 211 アジア太平洋地域:生化学検査用尿検査市場、国別、2024年~2031年(百万米ドル) 196
表 212 南米アメリカ:生化学検査用尿検査市場(国別、2024年~2031年)(百万米ドル) 196
表 213 中東・アフリカ:生化学検査用尿検査市場、国別、2024年~2031年(百万米ドル) 196
表214 フローサイトメトリーを用いた尿検査市場:地域別、2024年~2031年(百万米ドル) 197
表215 北米:フローサイトメトリーを用いた尿検査市場:国別、2024年~2031年 (百万米ドル) 197
表 216 ヨーロッパ:フローサイトメトリーを用いた尿検査市場、国別、2024年~2031年(百万米ドル) 198
表 217 アジア太平洋地域:フローサイトメトリーを用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 198
表218 南米アメリカ:フローサイトメトリーを用いた尿検査市場(国別、2024年~2031年) (百万米ドル) 199
表 219 中東・アフリカ:フローサイトメトリーを用いた尿検査市場、国別、2024年~2031年(百万米ドル) 199
表 220 デジタル顕微鏡を用いた尿検査市場(地域別、2024年~2031年)(百万米ドル) 200
表 221 北米:デジタル顕微鏡を用いた尿検査市場、国別、2024年~2031年(百万米ドル) 200
表222 ヨーロッパ:デジタル顕微鏡を用いた尿検査市場、国別、2024年~2031年 (百万米ドル) 200
表 223 アジア太平洋地域:デジタル顕微鏡を用いた尿検査市場、国別、2024年~2031年 (百万米ドル) 201
表 224 南米アメリカ:デジタル顕微鏡を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 201
表 225 中東・アフリカ:デジタル顕微鏡を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 201
表226 その他の技術を用いた尿検査市場:地域別、2024年~2031年(百万米ドル) 202
表227 北米:その他の技術を用いた尿検査市場:国別、2024年~2031年 (百万米ドル) 202
表 228 ヨーロッパ:その他の技術による尿検査市場、国別、2024年~2031年(百万米ドル) 203
表 229 アジア太平洋地域:その他の技術を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 203
表 230 南米アメリカ:その他の技術を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 204
表 231 中東・アフリカ:その他の技術を用いた尿検査市場(国別、2024年~2031年)(百万米ドル) 204
表 232 尿検査市場(エンドユーザー別)、2024年~2031年(百万米ドル) 206
表 233 診断検査室向け尿検査市場、地域別、2024年~2031年(百万米ドル) 207
表 234 北米:診断検査室向け尿検査市場、国別、2024年~2031年(百万米ドル) 207
表235 ヨーロッパ:診断検査室向け尿検査市場、国別、2024年~2031年(百万米ドル) 208
表236 アジア太平洋地域:診断検査室向け尿検査市場、国別、 2024年~2031年(百万米ドル) 208
表237 ラテンアメリカ:診断検査室向け尿検査市場、国別、2024年~2031年(百万米ドル) 209
表238 中東・アフリカ:診断検査室向け尿検査市場、国別、2024年~2031年(百万米ドル) 209
表239 病院・診療所向け尿検査市場:地域別、2024年~2031年(百万米ドル) 210
表240 北米:病院・診療所向け尿検査市場:国別、2024年~2031年 (百万米ドル) 210
表 241 ヨーロッパ:病院・診療所向け尿検査市場、国別、2024年~2031年(百万米ドル) 211
表 242 アジア太平洋地域:病院・診療所向け尿検査市場(国別、2024年~2031年)(百万米ドル) 211
表 243 南米アメリカ:病院・診療所向け尿検査市場、国別、2024年~2031年(百万米ドル) 212
表244 中東・アフリカ:病院・診療所向け尿検査市場、国別、2024年~2031年 (百万米ドル) 212
表 245 在宅ケア分野における尿検査市場:地域別、2024年~2031年(百万米ドル) 213
表 246 北米:在宅ケア分野における尿検査市場(国別、2024年~2031年)(百万米ドル) 213
表 247 ヨーロッパ:在宅ケア環境における尿検査市場、国別、2024年~2031年(百万米ドル) 214
表248 アジア太平洋地域:在宅ケア環境における尿検査市場、国別、2024年~2031年(百万米ドル) 214
表 249 南米アメリカ:在宅ケア環境向け尿検査市場、国別、2024年~2031年(百万米ドル) 215
表 250 中東・アフリカ:在宅ケア分野における尿検査市場(国別、2024年~2031年) (百万米ドル) 215
表 251 研究機関・研究所向け尿検査市場:地域別、2024年~2031年(百万米ドル) 216
表 252 北米:研究機関・研究所向け尿検査市場(国別、2024年~2031年) (百万米ドル) 216
表 253 ヨーロッパ:研究機関・機関向け尿検査市場、国別、2024年~2031年(百万米ドル) 217
表254 アジア太平洋地域:研究機関・機関向け尿検査市場(国別、2024年~2031年)(百万米ドル) 217
表255 ラテンアメリカ:研究機関・機関向け尿検査市場、国別、2024年~2031年(百万米ドル) 218
表256 中東・アフリカ:研究機関・研究所向け尿検査市場、国別、2024年~2031年(百万米ドル) 218
表 257 地域別尿検査市場、2024年~2031年(百万米ドル) 220
表 258 北米:マクロ経済指標 222
表 259 北米:国別尿検査市場、2024年~2031年(百万米ドル) 222
表260 北米:尿検査市場(製品別、2024年~2031年)(百万米ドル) 222
表261 北米:尿検査消耗品市場(種類別、2024年~2031年) (百万米ドル) 223
表262 北米:尿検査機器市場(種類別)、2024年~2031年(百万米ドル) 223
表 263 北米:自動尿分析装置市場(種類別、2024年~2031年)(百万米ドル) 223
表264 北米:尿沈渣分析装置市場(種類別、2024年~2031年)(百万米ドル) 224
表265 北米:尿検査市場(検査種別、2024年~2031年) (百万米ドル) 224
表 266 北米:生化学検査用尿検査市場、種類別、2024年~2031年(百万米ドル) 224
表 267 北米:尿検査市場(用途別)、2024年~2031年(百万米ドル) 225
表268 北米:疾病スクリーニング用尿検査市場(種類別)、2024年~2031年(百万米ドル) 225
表269 北米:尿検査市場(技術別、2024年~2031年)(百万米ドル) 225
表270 北米:尿検査市場(エンドユーザー別、2024年~2031年)(百万米ドル) 226









