さらに、精密腫瘍学、バイオマーカーに基づく検査、デジタル病理学、AIを活用した診断ソリューションにおける継続的な進歩により、診断精度が向上し、検査結果の報告までの時間が短縮され、患者一人ひとりに合わせた治療方針の決定が可能になっています。医療提供者ががんの早期発見と標的療法をますます重視する中、病院、臨床検査室、および専門のがんセンターにおけるがん診断ソリューションへの需要は、予測期間を通じて堅調に推移すると見込まれます。
主なポイント
セグメント別動向:
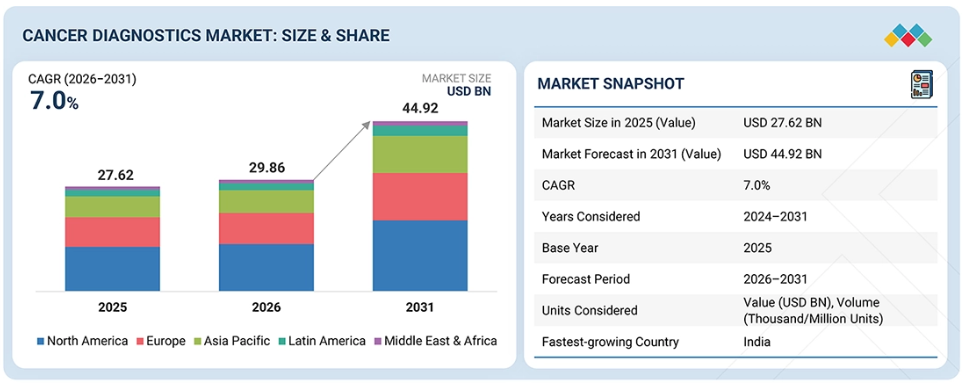
地域別リーダー:アジア太平洋地域は、予測期間中に6.5%という最も高い年平均成長率(CAGR)を記録すると予想されます。
製品別リーダー:IVD検査製品セグメントは、継続的モニタリングソリューションへの需要増加に牽引され、予測期間中にがん診断市場をリードすると推定されます。
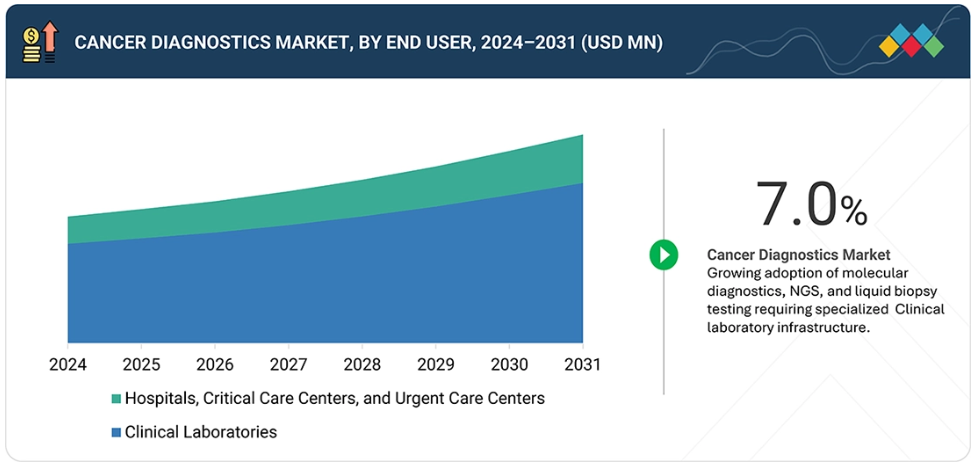
エンドユーザー別リーダー:臨床検査室セグメントは、患者数の増加および継続的モニタリングへの需要拡大に牽引され、予測期間中にがん診断市場をリードすると推定されます。
市場見通しおよび競争環境:
F. ホフマン・ラ・ロシュ社(スイス)、ダナハー・コーポレーション(アメリカ)、シーメンス・ヘルスインアーズ社(ドイツ)、QIAGEN N.V.(オランダ)、およびホロジック社(アメリカ)は、イノベーションへの強い注力、幅広い製品ポートフォリオ、産業における広範な存在感、そして堅実な事業運営能力および財務能力により、がん診断市場の「スタープレイヤー」として特定されました。
マイリアド・ジェネティクス社(アメリカ)、ナテラ社(アメリカ)、およびネオジェノミクス・ラボラトリーズ社(アメリカ)は、強力な製品ポートフォリオと事業戦略を背景に、数少ない主要なスタートアップおよび中小企業として挙げられます。
さらに、医療費の増加、健康保険の適用範囲の拡大、および全国的ながん検診プログラムにより、都市部および農村部を問わず、がん診断サービスへのアクセスがより広範に確保されています。精密医療、疾患の早期発見、および個別化がん治療への注目が高まるにつれ、高度ながん診断が日常的な臨床診療に組み込まれつつあります。その結果、医療サービスが行き届いていない地域では、手頃な価格で信頼性が高く、技術的に先進的ながん診断ソリューションへの需要が高まっており、メーカーにとっては、進化する医療ニーズに合わせた革新的で利用しやすく、高性能な診断プラットフォームを開発する機会が生まれています。
顧客の顧客に影響を与えるトレンドと変革
がん診断市場は、従来の検査室ベースで病理中心の検査から、病院、診断検査室、専門がんセンター、分散型医療現場において、より早期の発見と、より情報に基づいた臨床的意思決定を可能にする、迅速で精密性を重視し、患者中心の診断ソリューションへと進化しています。世界的ながん発症率の上昇、早期診断への重視の高まり、および低侵襲検査への需要の増加が、先進的な診断技術の導入を後押ししています。
分子診断、液体生検、次世代シーケンシング(NGS)、AIを活用した画像解析、デジタル病理、およびバイオマーカーに基づく検査におけるイノベーションは、精度の向上、個別化治療の選択を可能にし、より迅速な臨床的知見を提供することで、がん診断を変革しています。医療提供者が精密腫瘍学、コンパニオン診断、および統合がんケアをますます優先する中、メーカー各社は、多項目検査プラットフォーム、自動化、戦略的提携、および連携したデジタルエコシステムに注力しています。スクリーニングプログラム、在宅での検体採取、遠隔診断、クラウドを活用したデータ管理の普及が進むにつれ、イノベーションはさらに加速し、世界中で先進的ながん診断ソリューションへのアクセスが拡大しています。
市場の動向
推進要因:ペットの飼育頭数の増加とペットの「人間化」
主要市場においてペットの飼育頭数は着実に増加しており、飼い主の多くが犬や猫を「所有物」ではなく「家族の一員」として扱うようになってきています。この変化は獣医療費の支出に直接反映されており、飼い主は高度な診断、手術、そして処置中や処置後のペットの安全を確保するためのモニタリング機器に対して、より積極的に費用を支払うようになっています。
高齢のペットにおける心臓病や腎臓病など、慢性疾患や加齢に伴う疾患の発生率の増加も、需要をさらに押し上げる要因となっています。これらの疾患は、1回の検査ではなく、毎回の通院時にモニタリングが必要となるためです。また、獣医療における手術件数の増加も、この2つの傾向を後押ししています。麻酔を施す手術では、すべての場合において心電図、血圧、酸素飽和度の継続的なモニタリングが必要となるためです。これらの要因が相まって、モニタリング機器に対する根本的な需要は着実な上昇傾向を維持しています。
制約要因:高度なモニタリングシステムの高額な初期投資が、小規模な動物病院での導入を妨げている
高度なマルチパラメータモニター、テレメトリーシステム、および中央モニタリングステーションには高額な初期費用がかかります。これは、1~2名の獣医師が勤務する動物病院にとっては、動物病院チェーンに比べて費用対効果を正当化することが困難です。小規模な動物病院では、依然として旧式のアナログ機器や基本的な単一パラメータ測定装置に依存し続けていることがよくあります。融資やリースプログラムは助けにはなりますが、予算への配慮が依然として独立系動物病院セグメント全体での更新サイクルを遅らせており、このセグメントは導入済み機器の大きな割合を占めています。
機会:新興経済国における獣医療インフラの拡大と動物医療費の増加
アジア太平洋地域、南米アメリカ、および中東の一部における新興市場では、獣医病院の収容能力や専門診療紹介ネットワークがほぼゼロから構築されており、モニタリング機器メーカーにとっては、競合他社に先駆けて自社プラットフォームを確立する好機となっています。これらの地域における世帯所得の増加やペット保険の普及率の上昇により、動物医療費は年々増加傾向にあります。
さらに、技術の進歩からも関連する機会が生まれています。ワイヤレス、ウェアラブル、AIを活用したモニタリング方式により、ベンダーは、従来の有線機器では対応できなかった回復ケージや移動診療所といった新たな環境へも製品を販売できるようになりました。手頃な価格のハードウェアと、現地でのトレーニングおよび流通パートナーシップを組み合わせるベンダーこそが、これらの両方の機会を捉えるのに最も有利な立場にあります。
課題:新興経済国における獣医療従事者の不足と技術的専門知識の不足
多くの新興市場では、訓練を受けた獣医療従事者が不足しています。これは、複雑な多パラメータシステムを適切にセットアップ、解釈、維持管理するには、訓練を受けたスタッフが必要となるためです。ベンダー各社は、動物病院の建設ペースに追いつくほど迅速に、現地のサービスおよびサポートネットワークを構築するという関連する課題に直面しています。簡素化されたインターフェース、遠隔技術サポート、現地でのトレーニングプログラムに投資する機器メーカーは、人材不足によって取引を逃すことなく、新たなインフラを実際の機器販売に結びつける可能性が高くなります。
市場のエコシステム
がん診断市場のエコシステムは、診断機器メーカー、試薬およびアッセイのサプライヤー、次世代シーケンシング(NGS)および分子診断プロバイダー、デジタル病理・画像診断企業、受託開発・製造機関(CDMO)、販売代理店、研究機関、規制当局、および医療提供者で構成されています。
この市場には、がんのスクリーニング、診断、予後判定、および治療モニタリングのための、分子診断、コンパニオン診断、免疫組織化学(IHC)、in situ ハイブリダイゼーション(ISH)、液体生検、次世代シーケンシング(NGS)、PCR ベースのアッセイ、細胞診、デジタル病理、および AI 対応画像診断プラットフォームなどの診断ソリューションが含まれます。
これらのソリューションは、検査室の自動化、バイオインフォマティクス・プラットフォーム、デジタルヘルス技術、およびデータ管理ソフトウェアによって支えられています。メーカーは、バイオマーカーの発見、アッセイの開発、規制当局の承認、および商品化に注力しており、一方、販売業者は、病院、がんセンター、診断検査室、およびリファレンスラボにおける製品の供給を確保しています。このエコシステムは、精密腫瘍学の進歩、AIを活用した診断技術、保険償還の支援、ならびに製薬会社、政府機関、学術研究機関、公衆衛生機関間の連携によってさらに強化されており、がんの早期発見、個別化治療、および患者の転帰改善を推進しています。
市場セグメント
がん診断市場:製品別
消耗品セグメントは、がんのスクリーニング、診断、バイオマーカー検査、および疾患モニタリングに使用される試薬、アッセイキット、抗体、プローブ、染色剤、シーケンシング用消耗品、その他の実験室用品に対する継続的な需要により、市場の大きなシェアを占めています。
機器セグメントには、分子診断システム、次世代シーケンシング(NGS)プラットフォーム、PCR装置、免疫組織化学(IHC)およびイン・シトゥ・ハイブリダイゼーション(ISH)システム、デジタル病理スキャナー、フローサイトメーター、ならびにがんの正確な検出と特性評価を支援するイメージングシステムが含まれます。ソフトウェア・サービス部門には、バイオインフォマティクスソフトウェア、画像解析プラットフォーム、検査情報管理システム(LIMS)、クラウドベースのデータ管理ソリューション、ならびにワークフローの効率化と精密腫瘍学の実現を可能にする導入、保守、トレーニング、およびテクニカルサポートサービスが含まれます。
精密医療の普及拡大、コンパニオン診断およびバイオマーカー検査への需要の高まり、がん発生率の上昇、ならびに分子診断、デジタル病理学、AIを活用した診断技術の継続的な進歩が、がん診断市場の成長を牽引しています。
がん診断市場:エンドユーザー別
エンドユーザー別のがん診断市場は、病院、診断検査室、腫瘍クリニックおよびがんセンター、学術・研究機関、その他のエンドユーザーに分類されます。病院セグメントは、高度な画像診断および病理診断インフラに支えられた、がんのスクリーニング、診断、治療の手順が大量に行われていることから、大きな市場シェアを占めています。
診断検査室は、分子診断、バイオマーカー検査、および組織病理学サービスにおける主要なエンドユーザーであり続けています。一方、腫瘍クリニックや専門のがんセンターでは、個別化治療計画の実現と患者の転帰改善を目的として、先進的な診断技術の導入がますます進んでいます。学術・研究機関では、がん研究活動、バイオマーカーの発見、および臨床試験の増加に牽引され、着実な成長が見られます。その他のエンドユーザーには、地域医療センター、診療所、および外来手術センターが含まれ、これらもがん診断ソリューションの普及拡大に寄与しています。
地域
医療インフラの拡充がアジア太平洋地域のがん診断市場の成長を牽引
アジア太平洋地域におけるがん診断は、がん発症率の増加、医療費の増加、およびがんの早期発見と精密医療を強化するための政府主導の取り組みの拡大に後押しされ、急速に進化しています。中国、インド、日本、韓国、オーストラリアなどの国々は、がん医療インフラの拡充、検査室の能力向上、および先進的な診断技術へのアクセス改善に多額の投資を行っています。
包括的ながんセンター、分子診断検査室、病理ネットワークの設立により、次世代シーケンシング(NGS)、液体生検、免疫組織化学(IHC)、ポリメラーゼ連鎖反応(PCR)ベースの検査、コンパニオン診断などを含むがん診断ソリューションの導入が加速しています。さらに、公的および民間の医療提供者は、診断精度の向上、個別化治療の選択を可能にし、患者の転帰改善を支援するため、デジタル病理、人工知能(AI)を活用した画像診断、およびゲノム検査プラットフォームへの投資を拡大しています。
がん検診プログラムや診断サービスが第2級・第3級都市へと拡大していることは、これまで医療サービスが行き届いていなかった地域において、手頃な価格で利用しやすいがん検査ソリューションへの需要をさらに後押ししています。医療インフラの継続的な整備、がんの早期発見に対する意識の高まり、および腫瘍診断に対する保険償還範囲の拡大に伴い、組織生検器具、分子診断システム、液体生検検査、病理画像診断プラットフォーム、バイオマーカー検査キットなどを含むがん診断製品の調達が増加しており、医療インフラの拡充がアジア太平洋地域のがん診断市場の成長における主要な推進要因となっています。
がん診断市場:企業評価マトリックス
がん診断市場では、ロシュ(スタープレイヤー)が分子診断および組織診断の幅広いポートフォリオで主導的な地位を占めており、一方、ナテラ(新興リーダー)は、革新的な液体生検および微小残存病変(MRD)検査ソリューションを通じて急速に事業を拡大しています。
主要市場プレイヤー
Roche Diagnostics
Danaher Corporation (Cepheid, Leica Biosystems, Beckman Coulter)
Thermo Fisher Scientific Inc.
Abbott Laboratories
Siemens Healthineers AG
Agilent Technologies, Inc.
QIAGEN N.V.
Illumina, Inc.
Hologic, Inc.
Becton, Dickinson and Company (BD)
Exact Sciences Corporation
Guardant Health, Inc.
Foundation Medicine, Inc. (Roche)
Sysmex Corporation
bioMérieux SA
Myriad Genetics, Inc.
NeoGenomics Laboratories, Inc.
Natera, Inc.
Tempus AI, Inc.
GRAIL, Inc.
Caris Life Sciences
Personalis, Inc.
DELFI Diagnostics
Fulgent Genetics
Burning Rock Biotech
最近の動向
2026年8月:プレシピオ社は、独自の診断製品の商業化拡大と顧客パイプラインの拡充を通じて、がん診断事業を強化しています。同社の病理インフラにより、患者の検体や臨床ワークフローに直接アクセスできるため、新しい診断ソリューションの開発と検証を迅速に進めることが可能となっています。同社は2026年第2四半期に、約10名の販売代理店担当者を追加し、25社以上の適格顧客を特定しました。この拡大は、血液がん診断への注力および主要な医療用品卸売業者との関係構築を補完するものです。こうした進展とキャッシュフローの改善が相まって、プレシピオは専門的ながん診断市場において、より力強い成長を遂げる態勢を整えています。
2026年8月:アボット社は、がん診断用検体採取包装にユーザー体験(UX)デザインを取り入れ、検査を簡素化し、医療従事者や患者の負担を軽減しています。「Cologuard」を含む同社のがん診断用検体採取キットは、採血技師、病理医、および在宅スクリーニング利用者のそれぞれのニーズに合わせて設計されています。医療従事者向けには、手間を最小限に抑える直感的な包装に重点が置かれており、患者向けキットは不安を軽減し、がん検診をより簡単に完了できるようにすることを目指しています。アボット社は、製品発売前にユーザー調査やプロトタイプテストを行い、ユーザビリティ上の課題を特定しています。このアプローチは、包装デザインが検査体験をどのように改善し、がん検診の完了率向上に寄与し得るかを浮き彫りにしています。
2026年7月: アイベックス・メディカル・アナリティクス社は、「Ibex Breast ER、PR、Ki67」についてCE-IVDR認証を取得し、同社の乳がん診断ポートフォリオ全体における規制認証を完了しました。このAIを活用したソリューションは、バイオマーカーの定量化を自動化し、スコアリングの一貫性を向上させるとともに、病理検査における手動作業の負担を軽減します。臨床検証の結果、Ki67における観察者間の一致度が10%向上し、参照となる専門家のスコアと比較して94%の精度が確認されました。この認証取得済みポートフォリオは、H&E、HER2、ER、PR、Ki67に及ぶ乳がん診断のエンドツーエンドのワークフローをサポートします。この画期的な成果により、Ibex Medical Analytics社のAIを活用した乳がん診断分野における地位が強化され、標準化されたデジタル病理のさらなる普及が促進されます。
2026年8月:ニューメキシコがんセンターは、ニューメキシコ州で初めて、再発または転移性のER陽性乳がんの適格患者に対し、Cerianna(FES)PETイメージングの提供を開始しました。この画像診断では、エストロゲン受容体を標的とする放射性トレーサーを用いて、全身のER陽性病変を特定します。この技術により、医師は腫瘍の生物学的特性をより明確に把握でき、より的確な治療判断が可能となります。この取り組みにより、ニューメキシコ州の転移性乳がん患者に対する先進的な分子イメージングへのアクセスが拡大します。この画期的な成果は、ニューメキシコがんセンターによる乳がんの個別化医療の提供と、精密診断技術の導入を強化するものです。
2026年3月: リズム・バイオサイエンシズ社は、血液検査による大腸がん診断検査「ColoSTAT®」の商業化において、NATA認定の戦略的重要性を強調しました。この認定は、臨床検査に関するISO 15189:2022の要件への準拠を確認するものであり、認定を受けた検査機関を通じた検査の提供を後押しするものです。ColoSTAT®はオーストラリア全土の臨床医や患者様に提供可能となり、日常的な臨床使用への道筋がさらに強固なものとなりました。この画期的な成果は、オーストラリアのメディケア給付スケジュール(Medicare Benefits Schedule)への組み入れ検討を含め、将来的な保険適用に関する協議の基盤ともなります。リズム・バイオサイエンシズ社にとって、NATA認定はColoSTAT®の事業拡大と、血液検査によるがん診断分野における地位の強化に向けた重要な基盤となります。
1 はじめに 55
1.1 本調査の目的 55
1.2 市場の定義 55
1.3 調査範囲 56
1.3.1 対象市場および地域範囲 56
1.3.2 対象範囲および除外項目 57
1.3.3 対象期間 59
1.4 対象通貨 59
1.5 ステークホルダー 59
1.6 変更点の概要 60
2 エグゼクティブ・サマリー 61
2.1 主な洞察と市場のハイライト 61
2.2 主要な市場参加者:市場シェアに関する洞察と戦略的動向 62
2.3 市場を形作る破壊的トレンド 63
2.4 高成長セグメントと新興市場 64
2.5 概要:世界の市場規模、成長率、および予測 65
3 プレミアムインサイト 66
3.1 がん診断市場の概要 66
3.2 アジア太平洋地域のがん診断市場:国別・技術別 67
3.3 がん診断市場:地域別成長見通し(2026年~2031年) 68
4 市場の概要 69
4.1 はじめに 69
4.2 市場の動向 69
4.2.1 成長要因 70
4.2.1.1 がんの罹患率の増加 70
4.2.1.2 民間診断センター数の増加 71
4.2.1.3 有利な償還政策の整備 72
4.2.2 制約要因 72
4.2.2.1 多額の設備投資が必要であること 72
4.2.2.2 高度な画像診断システムのコストが高いこと 72
4.2.3 機会 73
4.2.3.1 コンパニオン診断の採用拡大 73
4.2.3.2 組織的ながん検診プログラムの拡大 73
4.2.3.3 新興市場におけるがん診断への需要の高まり 73
4.2.4 課題 73
4.2.4.1 再生診断画像システムの導入増加 73
4.2.4.2 熟練した専門家の不足 73
4.2.4.3 開発途上国における医療インフラの不足と認知度の低さ 74
4.2.4.4 製品のリコールおよび診断検査の失敗 74
4.3 未充足ニーズと未開拓分野 74
4.3.1 がん診断市場における未充足ニーズ 74
4.3.2 未開拓市場の機会 74
4.4 相互に関連する市場とセクター横断的な機会 75
4.4.1 相互に関連する市場 75
4.5 ティア1/2/3の主要企業による戦略的動き 76
4.5.1 主な動きと戦略的焦点 76
5 産業動向 77
5.1 ポーターの5つの力分析 77
5.1.1 供給者の交渉力 78
5.1.2 購入者の交渉力 78
5.1.3 新規参入の脅威 78
5.1.4 代替品の脅威 78
5.1.5 競争の激しさ 78
5.2 マクロ経済指標 78
5.2.1 はじめに 78
5.2.2 GDPの推移と予測 79
5.3 サプライチェーン分析 81
5.4 エコシステム分析 82
5.5 投資および資金調達のシナリオ 83
5.6 価格分析 84
5.6.1 製品別の平均販売価格 84
5.6.2 主要企業別の血糖測定用テストストリップの平均販売価格 84
5.6.3 地域別平均販売価格 85
5.6.3.1 地域別血糖測定用テストストリップの平均販売価格 85
5.6.3.2 地域別感染症検査製品の平均販売価格 85
5.6.3.3 地域別 心代謝モニタリング製品の平均販売価格 86
5.7 バリューチェーン分析 87
5.8 顧客の事業に影響を与えるトレンド/ディスラプション 88
5.9 ケーススタディ分析 89
5.9.1 価格への影響分析 90
5.9.2 地域への影響 90
5.9.2.1 北米 90
5.9.2.2 ヨーロッパ 90
5.9.2.3 アジア太平洋 90
6 技術の進歩、AIによる影響、特許、イノベーション、および将来の応用 91
6.1 主要な新興技術 91
6.1.1 IVD 検査 91
6.1.2 補完的技術 91
6.1.2.1 分子診断 91
6.1.3 関連技術 91
6.1.3.1 生化学技術 91
6.2 技術・製品ロードマップ 92
6.3 特許分析 93
6.3.1 主要特許一覧 94
6.4 将来の応用 94
6.5 AI/生成AIががん診断市場に与える影響 94
6.5.1 はじめに 94
6.5.2 主なユースケースと市場の可能性 95
6.5.3 AIを導入している主要企業 95
6.5.4 AIの将来展望 96
7 規制環境と持続可能性 97
7.1 地域ごとの規制とコンプライアンス 97
7.1.1 規制機関、政府機関、およびその他の組織 97
7.1.2 産業基準 99
7.2 持続可能性への取り組み 100
7.2.1 がん診断における環境への影響とエコフレンドリーな取り組み 100
7.2.1.1 エコフレンドリーな取り組み 100
7.3 サステナビリティへの影響と規制政策の取り組み 101
8 顧客環境と購買行動 102
8.1 意思決定プロセス 102
8.2 購買に関わるステークホルダーと購入評価基準 102
8.2.1 購買プロセスにおける主要なステークホルダー 102
8.2.2 購入基準 103
8.3 導入障壁および社内の課題 103
8.4 さまざまなエンドユーザーの満たされていないニーズ 105
8.5 市場の収益性 105
8.5.1 収益の可能性 105
8.5.2 コストの動向 106
8.5.3 主要用途における利益率の機会 106
9 用途別がん診断市場 107
9.1 はじめに 108
9.2 スクリーニングおよび早期発見 108
9.2.1 がんの早期発見への注目が高まり、このセグメントを牽引 108
9.3 診断および疾患の特性評価 111
9.3.1 医療へのアクセス拡大に向けた政府の取り組みがセグメントを牽引 111
9.4 治療決定支援 113
9.4.1 精密腫瘍学への需要の高まりがセグメントを牽引 113
9.5 治療モニタリングおよび疾患進行の評価 116
9.5.1 疾患進行の検出に対する需要の高まりが、当セグメントの成長を支えています 116
9.6 治療後の経過観察および再発の検出 118
9.6.1 治療後のモニタリングへの注目度が高まり、セグメントを牽引 118
10 技術別がん診断市場 122
10.1 はじめに 123
10.2 IVD検査 123
10.2.1 ポリメラーゼ連鎖反応(PCR) 126
10.2.1.1 ゲノムデータを簡潔に表現できるため、PCR ベースの診断検査が好まれています 126
10.2.2 イン・シトゥ・ハイブリダイゼーション 129
10.2.2.1 ISHは、検体細胞内の特定のmRNA種を同定するために使用されます 129
10.2.3 免疫組織化学 131
10.2.3.1 がん診断におけるIHC検査の利用拡大が市場の成長を後押ししています 131
10.2.4 次世代シーケンシング 135
10.2.4.1 NGSがIVD検査市場を席巻しています 135
10.2.5 免疫測定法 137
10.2.5.1 免疫測定法セグメントは、IVD検査におけるがん診断市場で2番目に大きなシェアを占めています 137
10.2.6 マイクロアレイ 140
10.2.6.1 マイクロアレイ技術の費用対効果が市場の成長を支えています 140
10.2.7 フローサイトメトリー 142
10.2.7.1 予算の制約により、セグメントの成長が抑制されています 142
10.2.8 その他のIVD技術 145
10.3 イメージング技術 148
10.3.1 磁気共鳴画像法(MRI) 150
10.3.1.1 セグメントの成長を後押しする技術の進歩 150
10.3.2 コンピュータ断層撮影(CT) 153
10.3.2.1 CTはがん診断において広く利用されている技術です 153
10.3.3 陽電子放出断層撮影(PET) 155
10.3.3.1 がん診断において広く利用されている核医学画像診断技術です 155
10.3.4 マンモグラフィー 158
10.3.4.1 乳がん検診に向けた政府の取り組みの拡大が、このセグメントの成長を牽引しています 158
10.3.5 超音波検査 160
10.3.5.1 市場の成長を支える、著しい臨床的進歩と技術革新 160
10.4 解剖病理学 163
10.4.1 はじめに 163
10.4.1.1 組織病理学 166
10.4.1.1.1 市場を牽引する、高スループットかつ誤りのない染色への需要の高まり 166
10.4.1.2 細胞病理学 169
10.4.1.2.1 子宮頸がん検診件数の増加が、自動細胞診システムの需要を押し上げる見込みです 169
10.5 生検 172
11 がん診断市場(種類別) 175
11.1 はじめに 176
11.2 固形がん 176
11.3 乳がん 179
11.3.1 予測期間中、最大のシェアを占めるセグメント 179
11.4 肺がん 182
11.4.1 肺がんセグメントが2番目に大きなシェアを占めました 182
11.5 大腸がん 185
11.5.1 大腸がんの罹患率の増加が市場の成長を牽引 185
11.6 胃がん 187
11.6.1 治療法の選択に向けたバイオマーカーに基づく検査の普及拡大が、セグメントの成長を支えています 187
11.7 頭頸部がん 190
11.7.1 高齢化の進展が同セグメントを牽引 190
11.8 前立腺がん 193
11.8.1 世界的な疾病負担の増加と診断環境の進化が同セグメントを後押し 193
11.9 子宮頸がん 196
11.9.1 スクリーニング、HPV検査、およびバイオマーカーの採用拡大が市場の成長を牽引 196
11.10 悪性黒色腫 199
11.10.1 悪性黒色腫の発生率の増加が市場の成長を牽引 199
11.10.2 その他の固形腫瘍 202
11.11 液性腫瘍 204
11.12 白血病 207
11.12.1 このセグメントは、世界的な血液(液性)がんの負担において引き続き大きな割合を占めています 207
11.13 多発性骨髄腫 210
11.13.1 特にアジアおよびアフリカ全域における症例数の増加が市場を牽引する見込みです 210
11.14 リンパ腫 213
11.14.1 疾病負担の増加が当該セグメントを牽引する見込みです 213
12 がん診断市場(製品別) 217
12.1 はじめに 218
12.2 体外診断(IVD)検査 218
12.2.1 キットおよび試薬 221
12.2.1.1 使いやすさによる採用拡大がセグメントを牽引 221
12.2.2 機器 224
12.2.2.1 PCR装置 227
12.2.2.1.1 費用対効果の高さがセグメントの成長を牽引 227
12.2.2.2 NGS装置 229
12.2.2.2.1 NGSはがん診断における新興技術です 229
12.2.2.3 マイクロアレイ 232
12.2.2.3.1 転移性癌における原発部位の特定への活用が市場を後押し 232
12.2.3 イン・シトゥ・ハイブリダイゼーション 234
12.2.3.1
検体細胞内の特定のmRNA種の同定への活用 – 主要な推進要因 234
12.2.4 免疫組織化学 237
12.2.4.1 がん診断におけるIHC検査の利用拡大が市場の成長を後押し 237
12.2.5 免疫測定法 240
12.2.5.1 このセグメントは、IVD検査におけるがん診断市場で第2位のシェアを占めています 240
12.2.6 フローサイトメトリー 242
12.2.6.1 診断、モニタリング、治療における利用が市場を牽引 242
12.2.7 その他のIVD検査機器 245
12.3 解剖病理学 247
12.3.1 はじめに 247
12.3.2 機器 251
12.3.2.1 スライド染色システム 251
12.3.2.1.1 市場を牽引する自動化への注目が高まっています 251
12.3.2.2 組織処理システム 254
12.3.2.2.1 組織サンプルの自動処理への活用が市場を牽引 254
12.3.2.3 細胞処理装置 257
12.3.2.3.1 細胞診サンプルから不要な物質を除去するために使用されます 257
12.3.2.4 マイクロトーム 259
12.3.2.4.1 生検件数の増加と自動化による需要拡大に伴い、この分野が注目を集めています 259
12.3.2.5 包埋システム 261
12.3.2.5.1 がん診断分野において、組織の自動包埋が勢いを増しています 261
12.3.2.6 カバーガラス貼付装置 264
12.3.2.6.1 自動カバーガラス貼付装置が、がん診断におけるワークフローの効率化を促進しています 264
12.3.2.7 デジタル病理スキャナー 266
12.3.2.7.1 自動がん診断への移行が、このセグメントの成長を加速させています 266
12.3.2.8 その他の解剖病理学用機器 269
12.3.3 消耗品 271
12.3.3.1 抗体 274
12.3.3.1.1 がん診断用消耗品市場 274
12.3.3.2 キットおよび試薬 276
12.3.3.2.1 使いやすさから、エンドユーザーの間でキットの利用が増加しています 276
12.3.3.3 プローブ 279
12.3.3.3.1 プローブは、がん診断における精密な分子検出を可能にします 279
12.3.3.4 その他の消耗品 282
12.4 画像診断ベース 284
12.4.1 機器 284
12.4.1.1 CTシステム 287
12.4.1.1.1 このセグメントの成長を牽引する技術的進歩 287
12.4.1.2 超音波診断装置 290
12.4.1.2.1 がんの発生率の増加がセグメントの成長を牽引 29012.4.2 MRIシステム 292
12.4.2.1 がんの罹患率の上昇とMRIの普及拡大が市場の成長を牽引 292
12.4.2.2 マンモグラフィシステム 295
12.4.2.2.1 乳がんの罹患率の増加がセグメントの成長を牽引 29512.4.2.3 PET-CT 297
12.4.2.3.1 核医学画像診断システムの技術進歩がセグメントを牽引 297
12.4.3 消耗品 299
12.4.3.1 造影剤 299
12.4.3.1.1 がんの発生率の増加がセグメントの成長を牽引 299
12.4.3.2 放射性医薬品 304
12.4.3.2.1 放射性同位元素の入手可能性の向上によりセグメントが牽引される 304
13 エンドユーザー別がん診断市場 308
13.1 はじめに 309
13.2 病院・診療所 309
13.2.1 このセグメントは、がん診断製品の最大のエンドユーザーです 309
13.3 診断検査機関 31213.3.1 がんの発生率の増加が成長を牽引 312
14 がん診断市場:地域別 315
14.1 はじめに 316
14.2 北米 31714.2.1 アメリカ 325
14.2.1.1 北米市場において支配的な地位を占めると予想されます 325
14.2.2 カナダ 333
14.2.2.1 高いがん負担、高齢化、および拡大する検診プログラムが市場の成長を支えます 333
14.3 ヨーロッパ 341
14.3.1 ドイツ 350
14.3.1.1 大腸がん検診に対する保険償還制度の整備が市場成長を牽引 350
14.3.2 英国 359
14.3.2.1 市場成長を後押しする政府の積極的な取り組み 359
14.3.3 フランス 36814.3.3.1 市場の成長を支える、がん診断および予防に対する政府資金の増加 368
14.3.4 イタリア 378
14.3.4.1 市場の成長を支える、がんの高い発生率 378
14.3.5 スペイン 386
14.3.5.1 市場の成長を牽引する、慢性疾患の高い発生率 38614.3.6 その他のヨーロッパ諸国 395
14.4 アジア太平洋地域 404
14.4.1 中国 413
14.4.1.1 医療費の増加が市場の成長を牽引 413
14.4.2 日本 422
14.4.2.1 市場成長を支える先進的な医療インフラ 422
14.4.3 インド 431
14.4.3.1 国内の医療セクターの拡大が市場成長を牽引 431
14.4.4 韓国 440
14.4.4.1 ゲノム研究と精密医療への注力が市場成長を促進 440
14.4.5 オーストラリア 448
14.4.6 その他のアジア太平洋地域 456
14.4.7 ラテンアメリカ 465
14.4.7.1 市場成長を支えるがん検診プログラムの増加 465
14.4.8 ブラジル 475
14.4.8.1 市場成長を支えるがん検診プログラムの拡大 475
14.4.9 メキシコ 484
14.4.9.1 市場成長を牽引するがん検診の取り組みと診断インフラの拡充 484
14.4.10 その他の南米アメリカ諸国 494
14.4.11 中東・アフリカ 502
14.4.11.1 がん発症率の増加による市場成長の促進 502
15 競争環境 512
15.1 はじめに 512
15.2 主要企業の戦略/競争優位性 512
15.2.1 がん診断市場における各企業の戦略の概要 512
15.3 売上高分析(2023年~2025年) 513
15.4 2025年の市場シェア分析 514
15.5 企業評価および財務指標 515
15.6 ブランド/製品比較 516
15.6.1 アボット 516
15.6.2 F. ホフマン・ラ・ロシュ社 517
15.6.3 ダナハー 517
15.7 企業評価マトリックス:主要企業、2025年 517
15.7.1 スター企業 517
15.7.2 新興リーダー企業 518
15.7.3 広範な事業展開を行う企業 518
15.7.4 参入企業 518
15.7.5 2025年の主要企業の事業展開状況 519
15.7.5.1 企業の事業展開 519
15.7.5.2 地域別の事業展開 519
15.7.5.3 エンドユーザー別の事業展開 520
15.7.5.4 製品別市場規模 521
15.7.5.5 技術別市場規模 521
15.8 企業評価マトリックス:スタートアップ/中小企業、2023年 522
15.8.1 先進的な企業 522
15.8.2 対応力のある企業 52215.8.3 ダイナミックな企業 52215.8.4 スタートブロック 52215.9 企業評価マトリックス:スタートアップ/中小企業、2025年 52315.9.1 主要なスタートアップ/中小企業の詳細リスト 52315.9.2 スタートアップ/中小企業の競合ベンチマーク 52415.10 競合シナリオ 52515.10.1 製品の発売および承認 52516 企業概要 52616.1 主要企業 52616.1.1 F. ホフマン・ラ・ロシュ 52616.1.1.1 事業概要 52616.1.1.2 取り扱い製品 52716.1.1.3 最近の動向 52816.1.1.3.1 新製品の発売と承認 52816.1.1.3.2 取引 52816.1.1.3.3 事業拡大 52916.1.1.4 MnMの見解 52916.1.1.4.1 勝利への権利 52916.1.1.4.2 戦略的選択 52916.1.1.4.3 弱点および競合上の脅威 52916.1.2 ダナハー・コーポレーション 53016.1.2.1 事業概要 53016.1.2.2 提供製品 53116.1.2.3 最近の動向 53216.1.2.3.1 製品の発売および承認 53216.1.2.3.2 取引 53216.1.2.4 MnMの見解 53316.1.2.4.1 競争優位性 53316.1.2.4.2 戦略的選択 53316.1.2.4.3 弱点および競合上の脅威 53316.1.3 サーモフィッシャーサイエンティフィック社 53416.1.3.1 事業概要 53416.1.3.2 提供製品 53516.1.3.3 最近の動向 53616.1.3.3.1 製品の発売および承認 53616.1.3.3.2 取引 53616.1.3.4 MnMの見解 53616.1.3.4.1 勝利への権利 53616.1.3.4.2 戦略的選択 53616.1.3.4.3 弱点と競合上の脅威 53716.1.4 アボット・ラボラトリーズ 53816.1.4.1 事業概要 53816.1.4.2 提供製品 53916.1.4.3 最近の動向 540
16.1.4.3.1 取引 540
16.1.4.3.2 事業拡大 540
16.1.4.4 MnMの見解 540
16.1.4.4.1 勝利への権利 540
16.1.4.4.2 戦略的選択 540
16.1.4.4.3 弱点と競合上の脅威 540
16.1.5 アジレント・テクノロジーズ社 541
16.1.5.1 事業概要 541
16.1.5.2 提供製品 542
16.1.5.3 最近の動向 543
16.1.5.3.1 製品の発売および承認 543
16.1.5.3.2 取引 543
16.1.5.3.3 事業拡大 544
16.1.5.4 MnMの見解 544
16.1.5.4.1 勝利への権利 544
16.1.5.4.2 戦略的選択 544
16.1.5.4.3 弱点と競合上の脅威 544
16.1.6 QIAGEN N.V. 545
16.1.6.1 事業概要 545
16.1.6.2 提供製品 546
16.1.6.3 最近の動向 547
16.1.6.3.1 製品の発売および承認 547
16.1.6.3.2 取引 547
16.1.6.3.3 事業拡大 547
16.1.6.4 MnMの見解 548
16.1.6.4.1 勝利への権利 548
16.1.6.4.2 戦略的選択 548
16.1.6.4.3 弱点と競合上の脅威 548
16.1.7 ILLUMINA, INC 549
16.1.7.1 事業概要 549
16.1.7.2 提供製品 550
16.1.7.3 最近の動向 551
16.1.7.3.1 製品の発売および承認 551
16.1.7.3.2 提携 551
16.1.7.3.3 事業拡大 552
16.1.7.4 MnMの見解 552
16.1.7.4.1 勝利への権利 552
16.1.7.4.2 戦略的選択 552
16.1.7.4.3 弱点および競合上の脅威 552
16.1.8 HOLOGIC, INC 553
16.1.8.1 事業概要 553
16.1.8.2 提供製品 554
16.1.8.3 最近の動向 555
16.1.8.3.1 製品の発売および承認 555
16.1.8.3.2 取引 556
16.1.8.3.3 事業拡大 556
16.1.8.4 MnMの見解 556
16.1.8.4.1 勝利への権利 556
16.1.8.4.2 戦略的選択 557
16.1.8.4.3 弱点と競合上の脅威 557
16.1.9 ベクトン・ディキンソン・アンド・カンパニー 558
16.1.9.1 事業概要 558
16.1.9.2 提供製品 559
16.1.9.3 最近の動向 560
16.1.9.3.1 製品の発売および承認 560
16.1.9.3.2 取引 560
16.1.9.4 MnMの見解 560
16.1.9.4.1 勝利への権利 560
16.1.9.4.2 戦略的選択 561
16.1.9.4.3 弱点と競合上の脅威 561
16.1.10 SIEMENS HEALTHINEERS AG 562
16.1.10.1 事業概要 562
16.1.10.2 提供製品 563
16.1.10.3 最近の動向 564
16.1.10.3.1 製品の発売および承認 564
16.1.10.3.2 事業拡大 564
16.1.10.4 MnMの見解 564
16.1.10.4.1 勝利への権利 564
16.1.10.4.2 戦略的選択 565
16.1.10.4.3 弱点および競合上の脅威 565
16.1.11 エクザクト・サイエンシズ・コーポレーション 566
16.1.11.1 事業概要 566
16.1.11.2 提供製品 567
16.1.11.3 最近の動向 568
16.1.11.3.1 製品の発売および承認 568
16.1.11.3.2 取引 568
16.1.11.3.3 事業拡大 568
16.1.12 GUARDANT HEALTH, INC 569
16.1.12.1 事業概要 569
16.1.12.2 提供製品 570
16.1.12.3 最近の動向 571
16.1.12.3.1 製品の発売および承認 571
16.1.12.3.2 取引 571
16.1.13 シスメックス株式会社 572
16.1.13.1 事業概要 572
16.1.13.2 提供製品 573
16.1.13.3 最近の動向 574
16.1.13.3.1 事業拡大 574
16.1.14 BIOMÉRIEUX SA. 575
16.1.14.1 事業概要 575
16.1.14.2 提供製品 576
16.1.14.3 最近の動向 577
16.1.14.3.1 製品の発売および承認 577
16.1.15 MYRIAD GENETICS, INC 578
16.1.15.1 事業概要 578
16.1.15.2 提供製品 579
16.1.15.3 最近の動向 580
16.1.15.3.1 製品の発売および承認 580
16.1.15.3.2 取引 580
16.2 その他の主要企業 581
16.2.1 ネオジェノミクス社 581
16.2.2 ネテラ社 582
16.2.3 テンパスAI社 582
16.2.4 グレイル社 583
16.2.5 カリス・ライフ・サイエンシズ社 583
16.2.6 パーソナリス社 584
16.2.7 デルフィ・ダイアグノスティクス社 584
16.2.8 フルジェント・ジェネティクス社 585
16.2.9 バーニング・ロック・バイオテック社 586
16.2.10 ジェネトロン・ホールディングス社 587
17 調査方法論 588
17.1 調査データ 588
17.2 調査手法 588
17.2.1 二次調査 588
17.2.1.1 二次情報源からの主要データ 589
17.2.2 一次データ 590
17.2.2.1 一次情報源 590
17.2.2.2 一次情報源からの主要データ 591
17.2.2.3 主要な産業インサイト 592
17.3 市場規模の推計 593
17.3.1 ボトムアップ手法 594
17.3.1.1 手法 1:企業の売上高推計手法 594
17.3.1.2 手法 2:企業のプレゼンテーション資料および一次インタビュー 594
17.3.1.3 成長予測 595
17.3.2 トップダウン・アプローチ 596
17.4 市場の内訳とデータの三角測量 597
17.5 市場シェア分析 598
17.6 調査の前提条件 598
17.6.1 パラメトリックな仮定 598
17.6.2 成長率の仮定 598
17.7 調査の限界 599
17.8 リスク評価 599
18 付録 600
18.1 ディスカッション・ガイド 600
18.2 ナレッジストア:MarketsandMarketsの購読ポータル 606
18.3 カスタマイズオプション 608
18.4 関連レポート 608
18.5 著者情報 609
表1 地域別のがん患者数の増加予測、
2025年・2035年・2045年比較 72
表2 がん診断市場:ポーターの5つの力分析 77
表3 主要国別GDP変化率(%)、2024年~2031年 79
表4 北米:マクロ経済指標 80
表5 ヨーロッパ:マクロ経済指標 80
表6 アジア太平洋地域:マクロ経済指標 80
表7 ラテンアメリカ:マクロ経済指標 80
表8 中東・アフリカ:マクロ経済指標 80
表9 がん診断市場:エコシステムにおける企業の役割 82
表10 製品別がん検査の平均販売価格(2023年~2025年) 84
表11 主要企業別の血糖モニタリング用テストストリップの平均販売価格、
(2023年~2025年) 84
表12 血糖モニタリング用テストストリップの平均販売価格(地域別)、
2023年~2025年 85
表13 感染症検査製品の平均販売価格、
地域別、2023年~2025年 85
表14 心代謝モニタリング製品の平均販売価格、
地域別、2023年~2025年 86
表15 がん診断市場:主要特許、2023年~2025年 94
表16 がん診断市場においてAIを導入している主要企業 96
表17 南米アメリカ:規制機関、政府機関、
およびその他の組織 97
表18 ヨーロッパ:規制機関、政府機関、
およびその他の組織 97
表19 アジア太平洋地域:規制機関、政府機関、
およびその他の組織 98
表20 南米アメリカ:規制機関、政府機関、
およびその他の組織 98
表21 その他の地域:規制機関、政府機関、
およびその他の組織 99
表22 がん診断市場におけるグローバル基準 99
表23 技術別、購買プロセスに対するステークホルダーの影響(%) 102
表24 技術別、主要な購買基準 103
表25 導入の障壁および内部的な課題 104
表26 がん診断市場:各種エンドユーザーの未充足ニーズ 105
表27 がん診断市場:用途別、2024年~2031年(百万米ドル) 108
表28 スクリーニングおよび早期発見:がん診断市場、地域別、
2024年~2031年(百万米ドル) 109
表29 北米:スクリーニングおよび早期発見:がん診断市場、国別、2024年~2031年 (百万米ドル) 109
表30 ヨーロッパ:スクリーニングおよび早期発見:がん診断市場、
国別、2024年~2031年(百万米ドル) 110
表31 アジア太平洋地域:スクリーニングおよび早期発見:がん診断市場(国別、2024年~2031年) (百万米ドル) 110
表 32 南米アメリカ:スクリーニングおよび早期発見:がん診断市場、国別、2024年~2031年(百万米ドル) 111
表 33 診断および疾患特性評価:がん診断市場、
用途別・地域別、2024年~2031年(百万米ドル) 111
表34 北米:診断および疾患特性評価:がん診断市場、 国別、2024年~2031年(百万米ドル) 112
表35 ヨーロッパ:診断・疾患特性評価:がん診断市場、国別、2024年~2031年(百万米ドル) 112
表36 アジア太平洋地域:診断および疾患特性評価:がん診断市場、国別、2024年~2031年(百万米ドル) 113
表37 南米アメリカ:診断および疾患特性評価:がん診断市場、国別、2024年 –2031年(百万米ドル) 113
表38 治療決定支援:がん診断市場、地域別、
2024–2031年(百万米ドル) 114
表39 北米:治療意思決定支援:がん診断市場(国別、2024年~2031年)(百万米ドル) 114
表40 ヨーロッパ:治療意思決定支援: がん診断市場、
国別、2024年~2031年(百万米ドル) 115
表41 アジア太平洋地域:治療意思決定支援:がん診断市場、国別、2024年~2031年(百万米ドル) 115
表42 南米アメリカ:治療意思決定支援:がん診断市場(国別、2024年~2031年)(百万米ドル) 116
表43 治療モニタリングおよび疾患進行評価: がん診断市場:地域別、2024年~2031年(百万米ドル) 116
表44 北米:治療モニタリングおよび疾患進行評価:がん診断市場、国別、
2024年~2031年 (百万米ドル) 117
表45 ヨーロッパ:治療モニタリングおよび疾患進行評価:がん診断市場(国別、2024年~2031年)(百万米ドル) 117
表46 アジア太平洋地域:治療モニタリングおよび疾患進行評価:がん診断市場(国別、2024年~2031年)(百万米ドル) 118
表47 南米アメリカ:治療モニタリングおよび疾患進行評価 :がん診断市場、国別、
2024年~2031年(百万米ドル) 118
表48 治療後の経過観察および再発検出:がん診断市場、地域別、2024年~2031年(百万米ドル) 119
表49 南米アメリカ:治療後の経過観察および再発検出:がん診断市場、国別、2024年~2031年(百万米ドル) 119
表50 ヨーロッパ:治療後の経過観察および再発検出:がん診断市場、国別、2024年~2031年(百万米ドル) 120
表51 アジア太平洋地域:治療後の経過観察および再発検出:がん診断市場、国別、2024年~2031年(百万米ドル) 120
表52 南米アメリカ:治療後 治療後の経過観察および再発検出:がん診断市場、国別、2024年~2031年(百万米ドル) 121
表53 がん診断市場:技術別、2024年~2031年(百万米ドル) 123
表54 IVD検査向けがん診断市場:技術別・種類別、
2024–2031年(百万米ドル) 124
表55 IVD検査用がん診断市場:技術別・地域別、
2024–2031年(百万米ドル) 124
表56 南米アメリカ:IVD検査:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 125
表57 ヨーロッパ:IVD検査:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 125
表58 アジア太平洋地域:IVD検査: がん診断市場:技術別、
国別、2024–2031年(百万米ドル) 126
表59 南米アメリカ:IVD検査:がん診断市場:技術別、国別、 2024–2031年(百万米ドル) 126
表60 ポリメラーゼ連鎖反応(PCR)を用いたがん診断市場、
技術別・地域別、2024–2031年(百万米ドル) 127
表61 北米:PCR:がん診断市場、技術別、
国別、2024–2031年(百万米ドル) 127
表62 ヨーロッパ:PCR:がん診断市場、技術別、国別、
2024年~2031年(百万米ドル) 128
表63 アジア太平洋地域:PCR:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 128
表64 南米アメリカ:PCR:がん診断市場、技術別、
国別、2024–2031年 (百万米ドル) 129
表65 イン・シチュ・ハイブリダイゼーション(ISH)によるがん診断市場:技術別、
地域別、2024年~2031年(百万米ドル) 129
表66 北米:ISH:がん診断市場、国別、
技術別、2024年~2031年(百万米ドル) 130
表67 ヨーロッパ:ISH:がん診断市場、技術別・国別、
2024年~2031年(百万米ドル) 130
表68 アジア太平洋地域:ISH:がん診断市場、国別、
技術別、2024年~2031年(百万米ドル) 131
表69 ラテンアメリカ:ISH:がん診断市場、国別、
技術別、2024年~2031年(百万米ドル) 131
表70 免疫組織化学を用いたがん診断市場:技術別・地域別、2024–2031年(百万米ドル) 133
表71 北米:免疫組織化学:がん診断市場 ET、
技術別・国別、2024年~2031年(百万米ドル) 133
表72 ヨーロッパ:免疫組織化学:がん診断市場、
技術別・国別、2024年~2031年 (百万米ドル) 134
表73 アジア太平洋地域:免疫組織化学:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 134
表74 南米アメリカ:免疫組織化学:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 135
表75 次世代シーケンシング(NGS)によるがん診断市場、
技術別・地域別、2024年~2031年(百万米ドル) 135
表76 北米:NGS:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 136
表77 ヨーロッパ:NGS:がん診断市場、技術別・国別、
2024年~2031年 (百万米ドル) 136
表 78 アジア太平洋地域:NGS:がん診断市場、技術別、
国別、2024–2031年(百万米ドル) 137
表79 南米アメリカ:NGS:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 137
表80 免疫測定法によるがん診断市場:技術別、
地域別、2024年~2031年(百万米ドル) 138
表81 北米:免疫測定法:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 138
表82 ヨーロッパ:免疫測定法:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 139
表83 アジア太平洋地域:免疫測定法:がん診断市場、技術別・国別、2024年~2031年(百万米ドル) 139
表84 南米アメリカ:免疫測定法:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 140
表85 マイクロアレイを用いたがん診断市場:地域別・技術別、
2024年~2031年(百万米ドル) 140
表86 北米:マイクロアレイ: がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 141
表87 ヨーロッパ:マイクロアレイ:がん診断市場、技術別・
国別、2024年~2031年 (百万米ドル) 141
表88 アジア太平洋地域:マイクロアレイ:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 142
表89 南米アメリカ:マイクロアレイ:がん診断市場、技術別・国別、2024年~2031年(百万米ドル) 142
表90 フローサイトメトリーを用いたがん診断市場:技術別、
地域別、2024年~2031年(百万米ドル) 143
表91 南米アメリカ:フローサイトメトリー:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 143
表92 ヨーロッパ:フローサイトメトリー:がん診断市場、技術別・国別、2024年~2031年(百万米ドル) 144
表93 アジア太平洋地域:フローサイトメトリー: がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 144
表94 ラテンアメリカ:フローサイトメトリー:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 145
表95 その他のIVD技術におけるがん診断市場、
技術別・地域別、2024年~2031年(百万米ドル) 145
表96 北米:その他のIVD技術:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 146
表97 ヨーロッパ:その他のIVD技術:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 146
表98 アジア太平洋地域:その他のIVD技術:がん診断市場、
技術別・国別、2024年~2031年 (百万米ドル) 147
表99 南米アメリカ:その他のIVD技術:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 147
表100 画像診断技術によるがん診断市場:技術別・種類別、2024年~2031年(百万米ドル) 148
表101 画像診断技術によるがん診断市場:技術別・地域別、2024年~2031年(百万米ドル) 148
表102 南米アメリカ:画像診断技術:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 149
表103 ヨーロッパ:画像診断技術:がん診断市場、国別・技術別、2024年~2031年(百万米ドル) 149
表104 アジア太平洋地域:画像診断技術: がん診断市場、
国別・技術別、2024年~2031年(百万米ドル) 150
表105 ラテンアメリカ:画像診断技術:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 150
表106 磁気共鳴画像法(MRI)によるがん診断市場、
地域別・技術別、2024年~2031年(百万米ドル) 151
表107 北米:MRI:がん診断市場、国別、
技術別、2024年~2031年(百万米ドル) 151
表108 ヨーロッパ: MRI:がん診断市場、国別・技術別、
2024年~2031年(百万米ドル) 152
表109 アジア太平洋地域:MRI:がん診断市場、国別・
技術別、2024年~2031年(百万米 百万) 152
表110 南米アメリカ:MRI:がん診断市場、国別、
技術別、2024年~2031年 (百万米ドル) 153
表 111 コンピュータ断層撮影(CT)を用いたがん診断市場:地域別、
技術別、2024–2031年(百万米ドル) 153
表112 南米アメリカ:CT:がん診断市場、国別、
技術別、2024年~2031年 (百万米ドル) 154
表113 ヨーロッパ:CT:がん診断市場、技術別・国別、
2024年~2031年 (百万米ドル) 154
表114 アジア太平洋地域:CT:がん診断市場、国別・技術別、
2024年~2031年(百万米ドル) 155
表 115 ラテンアメリカ:CT:がん診断市場、国別、
技術別、2024–2031年(百万米ドル) 155
表 116 核医学画像診断用がん診断市場、地域別、
技術別、2024年~2031年(百万米ドル) 156
表117 北米:PET:がん診断市場、国別、
技術別、2024年~2031年(百万米ドル) 156
表118 ヨーロッパ: PET:がん診断市場、技術別・国別、
2024年~2031年(百万米ドル) 157
表119 アジア太平洋地域:PET:がん診断市場、技術別・
国別、2024年~2031年 (百万米ドル) 157
表120 ラテンアメリカ:PET:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 158
表121 マンモグラフィーによるがん診断市場:技術別、
地域別、2024年~2031年(百万米ドル) 158
表122 北米:マンモグラフィー:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 159
表123 ヨーロッパ:マンモグラフィー:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 159
表124 アジア太平洋地域:マンモグラフィー:がん診断市場、技術別・国別、2024年~2031年(百万米ドル) 160
表125 南米アメリカ:マンモグラフィー:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 160
表126 超音波によるがん診断市場、地域別、
2024–2031年(百万米ドル) 161
表127 北米:超音波: がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 161
表128 ヨーロッパ:超音波: がん診断市場、国別、
2024年~2031年(百万米ドル) 162
表129 アジア太平洋地域:超音波:がん診断市場、技術別、
国別、2024年~2031年 (百万米ドル) 162
表 130 南米アメリカ:超音波:がん診断市場、技術別・国別、2024–2031年(百万米ドル) 163
表 131 解剖病理学:がん診断市場、技術別、
製品別、2024年~2031年(百万米ドル) 163
表132 機器: がん診断市場における解剖病理学、
技術別・種類別、2024年~2031年(百万米ドル) 164
表133 解剖病理学のがん診断市場、技術別、
地域別、2024年~2031年(百万米ドル) 164
表134 北米:解剖病理学:がん診断市場、
技術別、国別、2024年~2031年 (百万米ドル) 164
表135 ヨーロッパ:解剖病理学:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 165
表136 アジア太平洋地域:解剖病理学:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 165
表137 南米アメリカ:解剖病理学:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 166
表138 組織病理学:がん診断市場における解剖病理学、
技術別・地域別、2024年~2031年(百万米ドル) 167
表139 北米:組織病理学:がん診断市場、
技術別・国別、2024年~2031年(百万米ドル) 167
表140 ヨーロッパ:組織病理学: がん診断市場、国別、
技術別、2024年~2031年(百万米ドル) 168
表141 アジア太平洋地域:組織病理学:がん診断市場、国別・技術別、2024年~2031年(百万米ドル) 168
表142 南米アメリカ:組織病理学:がん診断市場、国別・技術別、2024年~2031年(百万米ドル) 169
表143 細胞病理学:がん診断市場における解剖病理学、
技術別・地域別、2024年~2031年 (百万米ドル) 170
表144 北米:細胞病理学:がん診断市場、
国別・技術別、2024年~2031年(百万米ドル) 170
表145 ヨーロッパ: 細胞病理学:がん診断市場、国別、
技術別、2024年~2031年(百万米ドル) 171
表146 アジア太平洋地域:細胞病理学:がん診断市場、
技術別・国別、2024–2031年(百万米ドル) 171
表147 ラテンアメリカ:細胞病理学:がん診断市場、
技術別・国別、2024–2031年(百万米ドル) 172
表148 生検用がん診断市場:技術別・地域別、
2024年~2031年(百万米ドル) 172
表149 北米:生検:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 173
表150 ヨーロッパ:生検:がん診断市場、技術別、
国別、2024年~2031年(百万米ドル) 173
表151 アジア太平洋地域:生検:がん診断市場、技術別、
国別、2024–2031年(百万米ドル) 174
表152 南米アメリカ:生検:がん診断市場、技術別、
国別、2024–2031年(百万米ドル) 174
表153 がん診断市場(種類別)、2024年~2031年(百万米ドル) 176
表154 固形がん診断市場(地域別)、
2024年~2031年(百万米ドル) 176
表155 北米:固形がん:がん診断市場、国別、
2024年~2031年(百万米ドル) 177
表156 ヨーロッパ:固形がん:がん診断市場、国別、
2024年~2031年 (百万米ドル) 177
表 157 アジア太平洋地域:固形がん:がん診断市場、国別、
2024–2031年(百万米ドル) 178
表158 南米アメリカ:固形がん:がん診断市場(国別)、
2024年~2031年(百万米ドル) 178
表159 固形がん:がん診断市場、種類別、
2024年~2031年(百万米ドル) 179
表160 乳がんの発生率(地域別、2020年対2040年) 179
表161 乳がん診断市場(地域別、2024年~2031年) (百万米ドル) 180
表162 北米:乳がん:がん診断市場、国別、
2024–2031年(百万米ドル) 180
表163 ヨーロッパ:乳がん: がん診断市場(国別)、
2024年~2031年(百万米ドル) 181
表164 アジア太平洋地域:乳がん:がん診断市場(国別)、
2024年~2031年(百万米ドル) 181
表165 南米アメリカ:乳がん:がん診断市場(国別)、
2024年~2031年(百万米ドル) 182
表166 肺がんの発生率(地域別)、2020年対2040年 182
表167 肺がん診断市場:地域別、2024年~2031年(百万米ドル) 183
表168 北米:肺がん:がん診断市場(国別)、
2024年~2031年(百万米ドル) 183
表169 ヨーロッパ: 肺がん:がん診断市場、国別、
2024–2031年(百万米ドル) 183
表170 アジア太平洋地域:肺がん:がん診断市場、国別、
2024–2031年(百万米ドル) 184
表171 ラテンアメリカ:肺がん:がん診断市場、国別、
2024年~2031年(百万米ドル) 184
表 172 大腸がんの発生率(地域別、2020年対2040年) 185
表 173 大腸がん診断市場(地域別、
2024年~2031年)(百万米ドル) 185
表 174 北米: 大腸がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 186
表175 ヨーロッパ:大腸がん:がん診断市場、国別、
2024年~2031年 (百万米ドル) 186
表176 アジア太平洋地域:大腸がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 187
表177 南米アメリカ:大腸がん: がん診断市場、
国別、2024年~2031年(百万米ドル) 187
表178 胃がんの発生率、地域別、2020年対2040年 188
表179 地域別胃がん診断市場、2024年~2031年(百万米ドル) 188
表180 北米:胃がん:がん診断市場、
国別、2024年~2031年 (百万米ドル) 188
表181 ヨーロッパ:胃がん:がん診断市場、国別、
2024年~2031年(百万米ドル) 189
表 182 アジア太平洋地域:胃がん:がん診断市場(国別)、
2024–2031年(百万米ドル) 189
表 183 ラテンアメリカ:胃がん: がん診断市場(国別)、
2024–2031年(百万米ドル) 190
表184 頭頸部がんの発生率(地域別)、2020年対2040年 190
表185 頭頸部がん診断市場、地域別、
2024年~2031年(百万米ドル) 191
表186 北米:頭頸部がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 191
表 187 ヨーロッパ:頭頸部がん:がん診断市場、国別、
2024–2031年(百万米ドル) 192
表 188 アジア太平洋地域:頭頸部がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 192
表189 ラテンアメリカ:頭頸部がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 193
表190 前立腺がんの発生率(地域別、2020年対2040年) 193
表191 前立腺がん診断市場(地域別、
2024–2031年)(百万米ドル) 194
表192 北米:前立腺がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 194
表193 ヨーロッパ:前立腺がん:がん診断市場、国別、
2024年~2031年 (百万米ドル) 195
表194 アジア太平洋地域:前立腺がん:がん診断市場、国別、
2024年~2031年(百万米ドル) 195
表 195 南米アメリカ:前立腺がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 196
表 196 子宮頸がんの発生率、地域別、2020年対2040年 197
表197 子宮頸がん診断市場、地域別、
2024年~2031年(百万米ドル) 197
表198 北米:子宮頸がん: がん診断市場、
国別、2024年~2031年(百万米ドル) 197
表199 ヨーロッパ:子宮頸がん:がん診断市場、国別、
2024年~2031年(百万米ドル) 198
表 200 アジア太平洋地域:子宮頸がん:がん診断市場(国別)、
2024–2031年(百万米ドル) 198
表 201 南米アメリカ:子宮頸がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 199
表 202 悪性黒色腫の発生率、地域別、2020年対2040年 199
表 203 地域別メラノーマ診断市場、2024年~2031年(百万米ドル) 200
表 204 北米:悪性黒色腫:がん診断市場(国別)、
2024年~2031年(百万米ドル) 200
表205 ヨーロッパ:悪性黒色腫:がん診断市場(国別)、
2024年~2031年 (百万米ドル) 200
表 206 アジア太平洋地域:悪性黒色腫:がん診断市場、国別、
2024–2031年(百万米ドル) 201
表 207 南米アメリカ:悪性黒色腫:がん診断市場(国別)、
2024年~2031年(百万米ドル) 201
表 208 その他の固形がん診断市場(地域別)、
2024年~2031年 (百万米ドル) 202
表 209 北米:その他の固形がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 202
表 210 ヨーロッパ: その他の固形がん:がん診断市場、国別、
2024年~2031年(百万米ドル) 203
表211 アジア太平洋地域:その他の固形がん:がん診断市場、
国別、2024年~2031年(百万米ドル) 203
表 212 南米アメリカ:その他の固形腫瘍:がん診断市場、
国別、2024年~2031年(百万米ドル) 204
表213 液体腫瘍:がん診断市場、種類別、
2024年~2031年(百万米ドル) 204
表214 液体腫瘍:がん診断市場、地域別、
2024年~2031年(百万米ドル) 205
表215 北米:液体腫瘍:がん診断市場、国別、
2024年~2031年(百万米ドル) 205
表216 ヨーロッパ: 液体腫瘍:がん診断市場、国別、
2024–2031年(百万米ドル) 206
表217 アジア太平洋地域:液体腫瘍:がん診断市場、国別、
2024–2031年(百万米ドル) 206
表 218 南米アメリカ:液体腫瘍:がん診断市場、国別、
2024年~2031年(百万米ドル) 207
表219 白血病の発生率(地域別、2020年対2040年) 207
表220 白血病診断薬市場(地域別、
2024年~2031年)(百万米ドル) 208
表221 北米:白血病:がん診断市場、国別、
2024年~2031年(百万米ドル) 208
表222 ヨーロッパ:白血病:がん診断市場、国別、
2024年~2031年 (百万米ドル) 209
表223 アジア太平洋地域:白血病:がん診断市場、国別、
2024年~2031年(百万米ドル) 209
表 224 南米アメリカ:白血病:がん診断市場(国別)、
2024年~2031年(百万米ドル) 210
表 225 骨髄腫の発生率(地域別)、2020年対2040年 210
表226 地域別多発性骨髄腫がん診断市場、
2024年~2031年(百万米ドル) 211
表227 北米:多発性骨髄腫:国別がん診断市場、
2024年~2031年(百万米ドル) 211
表 228 ヨーロッパ:骨髄腫:がん診断市場、国別、
2024–2031年(百万米ドル) 212
表 229 アジア太平洋地域:骨髄腫:がん診断市場、国別、
2024年~2031年(百万米ドル) 212
表230 ラテンアメリカ:骨髄腫:がん診断市場、国別、
2024年~2031年(百万米ドル) 213
表 231 ホジキンリンパ腫の罹患率(地域別、2020年対2040年) 213
表 232 リンパ腫:がん診断市場(地域別、
2024年~2031年(百万米ドル) 214
表233 北米:リンパ腫:がん診断市場、国別、
2024年~2031年(百万米ドル) 214
表234 ヨーロッパ:リンパ腫:がん診断市場、国別、
2024年~2031年(百万米ドル) 215
表235 アジア太平洋:リンパ腫: がん診断市場、国別、
2024年~2031年(百万米ドル) 215
表236 南米アメリカ:リンパ腫:がん診断市場、国別、
2024年~2031年(百万米ドル) 216
表 237 がん診断市場(製品別)、2024年~2031年(百万米ドル) 218
表 238 IVD検査:がん診断市場(地域別)、
2024年~2031年(百万米ドル) 219
表239 北米:IVD検査:がん診断市場、国別、
2024年~2031年(百万米ドル) 219
表240 ヨーロッパ:IVD検査:がん診断市場、国別、
2024年~2031年(百万米ドル) 220
表241 アジア太平洋地域:IVD検査:がん診断市場、国別、
2024年~2031年(百万米ドル) 220
表242 南米アメリカ:IVD検査:がん診断市場、国別、
2024年~2031年(百万米ドル) 221
表243 IVD検査:がん診断市場、製品別、
2024年~2031年(百万米ドル) 221
表244 キットおよび試薬:がん診断市場におけるIVD検査用消耗品、地域別、2024年~2031年 (百万米ドル) 222
表245 北米:IVD検査用キット・試薬:がん診断市場、国別、2024年~2031年(百万米ドル) 222
表246 ヨーロッパ:IVD検査用キットおよび試薬:がん診断市場、
国別、2024年~2031年(百万米ドル) 223
表247 アジア太平洋地域:IVD検査用キット・試薬:がん診断市場、
国別、2024年~2031年(百万米ドル) 223
表248 南米アメリカ:キットおよび試薬(IVD検査):がん診断市場、国別、2024年~2031年(百万米ドル) 224
表249 機器:がん診断におけるIVD検査市場、種類別、
2024年~2031年(百万米ドル) 224
表250 機器:がん診断におけるIVD検査市場、地域別、
2024年~2031年(百万米ドル) 225
表 251 北米:IVD検査機器:がん診断市場、
国別、2024年~2031年(百万米ドル) 225
表 252 ヨーロッパ:IVD検査機器:がん診断市場、
国別、2024年~2031年 (百万米ドル) 226
表 253 アジア太平洋地域:IVD検査機器:がん診断市場、
国別、2024年~2031年(百万米ドル) 226
表 254 南米アメリカ:IVD検査機器: がん診断市場、
国別、2024年~2031年(百万米ドル) 227
表255 PCR装置:がん診断市場におけるIVD検査、地域別、
2024年~2031年 (百万米ドル) 227
表 256 北米:PCR 装置:がん診断市場、
国別、2024–2031年(百万米ドル) 228
表 257 ヨーロッパ:PCR 装置: がん診断市場(国別)、
2024年~2031年(百万米ドル) 228
表258 アジア太平洋地域:PCR装置:がん診断市場(国別)、
2024年~2031年(百万米ドル) 229
表 259 南米アメリカ:PCR 機器:がん診断市場、
国別、2024–2031年(百万米ドル) 229
表 260 NGS 機器:がん診断市場における IVD 検査、 地域別、
2024年~2031年(百万米ドル) 230
表261 北米:NGS IVD検査機器:がん診断市場、国別、2024年~2031年(百万米ドル) 230
表 262 ヨーロッパ:NGS IVD検査機器:がん診断市場、
国別、2024年~2031年(百万米ドル) 231
表 263 アジア太平洋地域:NGS IVD 検査機器:がん診断市場、国別、2024年~2031年(百万米ドル) 231
表 264 南米アメリカ:NGS IVD 検査機器:がん診断市場、国別、2024年~2031年(百万米ドル) 232
表265 マイクロアレイ:がん診断用IVD検査機器市場、地域別、
2024年~2031年(百万米ドル) 232
表266 北米:マイクロアレイ:がん診断市場、国別、
2024年~2031年(百万米ドル) 233
表267 ヨーロッパ:マイクロアレイ:がん診断市場、国別、
2024年~2031年(百万米ドル) 233
表 268 アジア太平洋地域:マイクロアレイ:がん診断市場(国別)、
2024–2031年(百万米ドル) 234
表 269 南米アメリカ:マイクロアレイ:がん診断市場、国別、
2024年~2031年 (百万米ドル) 234
表 270 イン・シトゥ・ハイブリダイゼーション:がん診断市場におけるIVD検査、
地域別、2024年~2031年(百万米ドル) 235
表 271 北米:ISH: がん診断市場(国別)、
2024年~2031年(百万米ドル) 235
表272 ヨーロッパ:ISH:がん診断市場(国別)、
2024年~2031年(百万米ドル) 236
表273 アジア太平洋地域 :ISH: がん診断市場、国別、
2024年~2031年(百万米ドル) 236
表274 南米アメリカ :ISH: がん診断市場、国別、
2024年~2031年 (百万米ドル) 237
表 275 免疫組織化学:がん診断市場におけるIVD検査、
地域別、2024年~2031年(百万米ドル) 238
表 276 南米アメリカ:免疫組織化学:がん診断市場、
国別、2024年~2031年(百万米ドル) 238
表 277 ヨーロッパ:免疫組織化学: がん診断市場、
国別、2024年~2031年(百万米ドル) 239
表278 アジア太平洋地域:免疫組織化学:がん診断市場、
国別、2024年~2031年 (百万米ドル) 239
表 279 南米アメリカ:免疫組織化学:がん診断市場、
国別、2024–2031年 (百万米ドル) 240
表 280 免疫アッセイ:がん診断市場におけるIVD検査、地域別、
2024–2031(百万米ドル) 240
表281 北米:免疫アッセイ:がん診断市場、国別、
2024年~2031年(百万米ドル) 241
表282 ヨーロッパ: 免疫測定法:がん診断市場、国別、
2024年~2031年(百万米ドル) 241
表283 アジア太平洋地域:免疫測定法:がん診断市場、国別、
2024年~2031年(百万米ドル) 242
表 284 南米アメリカ:免疫測定法:がん診断市場、国別、
2024–2031年(百万米ドル) 242
表 285 フローサイトメトリー:がん診断市場におけるIVD検査、地域別、
2024年~2031年(百万米ドル) 243
表 286 北米:フローサイトメトリー:がん診断市場、
国別、2024年~2031年(百万米ドル) 243
表 287 ヨーロッパ:フローサイトメトリー:がん診断市場、国別、
2024–2031年(百万米ドル) 244
表288 アジア太平洋地域:フローサイトメトリー:がん診断市場、国別、
2024年~2031年(百万米ドル) 244
表289 南米アメリカ:フローサイトメトリー: がん診断市場、
国別、2024年~2031年(百万米ドル) 245
表290 その他のIVD検査機器:がん診断市場、地域別、
2024年~2031年(百万米ドル) 245
表291 北米:その他のIVD検査機器:がん診断市場、国別、2024年~2031年(百万米ドル) 246
表292 ヨーロッパ:その他のIVD検査機器: がん診断市場、
国別、2024年~2031年(百万米ドル) 246
表293 アジア太平洋地域:その他のIVD検査機器:がん診断市場、国別、2024年~2031年(百万米ドル) 247
表294 南米アメリカ:その他のIVD検査機器:がん診断市場(国別、2024年~2031年)(百万米ドル) 247
表295 解剖病理学:がん診断市場、製品別、
2024年~2031年(百万米ドル) 248
表296 解剖病理学:がん診断市場、地域別、2024年~2031年(百万米ドル) 248
表297 北米:機器:がん診断市場、国別、
2024年~2031年(百万米ドル) 249
表 298 ヨーロッパ:機器:がん診断市場、国別、
2024–2031年(百万米ドル) 249
表 299 アジア太平洋:機器:がん診断市場、国別、
2024年~2031年(百万米ドル) 250
表300 南米アメリカ:機器:がん診断市場、国別、
2024年~2031年(百万米ドル) 250
表 301 機器:がん診断市場における解剖病理学、
種類別、2024–2031年(百万米ドル) 251
表 302 スライド染色システム:がん診断市場における解剖病理分野、地域別、2024年~2031年(百万米ドル) 252
表 303 北米:スライド染色システム:がん診断市場、
国別、2024年~2031年(百万米ドル) 252
表 304 ヨーロッパ:スライド染色システム:がん診断市場、
国別、2024年~2031年(百万米ドル) 253
表 305 アジア太平洋地域:スライド染色システム:がん診断市場、
国別、2024年~2031年(百万米ドル) 253
表306 南米アメリカ:スライド染色システム:がん診断市場、
国別、2024年~2031年(百万米ドル) 254
表307 組織処理システム:がん診断市場における解剖病理学、地域別、2024年~2031年(百万米ドル) 254
表308 北米:組織処理システム: がん診断市場、国別、2024年~2031年(百万米ドル) 255









