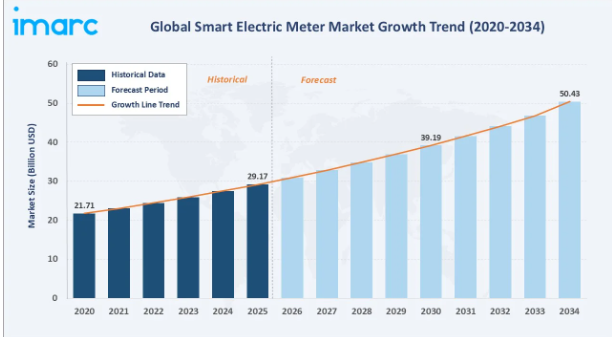
以下のグラフは、2020年から2034年にかけてのスマート電力メーター市場の成長を示しており、これまでの着実な普及から、AMIの拡大を原動力としたより急激な成長軌道へと移行していることがわかります。
CAGR分析によると、2034年まで、アジア太平洋地域およびAMIセグメントが、世界のスマート電力メーター市場において最も急速に成長する分野であることが明らかになっています。
エグゼクティブ・サマリー
世界のスマート電力メーター市場は、送電網のデジタル化、再生可能エネルギーの統合、および電力会社主導の近代化プログラムに牽引され、構造的な変革を遂げています。2025年の市場規模は291億7,000万米ドルと評価されており、2034年までに504億3,000万米ドルへと拡大し、2026年から2034年にかけて年平均成長率(CAGR)6.09%を記録すると予測されています。電力消費量の増加、配電損失削減目標、および政策主導のスマートグリッド導入義務化が相まって、成熟市場および新興の電力市場全体でスマートメーターの導入が促進されています。
高度計量インフラ(AMI)は、双方向通信機能とデマンドレスポンスへの対応力を背景に、2025年には57.8%のシェアで市場をリードしています。自動検針(AMR)は42.2%を占めており、コスト重視の電力会社のシステム更新において引き続き重要な役割を果たしています。2025年には、単相メーターが世界出荷台数の62.3%を占め、住宅分野が主流であることを反映しています。主なトレンドとしては、AIを活用した負荷予測、エッジ分析、セルラーIoTメーター、サイバーレジリエンスを備えたファームウェア設計などが挙げられ、これらが電力会社の調達優先順位を加速させています。
北米は2025年に40.9%のシェアを占めており、米国の「インフレ抑制法(Inflation Reduction Act)」による資金提供や米国エネルギー省(DOE)のグリッドプログラムがその基盤となっています。アジア太平洋地域は26.4%を占め、最も急成長している地域です。これは、中国国家電網によるAMIの拡大や、2億5,000万台以上のスマートメーター導入を計画するインドの「配電部門改革計画(Revamped Distribution Sector Scheme)」に牽引されています。欧州は21.8%を占めており、EUのエネルギー効率指令や英国のSMETS2導入に支えられ、2034年までの堅調な世界的な見通しを裏付けています。
上記のデータを裏付ける主な分析結果:
2025年のAMIの57.8%という圧倒的なシェアは、双方向通信、リアルタイムの停電検知、およびAMRシステムでは同等の運用深度で実現できないデマンドレスポンス機能に対する電力事業者の選好を反映しています。
2025年のAMRのシェアは42.2%であり、コスト重視の導入、特に新興市場において引き続き利用されています。これらの市場では、電力事業者がフルスタックのヘッドエンドシステムの全面的な刷新よりも、メーターの交換を優先しています。
2025年の単相メーターのシェアは62.3%であり、これは世界の電力需要における住宅部門の比重を反映しています。一方、三相メーターは、1台あたりの収益が相対的に高い商業および産業用顧客に集中しています。
2025年の北米の世界シェア40.9%は、1億3500万台を超えるスマートメーターの設置実績を持つ米国と、フロリダ・パワー・アンド・ライトやパシフィック・ガス・アンド・エレクトリックを含む投資家所有の電力会社による積極的な導入プログラムによって支えられています。
2025年に26.4%のシェアを占める、最も急成長している地域としてのアジア太平洋地域の地位は、インドが「配電部門改革計画(Revamped Distribution Sector Scheme)」の下で、2020年代末までに約2億5,000万台のスマートメーターを設置するという目標を掲げていることによって、さらに強固なものとなっています。
Itron、Landis+Gyr、Honeywellの3社は、世界の電力会社によるAMI調達市場の相当な割合を占めており、Itronは2024会計年度に24億米ドルの売上高を報告しており、トップティアにおける業界再編が進んでいることが浮き彫りになっています。
世界のスマート電力メーター市場の概要
スマート電力メーターは、高い時間分解能で電力消費量を計測し、電力会社とエンドユーザーの間で使用データを双方向で通信するデジタル機器です。これらは、携帯電話通信、RFメッシュ、または電力線通信ネットワークを通じて、遠隔検針、時間帯別課金、停電検知、前払い、およびデマンドレスポンスをサポートしています。
このエコシステムには、半導体および部品サプライヤー、メーターメーカー、通信モジュールベンダー、ソフトウェアおよびメーターデータ管理プロバイダー、システムインテグレーター、電力会社が含まれます。脱炭素化の取り組み、交通機関の電化、老朽化した送電網インフラの更新サイクルといったマクロ経済的要因により、2034年にかけて対象となる市場機会は拡大し続けています。
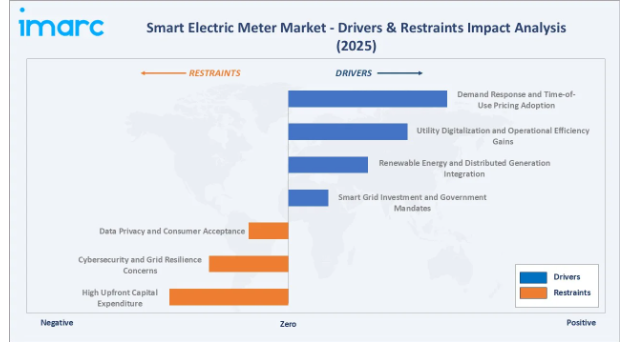
市場の推進要因
- スマートグリッドへの投資と政府の規制:政府による送電網の近代化プログラムが、スマートメーターの導入を加速させています。「インフラ投資・雇用法」に基づく米国の資金提供や米国エネルギー省による取り組みは、送電網のレジリエンスとデジタル技術を支援しており、間接的に先進的な計測インフラの展開を可能にしています。
- 再生可能エネルギーと分散型発電の統合:屋根設置型太陽光発電や電気自動車(EV)の普及拡大に伴い、きめ細かな消費データが必要とされています。2023年末時点で世界の太陽光発電容量は1.6 TWを超え、プロシューマー対応のスマートメーターに対する構造的な需要を牽引しています。
- 電力会社のデジタル化と運用効率の向上:スマートメーターは、電力会社が手動による検針コストを削減し、請求の精度を向上させるのに役立ちます。また、いくつかの発展途上地域で依然として高い水準にある非技術的損失の低減にも寄与し、それによって運用効率と収益の実現を向上させます。
- デマンドレスポンスと時間帯別料金制度の導入:カリフォルニア州、英国、オーストラリアにおけるダイナミック料金制度は、スマートメーターの詳細な計測データに依存しており、先進的な規制体制下でのメーター交換サイクルを後押ししています。
市場の制約要因
- 高額な初期投資:スマートメーターの導入には、機器、通信ネットワーク、ITシステムなど、高額な初期費用がかかります。国際エネルギー機関(IEA)や世界銀行の調査によると、特に価格に敏感な市場や新興市場において、電力会社は投資回収期間が長期化する課題に直面しています。
- サイバーセキュリティと電力系統のレジリエンスに関する懸念:スマートメーターは電力系統のデジタル化に伴うリスクを高め、より強固なサイバーセキュリティ体制を必要とします。欧州サイバーセキュリティ機関(ENISA)や北米電力信頼性公社(NERC)などの機関は、サイバー脅威の高まりを指摘しており、これに伴いコンプライアンス要件が厳格化され、スマートメーターの導入が遅れる可能性があります。
- データのプライバシーと消費者の受容:詳細なエネルギー使用量データは、一般データ保護規則(GDPR)やカリフォルニア州消費者プライバシー法(CCPA)などの規制の下でプライバシー上の懸念を引き起こしており、電力会社はデータ保護、同意取得の仕組み、および安全なデータ取り扱い慣行の実施が求められています。
市場機会
- アジア太平洋地域におけるAMIの加速:インドの「配電セクター改革計画」では、この10年間で約2億5,000万台のスマートメーター導入を目標としています。中国国家電網はすでに5億台以上のメーターを導入しており、交換サイクルによって継続的な収益が見込まれています。
- エッジ分析とAIを活用したインサイト:次世代メーターには、故障検出、不正使用分析、予測負荷管理のための処理機能が組み込まれており、高利益率のソフトウェアやサービスのアップセルを可能にします。
- EV充電とV2G(Vehicle-to-Grid)の統合:2023年、世界のEV保有台数は4,500万台を突破しました。V2G対応のスマートメーターは双方向のエネルギーフローをサポートし、新たな計測カテゴリーを生み出しています。
市場の課題
- 相互運用性と標準化の格差:複数の競合する規格(DLMS/COSEM、IEEE 2030.5、IEC 62056)や独自仕様のヘッドエンドシステムが存在するため、複数ベンダーによる公益事業者の調達業務が複雑化し、オープンアーキテクチャの導入が遅れています。
- 熟練した人材の不足:公益事業者は、スマートグリッドの導入に必要な熟練した技術者、エンジニア、データスペシャリストの不足に直面しています。国際エネルギー機関(IEA)および欧州委員会の報告書は、デジタルエネルギーインフラの展開スケジュールに影響を及ぼしている人材不足の問題を浮き彫りにしています。
- 通信インフラの老朽化:従来の2Gおよび3Gネットワークの段階的廃止により、旧式のAMRや初期のスマートメーターシステムに支障が生じています。GSMAによると、世界的なネットワークのサービス終了に伴い、電力会社は通信モジュールのアップグレードやメーター交換プログラムの加速を余儀なくされています。
1. AIを活用したグリッドエッジ分析
スマートメーターには、盗電検知、電圧異常の診断、および予知保全のための機械学習機能がますます組み込まれています。Itron社のRivaプラットフォームやLandis+Gyr社のエッジインテリジェンスソリューションにより、電力会社の分析処理の遅延が数日から数分に短縮され、障害対応が迅速化されています。
2. セルラーIoTおよびNB-IoTの導入
電力会社は、スマートメーターの接続手段として、従来の2G/3GからNB-IoTおよびLTE-Mへと移行しています。GSMAによると、低消費電力広域通信技術は、大規模なAMI導入において、より優れたカバレッジ、拡張性、およびコスト効率を実現します。
3. サイバーセキュリティを最優先としたメーターアーキテクチャ
スマートメーターベンダー各社は、セキュアブートや暗号化通信などの高度なセキュリティ機能を組み込んでいます。米国国立標準技術研究所(NIST)およびIEC 62443の規格は、公益事業者が安全で耐障害性の高い計測インフラを採用するよう指針を示しています。
4. プロシューマーおよび分散型エネルギー資源の統合
屋上太陽光発電の普及率上昇に伴い、電力の送出・受入の流れを計測する双方向メーターへの需要が高まっています。オーストラリアや中国では、家庭用太陽光発電の普及率が30%を超えていると報告されており、プロシューマー対応のメーターは調達における基本要件となっています。
5. サービス型メーターリングおよび成果連動型契約
電力会社は、資本支出を運営費に転換するため、「Meter-as-a-Service(メーター・アズ・ア・サービス)」モデルを採用しています。ハネウェル、イトロン、センサスは、複数年にわたるサービス契約に基づき、ハードウェア、ネットワーク、ソフトウェア、分析機能を含む管理型AMIサブスクリプションを提供しています。
業界のバリューチェーン分析
スマート電力メーターのバリューチェーンは、シリコン原料から電力会社による導入まで6つの段階に及び、各段階ごとに特有の利益率の動向、サプライヤーの集中度、競争の激しさが見られます。
イートロン、ランディス+ギール、ハネウェルといったティア1メーカーは、ハードウェア、通信、ソフトウェアサービスを統合したバンドル型ソリューションを提供することで、最大の価値シェアを獲得しています。これらの企業の規模の大きさは、小規模な部品専業サプライヤーには真似できない、電力会社との直接調達関係、複数年にわたるサービス契約、および継続的なソフトウェア収益源を可能にしています。
スマート電力メーター業界の技術動向
バッテリーおよび電力管理技術
スマートメーターでは、長寿命のリチウム電池の使用がますます増えており、使用状況や通信頻度にもよりますが、多くの場合、10~15年以上の耐用年数を想定して設計されています。国際エネルギー機関(IEA)の業界分析によると、電力管理の改善により、保守コストや運用コストが削減されていることが明らかになっています。
材料の革新とセンサー設計
最新のスマートメーターでは、測定精度と信頼性を向上させる固体電子センシング技術が採用されています。IEC 62053などの規格により精度クラスが定義されている一方、耐久性に優れた材料により、様々な環境条件下での性能が向上しています。
スマートコネクティビティと通信プロトコル
セルラーIoT(NB-IoT、LTE-M)、RFメッシュネットワーク(Wi-SUN)、および電力線通信(G3-PLC、PRIME)が、世界的な導入において主流となっています。GSMAおよびWi-SUN Allianceは、相互運用可能で拡張性の高いコネクティビティソリューションの採用が拡大していることを強調しています。
自動化、AI、およびエッジコンピューティング
次世代メーターにおけるエッジ処理により、リアルタイムの異常検知、盗電分析、および予測負荷予測が可能になります。Itron社のGen5およびLandis+Gyr社のE360プラットフォームには、ARM Cortexクラスのプロセッサが組み込まれており、公益事業レベルの分析機能をメーターのエンドポイントに直接提供します。
タイプ別
高度計量インフラ(AMI)は、双方向通信、デマンドレスポンス対応、停電管理機能に牽引され、2025年には57.8%という圧倒的なシェアを占めています。AMIは、北米、欧州、およびアジア太平洋地域の大部分において、公益事業者の新規調達における標準的なアーキテクチャとなっています。
自動検針(AMR)は2025年に42.2%を占め、主にコスト重視の導入や、電力会社が高度な機能よりも初期費用の低さを優先する既存設備のメーター交換に利用されています。AMRからAMIへの移行は、2034年にかけて、特に新興市場において、市場の成長を牽引する重要な要因であり続けます。
相数別
2025年には単相スマートメーターが62.3%のシェアを占めて主流となり、これは世界的にメーター設置台数が最も多い住宅用および小規模商業用顧客での利用を反映しています。単価の低さと設置要件の簡便さが、単相メーターへの継続的な選好を支えています。
2025年には、三相メーターが37.7%のシェアを占め、主に商業、工業、および大規模な公共機関の顧客に集中しています。これらは、使用時間別料金制度の下でC&I(商業・工業)顧客に求められる、高度な計測機能、需要記録、および電力品質機能により、1台あたりの収益が高くなっています。
北米は2025年に世界シェアの40.9%を占めており、AMI導入の成熟度における同地域のリーダーシップを反映しています。米国では1億3,500万台以上のスマート電力メーターが導入されており、その導入は大手投資家所有の公益事業会社によって主導されています。IRA(インフレ抑制法)およびDOE(エネルギー省)のプログラムを通じた連邦政府の景気刺激策により、次世代AMI 2.0へのアップグレードが資金提供されており、予測期間を通じて交換サイクルが加速しています。
主要企業プロフィール
Itron Inc.
米国リバティレイクに本社を置くItron Inc.は、スマートメータリング、グリッドエッジインテリジェンス、およびエネルギー管理ソリューションを提供しています。世界規模で事業を展開し、デバイス、ネットワークプラットフォーム、ソフトウェア、およびサービスを提供しており、2024会計年度の売上高は約24億米ドルです。
- 製品・サービスポートフォリオ:OpenWay Rivaスマートメーター、Gen5/GenX IoTネットワークプラットフォーム、Itron Enterprise Edition(MDM)、Distributed Intelligence(DI)アプリケーション、グリッドエッジ分析、および電力会社向けのOutcomes-as-a-Serviceソリューション。
- 最近の動向:2024年、Itron Inc.は、変圧器の負荷および電圧をリアルタイムで監視できるATLM/ATVMアプリケーションを導入しました。これらのDI対応ソリューションは、低電圧グリッドの可視性を向上させ、分散型エネルギー資源(DER:EV、太陽光発電など)の統合を支援し、停電を削減するとともに、予測分析とAPI駆動型の分析を通じて変圧器の寿命を延ばします。
- 戦略的重点:Itron社は、セルラーIoT、分散型分析、およびソフトウェア主導の継続的収益モデルを通じてグリッドエッジのインテリジェンスを推進することに注力するとともに、世界中の公益事業ネットワーク全体でマネージドサービスを拡大しています。
Landis+Gyr
スイス・シャムに本社を置くLandis+Gyr社は、スマートメータリングおよびグリッド管理ソリューションのグローバルプロバイダーです。複数の地域で事業を展開する同社は、3億台以上のデバイスを導入しており、2024年度の売上高は約1,729.3百万米ドルでした。
- 製品・サービスポートフォリオ:E360およびE660スマートメーター、Reveloグリッドエッジメーター、Gridstream IoT/AMIプラットフォーム、AIM(Advanced Information Management)ソフトウェア、ならびに公益事業向け分析および運用に関するマネージドサービス。
- 最近の動向:2025年、Landis+GyrとSenseは、DISTRIBUTECH 2025において、Revelo®プラットフォームへの1MHzサンプリングの導入を発表しました。これにより、超高解像度のデータとメーター内蔵AIが可能となります。このアップグレードは、アーク故障検出、リアルタイムのグリッド監視、分散型エネルギー資源(DER)の統合、および信頼性の向上をサポートし、AMI 2.0メーターを現代の電力会社向けの高度なセンシングおよび分析プラットフォームへと変革します。
- 戦略的重点:Landis+Gyrは、グリッドエッジインテリジェンス、AMI 2.0におけるリーダーシップ、およびソフトウェア主導の継続的収益を優先しており、公益事業データ分析のためのハイパースケールクラウドプロバイダーとのパートナーシップによって支えられています。
Honeywell International Inc.
米国シャーロットに本社を置くHoneywell International Inc.は、Elsterソリューションを通じてグローバルなスマートメータリング事業を展開しています。同社は、電力、ガス、水道の計量技術を提供し、大規模な導入や高度なエネルギー管理システムを通じて、世界中の公益事業者を支援しています。
製品・サービスポートフォリオ:ハネウェルは、EnergyAxis AMIシステム、A3 ALPHAおよびREX2電力メーター、A1140スマートメーター、ならびに電力、ガス、水道ネットワークにまたがる統合型マルチユーティリティ計量・分析ソリューションを提供しています。
最近の動向:2024年、ハネウェル・インターナショナル社は、AI、機械学習、デジタルツイン技術を統合した「Honeywell Forge Performance+ for Utilities」をリリースしました。このプラットフォームは、リアルタイム分析や予測資産管理を提供し、分散型エネルギー資源(DER)やデマンドレスポンスをサポートすることで、送電網の信頼性、運用効率、および公益事業者の意思決定能力を向上させます。戦略的重点:ハネウェルは、自動化およびスマートインフラ事業全体におけるデジタルトランスフォーメーション、送電網の近代化、ポートフォリオの最適化に沿って、ソフトウェア主導型でサイバーセキュリティ機能を備えたマルチユーティリティ計測・エネルギー管理プラットフォームに注力しています。
市場集中度分析
世界のスマート電力メーター市場は、上位企業に中程度の集中が見られます。Itron Inc.、Landis+Gyr、Honeywell International Inc.、Siemens、Schneider Electricは、電力会社との強固な関係、大規模な導入実績、およびエンドツーエンドのソリューション提供能力に支えられ、2025年には世界の売上高の約50~55%を占めると見込まれています。
地域市場や新興市場では市場分散が著しく進んでおり、ワシオン、ホリー・テクノロジー、ヘクシン・エレクトリック、イスクラエメコといった企業が、コスト重視の導入案件において活発に競合しています。中国には数十社の国内スマートメーターメーカーが存在し、その多くが中国国家電網公司や中国南方電網が主導する大規模な調達プログラムに参加しており、中国は世界最大のスマートメーター供給拠点となっています。
M&Aやポートフォリオの再編を通じて、業界の再編が進んでいます。イートロン(Itron)は2024年3月、グリッドエッジ・インテリジェンスのポートフォリオを強化するため、エルピス・スクエアード(Elpis Squared)を約3,500万米ドルで買収しました。一方、サイバーセキュリティ、ソフトウェアの深さ、およびAMI 2.0機能への要件の高まりにより、小規模なハードウェア専業メーカーに対する再編の圧力が加速しています。
投資および成長の機会
最も成長が著しいセグメント
先進計量インフラ(AMI)は、成熟市場における公益事業者のAMI 2.0アップグレードサイクルや、新興経済国での新規導入に支えられ、2034年まで最も成長が著しいセグメントであり続けます。三相の商業用および産業用メーターは、エンドポイントあたりの収益が平均を上回っており、魅力的なプレミアムな機会となっています。
新興市場での拡大
2025年に26.4%を占めるアジア太平洋地域は、将来的に最大の機会を秘めています。インドの360億米ドル規模の「配電セクター刷新計画」に加え、ベトナム、インドネシア、フィリピンのAMIイニシアチブが相まって、今後数年間にわたる調達需要を牽引するでしょう。ラテンアメリカ、特にブラジルとメキシコでは、ANEELおよびCREによる規制上の義務を基盤として、同様の成長の追い風が見込まれます。
ベンチャーおよび戦略的投資の動向
隣接するグリッドエッジ、サイバーセキュリティ、およびメーター分析技術への投資が活発化しています。最近の資金調達ラウンドでは、Bidgely、AutoGrid、Sense、Utilidataなどの企業に、主要なベンチャーキャピタルや戦略的資本が流入しました。また、既存のメーターOEM各社も、電力会社の市場シェアを狙う純粋なソフトウェア系競合他社に対抗するため、ソフトウェアや分析分野における補完的な買収を進めています。
今後の市場見通し(2026年~2034年)
世界のスマート電力メーター市場の予測によると、市場規模は2025年の291億7,000万米ドルから2034年までに504億3,000万米ドルへと、年平均成長率(CAGR)6.09%で持続的な拡大が見込まれており、予測期間中に210億米ドル以上の付加価値が生み出されることになります。この成長は、北米におけるAMI 2.0へのアップグレードサイクル、EU指令に牽引された継続的な更新、および各国の配電改革プログラムの下で加速するアジア太平洋地域での導入によって支えられる見込みです。
2034年にかけて、3つの変革的な変化が市場を再構築することになります。第一に、AIを活用したエッジ分析により、メーターは盗電検知や予知保全が可能なインテリジェントなグリッドセンサーへと変貌を遂げます。第二に、太陽光発電や電気自動車(EV)の普及拡大に伴い、プロシューマー対応の双方向計測が標準化されます。第三に、「Meter-as-a-Service(MaaS)」契約が加速し、電力会社の支出は、統合されたソフトウェアと分析機能を備えた複数年契約のマネージドサービスへとシフトしていきます。
2034年までに、スマート電力メーターは、単なる計測エンドポイントから、プログラム可能で安全かつソフトウェア定義のグリッドエッジノードへと進化すると予想されます。セルラーIoT、エッジAI、およびサイバーセキュリティ対策が強化されたアーキテクチャに投資しているベンダーは、市場がハードウェア主導の調達から、ソフトウェア主導で成果ベースの電力会社契約モデルへと移行する中で、他を圧倒する価値を獲得する立場にあります。
調査方法論
一次調査
一次調査には、2024年および2025年に実施された構造化インタビューおよびアンケートが含まれます。対象となったのは、北米、欧州、アジア太平洋地域の投資家所有公益事業会社の調達担当者、大手メーカーのOEM製品管理責任者、規制関連業務の専門家、AMI導入エンジニア、およびエネルギー規制当局など、スマート電力メーター業界のステークホルダーです。
二次調査
二次情報源には、企業の年次報告書(Itron、Landis+Gyr、Honeywell、Siemens、Schneider Electric)、規制当局の刊行物(FERC、ENISA、NERC、CERC、ANEEL)、業界団体のデータ(EEI、EURELECTRIC、IEEE)、政府刊行物(DOE、EU委員会のエネルギー指令)、および『Smart Energy International』や『T&D World』などの業界メディアが含まれます。
予測モデル
市場規模および成長予測は、トップダウンおよびボトムアップの予測モデルを組み合わせて導き出されました。これには、電力会社の設備投資(CAPEX)データ、規制当局による導入目標、地域別の導入実績分析、メーターの交換サイクルに関するモデリング、ならびにベースケース、楽観的、および保守的なマクロ経済的仮定に基づくシナリオ分析が組み込まれています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のスマート電力メーター市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 高度計量インフラ(AMI)
6.1.1 市場動向
6.1.2 市場予測
6.2 自動検針(AMR)
6.2.1 市場動向
6.2.2 市場予測
7 相数別市場内訳
7.1 単相
7.1.1 市場動向
7.1.2 市場予測
7.2 三相
7.2.1 市場動向
7.2.2 市場予測
8 エンドユーザー別市場内訳
8.1 産業用
8.1.1 市場動向
8.1.2 市場予測
8.2 商業用
8.2.1 市場動向
8.2.2 市場予測
8.3 住宅用
8.3.1 市場動向
8.3.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 イトロン社
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 ランディス・アンド・ジャイア
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 ハネウェル・インターナショナル社
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 シーメンス
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 シュナイダーエレクトリック
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.3 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよび出来事
14.3.6 Xylem
14.3.6.1 事業概要
14.3.6.2 提供製品
14.3.6.3 事業戦略
14.3.6.4 SWOT分析
14.3.6.5 主なニュースおよびイベント
図表一覧
図1:世界:スマート電力メーター市場:主な推進要因と課題
図2:世界:スマート電力メーター市場:売上高(10億米ドル)、2020年~2025年
図3:世界:スマート電力メーター市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:スマート電力メーター市場:タイプ別内訳(%)、2025年
図5:世界:スマート電力メーター市場:フェーズ別内訳(%)、2025年
図6:世界:スマート電力メーター市場:エンドユーザー別内訳(%)、2025年
図7:世界:スマート電力メーター市場:地域別内訳(%)、2025年
図8:世界:スマート電力メーター(先進計量インフラ(AMI))市場:売上高(百万米ドル)、2020年および2025年
図9:世界:スマート電力メーター(先進計量インフラ(AMI))市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:スマート電力メーター(自動検針(AMR))市場:売上高(百万米ドル)、2020年および2025年
図11:世界:スマート電力メーター(自動検針(AMR))市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:スマート電力メーター(単相)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:スマート電力メーター(単相)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:スマート電力メーター(三相)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:スマート電力メーター(三相)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:スマート電力メーター(産業用)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:スマート電力メーター(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:スマート電力メーター(商業用)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:スマート電力メーター(商業用)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:スマート電力メーター(住宅用)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:スマート電力メーター(住宅用)市場予測:売上高(百万米ドル)、2026年~2034年
図22:北米:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図23:北米:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図24:米国:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図25:米国:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図26:カナダ:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図27:カナダ:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図28:アジア太平洋地域:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図29:アジア太平洋地域:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図30:中国:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図31:中国:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図32:日本:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図33:日本:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図34:インド:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図35:インド:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図36:韓国:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図37:韓国:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図38:オーストラリア:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図39:オーストラリア:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図40:インドネシア:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図41:インドネシア:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図42:その他:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図43:その他:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図44:欧州:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図45:欧州:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図46:ドイツ:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図47:ドイツ:スマート電力メーター市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図48:フランス:スマート電力メーター市場:売上高(単位:百万米ドル)、2020年および2025年
図49:フランス:スマート電力メーター市場予測:売上高(単位:百万米ドル)、2026年~2034年
図50:英国:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図51:英国:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図52:イタリア:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図53:イタリア:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図54:スペイン:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図55:スペイン:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図56:ロシア:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図57:ロシア:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図58:その他:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図59:その他:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図60:ラテンアメリカ:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図61:ラテンアメリカ:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図62:ブラジル:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図63:ブラジル:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図64:メキシコ:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図65:メキシコ:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図66:その他:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図67:その他:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図68:中東・アフリカ:スマート電力メーター市場:売上高(百万米ドル)、2020年および2025年
図69:中東・アフリカ:スマート電力メーター市場:国別内訳(%)、2025年
図70:中東・アフリカ:スマート電力メーター市場予測:売上高(百万米ドル)、2026年~2034年
図71:世界:スマート電力メーター業界:SWOT分析
図72:世界:スマート電力メーター業界:バリューチェーン分析
図73:世界:スマート電力メーター業界:ポーターの5つの力分析
表一覧
表1:世界:スマート電力メーター市場:主要な業界動向、2025年および2034年
表2:世界:スマート電力メーター市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:スマート電力メーター市場予測:フェーズ別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:スマート電力メーター市場予測:エンドユーザー別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:スマート電力メーター市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:スマート電力メーター市場:競争構造
表7:世界:スマート電力メーター市場:主要企業









