電子設計自動化(EDA)市場の分析:
- 市場の成長と規模:さまざまな業界における半導体チップの需要増加に牽引され、市場は緩やかな成長を遂げています。
- 技術の進歩: AIや機械学習の統合など、EDAツールの技術的進歩により、設計効率が向上し、電子製品の市場投入までの時間が短縮されました。クラウドベースのEDAソリューションは、リモートでの共同作業や拡張性を可能にするため、人気が高まっています。
- 産業分野での応用:EDAツールは、自動車、航空宇宙、民生用電子機器、ヘルスケアなど、多様なセクターにおける半導体製造、PCB設計、電子システム設計で幅広く活用されています。
- 地域別動向:アジア太平洋地域、特に中国と台湾は、同地域の堅調な半導体産業に牽引され、EDA市場において主要な存在として台頭しています。北米は、EDA技術におけるイノベーションと研究開発に重点を置き、依然として重要な市場となっています。
- 競争環境: 主要企業間では激しい競争が繰り広げられており、各社は最先端のソリューションの提供に絶えず努めています。
- 課題と機会: EDA市場は、設計の複雑化や熟練した専門家の不足といった課題に直面しています。一方で、IoTデバイス、5G技術、自動車用電子機器への需要の高まりが、高度なEDAソリューションの必要性を後押ししており、そこに大きな機会が見出されています。
- 今後の見通し:EDA市場は、新興技術や様々な産業におけるエレクトロニクスの統合が進むことに牽引され、成長が見込まれています。EDA企業と半導体メーカー間の連携やパートナーシップは、業界の将来を形作る上で極めて重要な役割を果たすと予想されます。
電子設計自動化(EDA)市場の動向:
急速な技術の進歩
EDA市場は、エレクトロニクス業界における急速な技術進歩の影響を強く受けています。年を追うごとに電子デバイスはより高度化しており、複雑かつ効率的な設計が求められています。EDAツールは、こうした需要に応える上で極めて重要な役割を果たしています。人工知能(AI)や機械学習の統合といった技術的進歩は、設計プロセスに革命をもたらし、より迅速かつ正確な設計の反復を可能にしました。企業が競争力を維持するために最先端のソリューションを求める中、こうした技術主導の進化がEDA市場を牽引しています。
IoTデバイスの普及
モノのインターネット(IoT)は、スマートホームから産業用オートメーションに至るまで、近年さまざまな分野で飛躍的な成長を遂げています。こうしたIoTアプリケーションの増加は、効率的で低消費電力のマイクロチップやセンサーを設計するためのEDAツールへの需要を牽引しています。IoTの拡大は、低消費電力、小型化、接続性の要件など、IoTデバイス設計が抱える特有の課題に対処するための専門的なソリューションを必要とするため、EDA市場にとって追い風となっています。
5G技術の導入
5G技術の展開により、ネットワーク機能が強化され、より高速なデータ転送と低遅延が可能になりました。5Gの可能性を最大限に引き出すためには、複雑なRF(無線周波数)およびmmWave(ミリ波)回路を設計できるEDAツールの需要が高まっています。EDA各社は、メーカーが5G対応デバイスを設計できるよう支援するソリューションを開発しており、これがEDA市場の成長に寄与しています。
半導体設計の複雑化
半導体の設計は、高性能化、低消費電力化、小型化への需要に後押しされ、ますます複雑化しています。この複雑化に伴い、複雑な設計を効率的に処理できる高度なEDAツールが不可欠となっています。半導体業界の各社は、設計サイクルの短縮や製品の信頼性向上を図るためにEDAソリューションに依存しており、これがひいてはEDA市場の成長を後押ししています。
自動車用電子産業の拡大
自動車用電子産業は、電気自動車(EV)や自動運転技術の普及に伴い、大きな変革を遂げています。これらの革新には高度な電子システムが必要とされ、自動車用電子機器の需要増加につながっています。EDAツールは、EVや自動運転車に必要な複雑な電子部品やシステムを設計する上で不可欠です。自動車用電子機器の拡大は、自動車業界特有の要件に合わせた専門的な設計ソリューションの機会を創出するため、EDA市場の主要な推進要因となっています。
電子設計自動化(EDA)業界のセグメンテーション:
IMARC Groupは、市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。当社のレポートでは、ソリューションの種類、導入形態、および最終用途産業に基づいて市場を分類しています。
ソリューションの種類別内訳:
- 半導体IP
- CAE(コンピュータ支援エンジニアリング)
- IC物理設計および検証
- PCBおよびMCM(プリント基板およびマルチチップモジュール)
- サービス
半導体IPが市場シェアの大部分を占めています
本レポートでは、ソリューションの種類に基づいた市場の詳細な分類と分析を提供しています。これには、半導体IP、CAE(コンピュータ支援設計)、IC物理設計および検証、PCBおよびMCM(プリント基板およびマルチチップモジュール)、ならびにサービスが含まれます。本レポートによると、半導体IPが最大のセグメントを占めています。
半導体IPには、半導体チップの設計に使用される、あらかじめ設計・検証済みの電子部品の構成要素が含まれます。これらのIPコアは、集積回路(IC)やシステムオンチップ(SoC)を設計するための基礎的な要素として機能します。ICの複雑さが増し続ける中、半導体IPは開発期間とコストを削減するために不可欠なものとなっています。EDA市場のこのセグメントは、民生用電子機器、自動車、IoTデバイスなど、さまざまなアプリケーションにおける専門的で再利用可能なIPブロックへの需要の高まりにより、緩やかな成長を遂げています。
CAEは、電子システムやコンポーネントのシミュレーションおよび解析に使用される一連のソフトウェアツールを網羅しています。これらのツールは、エンジニアが物理的なプロトタイプを製作する前に、電子設計の性能、信頼性、機能性を評価するのに役立ちます。CAEソフトウェアには、電気、熱、機械的な解析を行うシミュレーションツールが含まれます。各業界が設計ミスの最小化、性能の最適化、開発コストの削減を図る中、EDA市場のCAEセグメントは拡大しています。このセグメントは、多様な分野における電子製品の品質と効率を確保する上で極めて重要な役割を果たしています。
ICの物理設計および検証には、半導体チップの論理設計を物理レイアウトに変換するプロセスが含まれます。このセグメントには、ICのフロアプランニング、配置、配線、および検証のためのツールやソリューションが含まれます。集積度と性能の高いICへの需要が、このセグメントの成長を牽引しています。EDA企業は、半導体メーカーがより微細なフィーチャーサイズ、低消費電力、および製造性の向上を実現したチップを設計できるよう支援する高度なツールを提供しており、これがICの物理設計および検証市場の継続的な拡大を後押ししています。
PCBおよびMCMの設計には、プリント基板やマルチチップモジュール上の電子部品のレイアウトおよび相互接続の作成が含まれます。EDA市場のこのセグメントは、通信、自動車、航空宇宙など、さまざまな用途で使用される複雑な電子システムの設計に不可欠です。より小型のフォームファクタや高密度のPCBに対する需要が高まるにつれ、PCBおよびMCMの設計を支援するEDAツールは不可欠なものとなっています。これらのツールは、効率的な配線、シグナルインテグリティ解析、および熱管理を容易にし、高性能な電子製品の開発に貢献しています。
EDAサービスには、顧客が電子設計プロセスを最適化できるよう支援するために、EDA企業が提供するさまざまなコンサルティング、トレーニング、サポートサービスが含まれます。これらのサービスは、組織がEDAツールを最大限に活用し、ワークフローを効率化し、特定の設計上の課題に対処するのに役立ちます。サービスセグメントは、顧客がEDA技術を効果的に活用できるようにする上で極めて重要です。また、カスタマイズオプションも提供されており、EDAソリューションがさまざまな業界や顧客の固有のニーズに合致するよう保証しています。
導入形態別の内訳:
- オンプレミス
- クラウドベース
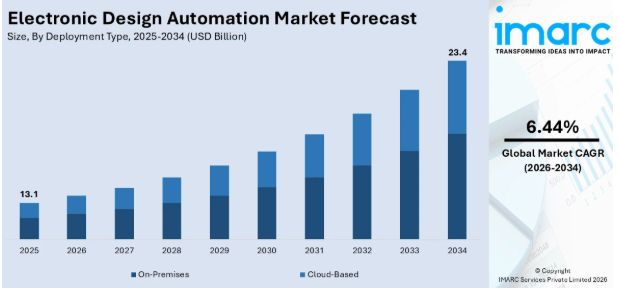
本レポートでは、導入形態に基づく市場の詳細な内訳と分析も掲載されています。これには、オンプレミスおよびクラウドベースが含まれます。
オンプレミス型導入とは、企業の物理的な敷地内にある自社のサーバーやインフラストラクチャ上に、EDAソフトウェアやツールを直接インストールして実行する従来の方法を指します。この導入方式は長年にわたり標準とされており、一定の利点があります。オンプレミス型導入の主な利点の一つは、データの管理とセキュリティです。企業は自社のデータを完全に管理できるため、機密性の高い設計情報や知的財産が自社のネットワーク内に確実に留まるよう保証されます。このレベルの管理は、防衛、航空宇宙、および半導体製造の一部の分野など、機密性が最優先される業界において不可欠です。
一方、クラウドベースの導入モードでは、クラウドサービスプロバイダーのデータセンターからインターネット経由でEDAツールやサービスにアクセスします。このモードは、その柔軟性と拡張性により人気を集めています。クラウドベースの導入の主な利点の一つは、俊敏性です。企業はプロジェクトの要件に応じて、コンピューティングリソースを迅速に増減させることができ、使用した分だけ料金を支払う仕組みです。この柔軟性は、設計ワークロードが変動しやすい業界において特に有益であり、コストの最適化を可能にします。さらに、クラウドベースのEDAツールはコラボレーションを促進します。設計チームは、一元化された最新のプラットフォームにアクセスすることで、異なる場所から同時にプロジェクトに取り組むことができます。このコラボレーション環境は生産性を高め、設計サイクルタイムを短縮します。
最終用途産業別の内訳:
- 軍事・防衛
- 航空宇宙
- 通信
- 自動車
- 医療
- その他
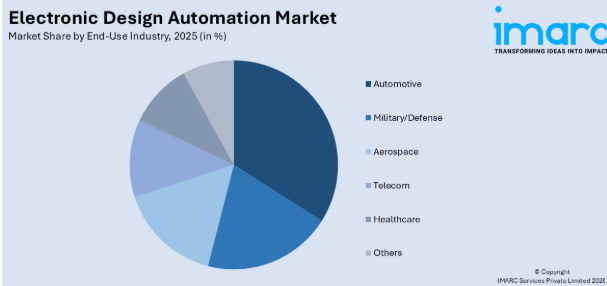
自動車が最大の市場セグメントを占めています
本レポートでは、最終用途産業に基づいた市場の詳細な内訳と分析が提供されています。これには、軍事・防衛、航空宇宙、通信、自動車、医療、その他が含まれます。レポートによると、自動車が最大のセグメントを占めています。
自動車業界では、先進運転支援システム(ADAS)から電動パワートレインに至るまで、車両への電子システムの急速な統合が進んでいます。EDAツールは、マイクロコントローラ、センサーインターフェース、通信ネットワークなど、自動車用電子機器の設計に不可欠です。これらのツールにより、自動車メーカーは、ISO 26262などの厳格な自動車安全基準を遵守しつつ、効率的で安全かつコネクテッドな車両を開発することが可能になります。電気自動車や自動運転車への移行に伴い、自動車分野におけるEDAソリューションの需要は大幅な成長が見込まれています。
軍事・防衛分野では、通信、監視、航法、兵器などにおいて、高度な電子技術に大きく依存しています。EDAツールは、これらの用途に向けた最先端の電子システムを設計する上で極めて重要な役割を果たしています。EDAツールは、高性能で堅牢なコンポーネントの開発を支援し、信頼性やセキュリティに関する厳格な基準への準拠を保証します。EDAは、誘導ミサイルシステム、レーダーシステム、暗号化通信機器向けの特殊なマイクロエレクトロニクスの設計を支援します。防衛産業がイノベーションと迅速な開発を重視していることから、技術的優位性を確立するためにはEDAソリューションが不可欠となっています。脅威の進化や近代化の必要性に伴い、軍事・防衛分野におけるEDA市場は今後も成長を続ける見込みです。
航空宇宙産業においては、安全性、信頼性、性能が最優先事項となります。EDAツールは、航空電子システム、機内コンピューティング、航法、および制御システムの設計に不可欠です。これらのツールにより、エンジニアは軽量化、電力効率、耐久性の観点から設計を最適化することができます。EDAは、機載電子システムに関するDO-254などの航空宇宙規制や規格への準拠を確保する上で、極めて重要な役割を果たしています。民間および軍用航空機、宇宙探査、衛星技術への需要が高まる中、航空宇宙分野はEDAソリューションにとって重要な市場となっています。業界が電気推進や自律飛行へと進むにつれ、EDAツールは今後も航空宇宙エレクトロニクス分野におけるイノベーションと効率化を牽引し続けるでしょう。
通信業界では、複雑な集積回路や通信システムの設計にEDAツールが活用されています。5Gインフラの開発から高速データ伝送機器の設計に至るまで、EDAは性能と消費電力の最適化において極めて重要な役割を果たしています。EDAソリューションにより、通信企業は、より高速で信頼性の高い接続に対する高まる需要に応えることが可能になります。さらに、通信業界が光通信やネットワーク仮想化といった新技術を探求する中、EDAツールは高度なハードウェアコンポーネントの設計を促進し、進化する規格との互換性を確保します。絶えず変化し続ける通信業界の状況は、EDAソフトウェアおよびサービスに対する安定した需要を保証しており、この分野を極めて重要な市場セグメントにしています。
医療分野では、電子機器やシステムが診断、治療、患者ケアにおいて不可欠なものとなっています。EDAツールは、医療機器、ウェアラブルヘルスケア技術、診断機器の設計を支援します。これらのツールにより、医療用電子機器が、安全性と有効性に関するFDA基準を含む、厳格な規制要件を確実に満たすことが可能になります。EDAソリューションは、MRI装置、ペースメーカー、インスリンポンプなど、高精度で信頼性の高い医療機器の開発を可能にします。遠隔医療、遠隔モニタリング、個別化医療への需要が高まる中、医療分野におけるEDA市場は成長を遂げています。医療技術が進化し続ける中、EDAは医療業界におけるイノベーションの加速と患者の治療成果の向上において、極めて重要な役割を果たすことになるでしょう。
地域別内訳:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米が市場をリードしており、電子設計自動化(EDA)市場で最大のシェアを占めています
また、本市場調査レポートでは、北米(米国およびカナダ)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他)、アジア太平洋(中国、日本、インド、韓国、オーストラリア、インドネシア、その他)、ラテンアメリカ(ブラジル、メキシコ、その他)、中東・アフリカを含む、すべての主要地域市場について包括的な分析を行っています。同レポートによると、北米が最大の市場シェアを占めています。
北米は、電子設計自動化(EDA)市場にとって重要な拠点です。この地域には、シノプシス、ケイデンス・デザイン・システムズ、メンター・グラフィックスといった主要なEDA企業が数多く拠点を構えています。米国、特にシリコンバレーは、半導体およびエレクトロニクス産業におけるイノベーションの中心地です。北米のEDA市場は、絶え間ない技術の進歩と研究開発への多額の投資によって牽引されています。同地域が人工知能、機械学習、5G技術といった最先端技術に注力していることが、高度なEDAソリューションへの需要を後押ししています。
アジア太平洋地域は、特に中国、台湾、韓国に牽引され、世界のEDA市場において支配的な存在となっています。これらの国々には主要な半導体製造施設が立地しており、チップ生産の最前線に立っています。この地域の急速な経済成長と技術開発により、半導体設計、PCB製造、電子システム設計におけるEDAツールへの需要が高まっています。特に中国は、EDAソリューションの国産化に注力し、EDA市場における主要なプレイヤーとして台頭しています。広大な電子機器製造エコシステムの存在と、成長を続ける民生用電子機器市場も、この地域の重要性をさらに高めています。
欧州には、自動車および航空宇宙産業に重点を置いた、成熟し確立されたEDA市場があります。この地域は精密工学と製造技術で知られており、これらの分野における複雑な電子システムの設計に向けた高度なEDAツールの需要を牽引しています。ドイツ、フランス、英国などの国々は自動車用電子機器の分野で主導的な役割を果たしており、エアバスなどの航空宇宙大手企業も、最先端のEDAソリューションへの需要に貢献しています。さらに、欧州では研究開発、特に自動運転や再生可能エネルギーなどの分野への投資が進んでおり、これがEDA市場の成長をさらに後押ししています。一流の大学や研究機関の存在が、業界にとって安定した人材の供給源となっています。
ラテンアメリカは、電子設計自動化(EDA)の成長市場となっています。北米やアジア太平洋地域ほど規模は大きくないものの、同地域では、主にエレクトロニクスおよび自動車産業の拡大を原動力として、EDAツールの導入が進んでいます。ブラジルやメキシコなどの国々では、エレクトロニクス製造セクターが台頭しており、製品開発やイノベーションを支援するEDAソリューションへの需要が生まれています。また、これらの国々の自動車産業も、高度な電子システムの必要性を高めており、EDA市場のさらなる拡大に寄与しています。
中東・アフリカ(MEA)地域は、EDA市場において徐々に存在感を高めています。市場規模は北米やアジア太平洋地域に比べて小さいものの、MEAでは通信、航空宇宙、自動車など、さまざまな産業で成長が見られます。アラブ首長国連邦(UAE)などの国々は、技術やイノベーションの拠点に多額の投資を行っており、エレクトロニクスや半導体セクターの企業を誘致しています。EDAツールへの需要は、高度な電子システムを必要とする同地域における先進的なインフラやスマートシティの開発によって牽引されています。さらに、ボーイングやエアバスといった企業が同地域に進出していることから、MEAの航空宇宙産業も勢いを増しています。これにより、複雑な航空電子システムを設計するためのEDAソリューションへの需要が高まっています。
電子設計自動化(EDA)業界の主要企業:
市場の主要企業は、半導体およびエレクトロニクス産業の進化するニーズに応える最先端のEDAツールを開発するため、研究開発に積極的に多額の投資を行っています。これらの企業は、設計の自動化および検証プロセスを強化するために、人工知能(AI)や機械学習を自社のソリューションに統合しています。さらに、5G、IoT、自動車用エレクトロニクスなどの分野をカバーするよう製品ポートフォリオを拡大し、これらのセクターにおける専門的なEDAソリューションへの高まる需要に対応しています。また、EDA市場の最前線に立ち続けるため、半導体メーカーとの提携やグローバル展開の推進も、主要企業の間で一般的な戦略となっています。
本市場調査レポートでは、競争環境に関する包括的な分析を提供しています。また、すべての主要企業の詳細なプロフィールも掲載されています。市場における主要企業には、以下のような企業が含まれます:
- Altium Limited
- ANSYS, Inc.
- Autodesk Inc.
- Boldport Limited
- Cadence Design Systems Inc.
- Siemens AG
- Silvaco Inc.
- Synopsys, Inc.
- Vennsa Technologies
- Xilinx, Inc.
(なお、これは主要企業のリストの一部に過ぎず、完全なリストはレポートに記載されています。)
最新ニュース:
2023年2月:Ansysは、Microsoftとのパートナーシップを拡大し、Microsoft Azureクラウドコンピューティングプラットフォームとの統合を通じて、自社のシミュレーションソリューションへのアクセスを拡大することを目指しています。この戦略的な提携拡大により、Azureの機能を活用し、さまざまな業界のユーザーに対し、Ansysのシミュレーションツールをより広く提供することを目指しています。
2023年1月:Siemens AGは、論理検証の分野において、集積回路(IC)の複雑化に伴う複雑な課題に対処するために設計された、高度な検証IQソフトウェア「Questa」を発表しました。このソフトウェアは、ロジック検証チームに向けた堅牢なソリューションを提供し、現代のICの設計プロセスで生じる複雑な課題を効果的に乗り越えることを可能にします。
2021年6月:ザイリンクス社は、FPGA電子設計自動化(EDA)ツールの分野において、「Vivado ML Editions」と呼ばれる画期的な製品を発表しました。この革新的なツールパッケージは、機械学習(ML)による最適化技術の力を活用し、先進的なチームベースの設計手法を採用することで、設計効率を大幅に向上させ、コストを削減します。既存の「Vivado HLx Editions」と直接比較すると、「Vivado ML Editions」は著しいパフォーマンスの向上を示しています。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の電子設計自動化(EDA)市場
5.1 市場の概要
5.2 市場動向
5.3 新型コロナウイルス(COVID-19)の影響
5.4 市場予測
6 ソリューション種別による市場内訳
6.1 半導体IP
6.1.1 市場動向
6.1.2 市場予測
6.2 CAE(コンピュータ支援エンジニアリング)
6.2.1 市場動向
6.2.2 市場予測
6.3 ICの物理設計および検証
6.3.1 市場動向
6.3.2 市場予測
6.4 PCBおよびMCM(プリント基板およびマルチチップモジュール)
6.4.1 市場動向
6.4.2 市場予測
6.5 サービス
6.5.1 市場動向
6.5.2 市場予測
7 導入形態別の市場内訳
7.1 オンプレミス
7.1.1 市場動向
7.1.2 市場予測
7.2 クラウドベース
7.2.1 市場動向
7.2.2 市場予測
8 最終用途産業別の市場内訳
8.1 軍事・防衛
8.1.1 市場動向
8.1.2 市場予測
8.2 航空宇宙
8.2.1 市場動向
8.2.2 市場予測
8.3 通信
8.3.1 市場動向
8.3.2 市場予測
8.4 自動車
8.4.1 市場の動向
8.4.2 市場予測
8.5 医療
8.5.1 市場の動向
8.5.2 市場予測
8.6 その他
8.6.1 市場の動向
8.6.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
11.1 概要
11.2 部品サプライヤー
11.3 OEMメーカー
11.4 システムインテグレーター
11.5 最終用途産業
11.6 アフターサービス
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格指標
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 アルティウム・リミテッド
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.2 ANSYS, Inc.
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.2.4 SWOT分析
14.3.3 オートデスク社
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.3.3 財務状況
14.3.3.4 SWOT分析
14.3.4 Boldport Limited
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 財務状況
14.3.5 Cadence Design Systems, Inc.
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.5.4 SWOT分析
14.3.6 シーメンスAG
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 SWOT分析
14.3.7 シルバコ社
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.8 シノプシス社
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.8.3 財務状況
14.3.8.4 SWOT分析
14.3.9 Vennsa Technologies
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.10 Xilinx, Inc.
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ 14.3.10.3 財務状況 14.3.10.4 SWOT分析図表一覧図1:世界:電子設計自動化市場:主な推進要因と課題図2:世界:電子設計自動化市場:売上高(10億米ドル)、2020年~2025年図3:世界:電子設計自動化市場:ソリューション種別内訳(%)、2025年図4:世界:電子設計自動化市場:導入形態別内訳(%)、2025年図5:世界:電子設計自動化市場:最終用途産業別内訳(%)、2025年図6:世界:電子設計自動化市場:地域別内訳(%)、2025年図7:世界:電子設計自動化市場予測:売上高 (10億米ドル)、2026年~2034年図8:世界:電子設計自動化(半導体IP)市場:売上高(百万米ドル)、2020年および2025年図9:世界:電子設計自動化(半導体IP)市場予測:売上高(百万米ドル)、2026年~2034年図10:世界:電子設計自動化(CAE-コンピュータ支援エンジニアリング)市場:売上高(百万米ドル)、2020年および2025年図11:世界:電子設計自動化(CAE-コンピュータ支援エンジニアリング)市場予測:売上高(百万米ドル)、2026年~2034年図12:世界:電子設計自動化(IC物理設計および検証)市場:売上高(百万米ドル)、2020年および2025年図13:世界:電子設計自動化(IC物理設計および検証)市場予測:売上高(百万米ドル)、2026年~2034年図14:世界:電子設計自動化(プリント基板およびマルチチップモジュール)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:電子設計自動化(プリント基板およびマルチチップモジュール)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:電子設計自動化(サービス)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:電子設計自動化(サービス)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:電子設計自動化(オンプレミス)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:電子設計自動化(オンプレミス)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:電子設計自動化(クラウド型)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:電子設計自動化(クラウド型)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:電子設計自動化(軍事・防衛)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:電子設計自動化(軍事・防衛)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:電子設計自動化(航空宇宙)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:電子設計自動化(航空宇宙)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:電子設計自動化(通信)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:電子設計自動化(通信)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:電子設計自動化(自動車)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:電子設計自動化(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:電子設計自動化(ヘルスケア)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:電子設計自動化(ヘルスケア)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:電子設計自動化(その他)市場:売上高(百万米ドル)、2020年および2025年
図33:世界:電子設計自動化(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図34:北米:電子設計自動化市場:売上高(百万米ドル)、2020年および2025年
図35:北米:電子設計自動化市場予測:売上高(百万米ドル)、2026年~2034年
図36:米国:電子設計自動化市場:売上高(百万米ドル)、2020年および2025年
図37:米国:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図38:カナダ:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図39:カナダ:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図40:アジア太平洋地域:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図41:アジア太平洋地域:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図42:中国:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図43:中国:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図44:日本:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図45:日本:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図46:インド:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図47:インド:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図48:韓国:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図49:韓国:電子設計自動化(EDA)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図50:オーストラリア:電子設計自動化(EDA)市場:売上高(単位:百万米ドル)、2020年および2025年
図51:オーストラリア:電子設計自動化(EDA)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図52:インドネシア:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図53:インドネシア:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図54:その他:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図55:その他:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図56:欧州:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図57:欧州:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図58:ドイツ:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図59:ドイツ:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図60:フランス:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図61:フランス:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図62:英国:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図63:英国:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図64:イタリア:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図65:イタリア:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図66:スペイン:電子設計自動化市場:売上高(百万米ドル)、2020年および2025年
図67:スペイン:電子設計自動化市場の予測:売上高(百万米ドル)、2026年~2034年
図68:ロシア:電子設計自動化市場:売上高(百万米ドル)、2020年および2025年
図69:ロシア:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図70:その他:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図71:その他:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図72:ラテンアメリカ:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図73:ラテンアメリカ:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図74:ブラジル:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図75:ブラジル:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図76:メキシコ:電子設計自動化(EDA)市場:売上高(百万米ドル)、2020年および2025年
図77:メキシコ:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図78:その他:電子設計自動化市場:売上高(百万米ドル)、2020年および2025年
図79:その他:電子設計自動化市場予測:売上高(百万米ドル)、2026年~2034年
図80:中東・アフリカ:電子設計自動化市場:売上高(百万米ドル)、2020年および2025年
図81:中東・アフリカ:電子設計自動化(EDA)市場予測:売上高(百万米ドル)、2026年~2034年
図82:世界:電子設計自動化(EDA)業界:SWOT分析
図83:世界:電子設計自動化(EDA)業界:バリューチェーン分析
図84:世界:電子設計自動化(EDA)業界:ポーターの5つの力分析
表一覧
表1:世界:電子設計自動化市場:主要な業界動向、2025年および2034年
表2:世界:電子設計自動化市場予測:ソリューション種別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:電子設計自動化市場予測:導入形態別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:電子設計自動化(EDA)市場予測:最終用途産業別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:電子設計自動化(EDA)市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:電子設計自動化(EDA)市場:競争構造
表7:世界:電子設計自動化(EDA)市場:主要企業









