2025年には、中国、インド、韓国における大規模な太陽光発電および電気自動車の導入を背景に、アジア太平洋地域が売上高シェア36.5%を占め、世界トップとなる見込みです。
2025年には、モールドケース型遮断器(MCCB)が46.5%のシェアを占め、製品タイプ別セグメントをリードします。データセンターは28.5%を占め、最大の用途分野となっています。ハイパースケール施設やユーティリティ規模の太陽光発電所における直流(DC)配電への移行は、製品需要の構造を変えつつあり、より高い定格電圧やソリッドステートスイッチングに向けたイノベーションを推進しています。
エグゼクティブサマリー
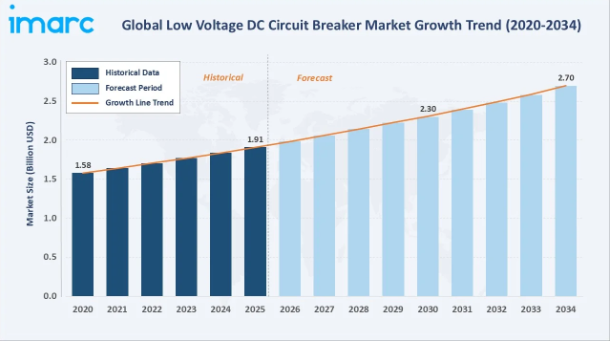
世界の低電圧直流(DC)回路遮断器市場は、世界的なエネルギー転換、DCネイティブインフラの普及、および電気安全規制の強化を背景に、着実な成長軌道をたどっています。同市場は2025年に19億1,000万米ドルに達し、2034年までに27億米ドルを超えると予測されており、年平均成長率(CAGR)は3.81%となります。
2025年時点で、アジア太平洋地域は市場の36.5%を占めており、中国やインドでは、直流定格の保護装置を必要とする大規模な太陽光発電システムや蓄電池システムが導入されています。北米(24.0%)は、ハイパースケールデータセンターへの投資やEV急速充電インフラの整備によって牽引されています。欧州(20.0%)は、IEC 60947およびEN 50604規格に基づく規制遵守の需要が堅調な、成熟しつつも安定した市場であり続けています。
ABB、シーメンス、シュナイダーエレクトリック、イートン、ルグランSA、三菱電機株式会社をはじめとする世界有数のメーカー各社は、直流電力システムの複雑化に対応するため、スマートで通信機能を備えた遮断器やソリッドステート遮断器技術への投資を継続しています。
上記のデータを裏付ける主な分析結果:
モールドケース型遮断器(MCCB) – シェア46.5%(2025年):MCCBは、そのコンパクトな設計、調整可能なトリップ定格(最大1,600 A)、および太陽光発電用コンバイナーボックス、バッテリーラック、EV充電インフラへの適合性により、市場を支配しています。
データセンター – 28.5%の用途シェア(2025年):2024年に世界的な投資額が3,400億米ドルを超えると見込まれるハイパースケールデータセンターの建設ブームが、高信頼性の直流保護装置への需要を牽引しています。
アジア太平洋地域 – 36.5%の地域シェア(2025年):2025年までの中国の年間太陽光発電導入目標250 GWと、2030年までのインドの再生可能エネルギー目標500 GWを合わせると、PVストリング、コンバイナー、およびインバータレベルの保護用に、数億個の直流遮断器が必要となります。
太陽光発電 – 最も急成長している用途(CAGR 5.8%):ユーティリティ規模の太陽光発電1MWあたり、約1,500~2,000個の直流遮断器が必要となります。2034年まで年間400GWを超える世界の太陽光発電設備容量の増加が、この成長軌道を維持することになります。
ソリッドステートDC遮断器 – 台頭する高付加価値の機会:ソリッドステート遮断器は、アーク遮断の課題を解消し、1ミリ秒未満での故障除去を可能にします。鉄道牽引や海軍のマイクログリッドにおけるパイロット導入は、商用データセンターやEV用途へと拡大しています。
世界の低電圧直流(DC)回路遮断器市場の概要
低電圧直流(DC)回路遮断器は、最大1,500 Vで動作する直流回路における故障電流を遮断するように設計された電気保護装置です。交流(AC)回路遮断器とは異なり、直流(DC)回路遮断器は電流の自然なゼロクロスがないという課題を克服する必要があり、故障電流を安全に遮断するために、専用のアーク消弧室、磁気ブローアウトコイル、またはソリッドステートスイッチング素子が必要となります。
用途は、太陽光発電システム、バッテリーエネルギー貯蔵、EV充電インフラ、データセンター、鉄道牽引、および船舶・洋上設備に及びます。製品の認証はIEC 60947-2およびUL 489B規格によって規定されており、要件の厳格化が進むにつれて、より高性能な直流遮断技術への研究開発投資が促進されています。
市場の推進要因
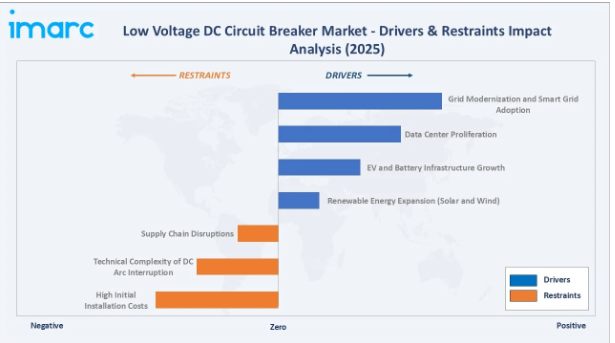
- 再生可能エネルギーの拡大(太陽光および風力):2024年末までに、世界の太陽光発電容量は2,247 GWに達し、2022年の総設置量のほぼ2倍、2020年以前の設置量の3倍以上となりました。
- EVおよびバッテリーインフラの成長:2024年の世界のEV販売台数は1,700万台に達し、バッテリー管理システム、バッテリーパック、急速充電器の各レベルで直流保護が必要となっています。2024年には、世界中で130万か所以上の公共充電スポットが新設され、前年比で30%以上の増加を記録しました。各充電スポットには、認証済みの直流回路保護が必要です。
- データセンターの急増:2024年、世界におけるハイパースケールデータセンターへの投資額は3,400億米ドルを超えました。380 V DCの配電アーキテクチャへの移行により、480 V ACシステムと比較して変換損失が低減され、すべての配電階層においてDC定格の過電流保護装置への需要が高まっています。
- 送電網の近代化とスマートグリッドの導入:世界中の電力事業者は、直流マイクログリッドや高電圧直流(HVDC)相互接続に投資しており、地域配電レベルでの低電圧直流保護が必要とされています。米国エネルギー省は、「グリッド・レジリエンス・アンド・イノベーション・パートナーシップ(GRIP)」プログラムの下、44州における58のプロジェクトを支援するために35億米ドルを割り当てました。
市場の制約
- 高い初期設置コスト: 直流遮断器は、アーク消弧機構がより複雑であるため、同等の交流ユニットに比べて25~40%のコスト割増が生じます。新興市場におけるコストに敏感な小規模な太陽光発電や蓄電池設備にとって、これは高スペック製品の調達における障壁となっています。
- 直流アーク遮断の技術的複雑さ: 直流アークの遮断には、専門的な工学知識が必要です。電流が自然にゼロになる瞬間がないため、交流の同等品に比べてアークが長く、エネルギーも大きくなります。仕様や設置が不適切な直流遮断器は、故障時の遮断に失敗する可能性があり、設置業者にとって安全性および法的責任上のリスクとなります。
- サプライチェーンの混乱: 銅(主要な導体材料)の価格は、2022年から2025年にかけて22%の変動幅を示しました。アークチャンバー部品の不足は業界全体のリードタイムに影響を及ぼし、2022年から2023年にかけて、一部の製品ラインでは平均納期が4週間から14週間に延長されました。
市場の機会
- ソリッドステート直流遮断器技術:IGBTやGaNパワー半導体を使用したソリッドステート遮断器は、直流の故障電流を1ミリ秒未満で遮断することができ、これは機械式遮断器に比べて1,000倍も高速です。ABB社とイートン社はプロトタイプの実証に成功しており、商用化が進めば、鉄道、データセンター、海軍向けマイクログリッド用途に対応し、2034年までに総潜在市場規模は4億米ドルを超えると見込まれています。
- 新興市場における太陽光発電の拡大: インドは2030年までに再生可能エネルギー発電容量を450GW増やすことを目標としています。これらの市場における現地調達要件やコスト重視の調達方針は、地域生産拠点を確立しようとする国際的な遮断器メーカーにとって、製造および提携の機会を生み出しています。
- 建築物への統合とマイクログリッド:米国エネルギー省(DOE)電力局は、「コミュニティ・マイクログリッド支援パートナーシップ(C-MAP)」プログラムを通じて、マイクログリッドのイノベーションを加速させることを目的としたプロジェクトに対し、800万米ドル以上の資金提供先を選定したと発表しました。
市場の課題
規格の分断:IEC 60947-2(欧州)、UL 489B(北米)、GB/T規格(中国)の間で認証要件が異なっているため、複数の地域をターゲットとするメーカーにとって製品ごとのコンプライアンスコストが最大18%増加し、国際的な事業拡大戦略の足かせとなっています。
ヒューズ式保護装置との競合:高速DCヒューズは、多くの太陽光発電ストリングやバッテリーラックの保護用途において、依然として低コストの代替手段となっています。ヒューズは、一部の故障プロファイルにおいてより速い遮断時間を提供し、リセット機能が優先されないコスト重視のユーティリティ規模の導入現場では、依然として好まれています。
1. スマートかつ通信機能を備えた回路ブレーカーの台頭
ABB社の「SACE Emax 2」およびシュナイダーエレクトリック社の「MasterPact MTZ」シリーズは、統合された電力計測機能とSCADA接続性を備えています。通信機能を備えた回路ブレーカーの導入台数は、2024年に2023年比で38%増加し、2030年までにこのセグメントが直流回路ブレーカー(DC CB)総販売台数の22%を占めると予測されています。
2. より高い直流定格電圧(1,000~1,500 V)への移行
大規模太陽光発電システムでは、直流ストリング構成が1,000 Vから1,500 Vへと移行しており、これにより銅ケーブルのコストを25~30%削減し、インバーターの効率を向上させています。この電圧移行に伴い、定格1,500 V DCのDC回路ブレーカーへのアップグレードが必要となり、改修および新規設置における大きな需要の波が生まれています。IEC 60947-2 第5版(2022年)には1,500 V DCの試験要件が盛り込まれ、製品認証のスケジュールが加速しています。
3. ソリッドステート遮断器の開発
シーメンスの「SION 3VA DC」や、GEによるGaNベースのDC遮断器に関する研究は、業界の最先端を象徴しています。鉄道牽引やデータセンター用途における商用展開は2027年から2029年の間に予定されており、2034年までに市場への浸透がさらに進むと見込まれています。
4. 現地生産と地域サプライチェーンの構築
2023年、シュナイダーエレクトリックは、エネルギー効率の高い製品および配電システムを製造するため、コルカタに最新鋭の製造工場の基盤を築きました。ABBは中国における遮断器の生産能力を拡大し、米国でも地域生産を推進しています。これにより、アジアおよび北米の主要市場向けのリードタイムが12週間以上から3~4週間に短縮され、輸入に依存するサプライヤーに対する競争力が高まっています。
業界のバリューチェーン分析
低電圧直流遮断器のバリューチェーンは、特殊な原材料の投入から、精密な電気機械製造、ファームウェアの統合、そして訓練を受けた請負業者による用途に応じた設置に至るまで多岐にわたります。各段階において、専門的な技術的知見が求められます。
低電圧直流遮断器業界の技術動向
先進的なアーク消弧技術
現代の直流遮断器では、磁気ブローアウト(脱イオングリッドチャンバー)、直列抵抗の挿入、永久磁石を利用したアーク伸長など、複数のアーク消弧戦略が採用されています。イートンのNZMシリーズは、特許取得済みのダブルブレイク接点システムを採用し、100 kAの直流遮断容量を実現しています。
電子トリップユニット技術
マイクロプロセッサベースの電子トリップユニット(ETU)は、従来の熱磁気バイメタルに取って代わり、長時間遅延、短時間遅延、瞬時トリップ閾値など、正確でプログラム可能なトリップ特性を可能にします。シュナイダーエレクトリックの「Micrologic」シリーズやABBの「Ekip」トリップユニットは、内蔵の電力品質測定、高調波解析、エネルギー監視機能を備えており、遮断器を受動的な保護装置から能動的な電力管理ノードへと変革しています。
ソリッドステートおよびハイブリッドスイッチング
ハイブリッド直流遮断器は、機械式のプリチャージ接点とソリッドステート半導体スイッチを組み合わせています。機械式経路は通常の負荷電流を流す(導通損失が低い)一方、半導体経路はほぼ無限の速度で故障を遮断します。ABBがHVDC用途向けに先駆けて開発したこのアーキテクチャは、現在、低電圧直流用途向けに小型化が進められています。ハイブリッド設計では、1,000 V DCにおいて、遮断定格最大50 kAで2ミリ秒未満の故障遮断を実現します。
種類別
2025年には、モールドケース型遮断器(MCCB)が46.5%のシェアを占め、このタイプ分野をリードする見込みです。MCCBは、最大1,600 Aの電流に対してコンパクトかつコスト効率に優れた保護機能を提供し、太陽光発電用コンバイナーボックス、バッテリー管理システム、およびEV充電器の主遮断器として標準的に採用されています。熱可塑性樹脂製の成形ハウジング、一体型の熱磁気式または電子式トリップユニット、および現場で調整可能な設定機能により、広く普及が進んでいます。
エアサーキットブレーカーは32.5%のシェアを占めており、主にユーティリティ規模の太陽光発電用インバータ室、大規模バッテリーエネルギー貯蔵システム(BESS)設備、およびデータセンターの主配電盤における大電流用途(1,000~6,300 A)に利用されています。
用途別
2025年には、データセンターが28.5%を占め、最大の用途セグメントとなります。2023年から2035年にかけて、世界の新規データセンター容量の56%が再生可能エネルギーによって賄われると予測されています。380 V DCバスアーキテクチャへの移行により、エネルギー変換段階が削減されるため、DC配電はTier IIIおよびTier IV施設において好まれるアーキテクチャとなっています。
太陽光発電は用途構成の22.0%を占めており、2034年までのCAGR(年平均成長率)5.8%で最も急速に成長しているセグメントです。蓄電池システムは20.5%を占めており、これはユーティリティ規模のBESS導入や、家庭用蓄電システム(Behind-the-Meter)が牽引しています。輸送分野は16.0%を占めており、EV充電インフラ、鉄道牽引電力、船舶用直流配電などが含まれます。
アジア太平洋地域が市場をリードする(2025年時点で36.5%)背景には、中国の年間太陽光発電導入量250GW以上、インドの「2030年までの再生可能エネルギー計画」、および韓国の大規模なBESS導入があります。中国だけで世界市場の約22%を占めており、国内メーカーは中価格帯市場において、グローバルOEM各社と激しい競争を繰り広げています。
北米(24.0%)は第2位の市場であり、米国におけるハイパースケールデータセンターへの投資パイプラインは、2030年までに5,000億米ドルを超えると見込まれています。「インフレ抑制法(IRA)」により、国内の太陽光発電および蓄電池への投資が加速し、直流保護の潜在市場が拡大しています。
競争環境
世界の低電圧DC回路遮断器市場は、中程度の集中度を示しています。上位5社であるABB、シーメンス、シュナイダーエレクトリック、イートン、レグランSAは、2025年の世界売上高の約55~60%を占めています。
主要企業の概要
ABB
スイス・チューリッヒに本社を置くABBは、低電圧DC回路遮断器の世界市場をリードしており、MCCB、ACB、および定格1,500 V DCまでのミニチュア回路遮断器に及ぶ、最も包括的な製品ポートフォリオを有しています。
- 製品ポートフォリオ:SACE Emax 2(ACB、最大1,500 V DC)、SACE Tmax XT(MCCB)、System pro M Compact(MCB)――いずれもオプションでEkipスマートトリップユニットを搭載可能です。
- 最近の動向:2025年10月、ABBはAI対応データセンター向けの次世代低電圧配電ソリューションを発表しました。このソリューションは、MNS開閉装置に統合された先進的なSACE Emax 3空気式遮断器を特徴としています。
- 戦略的重点:ソリッドステート遮断器の商用化、ABB Abilityプラットフォームを通じたデジタル接続、アジア太平洋地域の太陽光発電およびBESS市場での事業拡大。
シーメンスAG
ドイツのミュンヘンに本社を置くシーメンスは、低電圧開閉装置の世界的な主要サプライヤーです。同社のスマートインフラ部門には、産業用、商業用、および再生可能エネルギー用途向けの回路遮断機が含まれています。
- 製品ポートフォリオ:SENTRON 3VA MCCB(DC定格)、SENTRON 3WL ACB、SENTRON 3QD2 半導体回路遮断機(SCCB)
- 最近の動向:シーメンスの新しい低電圧DC用遮断器(SENTRON 3QD2)は、マイクロ秒単位の超高速な半導体ベースの遮断を実現し、DCグリッドにおける保護性能とシステムの可用性を向上させます。
- 戦略的重点:デジタルグリッドの統合、データセンター向けDC電力アーキテクチャ、鉄道および産業用マイクログリッド向けのソリッドステート遮断器の開発。
シュナイダーエレクトリックSE
フランス・リュイ=マルメゾンに本社を置くシュナイダーエレクトリックは、エネルギー管理とオートメーションに注力しています。同社の低電圧製品部門は、データセンター、産業、再生可能エネルギー分野向けに、世界中で遮断器を供給しています。
製品ポートフォリオ:MasterPact MTZ(ACB、DC定格)、ComPact NSX(MCCB)、Multi 9 C60H-DC(太陽光発電用MCB)。
最近の動向:シュナイダーエレクトリックは、E.ON社と、SF₆フリーの中電圧開閉装置を供給する長期枠組み契約を締結しました。これにより、今後のEU規制に先立ち、E.ON社のネットワーク全体において、持続可能でデジタル対応のグリッドインフラの展開が加速されます。
戦略的重点:エコデザインおよび循環型経済に基づく製品開発、データセンターのエネルギー効率化、太陽光発電およびBESS保護分野での成長。
市場集中度の分析
低電圧直流(DC)回路遮断器市場は、トップティアにおいて中程度の集中度を示しており、ABB、シーメンス、シュナイダーエレクトリック、イートン、ルグランSAが、2025年には世界の売上高の約55~60%を合わせて占める見込みです。このティアの下には、三菱電機、富士電機、CHINTグループ、Delixi Electric、およびアジア、ラテンアメリカ、中東の地域専門企業からなる大規模な中堅市場が存在します。
直流遮断の技術的複雑さ(小規模メーカーにとっての参入障壁となる)、IEC/UL認証コスト、およびソフトウェア開発への投資を必要とするデジタル通信プロトコルの重要性の高まりを背景に、業界再編の動きが加速しています。
投資および成長の機会
最も成長が著しいセグメント
太陽光発電用途(CAGR 5.8%)、バッテリーシステム保護(CAGR 4.9%)、データセンターの直流インフラ(CAGR 5.0%)は、2034年までの3大成長投資分野となります。これら3つのセグメントを合わせると、予測期間である今後10年間において、2025年のベース市場規模に加えて約5億5,000万米ドルの追加需要が見込まれます。
ソリッドステート回路遮断器技術
ソリッドステート直流(DC)回路遮断器の開発と商用化は、この分野において最も価値の高い研究開発の機会となります。ソリッドステートDC回路遮断器の対象市場規模は、2030年までに8,000万~1億2,000万米ドルと推定され、2034年までに4億米ドル以上に拡大すると見込まれています。主な投資テーマには、パワー半導体デバイスの開発、機械・電子ハイブリッドアーキテクチャ、および再生可能エネルギーやEV充電プラットフォーム向けの用途特化型ファームウェアが含まれます。
ベンチャーおよび機関投資の動向
製造の現地化: 米国のIRA(インフレ抑制法)による優遇措置やインドのPLI(生産連動インセンティブ)制度により、電気機器製造分野への投資額が20億米ドル以上集まっています。ブレーカーの現地生産により、物流コストが12~18%削減され、最も成長が著しい地域市場への納期が短縮されます。
デジタルツインと予知保全:遮断器の健全性監視、残存耐用年数の予測、およびリモート設定を提供するソフトウェア・オーバーレイは、基本ハードウェア価格に対して15~25%のプレミアム価格を確立しています。
新興市場における太陽光発電パートナーシップ:インド(Havells社、L&T社との提携)およびブラジル(WEG社)の現地メーカーとの合弁事業(JV)構造により、国際的なOEMメーカーは、政府資金による再生可能エネルギー入札に必要な、認定された現地調達要件を満たすことができます。
今後の市場見通し(2026年~2034年)
世界の低電圧直流(DC)回路遮断器市場は、2034年にかけて持続的かつ広範な成長が見込まれています。2025年の市場規模19億1,000万米ドルを基に、2034年までに27億米ドルに達すると予測されており、予測期間の10年間で合計約7億9,000万米ドルの付加価値創出が見込まれます。
技術の進化、特にソリッドステート回路遮断器の商用化、1,500 V DCシステムアーキテクチャの採用、および保護装置へのデジタル通信の統合が、競争の構図を一新することになります。2027年までに、複数の地域での認証取得、デジタル製品ポートフォリオの構築、ならびに太陽光発電、BESS、データセンター各セグメントにおける強固な地位を確立したメーカーは、予測される成長の過半数を占めることになるでしょう。
長期的には、市場の動向は3つの構造的なマクロテーマと密接に関連しています。それは、世界的なエネルギー転換(太陽光発電から蓄電、消費に至る一連のプロセスにおける各段階で直流保護が必要となること)、電力インフラのデジタル化(インテリジェントな保護装置への需要を生み出すこと)、そして交通機関の電動化(EV充電および鉄道牽引用直流保護装置の導入基盤を拡大すること)です。
調査方法
一次調査
本レポートの一次調査は、2024年から2025年にかけて、アジア太平洋、欧州、北米の各地域において、遮断器メーカー、電気卸売業者、EPC請負業者、太陽光発電プロジェクト開発業者、データセンター運営事業者、調達エンジニアなど、140名以上の業界関係者に対する構造化インタビューおよびアンケート調査で構成されました。
二次調査
二次調査では、企業の年次報告書、IECおよびUL規格文書、IEAのエネルギー統計、BloombergNEFの太陽光発電および蓄電に関する予測、特許出願(USPTO、EPO)、業界出版物について体系的なレビューを行いました。260件以上の二次情報源を精査し、データの一貫性を確保するために三角検証を行いました。
予測モデル
市場規模の推計は、トップダウンおよびボトムアップの予測手法を用いて導き出されました。これには、再生可能エネルギーの設備容量増加予測、データセンターの投資パイプライン、EV市場の予測、およびメーカーの過去の売上高成長率が組み込まれています。ベースケースの年平均成長率(CAGR)3.81%は、報告されたOEMの売上高推移と照合して検証された、アナリストのコンセンサス予測を反映したものです。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界の低電圧直流遮断器市場
5.1 市場概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 タイプ別市場内訳
6.1 空気式遮断器
6.1.1 市場動向
6.1.2 市場予測
6.2 モールドケース遮断器
6.2.1 市場動向
6.2.2 市場予測
6.3 その他
6.3.1 市場動向
6.3.2 市場予測
7 用途別市場内訳
7.1 バッテリーシステム
7.1.1 市場動向
7.1.2 市場予測
7.2 データセンター
7.2.1 市場動向
7.2.2 市場予測
7.3 太陽光発電
7.3.1 市場動向
7.3.2 市場予測
7.4 輸送
7.4.1 市場動向
7.4.2 市場予測
7.5 その他
7.5.1 市場動向
7.5.2 市場予測
8 エンドユーザー別市場内訳
8.1 産業用
8.1.1 市場動向
8.1.2 市場予測
8.2 商業用
8.2.1 市場動向
8.2.2 市場予測
8.3 その他
8.3.1 市場の動向
8.3.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 推進要因、制約要因、および機会
10.1 概要
10.2 推進要因
10.3 制約要因
10.4 機会
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 ABB
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 シーメンス
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 シュナイダーエレクトリック
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 イートン
14.3.4.1 事業概要
14.3.4.2 提供製品
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよび出来事
14.3.5 レグラン社
14.3.5.1 事業概要
14.3.5.2 提供製品
14.3.5.3 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよび出来事
14.3.6 三菱電機株式会社 14.3.6.1 事業概要 14.3.6.2 提供製品 14.3.6.3 事業戦略 14.3.6.4 SWOT分析 14.3.6.5 主なニュースおよびイベント
なお、これは企業の一部のリストに過ぎず、完全なリストはレポートに記載されていますので、ご了承ください。
図表一覧
図1:世界:低電圧直流遮断器市場:主な推進要因と課題
図2:世界:低電圧直流遮断器市場:売上高(10億米ドル)、2020年~2025年
図3:世界:低電圧直流遮断器市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:低電圧直流遮断器市場:タイプ別内訳(%)、2025年
図5:世界:低電圧直流遮断器市場:用途別内訳(%)、2025年
図6:世界:低電圧直流遮断器市場:エンドユーザー別内訳(%)、2025年
図7:世界:低電圧直流遮断器市場:地域別内訳(%)、2025年
図8:世界:低電圧直流遮断器(空気遮断器)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:低電圧直流遮断器(空気遮断器)市場の予測:売上高(百万米ドル)、2026年~2034年
図10:世界:低電圧直流遮断器(モールドケース遮断器)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:低電圧直流遮断器(モールドケース遮断器)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:低電圧直流遮断器(その他)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:低電圧直流遮断器(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:低電圧直流遮断器(バッテリーシステム)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:低電圧直流遮断器(バッテリーシステム)市場予測:売上高(百万米ドル)、2026年~2034年
図16:世界:低電圧直流遮断器(データセンター)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:低電圧直流遮断器(データセンター)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:低電圧直流遮断器(太陽光発電)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:低電圧直流遮断器(太陽光発電)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:低電圧直流遮断器(輸送)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:低電圧直流遮断器(輸送)市場の予測:売上高(百万米ドル)、2026年~2034年
図22:世界:低電圧直流遮断器(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:低電圧直流遮断器(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:低電圧直流遮断器(産業用)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:低電圧直流遮断器(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:低電圧直流遮断器(商業用)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:低電圧直流遮断器(商業用)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:低電圧直流遮断器(その他のエンドユーザー)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:低電圧直流遮断器(その他のエンドユーザー)市場予測:売上高(百万米ドル)、2026年~2034年
図30:北米:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図31:北米:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図32:米国:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図33:米国:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図34:カナダ:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図35:カナダ:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図36:アジア太平洋地域:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図37:アジア太平洋地域:低電圧直流ブレーカー市場の予測:売上高(百万米ドル)、2026年~2034年
図38:中国:低電圧直流ブレーカー市場:売上高(百万米ドル)、2020年および2025年
図39:中国:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図40:日本:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図41: 日本:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図42:インド:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図43:インド:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図44:韓国:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図45:韓国:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図46:オーストラリア:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図47:オーストラリア:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図48:インドネシア:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図49:インドネシア:低電圧直流遮断器市場予測:売上高(百万米ドル)、2026年~2034年
図50:その他:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図51:その他:低電圧直流遮断器市場予測:売上高(百万米ドル)、2026年~2034年
図52:欧州:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図53:欧州:低電圧直流遮断器市場予測:売上高(百万米ドル)、2026年~2034年
図54:ドイツ:低電圧直流遮断器市場:売上高 (単位:百万米ドル)、2020年および2025年
図55:ドイツ:低電圧直流遮断器市場予測:売上高(単位:百万米ドル)、2026年~2034年
図56:フランス:低電圧直流遮断器市場:売上高(単位:百万米ドル)、2020年および2025年
図57: フランス:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図58:英国:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図59:英国:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図60:イタリア:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図61:イタリア:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図62:スペイン:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図63:スペイン:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図64:ロシア:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図65:ロシア:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図66:その他:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図67:その他:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図68:ラテンアメリカ:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図69:ラテンアメリカ:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図70:ブラジル:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図71:ブラジル:低電圧直流遮断器市場の予測:売上高 (百万米ドル)、2026年~2034年
図72:メキシコ:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図73:メキシコ:低電圧直流遮断器市場予測:売上高(百万米ドル)、2026年~2034年
図74:その他:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図75:その他:低電圧直流遮断器市場予測:売上高(百万米ドル)、2026年~2034年
図76:中東・アフリカ:低電圧直流遮断器市場:売上高(百万米ドル)、2020年および2025年
図77:中東・アフリカ:低電圧直流遮断器市場:国別内訳(%)、2025年
図78:中東・アフリカ:低電圧直流遮断器市場の予測:売上高(百万米ドル)、2026年~2034年
図79:世界:低電圧直流遮断器産業:推進要因、制約要因、および機会
図80:世界:低電圧直流遮断器産業:バリューチェーン分析
図81:世界:低電圧直流遮断器産業:ポーターの5つの力分析
表一覧
表1:世界:低電圧直流遮断器市場:主要な業界動向、2025年および2034年
表2:世界:低電圧直流遮断器市場予測:タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:低電圧直流遮断器市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:低電圧直流遮断器市場予測:エンドユーザー別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:低電圧直流遮断器市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:低電圧直流遮断器市場:競争構造
表7:世界:低電圧直流遮断器市場:主要企業









