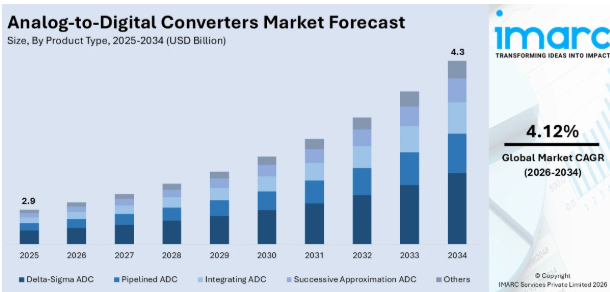
世界のアナログ・デジタル変換器(ADC)市場の成長は、スマートフォン、ウェアラブル機器、モノのインターネット(IoT)デバイスなど、高精度なデータ変換を必要とする高性能電子機器への需要の高まりによって牽引されています。さらに、電気自動車(EV)や自動運転といった自動車技術の継続的な進歩が、センサーや制御システム向けのADC需要を後押しし、市場の成長に寄与しています。さらに、デジタル診断や医療機器の台頭に伴うヘルスケア分野の成長は、ADCの利用を促進しており、これが市場の成長に弾みをつけています。例えば、テキサス・インスツルメンツ社は、ADC技術の進歩に注力するため、最大16億ドルの研究開発(R&D)予算を公表しました。この投資は、通信、自動車、ヘルスケアの各分野における新たな用途の開拓に重点を置いています。これに加え、拡大する5Gインフラでは、効率的な信号処理のためにADCが必要とされており、市場の拡大に寄与しています。また、産業用オートメーションやスマートグリッドの導入により、ADCの統合が進み、市場の需要を後押ししています。さらに、民生用電子機器における高解像度映像・音声技術への移行がADCの採用を急増させ、市場の成長を促進しています。
米国は80.0%の市場シェアを占める主要地域として台頭しています。この地域におけるADC市場の需要は、人工知能(AI)および機械学習(ML)アプリケーションの急速な成長によって牽引されています。これは、ADCがニューラルネットワーク向けの精密なデータ取得を可能にするためです。これに伴い、防衛分野における監視・通信システム向けの高精度電子機器への需要が高まり、ADCの採用が促進され、市場シェアを強化しています。同時に、太陽光や風力などの再生可能エネルギー(RE)源への投資増加により、エネルギー管理システムにおけるADCの需要が高まっており、市場の拡大に寄与しています。例えば、2023年、米国の電力セクターは4,0170億kWhの電力を発電しましたが、そのうち再生可能エネルギー源による発電量は8,740億kWh、つまり総発電量の22%を占めており、効率的なエネルギー監視および管理におけるADCの必要性が浮き彫りになっています。さらに、エンターテインメントやトレーニング分野における拡張現実(AR)および仮想現実(VR)の台頭も、市場成長を促進する要因の一つとなっています。これらは、特にゲーム、シミュレーション、遠隔トレーニングにおいて没入感のある体験を提供するために、高精度かつ高速なADCを必要とするためです。これに加え、コネクテッドヘルスケア機器の普及や製造分野における自動化の進展も、市場を牽引しています。
アナログ-デジタル変換器(ADC)市場の動向:
デバイスの小型化
電子機器の小型化傾向は、ADC市場の動向に大きな影響を与えています。デバイスの小型化に加え、スマートフォン、ウェアラブル機器、およびさまざまなIoTデバイスといった現在の民生用電子機器がさらにコンパクトで携帯性に優れるようになっているという事実も相まって、ADCも可能な限り小型かつ高効率化されることが求められています。これは特に医療業界において顕著であり、携帯型医療機器では、診断ツール、ウェアラブル機器、ポイント・オブ・ケア機器などの全体的なサイズを縮小しつつ精度を維持するために、より小型でありながら高性能なADCが求められています。米国半導体産業協会(SIA)によると、2021年の米国半導体産業のGDPへの寄与額は2,769億米ドルでした。この成長を牽引しているのは、医療分野などのセクターです。この分野では、診断機器、ウェアラブルデバイス、ポイント・オブ・ケア機器などの機器の全体的なサイズを縮小しつつ精度を維持するために、より小型でありながら高性能なADCが求められています。ADCの小型化により、メーカーは性能を損なうことなく、機能性の向上、携帯性の向上、および低消費電力を実現した製品を設計できるようになります。さらに、半導体製造技術の進歩により、より小型で高効率なADCの生産が可能になっており、これらは民生用電子機器から産業用機器に至るまで幅広い用途で活用され、ADCの市場シェアを拡大することになります。より小型で汎用性の高い電子機器への需要が高まるにつれ、この小型化の傾向は今後も続くでしょう。
IoTおよび自動化との統合
成長の重要な推進要因は、ADCをIoTデバイスや自動化技術に統合するという主要な市場動向にあります。業界におけるIoTソリューションの導入は、多様なセンサーからのデータをデジタル形式に変換し、リアルタイム分析のために送信するADCに大きく依存しています。この統合により、製造、農業、医療、運輸などの業界において、データの継続的な監視と分析が可能となり、変革がもたらされています。例えば、スマート農業においては、ADCにより土壌の水分量や温度、その他の環境要因をリアルタイムで監視することが可能となり、農家が灌漑を最適化して作物の収量を向上させるのに役立っています。同様に、産業オートメーションにおいても、ADCは機械の状態を監視し、機器の故障につながる可能性のある異常を、それが発生する前に検知するのに役立っています。このトレンドの一例として、旭化成マイクロデバイス社が、IoTセキュリティ用途向けに設計された低消費電力のモノラル16ビットADC「AK5707」を発表したことが挙げられます。この製品はわずか34μAで動作し、音響イベントを検知する音響活動アナライザー(AAA)を内蔵しています。これにより、カメラやドアベルなどのスマートセキュリティデバイスの性能を向上させると同時に、消費電力を削減し、バッテリー寿命を延長します。IoTや自動化がさまざまな分野に浸透するにつれ、より信頼性が高く、コスト効率に優れ、かつ高精度なADCへの需要が高まることで、ADC市場の展望はさらに明るくなるでしょう。
高解像度ADCの進歩
正確な信号変換を必要とするアプリケーションにおいて、業界がより高い精度と性能を求めていることから、高解像度ADCへの需要が拡大しています。高解像度ADCは、アナログ信号をより詳細なレベルでデジタルデータに変換することで、高い精度を実現します。このような要件は、医療用画像診断、通信、科学計測機器などの業界において不可欠であり、最適な機能を実現するためには、信号の微細な変動を検出する能力が不可欠です。例えば、MRIスキャナーや心電計などの医療機器において、高解像度ADCは、信号の微細な詳細をノイズを最小限に抑えて確実に捕捉・変換し、正確な診断につながります。同様に、通信分野においても、高解像度ADCは、長距離にわたって信号の完全性を維持しつつ、高周波信号を処理するために不可欠です。PMCによると、医療用画像診断技術を含む世界のバイオフォトニクス市場は、2022年までに631億米ドルに達すると予測されていました。これらの分野において高解像度のデータ変換に対する需要が高まるにつれ、ADCメーカーは、消費電力を大幅に低減しつつも高性能な、より高解像度のデバイスを開発・製造し続けています。これが、このセグメントの継続的な発展を後押ししています。
アナログ-デジタル変換器(ADC)市場のセグメンテーション:
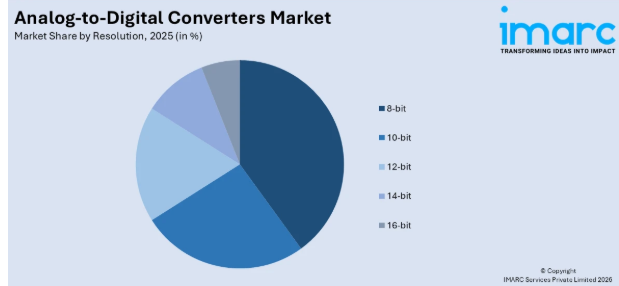
IMARC Groupは、世界のアナログ-デジタル変換器(ADC)市場の各セグメントにおける主要なトレンドの分析に加え、2026年から2034年までの世界、地域、国ごとの予測を提供しています。市場は、製品タイプ、分解能、および用途に基づいて分類されています。
製品タイプ別分析:
- パイプライン型ADC
- 積分型ADC
- 逐次近似型ADC
- デルタシグマ型ADC
- その他
デルタシグマ型ADCは、20%の市場シェアを占め、トップの地位にあります。これらの変換器は、その高精度、優れたノイズ性能、および低サンプリングレートでの効率的な動作能力により、広く支持されています。デルタシグマADCは、医療用画像診断、産業用オートメーション、民生用電子機器など、正確な信号処理が求められる用途で広く利用されています。優れた分解能とダイナミックレンジを実現する能力により、高忠実度が求められる最新のシステムに最適です。さらに、半導体技術の進歩により、デルタシグマADCの効率と集積度が向上し、市場での主導的地位をさらに強固なものとしています。高分解能のデータ収集システムに対する需要の高まりにより、IoTデバイスや自動車システムなどの新興用途における採用が促進されると予想されます。
分解能別の分析:
- 8ビット
- 10ビット
- 12ビット
- 14ビット
- 16ビット
8ビットADCは、コスト重視の用途で広く使用されており、オーディオシステム、家電製品、簡易な組み込みデバイスなどの基本的な民生用電子機器に十分な分解能を提供しています。低消費電力で高速な変換速度を実現しますが、複雑な処理における精度は限られているため、これが市場の成長を後押ししています。
10ビットADCは、分解能と処理速度のバランスが取れており、デジタルカメラ、オーディオ処理、自動車用センサーなどの中級レベルの用途で一般的に使用されています。8ビットADCよりも高精度なデータ変換を実現しつつ、比較的低い消費電力を維持しており、これが市場の成長を後押ししています。
12ビットADCは、医療機器、産業用制御システム、精密測定機器など、より高い精度が求められる用途で好まれています。その高い分解能により、より精細なデータ取得が可能となり、幅広い民生用、自動車用、医療用機器に適しているため、市場の成長を後押ししています。
14ビットADCは、科学機器、高解像度イメージング、高度な自動車用センサーなど、精度が極めて重要な高精度用途で使用されています。その優れた分解能により、より詳細なデータ表現が可能となり、高忠実度を必要とする高度なシステムに最適であるため、市場の拡大に寄与しています。
16ビットADCは、プロ用オーディオ録音、高解像度画像処理、複雑な産業用オートメーションなどのハイエンド用途に最適です。その優れた分解能により、極めて詳細なデータ変換が可能となり、高精度と低信号歪みが求められる用途に不可欠であるため、市場の成長を促進しています。
用途別分析:
- 民生用電子機器
- ITおよび通信
- 自動車
- その他
情報技術(IT)および通信業界は、5Gネットワークの展開拡大とデータ伝送速度への要求の高まりを背景に、20.2%のシェアを占め、ADC市場の成長を牽引しています。ADCは、その信号処理機能を通じて、通信システム向けにアナログ信号をデジタルデータに変換します。IoTデバイスの数が増加するにつれ、ADCは大量のセンサーデータストリームを処理すると同時に、スマートデバイス間の接続を可能にする必要があります。これに加え、企業は高性能コンピューティングのワークロードに対応するため、データセンターやクラウドインフラを拡充する中で、高度なデジタルコンバーターを活用しています。さらに、高速通信ネットワークへの需要の高まりにより、メーカーはより高速な処理と高解像度をサポートする高性能なADCの開発を推進しています。こうした要因から、ITおよび通信セクターは、ADC市場の需要を牽引する最大のセグメントとなっています。
地域別分析:
- 北米
- 米国
- カナダ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- その他
- ラテンアメリカ
- ブラジル
- メキシコ
- その他
- 中東・アフリカ
北米は、通信、自動車、医療分野における継続的な進歩に牽引され、30.2%のシェアでADC市場を支配しています。5Gネットワークの急速な拡大は、ADCの購入を促進しています。これは、これらのデバイスには高速なデータ転送と優れた信号処理システムが必要とされるためです。例えば、連邦通信委員会(FCC)は、2025年までに5Gネットワークの展開に300億ドルを投じることを承認しました。5Gネットワークの展開が進むにつれ、信号処理および高速データ伝送の双方の用途において、ADCに対する強い市場ニーズが生まれています。また、EV技術や自動運転は、車載センサーや制御システムを監視するためのADCシステムに新たな機会をもたらしています。これに加え、医療機器メーカーがより優れた診断ツールや健康モニタリング機器を開発するためにADCを頻繁に活用していることも、市場の成長に寄与しています。さらに、同地域がAIおよびIoT技術において主導的な立場にあることから、特に迅速かつ正確なデータ変換を必要とする用途において、ADCの需要はさらに高まっています。これとは別に、この市場分野の主要企業は、先進的なADC技術を開発するための研究開発(R&D)に投資しており、これが市場の成長を牽引しています。
地域別の主なポイント:
米国におけるアナログ-デジタル変換器(ADC)市場の分析
B 米国のADC市場は、民生用電子機器、通信、自動車などの主要産業からの需要増加に後押しされ、著しく成長しています。CTAの推計によると、2023年の米国の民生用テクノロジー産業の小売売上高は4,850億米ドルに達すると見込まれており、これはスマートフォン、ウェアラブル機器、ホームオートメーションシステムなどの電子製品に対する消費者の需要が旺盛であることを示しています。これらの製品は、信号処理においてADC技術に大きく依存しています。さらに重要な点として、5Gネットワークの展開は現在進行中であり、一方でIoTの普及は日々高まり続けており、通信分野における高性能ADCへの需要がさらに拡大しています。自動車業界も進化を続けており、EVや自動運転の普及に伴い、安全・ナビゲーションシステム、電動化、コネクテッドカーのアプリケーションにおいて、ADCの採用がさらに進む見込みです。これに続き、米国の大手企業であるテキサス・インスツルメンツ(Texas Instruments)とアナログ・デバイセズ(Analog Devices)が、これらすべての分野における需要の伸びに対応できるよう、ADC技術の革新を牽引してきました。
欧州のアナログ-デジタル変換器(ADC)市場分析
欧州の民生用電子機器市場は急速な成長を遂げています。このブームの中心にあるのは、再生電子機器への需要と技術革新です。欧州家電協会(ECEA)によると、フランスの再生電子機器企業であるバック・マーケット(Back Market)は、2023年に3億2,000万ユーロ(3億4,240万米ドル)の売上高を記録し、前年比で45%の増加となりました。フランスの再生電子機器市場は10億ユーロ(10億3,000万米ドル)と推定されており、これは持続可能でありながら手頃な価格の電子機器に対する消費者の需要が高まっていることを反映しています。スマートホーム機器、携帯電話、ウェアラブルデバイスへの需要の高まりに加え、持続可能性への関心の高まりが、市場全体の拡大に寄与しました。欧州の民生用電子機器市場は、5G、スマートデバイス、自動化システムの各分野における技術革新を背景に、今後も成長軌道を維持する見込みです。同地域の主要企業は、新たな消費者のニーズに応えるため、イノベーション、グリーンテクノロジー、および製品ラインナップの拡充に注力しています。
アジア太平洋地域のアナログ・デジタル変換器(ADC)市場分析
アジア太平洋地域では、技術の進歩と消費者需要の高まりに伴い、家電市場の成長が続いています。2023年、同地域の通信事業者によるネットワークインフラへの投資額は2,590億米ドルに達し、報告書によると、その大部分が5G技術の開発に充てられました。これにより、スマートデバイス間の接続性が向上し、同地域のデジタル環境に変化がもたらされるでしょう。その結果、スマートフォン、スマートウェアラブル、ホームオートメーションシステムなどの家電製品の普及がさらに進むと見込まれます。また、アジアの主要市場、特に中国、日本、韓国では、先進的な電子機器への需要が引き続き高く、この地域は電子機器製造およびイノベーションの拠点としてトップの座を維持しています。家電製品への支出とイノベーションの著しい増加こそが、このアジア太平洋市場における持続的な成長を促進する鍵となります。
ラテンアメリカのアナログ・デジタル変換器(ADC)市場分析
ラテンアメリカでは、高度な電子機器に対する消費者の需要が高まり、技術の普及が現実のものとなるにつれ、家電市場が拡大しています。ある業界レポートによると、同地域の自動車セクターは2023年に前年比8.2%の成長を記録しました。全体的な傾向としては、経済の回復と消費者の支出増加が示されています。可処分所得の増加や技術へのアクセス向上に伴う自動車セクターの成長は、特にスマート車載デバイスやインフォテインメントシステムを含む自動車技術分野において、家電製品への需要を後押ししています。また、同地域における中産階級の拡大やスマートフォンの普及率向上も、ウェアラブル機器や家電製品を含む家電市場を支えています。このセクターのさらなる成長は、オンライン小売プラットフォームやモバイルコマースの普及によってももたらされています。ラテンアメリカは、世界のエレクトロニクス市場において依然として重要な役割を果たしています。各企業は、変化する消費者のニーズに先んじるために不可欠となる、イノベーションと持続可能性への投資を継続しています。
中東・アフリカにおけるアナログ-デジタル変換器(ADC)市場の分析
急速な技術の進歩と、コネクテッドデバイスに対する消費者の需要が相まって、中東・アフリカの家電市場に好影響をもたらしています。ある産業レポートによると、2023年、トルコはMENA地域における主要な自動車メーカーとして台頭し、同地域で約147万台を生産しました。この成長により、先進的な車載システムやコネクティビティ・ソリューションなど、自動車用電子機器分野での需要が高まると予想されます。また、主に5Gを中心としたモバイルネットワークの増加が、地域全体でのスマートデバイスの普及を後押ししています。中産階級の拡大とそれに伴う可処分所得の増加も、家電製品の需要をさらに後押ししています。これには、この地域で強い需要が見られるハイエンドスマートフォン、ウェアラブル端末、家電製品などが含まれます。主要市場、特にUAEやサウジアラビアでインフラ投資が続く中、同地域ではデジタル技術の導入が急増しており、これが家電セクターの成長をさらに加速させています。
競争環境:
世界のADC市場における主要企業は、製品の革新、戦略的提携、および新興市場への進出に注力しています。大手企業は、5G、AI、自動車システムなどの用途に合わせた高速・低消費電力のADCを開発するため、研究開発(R&D)に多額の投資を行っています。また、いくつかの企業は、民生用電子機器や産業用オートメーション向けのマルチチャネルおよび統合ソリューションをADC製品ラインナップに追加し、その拡充を図っています。先進技術を活用するため、半導体企業との提携や大手テクノロジー企業との協業がますます一般的になっています。さらに、各社は需要の高まりに対応するため、アジア太平洋地域での製造能力を拡大しています。合併・買収(M&A)の増加は、市場統合の傾向を反映しており、これにより各社は市場での地位を強化し、製品ポートフォリオの多様化を図ることが可能となっています。
本レポートでは、アナログ-デジタル変換器(ADC)市場の競争環境について包括的な分析を行い、以下の主要企業を含むすべての主要企業の詳細なプロファイルを提供しています:
- Advanced Micro Devices Inc.
- Analog Devices Inc.
- Asahi Kasei Corporation
- Cirrus Logic Inc.
- Microchip Technology Inc.
- National Instruments Corporation
- NXP Semiconductors N.V.
- Onsemi
- Renesas Electronics Corporation
- Rohm Co. Ltd.
- STMicroelectronics and Texas Instruments Incorporated
最新ニュースと動向:
2024年12月: AMDは、卓越した演算性能を誇るシングルチップデバイスである「Versal RFシリーズ」アダプティブSoCを発表しました。これらのSoCは、ダイレクトRFサンプリングデータコンバータ、DSPハードIP、AIエンジン、およびプログラマブルロジックを統合しており、航空宇宙、防衛、および計測・試験市場のRFシステム向けに最適化されています。
2024年6月:Cirrus Logic社は、高度なオーディオアプリケーションをターゲットとした、CS4308P、CS4304P、CS4302P DACおよびCS4282P CODECを含む、新しいプロフェッショナルオーディオ製品ラインを発表しました。これらはレコーディングアーティスト、ライブパフォーマー、その他のオーディオ愛好家向けに設計されており、Cirrus Logic社が以前に発表したADC製品に続き、超高性能かつ透明性の高いオーディオ変換を実現します。
2024年3月:ルネサスエレクトロニクスは、24ビットシグマデルタ型アナログ-デジタル変換器(SDADC)およびFOTA(Over-the-Air)アップデート機能に対応したデュアルバンクフラッシュメモリを搭載した「RA2A2 MCUグループ」を発表しました。Arm Cortex-M23プロセッサをベースに構築されたこれらの低消費電力デバイスは、エネルギー管理、医療機器、およびIoTアプリケーション向けに設計されており、高いエネルギー効率と長いバッテリー寿命を実現します。
2024年2月:旭化成マイクロデバイス社は、IoTセキュリティアプリケーション向けの低消費電力モノラル16ビットADC「AK5707」を発表しました。動作電流はわずか34μAで、音響イベントを検知する音響活動アナライザー(AAA)を内蔵しており、カメラやドアベルなどのスマートセキュリティデバイスの機能を強化すると同時に、消費電力の削減とバッテリー寿命の延長を実現します。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップアプローチ
2.4.2 トップダウンアプローチ
2.5 予測手法
3 エグゼクティブサマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のアナログ-デジタル変換器(ADC)市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 製品タイプ別市場内訳
6.1 パイプライン型ADC
6.1.1 市場動向
6.1.2 市場予測
6.2 集積型ADC
6.2.1 市場動向
6.2.2 市場予測
6.3 逐次近似型ADC
6.3.1 市場動向
6.3.2 市場予測
6.4 デルタシグマ型ADC
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 解像度別市場内訳
7.1 8ビット
7.1.1 市場動向
7.1.2 市場予測
7.2 10ビット
7.2.1 市場動向
7.2.2 市場予測
7.3 12ビット
7.3.1 市場動向
7.3.2 市場予測
7.4 14ビット
7.4.1 市場動向
7.4.2 市場予測
7.5 16ビット
7.5.1 市場動向
7.5.2 市場予測
8 用途別市場内訳
8.1 民生用電子機器
8.1.1 市場動向
8.1.2 市場予測
8.2 ITおよび通信
8.2.1 市場動向
8.2.2 市場予測
8.3 自動車
8.3.1 市場の動向
8.3.2 市場予測
8.4 その他
8.4.1 市場の動向
8.4.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場の動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場の動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場の動向
9.2.7.2 市場予測
9.3 ヨーロッパ
9.3.1 ドイツ
9.3.1.1 市場の動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 アドバンスト・マイクロ・デバイセズ社(Advanced Micro Devices Inc.)
14.3.1.1 会社概要
14.3.1.2 製品ポートフォリオ
14.3.1.3 財務状況
14.3.1.4 SWOT分析
14.3.2 アナログ・デバイセズ社
14.3.2.1 会社概要
14.3.2.2 製品ポートフォリオ
14.3.2.3 財務状況
14.3.2.4 SWOT分析
14.3.3 旭化成株式会社
14.3.3.1 会社概要
14.3.3.2 製品ポートフォリオ
14.3.3.3 財務状況
14.3.3.4 SWOT分析
14.3.4 Cirrus Logic Inc.
14.3.4.1 会社概要
14.3.4.2 製品ポートフォリオ
14.3.4.3 財務状況
14.3.4.4 SWOT分析
14.3.5 マイクロチップ・テクノロジー社
14.3.5.1 会社概要
14.3.5.2 製品ポートフォリオ
14.3.5.3 財務状況
14.3.5.4 SWOT分析
14.3.6 ナショナル・インスツルメンツ社
14.3.6.1 会社概要
14.3.6.2 製品ポートフォリオ
14.3.6.3 財務状況
14.3.6.4 SWOT分析
14.3.7 NXPセミコンダクターズN.V.
14.3.7.1 会社概要
14.3.7.2 製品ポートフォリオ
14.3.7.3 財務状況
14.3.7.4 SWOT分析
14.3.8 onsemi
14.3.8.1 会社概要
14.3.8.2 製品ポートフォリオ
14.3.8.3 財務状況
14.3.8.4 SWOT分析
14.3.9 ルネサス エレクトロニクス株式会社
14.3.9.1 会社概要
14.3.9.2 製品ポートフォリオ
14.3.9.3 財務状況
14.3.9.4 SWOT分析
14.3.10 ローム株式会社
14.3.10.1 会社概要
14.3.10.2 製品ポートフォリオ
14.3.10.3 財務状況
14.3.10.4 SWOT分析
14.3.11 STマイクロエレクトロニクス
14.3.11.1 会社概要
14.3.11.2 製品ポートフォリオ
14.3.11.3 財務状況
14.3.11.4 SWOT分析
14.3.12 テキサス・インスツルメンツ社 14.3.12.1 企業概要 14.3.12.2 製品ポートフォリオ 14.3.12.3 財務状況 14.3.12.4 SWOT分析図表一覧図1:世界:アナログ-デジタル変換器市場:主な推進要因と課題図2:世界:アナログ-デジタル変換器市場:売上高(10億米ドル)、2020年~2025年図3:世界:アナログ-デジタル変換器市場の予測:売上高(10億米ドル)、2026年~2034年図4:世界:アナログ-デジタル変換器市場:製品タイプ別内訳(%)、2025年図5:世界:アナログ-デジタル変換器市場:解像度別内訳(%)、2025年図6:世界:アナログ-デジタル変換器市場:用途別内訳(%)、2025年図7:世界:アナログ・デジタル変換器市場:地域別内訳(%)、2025年図8:世界:アナログ・デジタル変換器(パイプライン型ADC)市場:売上高(百万米ドル)、2020年および2025年図9:世界:アナログ・デジタル変換器(パイプライン型ADC)市場予測:売上高(百万米ドル)、2026年~2034年
図10:世界:アナログ-デジタル変換器(積分型ADC)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:アナログ-デジタル変換器(積分型ADC)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:アナログ-デジタル変換器(逐次近似型ADC)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:アナログ-デジタル変換器 (逐次近似型ADC)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:アナログ-デジタル変換器(デルタシグマ型ADC)市場:売上高(百万米ドル)、2020年および2025年
図15:世界:アナログ-デジタル変換器(デルタ・シグマADC)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図16:世界:アナログ-デジタル変換器(その他の製品タイプ)市場:売上高(単位:百万米ドル)、2020年および2025年
図17:世界:アナログ-デジタル変換器(その他の製品タイプ)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:アナログ-デジタル変換器(8ビット)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:アナログ-デジタル変換器(8ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:アナログ-デジタル変換器(10ビット)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:アナログ-デジタル変換器(10ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:アナログ-デジタル変換器(12ビット)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:アナログ-デジタル変換器(12ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:アナログ-デジタル変換器(14ビット)市場:売上高(百万米ドル)、2020年および2025年
図25:世界:アナログ-デジタル変換器(14ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図26:世界:アナログ-デジタル変換器(16ビット)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:アナログ-デジタル変換器(16ビット)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:アナログ-デジタル変換器(民生用電子機器)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:アナログ-デジタル変換器(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図30:世界:アナログ-デジタル変換器(ITおよび通信)市場:売上高(百万米ドル)、2020年および2025年
図31:世界:アナログ-デジタル変換器(ITおよび通信)市場予測:売上高(百万米ドル)、2026年~2034年
図32:世界:アナログ-デジタル変換器(自動車)市場:売上高(百万米ドル)、2020年および2025年
図33: 世界:アナログ・デジタル変換器(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図34:世界:アナログ・デジタル変換器(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図35:世界:アナログ・デジタル変換器 (その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図36:北米:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図37:北米:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図38:米国:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図39:米国:アナログ-デジタル変換器市場予測:売上高 (単位:百万米ドル)、2026年~2034年
図40:カナダ:アナログ・デジタル変換器市場:売上高(単位:百万米ドル)、2020年および2025年
図41:カナダ:アナログ・デジタル変換器市場予測:売上高(単位:百万米ドル)、2026年~2034年
図42:アジア太平洋地域:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図43:アジア太平洋地域:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図44:中国:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図45:中国:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図46:日本:A/Dコンバータ市場:売上高(百万米ドル)、2020年および2025年
図47:日本:A/Dコンバータ市場予測:売上高(百万米ドル)、2026年~2034年
図48:インド:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図49:インド:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図50:韓国:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図51:韓国:アナログ・デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図52:オーストラリア:アナログ・デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図53:オーストラリア:アナログ・デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図54:インドネシア:アナログ・デジタル変換器市場:売上高 (単位:百万米ドル)、2020年および2025年
図55:インドネシア:アナログ-デジタル変換器市場予測:売上高(単位:百万米ドル)、2026年~2034年
図56:その他:アナログ-デジタル変換器市場:売上高(単位:百万米ドル)、2020年および2025年
図57:その他:アナログ・デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図58:欧州:アナログ・デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図59:欧州:アナログ・デジタル変換器市場予測: 売上高(百万米ドル)、2026年~2034年
図60:ドイツ:A/Dコンバータ市場:売上高(百万米ドル)、2020年および2025年
図61:ドイツ:A/Dコンバータ市場予測:売上高(百万米ドル)、2026年~2034年
図62:フランス:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図63:フランス:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図64:英国:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図65:英国:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図66:イタリア:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図67:イタリア:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図68:スペイン:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図69:スペイン:アナログ・デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図70:ロシア:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図71:ロシア:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図72:その他:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図73:その他:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図74:ラテンアメリカ:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図75:ラテンアメリカ:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図76:ブラジル:アナログ・デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図77:ブラジル: アナログ・デジタル変換器市場の予測:売上高(百万米ドル)、2026年~2034年
図78:メキシコ:アナログ・デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図79:メキシコ:アナログ-デジタル変換器市場の予測:売上高(百万米ドル)、2026年~2034年
図80:その他:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図81:その他:アナログ-デジタル変換器市場予測:売上高(百万米ドル)、2026年~2034年
図82:中東・アフリカ:アナログ-デジタル変換器市場:売上高(百万米ドル)、2020年および2025年
図83:中東・アフリカ:アナログ-デジタル変換器市場:国別内訳(%)、2025年
図84:中東・アフリカ:アナログ-デジタル変換器市場の予測:売上高(百万米ドル)、2026年~2034年
図85:世界:アナログ-デジタル変換器業界:SWOT分析
図86:世界:アナログ-デジタル変換器業界:バリューチェーン分析
図87:世界:アナログ-デジタル変換器業界:ポーターの5つの力分析
表一覧
表1:世界:アナログ-デジタル変換器市場:主要な業界動向、2025年および2034年
表2:世界:アナログ-デジタル変換器市場予測:製品タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:アナログ-デジタル変換器市場予測:解像度別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:アナログ-デジタル変換器市場予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:アナログ-デジタル変換器市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:アナログ-デジタル変換器市場:競争構造
表7:世界:アナログ-デジタル変換器市場:主要企業









