中型・大型商用車市場の成長を支える重要な数値とは何でしょうか?
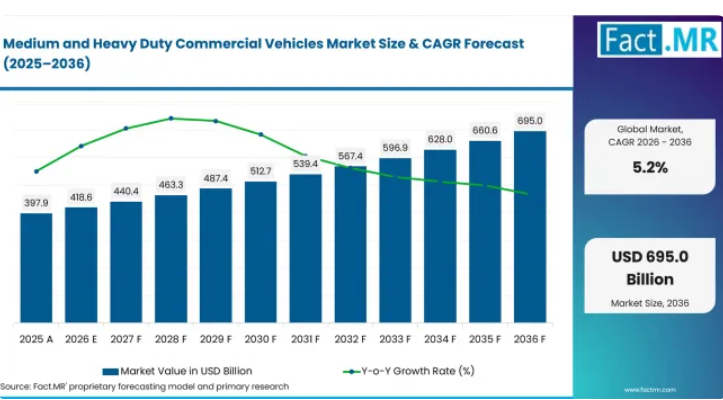
2036年までに2,762億米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、大型商用車、ディーゼル車、貨物・物流、輸送・物流企業、およびOEM販売です。
- 市場の需要を牽引する要因
- 貨物運送事業者は、長距離および地域ルートにおいて、必要な積載量を運搬しつつ、燃費、ドライバーの生産性、配送時間枠、資産活用率を維持できるトラクターやリジッドトラックを必要としています。
- 建設、鉱業、インフラの請負業者は、耐久性に優れたフレーム、PTO(動力取り出し装置)の統合、ボディビルダーとの互換性、そしてプロジェクト現場付近でのサービスサポートを備えた特殊用途トラックを必要としています。
- 公共交通機関や自治体の購入担当者は、調達規則を満たしつつ、メンテナンス、排出ガス、ライフサイクルコストを管理できるバス、ごみ収集車、多目的車、およびサービス用車両を必要としています。
- 車両フリートの脱炭素化プログラムでは、技術実証よりも実運用に適した車両が求められており、そのため、車庫での電力供給、運行中のエネルギー消費、充電時間、水素供給、積載量、および残存価値が購入承認の重要な判断基準となっています。
- 分析対象の主要セグメント
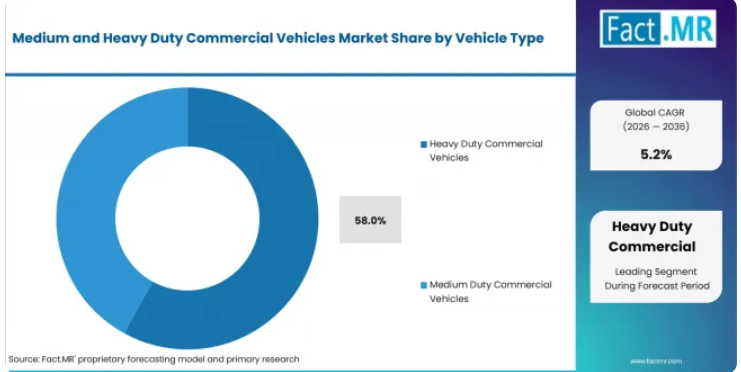
- 車両種類別:クラス7およびクラス8のトラックが、最も高価値な長距離輸送および特殊用途の業務を担っているため、2026年には大型商用車が58%のシェアを占めると予想されます。
- 推進方式別:ディーゼル車は、給油範囲の広さ、積載量の柔軟性、確立されたサービス基盤、および高走行距離の運用への適性により、2026年には68%のシェアを占めると予測されています。
- 用途別:長距離輸送やラストマイル貨物輸送により、車両の定期的な入れ替えや車両台数の拡大が継続的に生じるため、2026年には「貨物・物流」が41%のシェアを占めると予想されます。
- エンドユーザー別:車両運営会社やサードパーティ・ロジスティクス(3PL)プロバイダーが、契約に基づく貨物量やルートの経済性を考慮して車両を購入するため、2026年には「運輸・物流企業」が44%のシェアを占めると推定されます。
- 販売チャネル別:2026年には、OEM販売が72%のシェアを占めると予測されています。これは、直接のフリート契約や、車両に融資、保証、サービス、ボディ統合を組み合わせたディーラーネットワークが牽引するものです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「商用車の購入は、ルートとライフサイクルを考慮した意思決定になりつつあります。フリート事業者は、ディーゼルトラクター、都市配送トラック、バス、特殊用途車両を、単一の共通スケジュールで一斉に置き換えることはありません。購入者は、推進方式、積載量、充電または給油、サービス対応、残存価値が総合的に実証されている分野へと移行していくでしょう。Fact.MRは、従来のパワートレインの効率性と、実用段階にある電気、水素、コネクテッド、サービスパッケージを組み合わせたサプライヤーが、2036年にかけて最も強固なフリート市場へのアクセスを確保すると見ています。」
- 戦略的示唆
- 自動車メーカーは、中型および大型車両の購入者を単一の駆動方式市場として扱うのではなく、稼働サイクル、積載量、車体構成、およびルートごとのエネルギー消費量に基づいて製品計画を策定すべきです。
- ディーラーおよびサービスネットワークは、今後長年にわたり混合パワートレインを運用するフリートに対するディーゼル車の稼働時間サポートを弱めることなく、高電圧、バッテリー、燃料電池、および遠隔診断の能力を構築すべきです。
- フリート購入者は、1回の買い替え判断において、取得コスト、燃料費または電気代、インフラ、積載量、運転時間、メンテナンス、ダウンタイム、および再販価値を比較検討すべきです。
- 中古車販売チャネルは、パワートレインの状態、バッテリーの健全性、排出ガスシステム、テレマティクス記録、および残存保証期間に関する検査と認証を強化すべきです。これは、残存価値が新車の経済性に影響を与えるためです。
中型および大型商用車市場は、セグメントごとにどのように分類されますか?
2026年には、大型商用車が58%で首位を占め、ディーゼル車が68%で首位、貨物・物流が41%で首位、輸送・物流企業が44%で首位、OEM販売が72%で首位となります。
なぜ大型商用車が種類別で首位を占めるのでしょうか?
2026年、大型商用車は58%のシェアを占めています。
大型商用車は、クラス7およびクラス8のトラックが、高い車両価値と、長距離輸送、建設、鉱業、特殊用途における厳しい仕様を兼ね備えていることから、2026年には58%のシェアを占めると予想されています。トラクターの購入者は、車軸構成、総連結重量、キャブ設計、エンジンまたはモーターの出力、トランスミッション、ブレーキ、空力特性、運転支援機能、およびサービス網を評価した上で、フリート発注を行います。クラス7トラックは、荷台の統合性や機動性が重要な地域間輸送や特殊用途に対応する一方、クラス8トラックは、走行距離の長い貨物輸送や最も過酷な稼働サイクルにおいて依然として中心的な役割を果たしています。
中型商用車は、地域内配送、小包配達、ユーティリティ事業、自治体サービス、および比較的軽微な建設作業に活用されています。クラス4およびクラス5~6のトラックは、長距離トラクターよりも早期に電動化に対応できる「拠点への往復ルート」の恩恵を受けています。1日あたりの走行距離が短いからといって、商業上の要件がなくなるわけではありません。事業者は依然として、荷台の積載量、荷積みへのアクセス性、運転者の作業環境、修理の迅速さ、そして予測可能な残存価値を必要としています。したがって、このセグメントの拡大は、全クラスにわたる単一の技術転換ではなく、ルートごとの車両更新を通じて進みます。
なぜディーゼルが推進方式の主流となっているのでしょうか?
2026年には、ディーゼルのシェアが68%を占めると予測されています。
ディーゼルが2026年に68%のシェアを占めると予測されるのは、長距離走行、迅速な給油、高い積載量、確立された整備手法、そして貨物輸送ルートや遠隔地の作業現場における燃料の広範な入手可能性をサポートしているためです。価格に敏感で稼働率の高い車両群においては、従来のディーゼルが依然として重要であり、一方、クリーンディーゼル車は、より厳しい排出ガス規制を満たすために、新しいエンジン、後処理システム、および制御システムを採用しています。購入者は、燃料消費量、後処理システムの耐久性、部品の入手しやすさ、および再販需要を引き続き比較検討しています。これらは、資産の長い耐用年数にわたる1マイルあたりのコストに影響を与える要因だからです。
代替燃料車両には、天然ガスや水素燃料電池システムが採用されていますが、これらは燃料の入手可能性や車両の集中度が、専用のインフラ整備を正当化できる場合に導入されます。電気自動車には、バッテリー式電気自動車(BEV)とハイブリッド電気自動車(HEV)が含まれ、短期的には、拠点ベースの都市部配送、公共交通、ごみ収集、および地域輸送業務への適合性が最も高いとされています。国際エネルギー機関(IEA)の報告によると、2025年には電気トラックの販売台数が2倍以上に増加し、世界のトラック販売台数の9%に達しましたが、その成長の大部分は中国によるものであり、多くの市場では購入価格が依然としてディーゼル車よりも大幅に以上高止まりしていました。これにより、推進方式の市場は二極化が進んでいます。ディーゼル車は幅広い運用範囲を確保する一方で、ゼロエミッションプラットフォームは、ルートやインフラを管理できる分野で先行して普及しています。
なぜ貨物・物流が用途別で首位を占めるのでしょうか?
貨物・物流は2026年に41%のシェアを占める見込みです。
貨物・物流が2026年に41%のシェアを占めると予想されるのは、長距離輸送およびラストマイル貨物輸送において、車両稼働率が高く、定期的な更新が行われ、燃料費、人件費、配送パフォーマンスに直接的に左右されるためです。長距離輸送の車両群には、輸送ルート網全体で積載量と稼働時間を維持できるトラクターが必要です。ラストマイルの車両群には、密集した配送ルートにおいて、機動性の高い車両、荷台へのアクセス性、そして予測可能な日々のエネルギー消費量が求められます。いずれの用途においても、配送の遅延や予定外の整備時間を削減できるテレマティクス、予防保全、およびドライバー支援システムが有効です。
建設・鉱業分野の需要には、ダンプトラックやコンクリートミキサーが含まれます。これらの分野では、フレーム強度、軸重、荷台の統合性、現場へのアクセス性、およびプロジェクトのスケジュールが発注の決定要因となります。公共交通機関には、政府、事業者、およびコンセッション契約を通じて購入される路線バスや長距離バスが含まれます。その他の用途には、自治体サービス、防衛、ユーティリティ車両が含まれ、仕様には動力取り出し装置、緊急支援機能、乗務員用居住スペース、または特殊な荷台などが含まれる場合があります。これらの用途は車両に重要な付加価値をもたらしますが、その発注時期は、継続的な貨物輸送量ではなく、プロジェクト、予算、または入札に左右されることがよくあります。
なぜ運輸・物流企業がエンドユーザーの中で主導的な地位を占めるのでしょうか?
2026年には、運輸・物流企業が44%のシェアを占めると見込まれています。
2026年には、運輸・物流企業が市場シェアの44%を占めると推定されています。これは、フリートオペレーターやサードパーティ・ロジスティクス・プロバイダーが、車両の購入を契約路線、荷主の要件、ルートの密度、資産の稼働率に直接結びつけているためです。大規模なフリートであれば、直接的な条件交渉を行い、仕様を標準化し、多数の車両にわたって燃料消費量、メンテナンス状況、ドライバーのパフォーマンスを測定することができます。小規模な物流事業者は、ディーラーの融資、中古車両、外部委託による整備への依存度が高いものの、ダウンタイムや燃料費がサービスの信頼性を脅かす場合には、依然として資産の入れ替えを行っています。
建設・インフラ企業はプロジェクトの遂行のために車両を購入しており、特に建設請負業者や鉱業会社は、過酷な現場環境や重い積載に耐えられる車体仕様の車両を必要としています。政府・公共部門の需要は、公共交通機関や地方自治体から生じており、調達サイクル、公的資金、排出ガス規制目標などが導入時期を左右しています。ユーティリティ、防衛機関、産業企業などのその他のユーザーは、多くの場合、少量生産の専門的な仕様を必要とします。これらの企業の購入決定は、年間の注文量が貨物輸送用車両よりも少ない場合でも、1台あたりの価値が高くなる傾向があります。
なぜOEM販売が販売チャネルをリードするのでしょうか?
2026年には、OEM販売が72%のシェアを占める見込みです。
OEM販売が2026年に72%のシェアを占めると予測されるのは、直接フリート販売およびディーラーネットワークが、車両と保証、ファイナンス、サービス、部品、テレマティクス、ドライバー研修、およびボディビルダーとの連携を結びつけているためです。直接フリート契約は、大規模な購入者が地域をまたいで共通の仕様や納期を管理するのに役立ちます。ディーラーは、現地の在庫、下取りサポート、迅速なサービスへのアクセスを必要とする小規模なフリートや特殊用途の顧客にとって、依然として不可欠な存在です。また、この販売チャネルは、新車認証や排出ガス規制に関連するコンプライアンス責任も担っています。
アフターマーケットおよび中古車販売には、認定中古車(CPO)や独立系ディーラーが含まれます。これらのチャネルは、個人事業主、小規模な請負業者、予算に制約のあるフリートが、新車価格を支払うことなく車両を入手できるよう支援します。フリート管理者は下取り価値と買い替えのタイミングを同時に考慮するため、中古車の供給状況は新規注文にも影響を及ぼします。中古市場でディーゼル車、ハイブリッド車、バッテリー式電気自動車など、より多様な車種が扱われるようになるにつれ、バッテリーの健全性認証、排出ガスシステムの状態、および確認済みの整備履歴の重要性は高まっています。
中型・大型商用車の市場導入を加速させている要因と、その妨げとなっている要因は何でしょうか?
貨物輸送用車両の更新、規制の改定、および路線別の推進システム導入プログラムが需要を支えると予想される一方、資本コスト、インフラの制約、およびフリート支出の周期的な変動が購入決定を遅らせる可能性があります。
ドライバー影響分析
車両の入れ替えとルート容量: フリート運営会社は、走行距離、修理頻度、燃料消費量、またはドライバーのダウンタイムが契約上のパフォーマンスを脅かす場合に、車両を入れ替えます。新しいトラックは、その予想される稼働率とサービスカバー範囲が、対象とするルートネットワーク全体における資本支出を正当化する場合に承認されます。
効率性と排出ガス規制への対応: 新しいディーゼルプラットフォーム、ハイブリッド車、およびゼロエミッション車は、さまざまな規制対応やコスト面でのアプローチを通じてフリートに導入されます。
- 米国では、2027年モデル年から大型車両にEPAフェーズ3基準が適用されるため、エンジン、空力特性、タイヤ、パワートレイン制御、およびゼロエミッションオプションがフリート計画の重要な要素となります。
- 特殊用途車両の需要: 建設・鉱業用車両は、車体種類、軸重、現場条件、およびプロジェクトのスケジュールに基づいて購入されます。車体エンジニアリングの技術力と現場サービス体制を備えたサプライヤーは、汎用シャーシのみを提供するベンダーよりも、インフラ投資を車両発注へと効果的に転換することができます。
- 公共車両の更新: 公共交通機関や自治体の購入担当者は、サービスの継続性と、排出ガス規制、アクセシビリティ、公共調達要件を両立させます。発注規模は大きくなる可能性がありますが、車両基地の準備状況、入札規則、予算承認などの要因により、民間貨物輸送の車両更新に比べてタイミングの柔軟性は低くなります。
機会影響分析
- バッテリー式電気車両へのフリート転換:都市部での配送、ごみ収集、公共交通、および地方での運行は、車両が車庫に戻り、1日の走行距離をモデル化できるため、初期段階において最も明確な導入ルートとなります。サプライヤーは、ゼロエミッションという主張だけに頼るのではなく、実用的な積載量、冬季や高温時の航続距離、充電可能時間帯、バッテリーの保証、およびメンテナンス対応を証明することで、承認を得ることができます。
- 水素回廊の開発: 水素供給が確実な地域では、燃料電池トラックにより、より長い航続距離とより迅速な燃料補給が可能となります。日本は2025年5月に燃料電池商用車の優先地域を選定しましたが、これは、導入が当初からの全国的な利用可能性ではなく、車両需要の集中とステーションの計画に依存していることを示しています。
- 統合稼働時間サービス: コネクテッド診断、メンテナンス計画、部品需要予測、およびエネルギー管理により、予期せぬ停止を減らし、混合車両 fleet における車両性能の比較を支援できます。収益は、納車時点で顧客との関係を終了させるのではなく、初期販売後も資産を稼働させ続けるプロバイダーへとシフトしています。
- ライフサイクルおよび中古車プログラム:認定された状態報告書、バッテリーの健全性記録、および残存保証期間の可視化により、残存価値を向上させることができます。再販に対する信頼性が高まれば、フリート管理者は売却時の価値をより信頼性の高いモデルで算出できるため、新しい推進方式を採用する際のリスク認識が低下します。
制約要因の影響分析
資本および資金調達の負担:運送会社は、運用コストが低くても、購入価格、充電設備、施設の改修、あるいは融資条件によって許容できないほどの回収期間が生まれる場合、その車両の導入を見送ることがあります。これは、借入能力が限られており、契約の見通しが不透明な小規模な運送会社にとって特に重要な問題です。
インフラの制約:商用充電には、電力の確保、ユーティリティとの調整、土木工事、充電器の冗長性、そして配車スケジュールに合わせた運用計画が必要です。水素自動車の場合、ステーションの利用率や燃料供給のリスクも加わります。したがって、インフラ整備の遅れにより、フリートがパワートレインを選定した後であっても、車両の発注が先送りされる可能性があります。
稼働サイクルの不一致: 長距離輸送、重量積載、極端な気温、遠隔地での運用では、航続距離の低下や長時間の停車に対する余裕が少なくなります。ゼロエミッション車両では必要な積載量や配車パターンを確保できない場合、購入者はディーゼルやその他の確立されたパワートレインを引き続き採用することになります。
フリート支出の周期性:トラックの受注動向は、運賃、建設活動、資金調達コスト、ディーラーの在庫、中古車価格によって左右されます。景気低迷期には、フリート事業者は新規発注を控えて資産の耐用年数を延ばし、メンテナンス費用に充てるため、更新の必要性と実際の購入実行との間に一時的なギャップが生じます。
中型・大型商用車市場が最も急速に拡大している国はどこでしょうか?
2036年までに、韓国が6.02%、米国が5.59%、カナダが5.24%、英国が5.01%、オーストラリアが4.94%、ドイツが4.79%、日本が4.43%の成長率が見込まれています。
地域別分析の対象は、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカです。各国の成長率は、貨物輸送構造、車両の平均使用年数、政策環境、インフラ整備状況、および国内製造業の立場などの違いを反映しています。
2036年までの韓国の成長を牽引する要因は何でしょうか?
2036年までの年平均成長率(CAGR)は6.02%です。
韓国では、2036年までの年平均成長率(CAGR)が6.02%になると予測されています。
需要は、都市部の密集した物流、港湾および産業用貨物輸送、バスの代替、国内の技術開発によっても形作られています。2026年4月、国土交通省は、高速道路における自動運転トラックを用いた貨物輸送の初の許可を発表しました。自動化によって車両そのものの必要性がなくなるわけではありませんが、統合されたブレーキ、センサー、コネクティビティ、メンテナンス、および車両管理システムの価値が高まります。購入者にとっては、依然として信頼性の高い充電、積載量、およびサービスサポートが必要であるため、導入はまず管理されたルートや車両管理プログラムで進み、その後、あらゆる大型車両の用途へと広がっていくものと予想されます。
米国の需要を支える要因とは?
2036年までの年平均成長率(CAGR)は5.59%。
米国では、2036年まで年平均成長率(CAGR)が5.59%になると予想されています。
規制やインフラ投資により、車両の買い替え仕様が変化しています。EPAのフェーズ3温室効果ガス基準は2027年モデルから適用され、2032年モデルにかけてさらに厳格化されます。2025年1月、米国エネルギー省は、港湾、物流ハブ、主要交通回廊周辺における大型EV充電実証事業へ6,800万ドルの投資を発表しました。これらの施策は、車両および充電機器のサプライヤーにとって機会を生み出しますが、フリート事業者が発注を行うのは、車両が走行距離、ドライバーのスケジュール、電力供給状況、サービス対応要件を満たした場合に限られます。たとえ新技術が技術的に適していても、資金調達条件や貨物輸送サイクルによって、車両の入れ替えが遅れる可能性があります。
カナダでは需要がどのように拡大しているのでしょうか?
2036年までの年平均成長率(CAGR)は5.24%です。
カナダでは、2036年まで年平均成長率(CAGR)5.24%で拡大すると予測されています。
「中型・大型ゼロエミッション車両向けインセンティブプログラム」は、終了までに6,500件以上のインセンティブ申請を支援し、「ゼロエミッショントラックプログラム」では、安全な導入、ルート分析、充電・燃料補給に関する技術的な取り組みが続けられています。カナダの購入者は、長距離輸送、寒冷地におけるエネルギー需要、分散したサービス要件、および州ごとの差異といった課題に直面しています。拠点への帰還を伴う配送、公共交通機関、およびごみ収集車両のフリートは、遠隔地や長距離輸送業務よりも迅速に導入を進めることができます。車両の供給体制に加え、冬季環境での実証、ディーラーによるサポート、国境を越えたサービス、およびインフラ計画を組み合わせたサプライヤーが、最も明確な商業的道筋を築くことができます。
英国の展望を支える要因は何でしょうか?
2036年までのCAGRは5.01%です。
英国市場は、2036年まで年平均成長率(CAGR)5.01%で拡大すると予測されています。
ルートが密集した地域やデポ(基地)を拠点とする運行では、バッテリー式電気中型トラック、バス、および特定の地域における大型貨物車(HGV)の導入が促進されます。一方、長距離輸送や高積載量の車両群では、引き続きディーゼルエンジンの燃費効率と広範なサービス網が重視されます。フリート購入者は、低排出ガス区域、エネルギーコスト、デポの電力供給能力、積載量、資金調達、および運転手の稼働時間を総合的に評価します。
車両が同じ拠点に戻り、夜間や予定された停車時間に充電が可能である場合、市場の拡大は急速に進む可能性があります。一方、公共の高出力充電インフラや施設内の電力網のアップグレードが不確実な地域では、拡大のペースは緩やかになる可能性があります。多くの事業者がすべての資産を一度に更新するのではなく、製造年が異なる車両を混在させたフリートを運用しているため、中古車の価値や整備能力は依然として重要な要素となっています。
オーストラリアでは需要がどのように拡大しているのでしょうか?
2036年までの年平均成長率(CAGR)は4.94%です。
オーストラリアでは、2036年まで年平均成長率(CAGR)4.94%を記録すると予測されています。
車両の仕様については、長距離ルート、高い周囲温度、遠隔地での整備アクセス、重量のある連結車両、およびボディビルダーの要件を考慮する必要があります。オーストラリアでは、2025年11月1日以降に納入されるすべての新型大型車両に対し、ユーロVIに相当する有害排出ガス基準であるADR 80/04の遵守を義務付けました。この変更は、都市部や拠点帰還型の車両群においてバッテリー式電気トラックが開発される一方で、よりクリーンなディーゼル車の更新を後押しするものです。水素やその他の代替燃料は、依然として運行ルートに依存しています。主要都市以外でも部品供給や整備を維持できるサプライヤーは、遠隔地での運用において、ダウンタイムによるコスト増が燃料費のわずかな節約を上回る可能性があるため、優位性を維持しています。
ドイツの成長を牽引しているのは何でしょうか?
2036年までのCAGRは4.79%です。
ドイツは2036年まで年平均成長率(CAGR)4.79%を記録すると推定されています。
ゼロエミッションの大型車両は、2031年6月30日までドイツの大型車両通行料が免除されます。これにより、適切なルートにおけるバッテリー式電気トラックや水素トラックの運用上のメリットが高まりますが、購入のタイミングは依然として、拠点での電力供給、輸送ルート上の充電環境、積載量、および車両の入手可能性に依存します。即時の国境を越えた柔軟性と成熟したサービスが必要な車両保有者にとって、ディーゼル車の更新は依然として重要です。ドイツの購入者は、あらゆる稼働サイクルにおいて単一の推進方式を強制するのではなく、効率的な内燃機関車、ゼロエミッションの代替車両、ファイナンス、デジタル車両管理サービス、そして信頼性の高い整備工場を単一のポートフォリオ内で提供できるメーカーを好む傾向にあると思われます。
日本の需要を支える要因とは?
2036年までのCAGRは4.43%です。
日本は2036年まで年平均成長率(CAGR)4.43%で成長すると予想されています。
日本は複数の推進方式を並行して推進しています。ディーゼル車やハイブリッドトラックは、都市部の配送や地域間の貨物輸送において依然として重要な役割を果たしており、一方、バッテリー式電気自動車は、距離が短く経路が固定されたルートに適しています。2025年5月、経済産業省は燃料電池商用車の普及に向けた重点地域を選定し、トラックやバスの導入と水素ステーションの活用を連携させました。したがって、商用化の進展は、車両、インフラ、事業者が地域に集中しているかどうかにかかっています。コンパクトな車両パッケージ、強力なディーラーサポート、そして日本の走行ルートや積載条件に合わせた技術を提供するサプライヤーは、現地に適応させずにグローバルな仕様に依存するベンダーよりも有利な立場にあります。
中型・大型商用車市場を牽引しているのはどの企業でしょうか?
ダイムラー・トラック・ホールディングAGは、この市場で積極的に事業を展開しています。ボルボ・グループ、トラトンSE、パッカー社は幅広い多国籍トラック製品群を提供しており、その他のメーカーは中国、日本、インド、および地域ごとの商用車用途における展開を強化しています。
ダイムラー・トラック・ホールディングAGは、Trucks North America、メルセデス・ベンツ・トラック、Trucks Asia、ダイムラー・バス、およびファイナンシャル・サービスを通じて競争を展開しています。同社の市場での地位は、車両プラットフォーム、ディーラーおよび整備工場のネットワーク、ファイナンス、コネクテッドサービス、そしてディーゼル車とゼロエミッション車の両方のフリートをサポートする能力にかかっています。ボルボ・グループは、トラック、バス、ファイナンス、サービスを統合しており、製品の刷新とサービス収益を活用して、貨物輸送サイクルを通じて顧客の稼働時間を確保しています。これらの企業は、シャーシ単体ではなく、車両を軸としたオペレーティングシステムを販売しています。
トラトンSE(Traton SE)は、スカニア(Scania)、MAN、インターナショナル(International)、フォルクスワーゲン・トラック&バス(Volkswagen Truck & Bus)を活用し、プレミアム大型輸送、欧州および新興市場向けトラック、北米のフリート、ならびに金融サービスを網羅しています。PACCAR社は、ケンワース(Kenworth)、ピータービルト(Peterbilt)、DAFに加え、部品および金融事業を通じて競争を展開しています。一汽集団(FAW Group Corporation)と東風汽車集団(Dongfeng Motor Corporation)は中国を拠点とした規模の大きさを強みとし、いすゞ自動車(Isuzu Motors Limited)と日野自動車(Hino Motors, Ltd.)は、日本および国際市場における中型・大型トラックのカバー範囲を強化しています。アショク・レイランド社とタタ・モーターズ社は、インドやその他の価格重視市場向けに、幅広い商用車ラインナップを提供しています。
2036年までの競争は、デューティサイクルのカバー範囲、燃費効率、バッテリーや燃料電池の性能、安全性、ソフトウェア、ファイナンス、サービス対応力を中心に展開されると予想されます。フリート事業者はすべての路線を一度に転換することはできないため、ディーゼル製品の強みは依然として商業的に重要です。同時に、メーカーには、信頼性の高いゼロエミッション車、充電・水素関連のパートナーシップ、そして熟練したサービスネットワークが求められます。残存価値を守り、混合パワートレインのフリートを稼働させ続けることができるプロバイダーは、新製品の発表のみに注力するサプライヤーよりも、フリート事業者とのより強固な関係を築くことができるでしょう。
主要なプロバイダーはどの企業でしょうか?
- Daimler Truck Holding AG
- Volvo Group
- Traton SE
- PACCAR Inc.
- FAW Group Corporation
- Dongfeng Motor Corporation
- Isuzu Motors Limited
- Ashok Leyland Limited
- Tata Motors Limited
- Hino Motors, Ltd.
市場はどのように分類されていますか?
- 種類別:
- 大型商用車
- クラス7トラック
- クラス8トラック
- 中型商用車
- クラス4トラック
- クラス5~6トラック
- 大型商用車
- 推進方式別:
- ディーゼル
- 従来型ディーゼル
- クリーンディーゼル
- 代替燃料
- 天然ガス
- 水素燃料電池
- 電気
- バッテリー式電気自動車
- ハイブリッド電気自動車
- ディーゼル
- 用途別:
- 貨物・物流
- 長距離輸送
- ラストマイル貨物
- 建設・鉱業
- ダンプトラック
- コンクリートミキサー
- 公共交通
- 路線バス
- 長距離バス
- その他
- 自治体サービス
- 防衛
- 多目的車両
- 貨物・物流
- エンドユーザー別:
- 輸送・物流企業
- フリート運営事業者
- サードパーティ・ロジスティクス(3PL)事業者
- 建設・インフラ企業
- 建設請負業者
- 鉱業会社
- 政府・公共部門
- 公共交通機関
- 地方自治体
- その他
- ユーティリティ
- 防衛機関
- 産業企業
- 輸送・物流企業
- 販売チャネル別:
- OEM販売
- フリートへの直接販売
- ディーラーネットワーク
- アフターマーケットおよび中古車販売
- 認定中古車
- 独立系ディーラー
- OEM販売
- 地域別:
- 北米
- 米国
- カナダ
- ラテンアメリカ
- 西ヨーロッパ
- ドイツ
- 英国
- 東ヨーロッパ
- 東アジア
- 日本
- 韓国
- 南アジアおよび太平洋地域
- オーストラリア
- 中東およびアフリカ
- 北米
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も急成長しているセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家の意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値:10億米ドル)の予測
- 前年比成長傾向分析
- 絶対額($)による機会分析
- 2021年から2036年までの世界市場価格分析
- 2021年から2036年までの車種別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(価値: (10億米ドル)の分析(種類別、2021年~2025年)
- 現在および将来の市場規模(10億米ドル)の分析および予測(種類別、2026年~2036年)
- 大型商用車
- クラス7トラック
- クラス8トラック
- 中型商用車
- 種類4トラック
- 種類5~6トラック
- 大型商用車
- 種類別前年比成長傾向分析(2021年~2025年)
- 種類別絶対的な市場機会分析(2026年~2036年)
- 推進方式別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 推進方式別 過去市場規模(金額、10億米ドル)の分析、2021年~2025年
- 推進方式別 現在および将来の市場規模(金額、10億米ドル)の分析および予測、2026年~2036年
- ディーゼル
- 従来型ディーゼル
- クリーンディーゼル
- 代替燃料
- 天然ガス
- 水素燃料電池
- 電気
- バッテリー式電気自動車
- ハイブリッド電気自動車
- ディーゼル
- 推進方式別前年比成長傾向分析(2021年~2025年)
- 推進方式別絶対額市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)分析、2021年~2025年
- 用途別現在および将来の市場規模(金額、10億米ドル)分析および予測、2026年~2036年
- 貨物・物流
- 長距離輸送
- ラストマイル貨物
- 建設・鉱業
- ダンプトラック
- コンクリートミキサー
- 公共交通
- 路線バス
- 長距離バス
- その他
- 自治体サービス
- 防衛
- 多目的車
- 貨物・物流
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額による市場機会分析(2026年~2036年)
- エンドユーザー別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- エンドユーザー別 過去市場規模(金額、10億米ドル)分析:2021年~2025年
- エンドユーザー別 現在および将来の市場規模(金額、10億米ドル)分析および予測:2026年~2036年
- 輸送・物流企業
- 車両保有事業者
- サードパーティ・ロジスティクス(3PL)プロバイダー
- 建設・インフラ企業
- 建設請負業者
- 鉱業企業
- 政府・公共部門
- 公共交通機関
- 地方自治体
- その他
- ユーティリティ
- 防衛機関
- 産業企業
- 輸送・物流企業
- エンドユーザー別前年比成長トレンド分析:2021年~2025年
- エンドユーザー別絶対額市場機会分析:2026年~2036年
- 販売チャネル別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 販売チャネル別過去市場規模(金額:10億米ドル)分析(2021年~2025年)
- 販売チャネル別現在および将来の市場規模(金額:10億米ドル)分析および予測(2026年~2036年)
- OEM販売
- 直接フリート販売
- ディーラーネットワーク
- アフターマーケットおよび中古車販売
- 認定中古車
- 独立系ディーラー
- OEM販売
- 販売チャネル別前年比成長傾向分析(2021年~2025年)
- 販売チャネル別絶対額機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(10億米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(10億米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去データ、10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(市場分類別、10億米ドル)の予測(2026年~2036年)
- 国別
- 米国
- カナダ
- 車種の種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 車種の種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 車種種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 車種の種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 過去市場規模(10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- ヨーロッパのその他の地域
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 主なポイント
- 東ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 主なポイント
- 東アジア市場の分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 車種の種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)およびトレンド分析(市場分類別、2021年~2025年)
- 市場規模(予測値:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 推進方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 駆動方式別
- 用途別
- エンドユーザー別
- 販売チャネル別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ダイムラー・トラック・ホールディングAG
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- ボルボ・グループ
- トラトンSE
- PACCAR社
- 一汽集団
- 東風汽車集団
- いすゞ自動車株式会社
- アショク・レイランド社
- タタ・モーターズ社
- 日野自動車株式会社
- その他
- ダイムラー・トラック・ホールディングAG
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:車種別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:2021年から2036年までの推進方式別世界市場規模(10億米ドル)予測
- 表4:2021年から2036年までの用途別世界市場規模(10億米ドル)予測
- 表5:2021年から2036年までのエンドユーザー別世界市場規模(10億米ドル)予測
- 表6:販売チャネル別世界市場規模(10億米ドル)予測、2021年~2036年
- 表7:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:種類別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:推進方式別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:用途別 北米市場規模(10億米ドル)予測、2021年~2036年
- 表11: エンドユーザー別 北米市場規模(10億米ドル)予測、2021年から2036年
- 表12:販売チャネル別 北米市場規模(10億米ドル)予測、2021年から2036年
- 表13:国別 ラテンアメリカ市場規模(10億米ドル)予測、2021年から2036年
- 表14:ラテンアメリカ市場規模 (10億米ドル)の予測(種類別、2021年~2036年)
- 表15:ラテンアメリカ市場規模(10億米ドル)の予測(駆動方式別、2021年~2036年)
- 表16:ラテンアメリカ市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表17: エンドユーザー別 ラテンアメリカ市場規模(10億米ドル)予測:2021年~2036年
- 表18:販売チャネル別 ラテンアメリカ市場規模(10億米ドル)予測:2021年~2036年
- 表19:西ヨーロッパ市場規模(10億米ドル)予測:国別、2021年~2036年
- 表20:西ヨーロッパの市場規模(10億米ドル)予測(車種の種類別、2021年~2036年)
- 表21:西ヨーロッパの市場規模(10億米ドル)予測(駆動方式の種類別、2021年~2036年)
- 表22:西ヨーロッパの市場規模(10億米ドル)予測(用途の種類別、2021年~2036年)
- 表23:西ヨーロッパ市場規模(10億米ドル)の予測(エンドユーザー別、2021年~2036年)
- 表24:西ヨーロッパ市場規模(10億米ドル)の予測(販売チャネル別、2021年~2036年)
- 表25:東ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表26:東ヨーロッパの市場規模(10億米ドル)の予測(車種の種類別、2021年~2036年)
- 表27:東ヨーロッパの市場規模(10億米ドル)の予測(駆動方式の種類別、2021年~2036年)
- 表28:ヨーロッパの市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表29:ヨーロッパの市場規模(10億米ドル)のエンドユーザー別予測(2021年~2036年)
- 表30: 販売チャネル別 東ヨーロッパ市場規模(10億米ドル)予測、2021年~2036年
- 表31:国別 東アジア市場規模(10億米ドル)予測、2021年~2036年
- 表32: 東アジアの市場規模(10億米ドル)予測:車種の種類別、2021年~2036年
- 表33:東アジアの市場規模(10億米ドル)予測:駆動方式の種類別、2021年~2036年
- 表34:東アジアの市場規模(10億米ドル)予測:用途の種類別、2021年~2036年
- 表35:2021年から2036年までの東アジア市場規模(10億米ドル)の予測(エンドユーザー別)
- 表36:2021年から2036年までの東アジア市場規模(10億米ドル)の予測(販売チャネル別)
- 表37:2021年から2036年までの南アジア・太平洋地域市場規模(10億米ドル)の予測(国別)
- 表38:南アジア・太平洋地域の市場規模(10億米ドル)予測(車種の種類別、2021年~2036年)
- 表39:南アジア・太平洋地域の市場規模(10億米ドル)予測(駆動方式の種類別、2021年~2036年)
- 表40:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の用途別予測
- 表41:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)のエンドユーザー別予測
- 表42:南アジア・太平洋地域の市場規模(10億米ドル)の予測(販売チャネル別、2021年~2036年)
- 表43:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表44:中東・アフリカの車種の種類別市場規模(10億米ドル)予測、2021年~2036年
- 表45:中東・アフリカの駆動方式別市場規模(10億米ドル)予測、2021年~2036年
- 表46:2021年から2036年までの用途別中東・アフリカ市場規模(10億米ドル)予測
- 表47:2021年から2036年までの中東・アフリカ市場規模(10億米ドル)の予測(エンドユーザー別)
- 表48:2021年から2036年までの中東・アフリカ市場規模(10億米ドル)の予測(販売チャネル別)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の車種別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の車種別世界市場の前年比成長率比較
- 図5:種類別世界市場の魅力度分析
- 図6:推進方式別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:推進方式別世界市場の前年比成長率比較(2026年~2036年)
- 図8:推進方式別の世界市場の魅力度分析
- 図9:用途別の世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:用途別の世界市場の前年比成長率比較(2026年~2036年)
- 図11:用途別の世界市場の魅力度分析
- 図12:エンドユーザー別世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:エンドユーザー別世界市場の前年比成長率比較(2026年~2036年)
- 図14:エンドユーザー別世界市場の魅力度分析
- 図15:販売チャネル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図16:販売チャネル別世界市場の前年比成長率比較(2026年~2036年)
- 図17:販売チャネル別世界市場の魅力度分析
- 図18:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図19:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図20:地域別世界市場の魅力度分析
- 図21:北米市場の増分ドル機会(2026年~2036年)
- 図22:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図23:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図24:東ヨーロッパ市場の追加ドル機会(2026年~2036年)
- 図25:東アジア市場の追加ドル機会(2026年~2036年)
- 図26:南アジア・太平洋市場の追加ドル機会(2026年~2036年)
- 図27:中東・アフリカ市場の追加ドル機会(2026年~2036年)
- 図28:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図29:北米市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における車種別の前年比成長率比較(2026年~2036年)
- 図31:車種別北米市場の魅力度分析
- 図32:駆動方式別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:駆動方式別北米市場の前年比成長率比較(2026年~2036年)
- 図34:推進方式別の北米市場の魅力度分析
- 図35:用途別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図36:用途別の北米市場の前年比成長率比較(2026年~2036年)
- 図37:用途別北米市場の魅力度分析
- 図38:エンドユーザー別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:エンドユーザー別北米市場の前年比成長率比較(2026年~2036年)
- 図40:エンドユーザー別北米市場の魅力度分析
- 図41:販売チャネル別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図42:販売チャネル別北米市場の前年比成長率比較(2026年~2036年)
- 図43:販売チャネル別 北米市場の魅力度分析
- 図44:国別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図45:種類別 南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における車種別の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における車種別の市場魅力度分析
- 図48:南米アメリカ市場における推進方式別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図49: 南米アメリカ市場:推進方式別前年比成長率の比較(2026年~2036年)
- 図50:南米アメリカ市場における推進方式別の魅力度分析
- 図51:南米アメリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:南米アメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図53:南米アメリカ市場における用途別の魅力度分析
- 図54:南米アメリカ市場におけるエンドユーザー別市場価値シェアおよびBPS分析(2026年および2036年)
- 図55:南米アメリカ市場におけるエンドユーザー別の前年比成長率比較(2026年~2036年)
- 図56:南米アメリカ市場におけるエンドユーザー別の魅力度分析
- 図57:南米アメリカ市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図58:南米アメリカ市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図59:販売チャネル別南米アメリカ市場の魅力度分析
- 図60:国別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図61:種類別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における車種別の前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における車種別の市場魅力度分析
- 図64:西ヨーロッパ市場における推進方式別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:西ヨーロッパ市場における推進方式別の前年比成長率比較(2026年~2036年)
- 図66:西ヨーロッパ市場における推進方式別の市場魅力度分析
- 図67:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図68:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図69:用途別 西ヨーロッパ市場の魅力度分析
- 図70:エンドユーザー別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図71:エンドユーザー別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図72:西ヨーロッパ市場におけるエンドユーザー別の市場魅力度分析
- 図73:西ヨーロッパ市場における販売チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:西ヨーロッパ市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図75:西ヨーロッパ市場における販売チャネル別の市場魅力度分析
- 図76:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:東ヨーロッパ市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東ヨーロッパ市場における種類別前年比成長率の比較(2026年~2036年)
- 図79:ヨーロッパ市場の魅力度分析(種類別)
- 図80:ヨーロッパ市場の価値シェアおよびBPS分析(駆動方式別、2026年および2036年)
- 図81:ヨーロッパ市場の前年比成長率比較(駆動方式別、2026年~2036年)
- 図82:ヨーロッパ市場における推進方式別の市場魅力度分析
- 図83:ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図85:用途別 ヨーロッパ市場の魅力度分析
- 図86:エンドユーザー別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:エンドユーザー別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図88:エンドユーザー別 ヨーロッパ市場の魅力度分析
- 図89:ヨーロッパ市場における販売チャネル別市場シェアおよびBPS分析(2026年および2036年)
- 図90:ヨーロッパ市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図91:ヨーロッパ市場における販売チャネル別の市場魅力度分析
- 図92:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図93:東アジア市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図94:東アジア市場における種類別の前年比成長率比較(2026年~2036年)
- 図95:東アジア市場における車種別の市場魅力度分析
- 図96:東アジア市場における推進方式別の市場シェアおよびBPS分析(2026年および2036年)
- 図97:東アジア市場における推進方式別の前年比成長率比較(2026年~2036年)
- 図98:東アジア市場における推進方式別の市場魅力度分析
- 図99:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図100:用途別東アジア市場の前年比成長率比較(2026年~2036年)
- 図101:用途別東アジア市場の魅力度分析
- 図102:エンドユーザー別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図103:エンドユーザー別東アジア市場の前年比成長率比較(2026年~2036年)
- 図104:エンドユーザー別東アジア市場の魅力度分析
- 図105:東アジア市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図106:東アジア市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図107:販売チャネル別の東アジア市場の魅力度分析
- 図108:国別の南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図109:南アジア・太平洋市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図110:南アジア・太平洋市場における車種別前年比成長率の比較(2026年~2036年)
- 図111:南アジア・太平洋市場における車種別市場魅力度分析
- 図112:南アジアおよび太平洋地域市場における推進方式別の市場シェアおよびBPS分析(2026年および2036年)
- 図113:南アジアおよび太平洋地域市場における推進方式別の前年比成長率比較(2026年~2036年)
- 図114:推進方式別 南アジア・太平洋市場の魅力度分析
- 図115:用途別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図116:用途別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図117:用途別 南アジア・太平洋市場の魅力度分析
- 図118:エンドユーザー別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図119:エンドユーザー別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図120:南アジア・太平洋市場におけるエンドユーザー別の市場魅力度分析
- 図121:南アジア・太平洋市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図122:南アジア・太平洋市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図123:販売チャネル別の南アジア・太平洋市場の魅力度分析
- 図124:国別の2026年および2036年の中東・アフリカ市場における市場シェアおよびBPS分析
- 図125:種類別の2026年および2036年の中東・アフリカ市場における市場シェアおよびBPS分析
- 図126:中東・アフリカ市場における車種別の前年比成長率比較(2026年~2036年)
- 図127:中東・アフリカ市場における車種別の市場魅力度分析
- 図128:中東・アフリカ市場における推進方式別の市場シェアおよびBPS分析(2026年および2036年)
- 図129:中東・アフリカ市場における推進方式別前年比成長率の比較(2026年~2036年)
- 図130:中東・アフリカ市場における推進方式別の市場魅力度分析
- 図131:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図132:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図133:中東・アフリカ市場における用途別の魅力度分析
- 図134:中東・アフリカ市場におけるエンドユーザー別の市場シェアおよびBPS分析(2026年および2036年)
- 図135:中東・アフリカ市場におけるエンドユーザー別前年比成長率の比較(2026年~2036年)
- 図136:中東・アフリカ市場におけるエンドユーザー別の市場魅力度分析
- 図137:中東・アフリカ市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図138:中東・アフリカ市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図139:中東・アフリカ市場における販売チャネル別の市場魅力度分析
- 図140:世界市場 – ティア構造分析
- 図141:世界市場 – 企業シェア分析









