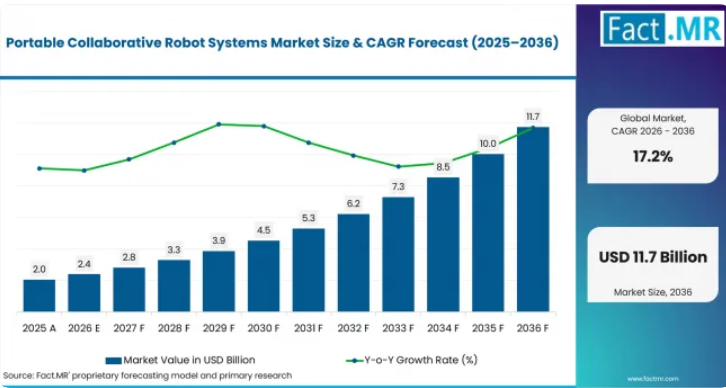
ポータブル協働ロボットシステム市場の成長を支える重要な数値とは何でしょうか?
2036年までに93億米ドルの絶対的な市場機会が見込まれています。
- 市場の需要を牽引する要因
- 製造エンジニアリング部門は、短期間の生産切り替え時に部品が移動する際、治具への依存度を低減できるポータブルな協働ロボットを必要としています。
- BLSの報告によると、2024年には民間産業において250万件の非致死的な労働災害および職業病が発生しました。
- 自動化チームは、タスクレベルのリスク評価により、固定式の周囲ガードなしでも協働運転が許可される用途において、CNC機械や試験台の横に設置できるコンパクトなシステムを重視すると予想されます。
- A3の報告によると、2025年第1四半期の北米における受注件数は1,052台の協働ロボットで、その価値は3,920万米ドルに上りました。
- 分析対象の主要セグメント
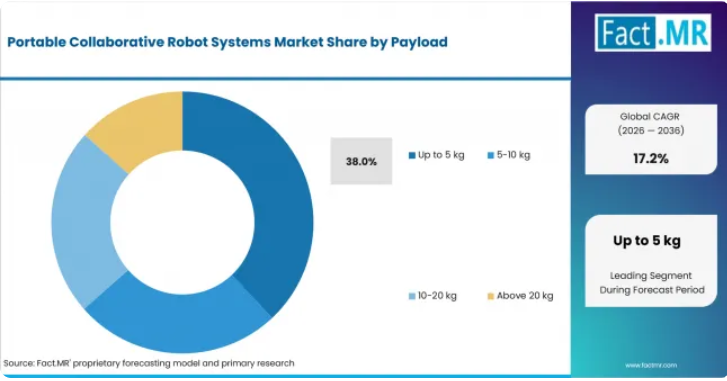
- 可搬重量別:2026年には「5kg以下」が38.0%のシェアを占めると予測され、この首位は、検査やハンドリング作業に適した軽量アームによるものと見られています。
- 用途別:2026年には「機械の補助作業」が27.0%のシェアを占めると予測され、この首位は、1つのポータブルセルを複数の機械に再配置できる能力によるものと見られています。
- 移動性別:2026年にはカート/ベース搭載型システムが46.0%のシェアを占めると見込まれ、固定型セルよりも迅速な再配置が可能である点がその優位性につながるとされています。
- 最終用途産業別:2026年には自動車産業が26.0%のシェアを占めると見込まれ、機械の補助、部品の積み込み、検査といったユースケースが主導的役割を果たすとされています。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は次のように述べています。「ポータブルコボットが注目を集めているのは、1本のアームで複数のタスクをこなせるためです。生産現場での導入は、安全な再配置と再現性のあるセットアップにかかると予想されます。サプライヤーは、リスク評価のサポートと、プログラミングの簡便性を裏付ける証拠を組み合わせるべきです。」
- 戦略的示唆
- 工場のエンジニアリングチームは、提示された可搬重量やサイクルタイムの主張を比較する前に、実際の部品を用いてテストを行うべきです。
- システムインテグレーターは、安全ゾーンや治具の変更内容を文書化すべきです。これにより、再配置後に工場チームがセットアップを再現できるようになります。
- 調達チームは、ワークセル全体のコストを比較すべきです。工具、カート、ビジョンパッケージ、およびオペレーターのトレーニングについては、個別に検討する必要があります。
- 投資家は、ポータブルコボットへの投資を、固定セルに依存するより広範な産業用ロボットシステムとは区別すべきです。
韓国は2036年まで年平均成長率(CAGR)19.6%を記録する見込みです。米国は18.2%、イタリアは17.8%の成長が見込まれています。ドイツは17.4%に達すると予想されています。フランスは17.3%、日本は17.2%に達すると予測されています。
ポータブル協働ロボットシステム市場は、セグメント別にどのように分類されますか?
積載量では「5kg以下」が38.0%で首位を占めると見込まれています。また、移動性(モビリティ)では、カート/ベース搭載型システムが46.0%で首位になると推定されています。
どの積載量カテゴリーが主流となりますか?
2026年には、「5kg以下」が38.0%のシェアを占めると予測されています。
最大5kgのシステムが主流となっているのは、ポータブルコボットが多品種少量生産における軽量部品や小型工具の取り扱いに向いているためです。FANUC南米アメリカは2026年4月、小規模で多品種な作業への迅速な再配置を目的として設計された超軽量協働ロボット「CRX-3iA」を発表し、協働オートメーションの柔軟性をさらに高めています。
アプリケーション分野を牽引しているのは何でしょうか?
2026年には、機械の供給・回収が27.0%のシェアを占めると予想されています。
ポータブル協働ロボットセルは、無人稼働中に機械へのワークの積み下ろしを行い、反復的な手動作業を削減できるため、機械の供給・回収が市場を牽引しています。BLSの報告によると、2023年から2024年にかけて民間産業において、過度の労力、反復動作、および身体的要因に起因するDART(労働災害報告)事例が946,290件報告されており、これは人間工学に基づいた自動化が求められる潜在的な分野であることを浮き彫りにしています。
モビリティは需要にどのような影響を与えるのでしょうか?
2026年には、カート/ベース搭載型システムが46.0%のシェアで首位を占めると予想されています。
カート/ベース搭載型システムが主導的な地位を占める理由は、製造業者が単一のセルに自動化設備を恒久的に固定することなく、1台のコボットを類似した作業ステーション間で再配置できるためです。この柔軟性は、多品種生産、生産スケジュールの変更、設備の共有利用をサポートする一方で、可搬型構成は、産業用移動型ロボットプラットフォームの広範な普及と密接に連動しています。
最終用途産業の中で、自動車産業を支えている要因は何でしょうか?
2026年には、自動車産業が26.0%のシェアを占めると推定されています。
自動車産業が主導的な地位を占めているのは、協働ロボットが柔軟な生産環境において、機械の操作、検査、および部品の取り扱いといった作業をサポートしているためです。その再配置のしやすさにより、メーカーはモデル変更や作業ステーションの要件の変化に合わせて自動化を適応させることができます。IFRの報告によると、日本の自動車産業では2024年に約13,000台のロボットが導入されており、自動車製造全体で自動化の動きが継続していることが浮き彫りになっています。
ポータブル協働ロボットシステムの市場導入を加速させている要因と、その障壁となっている要因は何でしょうか?
柔軟なワークセルの展開が市場を牽引する一方、安全性の検証や利用に伴うリスクが導入を抑制しています。
推進要因の影響分析
オペレーター近接型自動化:作業者が依然として部品や治具にアクセスする必要がある場面では、メーカーがコボットを導入すると予想されます。
カートによる再配置:可搬型ベースにより、購入者が1台のコボットを、作業補助、試験、包装といった業務間で移動させる際の試行コストを削減できると見込まれています。
軽量ペイロードによる検査:小型ペイロードのアームは、カメラによる検査やサンプルの移動においてメリットが期待されます。ロボット制御システムとの互換性が、サプライヤーの選定に影響を与えると予想されます。
シンプルなプログラミングツール:現場チームは、長いオフラインプログラミングサイクルを必要とせず、オペレーターが調整できるシステムを好むと予測されています。
機会影響分析
プラグアンドプレイ型のツーリングキット:グリッパー、ドライバー、ディスペンサーにより、試作期間の短縮が見込まれます。これにより、ロボット用エンドオブアームツーリングを取り扱うサプライヤーが有利になります。
AMR連携型ワークセル:工場内で経路やドッキングポイントが標準化されれば、移動型マニピュレーションの普及が進むと予想されます。
ビジョンガイド式検査:品質チェックにおいて柔軟な位置決めが求められる場合、軽量なロボットアームが活用されると予想されます。
中小企業向けレンタルおよびリース:レンタルによる資金調達のハードルが低くなることで、中小メーカーがポータブルコボットの試験導入を行うと見込まれます。
制約要因の影響分析
稼働率低下のリスク:A3社の報告によると、2025年上半期の北米における受注件数は3,085台の協働ロボットで、その総額は1億1,400万米ドルに上りました。
ツールの不整合:グリッパーやディスペンサーが部品の種類に適合していない場合、可動アームは依然として正常に動作しません。このことが、自律型グリッパーへの需要を支えています。
移動交通制御:AMR統合システムには、安定したルート、充電ポイント、および引き継ぎゾーンが必要です。
ポータブル協働ロボットシステム市場が最も急速に拡大している国はどこでしょうか?
- 国別の比較では2.40パーセントポイントの差があり、予測期間を通じて3つの実用的な成長帯を形成しています。
- 韓国は、電子機器の自動化、高いロボット密度、および柔軟なワークセルの導入により、米国を1.42パーセントポイント上回っています。
- 米国は、導入の回復、機械の保守・管理、および労働安全への配慮により、イタリアを0.33パーセントポイント上回っています。
- イタリアは、機械、金属加工、および多品種少量生産のニーズにより、ドイツを0.38パーセントポイント上回っています。
- ドイツは、ロボット密度、精密製造、およびカート搭載型コボットの導入により、フランスを0.12パーセントポイント上回っています。
- フランスは、製造業の回復と柔軟な生産要件により、日本を0.15パーセントポイント以上上回っています。
- 日本は、自動車および電子分野における自動化の深化、コンパクトな設計、そして確立されたロボット工学の専門知識により、表示された範囲を締めくくっています。
同等のCAGRであっても、ロボット密度、工場レイアウト、安全検証要件、および現地での統合の深化度合いにより、参入条件が異なる場合があります。本レポートのカバー範囲には、北米、ラテンアメリカ、ヨーロッパ、東アジア、南アジア・太平洋地域、中東、アフリカが含まれます。
韓国における導入を後押ししている要因は何でしょうか?
電子機器の自動化と高いロボット密度に支えられ、年平均成長率(CAGR)は19.6%となっています。
韓国の成長は、確立された自動化基盤と電子機器製造の高度化によって後押しされています。IFRの報告によると、2024年の韓国では製造業従業員1万人あたり1,220台の産業用ロボットが稼働しており、従業員10人以上の鉱業・製造業事業所における出荷額は2,090.2兆ウォンに達しました。軽量なコボットは変化する生産ニーズに適していますが、製造業の生産高の低迷、購入者の高い期待、およびAMRの経路設定要件などが、導入のペースを鈍らせる可能性があります。
米国では需要がどのように拡大しているのでしょうか?
年平均成長率(CAGR)18.2%。これは、ロボットの設置台数の増加と、柔軟な機械操作への需要に支えられています。
米国は、産業オートメーションの拡大と労働安全の優先度向上という恩恵を受けています。IFRの報告によると、2025年の米国における産業用ロボットの設置台数は前年比11.0%増の38,000台に達した一方、BLSの報告では、2024年に民間産業で250万件の非致死的な労働災害および職業病が発生しました。カート搭載型コボットは多品種生産の作業に対応できますが、安全性の検証、工具の承認、および社内のプログラミング専門知識の不足により、導入に時間がかかる場合があります。
イタリアでの導入を後押しする要因は何でしょうか?
年平均成長率(CAGR)17.8%で、機械、金属加工、および多品種生産が牽引しています。
イタリアの展望は、機械、金属加工、および柔軟な製造環境によって形作られています。Istatの報告によると、2023年の算出基準において、冶金および金属製品製造はイタリアの工業生産指数のウェイト構成の16.4%を占めており、季節調整済みの工業生産指数は2026年4月に前月比0.5%増加しました。カート搭載型コボットは多品種生産を支援しますが、稼働率の不確実性や工程固有の検証が必要となるため、小規模な工場への投資が遅れる可能性があります。
ドイツでは需要がどのように拡大しているのでしょうか?
ロボット密度と精密製造活動の支えにより、年平均成長率(CAGR)は17.4%となっています。
ドイツ市場は、成熟した自動化基盤と堅調な機械生産の恩恵を受けています。IFRの報告によると、2024年のドイツにおける製造業従業員1万人当たりの稼働中の産業用ロボット数は449台でした。一方、Destatisの報告では、改定後の2025年12月のドイツの製造業新規受注は前月比6.4%増加しました。ポータブルコボットは、機械への荷役作業の分担に適していますが、機械生産量の低迷、安全関連書類の作成、およびエンジニアリングコストの高さが、投資回収期間を長期化させる可能性があります。
2026年から2036年にかけて、フランスの成長を牽引している要因は何でしょうか?
年平均成長率(CAGR)17.3%。製造業の回復と柔軟な生産ニーズに支えられています。
フランスの成長は、製品切り替えの柔軟性を維持する自動化への需要を反映しています。INSEEの報告によると、2025年第4四半期のフランスの製造業生産高は前年同期比で1.8%増加し、輸送用機器の製造における生産高は12.4%増加しました。移動式およびカート搭載型のコボットは既存の作業ステーションに適合しますが、月間生産高の低迷、オペレーターのトレーニング要件、および標準化されていない工場内の動線が導入を妨げる可能性があります。
日本の状況はどうでしょうか?
年平均成長率(CAGR)は17.2%で、自動車および電子分野における自動化の深化が牽引しています。
日本の見通しは、確立されたロボット産業と、信頼性およびコンパクトな設計への強い重視によって支えられています。日本の自動車業界では2024年に約13,000台のロボットが導入され、2026年4月の機械受注額は前月比3.4%増加しました。軽量なコボットは検査やハンドリング作業に適していますが、成熟した固定型自動化システムや慎重なリスク評価が、より広範な普及を遅らせる可能性があります。
ポータブル協働ロボットシステム市場をリードしているのはどの企業でしょうか?
ユニバーサル・ロボッツとファナックは、いずれも柔軟性や再配置を重視した機能を備えた協働ロボットを提供しています。斗山ロボティクス、ABB、テックマン・ロボット、KUKAが、本レポートで取り上げられている主要な協働自動化プロバイダーを構成しています。
ユニバーサル・ロボッツ社は、軽量で設置面積の小さいUR15を通じて、柔軟な協働オートメーションをサポートしています。ファナック社は、11kgのCRX-3iAを、迅速な再配置とポータブルオートメーション向けに明確に位置付けています。斗山ロボット社、ABB社、テックマン・ロボット社、およびKUKA社が、本レポートで取り上げられている主要なプロバイダー群を構成しています。
主要なプロバイダーはどの企業でしょうか?
- Universal Robots
- Techman Robot
- FANUC
- Doosan Robotics
- ABB
- KUKA
市場はどのように分類されていますか?
- 積載量別:
- 5 kg以下
- 5~10 kg
- 10~20 kg
- 20 kg以上
- 用途別:
- 機械の給材・取り出し
- 組立
- ピック&プレース
- 検査・試験
- 溶接・ディスペンシング
- 移動方式別:
- カート/ベース搭載型
- AMR統合型
- 固定・可動両用型
- 最終用途産業別:
- 自動車
- 電子
- 金属・機械
- 消費財
- 製薬・医療
- 地域別:
- 北米
- ラテンアメリカ
- ヨーロッパ
- 東アジア
- 南アジア・オセアニア
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの視点(何が起きているのか?なぜ今なのか?投資家は何を押さえるべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見および現地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(10億米ドル)の予測
- 前年比成長トレンド分析
- 絶対額による市場機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの積載量別世界市場分析および予測
- はじめに/主な調査結果
- 積載量別 過去市場規模(10億米ドル)分析、2021年~2025年
- 積載量別 現在および将来の市場規模(10億米ドル)分析および予測、2026年~2036年
- 5 kg以下
- 5~10 kg
- 10~20 kg
- 以上20 kg
- 積載量別前年比成長傾向分析(2021年~2025年)
- 積載量別絶対額市場機会分析(2026年~2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 用途別現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 機械の搬送
- 組立
- ピック&プレース
- 検査・試験
- 溶接・ディスペンシング
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 移動方式別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 移動方式別、2021年から2025年までの過去市場規模(10億米ドル)の分析
- 移動方式別、2026年から2036年までの現在および将来の市場規模(10億米ドル)の分析および予測
- カート/ベース搭載型
- AMR統合型
- 固定・変換可能型
- モビリティ別前年比成長傾向分析(2021年~2025年)
- モビリティ別絶対額機会分析(2026年~2036年)
- 最終用途産業別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途産業別 過去の市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 最終用途産業別 現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 自動車
- 電子
- 金属・機械
- 消費財
- 製薬・医療
- 最終用途産業別前年比成長傾向分析(2021年~2025年)
- 最終用途産業別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別過去市場規模(10億米ドル)の傾向分析、2021年~2025年
- 市場分類別市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 国別
- 市場魅力度分析
- 国別
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(過去値、10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 国別
- 市場魅力度分析
- 国別
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場規模(過去データ、10億米ドル)、市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測、10億米ドル)、市場分類別(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 国別
- 市場魅力度分析
- 国別
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 国別
- 市場魅力度分析
- 国別
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別 過去市場規模(金額、10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(金額、10億米ドル)の予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 国別
- 市場魅力度分析
- 国別
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 国別
- 市場魅力度分析
- 国別
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 国別
- 市場魅力度分析
- 国別
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- ペイロード別
- 用途別
- モビリティ別
- 最終用途産業別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- ASEAN
- 価格分析
- 市場シェア分析(2025年
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 中国
- 価格分析
- 市場シェア分析(2025年
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 移動手段別
- 最終用途産業別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 積載量別
- 用途別
- 機動性別
- 最終用途産業別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 積載量別
- 用途別
- 機動性別
- 最終用途産業別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- ユニバーサル・ロボッツ
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- テックマン・ロボット
- ファナック
- 斗山ロボティクス
- ABB
- KUKA
- ユニバーサル・ロボッツ
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された前提条件および略語
表一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:積載量別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:用途別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表4:モビリティ別 世界市場規模(10億米ドル)予測(2021年~2036年)
- 表5:最終用途産業別 世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:国別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表7:北米市場規模(10億米ドル)の予測(積載量別、2021年~2036年)
- 表8:北米市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表9:2021年から2036年までの北米市場規模(10億米ドル)のモビリティ別予測
- 表10:2021年から2036年までの北米市場規模(10億米ドル)の最終用途産業別予測
- 表11:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の国別予測
- 表12:南米アメリカ市場規模(10億米ドル)の予測(積載量別)、2021年~2036年
- 表13:南米アメリカ市場規模(10億米ドル)の予測(用途別)、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の予測(モビリティ別)、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)の予測(エンドユース産業別、2021年~2036年)
- 表16:西ヨーロッパ市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパ市場規模(10億米ドル)の予測(ペイロード別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)のモビリティ別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の積載量別予測(2021年~2036年)
- 表23:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の用途別予測
- 表24:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)のモビリティ別予測
- 表25:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の最終用途産業別予測
- 表26:東アジアの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル)の積載量別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表29:東アジアの市場規模(10億米ドル)の予測(モビリティ別、2021年~2036年)
- 表30:東アジアの市場規模(10億米ドル)の予測(最終用途産業別、2021年~2036年)
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(積載量別)
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(用途別)
- 表34:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(モビリティ別)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の予測(産業別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の予測(積載量別、2021年~2036年)
- 表38:中東・アフリカ地域の市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表39:中東・アフリカ地域の市場規模 (10億米ドル)2021年から2036年までの移動手段別予測
- 表40:中東・アフリカ市場規模(10億米ドル)2021年から2036年までの最終用途産業別予測
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年~2036年の世界市場規模(10億米ドル)予測
- 図3:2026年および2036年の積載量別世界市場シェアおよびBPS分析
- 図4:2026年~2036年の積載量別世界市場の前年比成長率比較
- 図5:ペイロード別の世界市場の魅力度分析
- 図6:用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別の世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:モビリティ別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:モビリティ別世界市場の前年比成長率比較(2026年~2036年)
- 図11:モビリティ別世界市場の魅力度分析
- 図12:最終用途産業別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
- 図14:最終用途産業別世界市場の魅力度分析
- 図15:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場の追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジアおよび太平洋市場の追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場におけるペイロード別市場シェアおよびBPS分析、2026年および2036年
- 図27:北米市場におけるペイロード別前年比成長率の比較(2026年~2036年)
- 図28:北米市場におけるペイロード別の市場魅力度分析
- 図29:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図31:用途別北米市場の魅力度分析
- 図32:モビリティ別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:モビリティ別北米市場の前年比成長率比較(2026年~2036年)
- 図34:モビリティ別 北米市場の魅力度分析
- 図35:最終用途産業別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:最終用途産業別 北米市場の前年比成長率比較(2026年~2036年)
- 図37:最終用途産業別 北米市場の魅力度分析
- 図38:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:積載量別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:積載量別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:積載量別の南米アメリカ市場の魅力度分析
- 図42:用途別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図43:用途別の南米アメリカ市場における前年比成長率の比較(2026年~2036年)
- 図44:用途別の南米アメリカ市場の魅力度分析
- 図45:南米アメリカ市場におけるモビリティ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場におけるモビリティ別前年比成長率の比較(2026年~2036年)
- 図47:南米アメリカ市場におけるモビリティ別魅力度分析
- 図48:南米アメリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図50:南米アメリカ市場における最終用途産業別の魅力度分析
- 図51:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における積載量別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における積載量別の前年比成長率比較(2026年~2036年)
- 図54:積載量別の西ヨーロッパ市場の魅力度分析
- 図55:用途別の西ヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図56:用途別の西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:用途別の西ヨーロッパ市場の魅力度分析
- 図58: 西ヨーロッパ市場:モビリティ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場:モビリティ別前年比成長率の比較(2026年~2036年)
- 図60:モビリティ別 西ヨーロッパ市場の魅力度分析
- 図61:最終用途産業別 西ヨーロッパ市場の市場シェアおよびBPS分析(2026年および2036年)
- 図62:最終用途産業別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図63:最終用途産業別 西ヨーロッパ市場の魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における積載量別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における積載量別の前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場におけるペイロード別の市場魅力度分析
- 図68:東ヨーロッパ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図69:東ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図70:ヨーロッパ市場における用途別の市場魅力度分析
- 図71:ヨーロッパ市場におけるモビリティ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場におけるモビリティ別の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場におけるモビリティ別の市場魅力度分析
- 図74:ヨーロッパ市場における最終用途産業別市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における産業別魅力度分析
- 図77:東アジア市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における積載量別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図79: 2026年~2036年の東アジア市場における積載量別の前年比成長率比較
- 図80:積載量別の東アジア市場の魅力度分析
- 図81:2026年および2036年の用途別の東アジア市場における市場シェアおよびBPS分析
- 図82:2026年~2036年の用途別の東アジア市場における前年比成長率比較
- 図83:用途別東アジア市場の魅力度分析
- 図84:モビリティ別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:モビリティ別東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場におけるモビリティ別魅力度分析
- 図87:東アジア市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における最終用途産業別の市場魅力度分析
- 図90:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場におけるペイロード別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場におけるペイロード別の前年比成長率比較(2026年~2036年)
- 図93:南アジア・太平洋市場におけるペイロード別の市場魅力度分析
- 図94:南アジア・太平洋地域の市場シェアおよびBPS分析(用途別、2026年および2036年)
- 図95:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年~2036年)
- 図96:南アジア・太平洋市場における用途別の市場魅力度分析
- 図97:南アジア・太平洋市場におけるモビリティ別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場におけるモビリティ別の前年比成長率比較(2026年~2036年)
- 図99:モビリティ別 南アジア・太平洋市場の魅力度分析
- 図100:最終用途産業別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図101:最終用途産業別 南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋地域の市場魅力度分析(産業別)
- 図103:中東・アフリカ地域の市場価値シェアおよびBPS分析(国別、2026年および2036年)
- 図104:中東・アフリカ地域の市場価値シェアおよびBPS分析(積載量別、2026年および2036年)
- 図105:中東・アフリカ市場におけるペイロード別の前年比成長率比較(2026年~2036年)
- 図106:中東・アフリカ市場におけるペイロード別の市場魅力度分析
- 図107:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別の市場魅力度分析
- 図110:中東・アフリカ市場におけるモビリティ別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場におけるモビリティ別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場におけるモビリティ別の市場魅力度分析
- 図113:中東・アフリカ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における最終用途産業別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業シェア分析









