石油・ガス用ガスケット市場の成長を支える決定的な数値とは何でしょうか?
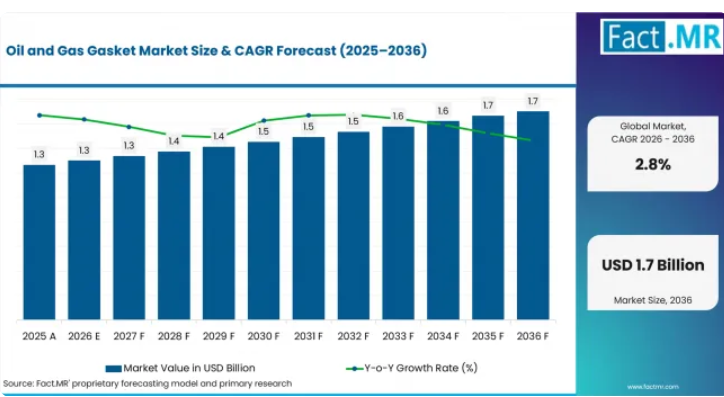
2026年から2036年の間に、4億米ドルの絶対的な市場規模が見込まれています。
- 市場の需要要因
- 石油・ガス生産により、坑口、分離器、バルブ、熱交換器、圧力容器など、広範な設備が稼働し続けています。2025年の米国の原油生産量は1日あたり平均1,360万バレル、乾燥天然ガスの生産量は39兆立方フィートに達しました。各生産システムにはフランジ継手が含まれており、建設時や定期メンテナンスの際には、耐圧仕様のガスケットが必要となります。
- パイプラインの運用においては、ガスケットが圧力サイクル、振動、および保守作業にさらされるため、定期的な交換需要が生じます。PHMSAの報告によると、2025年の米国のガス輸送・集配パイプラインの総延長は413,360マイルで、そのうち300,213マイルが輸送用パイプラインでした。この規模のネットワークでは、コンプレッサーステーション、バルブ、およびフランジ接続部におけるシール部材への継続的な需要が支えられています。
- 事業者がメタンおよび揮発性有機化合物(VOC)の規制に直面する中、漏洩防止の重要性はますます高まっています。石油・天然ガス事業に関する米国環境保護庁(EPA)の規則では、対象施設における機器の漏洩の監視および修理が義務付けられています。フランジのシール性を向上させることで、漏洩の発生確率を低減し、予測可能な圧縮特性と耐薬品性を備えたガスケットの価値を高めます。
- 高圧・高温の稼働条件により、エンジニアリングによって特殊設計された金属製および半金属製ガスケットへの需要が高まっています。API仕様6Aには、坑口および圧力制御機器に使用されるリングガスケットの寸法および材料要件が規定されていますが、APIは、高圧の噴出防止装置(BOP)接続部において、規格に適合しないリングガスケットが運用に及ぼす影響を強調しています。
- 製油所、石油化学、およびLNGインフラは、坑口以外の分野においてもガスケットの消費を支えています。フランスでは2025年に製油活動の回復が報告され、ドイツは国内のLNGターミナルを通じて106 TWhのガスを輸入し、韓国はKOGASを通じて3,450万トンの天然ガス販売を記録しました。これらの施設は、定期的な検査やターンアラウンド(設備更新)メンテナンスが行われるフランジ式プロセス機器に依存しています。
- 分析対象の主要セグメント
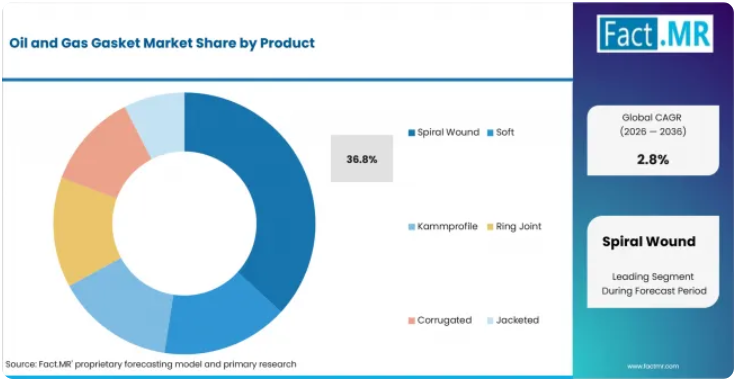
- 2026年には、スパイラル巻きが製品全体の36.8%を占める見込みです。これは、加圧フランジ接続において、金属巻きの強度と圧縮性フィラーを組み合わせることができる点が支持されています。
- 2026年には、金属系が材料全体の56.9%を占める見込みです。これは、高圧の石油・ガス用途において、温度、圧力、化学物質への曝露下でも完全性を維持できるシール材が頻繁に求められるためです。
- 2026年の最終用途別では、上流部門が22.9%を占めています。これは、掘削および生産設備において、坑口、マニホールド、処理システム全体にわたり、繰り返しフランジ継手が使用されているためです。
- 2026年の用途別では、石油・ガス上流部門が52.1%を占めています。これは、圧力の封じ込めが設備の稼働率にとって極めて重要となる掘削作業や生産施設において、ガスケットが不可欠であることを反映しています。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「石油・ガス用ガスケットの調達においては、単価そのものよりも使用条件の方が重要な要因となります。オペレーターは、ガスケットの形状や材質をフランジの設計、圧力、温度、プロセス流体に適合させる必要があり、一方、メンテナンスチームは、シャットダウン時や機器の再組み立て時においても一貫したシール性能を必要としています。」
- 戦略的示唆
- メーカーは、購入者が広範な製品ファミリーの説明に頼ることなくガスケットを選定できるよう、フランジ規格、圧力クラス、温度範囲、および媒体との適合性を基準に製品ポートフォリオを整理すべきです。
- 圧力制御用途においては、適格性と寸法の一貫性が重要です。坑口やオフショアのユーザーにサービスを提供するサプライヤーは、不適合なガスケットが現場の保守チームに届くリスクを低減するため、材料のトレーサビリティと検査記録を維持する必要があります。
- 製油所のターンアラウンド、パイプラインのメンテナンス、および予期せぬ設備作業により調達期間が短くなる可能性があるため、アフターマーケットでの入手可能性は商業的に重要です。処理・生産拠点に近い地域に在庫を確保することで、ダウンタイムのリスクを低減できます。
- 材料戦略においては、腐食、熱サイクル、および漏洩排出に関する要件を考慮する必要があります。金属製および半金属製の設計は、充填材の選定、合金の選択、および特定の炭化水素用途における検証済みの性能を通じて差別化が可能です。
石油・ガス用ガスケット市場は、セグメントごとにどのように分類されますか?
市場は、製品、材質、最終用途、および用途ごとに分類されます。
なぜスパイラルワインディングが製品別でトップを占めるのでしょうか?
スパイラルワインディングは、2026年に36.8%のシェアを占めると予測されています。
スパイラル巻きガスケットは、交互に巻かれた金属層と圧縮性フィラーを組み合わせた構造となっており、加熱、冷却、圧力サイクル中にフランジへの負荷が変化した際にも、シールに求められる復元力を発揮します。このため、柔らかいガスケットだけでは十分な機械的支持力が得られないプロセス配管や圧力機器に適した設計となっています。
同様の運転条件により、耐熱ガスケットへの需要が高まっています。特に、繰り返し熱サイクルが発生する製油所や石油化学プラントでは、フランジ接合部がシール力を維持し続ける必要があります。
保守チームにとっては、標準化されたスパイラルワインディング形式により、一般的なフランジクラス全体での交換作業の複雑さを軽減することも可能です。機械的強度と順応性を兼ね備えているため、上流設備から下流のプロセス配管に至るまで、繰り返し使用することができます。
なぜ金属系が材料市場をリードしているのでしょうか?
金属系は2026年に56.9%のシェアを占めると予測されています。
金属系材料が主導的な地位を占める理由は、石油・ガス設備が、腐食、噴出、熱変形に耐えつつ、高圧下の炭化水素を保持しなければならない場合が多いためです。ステンレス鋼、炭素鋼、特殊合金は、プロセス流体、フランジの材質、および動作温度に応じて選択できます。
この要件は、より広範な高圧シールのカテゴリーとも重なります。このカテゴリーでは、耐圧性、化学的適合性、および長い保守間隔が、石油・ガス機器の仕様決定を左右します。
また、フランジの形状によって着座応力が集中する箇所で使用されるリングジョイントやメタルコアガスケットの設計においても、金属製の構造は重要です。そのため、購入者は価格に加え、硬度、合金の適合性、寸法公差などを評価します。
なぜ上流部門が最終用途をリードしているのでしょうか?
上流部門は、2026年に22.9%のシェアを占めると予測されています。
上流部門では、掘削システム、坑口、マニホールド、分離器、生産施設などにおいてガスケットが使用されています。これらの設備は、圧力変化や振動にさらされるほか、原油、ガス、水、処理用化学薬品に接触するため、用途に特化したシール材に対する需要が頻繁に生じます。
設備基盤は、油井や集油システムへの継続的な投資と密接に関連しており、これは石油およびガスパイプ、ならびに耐圧部品間に設置されるフランジ接続部への需要も支えています。
APIの圧力制御要件は、このセグメントにおける調達基準を強化しています。正しく嵌合しないガスケットは、圧力試験や設備の稼働再開を遅らせる可能性があるため、上流部門の購入担当者は、寸法適合性と材料のトレーサビリティを重視しています。
なぜ上流部門の石油・ガスが用途別で首位を占めるのでしょうか?
2026年には、上流石油・ガス分野が52.1%のシェアを占めると予測されています。
上流石油・ガス分野が用途別で首位を占める理由は、掘削および生産施設において、多数の耐圧接合部が過酷な使用条件と組み合わされているためです。ガスケットは、漏洩が発生すると操業が中断されたり、設備の隔離が必要になったりする掘削作業や生産設備の至る所に設置されています。
海洋開発では、海底断熱材などの隣接システムに加え、耐食性や耐圧性が求められます。これらのシステムでは、海水の暴露や過酷な熱条件下でも機器が性能を維持しなければなりません。
シーリングチェーン全体において、ガスケットおよびシール市場は、事業者が設置済みのプロセス資産を維持管理する中で、フランジや機器のシーリングに対する継続的な産業需要を反映しています。
石油・ガス用ガスケット市場の普及を加速させている要因と、その妨げとなっている要因は何でしょうか?
需要は、炭化水素生産、パイプライン、および処理資産の運用・保守によって支えられており、精製所やLNG施設のメンテナンスも交換需要を生み出しています。一方、成長は、プロジェクトサイクルの変動、過酷度が低い用途における代替品の使用、および厳格な認定要件によって制約されています。
2036年までに石油・ガス用ガスケット市場を牽引するのはどの国でしょうか?
- 米国:2025年の原油生産量は1日あたり平均1,360万バレル、ドライ天然ガスの生産量は39兆立方フィートに達しました。生産、集ガス、パイプライン関連の活動が継続していることから、坑口、圧縮機ステーション、処理施設におけるガスケットの需要が維持されています。
- 英国:2025年には、成熟した大陸棚での生産が長期的な減少傾向を続けたにもかかわらず、石油生産量は2.6%増加しました。新規プロジェクトの活動が限定的であっても、洋上プラットフォーム、パイプライン、ターミナルの維持管理により、耐圧仕様の交換用ガスケットへの需要は引き続き存在しています。
- フランス:2025年には精製活動が回復した一方で、LNGを含む天然ガスの輸入量は高水準を維持しました。製油所やターミナルの操業により、シャットダウンやメンテナンスのサイクル中に、熱交換器、プロセス配管、貯蔵システムで使用されるガスケットの需要が生まれます。
- ドイツ:2025年、国内のLNGターミナルでは106 TWhの天然ガスが取り扱われ、これはガス輸入量の10.3%に相当します。LNGの受入、貯蔵、輸送設備にはフランジ接続部があり、インフラの稼働期間を通じてガスケットの点検や交換が必要となります。
- イタリア:Snam社の報告によると、2025年には33,122 kmのガス輸送ネットワークが稼働しており、全国ネットワークには640.8億立方メートルが供給されました。パイプラインおよび圧縮設備では、バルブ、ステーション、フランジのメンテナンスの際に、継続的にガスケットが必要となります。
- 韓国:KOGASの報告によると、2025年の天然ガス販売量は3,450万トンでした。LNGターミナル、発電サプライチェーン、および産業用ガスユーザーは、極低温設備、パイプライン、およびプロセス機器の接続部におけるガスケットの消費を支えています。
- 日本:日本は輸入LNGへの依存度が高く、需要拠点に向けてパイプライン網が延びるLNGターミナルを整備してきました。このインフラは、受入ターミナル、貯蔵システム、およびガス配給設備で使用されるシール製品の需要を支えています。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国は2026年から2036年にかけて、年平均成長率(CAGR)3.5%で拡大すると予測されています。
生産規模とパイプライン網の規模により、点検やシール材の交換を必要とするフランジ接続の設置ベースが形成されています。EIAの報告によると、2025年の原油生産量は1日あたり1,360万バレルであり、一方、PHMSAの記録では、同年のガス輸送・集ガス用パイプラインの総延長は413,360マイルに達しました。
購入の仕組みは、メンテナンス主導であると同時に、プロジェクト主導でもあります。バルブ、コンプレッサー、圧力容器、配管が点検や修理のために開かれる際にガスケットが交換されるため、新たな掘削活動の変動があっても需要が生まれます。
2036年までの英国市場の成長を牽引しているのは何でしょうか?
英国市場は、2026年から2036年にかけて年平均成長率(CAGR)2.3%で拡大すると予測されています。
英国大陸棚は、広範な海洋生産インフラを備えた、依然として活発な操業環境を維持しています。政府のエネルギー統計によると、2025年の石油生産量は2.6%増加した一方、ガス生産量は3.4%減少しました。これは、依然として保守や健全性確保の作業を必要とする成熟した資産基盤を反映しています。
ガスケットサプライヤーにとってのビジネスチャンスは、オフショア設備、ターミナル、パイプラインの安全な寿命延長と保守に結びついています。炭化水素の総生産量が長期的に減少傾向にある中でも、既存資産では計画停止期間中に圧力境界部品の交換が必要となります。
2036年までのフランスの成長を牽引しているのは何でしょうか?
フランスは、2026年から2036年にかけて年平均成長率(CAGR)2.2%で拡大すると予測されています。
フランスでは2025年に精製活動の回復が見られ、精製石油製品の純輸入量は24.5%減少しました。同エネルギー収支報告書によると、LNGを含む天然ガスの輸入量は依然として高い水準を維持しています。
製油所や輸入ターミナルでは、熱交換器、ポンプ、バルブ、フランジ付き配管などが不可欠であり、これらはメンテナンスの際に定期的に分解されます。これにより、炭化水素用途に適した金属製、スパイラル巻き、その他のプロセス用ガスケットの交換需要が支えられています。
2036年までのドイツの成長を牽引する要因は何でしょうか?
ドイツは、2026年から2036年にかけて年平均成長率(CAGR)2.9%で拡大すると予測されています。
ドイツは2025年に1,031 TWhの天然ガスを輸入し、そのうち106 TWhはヴィルヘルムスハーフェン、ブルンスビュッテル、ルブミン、ムクランのLNGターミナルを経由したものです。ガス消費量は864 TWhに達し、その60%を産業用顧客が占めました。
LNG受入インフラ、貯蔵施設、および産業用ガス消費が相まって、フランジシールが必要な加圧システムの数が増加しています。そのため、メンテナンス活動により、初期建設段階以降もガスケットの需要が支えられています。
2036年までのイタリアの成長を牽引しているのは何でしょうか?
イタリアは、2026年から2036年にかけて年平均成長率(CAGR)2.1%で拡大すると予測されています。
Snam社の報告によると、2025年時点で33,122 kmのガス輸送ネットワークと13か所の圧縮プラントが存在しました。全国輸送ネットワークに注入された天然ガスの量は640.8億立方メートルに達しました。
パイプラインネットワークの存在により、バルブ、ステーション設備、フランジ接続部におけるガスケットへの継続的な需要が生まれています。この需要は、メンテナンスのスケジュールや、長寿命のインフラ全体にわたって圧力封じ込めを維持する必要性と密接に関連しています。
2036年までの韓国の成長を牽引しているのは何でしょうか?
韓国は、2026年から2036年にかけて年平均成長率(CAGR)3.9%で拡大すると予測されています。
KOGASの報告によると、2025年の天然ガス総販売量は3,451万3,000トンで、都市ガスおよび発電需要をカバーしています。したがって、LNG受入およびガス供給インフラは、バルブ、配管、プロセス機器の既存設備基盤を継続的に支えています。
韓国市場向けのガスケットサプライヤーには、LNG施設での極低温環境での取り扱いだけでなく、高温の産業用および発電用途に適した材料が求められます。この幅広い用途範囲により、単一の標準仕様ではなく、多様な構造のガスケットに対する需要が支えられています。
2036年までの日本の成長を牽引しているのは何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)3.8%で拡大すると予測されています。
日本は、生産地域と国境を越えるガスパイプラインで結ばれていないため、天然ガスの大部分をLNGとして輸入しています。資源エネルギー庁によると、LNGターミナルは需要の中心地の近くに建設され、それらの施設からパイプライン網が延伸されています。
このインフラには、受入ターミナル、貯蔵施設、気化設備、ガス配給設備の全域にわたって、信頼性の高いシールが求められます。したがって、ガスケットの需要は、LNGおよび下流のガスシステムの保守に加え、製油所や石油化学プラントの操業にも密接に関連しています。
石油・ガス用ガスケット市場を牽引しているのはどの企業でしょうか?
競争の行方は、あらゆる圧力クラスにおいて、規定の寸法および材料仕様に準拠したガスケットを製造する能力によって左右されます。石油・ガス業界のバイヤーは、圧力、温度、プロセス流体に対する耐性に加え、ロット間のトレーサビリティと再現性を評価しています。
エルリング・クリンガーAGは供給面での主導的地位を占めており、一方、クーパー・スタンダード、ダナ・リミテッド、ブルス・シーリング・システムGmbHは、シール技術とエンジニアリング材料のノウハウを提供しています。フローサーブ・コーポレーションとスミス・グループPLCは、炭化水素処理や回転機器で使用される幅広いフロー制御およびシール製品群を通じて市場に参入しています。
SKF、フレキシタリック・グループ、クラウン・ガスケットPvt. Ltd.、およびLGCインダストリーズは、産業用シール製品、アプリケーションエンジニアリング、地域的な供給体制を通じて競争を展開しています。シャットダウンスケジュールをサポートし、特殊なガスケットを迅速に交換できる能力は、サプライヤーの選定に影響を与える可能性があります。なぜなら、再組み立ての遅延は設備の稼働率に直接影響を及ぼすからです。
重要な用途においては、競争は価格だけにとどまりません。オペレーターは、温度や圧力のサイクルを経てもシール応力を維持しつつ、フランジの形状や使用媒体に適したガスケットを必要としています。材料選定と品質管理、現場サポートを組み合わせたサプライヤーは、資産のライフサイクル全体にわたって継続的なメンテナンス業務を確保することができます。
主要なサプライヤーはどの企業でしょうか?
- ElringKlinger AG
- Cooper Standard
- Dana Limited
- Flowserve Corporation
- Smiths Group Plc
- SKF
- Bruss Sealing System GmbH
- Crown Gaskets Pvt. Ltd.
- Flexitallic Group
- LGC Industries
市場はどのように分類されていますか?
- 製品別:
- スパイラル巻き
- 金属製スパイラル巻き
- 半金属製スパイラル巻き
- 高圧用スパイラル巻き
- ソフト
- ゴム製ソフトガスケット
- PTFE製ソフトガスケット
- 圧縮繊維ガスケット
- カムプロファイル
- 金属芯カムプロファイル
- フレキシブルフェーシングカムプロファイル
- 高気密性カムプロファイル
- リングジョイント
- 楕円形リングジョイント
- 八角形リングジョイント
- 特注リングジョイント
- 波形
- 金属波形ガスケット
- 積層波形ガスケット
- 耐熱波形
- ジャケット付き
- シングルジャケット付きガスケット
- ダブルジャケット付きガスケット
- 特殊ジャケット付きガスケット
- スパイラル巻き
- 材質別:
- 金属
- ステンレス鋼材
- 炭素鋼材
- 特殊合金材
- セミメタリック
- グラファイト充填材
- PTFE充填材
- 金属補強材
- 非金属
- ゴム材
- 繊維材
- PTFE材
- 金属
- 用途別:
- 上流
- 陸上探査
- 海洋探査
- 生産業務
- 中流
- パイプライン輸送
- 貯蔵施設
- 処理施設
- 下流
- 精製業務
- 石油化学処理
- 流通業務
- 上流
- 用途別:
- 上流部門(石油・ガス)
- 掘削作業
- 生産施設
- 中流部門
- パイプライン輸送
- 貯蔵・ターミナル
- 下流部門(精製)
- 製油所操業
- 石油化学プラント
- 海洋作業
- 海底システム
- 浮体式施設
- 上流部門(石油・ガス)
- 地域別:
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(現在何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場規模はどのくらいか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 専門家による意見および現地調査(一次証拠)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の決定要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)予測
- 前年比成長トレンド分析
- 絶対額ベースの機会分析
- 2021年から2036年までの世界市場価格分析
- 世界市場分析および予測、 製品別、2021年~2036年
- はじめに/主な調査結果
- 製品別、2021年~2025年の過去市場規模(金額、10億米ドル)分析
- 製品別、2026年~2036年の現在および将来の市場規模(金額、10億米ドル)の分析および予測
- スパイラル巻
- 金属製スパイラル巻
- セミメタリック製スパイラル巻
- 高圧スパイラル巻き
- ソフト
- ゴム製ソフトガスケット
- PTFE製ソフトガスケット
- 圧縮繊維ガスケット
- カムプロファイル
- メタルコア・カムプロファイル
- フレキシブル・フェイシング・カムプロファイル
- ハイインテグリティ・カムプロファイル
- リングジョイント
- オーバルリングジョイント
- 八角形リングジョイント
- カスタムリングジョイント
- 波形
- 金属波形ガスケット
- 積層波形ガスケット
- 耐熱波形
- ジャケット付き
- シングルジャケットガスケット
- ダブルジャケットガスケット
- 特殊ジャケットガスケット
- スパイラル巻
- 製品別前年比成長傾向分析(2021年~2025年)
- 製品別 絶対額($)の市場機会分析、2026年から2036年
- 素材別 世界市場分析および予測、2021年から2036年
- はじめに/主な調査結果
- 素材別 過去の市場規模(金額)(10億米ドル)の分析、2021年から2025年
- 素材別、現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- 金属系
- ステンレス鋼素材
- 炭素鋼素材
- 特殊合金素材
- 半金属系
- グラファイト充填素材
- PTFE充填素材
- 金属補強素材
- 非金属系
- ゴム素材
- 繊維素材
- PTFE材料
- 金属系
- 素材別前年比成長傾向分析(2021年~2025年
- 素材別絶対額市場機会分析(2026年~2036年
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 最終用途別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 最終用途別現在および将来の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 上流
- 陸上探査
- 海洋探査
- 生産事業
- 中流
- パイプライン輸送
- 貯蔵施設
- 加工施設
- 下流
- 精製事業
- 石油化学処理
- 流通事業
- 上流
- 最終用途別前年比成長傾向分析(2021年~2025年
- 最終用途別絶対金額機会分析(2026年~2036年
- 用途別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別 過去市場規模(金額)(10億米ドル)分析(2021年~2025年)
- 用途別 現在および将来の市場規模(金額)(10億米ドル)分析および予測(2026年~2036年)
- 上流部門(石油・ガス)
- 掘削作業
- 生産施設
- 中流事業
- パイプライン輸送
- 貯蔵・ターミナル
- 下流事業(精製)
- 製油所運営
- 石油化学プラント
- 海洋事業
- 海底システム
- 浮体式施設
- 上流部門(石油・ガス)
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(10億米ドル)分析(2021年~2025年)
- 地域別現在の市場規模(10億米ドル)分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去値、10億米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場規模(予測値、10億米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- 米国
- カナダ
- 製品別
- 素材別
- 最終用途別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 製品別
- 素材別
- 最終用途別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(10億米ドル)(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 製品別
- 素材別
- 最終用途別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他の地域
- 製品別
- 素材別
- 最終用途別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別市場規模予測(10億米ドル)(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 素材別
- 最終用途別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(10億米ドル)予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 製品別
- 素材別
- 最終用途別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 主なポイント
- 中東・アフリカ市場の分析と予測(国別)
- 過去市場規模(10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ諸国
- 製品別
- 素材別
- 最終用途別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 素材別
- 最終用途別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 素材別
- 最終用途別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 素材別
- 最終用途別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 素材別
- 最終用途別
- 用途別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- エルリング・クリンガー社
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- クーパー・スタンダード
- ダナ・リミテッド
- フローサーブ・コーポレーション
- スミス・グループ・ピーエルシー
- SKF
- Bruss Sealing System GmbH
- Crown Gaskets Pvt. Ltd.
- Flexitallic Group
- LGC Industries
- その他の主要企業
- エルリング・クリンガー社
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:素材別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:最終用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:製品別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:北米市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表9:北米市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表10:北米市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表11:国別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:製品別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13:素材別南米アメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表14:南米アメリカ市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表15:南米アメリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表16:西ヨーロッパ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表17:西ヨーロッパの市場規模(10億米ドル)予測(製品別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)予測(素材別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)予測(最終用途別、2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表23: 東ヨーロッパの市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表24:東ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表26:東アジアの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表29:東アジア市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表30:東アジア市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表31:南アジアおよび太平洋地域市場規模(10億米ドル)の国別予測、2021年~2036年
- 表32:南アジア・太平洋地域における市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表33: 南アジア・太平洋地域の市場規模(10億米ドル)の素材別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表36: 中東・アフリカの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表37:中東・アフリカの市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表38:中東・アフリカ地域の市場規模(10億米ドル)の予測(素材別、2021年~2036年)
- 表39:中東・アフリカ地域の市場規模(10億米ドル)の予測(最終用途別、2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の用途別予測、2021年~2036年
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測、2021年~2036年
- 図3:製品別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:素材別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:素材別世界市場の前年比成長率比較(2026年~2036年)
- 図8:素材別世界市場の魅力度分析
- 図9:最終用途別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:用途別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:用途別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:用途別世界市場の魅力度分析
- 図15:地域別世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別の世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場における追加的ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場における追加的ドル機会(2026年~2036年)
- 図22:東アジア市場における追加的ドル機会(2026年~2036年)
- 図23:南アジアおよび太平洋市場における追加的ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場における追加収益機会(ドルベース)、2026年~2036年
- 図25:北米市場における国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場における製品別市場シェアおよびBPS分析、2026年および2036年
- 図27:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における製品別の魅力度分析
- 図29:北米市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:2026年~2036年の北米市場における素材別前年比成長率の比較
- 図31:北米市場における素材別の市場魅力度分析
- 図32:2026年および2036年の北米市場における最終用途別の市場シェアおよびBPS分析
- 図33:北米市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図34:北米市場における最終用途別の市場魅力度分析
- 図35:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図36:用途別北米市場の前年比成長率比較(2026年~2036年)
- 図37:用途別北米市場の魅力度分析
- 図38:国別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図41:南米アメリカ市場における製品別市場魅力度分析
- 図42:南米アメリカ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における素材別の前年比成長率比較(2026年~2036年)
- 図44:南米アメリカ市場における素材別の魅力度分析
- 図45:南米アメリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における最終用途別の魅力度分析
- 図48:南米アメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図50:用途別南米アメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場の国別市場シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場の製品別市場シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における製品別の魅力度分析
- 図55:西ヨーロッパ市場における素材別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図57:西ヨーロッパ市場における素材別の市場魅力度分析
- 図58:西ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図60:西ヨーロッパ市場における最終用途別の魅力度分析
- 図61:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図63:西ヨーロッパ市場における用途別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場の製品別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場の製品別前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場の製品別市場魅力度分析
- 図68:ヨーロッパ市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における素材別前年比成長率の比較(2026年~2036年)
- 図70:ヨーロッパ市場における素材別の市場魅力度分析
- 図71:ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における最終用途別魅力度分析
- 図74:ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における用途別前年比成長率比較(2026年~2036年)
- 図76:ヨーロッパ市場における用途別魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図80:製品別東アジア市場の魅力度分析
- 図81:素材別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:素材別東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:東アジア市場における素材別の魅力度分析
- 図84:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における最終用途別の魅力度分析
- 図87:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における用途別の前年比成長率比較(2026年~2036年)
- 図89:用途別東アジア市場の魅力度分析
- 図90:国別南アジア・太平洋市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図91:製品別南アジア・太平洋市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における製品別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋市場における製品別の市場魅力度分析
- 図94:南アジア・太平洋市場における素材別市場シェアおよびBPS分析(2026年および2036年)
- 図95:南アジア・太平洋市場における素材別前年比成長率の比較(2026年~2036年)
- 図96:南アジア・太平洋市場における素材別市場魅力度分析
- 図97:南アジア・太平洋市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における用途別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における用途別の市場魅力度分析
- 図100:南アジアおよび太平洋地域の市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジアおよび太平洋地域の市場における用途別前年比成長率の比較(2026年~2036年)
- 図102:用途別 南アジア・太平洋地域の市場魅力度分析
- 図103:国別 中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図106: 中東・アフリカ市場:製品別魅力度分析
- 図107:中東・アフリカ市場:素材別市場価値シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場:素材別前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における素材別の市場魅力度分析
- 図110:中東・アフリカ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図112:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図113:中東・アフリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における用途別の市場魅力度分析
- 図116:世界市場-ティア構造分析
- 図117:世界市場-企業シェア分析









