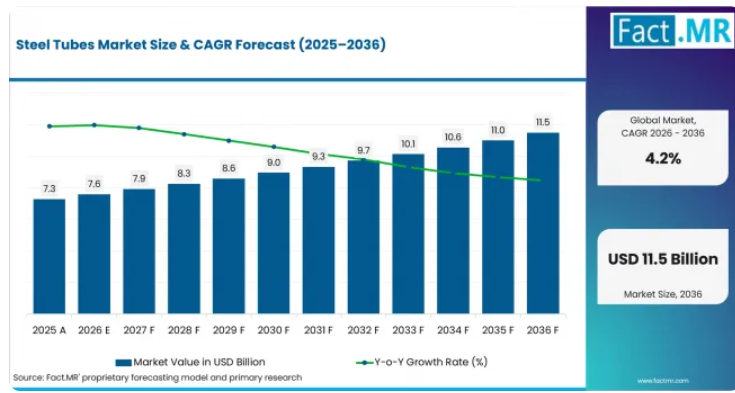
鋼管市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、39億米ドルの絶対的な市場機会が見込まれています。
- 市場の需要を牽引する要因
- ガス輸送およびLNG関連のパイプライン新設により、長寿命で高圧に耐えられる鋼管製品に対する直接的な需要が生まれています。米国エネルギー情報局(EIA)の報告によると、2025年に完成した天然ガスパイプラインプロジェクトにより、約6.3 Bcf/dの輸送能力が追加されました。これは、ラインパイプ、集ガスシステム、および関連する鋼管製品の調達を後押ししています。
- 石油・ガス分野への投資は、上流および中流システム全体における鋼管需要を引き続き支えています。Fact.MRによる石油・ガスパイプに関する調査では、ケーシング、チュービング、輸送設備の要件が、いかにしてエネルギー関連の活動から継続的なパイプ調達へと結びついているかが示されています。
- 建設分野は、中空構造部材、基礎、防火システム、建築設備などに鋼管が使用されているため、依然として幅広い需要基盤となっています。Worldsteelは、2026年の世界の鉄鋼需要を約1,773百万トンと予測しており、公共インフラ投資が複数の経済圏における需要を支えています。
- 産業ユーザーは、プロセスプラントにおける圧力、温度、および腐食性媒体に耐えられるチューブを必要としています。そのため、石油化学および精製システムでは、故障リスクや維持管理コストが高い分野において、シームレス炭素鋼管、ステンレス鋼管、および特定の合金鋼管に対する需要が持続しています。
- 水素および炭素管理インフラは、認定された鋼管製品に対するより長期的な需要を生み出しています。ドイツは、2026年のガス・水素ネットワーク開発計画に基づき、2037年までに約9,241 kmの水素ネットワークを整備する計画であり、一方、英国は水素パイプラインネットワークのための規制枠組みを策定中です。
- 造船および船舶用機器は、東アジアにおける鋼管需要を支えています。韓国はグリーンシップ技術および船舶用機器の開発に資金を提供しており、一方、日本は国内の造船能力および船舶用機器製造に対する政策支援を継続しています。
- 分析対象の主要セグメント
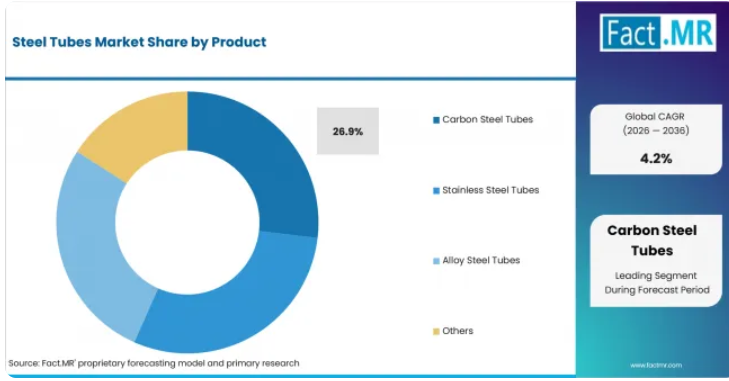
- 炭素鋼管は、そのコストと強度のバランスが構造用、一般産業用、およびエネルギー用途に適しているため、2026年には製品全体の26.9%を占めています。
- シームレス鋼管は、連続した管壁により縦方向の溶接への依存度が低減される高圧用途に支えられ、2026年には用途全体の45.2%を占めています。
- 石油・ガス分野は、2026年の最終用途の32.9%を占めます。これは、掘削、集油、輸送システムにおいて、上流、中流、下流の各工程でチューブが消費されるためです。
- シームレス管の製造技術は、2026年の技術分野の44.3%を占めます。これは、熱間圧延および冷間引抜きが、耐圧性が重要とされる用途や精密用途向けのチューブ製造を支えているためです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「鋼管の需要は、物理的インフラの更新や拡張と密接に関連しています。エネルギーおよびプロセス産業のバイヤーは、耐圧性能、寸法の一貫性、および認定実績を重視しています。一方、建設業界のバイヤーは、入手可能性と加工効率をより重視します。グレード、肉厚、仕上げ方法を運用条件に合わせて提供できるサプライヤーは、汎用鋼材の価格が変動した場合でも、付加価値を維持することができます。」
- 戦略的示唆
- 鋼管メーカーは、すべての鋼管を互換性のあるコモディティ製品として扱うのではなく、使用条件や仕様に基づいて商業的な提案を構築すべきです。
- シームレス鋼管の生産能力は、認定実績や肉厚の均一性が購入者の承認に直接影響を与える高圧用途を優先すべきです。
- コーティング剤や表面処理の能力は、腐食への曝露がライフサイクルコストに影響を与えるインフラ分野において、対応可能な需要を拡大することができます。
- 地域ごとの生産拠点やサービスセンターは、輸送コストのリスクを低減すると同時に、買い手がプロジェクトのスケジュールや仕様変更を管理するのを支援することができます。
鋼管市場はセグメントごとにどのように分類されますか?
市場は、製品、用途、最終用途、技術ごとに分類されています。
なぜ炭素鋼管が製品別で首位を占めるのでしょうか?
炭素鋼管は、2026年に26.9%のシェアを占めると予測されています。
炭素鋼管が主流となっているのは、ステンレスや高合金鋼に比べ、材料コストを抑えつつ、幅広い構造的・機械的用途に対応できるためです。これらは、耐食性よりも強度、溶接性、および確立された製造手法が重視される場面で使用されます。
また、このセグメントは、建設、エネルギー、製造機器の各分野にわたる鋼管の確立された供給基盤の恩恵も受けています。購入者は、異なる母材の系統に切り替えることなく、圧力レベルや寸法要件に応じて、溶接式またはシームレスの炭素鋼製品を選択することができます。
なぜシームレス鋼管が用途別でトップを占めるのでしょうか?
シームレス鋼管は、2026年に45.2%のシェアを占めると予測されています。
シームレス鋼管は、圧力封じ込めや均一な肉厚挙動が重要な用途においてトップを占めています。縦方向の溶接継手がないことで、潜在的な不連続性が1つ減少するため、加圧用途、プロセス機器、精密エンジニアリングでの使用に適しています。
この用途は、石油・ガスが依然として主要な最終用途分野である、より広範なシームレスパイプ市場にも反映されています。鋼管の購入者にとって、購入の決定は通常、管の形状そのものよりも、圧力クラス、肉厚、および検査要件に左右されます。
なぜ石油・ガス分野が最終用途で首位を占めるのでしょうか?
石油・ガス分野は、2026年に32.9%のシェアを占めると予測されています。
石油・ガス分野が主導的な地位を占める理由は、井戸建設、集油パイプライン、プロセス施設の全段階において管製品が必要とされるためです。上流部門では、井戸や地表設備に耐圧規格を満たす鋼管が使用され、中流部門のネットワークでは輸送および集油用のパイプが求められます。下流部門の施設では、プロセスシステムやユーティリティシステムに鋼管が使用されます。
EIAのデータによると、2025年においても米国のパイプライン容量は拡大を続けており、エネルギーインフラの拡充と鋼管の調達との間に直接的な関連性が示されています。新規プロジェクトの活動が鈍化した場合でも、既存ネットワークの維持管理により、交換需要が生まれます。
なぜシームレス管製造技術が技術別で首位を占めるのでしょうか?
シームレス管製造技術は、2026年に44.3%のシェアを占めると予測されています。
シームレス製造が主導的な地位を占める理由は、熱間圧延により溶接シームのない耐圧管を製造できる一方、冷間引抜きにより、より厳しい公差が求められる用途において寸法精度と表面仕上げを向上させることができるためです。これにより、メーカーは同一の技術ファミリーを用いて、エネルギー用途と精密エンジニアリングの両方に対応することが可能となります。
溶接技術は、生産効率やサイズの柔軟性がシームレスな壁面へのニーズを上回る可能性がある構造用や流体輸送用途において、依然として重要な位置を占めています。したがって、技術の区分は、単一の性能階層ではなく、最終用途の用途に応じて行われます。
鋼管市場の普及を加速させている要因と、それを阻害している要因は何でしょうか?
需要は、パイプラインの増設、建設活動、および耐圧規格を満たす産業用途によって支えられています。一方、鋼材価格の変動、貿易措置、プロジェクトサイクルの影響により、購入が遅れたり、サプライヤーの利益率が圧迫されたりする可能性があります。
2036年までに、どの国が鋼管市場を牽引していくのでしょうか?
- 米国:パイプライン建設は、依然として鋼管需要の直接的な源泉となっています。EIAの報告によると、2025年には約6.3 Bcf/dの天然ガスパイプライン容量が完成し、その増加分の多くは南中部市場およびLNG関連の需要に対応するものです。
- 英国:政府は水素パイプライン向けの経済規制およびネットワークコードを策定中であり、一方で、パイプラインに接続された輸送・貯蔵システムを中心にCCUSクラスターが建設されています。これらのプロジェクトは、認定された鋼管製品に対する将来の需要を生み出します。
- フランス:INSEEによると、2025年の建設投資額は2,878億ユーロでした。建築活動は四半期ごとに変動するものの、土木工事および専門建設は、構造用および設備用鋼管にとって依然として重要な需要源となっています。
- ドイツ:2026年の「ガス・水素ネットワーク開発計画」では、2037年までに約9,241 kmの水素ネットワークを整備すること、および天然ガスネットワークに関する措置を継続することが提案されています。新規建設および改修されるパイプラインシステムは、認定された管製品および関連する仕上げ加工への需要を支えています。
- イタリア:Istatの報告によると、暦年調整後の建設生産高は2025年に平均4.8%増加しました。継続的な土木・建築活動により、構造用鋼管、サービス用パイプ、および加工鋼管の需要が支えられています。
- 韓国:造船政策は、グリーン推進システムおよび船舶用機器に重点を置いています。鋼管の需要は、耐食性や耐圧性を要する製品を必要とする船舶システム、海洋設備、および産業用加工分野によって支えられています。
- 日本:政府の政策は、国内の造船生産性および船舶用機器製造を引き続き支援しています。これにより、船舶システム、動力機器、および精密産業用途にわたる鋼管の需要が維持されています。
2036年までの米国の成長を牽引しているのは何でしょうか?
米国は2026年から2036年にかけて、年平均成長率(CAGR)2.3%で拡大すると予測されています。
この成長は、エネルギーインフラと更新需要によって支えられています。EIAの報告によると、2025年に完成した天然ガスパイプラインプロジェクトにより、約6.3 Bcf/dの輸送能力が追加されました。新たな集ガスパイプラインや輸送パイプラインのプロジェクトには、それぞれラインパイプや関連する鋼管製品が必要となる一方、メンテナンスにより、交換用パイプの継続的な市場が生まれます。
同様の要件により、パイプコーティング剤に対する関連需要も支えられています。これは、地中や地上に敷設されたパイプラインが、長期にわたる運用期間中に腐食防止を必要とするためです。
2036年までの英国の成長を牽引する要因は何でしょうか?
英国は、2026年から2036年にかけて年平均成長率(CAGR)1.8%で拡大すると予測されています。
英国では、初期段階の水素パイプラインネットワークに向けた規制の枠組みが整備されつつあり、パイプライン輸送に依存するCCUSクラスターの整備も進められています。2025年および2026年に公表された政府文書には、水素ネットワークの規制、ネットワークコード、パイプライン接続による炭素輸送に関する内容が盛り込まれています。これにより、パイプサプライヤーには、従来のガスインフラを超えた将来の需要が見込まれます。
建設分野も引き続き重要な需要源となります。ONS(英国国家統計局)の建設統計は、進行中のプロジェクトの生産高や新規受注を追跡しており、商業施設やインフラ工事における構造用およびサービス用パイプの需要を支えています。
2036年までのフランスの成長を牽引しているのは何でしょうか?
フランスは、2026年から2036年にかけて年平均成長率(CAGR)1.9%で拡大すると予測されています。
フランスは、土木工事と幅広い産業基盤を併せ持っています。INSEEの報告によると、2025年の建設投資額は2,878億ユーロでした。鋼管は構造フレーム、設備システム、土木工事に使用されており、サプライヤーには新築および改修工事の両方において需要が生まれています。
2025年後半には、輸送機器の製造活動も改善し、これにより自動車および産業のサプライチェーンにおける精密管や成形管の需要が支えられています。
2036年までのドイツの成長を牽引する要因は何でしょうか?
ドイツは2026年から2036年にかけて、年平均成長率(CAGR)2.2%で拡大すると予測されています。
パイプラインの転換は、明確な需要の原動力となっています。2026年6月、連邦ネットワーク庁(Bundesnetzagentur)は、2037年までに約9,241kmの水素ネットワークを整備することを想定したネットワーク計画に関する協議を開始しました。提案されている水素ネットワーク関連措置の費用は243億ユーロに上ります。この計画には、短期的な供給ニーズが残る分野における天然ガス関連の対策も含まれています。
また、ドイツには大規模な機械・自動車製造拠点があり、建設サイクルが鈍化した場合でも、精密管やプロセス用配管の需要を支えています。
2036年までのイタリアの成長を牽引する要因は何でしょうか?
イタリアは、2026年から2036年にかけて年平均成長率(CAGR)2.0%で拡大すると予測されています。
建設業は、構造用鋼管の需要にとって実質的な量的な基盤を提供しています。イタリア国家統計局(ISTAT)の報告によると、暦年調整済みの建設生産高は2025年に平均4.8%増加しました。進行中の建築および土木工事は、中空形鋼、サービス用配管、および加工鋼管製品の需要を支えています。
産業プロセスおよびエネルギーインフラは、圧力条件や腐食への曝露が材料の選択に影響を与える分野において、シームレス鋼管や処理済み鋼管への需要をさらに高めています。
2036年までの韓国の成長を牽引しているのは何でしょうか?
韓国は、2026年から2036年にかけて年平均成長率(CAGR)2.4%で拡大すると予測されています。
この成長は、造船および産業用製造によって支えられています。産業通商資源省は、グリーン推進、船舶用材料、舶用機器を網羅する技術ロードマップを策定しました。これらのシステムでは、燃料、油圧、プロセス回路全般にわたり、耐圧管や耐食性製品が使用されています。
採掘・搬送プロジェクトからの需要も、専門的な鉱業用パイプの需要を支えており、ここでは摩耗、圧力、および材料搬送の要件が配管の選定を左右します。
2036年までの日本の成長を牽引する要因は何でしょうか?
日本は2026年から2036年にかけて、年平均成長率(CAGR)2.1%で拡大すると予測されています。
日本は造船および船舶用機器において国内生産能力を維持しています。国土交通省(MLIT)の政策は、造船所全体における生産性向上と技術投資に重点を置いており、2025年の海事報告書では引き続き造船および船舶産業の動向を追跡しています。これは、船舶に供給される流体システムや機械向けの鋼管需要を支えています。
精密製造も、寸法管理や表面仕上げが下流の組立工程に影響を与える冷間引抜鋼管やステンレス鋼管の需要を支えています。
鋼管市場を牽引するのはどの企業でしょうか?
ニューコア・コーポレーション、ジンダルSAW社、ポスコ、ゲルダウ、アンシュール、およびバオ・パイプ・アンド・チューブ社が、市場の主要な供給業者です。
ニューコア社は、中空形鋼、機械用鋼管、杭用鋼管、スプリンクラー用パイプ、およびコンジットを含む鋼管製品群を通じて競争力を発揮しています。同社の米国国内生産ネットワークは、仕様要件の網羅性と短納期を重視する建設・インフラ分野の顧客を支援しています。
ジンダルSAW社、POSCO、ゲルダウ社は、確立された製鋼および鋼管製造能力を通じて競争力を発揮しています。安鋼集団、沙鋼集団、河北鉄鋼は、アジアにおいて相当な鉄鋼生産能力を補完しています。宝管業、交陽鋼管有限公司、AKパイプ・アンド・チューブズは、鋼管に特化した製品ポートフォリオを通じて市場に参入しており、一方、ザルツギッター社は欧州の産業ニーズに応えています。
3社の社名については、現在の企業状況をご確認ください。ユナイテッド・ステーツ・スチール・コーポレーションは、2025年6月18日に新日本製鉄の完全子会社となりました。チェルパイプ・グループは、2021年の買収以来、TMKに統合されています。EVRAZノースアメリカは、2025年7月31日にアトラス・ホールディングスに買収され、その事業部門はオリオン・スチールとして再編されました。
競争環境は、鋼種の入手可能性と寸法範囲によって形作られています。エネルギー分野での用途においては、圧力用途への適合性が重要視される一方、建設業界のバイヤーは、納期の確実性や加工のしやすさをより重視します。また、腐食や規格への準拠が耐用年数に影響を与える場合、表面処理や試験能力も調達判断に影響を与える可能性があります。
主要な供給企業はどの企業でしょうか?
- Nucor Corporation
- Jindal SAW Ltd.
- POSCO
- Gerdau
- Ansteel
- Bao Pipes and Tubes
- Jiaoyang Steel Tube Co., Ltd.
- Shagang Group
- Hebei Iron and Steel
- United States Steel Corporation (USSC)
- AK Pipes and Tubes
- ChelPipe Group
- EVRAZ North America
- Salzgitter AG
市場はどのように分類されていますか?
- 製品別:
- 炭素鋼管
- シームレス炭素鋼管
- 溶接炭素鋼管
- 構造用炭素鋼管
- ステンレス鋼管
- シームレスステンレス鋼管
- 溶接ステンレス鋼管
- 精密ステンレス鋼管
- 合金鋼管
- クロム合金鋼管
- ニッケル合金鋼管
- モリブデン合金鋼管
- その他
- 亜鉛メッキ鋼管
- 工具鋼管
- 特殊鋼管
- 炭素鋼管
- 用途別:
- シームレス鋼管
- 高圧用途
- 産業プロセス用途
- 精密エンジニアリング用途
- 溶接鋼管
- 構造用途
- 流体輸送用途
- 自動車用途
- シームレス鋼管
- 最終用途別:
- 石油・ガス
- 上流事業
- 中流事業
- 下流事業
- 鉱業
- 鉱物採掘
- 資材運搬
- 加工業務
- 石油化学
- 化学処理
- 精製業務
- 貯蔵インフラ
- 建設
- 商業建築
- インフラ開発
- 家庭用建築
- 自動車
- 車両製造
- 大型商用車
- 電気自動車
- その他
- 航空宇宙用途
- 船舶用途
- 発電
- 石油・ガス
- 技術別:
- シームレス管製造技術
- 熱間圧延技術
- 冷間引抜き技術
- 溶接管製造技術
- 電気抵抗溶接
- レーザー溶接技術
- 亜鉛めっき技術
- 溶融亜鉛めっき技術
- 電気めっき技術
- 仕上げ・処理技術
- 熱処理システム
- 表面処理技術
- シームレス管製造技術
- 地域別:
- 北米
- 南米アメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法論
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家の意見とフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIによる影響
- サステナビリティへの影響
- 規制による影響
- 技術による影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 過去市場規模(価値、10億米ドル)の分析、2021年~2025年
- 現在および将来の市場規模(価値、10億米ドル)の予測、2026年~2036年
- 前年比成長トレンド分析
- 絶対的な機会規模(金額)の分析
- 世界市場の価格分析、2021年~2036年
- 製品別世界市場分析および予測、2021年~2036年
- はじめに/主な調査結果
- 製品別過去市場規模(金額)(10億米ドル)分析、2021年~2025年
- 製品別現在および将来の市場規模(金額)(10億米ドル)分析および予測、2026年~2036年
- 炭素鋼管
- シームレス炭素鋼管
- 溶接炭素鋼管
- 構造用炭素鋼管
- ステンレス鋼管
- シームレスステンレス鋼管
- 溶接ステンレス鋼管
- 精密ステンレス鋼管
- 合金鋼管
- クロム合金鋼管
- ニッケル合金鋼管
- モリブデン合金鋼管
- その他
- 亜鉛メッキ鋼管
- 工具鋼管
- 特殊鋼管
- 炭素鋼管
- 製品別前年比成長傾向分析(2021年から2025年)
- 製品別絶対額市場機会分析(2026年から2036年)
- 用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別過去市場規模(金額、10億米ドル)分析(2021年~2025年)
- 用途別現在および将来の市場規模(金額、10億米ドル)分析および予測(2026年~2036年)
- シームレス鋼管
- 高圧用途
- 産業プロセス用途
- 精密エンジニアリング用途
- 溶接鋼管
- 構造用途
- 流体輸送用途
- 自動車用途
- シームレス鋼管
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対的市場機会分析(2026年~2036年)
- 最終用途別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの用途別市場規模(金額別、10億米ドル)の分析
- 2026年から2036年までの用途別市場規模(現在および将来値、10億米ドル)の分析および予測
- 石油・ガス
- 上流事業
- 中流事業
- 下流事業
- 鉱業
- 鉱物採掘
- 資材運搬
- 加工業務
- 石油化学
- 化学処理
- 精製業務
- 貯蔵インフラ
- 建設
- 商業建築
- インフラ開発
- 家庭用建設
- 自動車
- 自動車製造
- 大型商用車
- 電気自動車
- その他
- 航空宇宙用途
- 船舶用途
- 発電
- 石油・ガス
- 最終用途別前年比成長傾向分析(2021年~2025年)
- 最終用途別絶対的市場規模機会分析(2026年~2036年)
- 技術別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 技術別市場規模(過去値、10億米ドル)の分析(2021年~2025年)
- 技術別市場規模(現在および将来値、10億米ドル)の分析および予測(2026年~2036年)
- シームレス管製造技術
- 熱間圧延技術
- 冷間引抜き技術
- 溶接管製造技術
- 電気抵抗溶接
- レーザー溶接技術
- 亜鉛メッキ技術
- 溶融亜鉛めっき技術
- 電気めっき技術
- 仕上げ・処理技術
- 熱処理システム
- 表面処理技術
- シームレス管製造技術
- 技術別前年比成長傾向分析(2021年~2025年)
- 技術別絶対的市場機会分析(2026年~2036年)
- 地域別グローバル市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場規模(過去データ、10億米ドル)の傾向分析(市場分類別、2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- 製品別
- 用途別
- 最終用途別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 主なポイント
- 南米アメリカ市場分析および予測(国別)
- 市場規模(10億米ドル)の推移分析:市場分類別、2021年~2025年
- 市場規模(10億米ドル)の予測:市場分類別、2026年~2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 製品別
- 用途別
- 最終用途別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(価値:10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 製品別
- 用途別
- 最終用途別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場規模(過去データ:10億米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他の地域
- 製品別
- 用途別
- 最終用途別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 主なポイント
- 東アジア市場分析および予測(国別)
- 市場分類別の過去市場規模(金額:10億米ドル)および傾向分析、2021年~2025年
- 市場分類別の市場規模(金額:10億米ドル)予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 用途別
- 最終用途別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 主なポイント
- 南アジア・太平洋地域の市場分析および予測(国別)
- 市場分類別 過去の市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別 市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 製品別
- 用途別
- 最終用途別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 過去市場規模(10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(金額:10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 製品別
- 用途別
- 最終用途別
- 技術別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- インド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 用途別
- 最終用途別
- 技術別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 用途別
- 最終用途別
- 技術別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 用途別
- 最終用途別
- 技術別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Nucor Corporation
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Jindal SAW Ltd.
- POSCO
- Gerdau
- Ansteel
- バオ・パイプ・アンド・チューブ社
- ジャオヤン・スチール・チューブ社
- シャガン・グループ
- 河北鉄鋼
- ユナイテッド・ステーツ・スチール・コーポレーション(USSC)
- AKパイプ・アンド・チューブ社
- チェルパイプ・グループ
- エヴラズ・ノースアメリカ
- ザルツギッターAG
- Nucor Corporation
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測、2021年~2036年
- 表2:製品別世界市場規模(10億米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:最終用途別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表5:技術別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表6:国別北米市場規模(10億米ドル)予測、2021年~2036年
- 表7:製品別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:北米市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表10:北米市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表11:ラテンアメリカ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表12:ラテンアメリカ市場規模(10億米ドル)の製品別予測(2021年~2036年)
- 表13:ラテンアメリカ市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表14:ラテンアメリカ市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表15:南米アメリカ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表16:ヨーロッパ市場規模(10億米ドル)の国別予測、2021年~2036年
- 表17:ヨーロッパ市場規模(10億米ドル) 製品別市場規模予測(2021年~2036年)
- 表18:西ヨーロッパの市場規模(10億米ドル)の用途別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の最終用途別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル) 技術別予測、2021年~2036年
- 表21:東ヨーロッパの市場規模(10億米ドル) 国別予測、2021年~2036年
- 表22:東ヨーロッパの市場規模 (10億米ドル)の製品別予測、2021年~2036年
- 表23:東ヨーロッパの市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表24:東ヨーロッパの市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(10億米ドル) 技術別予測、2021年~2036年
- 表26:東アジアの市場規模(10億米ドル) 国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル) 製品別予測、2021年~2036年
- 表28:東アジア市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表29:東アジア市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表30:東アジア市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表31:南アジア・太平洋地域の市場規模(10億米ドル)の国別予測、2021年~2036年
- 表32:南アジア・太平洋地域の市場規模(10億米ドル)の製品別予測、2021年~2036年
- 表33:南アジア・太平洋地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表34:南アジアおよび太平洋地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表35:南アジアおよび太平洋地域の市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の製品別予測(2021年~2036年)
- 表38:中東・アフリカ地域の市場規模(10億米ドル)の用途別予測、2021年~2036年
- 表39:中東・アフリカ地域の市場規模(10億米ドル)の最終用途別予測、2021年~2036年
- 表40:中東・アフリカ市場規模(10億米ドル)の技術別予測(2021年~2036年)
図一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:製品別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:製品別世界市場の前年比成長率比較(2026年~2036年)
- 図5:製品別世界市場の魅力度分析
- 図6:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の投資魅力度分析
- 図9:最終用途別世界市場のシェアおよびBPS分析(2026年および2036年)
- 図10:最終用途別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途別の世界市場の魅力度分析
- 図12:技術別の世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図13:技術別の世界市場の前年比成長率比較(2026年~2036年)
- 図14:技術別世界市場の魅力度分析
- 図15:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別の世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年~2036年)
- 図19:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場における増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場における増分ドル機会(2026年~2036年)
- 図22: 東アジア市場の増分収益機会(2026年~2036年)
- 図23:南アジアおよび太平洋市場の増分収益機会(2026年~2036年)
- 図24:中東・アフリカ市場の増分収益機会(2026年~2036年)
- 図25:北米市場の国別価値シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における製品別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における製品別市場魅力度分析
- 図29:2026年および2036年の北米市場における用途別市場シェアおよびBPS分析
- 図30:2026年~2036年の北米市場における用途別前年比成長率の比較
- 図31:用途別北米市場の魅力度分析
- 図32:最終用途別北米市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図33: 2026~2036年の北米市場:最終用途別前年比成長率の比較
- 図34:北米市場:最終用途別の市場魅力度分析
- 図35:2026年および2036年の北米市場:技術別市場価値シェアおよびBPS分析
- 図36:2026~2036年の北米市場:技術別前年比成長率の比較
- 図37:技術別北米市場の魅力度分析
- 図38:国別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図39:製品別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図41:南米アメリカ市場における製品別の市場魅力度分析
- 図42:南米アメリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:南米アメリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図44:用途別南米アメリカ市場の魅力度分析
- 図45:最終用途別南米アメリカ市場の販売額シェアおよびBPS分析(2026年および2036年)
- 図46:最終用途別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:南米アメリカ市場における用途別魅力度分析
- 図48:南米アメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図49:南米アメリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図50:南米アメリカ市場における技術別魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図54:製品別西ヨーロッパ市場の魅力度分析
- 図55:用途別西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図56:用途別西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図57:用途別西ヨーロッパ市場の魅力度分析
- 図58:西ヨーロッパ市場における最終用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における最終用途別の前年比成長率の比較(2026年~2036年)
- 図60:西ヨーロッパ市場における最終用途別の市場魅力度分析
- 図61:西ヨーロッパ市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における技術別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における技術別の魅力度分析
- 図64:東ヨーロッパ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における製品別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図67:東ヨーロッパ市場における製品別の魅力度分析
- 図68:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における用途別前年比成長率の比較(2026年~2036年)
- 図70:ヨーロッパ市場における用途別の市場魅力度分析
- 図71:ヨーロッパ市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における最終用途別前年比成長率の比較(2026年~2036年)
- 図73:ヨーロッパ市場における最終用途別の市場魅力度分析
- 図74:ヨーロッパ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図76:ヨーロッパ市場における技術別の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図80:東アジア市場における製品別市場魅力度分析
- 図81:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年
- 図82:東アジア市場における用途別前年比成長率の比較(2026年~2036年
- 図83:東アジア市場における用途別の魅力度分析
- 図84:東アジア市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における最終用途別の魅力度分析
- 図87:東アジア市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における技術別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における技術別の魅力度分析
- 図90:南アジアおよび太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジアおよび太平洋地域の市場における製品別価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジアおよび太平洋地域の市場における製品別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋地域の市場魅力度分析(製品別)
- 図94:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別、2026年および2036年)
- 図95:南アジア・太平洋地域の市場前年比成長率比較(用途別、2026年~2036年)
- 図96:南アジア・太平洋市場における用途別の魅力度分析
- 図97:南アジア・太平洋市場における最終用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における最終用途別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における最終用途別の市場魅力度分析
- 図100:南アジア・太平洋市場における技術別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における技術別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における技術別の市場魅力度分析
- 図103:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図106:製品別の中東・アフリカ市場の魅力度分析
- 図107:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図108:用途別の中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図109:中東・アフリカ市場における用途別魅力度分析
- 図110:中東・アフリカ市場における最終用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における最終用途別前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における最終用途別の市場魅力度分析
- 図113:中東・アフリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における技術別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における技術別市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









