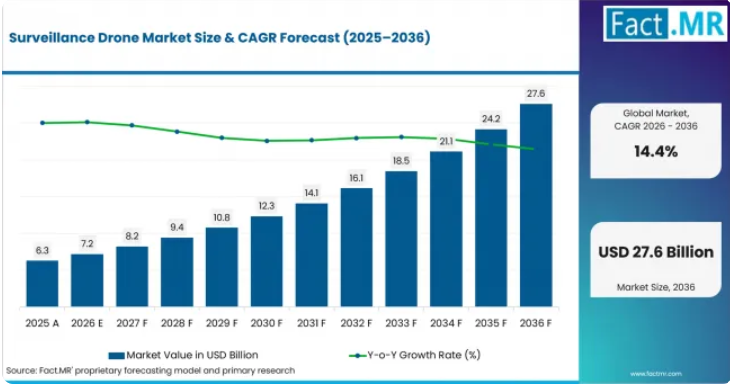
監視用ドローン市場の成長を支える重要な数値とは何でしょうか?
2026年から2036年にかけて、204億米ドルの絶対的な市場規模が見込まれています。
- 市場の需要を牽引する要因
- 治安機関は、時折行われる空中監視から、センサー主導による持続的な監視体制へと移行しつつあります。米国国境警備隊の「2025~2029年戦略」では、優先度の高い国境地帯における検知範囲を拡大するため、ドローン、無人システム、AIを活用した分析機能を含む高度な自律型監視システムの導入が明確に求められています。このモデルにより、繰り返しのパトロールサイクルに耐えうる航空機、電気光学・熱感知ペイロード、指揮通信リンク、およびミッション用ソフトウェアに対する需要が高まっています。
- 長距離運用に関する規制整備により、対応可能なミッションの範囲が広がっています。FAA(連邦航空局)は2025年8月に専用のBVLOS(視界外飛行)枠組みを提案し、EASA(欧州航空安全機関)は2026年6月の無人航空機規則にSORA 2.5を組み込みました。これらの変更は、短距離の局所飛行だけでは効率的に対応できない回廊、境界、インフラ関連のミッションにとって重要であり、定期的なモニタリングを中核とするドローンサービスの運用上の正当性を強化するものです。
- 海上監視は、実証活動というよりも、繰り返し行われる調達事例になりつつあります。米国沿岸警備隊は、2025年4月のUAS能力ファクトシートにおいて、艦載UASが持続的な空中情報・監視・偵察を提供しており、7年間の運用で8,000時間以上の飛行時間を記録したと報告しています。したがって、長時間の飛行持続時間、艦船での発進・回収の容易さ、およびマルチセンサー搭載能力は、直接的に機体の更新や艦隊拡充の需要につながります。
- 自律的なミッション計画、遠隔ドッキング、AIを活用した映像解析により、日常的な周辺パトロールに必要なオペレーターの作業時間が削減されています。これらの機能は、産業施設や重要インフラにおいて特に有用であり、スマートドローンが同じルートを繰り返し飛行し、経時的な画像を比較し、異常な事象のみを人間のオペレーターに報告することができます。
- 公共の安全や緊急対応のユーザーは、有人航空機を投入したり、対応要員を同じ距離にさらしたりすることなく、危険な区域に熱画像センサーや光学センサーを配置できる点から、ドローンを高く評価しています。消防、捜索救助、災害対応機関は、広域の状況把握、危険箇所の検出、経路評価のために無人システムをますます活用しており、従来型の防衛や国境警備の調達分野以外でも需要を生み出しています。
- 分析対象の主要セグメント
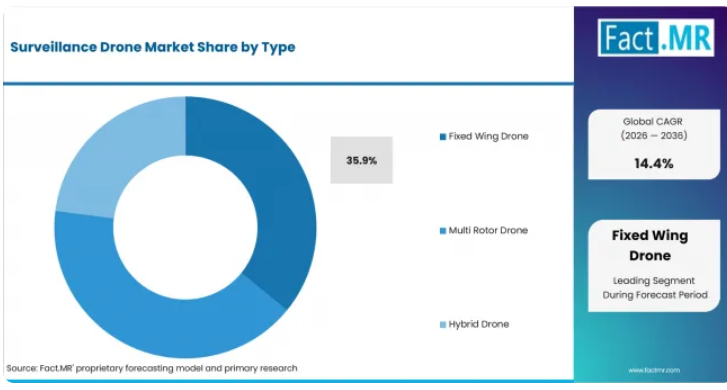
- 2026年には、固定翼ドローンが種類別シェアの35.9%を占める見込みです。これは、その航続時間、効率的な前進飛行、および積載能力が、1回の出動あたりのカバー範囲が主要な購入基準となる、長い国境地帯、海岸線、および広域パトロールルートに適しているためです。
- 2026年には、視認範囲(VLOS)が通信距離の38.7%を占める見込みです。これは、局所的な周辺警備、公共の安全、および商業監視任務において、比較的単純な運用条件下で迅速に任務を開始できる上、操縦者が機体を直接把握し続けられるためです。
- 2026年の「運用モード」において、「遠隔操縦」が42.1%を占める見込みです。これは、航法や安定化が高度に自動化されている場合でも、セキュリティ任務では、標的の確認、経路変更、証拠の収集、および地上チームとの連携の際に、人的な判断が必要となる場合が多いためです。
- 2026年の「用途」において、「国境監視」が22.3%を占める見込みです。これは、長距離に及び、遠隔地でアクセスが困難な国境において、監視塔、地上パトロール、レーダー、固定カメラを補完する航空機による検知、追跡、状況認識に対する継続的な需要が生じているためです。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「監視用ドローンの調達において、機体の斬新さよりも、ミッションの持続性がますます重視されるようになっています。購入者は、パトロール区域をカバーするのに十分な航続時間、昼夜を問わず機能するセンサー、安全な通信リンク、信頼性の高い位置情報、そして航空機から地上チームへ遅滞なく警報を伝達できるワークフローを求めています。監視の価値は、飛行能力そのものではなく、実用的なカバー範囲と応答時間によって生み出されるため、顧客の運用規則に合わせて機体、ペイロード、自律性、および指揮ソフトウェアを統合できるサプライヤーこそが、より強固な立場を築くことになるでしょう。」
- 戦略的示唆
- 固定翼ドローンのサプライヤーは、国境や海上での利用者向けに、航続時間、耐障害性の高い指揮通信リンク、およびペイロードのモジュール性を優先すべきです。一方、マルチロータードローンのサプライヤーは、迅速な離陸、ホバリングの安定性、および限られた場所での運用を重視すべきです。これにより、単一の機体アーキテクチャがあらゆる監視任務で優位に立つのではなく、広範なドローン市場内で明確な製品経済性が生まれます。
- BVLOS(視界外)またはBLOS(視界外)任務に対応するメーカーは、プラットフォームにコンプライアンスを組み込む必要があります。検知・回避機能、遠隔識別、飛行記録、指揮統制の耐障害性、および文書化された故障対応手順は、オペレーターが繰り返しの長距離任務の承認を得られるかどうかに、ますます大きな影響を及ぼしています。
- サーマル、低照度、ズーム、レーダーなどのペイロードは、単なるオプションの付属品ではなく、ミッションシステムとして扱われるべきです。国境、産業、森林、海上分野の購入者は、単に機体がその場所に到達できるかどうかではなく、センサーが要求される離隔距離から重要な事象を識別できるかどうかを評価します。
- 定期的な点検や周辺警備の契約を抱える運用事業者は、サービスモデルを活用することで、顧客の設備投資負担を軽減できます。その経済性は、プロフェッショナルなドローンサービスに似ており、顧客は、機体の可用性、訓練を受けた要員、メンテナンス、認可、データ提供を組み合わせた運用成果を購入することになります。
- サイバーセキュリティとデータガバナンスは、認定されたセキュリティプラットフォームと汎用ドローンをますます明確に区別するようになるでしょう。監視データには、機密性の高いインフラ、国境での移動、あるいは緊急事態への対応などが含まれる可能性があるため、政府や産業分野の購入者は、安全な制御リンク、アクセス管理、追跡可能なミッション記録、および明確に定義された保存ポリシーを必要としています。
監視用ドローン市場はセグメント別にどのように分類されるのでしょうか?
市場は、種類、航続距離、運用モード、および用途によって分類されます。
なぜ固定翼ドローンが種類別で首位を占めるのでしょうか?
固定翼ドローンは、2026年に35.9%のシェアを占めると予測されています。
固定翼機は推進エネルギーを前進推進力に効率的に変換するため、国境地帯、海岸線、パイプライン、広大な立入禁止区域など、長距離の直線的な任務に非常に適しています。運用担当者は、航続時間が短い機体を繰り返し再配置するよりも、出動時間のより多くを任務区域の監視に充てることができます。
この運用上の理屈は、公共調達にも表れています。フランス国家憲兵隊は、最大6時間の航続時間と100キロメートルの行動半径を理由に、長時間の監視・偵察任務向けに2025年から固定翼機「DT46」の導入を開始しました。ドイツも偵察任務に長航続型無人機を採用しており、その一例としてドイツ製の「ヘロンTP」があります。ドイツ連邦軍は、同機について、センサーを用いた長時間の観測任務が可能であると説明しています。
ホバリング、垂直離陸、近接域での機動が主となる場面では、マルチローター型ドローンの重要性は依然として高いままです。ハイブリッド設計は、垂直離陸とより効率的な巡航を組み合わせることでトレードオフを軽減しますが、購入者が広範囲にわたる哨戒半径や滞空時間を重視する場合、固定翼プラットフォームには明確な役割が残されています。
なぜ視界内(VLOS)が長距離(Range)を上回るのでしょうか?
視界内(VLOS)は、2026年には38.7%のシェアを占めると予測されています。
VLOSミッションは、長距離無人飛行に必要な追加のリスク評価を要することなく、多くの実用的な監視業務をカバーします。警備チームは、施設、事件現場、森林の端、あるいは地域のパトロール地点からドローンを飛ばし、機体を直接視認可能な状態に保ちながら、光学センサーや熱センサーを使用して、地上から要員が視認できる範囲を拡大することができます。
現在の規制は、この運用上の利点をさらに強化しています。FAAパート107では、日常的な小型UASの運用に対して引き続き視認範囲内(VLOS)の要件が適用されていますが、英国CAAは、視認範囲外(BVLOS)の活動を、特定の認可を必要とするより複雑な運用として区別しています。EUの制度では、オープンカテゴリーの制限範囲外での運用は特定カテゴリーに移行し、SORA(標準運用要件)、あらかじめ定義されたリスク評価、または承認済みの標準シナリオが必要となる場合があります。
EVLOSおよびBLOSミッションはカバー範囲を拡大し、要員の再配置の必要性を低減するため、検知・回避機能、コマンドリンクの信頼性、および空域統合が改善されるにつれて、その商業的的重要性が高まっています。とはいえ、最大航続距離よりも展開の迅速さや規制の簡素さが重視される、頻繁な地域監視においては、VLOSが依然として実用的です。
なぜ「遠隔操縦」が運用モードのトップを占めるのでしょうか?
「遠隔操縦」は、2026年には42.1%のシェアを占めると予測されています。
監視業務には、しばしば不確実性が伴います。人間のオペレーターは、高度の変更、カメラアングルの調整、移動する標的の追跡、熱シグネチャの確認、あるいは対応要員との連携が必要になる場合があります。遠隔操縦では、飛行制御ソフトウェアが安定化、経路支援、帰還機能を処理する一方で、これらの判断に対する人間の直接的な主導権が維持されます。
この運用モデルは、責任ある遠隔操縦士を軸に構築された規制体系とも整合しています。日本ではレベル4の運用に遠隔操縦士の認定が義務付けられており、英国CAAの枠組みでは、UASオペレーターと遠隔操縦士に明確な責任が課されています。これらの要件は、ミッションから人間の責任を排除するのではなく、オペレーターを支援する自動化を促進するものです。
オプション操縦および完全自律型システムは、同じルートを何度も繰り返す必要がある場合や、長時間のミッションによりオペレーターの作業負荷が高まる場合に価値を発揮します。自律的なドッキング、事前にプログラムされたルート、AIを活用したイベント検知により、日常的な介入を減らすことは可能ですが、セキュリティ分野の顧客は、機密性の高い決定については依然としてエスカレーションロジックと人間の制御を必要としています。
なぜ国境監視がアプリケーションのトップを占めるのでしょうか?
国境監視は、2026年に22.3%のシェアを占めると予測されています。
国境には、距離、起伏のある地形、インフラの不足、そして固定センサーの設置場所外での活動を検知する必要性が組み合わさっています。ドローンは、カメラ、レーダー、熱センサーを変化する監視対象地点へ移動させ、座標やライブ映像を警官やパトロールチームに提供することができます。これにより、当局は固定監視塔と有人航空機の間に柔軟な監視層を確保できます。
米国国境警備局(CBP)の「2025-2029年戦略」では、持続的な検知範囲を拡大するために、高度な自律型監視システムと航空プラットフォームの導入が求められています。また、CBPは、同局のMQ-9無人航空機システム(UAS)が、電光・赤外線・レーダーセンサーを用いて潜在的な違法活動を検知・分類・追跡することで、陸上および海上領域の状況把握を支援していると述べています。
その他の用途も、それぞれ異なる理由で拡大しています。海上パトロールでは航続距離とレーダーの探知範囲が、産業施設の周辺監視では定型ルートと熱画像による検査が、森林や災害対応任務では危険地域への迅速なアクセスが、それぞれメリットとして挙げられます。とはいえ、国境警備での利用は、監視要件が特定の事象に左右されるものではなく継続的なものであるため、持続的な調達ニーズを生み出しています。
監視用ドローン市場の普及を加速させている要因と、それを阻んでいる要因は何でしょうか?
空域規制、搭載機器の性能、および運用自動化により、監視任務が例外的なものではなく反復可能なものとなる分野では、導入が加速しています。EASAのSORA 2.5フレームワークは、運用者に特定のカテゴリーの運用におけるリスク管理を実証するための体系的な方法を提供しており、一方、英国CAAは、日常的で拡張可能なBVLOS(視界外)運用の実現に向けた道筋を公表しています。韓国では、ドローン実証都市や特別な自由区域を活用し、運用コンセプトを実際の公共サービス環境へと移行させています。
商用展開は、サービス契約の導入からも恩恵を受けています。セキュリティ関連の購入者は、すべての機体、パイロット、および整備プロセスを自社で所有する代わりに、監視結果そのものを調達することが可能です。これは、定期的な点検や監視任務に向けた新たなドローン・サービス・モデルと一致しています。
主な制約要因としては、運航承認、空域衝突リスク、気象条件、通信リンクの信頼性、航続時間と積載量のトレードオフ、およびデータガバナンス要件が挙げられます。監視プラットフォームは、人々の近くや機密施設、管制空域の近くを飛行したり、長距離を飛行したりする必要があるため、技術的に優れた機体であっても、事業者が規制に準拠した安全ケースや安全な通信を実証できない場合は、不適格となる可能性があります。
プライバシーおよび比例性の原則も、公共の安全に対する需要を形作っています。フランスでは、警察および憲兵隊が、明確に定義された公共の安全目的のために航空機搭載カメラの使用を許可されていますが、許可期間、画像の使用、音声の収録、顔認識については制限が設けられています。こうした規制によって需要がなくなるわけではありませんが、任務の記録、アクセス制御、および厳格なデータ取り扱いに対する要件が高まっています。
2036年までに、どの国が監視ドローン市場を拡大させているのでしょうか?
- 米国:国境警備の近代化と海上ISR(情報・監視・偵察)により、小型で迅速に展開可能なドローンと、長航続型のプラットフォームの両方に対する需要が生まれています。米国税関・国境警備局(CBP)の2025~2029年戦略では自律型監視システムの導入が掲げられている一方、米国沿岸警備隊は、継続的な海上状況把握のために、契約に基づく船舶搭載型UAS(無人航空機システム)の能力を維持しています。
- 英国:CAA(民間航空局)のBVLOS(視界外飛行)ロードマップは、日常的な拡張可能な運用への移行を目標としており、これにより、より長時間の検査、沖合監視、公共サービス任務への道が開かれています。一方、リモートIDや製品規格の変更により、コンプライアンスの枠組みが強化されています。
- フランス:警察、憲兵隊、および民間保安機関による利用は、空中からの画像撮影に関する明確な法的枠組みによって支えられています。憲兵隊の2025年「DT46」プログラムでは、広範囲の監視・偵察のための中耐久型固定翼機能力が追加されます。
- ドイツ:公共安全当局は、管理区域におけるUAS使用に関する正式な枠組みを有しており、防衛調達を通じて偵察能力の拡充が続いています。ドイツ連邦軍が2026年に海上偵察用としてMQ-9B機を発注したことは、長耐久型センサープラットフォームへの需要を物語っています。
- イタリア:ENAC(イタリア民間航空局)の特定カテゴリー制度は、認可されたBVLOS(視界外飛行)および高リスクの専門的運用を支援しており、一方、消防および市民保護機関は、熱画像モニタリング、捜索、緊急時の状況把握のために遠隔操縦航空機を活用しています。
- 韓国:MOLIT(国土交通部)は、実証都市や特別自由区域を通じて、実社会におけるドローンの導入を拡大しています。2025年のプログラムは、地方自治体のサービスや商業試験を支援し、公共の安全、インフラ、環境監視へと転用可能な運用経験を蓄積しています。
- 日本:国土交通省(MLIT)のレベル4枠組みでは、認証を受けた無人航空機が、居住地域上空で承認されたBVLOS飛行を行うことが許可されています。この枠組みでは、高度な運用によって可能となるユースケースとして、施設の警備、海上捜索、災害評価、橋梁点検、森林資源調査などが明確に挙げられています。
2036年までの米国の成長を牽引している要因は何でしょうか?
米国は、2026年から2036年にかけて年平均成長率(CAGR)15.6%で拡大すると予測されています。
連邦政府の安全保障任務は、装備やサービスに対する直接的な需要を生み出しています。「米国国境警備隊2025-2029年戦略」では、高度な自律型監視システム、センサー、レーダー、ドローン、AIを活用した分析技術による監視範囲の拡大が求められています。米国税関・国境警備局(CBP)のMQ-9プログラムは、陸上および海上領域の状況把握のために、長航続型の電気光学、赤外線、レーダーによる監視範囲を拡大する一方、小型システムは現場チームに対し、地域的な追跡のための迅速に展開可能な層を提供します。
海上での利用により、需要基盤はさらに広がっています。米国沿岸警備隊は2025年4月、国家安全保障カッター艦隊が7年間でUASを1,200回以上展開し、8,000時間以上のISR飛行時間を記録したと報告しました。同時に、FAAが2025年8月に提案したBVLOS(視界外飛行)案は、直接視界外での運用に向けたより拡張性の高い枠組みを確立することを目的としており、これが最終決定され実施されれば、定期的な監視ルートに関する承認手続きの煩わしさを軽減できる可能性があります。
2036年までの英国の成長を牽引する要因は何でしょうか?
英国の市場は、2026年から2036年にかけて年平均成長率(CAGR)13.2%で拡大すると予測されています。
規制の方向性は、反復可能なBVLOS(視界外)利用へと向かっています。英国民間航空局(CAA)が2025年10月に発表した「Future of Flight BVLOSロードマップ」では、2027年以降に向けた運用方針が示されており、また同局のBVLOSガイダンスでは、直接視界外での運用によってカバー範囲と生産性を向上させることができるオフショア監視などの用途が特定されています。
製品および運用に関する規則もより明確になりつつあります。CAAは、製品要件やリモートIDに関する変更を確認しており、UAS(無人航空機システム)の主要な規制改正が2026年1月から施行されます。これにより、その場限りの特例に依存するのではなく、機体の識別情報、運用制限、検知・回避戦略、および空域への安全な統合を文書化できる監視サービス提供者が有利になります。
2036年までのフランスの成長を牽引しているのは何でしょうか?
フランスでは、2026年から2036年にかけて年平均成長率(CAGR)12.8%で拡大すると予測されています。
公共の安全のためのドローン導入には、明確な法的根拠があります。フランス内務省は、警察および憲兵隊が、許可およびデータ利用に関する保護措置を条件として、国境監視、公共の秩序維持支援、交通流の規制、救助活動といった特定の公共の安全目的のために、ドローンに搭載されたカメラを使用できると述べています。これにより、映像の取り扱いに関する明確な要件が定められつつ、継続的な機関的な活用事例が生まれています。
また、運用能力もより長時間のミッションへと進化しています。2025年5月、憲兵隊は、固定翼ドローン「DT46」を、広範囲の監視および偵察を目的とした中距離飛行システムであると説明しました。このドローンは、最大6時間の飛行持続時間と半径100キロメートルの行動半径を有しています。DGACの2026年版特定カテゴリーに関するガイダンスは、専門的なBVLOS(視界外)運用のための体系的な道筋を示しており、人口の少ない地域や産業地帯での監視を支援できる、あらかじめ定義されたリスク評価が含まれています。
2036年までのドイツの成長を牽引しているのは何でしょうか?
ドイツでは、2026年から2036年にかけて年平均成長率(CAGR)14.0%で拡大すると予測されています。
ドイツでは、公共安全当局が管制空域において無人航空機をどのように活用するかを正式に定めています。2025年の連邦交通省の通達によると、UASは公共の安全を維持する上で重要であり、適用される法的枠組みの下で、警察、税関、捜索救助、国境管理、沿岸警備の任務を支援できるとされています。この明確化により、迅速な空中状況把握が作戦上重要な任務における機関による調達が可能となります。
防衛監視分野も、需要の新たな柱となります。2026年1月、ドイツ連邦軍(Bundeswehr)は、海上偵察および対潜水艦支援を目的として、カメラやレーダーなどのセンサーを搭載したMQ-9Bドローン8機の発注を発表しました。ドイツではより小型の偵察システムも運用されているため、需要は特定の機体クラスに集中するのではなく、携帯型の戦術的監視から長時間の海上監視に至るまで幅広く及んでいます。
2036年までのイタリアの成長を牽引しているのは何でしょうか?
イタリアは、2026年から2036年にかけて年平均成長率(CAGR)12.5%で拡大すると予測されています。
ENAC(イタリア民間航空局)の「特定カテゴリー」枠組みは、BVLOS(視界外飛行)活動を含め、オープンカテゴリーの制限外となる任務について、専門の運航事業者に明確な道筋を示しています。事業者は、欧州標準シナリオを利用したり、SORAやPDRAに基づく運用許可を申請したり、必要な組織的能力が実証されている場合はLUCの下で運用したりすることができます。この枠組みは、単純なVLOS(視界内)条件の範囲内に常に留まることができない、産業施設の周辺、インフラ、および公共の安全に関する監視にとって重要です。
緊急サービスは、目に見える運用需要を生み出しています。イタリアの国家消防救助隊は、火災、洪水、地震、捜索の際、遠隔操縦航空機を使用してリアルタイムの高解像度データを提供しています。2025年には、各地の消防署が、大規模火災の監視や高温区域の特定に熱画像カメラを搭載したドローンを使用していると報告されており、現場指揮所から直接展開可能なマルチローター型監視システムの価値が裏付けられました。
2036年までの韓国の成長を牽引しているのは何でしょうか?
韓国は2026年から2036年にかけて、年平均成長率(CAGR)14.8%で拡大すると予測されています。
政府が後押しする実証実験により、試作段階から実運用への移行までのギャップが縮まりつつあります。国土交通部(MOLIT)は、2025年の「ドローン実証都市プロジェクト」において、26の地方自治体を選定し、7社を商業化支援対象として選び、地域のニーズに合わせた公共サービス用途のユースケースを構築しました。これにより、監視・偵察任務に適応可能な、繰り返しの飛行経験、調達の実績、および安全手順が確立されています。
国土交通省は2025年7月、さらに18カ所の「ドローン特別自由区域」を指定し、政策環境を再び拡充しました。これにより、32の地方自治体における区域総数は67カ所となりました。これらの区域では、地域の安全管理下での試験に関する特定の要件が簡素化または免除されるため、実地実証への道のりが短縮されます。監視システムを提供する企業にとっては、これが本格的な展開に先立ち、自律パトロール、公共の安全、インフラ、環境モニタリングシステムの検証を支援するものです。
2036年までの日本の成長を牽引する要因とは?
日本は2026年から2036年にかけて、年平均成長率(CAGR)13.6%で拡大すると予測されています。
日本のレベル4フレームワークにより、無人航空機が合法的に運用できる範囲が拡大しています。国土交通省(MLIT)は、資格を有する遠隔操縦士が操縦する認定航空機であれば、地上アクセス制御なしに、居住地域の上空で視界外(BVLOS)の承認済み飛行を実施できると述べています。同省は、このフレームワークによって可能となる実用的なユースケースとして、災害評価、施設の警備、海上捜索、橋梁およびプラントの点検、測量、森林資源のモニタリングなどを挙げています。
運用体制は依然として手続き重視であり、これは堅牢なコンプライアンス機能を備えたプロフェッショナル向けプラットフォームに有利に働きます。国土交通省は、登録、必要に応じた飛行許可または承認、飛行計画の報告、および飛行日誌の提出を義務付けています。ジオフェンシング、ミッション記録、航空機認証のサポート、信頼性の高いコマンドリンクを統合できる監視ドローンベンダーは、単発のデモンストレーションではなく、継続的な運用を求める自治体、インフラ、セキュリティ分野のユーザーにとって、より有利な立場にあります。
監視用ドローン市場をリードするのはどの企業か?
監視用ドローン市場の主要企業には、Aerodyne Group、Airobotics Ltd.、BAE Systems Inc.、Elbit Systems、Lockheed Martin Corporation、Thales Group、FLIR Systems、Teledyne FLIR、Raytheon Technologies、Leonardo S.p.A.、SAAB AB、 パーセプト、アビタス・システムズ社、スカイ・フューチャーズ社、スフィア・ドローン、テラ・ドローン社、バイパー・ドローンズ、エステティックス・グローバル、サイバーホーク・イノベーションズ社、マーテック・アビエーション、ミストラス・グループ、アジュール・ドローンSASなどが挙げられます。
エアロダイン・グループ、エアロボティクス社、およびパーセプトは、自律飛行運用と遠隔監視機能を組み合わせたドローンベースの点検・監視プラットフォームを通じて競争を展開しています。これらの企業の位置づけは、企業やインフラ運営事業者が定期的な空中監視を実施できるようにすると同時に、収集した情報を運用ワークフローに統合することに重点を置いています。
BAE Systems Inc.、Elbit Systems、Lockheed Martin Corporation、Thales Group、Raytheon Technologies、Leonardo S.p.A.、およびSAAB ABは、防衛分野を主軸とする競合グループを構成しています。これらの企業は、セキュリティ、防衛、諜報用途向けに設計された無人航空システム、監視ペイロード、ミッション用電子機器、センシング技術、および指揮統制機能を通じて市場に参入しています。
テレダイン・FLIR社は、熱画像、電気光学システム、およびドローン対応の監視技術を通じて、市場のセンシング分野を強化しています。FLIRシステムズ社とテレダイン・FLIR社は、別個の戦略的プロバイダーとしてではなく、同じ競合グループ内に位置づけるのが適切です。これらの企業の重要性は、複雑な運用環境における監視に必要な撮像および検知技術と航空プラットフォームを組み合わせることにあります。
Cyberhawk Innovations Ltd.、Sky-Futures Ltd.、Martek Aviation、Mistras Group、Avitas Systems Inc.は、産業用検査および資産監視用途を中心に位置づけられている一方、Tera Drone Corp.、Sphere Drone、Viper Dronesは、商用航空監視および検査サービス分野にも競争を拡大しています。Azure Drone SASとAesthetix Globalは、さらに専門的な参入をもたらしています。したがって、競争の焦点は、自律飛行、センシング能力、プラットフォームの信頼性、そしてドローンが収集した情報をセキュリティ、インフラ、産業モニタリングのワークフローに統合する能力に集まっています。
主要なプロバイダーはどの企業でしょうか?
- Aerodyne Group
- Airobotics Ltd.
- BAE Systems Inc.
- Elbit Systems
- Lockheed Martin Corporation
- Thales Group
- FLIR Systems
- Teledyne FLIR
- Raytheon Technologies
- Leonardo S.p.A.
- SAAB AB
- Percepto
- Avitas Systems Inc.
- Sky-Futures Ltd.
- Sphere Drone
- Tera Drone Corp.
- Viper Drones
- Aesthetix Global
- Cyberhawk Innovations Ltd.
- Martek Aviation
- Mistras Group
- Azure Drone SAS
市場はどのように分類されていますか?
- 種類別
- 固定翼ドローン
- 長航続型固定翼ドローン
- 戦術用固定翼ドローン
- 商用固定翼ドローン
- マルチロータードローン
- クアッドコプター監視ドローン
- ヘキサコプター監視ドローン
- オクトコプター監視ドローン
- ハイブリッドドローン
- 固定翼ハイブリッドドローン
- VTOLハイブリッドドローン
- マルチミッションハイブリッドドローン
- 固定翼ドローン
- 航続距離別
- 視界内(VLOS)
- 短距離監視
- 近距離作戦
- 商用VLOSミッション
- 拡張視界内(EVLOS)
- 中距離作戦
- 産業用監視
- 戦術的監視
- 視界外(BLOS)
- 長距離監視
- 軍事作戦
- 自律ミッション
- 視界内(VLOS)
- 運用モード別
- 遠隔操縦
- 手動制御システム
- 飛行支援操作
- リアルタイム監視
- オプションによる有人操縦
- デュアルモード運用
- 遠隔支援運用
- 柔軟な展開システム
- 完全自律型
- AIを活用した監視
- 事前プログラムされたミッション
- 群れ型監視システム
- 遠隔操縦
- 用途別
- 国境監視
- 陸上国境監視
- 遠隔国境運用
- 軍事的な国境警備
- 沿岸および海上パトロール
- 沿岸モニタリング
- 海上監視
- 捜索・救助
- 都市モニタリング
- スマートシティ監視
- 公共安全作戦
- インフラモニタリング
- 産業施設周辺監視
- 重要インフラのセキュリティ
- 産業施設モニタリング
- 資産保護
- 野生生物・森林監視
- 森林モニタリング
- 野生生物保護
- 環境モニタリング
- その他
- 災害管理
- 農業監視
- イベント監視
- 国境監視
目次
- 主なポイント
- 市場規模とCAGR
- 主要な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブサマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家は何を把握すべきか?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGR(年平均成長率)はどのくらいですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 調査範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングおよび市場間の比較可能性
- 市場規模の推定、予測、および機会マッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見およびフィールドワーク(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングおよびモデル構築
- 品質保証および監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観的、現実的、保守的)
- 影響分析
- AIの影響
- 持続可能性への影響
- 規制の影響
- 技術の影響
- 消費者/購入者分析
- 購入の決定要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 世界市場分析および予測(2021年~2036年)
- 過去市場規模(価値、10億米ドル)の分析(2021年~2025年)
- 現在および将来の市場規模(価値、10億米ドル)の予測(2026年~2036年)
- 前年比成長傾向分析
- 絶対的な市場規模(ドル)の機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの世界市場分析および予測(種類別)
- はじめに/主な調査結果
- 2021年から2025年までの種類別市場規模(価値:10億米ドル)の過去データ分析
- 種類別、現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- 固定翼ドローン
- 長航続型固定翼
- 戦術用固定翼
- 商用固定翼
- マルチロータードローン
- クアッドコプター監視ドローン
- ヘキサコプター監視ドローン
- オクトコプター監視ドローン
- ハイブリッドドローン
- 固定翼ハイブリッドドローン
- VTOLハイブリッドドローン
- マルチミッションハイブリッドドローン
- 固定翼ドローン
- 2021年から2025年までの種類別前年比成長率の分析
- 2026年から2036年までの種類別絶対額における市場機会の分析
- 2021年から2036年までの、飛行距離別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの、飛行距離別過去市場規模(金額、10億米ドル)分析
- 範囲別、2026年から2036年までの現在および将来の市場規模(金額:10億米ドル)の分析および予測
- 可視範囲内(VLOS)
- 短距離監視
- 近距離運用
- 商用VLOSミッション
- 拡張可視範囲内(EVLOS)
- 中距離運用
- 産業用監視
- 戦術的モニタリング
- 視界外(BLOS)
- 長距離監視
- 軍事作戦
- 自律型ミッション
- 可視範囲内(VLOS)
- 2021年から2025年までの範囲別前年比成長率分析
- 2026年から2036年までの範囲別絶対額市場機会分析
- 2021年から2036年までの運用モード別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの運用モード別市場規模(過去値、10億米ドル)の分析
- 2026年から2036年までの運用モード別市場規模(現在および将来値、10億米ドル)の分析および予測
- 遠隔操縦
- 手動制御システム
- 飛行支援運用
- リアルタイム監視
- オプション操縦
- デュアルモード運用
- 遠隔支援運用
- 柔軟な展開システム
- 完全自律型
- AIを活用した監視
- 事前プログラムされたミッション
- 群監視システム
- 遠隔操縦
- 運用モード別前年比成長傾向分析(2021年~2025年)
- 運用モード別絶対的な市場機会分析(2026年~2036年)
- 用途別 世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 用途別 過去市場規模(金額)(10億米ドル)分析(2021年~2025年)
- 用途別 現在および将来の市場規模(金額)(10億米ドル)分析および予測(2026年~2036年)
- 国境監視
- 陸上国境監視
- 遠隔国境運用
- 軍事国境警備
- 沿岸・海上パトロール
- 沿岸監視
- 海上監視
- 捜索・救助
- 都市監視
- スマートシティ監視
- 公共安全運用
- インフラ監視
- 産業施設周辺監視
- 重要インフラのセキュリティ
- 産業施設監視
- 資産保護
- 野生生物・森林監視
- 森林監視
- 野生生物保護
- 環境監視
- その他
- 災害管理
- 農業監視
- イベント監視
- 国境監視
- 用途別前年比成長傾向分析(2021年~2025年)
- 用途別絶対市場規模機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)分析、2021年~2025年
- 地域別現在の市場規模(金額、10億米ドル)分析および予測、2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別 過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 主なポイント
- 南米アメリカ市場の分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ諸国
- 種類別
- 範囲別
- 運用モード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 範囲別
- 運用モード別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(価値:10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別の過去市場規模(価値:10億米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(10億米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- ヨーロッパのその他地域
- 種類別
- 範囲別
- 運用モード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 範囲別
- 運用モード別
- 用途別
- 主なポイント
- 東アジア市場の分析および予測(国別)
- 市場規模(過去値:10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(予測値:10億米ドル)および市場分類別予測(2026年~2036年)
- 国別
- 中国
- 日本
- 韓国
- 種類別
- 範囲別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 範囲別
- 運営形態別
- 用途別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析と予測(国別)
- 市場分類別の過去市場規模(10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模予測(10億米ドル)(2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 種類別
- 範囲別
- 運用モード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 範囲別
- 運用モード別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 種類別
- 価格帯別
- 運用形態別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- 種類別
- 価格帯別
- 運用形態別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 価格帯別
- 運用形態別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 運営形態別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 運営形態別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 種類別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 種類別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 種類別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 価格帯別
- 稼働モード別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 価格帯別
- 稼働モード別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 価格帯別
- 稼働モード別
- 用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 種類別
- 範囲別
- 稼働モード別
- 用途別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- Aerodyne Group
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- Airobotics Ltd.
- BAE Systems Inc.
- Elbit Systems
- Lockheed Martin Corporation
- Thales Group
- FLIR Systems
- Teledyne FLIR
- Raytheon Technologies
- Leonardo S.p.A.
- SAAB AB
- Percepto
- Avitas Systems Inc.
- スカイ・フューチャーズ社
- スフィア・ドローン
- テラ・ドローン社
- バイパー・ドローン
- エステティックス・グローバル
- サイバーホーク・イノベーションズ社
- マーテック・アビエーション
- Aerodyne Group
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:種類別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:航続距離別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表4:運用形態別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表5:用途別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:国別北米市場規模(10億米ドル)予測(2021年~2036年)
- 表7:2021年から2036年までの北米市場規模(10億米ドル)の予測(種類別)
- 表8:2021年から2036年までの北米市場規模(10億米ドル)の予測(航続距離別)
- 表9:2021年から2036年までの北米市場規模(10億米ドル)の予測(運用方式別)
- 表10: 用途別北米市場規模(10億米ドル)予測、2021年~2036年
- 表11:国別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表12:種類別ラテンアメリカ市場規模(10億米ドル)予測、2021年~2036年
- 表13:南米アメリカ市場規模(10億米ドル)の予測(範囲別、2021年~2036年)
- 表14:南米アメリカ市場規模(10億米ドル)の予測(運用方式別、2021年~2036年)
- 表15:南米アメリカ市場規模 (10億米ドル)用途別市場規模予測、2021年~2036年
- 表16:西ヨーロッパの市場規模(10億米ドル)国別予測、2021年~2036年
- 表17:西ヨーロッパの市場規模(10億米ドル)種類別予測、2021年~2036年
- 表18:西ヨーロッパ市場規模(10億米ドル)の予測(範囲別、2021年~2036年)
- 表19:西ヨーロッパ市場規模(10億米ドル)の予測(運用モード別、2021年~2036年)
- 表20:西ヨーロッパ市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の種類別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(10億米ドル)の範囲別予測(2021年~2036年)
- 表24:ヨーロッパの市場規模(10億米ドル)の予測(運用形態別、2021年~2036年)
- 表25:ヨーロッパの市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表26:東アジアの市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表27:東アジアの市場規模(10億米ドル)の種類別予測、2021年~2036年
- 表28:東アジアの市場規模(10億米ドル)の射程距離別予測、2021年~2036年
- 表29:東アジアの市場規模 (10億米ドル)運用方式別予測、2021年から2036年
- 表30:東アジアの市場規模(10億米ドル)用途別予測、2021年から2036年
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)国別予測、2021年から2036年
- 表32:2021年から2036年までの南アジアおよび太平洋地域の市場規模(10億米ドル)の種類別予測
- 表33:2021年から2036年までの南アジアおよび太平洋地域の市場規模(10億米ドル) 範囲別市場規模予測(2021年~2036年)
- 表34:南アジア・太平洋地域の市場規模(10億米ドル)の予測(運用形態別、2021年~2036年)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の予測(用途別、2021年~2036年)
- 表36:中東・アフリカの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカの市場規模(10億米ドル)の種類別予測(2021年~2036年)
- 表38:中東・アフリカの市場規模(10億米ドル)の範囲別予測(2021年~2036年)
- 表39:中東・アフリカ市場の市場規模(10億米ドル)の予測(運営形態別、2021年~2036年)
- 表40:中東・アフリカ市場の市場規模(10億米ドル)の予測(用途別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:種類別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:種類別世界市場の前年比成長率の比較(2026年~2036年)
- 図5:種類別世界市場の魅力度分析
- 図6:範囲別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:範囲別世界市場の前年比成長率比較(2026年~2036年)
- 図8:範囲別世界市場の魅力度分析
- 図9:稼働モード別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:稼働モード別世界市場の前年比成長率比較(2026年~2036年)
- 図11:運用形態別世界市場の魅力度分析
- 図12:用途別世界市場シェアおよびBPS分析(2026年および2036年)
- 図13:用途別世界市場の前年比成長率比較(2026年~2036年)
- 図14:用途別世界市場の魅力度分析
- 図15:地域別世界市場規模(10億米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の追加ドル機会、2026年~2036年
- 図19:南米アメリカ市場の追加ドル機会、2026年~2036年
- 図20:西ヨーロッパ市場の追加ドル機会、2026年~2036年
- 図21:東ヨーロッパ市場における追加ドル機会(2026年~2036年)
- 図22:東アジア市場における追加ドル機会(2026年~2036年)
- 図23:南アジア・太平洋市場における追加ドル機会(2026年~2036年)
- 図24:中東・アフリカ市場における追加ドル機会(2026年~2036年)
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における種類別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における種類別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における種類別の魅力度分析
- 図29:北米市場における範囲別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における範囲別の前年比成長率比較(2026年~2036年)
- 図31:北米市場における範囲別の魅力度分析
- 図32:北米市場における稼働モード別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:北米市場における稼働モード別の前年比成長率比較(2026年~2036年)
- 図34:北米市場における運営形態別の魅力度分析
- 図35:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場における用途別の前年比成長率比較(2026年~2036年)
- 図37:北米市場における用途別の魅力度分析
- 図38:国別ラテンアメリカ市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:種類別ラテンアメリカ市場価値シェアおよびBPS分析(2026年および2036年)
- 図40:種類別ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場の種類別魅力度分析
- 図42:ラテンアメリカ市場の価格帯別市場シェアおよびBPS分析(2026年および2036年)
- 図43:ラテンアメリカ市場の価格帯別前年比成長率比較(2026年~2036年)
- 図44:南米アメリカ市場における価格帯別の魅力度分析
- 図45:南米アメリカ市場における運営形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場における運営形態別の前年比成長率比較(2026年~2036年)
- 図47:事業形態別 ラテンアメリカ市場の魅力度分析
- 図48:用途別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図49:用途別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:用途別 ラテンアメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における種類別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における種類別の市場魅力度分析
- 図55:西ヨーロッパ市場における範囲別の市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における範囲別の前年比成長率比較(2026年~2036年)
- 図57:西ヨーロッパ市場における価格帯別の市場魅力度分析
- 図58:西ヨーロッパ市場における運営形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における運営形態別の前年比成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における事業形態別の市場魅力度分析
- 図61:西ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における用途別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における種類別前年比成長率の比較(2026年~2036年)
- 図67: ヨーロッパ市場の魅力度分析(種類別)
- 図68:ヨーロッパ市場における範囲別市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における範囲別前年比成長率の比較(2026年~2036年)
- 図70:ヨーロッパ市場における価格帯別の魅力度分析
- 図71:ヨーロッパ市場における運営形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図72:ヨーロッパ市場における運営形態別の前年比成長率比較(2026年~2036年)
- 図73:ヨーロッパ市場における事業形態別の魅力度分析
- 図74:ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図75:ヨーロッパ市場における用途別の前年比成長率比較(2026年~2036年)
- 図76:東ヨーロッパ市場における用途別の魅力度分析
- 図77:東アジア市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における種類別の前年比成長率比較(2026年~2036年)
- 図80:東アジア市場における種類別の市場魅力度分析
- 図81:2026年および2036年の東アジア市場における価格帯別の市場シェアおよびBPS分析
- 図82:2026年~2036年の東アジア市場における価格帯別の前年比成長率比較
- 図83:東アジア市場における価格帯別の市場魅力度分析
- 図84:東アジア市場における運営形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場における運営形態別の前年比成長率比較(2026年~2036年)
- 図86:東アジア市場における事業形態別の魅力度分析
- 図87:東アジア市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における用途別の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における用途別の魅力度分析
- 図90:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジアおよび太平洋地域市場における種類別市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジアおよび太平洋地域市場における種類別前年比成長率の比較(2026年~2036年)
- 図93:南アジアおよび太平洋地域の市場魅力度分析(種類別)
- 図94:南アジアおよび太平洋地域の市場価値シェアおよびBPS分析(価格帯別)、2026年および2036年
- 図95: 南アジア・太平洋市場:価格帯別前年比成長率比較(2026年~2036年)
- 図96:南アジア・太平洋市場:価格帯別市場魅力度分析
- 図97:南アジア・太平洋市場:運営形態別市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における運営形態別前年比成長率の比較(2026年~2036年)
- 図99:南アジアおよび太平洋地域市場における運営形態別の市場魅力度分析
- 図100:南アジアおよび太平洋地域市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジアおよび太平洋地域市場における用途別の前年比成長率比較(2026年~2036年)
- 図102:用途別 南アジア・太平洋地域の市場魅力度分析
- 図103:国別 中東・アフリカ地域の市場シェアおよびBPS分析(2026年および2036年)
- 図104:種類別 中東・アフリカ地域の市場シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における種類別前年比成長率の比較(2026年~2036年)
- 図106:中東・アフリカ市場における種類別の市場魅力度分析
- 図107:中東・アフリカ市場における価格帯別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場における価格帯別の前年比成長率比較(2026年~2036年)
- 図109: 中東・アフリカ市場における範囲別の魅力度分析
- 図110:中東・アフリカ市場における運営形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場における運営形態別の前年比成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における事業形態別の市場魅力度分析
- 図113:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図115:中東・アフリカ市場における用途別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業シェア分析









