蒸気再圧縮システム市場の成長を支える決定的な数値とは何でしょうか?
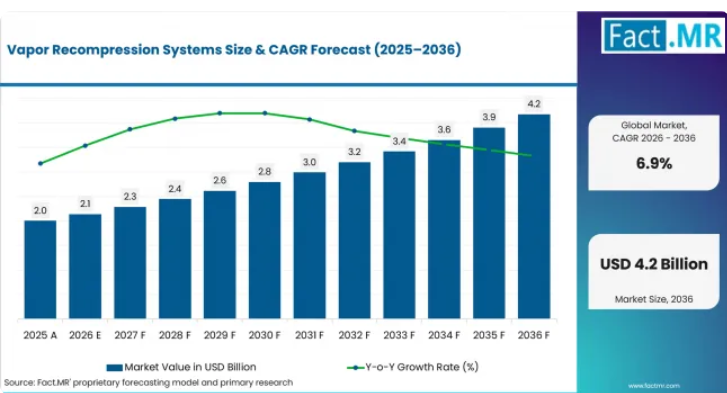
2036年までに20億米ドルの絶対的な市場機会が見込まれており、その牽引役となるのは、機械式蒸気再圧縮、落下膜式蒸発器、および食品・乳製品工場です。
- 市場の需要要因
- 乳製品用蒸発器の運営事業者にとって、牛乳やホエイの濃縮には蒸気使用量が多くなるため、すべての工場で繰り返し発生するユーティリティ費の削減が求められています。
- 化学プロセスエンジニアは、溶媒回収、塩水濃縮、および温度に敏感な分離作業を支える、安定した蒸気の再利用を必要としています。
- 廃水およびZLD(ゼロ液体排出)担当チームは、排出規制の厳格化や産業施設における再利用への期待の高まりにより、廃水量の削減を必要としています。
- パルプ・製紙工場は、連続式製紙工程における黒液の濃縮や熱回収の要件から、耐久性に優れた再圧縮システムを必要としています。
- 分析対象の主要セグメント
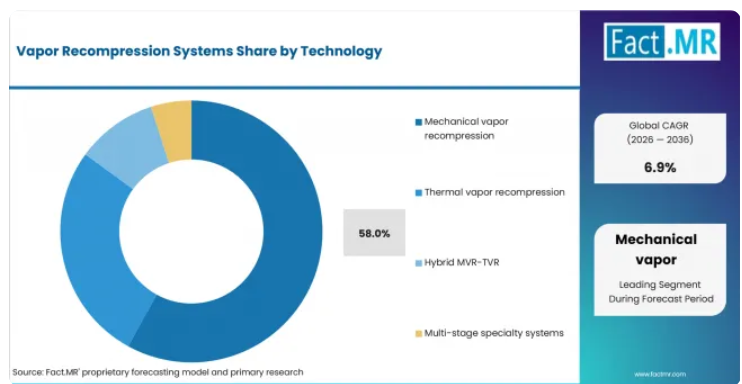
- 技術別:機械式蒸気再圧縮は、プロセス蒸気を主な熱源として再利用するため、2026年には58.0%のシェアを占めると予想されます。
- 蒸発器の統合形態別:落下膜式は、滞留時間が短く熱応力が低いという利点に支えられ、2026年には34.0%のシェアを占めると予測されています。
- 最終用途産業別:食品・乳製品業界は、牛乳、ホエイ、飲料の加工において繰り返し濃縮が必要となることから、2026年には25.0%のシェアを獲得すると見込まれています。
- 処理能力クラス別:5~20 t/hのクラスについては、中規模のプロセスラインや改修プロジェクトに適していることから、2026年には31.0%のシェアを占めると推定されています。
- Fact.MRのアナリスト見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「毎日水を蒸発させるプラントにとって、蒸気の再圧縮は熱コストの決定要因になりつつあります。市場では、コンプレッサー、蒸発器、制御システムを1つの実用的なパッケージに統合するサプライヤーが評価されるものと予想されます。プラントの運営チームは、漠然とした効率性の主張よりも、省エネ効果の実証、ファウリング制御、そして信頼性の高い試運転を重視しています。」
- 戦略的示唆
- 機器ベンダーは、プラント運営者がアップグレードを既存の蒸発器のベースラインと比較できるよう、供給原料の種類のごとに蒸気節約量を文書化すべきです。
- 食品および乳製品加工業者は、落下膜式またはプレート式の構成を選択する前に、滞留時間とCIP(定置洗浄)の要件を照合すべきです。
- 水処理技術インテグレーターは、排出量の削減が固形分の回収に依存する場合、MVRユニットを結晶化装置やろ過装置と連携させるべきです。
- エンジニアリング請負業者は、ダウンタイムのリスクが改修の受容度を左右するため、コンプレッサーやファンの周囲にメンテナンス用アクセスを確保すべきです。
米国では、エネルギー集約型産業と蒸気節約のための改修に牽引され、2036年まで年平均成長率(CAGR)8.7%を記録すると予測されています。日本は、コンパクトな工場レイアウトとプロセス効率化のニーズに支えられ、年平均成長率(CAGR)8.2%を記録すると見込まれています。フランスは、水の再利用政策と食品産業の集中化により、CAGR 7.6%で成長すると予想されます。ドイツは、産業受注動向とプロセス熱コストの管理により、CAGR 6.0%を維持すると推定されています。英国は、食品製造の規模と水分野への投資に左右され、CAGR 5.3%に達すると予測されています。
蒸気再圧縮システム市場はセグメント別にどのように分類されますか?
技術別では、機械式蒸気再圧縮が58.0%で首位を占め、蒸発器統合別では、落下膜式が34.0%で首位を占めています。
どの技術が主流となっていますか?
2026年には、機械式蒸気再圧縮が58.0%のシェアを占めています。
機械式蒸気再圧縮(MVR)は、蒸発器からの蒸気を有用な熱として再利用するため、主流になると予想されています。この設計により、蒸発が長時間続く場合における生蒸気の投入量を削減できます。熱式蒸気再圧縮(TVR)は、安定した圧力で駆動用蒸気が利用可能な場合に有用です。ハイブリッドMVR-TVRシステムは、変動する運転条件下で電気圧縮と蒸気エジェクタをバランスよく活用するプラントに採用されています。
蒸発器統合セグメントをリードしているのはどの技術でしょうか?
2026年には、落下膜式が34.0%のシェアを占めると見込まれています。
落下膜式統合は、製品の滞留時間が短く、熱に敏感な液体での利用が広範であることから、主要なシェアを占めると予測されています。アルファ・ラバル社は2025年1月、チェルシー・シュガー社が旧式のTVR技術をMVRを備えたAlfaVap上昇膜式蒸発器にアップグレードし、9%のエネルギー削減を達成したと報告しました。強制循環式ユニットは、スケール発生リスクが高い付着性液体に適しています。プレート式蒸発器は、設置高さを低く抑えることで現場での受け入れが容易になる、コンパクトな改修工事に適しています。
最終用途産業は需要をどのように形成しているのでしょうか?
2026年には、食品・乳製品が25.0%のシェアを占めます。
牛乳、ホエイ、ジュース、甘味料における日常的な脱水処理により、食品・乳製品が主要な最終用途シェアを占めると予想されています。ITT Flow Technologies社は、2025年10月、乳製品、栄養飲料、植物由来製品のメーカー向けに、SteamRecycle™を搭載したAPV® Infusion UHTを発売しました。この閉ループシステムは、インフュージョンUHTプロセスで使用される蒸気を100%回収・再利用するため、起動後の新規蒸気の供給が不要となります。化学薬品については、溶媒回収および塩水濃縮を通じて処理されます。
5~20 t/hの容量クラスを支えている要因は何でしょうか?
2026年には、5~20 t/hクラスが18.0%のシェアを占めています。
5~20 t/hクラスは、中規模の生産ラインや既存設備への後付け導入に適していることから、中核となる範囲を占めると推定されています。このクラスでは、プラント運営者にとって、コンプレッサーの統合を正当化するのに十分な蒸発負荷を確保しつつ、設置リスクを管理可能な範囲に抑えることができます。5 t/h以下の小型ユニットは、パイロットプラントや特殊バッチ処理に適しています。20 t/h以上のシステムは、敷地内のユーティリティがすでに大型設備に対応している大規模な乳製品、化学、パルプ工場に集中しています。
蒸気再圧縮システムの市場導入を加速させている要因と、その阻害要因は何でしょうか?
蒸気コストの削減が推進要因であり、改修の複雑さが制約要因となっています。
推進要因の影響分析
蒸発工程における蒸気および燃料コストの削減:MVRは、プロセス蒸気を加熱熱源として再利用し、生蒸気への依存度を低減します。燃料消費量が多いプラントでは、蒸気熱の再利用による効果が明確に実証されています。エネルギー消費量の基準値を文書化しているサプライヤーは、連続処理を行う現場において、より迅速に承認を得られると見込まれます。
食品および乳製品の濃縮工程:加工業者は、制御された熱条件下で、牛乳、ホエイ、甘味料の流体を蒸発させます。
- 蒸気の再圧縮は、長時間の稼働を要する濃縮工程において、生蒸気への依存度を低減します。衛生的な設計とCIP(定置洗浄)へのアクセスが、設備選定の決め手となります。熱への感受性や洗浄時間が生産スケジュールに影響を与える場合、落下膜式およびプレート式システムが注目を集めると予想されます。
- 水の再利用およびZLD(ゼロ液体排出)蒸発器プロジェクト: 産業施設では、ろ過および再利用工程を経た高塩分廃水の処理に蒸発器が使用されています。蒸発により、最終的な塩水を濃縮し、廃棄量を削減することができます。再利用規制や処分コストにより、工場が閉鎖型水循環システムへの移行を迫られる場合、需要はさらに高まると予測されます。
- 電気駆動によるプロセス熱計画: 電気駆動の圧縮により、化石燃料由来の蒸気の直接使用が削減されます。設備の選定は、工場チームがコンプレッサーの電力消費量とボイラーの燃料消費量をどのように比較するかによって左右されます。ユーティリティチームがエネルギーコストと現場からの排出量の両方を追跡している場所では、導入がさらに進むと予想されます。
機会影響分析
- 蒸気蒸発器のMVRによる改修:既存のプラントでは、能力増強の前に省エネを図るケースが多く見られます。改修需要は、オペレーターがすでに供給挙動を把握しているブラウンフィールドサイトに集中すると予想されます。明確な投資回収の証拠があれば、ユーティリティチームと運用チームが同じ投資回収シナリオを共有することで、社内の承認がより迅速に進むでしょう。
- 包装型落下膜式およびプレート式システム: 古い工場では、高さやメンテナンススペースが限られていることがよくあります。包装型蒸発器のエンジニアリングは、プラントチームが設置面積を明確に定義する必要がある場合、時間を短縮します。落下膜式およびプレート式の構成は、食品および特殊化学品プラントで関心を集めると予測されます。パイロットテストを提供するサプライヤーは、より多くの試用を機器の発注へと結びつけられると見込まれます。
- 廃水およびブライン濃縮パッケージ: ZLD(ゼロ・リカバリー・リトリートメント)および再利用プロジェクトでは、ろ過後の蒸発工程が必要となります。MVR(蒸気再圧縮)と結晶化または固形物処理を組み合わせたシステムにより、オペレーターが管理すべきインターフェースが減少します。廃水処理の専門家は、処分量が直接コストとなる場合、蒸気再圧縮技術を採用すると予想されます。この機会は、依然として原料の試験および現場レベルの水収支に左右されます。
制約要因の影響分析
後付け設置の複雑さ:MVRプロジェクトでは、コンプレッサーの選定、蒸気配管、および蒸発器の統合が必要となります。ブラウンフィールドプラントでは、生産の合間やユーティリティの接続状況に合わせて設置スケジュールを組む必要があります。エンジニアリングチームは、蒸気節約効果が設計作業の労力を正当化できる範囲で、段階的なアップグレードを進めることが求められます。小規模なプラントでは、操業停止の時期や作業へのアクセスが明確になるまで待つことがよくあります。
供給液のファウリングおよびスケール発生のリスク: 高粘度の液体や塩分は、熱伝達性能を低下させます。コンプレッサーのアップグレードだけでは熱伝達面でのスケール発生問題が解決されないため、プラントでの実証試験は依然として重要です。結晶や固形物によってファウリングのリスクが高まる場合、強制循環システムが需要を維持すると見込まれます。サプライヤーには、供給液の挙動と洗浄間隔を関連付けた試験データが必要です。
電力料金への依存度: MVRはエネルギー負担の一部を電力へと移行させます。ボイラー蒸気の価格が安い場合、電力への依存度が高いと投資回収期間が長引くことが予想されます。ハイブリッドシステムは、蒸気と電力というエネルギー源のバランスを取る現場に適していると考えられます。
2036年までに蒸気再圧縮システム市場を拡大させている国はどこでしょうか?
- 米国は、産業用燃料の需要の高さと連続式プラントにおける蒸気コストの削減により、日本を0.56ポイント上回っています。
- 日本は、コンパクトな生産レイアウトがパッケージ型蒸気再圧縮システムを後押ししているため、フランスを0.53パーセントポイント以上上回っています。
- フランスは、水の再利用政策が廃水蒸発プロジェクトを支援しているため、ドイツを1.62パーセントポイント以上上回っています。
- ドイツは、産業分野の受注動向とプロセス熱コストの管理により、英国を0.76パーセントポイント以上上回っています。
- 英国は、食品製造および水セクターへの投資が改修の機会を支えているため、表示された範囲の最後尾に位置しています。
同等の年平均成長率(CAGR)であっても、プロセス熱、電力コスト、廃水規制、および食品加工の規模の違いにより、参入条件は異なります。本レポートの全範囲には、北米、ラテンアメリカ、西ヨーロッパ、東ヨーロッパ、東アジア、南アジア・太平洋、中東・アフリカが含まれます。
米国での導入を後押しする要因は何でしょうか?
2036年までの年平均成長率(CAGR)は8.7%と見込まれており、これは産業用燃料需要の高まりと蒸気コストの抑制に支えられています。
米国のプラント運営者は、生蒸気が継続的な運用コストとなっている場合、MVRを好んで採用すると予想されます。EIAは2026年5月、2025年の産業用天然ガス消費量が平均で過去最高の23.6 Bcf/dに達したと報告しました。このような操業環境において、MVRシステムはプロセス蒸気を再圧縮し、加熱媒体として再利用することで、生蒸気の需要を削減することができます。
日本では需要がどのように拡大しているのでしょうか?
2036年までのCAGRは8.2%と予測されており、工場のコンパクト化やプロセス効率化のニーズが後押ししています。
日本の加工工場では、工場スペースやユーティリティの統合が設備選定の要因となるため、蒸気の再圧縮が採用されると予想されます。日本統計局は2026年8月、2024年の製造業売上高が475.4084兆円に達したと報告しました。パッケージ型MVR蒸発器は、新規または既存の生産ラインに統合できるよう、モジュール式かつコンパクトな構成で提供されています。
フランスの見通しを支える要因は何でしょうか?
2036年までのCAGRは7.6%と予測されており、これは水の再利用政策と農業・食品分野の濃縮需要が牽引しています。
フランスの需要は、廃水の再利用とプロセス濃縮を中心に拡大すると予想されます。Eaufranceは2026年に、2025年12月時点で約165の都市および産業用処理施設が、処理済み廃水の一部を再利用していたと報告しました。ヴェオリア・ウォーター・テクノロジーズ社は、ZLDシステムにおける予備濃縮後の膜処理ブラインを、蒸発および結晶化によって処理できると述べており、上流の再利用工程後の最終濃縮を支援しています。
ドイツの成長を支える要因は何でしょうか?
2036年までの年平均成長率(CAGR)は6.0%と見込まれており、産業分野の受注動向およびプロセス熱管理が牽引役となっています。
ドイツのプラント運営者は、エネルギーコストと信頼性の観点から、蒸気再圧縮技術の評価を行うと予想されます。Destatisは2026年8月、季節調整および暦調整後の2026年6月の製造業の新規受注額が、5月と比較して実質3.1%増加したと報告しました。6月の増加は、新規受注額が前月比12.7%増加した機械・設備製造業によって一部支えられました。
英国の動向はどのようなものでしょうか?
2036年までのCAGRは5.3%と見込まれており、食品製造業および水分野への投資が成長を牽引しています。
英国での導入は、食品製造および廃水処理プロジェクトによって牽引されると予想されます。ONS(英国国家統計局)は2026年7月、2025年の英国製造業全体の製品売上高のうち、食品製造が22.9%を占めたと報告しました。ITT Flow Technologies社によると、Anhydro MVR蒸発器は乳製品、食品、飲料の用途に利用されており、稼働後は生蒸気をほとんど、あるいは全く使用せずに運転できるとのことです。
蒸気再圧縮システム市場をリードしているのはどの企業でしょうか?
製品実績が公に確認されている主要なプロバイダーには、GEA、アルファ・ラバル、ITTフロー・テクノロジーズ、アンドリッツ、ヴェオリア・ウォーター・テクノロジーズなどが挙げられます。
GEAは、食品、飲料、化学、製薬、環境技術プラント向けのmeVapおよびMVRベースの蒸発器システムを通じて参入しています。アルファ・ラバルは、砂糖精製や藻類由来の油生産においてMVRを利用する上昇膜式AlfaVapおよびAlfaFlash蒸発システムを提供しています。ITT Flow Technologiesは、UHT用途向けのSteamRecycleやAnhydro MVR蒸発器を含む、APVおよびAnhydroプロセス技術を通じて参入しています。
ANDRITZは、パルプ、製紙、食品、化学分野にわたる蒸発システムを提供しており、ANDRITZ DedertはMVR、落下膜式、強制循環式の蒸発機能を追加しています。ヴェオリア・ウォーター・テクノロジーズは、MVRベースの「Evaled RV」ユニットを含む「Evaled」システムを通じて、廃水蒸発処理に取り組んでいます。競争は、コンプレッサーの信頼性、供給液の試験、洗浄性、保守アクセス性、および実証済みの蒸気節約効果を中心に展開されると予想されます。
主要なプロバイダーにはどのような企業がありますか?
主要なプロバイダーには、GEA、アルファ・ラバル、ITTフロー・テクノロジーズ、アンドリッツ、およびヴェオリア・ウォーター・テクノロジーズが含まれます。
- GEA
- Alfa Laval
- ITT Flow Technologies
- ANDRITZ
- Veolia Water Technologies
市場はどのように分類されていますか?
- 技術別
- 機械式蒸気再圧縮(MVR)
- 熱式蒸気再圧縮(TVR)
- MVR-TVRハイブリッド
- 多段式特殊システム
- 蒸発器の統合方式別
- 落下膜式
- 強制循環式
- プレート式蒸発器
- 上昇膜式およびカランドリア式
- 特注多段式
- 最終用途産業別
- 食品・乳製品
- 化学
- 廃水およびZLD
- パルプ・製紙
- 製薬・バイオテクノロジー
- 処理能力別
- 5 t/h未満の蒸発量
- 5~20 t/h
- 20~50 t/h
- 50~100 t/h
- 100 t/h超
- 地域別
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東およびアフリカ
目次
- 主なポイント
- 市場規模とCAGR
- 主な成長要因
- 最も成長が著しいセグメント
- 主要地域
- 主要企業
- 新たなビジネスチャンス
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- アナリストの見解(何が起きているのか?なぜ今なのか?投資家が知っておくべきことは何か?)
- 主な疑問への回答
- 市場の規模はどのくらいですか?
- CAGRはどの程度ですか?
- 主なトレンドは何ですか?
- どの地域が主導的ですか?
- 主要企業はどこですか?
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次データ)
- 専門家からの意見と現地調査(一次データ)
- ツール、モデル、および参照データベース
- データエンジニアリングとモデル構築
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス(推進要因、制約要因、機会、トレンド)
- シナリオ予測(楽観、現実的、保守的)
- 影響分析
- AIの影響
- サステナビリティへの影響
- 規制への影響
- 技術への影響
- 消費者/購入者分析
- 購入の推進要因
- 導入の障壁
- 購入者の購買プロセス
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 2021年から2036年までの世界市場分析および予測
- 2021年から2025年までの過去市場規模(価値、10億米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(価値、10億米ドル)予測
- 前年比成長傾向分析
- 絶対的な市場規模(米ドル)の機会分析
- 2021年から2036年までの世界市場の価格分析
- 2021年から2036年までの技術別世界市場分析および予測
- はじめに/主な調査結果
- 2021年から2025年までの技術別市場規模(10億米ドル)の過去分析
- 技術別 現在および将来の市場規模(10億米ドル)の分析および予測、2026年から2036年
- 機械式蒸気再圧縮(MVR)
- 熱式蒸気再圧縮(TVR)
- ハイブリッドMVR-TVR
- 多段式特殊システム
- 技術別 前年比成長傾向分析、2021年から2025年
- 技術別 絶対的な市場機会分析、2026年から2036年
- 蒸発器の統合形態別、2021年から2036年までの世界市場分析および予測
- はじめに/主な調査結果
- 蒸発器の統合形態別、2021年から2025年までの過去市場規模(金額、10億米ドル)の分析
- 蒸発器の統合形態別、2026年から2036年までの現在および将来の市場規模(金額、10億米ドル)の分析および予測
- 落下膜式
- 強制循環式
- プレート式蒸発器
- 上昇膜式およびカランドリア式
- カスタム多段式
- 蒸発器統合別前年比成長傾向分析(2021年~2025年)
- 蒸発器統合別 絶対的な市場機会の分析(2026年~2036年)
- 最終用途産業別 世界市場の分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの最終用途産業別過去市場規模(金額)(10億米ドル)の分析
- 2026年から2036年までの最終用途産業別現在および将来の市場規模(金額)(10億米ドル)の分析および予測
- 食品・乳製品
- 化学
- 廃水およびZLD
- パルプ・紙
- 製薬・バイオテクノロジー
- 最終用途産業別前年比成長傾向分析(2021年~2025年)
- 最終用途産業別絶対額市場機会分析(2026年~2036年)
- 生産能力クラス別世界市場分析および予測(2021年~2036年)
- はじめに/主な調査結果
- 2021年から2025年までの容量クラス別過去市場規模(金額、10億米ドル)分析
- 2026年から2036年までの容量クラス別現在および将来の市場規模(金額、10億米ドル)分析および予測
- 5 tおよびh未満の蒸発
- 5~20 tおよびh
- 20~50 t and h
- 50~100 t and h
- 100 t and h超
- 容量クラス別前年比成長傾向分析(2021年~2025年)
- 容量クラス別絶対額市場機会分析(2026年~2036年)
- 地域別世界市場分析および予測(2021年~2036年)
- はじめに
- 地域別過去市場規模(金額、10億米ドル)の分析(2021年~2025年)
- 地域別現在の市場規模(金額、10億米ドル)の分析および予測(2026年~2036年)
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析および予測(国別、2021年~2036年)
- 市場分類別の過去市場規模(10億米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年から2036年
- 国別
- 米国
- カナダ
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 主なポイント
- ラテンアメリカ市場分析および予測(国別)
- 市場分類別の過去市場規模(価値、10億米ドル)の傾向分析(2021年~2025年)
- 市場規模(価値 (10億米ドル)市場分類別予測、2026年から2036年
- 国別
- ブラジル
- メキシコ
- チリ
- その他の南米アメリカ
- 技術別
- 蒸発器統合別
- 最終用途産業別
- 容量クラス別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 蒸発器統合別
- 最終用途産業別
- 容量クラス別
- 主なポイント
- 西ヨーロッパの市場分析および予測(国別)
- 市場分類別の過去市場規模(金額、10億米ドル)およびトレンド分析(2021年~2025年)
- 市場分類別の市場規模(金額、10億米ドル)予測(2026年~2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 主なポイント
- 東ヨーロッパ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析(2021年~2025年)
- 市場分類別市場規模(10億米ドル)の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他の地域
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 主なポイント
- 東アジア市場の分析と予測(国別)
- 市場規模(過去データ、10億米ドル)および市場分類別トレンド分析(2021年~2025年)
- 市場規模(金額、10億米ドル):市場分類別予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 主なポイント
- 南アジアおよび太平洋地域の市場分析および予測(国別)
- 市場分類別の過去市場規模(10億米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(10億米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 主なポイント
- 中東・アフリカ市場分析および予測(国別)
- 市場分類別過去市場規模(10億米ドル)の推移分析:2021年~2025年
- 市場分類別市場規模(10億米ドル)の予測:2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 国別
- 市場魅力度分析
- 国別
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- カナダ
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合形態別
- 最終用途産業別
- 容量クラス別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合形態別
- 最終用途産業別
- 容量クラス別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- フランス
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- インド
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- ASEAN
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合別
- 最終用途産業別
- 容量クラス別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 技術別
- 蒸発器の統合形態別
- 最終用途産業別
- 容量クラス別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 技術別
- 蒸発器の統合形態別
- 最終用途産業別
- 容量クラス別
- 新興スタートアップ
- イノベーション・ベンチマーキング
- 競合分析
- 競合の詳細分析
- GEA
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- アルファ・ラバル
- SPX FLOW
- ANDRITZ
- ヴェオリア・ウォーター・テクノロジーズ
- デダート
- GEA
- 競合の詳細分析
- ケーススタディ
- 成功事例
- 最近の動向
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表2:技術別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表3:蒸発器統合形態別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表4:最終用途産業別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表5:容量クラス別世界市場規模(10億米ドル)予測(2021年~2036年)
- 表6:国別北米市場規模(10億米ドル)予測(2021年~2036年)
- 表7:2021年から2036年までの技術別北米市場規模(10億米ドル)予測
- 表8:2021年から2036年までの蒸発器統合別北米市場規模(10億米ドル)予測
- 表9: 最終用途産業別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表10:容量クラス別 北米市場規模(10億米ドル)予測(2021年~2036年)
- 表11:国別 ラテンアメリカ市場規模(10億米ドル)予測(2021年~2036年)
- 表12:2021年から2036年までの技術別南米アメリカ市場規模(10億米ドル)予測
- 表13:2021年から2036年までの蒸発器統合別南米アメリカ市場規模(10億米ドル)予測
- 表14:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の最終用途産業別予測
- 表15:2021年から2036年までのラテンアメリカ市場規模(10億米ドル)の容量クラス別予測
- 表16:2021年から2036年までの西ヨーロッパ市場規模(10億米ドル)の国別予測
- 表17:西ヨーロッパ市場規模(10億米ドル)の技術別予測、2021年~2036年
- 表18:西ヨーロッパ市場規模(10億米ドル)の蒸発器統合別予測、2021年~2036年
- 表19:西ヨーロッパの市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の容量クラス別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(10億米ドル)の技術別予測(2021年~2036年)
- 表23:東ヨーロッパの市場規模(10億米ドル)の蒸発器統合別予測(2021年~2036年)
- 表24:東ヨーロッパの市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
- 表25:東ヨーロッパ市場規模(10億米ドル)の容量クラス別予測(2021年~2036年)
- 表26:東アジア市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表27:東アジア市場規模(10億米ドル)の技術別予測(2021年~2036年)
- 表28:2021年から2036年までの東アジア市場規模(10億米ドル)の予測(蒸発器統合別)
- 表29:2021年から2036年までの東アジア市場規模(10億米ドル)の予測(最終用途産業別)
- 表30:東アジアの市場規模(10億米ドル)の予測(容量クラス別、2021年~2036年)
- 表31:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表32:南アジアおよび太平洋地域の市場規模(10億米ドル)の予測(技術別、2021年~2036年)
- 表33:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)の予測(蒸発器統合別)
- 表34:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(最終用途産業別)
- 表35:2021年から2036年までの南アジア・太平洋地域の市場規模(10億米ドル)予測(容量クラス別)
- 表36:中東・アフリカの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表37:中東・アフリカの市場規模(10億米ドル)の技術別予測(2021年~2036年)
- 表38:中東・アフリカ市場規模(10億米ドル)の予測(蒸発器統合別、2021年~2036年)
- 表39:中東・アフリカ市場規模(10億米ドル)の予測(最終用途産業別、2021年~2036年)
- 表40:中東・アフリカ市場規模(10億米ドル)の容量クラス別予測(2021年~2036年)
図表一覧
- 表1:地域別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表2:技術別世界市場規模(10億米ドル)の予測(2021年~2036年)
- 表3:蒸発器統合別世界市場規模(10億米ドル)予測、2021年~2036年
- 表4:最終用途産業別世界市場規模(10億米ドル)予測、2021年~2036年
- 表5:容量クラス別世界市場規模(10億米ドル)予測、2021年~2036年
- 表6:国別北米市場規模(10億米ドル)の予測(2021年~2036年)
- 表7:技術別北米市場規模(10億米ドル)予測、2021年~2036年
- 表8:蒸発器統合別北米市場規模(10億米ドル)予測、2021年~2036年
- 表9:最終用途産業別北米市場規模(10億米ドル)予測、2021年~2036年
- 表10:北米市場規模(10億米ドル)の容量クラス別予測(2021年~2036年)
- 表11:ラテンアメリカ市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表12:2021年から2036年までの南米アメリカ市場規模(10億米ドル)の技術別予測
- 表13:2021年から2036年までの南米アメリカ市場規模(10億米ドル)の蒸発器統合別予測
- 表14:2021年から2036年までの南米アメリカ市場規模(10億米ドル)の最終用途産業別予測
- 表15:2021年から2036年までの南米アメリカ市場規模(10億米ドル)の容量クラス別予測
- 表16:西ヨーロッパ市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表17:西ヨーロッパ市場規模(10億米ドル)の技術別予測(2021年~2036年)
- 表18:西ヨーロッパ市場規模(10億米ドル)の蒸発器統合別予測(2021年~2036年)
- 表19:西ヨーロッパの市場規模(10億米ドル)の最終用途産業別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(10億米ドル)の容量クラス別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(10億米ドル)の国別予測(2021年~2036年)
- 表22:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の技術別予測
- 表23:2021年から2036年までの東ヨーロッパ市場規模(10億米ドル)の蒸発器統合別予測
- 表24:2021年から2036年までの東ヨーロッパ市場規模 (10億米ドル)の最終用途産業別予測、2021年~2036年
- 表25:東ヨーロッパの市場規模(10億米ドル)の容量クラス別予測、2021年~2036年
- 表26:東アジアの市場規模(10億米ドル)の国別予測、2021年~2036年
- 表27:東アジアの市場規模(10億米ドル)の技術別予測、2021年から2036年
- 表28:東アジアの市場規模(10億米ドル)の蒸発器統合別予測、2021年から2036年
- 表29:2021年から2036年までの東アジア市場規模(10億米ドル)の最終用途産業別予測
- 表30:2021年から2036年までの東アジア市場規模(10億米ドル)の容量クラス別予測
- 表31:2021年から2036年までの国別南アジア・太平洋地域の市場規模(10億米ドル)予測
- 表32:2021年から2036年までの技術別南アジア・太平洋地域の市場規模(10億米ドル)予測
- 表33:2021年から2036年までの南アジア・太平洋地域における市場規模(10億米ドル)の予測(蒸発器統合別)
- 表34:2021年から2036年までの南アジア・太平洋地域における市場規模(10億米ドル)の予測(最終用途産業別)
- 表35:南アジア・太平洋地域の市場規模(10億米ドル)の予測(容量クラス別、2021年~2036年)
- 表36:中東・アフリカ地域の市場規模(10億米ドル)の予測(国別、2021年~2036年)
- 表37:中東・アフリカ地域の市場規模(10億米ドル)の技術別予測(2021年~2036年)
- 表38:中東・アフリカ市場規模(10億米ドル)の予測(蒸発器統合別、2021年~2036年)
- 表39:中東・アフリカ市場規模(10億米ドル)の予測(最終用途産業別、2021年~2036年)
- 表40:中東・アフリカ市場規模 (10億米ドル)の予測(容量クラス別、2021年~2036年)
「 」
- 図1:世界市場の価格分析
- 図2:世界市場規模(10億米ドル)の予測(2021年~2036年)
- 図3:技術別世界市場シェアおよびBPS分析(2026年および2036年)
- 図4:技術別世界市場の前年比成長率比較(2026年~2036年)
- 図5:技術別世界市場の魅力度分析
- 図6:蒸発器統合別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:蒸発器統合別世界市場の前年比成長率比較(2026年~2036年)
- 図8:蒸発器統合別世界市場の魅力度分析
- 図9:最終用途産業別世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図10:最終用途産業別世界市場の前年比成長率比較(2026年~2036年)
- 図11:最終用途産業別の世界市場魅力度分析
- 図12:容量クラス別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:容量クラス別の世界市場前年比成長率比較(2026年~2036年)
- 図14:生産能力クラス別の世界市場の魅力度分析
- 図15:地域別の世界市場規模(10億米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別の世界市場の前年比成長率比較(2026年~2036年)
- 図17:地域別の世界市場の魅力度分析
- 図18:北米市場の増分ドル機会、2026年~2036年
- 図19:南米アメリカ市場の増分ドル機会、2026年~2036年
- 図20:西ヨーロッパ市場における追加収益機会(ドルベース)、2026年~2036年
- 図21:東ヨーロッパ市場における追加収益機会(ドルベース)、2026年~2036年
- 図22:東アジア市場における追加収益機会(ドルベース)、2026年~2036年
- 図23:南アジアおよび太平洋市場における追加収益機会(ドルベース)、2026年~2036年
- 図24:中東・アフリカ市場の追加収益機会(ドル)、2026年~2036年
- 図25:北米市場の国別市場シェアおよびBPS分析、2026年および2036年
- 図26:北米市場の技術別市場シェアおよびBPS分析、2026年および2036年
- 図27:北米市場における技術別前年比成長率の比較(2026年~2036年)
- 図28:北米市場における技術別の市場魅力度分析
- 図29:北米市場における蒸発器統合別市場価値シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における蒸発器の統合形態別前年比成長率の比較(2026年~2036年)
- 図31:北米市場における蒸発器の統合形態別の市場魅力度分析
- 図32:最終用途産業別の北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:最終用途産業別の北米市場の前年比成長率比較(2026年~2036年)
- 図34:最終用途産業別の北米市場の魅力度分析
- 図35: 北米市場:容量クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図36:北米市場:容量クラス別の前年比成長率比較(2026年~2036年)
- 図37:北米市場における生産能力クラス別の市場魅力度分析
- 図38:南米アメリカ市場における国別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図39:南米アメリカ市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における技術別の前年比成長率比較(2026年~2036年)
- 図41:技術別南米アメリカ市場の魅力度分析
- 図42:蒸発器統合別南米アメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図43:蒸発器統合別南米アメリカ市場の前年比成長率比較(2026年~2036年)
- 図44:蒸発器の統合形態別 ラテンアメリカ市場の魅力度分析
- 図45:最終用途産業別 ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図46:最終用途産業別 ラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図47:最終用途産業別のラテンアメリカ市場の魅力度分析
- 図48:生産能力クラス別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図49:生産能力クラス別のラテンアメリカ市場の前年比成長率比較(2026年~2036年)
- 図50:生産能力クラス別の南米アメリカ市場の魅力度分析
- 図51:国別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:技術別の西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における技術別前年比成長率の比較(2026年~2036年)
- 図54:西ヨーロッパ市場における技術別の市場魅力度分析
- 図55:西ヨーロッパ市場における蒸発器統合別市場シェアおよびBPS分析(2026年および2036年)
- 図56:西ヨーロッパ市場における蒸発器の統合形態別前年比成長率の比較(2026年~2036年)
- 図57:西ヨーロッパ市場における蒸発器の統合形態別の市場魅力度分析
- 図58:西ヨーロッパ市場における最終用途産業別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における最終用途産業別前年比成長率の比較(2026年~2036年)
- 図60:西ヨーロッパ市場における最終用途産業別の市場魅力度分析
- 図61:西ヨーロッパ市場における容量クラス別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における生産能力クラス別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における生産能力クラス別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場の技術別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場の技術別前年比成長率比較(2026年~2036年)
- 図67:東ヨーロッパ市場の技術別市場魅力度分析
- 図68:ヨーロッパ市場における蒸発器の統合形態別市場シェアおよびBPS分析(2026年および2036年)
- 図69:ヨーロッパ市場における蒸発器の統合形態別前年比成長率の比較(2026年~2036年)
- 図70:蒸発器の統合形態別 ヨーロッパ市場の魅力度分析
- 図71:最終用途産業別 ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図72:最終用途産業別 ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図73:最終用途産業別のヨーロッパ市場の魅力度分析
- 図74:容量クラス別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図75:容量クラス別のヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図76:容量クラス別のヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における技術別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における技術別前年比成長率の比較(2026年~2036年)
- 図80:技術別東アジア市場の魅力度分析
- 図81:蒸発器統合別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図82:蒸発器統合別東アジア市場の前年比成長率比較(2026年~2036年)
- 図83:蒸発器の統合形態別の東アジア市場の魅力度分析
- 図84:最終用途産業別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図85:最終用途産業別の東アジア市場の前年比成長率比較(2026年~2036年)
- 図86:最終用途産業別東アジア市場の魅力度分析
- 図87:容量クラス別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図88:容量クラス別東アジア市場の前年比成長率比較(2026年~2036年)
- 図89:東アジア市場における生産能力クラス別の魅力度分析
- 図90:南アジア・太平洋市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図91:南アジア・太平洋市場における技術別の市場シェアおよびBPS分析(2026年および2036年)
- 図92:南アジア・太平洋市場における技術別前年比成長率の比較(2026年~2036年)
- 図93:南アジア・太平洋市場における技術別の市場魅力度分析
- 図94:南アジア・太平洋市場における市場価値シェアおよびBPS分析(蒸発器の統合別、2026年および2036年)
- 図95:南アジア・太平洋市場における前年比成長率の比較(蒸発器の統合別、2026年~2036年)
- 図96:南アジア・太平洋市場における市場魅力度分析(蒸発器の統合別)
- 図97:南アジアおよび太平洋地域市場における最終用途産業別市場シェアおよびBPS分析(2026年および2036年)
- 図98:南アジアおよび太平洋地域市場における最終用途産業別の前年比成長率比較(2026年~2036年)
- 図99:南アジアおよび太平洋地域市場における最終用途産業別の市場魅力度分析
- 図100: 南アジアおよび太平洋地域の市場における容量クラス別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジアおよび太平洋地域の市場における容量クラス別の前年比成長率比較(2026年~2036年)
- 図102:南アジアおよび太平洋地域の市場における容量クラス別の魅力度分析









