HVAC断熱材市場の規模、シェア、動向および予測(2026年~2034年)
世界のHVAC断熱材市場は、2025年に51億7,000万米ドルに達し、2034年までに81億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.04%で成長すると見込まれています。この成長は、より厳格な建築物のエネルギー効率に関する建築基準、グリーン建築活動の増加、および住宅、商業、工業用建物におけるHVAC設備の設置拡大によって牽引されています。製品タイプ別では、配管が52.0%で首位を占めています。素材タイプ別では、グラスウールが44.0%で首位を占めています。アジア太平洋地域は、同地域全体における急速な建設成長と工業化の進展に支えられ、世界市場シェアの42.0%を占めています。
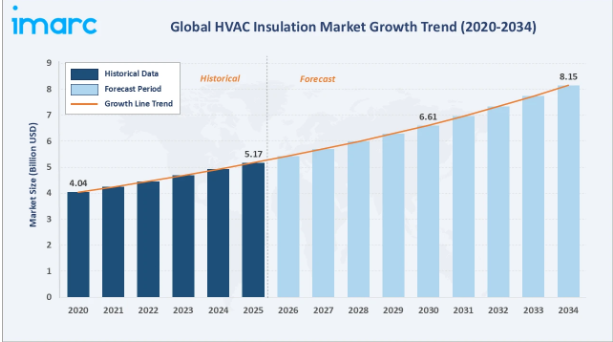
市場規模は、2020年の40億4,000万米ドルから2025年には51億7,000万米ドルへと拡大し、2030年までに約66億1,000万米ドルに達し、2034年までには81億5,000万米ドルに達すると予測されています。
この持続的な拡大は、エネルギー効率の高い建物への継続的な投資、旧式のHVAC断熱システムの着実な更新、そして成熟経済圏と新興経済圏の両方における建設活動の活発化によって支えられています。
ダクトは、新築プロジェクト全体で集中型商業用HVAC設備の導入が拡大するにつれて、推定年平均成長率(CAGR)約5.5%で最も急速に成長しています。一方、配管は、配管ネットワーク全体における断熱保護に対する産業および商業分野での持続的な需要により、全体として最大の収益基盤を維持しています。
エグゼクティブ・サマリー
世界のHVAC断熱材市場は2025年に51億7,000万米ドルに達しました。これは、住宅、商業、工業用建物における断熱・防音性能ソリューションに対する、建設およびビル管理業界からの持続的な需要を反映したものです。世界の建設活動、エネルギー効率規制、および建物の改修プログラムが相まって拡大し続ける中、同市場は2026年から2034年にかけて年平均成長率(CAGR)5.04%で推移し、2034年までに81億5,000万米ドルに達すると予測されています。
製品タイプ別では、配管が52.0%を占めて首位となっており、これは断熱保護や結露制御が不可欠な商業用および工業用の配管ネットワークで広く使用されていることが背景にあります。素材別のセグメントでは、ガラスウールが44.0%を占めて首位となっています。これは、大規模な設備においてコストパフォーマンスに優れ、優れた断熱性能を発揮するためです。地域別では、アジア太平洋地域が42.0%で首位を占めています。これは、中国、インド、東南アジアにおける建設需要の拡大に加え、製造能力の拡大やエネルギー基準の普及が進んでいることが要因となっています。
上記のデータを裏付ける主な分析結果:
配管:52.0%: 配管断熱材は、商業・工業・住宅建築物のHVAC配管ネットワークにおいて、熱損失や結露を防ぐ上で極めて重要な役割を果たしていることから、市場を牽引しています。これは、広範な改修需要および新築需要に支えられています。大規模な商業開発における集中型冷水・暖房配管ネットワークの継続的な拡大により、配管断熱材は市場内で最大の単一収益源としての地位をさらに強固なものにしています。
グラスウール:44.0%: グラスウールは、その優れた熱伝導率、手頃な価格、不燃性といった特性により、材料種別での需要をリードしており、大規模なHVAC設備において好まれる選択肢となっています。地域の製造拠点で広く入手可能であることも、先進国および新興国の建設市場の両方において、一貫した仕様採用をさらに後押ししています。
アジア太平洋地域が42.0%:アジア太平洋地域は、急速な都市化、建設活動の拡大、そして中国、インド、東南アジア諸国における省エネ建築基準の普及拡大により、市場を牽引しています。また、同地域全体での国内生産能力の継続的な拡大により、輸入断熱材製品に対するコスト競争力も向上しています。
HVAC断熱材市場の概要
世界のHVAC断熱材市場は、住宅、商業、工業用建築物の暖房、換気、空調設備において、熱的および音響的性能を調整するために使用される材料およびシステムを網羅しています。HVAC断熱材は、エネルギー損失を低減し、結露を防止するとともに、世界的に厳格化が進む建築物のエネルギー効率基準への準拠を支援します。
このエコシステムには、原材料サプライヤー、断熱材メーカー、HVACシステムインテグレーター、機械設備請負業者、建物所有者、および建築エネルギー基準を監督する規制機関が統合されています。建設支出の増加、エネルギー価格の変動、持続可能性に関する規制などのマクロ経済的要因が、成熟市場および新興市場における需要を依然として形作っています。建物において、断熱材が単体の資材購入ではなく、統合された性能保証付きのHVACパッケージの一部として指定されるケースが増加していることから、メーカーとHVACシステムインテグレーターとの連携は深まりつつあります。
市場の推進要因
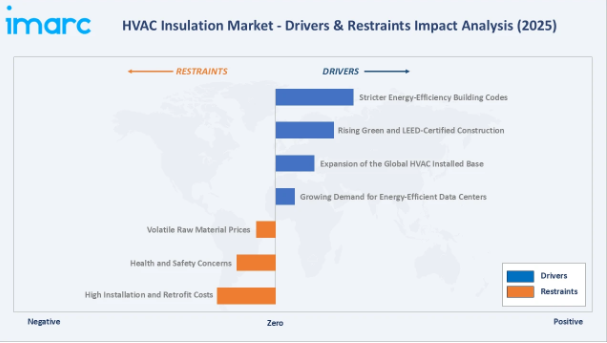
- より厳格化する建築物のエネルギー効率基準:世界各国の政府は、建築物のエネルギー基準を厳格化し、断熱性能の向上を義務付けています。これにより、開発業者や請負業者は、より高仕様のHVAC用断熱材を採用せざるを得なくなり、新築プロジェクト全体で製品の需要が直接的に押し上げられています。各国のエネルギー機関が設定した遵守期限により、古い商業施設や公共施設の改修プログラムがさらに加速しています。施行体制が強化されるにつれ、基準に準拠していない開発業者には罰則が科されるようになり、断熱材の仕様が標準的な設計要件として定着しつつあります。
- グリーン建築およびLEED認証取得プロジェクトの増加: グリーンビルディング認証の採用拡大に伴い、エネルギー消費を削減し、認証基準の遵守を支援する、持続可能で高性能な断熱材への需要が高まっており、メーカーは環境に優しい製品ラインナップの拡充を進めています。また、企業の持続可能性への取り組みにより、商業用デベロッパーは、新規プロジェクトの入札において、認証済みの断熱システムを標準要件として指定するようになっています。
- 世界的なHVAC設置台数の拡大:住宅、商業、工業用建物におけるHVAC設備の設置が継続的に増加していることから、ダクト、配管、および関連するシステム部品に使用される断熱材の需要も比例して高まっています。現代の建物におけるシステムの平均規模の拡大や、より複雑なダクト配置により、設置あたりの断熱材消費量はさらに増加しています。
- エネルギー効率の高いデータセンターへの需要拡大:データセンターの容量が急速に拡大していることから、精密な熱管理をサポートし、運用時のエネルギーコストを削減する高度なHVAC断熱ソリューションへのニーズが高まっています。ハイパースケール施設の運営事業者は、厳しい電力使用効率(PUE)目標を達成するために、高品質な断熱材を仕様として指定するケースが増えており、この高付加価値の用途分野における需要の持続的な成長を支えています。
市場の制約要因
- 原材料価格の変動: グラスファイバー、ミネラルウール、発泡系原材料のコスト変動は、メーカーにとって生産コストの不確実性を高め、場合によっては利益率を圧迫し、生産能力の拡大を鈍化させる要因となります。サプライチェーンの混乱やエネルギー集約型の生産プロセスは、特に石油化学原料に依存する発泡系断熱材において、コストの変動性をさらに増幅させています。
- 健康・安全上の懸念:特定の断熱材については、取り扱いおよび施工時の安全性に懸念があり、専門的な保護措置が必要となる場合があります。これにより、施工コストが増加し、一部の用途での採用が制限される可能性があります。繊維系材料の取り扱いに関する規制当局の監視は引き続き厳格化しており、メーカーはより安全な配合や、最新の労働者安全プロトコルへの投資を求められています。
- 高い施工・改修コスト:既存の建物に、高性能なHVAC用断熱材を後付けで導入するには、多額の労務費や材料費がかかる場合があり、コストに敏感な商業および住宅のエンドユーザーによる導入が遅れる可能性があります。新興市場における省エネ改修のための資金調達の機会が限られていることも、老朽化した建築ストック全体の改修サイクルのペースをさらに鈍らせています。
市場の機会
バイオベースおよび低VOC断熱材:持続可能な建築資材への需要の高まりは、グリーンビルディング認証要件に準拠したバイオベースおよび低排出のHVAC断熱製品を開発する機会をメーカーにもたらしています。主要な建設市場で持続可能性に配慮した調達方針が拡大する中、この分野の先駆者はプレミアム価格での販売が可能となるでしょう。
- スマートHVAC統合断熱システム: センサー搭載の断熱材をスマートビル管理システムと統合することで、予知保全やさらなるエネルギー効率の最適化が可能となり、新たな製品開発の道が開かれます。予測期間中、断熱材メーカーとビルオートメーションプロバイダーとの提携により、こうした統合ソリューションの商用化が加速すると見込まれます。
市場の課題
地域メーカーからの価格競争圧力: コスト競争力のある製品を提供する地域および国内の断熱材メーカーが、特にアジア太平洋地域において、確立されたグローバルサプライヤーへの価格競争圧力を強めています。こうした動向により、グローバル企業は市場シェアを守るために、生産の現地化や流通ネットワークの合理化を余儀なくされています。
防火安全性と断熱性能のバランス:防火安全性と断熱効率の要件を同時に満たすには、継続的な製品革新が必要であり、これにより材料開発の複雑さとコストが増大します。地域ごとに変化する建築基準の耐火等級は、多国籍メーカーにとって標準化された製品設計をさらに困難にしています。
1. バイオベースおよび低VOC断熱材の採用
持続可能性に関する規制の強化により、環境への影響を低減しつつ熱性能要件を満たすバイオベースおよび低VOC断熱材の採用が進んでおり、新築および改修プロジェクトにおけるグリーンビルディング認証の目標達成が後押しされています。メーカー各社は、埋め込み炭素を削減するために既存の製品ラインの再構成を積極的に進めており、今後10年間でバイオベースの製品をニッチな仕様ではなく主流として位置づけていく見込みです。
2. プレハブ式およびモジュール式断熱システム
設置準備が整ったプレハブ式断熱モジュールの利用拡大により、施工時間と人件費が削減され、大規模な商業・産業用HVAC設備においてプロジェクトの早期完了が促進されています。人手不足の市場では、プレハブ化によって現場での工期が短縮され、施工品質の一貫性が向上するため、請負業者はモジュール式システムをますます好むようになっています。
3. 断熱システムとスマートHVACの統合
断熱材とスマートビル管理システムの統合により、リアルタイムの熱性能モニタリングが可能となり、現代のHVAC設備全体における予知保全やさらなるエネルギー最適化が促進されています。施設管理者は、このデータを活用して断熱材の劣化を早期に特定し、予期せぬエネルギー損失を削減するとともに、システムの耐用年数を延ばすケースが増えています。
4. 循環型経済とリサイクル可能な断熱材
循環型経済の原則への注目が高まる中、リサイクル可能かつ再利用可能な断熱材の開発が進められており、これによりメーカーは持続可能性の目標を達成し、建設廃棄物を削減できるようになっています。建設廃棄物に関する規制の強化を背景に、寿命を迎えた断熱材の回収・リサイクルプログラムが、成熟した市場全体で徐々に拡大しています。
業界のバリューチェーン分析
HVAC断熱材のバリューチェーンには、原材料の調達、断熱製品の製造、流通・卸売、機械的設置、およびアフターサービスが含まれます。メーカーが技術サポートサービスを拡充し、請負業者が複雑な商業プロジェクトにおいて、規格に準拠した高性能な設置を実現できるよう支援するにつれ、価値は製造および設置段階にますます集中しつつあります。
製品タイプ別
2025年には、パイプが製品タイプ別セグメントで52.0%を占め、トップの座を占めています。これは、商業施設や工業施設のHVAC配管ネットワークにおいて、熱損失や結露の防止に広く活用されていることを反映しています。新規の商業建築の増加に伴い、冷水および暖房の配管ネットワークが引き続き拡大していくことから、このトップの地位は予測期間を通じて維持されると見込まれています。
ダクトは38.0%でこれに続き、商業施設や公共施設における集中型HVACシステムの導入増加が牽引しています。こうした施設では、ダクトの断熱材が気流の効率化と騒音低減に寄与しています。「その他」のカテゴリー(10.0%)には、HVAC設備全般で使用される継手、バルブ、および付随する断熱部品が含まれており、建物においてより包括的な断熱性能が求められるにつれ、仕様面での注目が徐々に高まっている分野です。
素材別
2025年には、グラスウールが44.0%を占め、素材別セグメントをリードする見込みです。これは、その優れた断熱性能、手頃な価格、および建設市場全体での広範な入手可能性によるものです。すべての主要地域にわたる安定したサプライチェーンと確立された製造基盤が、標準的なHVAC断熱用途におけるデフォルトの仕様としての地位を引き続き支えています。
次いで、ストーンウールが23.0%を占めており、商業ビルにおける耐火性と防音性能が高く評価されています。エラストマーフォームは17.0%を占め、冷凍・低温配管用途において、その柔軟性と耐湿性から好まれています。フェノールフォームは9.0%を占め、スペースが限られた設置環境において高い断熱効率を発揮します。その他の材料は、合わせて市場の7.0%を占めています。
北米(24.0%)と欧州(22.0%)は、厳格なエネルギー規制や、老朽化した商業・公共建築物における着実な改修需要に牽引される成熟市場となっています。ラテンアメリカ、中東、アフリカは規模は小さいものの、インフラ投資の拡大や省エネ建築手法への意識の高まりに支えられ、成長を続ける市場です。
競争環境
世界のHVAC断熱材市場は適度に細分化されており、確立された多国籍メーカーに加え、製品の幅、技術的性能、地域的な流通網を武器に競争する地域専門メーカーで構成されています。価格や製品の入手可能性といった従来の要因に加え、持続可能性への取り組みや技術サービスの提供能力が、競争上の差別化要因としてますます重要になっています。
主要企業プロファイル
アルマセル
アルマセルは、ルクセンブルクに拠点を置くグローバルメーカーであり、HVAC、冷凍、および産業用途向けの柔軟性のある発泡断熱材を専門としています。同社は広範なグローバル製造ネットワークを運営しており、エラストマー発泡製品群全体において、技術的性能とエネルギー効率の革新性で高い評価を得ています。
- 主要製品: ArmaFlex、ArmaGel、ArmaClad、ArmaFix、AccoFlex
- 戦略的重点:HVACおよび建築用途向けの低排出・バイオベースの柔軟性発泡断熱ソリューションの拡大。同社は、供給リードタイムを短縮するため、アジア太平洋地域および北米全域における地域ごとの製造能力への投資を継続しています。また、世界的に厳格化するサステナビリティ基準に対応するため、耐火性およびリサイクル可能な発泡材の製品ラインナップを拡充しています。
キングスパン・グループ
キングスパン・グループは、アイルランドに拠点を置く建築外皮および断熱材のスペシャリストであり、商業・工業用建築物のHVAC断熱ソリューション分野で事業規模を拡大しています。同社は高性能な硬質発泡システムで定評があり、欧州および北米市場において、建築外皮のトータルソリューションプロバイダーとしての地位をますます確立しつつあります。
- 主要製品:配管断熱材、ダクト断熱材、K-Roc配管断熱材
- 戦略的重点: 世界のネットゼロ建築目標を支援するため、高性能で持続可能な断熱技術の推進に取り組んでいます。キングスパンは、低炭素製造プロセスへの投資を継続するとともに、欧州および北米全域で硬質発泡体の生産能力を拡大しています。また、大規模な商業開発向けに、事前設計済みで認証取得可能な断熱ソリューションを提供するため、HVACシステムインテグレーターとの連携を強化しています。
市場集中度分析
HVAC断熱材市場は中程度の集中度を示しており、主要企業が世界全体の売上高の相当なシェアを占めています。地域メーカーは、特にアジア太平洋地域やラテンアメリカにおいて、コストや立地を武器に競争を続けており、国レベルでは中程度の分散状態が維持されています。予測期間中、世界的な主要企業が地域での製造拠点を拡大し、製品ラインナップと流通網を強化するために専門性の高い地域メーカーをターゲットとした買収を進めるにつれ、市場集中度は徐々に高まると予想されます。
投資および成長の機会
最も成長率の高いセグメント
ダクト(年平均成長率(CAGR)約5.5%)、グラスウール材システム、バイオベース断熱材(基盤は小さいものの)、およびスマートHVAC統合型断熱材は、2034年までの期間において最も成長率の高い投資分野となります。これらのカテゴリーに注力する投資家やメーカーは、市場全体のCAGRと比較して、市場の増分成長において格段に大きなシェアを獲得できる最良の立場にあります。
新興の投資機会
商業開発業者が、特に大規模なインフラやデータセンタープロジェクトにおいて、施工期間の短縮と現場人件費の削減を求める中、プレハブおよびモジュラー式断熱システムは新たな投資機会となっています。モジュラー建築の専門業者と早期に提携関係を築いたメーカーは、この急成長している施工形式において、市場平均を上回るシェアを獲得できる好位置にあります。
投資テーマ
持続可能な素材の革新: バイオベースおよびリサイクル可能な断熱材の研究開発(R&D)への投資により、メーカーは2034年にかけて厳格化する持続可能性規制やグリーンビルディング認証の需要に対応できる体制を整えることができます。
アジア太平洋地域における製造拠点の拡大: 中国、インド、東南アジア全域での生産能力への投資は、同地域で最も急速に成長している建設主導型のHVAC断熱材需要を取り込むものです。
今後の市場見通し(2026年~2034年)
世界のHVAC断熱材市場は、2025年の51億7,000万米ドルから2034年までに81億5,000万米ドルへと成長し、予測期間中に年平均成長率(CAGR)5.04%を記録すると見込まれています。2030年時点での市場規模が約66億1,000万米ドルとなる見通しは、サイクル中盤における着実な成長を反映しています。バイオベースの断熱材は、より広範な商業的採用が進むと見込まれ、スマートなHVAC統合型断熱システムは高級商業ビルで普及が進み、プレハブ式モジュラー断熱材は、大規模プロジェクトにおける標準仕様となる見込みです。
2034年までのHVAC断熱材市場の成長を支える3つの構造的要因があります。特にアジア太平洋地域における持続的な世界的な建設活動が、新規設置需要の幅広い基盤を生み出し続けています。成熟市場におけるエネルギー効率規制の強化は、既存の建築ストックにおいて、改修工事に起因する需要の波を同時に引き起こしています。持続可能でバイオベース、かつリサイクル可能な断熱材への段階的な移行は、先進国および新興国双方でグリーンビルディング認証要件が拡大するにつれ、プレミアム層の追加的な需要層を創出すると予想されます。
調査方法
一次調査
一次調査は、メーカー、販売業者、機械工事請負業者、HVACシステムインテグレーターを含む業界関係者への構造化インタビューで構成されました。インタビューから得られた知見は、セグメントレベルの成長予測を検証し、公表データにはまだ十分に反映されていない新興製品や地域ごとの需要の変化を特定するために活用されました。
二次調査
二次調査には、企業の年次報告書、建築エネルギー基準に関する刊行物、建設業界団体のデータ、およびグリーンビルディング認証プログラムの報告書が含まれました。これらの情報源を相互参照することで、過去の市場動向を検証し、断熱材の仕様に影響を与える地域ごとの規制動向をベンチマークしました。
予測モデル
市場収益の予測は、地域別の建築着工件数、HVAC設置量、および製品・材料タイプ別の断熱材採用率を組み込んだ、建設活動に基づくボトムアップモデルを用いて作成されました。予測はさらに、過去の成長パターンや建設支出に関するマクロ経済指標を用いてストレステストを実施し、2026年から2034年までの予測期間全体にわたる一貫性を確保しました。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のHVAC断熱材市場
5.1 市場の概要
5.2 市場動向
5.3 COVID-19の影響
5.4 市場予測
6 素材別市場内訳
6.1 グラスウール
6.1.1 市場の動向
6.1.2 市場予測
6.2 ストーンウール
6.2.1 市場の動向
6.2.2 市場予測
6.3 フェノールフォーム
6.3.1 市場の動向
6.3.2 市場予測
6.4 エラストマーフォーム
6.4.1 市場動向
6.4.2 市場予測
6.5 その他
6.5.1 市場動向
6.5.2 市場予測
7 製品種別市場内訳
7.1 ダクト
7.1.1 市場動向
7.1.2 市場予測
7.2 パイプ
7.2.1 市場動向
7.2.2 市場予測
7.3 その他
7.3.1 市場動向
7.3.2 市場予測
8 用途別市場内訳
8.1 住宅用
8.1.1 市場動向
8.1.2 市場予測
8.2 商業用
8.2.1 市場動向
8.2.2 市場予測
8.3 産業用
8.3.1 市場動向
8.3.2 市場予測
9 地域別市場内訳
9.1 北米
9.1.1 米国
9.1.1.1 市場動向
9.1.1.2 市場予測
9.1.2 カナダ
9.1.2.1 市場動向
9.1.2.2 市場予測
9.2 アジア太平洋地域
9.2.1 中国
9.2.1.1 市場の動向
9.2.1.2 市場予測
9.2.2 日本
9.2.2.1 市場の動向
9.2.2.2 市場予測
9.2.3 インド
9.2.3.1 市場の動向
9.2.3.2 市場予測
9.2.4 韓国
9.2.4.1 市場の動向
9.2.4.2 市場予測
9.2.5 オーストラリア
9.2.5.1 市場の動向
9.2.5.2 市場予測
9.2.6 インドネシア
9.2.6.1 市場の動向
9.2.6.2 市場予測
9.2.7 その他
9.2.7.1 市場動向
9.2.7.2 市場予測
9.3 欧州
9.3.1 ドイツ
9.3.1.1 市場動向
9.3.1.2 市場予測
9.3.2 フランス
9.3.2.1 市場の動向
9.3.2.2 市場予測
9.3.3 イギリス
9.3.3.1 市場の動向
9.3.3.2 市場予測
9.3.4 イタリア
9.3.4.1 市場の動向
9.3.4.2 市場予測
9.3.5 スペイン
9.3.5.1 市場の動向
9.3.5.2 市場予測
9.3.6 ロシア
9.3.6.1 市場の動向
9.3.6.2 市場予測
9.3.7 その他
9.3.7.1 市場の動向
9.3.7.2 市場予測
9.4 ラテンアメリカ
9.4.1 ブラジル
9.4.1.1 市場の動向
9.4.1.2 市場予測
9.4.2 メキシコ
9.4.2.1 市場の動向
9.4.2.2 市場予測
9.4.3 その他
9.4.3.1 市場の動向
9.4.3.2 市場予測
9.5 中東およびアフリカ
9.5.1 市場の動向
9.5.2 国別市場内訳
9.5.3 市場予測
10 SWOT分析
10.1 概要
10.2 強み
10.3 弱み
10.4 機会
10.5 脅威
11 バリューチェーン分析
12 ポーターの5つの力分析
12.1 概要
12.2 買い手の交渉力
12.3 供給者の交渉力
12.4 競争の激しさ
12.5 新規参入の脅威
12.6 代替品の脅威
13 価格分析
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 アルマセル
14.3.1.1 事業概要
14.3.1.2 提供製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよびイベント
14.3.2 サン・ゴバン
14.3.2.1 事業概要
14.3.2.2 提供製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよびイベント
14.3.3 キングスパン・グループ
14.3.3.1 事業概要
14.3.3.2 提供製品
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよびイベント
図表一覧
図1:世界:HVAC断熱材市場:主な推進要因と課題
図2:世界:HVAC断熱材市場:売上高(10億米ドル)、2020年~2025年
図3:世界:HVAC断熱材市場:素材タイプ別内訳(%)、2025年
図4:世界:HVAC断熱材市場:製品タイプ別内訳(%)、2025年
図5:世界:HVAC断熱材市場:用途別内訳(%)、2025年
図6:世界:HVAC断熱材市場:地域別内訳(%)、2025年
図7:世界:HVAC断熱材市場予測:売上高
(10億米ドル)、2026年~2034年
図8:世界:HVAC断熱材(グラスウール)市場:売上高(百万米ドル)、2020年および2025年
図9:世界:HVAC断熱材(グラスウール)市場予測: 売上高(百万米ドル)、2026年~2034年
図10:世界:HVAC断熱材(ロックウール)市場:売上高(百万米ドル)、2020年および2025年
図11:世界:HVAC断熱材(ロックウール)市場予測:売上高(百万米ドル)、2026年~2034年
図12:世界:HVAC断熱材(フェノールフォーム)市場:売上高(百万米ドル)、2020年および2025年
図13:世界:HVAC断熱材(フェノールフォーム)市場予測:売上高(百万米ドル)、2026年~2034年
図14:世界:HVAC断熱材(エラストマーフォーム)市場:販売額(百万米ドル)、2020年および2025年
図15:世界:HVAC断熱材(エラストマーフォーム)市場予測:販売額(百万米ドル)、2026年~2034年
図16:世界:HVAC断熱材(その他の素材タイプ)市場:売上高(百万米ドル)、2020年および2025年
図17:世界:HVAC断熱材(その他の素材タイプ)市場予測:売上高(百万米ドル)、2026年~2034年
図18:世界:HVAC断熱材(ダクト)市場:売上高(百万米ドル)、2020年および2025年
図19:世界:HVAC断熱材(ダクト)市場予測:売上高(百万米ドル)、2026年~2034年
図20:世界:HVAC断熱材(配管)市場:売上高(百万米ドル)、2020年および2025年
図21:世界:HVAC断熱材(配管)市場予測:売上高(百万米ドル)、2026年~2034年
図22:世界:HVAC断熱材(その他の製品タイプ)市場:売上高(百万米ドル)、2020年および2025年
図23:世界:HVAC断熱材(その他の製品タイプ)市場予測:売上高(百万米ドル)、2026年~2034年
図24:世界:HVAC断熱材(住宅用)市場:販売額(百万米ドル)、2020年および2025年
図25:世界:HVAC断熱材(住宅用)市場予測:販売額(百万米ドル)、2026年~2034年
図26:世界:HVAC断熱材(商業用)市場:売上高(百万米ドル)、2020年および2025年
図27:世界:HVAC断熱材(商業用)市場予測:売上高(百万米ドル)、2026年~2034年
図28:世界:HVAC断熱材(産業用)市場:売上高(百万米ドル)、2020年および2025年
図29:世界:HVAC断熱材(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図30:北米:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図31:北米:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図32:米国:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図33:米国:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図34:カナダ:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図35:カナダ:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図36:アジア太平洋地域:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図37:アジア太平洋地域:HVAC断熱材市場の予測:販売額(百万米ドル)、2026年~2034年
図38:中国:HVAC断熱材市場:販売額(百万米ドル)、2020年および2025年
図39:中国:HVAC断熱材市場の予測:販売額(百万米ドル)、2026年~2034年
図40:日本:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図41:日本:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図42:インド:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図43:インド:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図44:韓国:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図45:韓国:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図46:オーストラリア:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図47:オーストラリア:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図48:インドネシア:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図49:インドネシア:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図50:その他:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図51:その他:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図52:欧州:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図53:欧州:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図54:ドイツ:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図55:ドイツ:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図56:フランス:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図57:フランス:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図58:英国:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図59:英国:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図60:イタリア:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図61:イタリア:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図62:スペイン:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図63:スペイン:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図64:ロシア:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図65:ロシア:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図66:その他:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図67:その他:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図68:ラテンアメリカ:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図69:ラテンアメリカ:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図70:ブラジル:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図71:ブラジル:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図72:メキシコ:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図73:メキシコ:HVAC断熱材市場の予測:売上高(百万米ドル)、2026年~2034年
図74:その他:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図75:その他:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図76:中東・アフリカ:HVAC断熱材市場:売上高(百万米ドル)、2020年および2025年
図77:中東・アフリカ:HVAC断熱材市場:国別内訳(%)、2025年
図78:中東・アフリカ:HVAC断熱材市場予測:売上高(百万米ドル)、2026年~2034年
図79:世界:HVAC断熱材業界:SWOT分析
図80:世界:HVAC断熱材業界:バリューチェーン分析
図81:世界:HVAC断熱材業界:ポーターの5つの力分析
表一覧
表1:世界:HVAC断熱材市場:主要な業界のハイライト、2025年および2034年
表2:世界:HVAC断熱材市場予測:素材タイプ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:HVAC断熱材市場予測:製品タイプ別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:HVAC断熱材市場の予測:用途別内訳(単位:百万米ドル)、2026年~2034年
表5:世界:HVAC断熱材市場の予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表6:世界:HVAC断熱材市場の構造
表7:世界:HVAC断熱材市場:主要企業









