アジア太平洋地域は世界市場をリードしており、2025年には売上高の68.5%を占めると見込まれています。これは、日本、韓国、台湾、中国に世界有数の半導体ファブやウェハーメーカーが集中していることが大きな要因となっています。ウェハーの種類別では、P型ウェハーが57.1%と最大のシェアを占めており、用途別では集積回路が50.1%と最大の割合を占めています。
シリコンウェーハ市場は、現代の電子機器製造の基盤を形成しており、半導体デバイスの製造に不可欠な基板としての役割を果たしています。その成長は、デジタル化、クラウドコンピューティング、および高性能コンピューティング用途の進展と密接に関連しています。
エグゼクティブサマリー
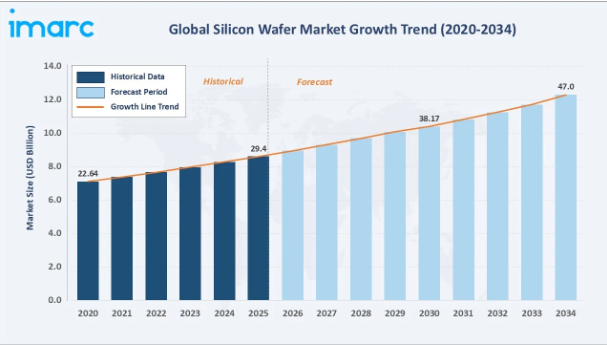
世界のシリコンウェーハ市場は、人工知能(AI)ハードウェアの小型化、5Gの展開、電気自動車の電動化、そして自国の半導体製造能力に対する前例のない政府投資が相まって、技術主導型のスーパーサイクルを迎えています。2025年の市場規模は294億米ドルと評価されており、年平均成長率(CAGR)5.36%で推移し、2034年には470億米ドルに達すると予測されています。
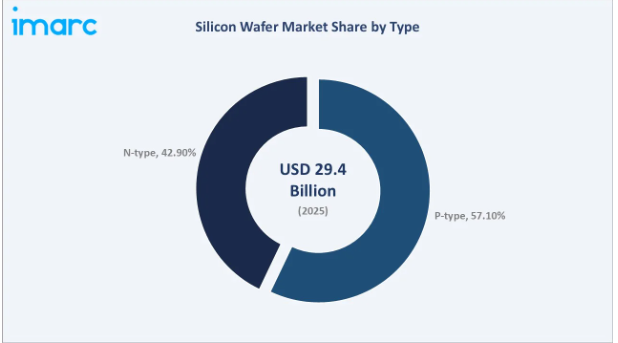
2024年3月に発売されたCerebras Systems社の「Wafer Scale Engine 3(WSE-3)」は、TSMCの5nmプロセスを用いて単一の300mmウェハー上に4兆個のトランジスタを搭載しており、AIハードウェアにおけるシリコンウェハー活用の最先端を体現しています。シリコンウェーハ市場の展望は、N型パネルによってさらに強化されています。N型パネルは効率が約42.9%に達する可能性があるのに対し、P型パネルは一般的に57.1%前後が上限となっています。
アジア太平洋地域の市場シェアが68.5%を占めていることは、世界の半導体製造が同地域に深く根付いた形で集中していることを反映しています。日本の信越化学工業とSUMCOの2社だけで、世界の300mmウェハ供給量の50%以上を占めており、2025年には共同で約10億米ドルを投資する予定です。しかし、地政学的な情勢の変化により、この集中構造は積極的に再編されつつあり、予測期間を通じて、米国や欧州における政府補助を受けたウェハ生産能力の拡大により、供給地域の多様化が著しく進んでいます。
上記のデータを裏付ける主な分析結果:
P型ウェーハは、CMOSロジック、DRAM、NANDフラッシュ、およびアナログ半導体の製造において確固たる地位を築いていることから、市場シェア57.1%(2025年)で首位を占めています。
集積回路(IC)は、2025年には50.1%を占め、アプリケーション分野をリードしており、これには、民生用電子機器、データセンター、自動車、通信分野向けのロジックプロセッサ、メモリチップ、AIアクセラレータ、パワー半導体が含まれます。
アジア太平洋地域が68.5%を占めるのは、TSMC、サムスン、そして中国で拡大する国内ファブエコシステムの地理的な集中を反映しており、日本、韓国、台湾におけるウェハーメーカーの密集したクラスターによって支えられています。
AIおよびHPCセグメントは、プレミアム300mmシリコンウェハーのエンドユースの中で最も急速に成長しており、2034年まで年平均成長率(CAGR)11.3%で成長すると推定されています。
米国のCHIPS法(527億米ドル)、EUのチップス法(430億ユーロ)、およびインドの9,100億ルピー規模の半導体イニシアチブを含む政府の投資プログラムは、2034年にかけて、半導体業界史上最大規模の政府主導によるシリコンウェーハ需要の波を創出しています。
世界のシリコンウェーハ市場の概要
シリコンウェーハ産業は、世界の半導体経済における絶対的な物理的・技術的基盤を形成しています。最小のマイクロコントローラーからNVIDIAの数兆トランジスタ規模のAIアクセラレータに至るまで、あらゆる集積回路は、精密に成長させられ、極限まで研磨されたシリコンウェーハとしてその生涯をスタートさせます。
シリコンウェーハは、高純度の石英砂を純度99.99%のポリシリコンに還元することから始まる多段階のプロセスを経て製造されます。その後、チョクラルスキー(CZ)法またはフロートゾーン(FZ)法によって単結晶シリコンインゴットに成長させ、ウェーハにスライスし、ラッピング、エッチング、研磨を経て、ナノメートル単位で測定される原子レベルの平坦度仕様を満たすまで仕上げられます。
2034年までのシリコンウェーハ市場の動向としては、2nmノードにおけるゲート・オール・アラウンド(GAA)トランジスタアーキテクチャへの移行、パワーエレクトロニクス向けSiCおよびGaN化合物半導体の商用化、データセンター相互接続向けシリコンフォトニクスの台頭などが挙げられます。これらはいずれも、これまでの業界サイクルには存在しなかった、シリコンウェーハ需要の新たな分野を切り拓くものです。
市場の推進要因
- AIおよびハイパフォーマンス・コンピューティング向け半導体の需要:NVIDIAのH100およびH200 GPUシリーズ、AMDのInstinctアクセラレータ、そしてGoogle、Amazon、Microsoftによるハイパースケーラー向けカスタム半導体が相まって、ウェハー需要を年率2桁のペースで押し上げています。
- 電気自動車および自動車用半導体の成長:2025年第1四半期の電気自動車の販売台数は、2024年の同時期と比較して100万台以上増加し、その約60%が中国での販売でした。
- 5GインフラとIoTデバイスの普及:世界の5G契約数は2031年までに64億件に達すると予測されており、RFフロントエンドモジュール、ミリ波基地局用チップ、およびIoT接続用半導体に対する膨大な需要を牽引しています。
- 政府によるファブ投資プログラム:米国の「CHIPS & Science Act」、EUの「Chips Act」、日本の経済産業省(METI)による半導体支援プログラム、そしてインド初の商用半導体ファブが、2030年にかけて世界中で新たな製造施設への資金提供を共同で行っています。
これらの推進要因が相まって、業界の70年の歴史において最も強力なシリコンウェーハの需要環境を形成しており、複数の長期的な成長要因が同時に作用することで、従来のシリコンウェーハの需要パターンよりもはるかに景気変動の影響を受けにくい、多様で構造的に持続可能な需要基盤が生まれています。
市場の制約要因
- 極めて高い資本集約度と長いリードタイム:新しい300mmウェーハ製造施設を建設するには、30億~80億米ドルの設備投資が必要です。これにより、需要の兆候と新規生産能力の間に大きな構造的なタイムラグが生じ、周期的な需給の不均衡を招き、価格の変動や顧客の供給不安を引き起こしています。
- 地政学的サプライチェーン集中リスク:東アジアにおける先端ウェハー製造の集中は、地政学的なサプライチェーンの脆弱性を著しく高めています。米中間の技術貿易制限、台湾海峡の緊張、日韓間の貿易紛争は、いずれも半導体サプライチェーンの過度な集中がもたらす脆弱性を浮き彫りにしています。
- ポリシリコン価格と原材料価格の変動:2020年から2024年にかけて、太陽光発電業界における需給不均衡を背景に、ポリシリコン価格は極端な変動を見せました。この変動は、シリコンウェーハメーカー、特に垂直統合の度合いが低いメーカーにとって、投入コストの不確実性をもたらしています。
市場の機会
- 高効率太陽電池におけるN型ウェーハへの移行: 太陽光発電業界では、P型シリコンウェハーからN型シリコンウェハーへの構造的な移行が進んでいます。NTOPConモジュールは、PERCの約20~21%に対し、通常22~24%と約2~3%高い効率を実現しつつ、コストプレミアムもわずかで済むため、この移行により、2028年までに太陽光発電用途におけるN型ウェハーの対象市場規模は2倍になると予想されています。
- 高度なパッケージングおよびシリコンインターポーザーの需要:TSMCのCoWoS-S、IntelのEMIB、AMDの3D V-Cache技術によって牽引される「チプレット革命」は、高度なパッケージング基板におけるインターポーザーとして使用される超薄型シリコンウェハーの新たな需要分野を創出しています。
- SiCおよびGaN化合物半導体の隣接市場:ソイテックのSmartSiC技術開発は、EV用パワーエレクトロニクスや再生可能エネルギー変換アプリケーションを原動力として、確立されたシリコンウェーハメーカーが隣接する化合物半導体ウェーハ市場への参入に成功したことを示しています。
市場の課題
- 450mmウェーハへの移行に関する不確実性:チップあたりのコストを大幅に改善すると期待されていた半導体業界の450mmウェーハへの移行は、莫大な設備投資が必要であるため、繰り返し延期されてきました。
- 先端ノードにおける欠陥密度要件:2nm以下では、ウェーハの欠陥密度要件が1cm²あたり1桁台に近づき、結晶成長、スライシング、および研磨技術の限界に迫っています。サブナノメートル級の微粒子1つでも、製造中に先端ノードのチップを破壊する可能性があるため、品質管理への並外れた投資が求められています。
- 中国の輸出規制強化によるリスク:先進的な半導体製造装置に対する米国の輸出規制により、中国が最先端のウェハー製造装置を入手することが制限されています。これは、中国以外のメーカーにとって短期的には供給の多様化というメリットをもたらす一方で、技術的なデカップリングの進行は、世界のシリコンウェハー業界にとって長期的な市場の分断リスクを生み出しています。
新たな市場動向
1. 300mmウェハーの優位性とAIグレードの精度要件
2025年にはシリコンウェーハ売上高の約68.3%を占める300mmウェーハの優位性は、AIチップの製造において前例のないレベルのウェーハ平坦度、純度、および欠陥管理が求められるにつれて、さらに加速しています。信越化学工業とSUMCOは2025年、2nmおよび3nmロジック製造向けの超平坦300mmウェーハの生産能力を増強するため、共同で約10億米ドルを投資しました。
2. 太陽光発電および最先端ロジックにおけるN型ウェハへの移行
N型シリコンウェハの革命は、太陽光発電分野と半導体ロジック分野で同時に進行しています。太陽光発電分野では、業界全体でのTOPConおよびHJTアーキテクチャへの移行がN型の需要を牽引しており、半導体ロジック分野では、3nmおよび2nmノードにおける最先端のGAAトランジスタアーキテクチャにおいて、静電制御の向上のためにN型基板の特性がますます重視されるようになっています。
3. ソブリン・セミコンダクターと国内ウェーハ製造の推進
グローバルウェーハーズ社が、CHIPS法に基づく4億600万米ドルの助成金を背景にテキサス州シャーマンに建設中の50億米ドル規模の300mmウェーハ工場は、2027年の初ウェーハ生産を目指しています。2026年2月27日、Rapidus Corporationは、半導体の安定生産を確保するための政府主導の取り組みの一環として、日本の情報処理推進機構(IPA)からの1,000億円の投資を含め、総額2,676億円の資金調達を確保したと発表しました。
4. パワーエレクトロニクス向けSiCおよびGaNウェーハの商用化
シリコンカーバイド(SiC)および窒化ガリウム(GaN)パワー半導体ウェーハは、EV用インバータ、産業用モーター駆動装置、再生可能エネルギー変換用途を原動力として、商用化の転換点を迎えています。2025年11月までに、SK Siltronは亀尾(グミ)における新工場への投資が最終段階に近づき、EV用パワーモジュールメーカーをターゲットとしたGaNウェーハの生産を開始しました。
5. 先進パッケージングおよびシリコンインターポーザーの需要拡大
TSMCのCoWoS-S、インテルのEMIB、AMDの3D V-Cache技術によって牽引される「チプレット革命」により、2.5Dおよび3D-ICパッケージ基板のインターポーザーとして使用される超薄型シリコンウェーハの需要が急速に拡大しています。AIチップのパッケージングがモノリシックダイからチプレットベースのアーキテクチャへと移行するにつれ、シリコンインターポーザーの需要も急速に伸びています。
業界のバリューチェーン分析
シリコンウェーハのバリューチェーンは、世界の産業において最も技術的に要求が高く、資本集約的な製造プロセスの一つです。各段階では、現代の半導体ファブが求める原子レベルの品質仕様を達成するために、精密機器、超高純度材料、および厳密に管理されたクリーンルーム環境(ISOクラス1~4)が必要となります。
アジア太平洋地域におけるバリューチェーンの優位性は、ポリシリコンの生産から、日本や韓国における結晶成長・ウェハー製造、さらには台湾、韓国、中国での半導体製造に至るまで広がっています。サプライチェーン全体が単一の地域クラスター内に地理的に集中していることは、物流効率の面で多大な利点をもたらす一方で、体系的な集中リスクも生み出しています。
シリコンウェーハ産業の技術動向
結晶成長技術の革新
チョクラルスキー(CZ)法による結晶成長は、依然としてシリコンウェーハ製造の主流です。最新のCZプル装置では、酸素濃度を10億分の1レベルで制御しながら、直径300mm、長さ2メートル、重量500kgを超える単結晶シリコンインゴットを成長させることができます。対流による乱流を抑制するために磁場を適用する磁気CZ(MCZ)は、超低酸素析出が求められるメモリグレードのウェーハに、ますます広く採用されています。
高度な研磨および表面処理
シリコンウェーハの最終研磨に用いられる化学機械的平坦化(CMP)は、表面粗さの二乗平均平方根(RMS)を0.1ナノメートル未満に達成するまでに進歩しました。次世代の2nmノードウェハーでは、26mm×8mmのウェハー領域全体において、サイト平坦度(SFQR)を6ナノメートル未満に制御することが求められています。キャボット・マイクロエレクトロニクスとフジミの先進的なCMPスラリー配合は、精密に設計されたナノ粒子化学により、これらの仕様を実現します。
エピタキシャル成膜およびSOIウェーハ技術
化学気相成長(CVD)によるエピタキシャルシリコンウェーハの生産は、ロジック、パワー、およびイメージセンサー用途において、需要が大幅に伸びています。シリコン・オン・インシュレータ(SOI)ウェーハは、ソイテックの「スマートカット」技術を用いて製造され、低消費電力かつ高速スイッチングを実現する完全空乏型SOIトランジスタの製造を可能にします。
ウェーハ検査および計測技術
KLA社および日立ハイテクノロジーズのレーザー表面走査システムは、300mmウェーハ表面上の25nmという微小なパーティクルを検出します。機械学習を活用した欠陥分類アルゴリズムにより、ルールベースのシステムと比較して誤検知率を40~60%低減しており、品質不良のリスクを犠牲にすることなく、生産スループットの向上を実現しています。
P型シリコンウェーハは、2025年に57.1%のシェアを占め、シリコンウェーハ市場を席巻しており、これはCMOS半導体製造におけるその確固たる地位を反映しています。ホウ素をドーピングしたP型ウェーハは、40年以上にわたり、DRAM、NANDフラッシュ、アナログ、およびミックスドシグナルIC向けの業界標準基板となっています。N型シリコンウェーハは市場の42.9%(2025年)を占めており、最も成長の速いウェーハタイプであり、2034年まで年平均成長率(CAGR)約7.2%で拡大しています。
用途別
集積回路(IC)は、シリコンウェーハ需要の50.1%(2025年)を占め、マイクロプロセッサやDRAMからアナログIC、パワーマネジメントデバイス、イメージセンサーに至るまで、半導体デバイスの全分野を網羅しています。AIによる需要の急増はこの分野で最も顕著であり、ロジックファウンドリのウェーハスタート数は毎年2桁の成長率を示しています。
太陽電池は、シリコンウェーハ需要の31.8%(2025年)を占めており、太陽電池は第2位の用途カテゴリーとなっています。IEA PVPSによると、世界の太陽光発電の累積設置容量は2024年末までに2.2テラワット(TW)を超え、2023年の1.6 TWから増加しました。これは、同年に600ギガワット(GW)を超える新規設備が追加されたことが要因です。
アジア太平洋地域が68.5%という驚異的な市場シェア(2025年)を占めている背景には、世界の産業史上類を見ない、数十年にわたる半導体製造インフラ、熟練した労働力、そして密なサプライチェーンの蓄積があります。韓国のサムスンとSKハイニックスは、世界最大のDRAMおよびNANDフラッシュメモリメーカーであり、SKシルトロンのウェーハ生産に対して膨大な自社需要を生み出しています。
北米(2025年のシェア14.2%)は、「CHIPS & Science Act」による527億米ドルの投資公約、およびそれに続くTSMCのアリゾナ州(650億米ドル)およびサムスンのテキサス州(250億米ドル)における製造投資の発表に牽引され、構造的な変革を遂げつつあります。ZMCによる2024年11月のピュア・ウェーハ社買収は、この歴史的なファブ建設ブームに見合う、国内におけるウェーハ供給の基幹となる投資です。
競争環境
2025年時点で、信越化学工業、SUMCO、GlobalWafers、Siltronic、SK Siltronの5社の既存メーカーが、世界の300mmシリコンウェーハ生産能力の約85%を支配していました。これは、数十億ドル規模の資本参入障壁、独自の結晶引き技術、そして長期にわたる顧客認定関係といった、この高度に集中した業界の特徴を反映したものです。
シリコンウェーハ市場は、自然な寡占市場の特徴を示しています。参入障壁となる技術的ハードルは極めて高く、新規ウェーハサプライヤーの顧客認定サイクルは2~4年に及び、サブオングストロームレベルの表面仕上げ品質に必要な精密製造の専門知識を自社内で育成するには数十年を要します。
主要企業概要
信越化学工業株式会社
信越化学工業は世界最大のシリコンウェーハメーカーであり、世界の半導体用シリコンウェーハ市場において一貫してトップシェアを維持しています。同社は、日本およびシンガポールに最先端のウェーハ製造施設を運営し、主要な半導体用途向けの幅広い高性能ウェーハを生産しています。
- 製品ポートフォリオ:300mmおよび200mmの研磨ウェハー、エピタキシャルウェハー、シリコン・オン・インシュレータ(SOI)ウェハー、ならびにパワーおよび先進ロジック用途向けの特殊ウェハー。
- 最近の動向:信越化学工業は、AIやハイパフォーマンスコンピューティング(HPC)アプリケーションを含む、先進ロジックおよびメモリノードからの需要拡大に対応するため、特にシンガポールと日本で300mmウェーハの生産能力を継続的に拡大しています。
- 戦略的重点:超平坦で高仕様の300mmウェーハにおけるリーダーシップ、グローバルな製造拠点の拡大、および次世代半導体デバイス向け先端材料の開発です。
SUMCO株式会社
SUMCOは、世界をリードするシリコンウェーハメーカーの一つであり、世界の半導体企業への主要サプライヤーです。2024年度の売上高は約3,966億円です。同社は、CZ、MCZ、FZプロセスなどの先進的な結晶成長技術で知られており、これらの技術により、メモリおよびロジック用途向けの高品質なウェーハの製造が可能となっています。
- 製品ポートフォリオ:300mm研磨ウェーハおよびエピタキシャルウェーハ、DRAM向けに最適化されたMCZウェーハ、SOIウェーハ、ならびにパワーデバイスやセンサー向けの特殊ウェーハ。
- 最近の動向:SUMCOは、利益率の高い300mmウェーハ生産への戦略的転換を反映し、2026年末までに宮崎工場における200mmおよびそれ以下のウェーハ生産を段階的に廃止すると発表しました。
- 戦略的重点:300mmウェーハ生産能力の拡大、先進ノードウェーハ技術の強化、そして主要なメモリおよびロジック半導体メーカーとの緊密な共同開発です。
GlobalWafers Co., Ltd.
台湾・新竹に本社を置くGlobalWafersは、世界第3位のシリコンウェーハメーカーであり、アジア、ヨーロッパ、北米に強力なグローバル拠点を展開しています。同社は買収を通じて大幅に事業を拡大しており、半導体サプライチェーンのレジリエンスを支えるため、新たな生産能力への投資を継続しています。
- 製品ポートフォリオ:300mmおよび200mmの研磨ウェハー、エピタキシャルウェハー、ならびに幅広い半導体用途に対応する、さまざまな直径の特殊ウェハーを取り扱っています。
- 最近の動向:同社は、テキサス州シャーマンに大規模な300mmウェーハ製造施設を建設中です。これは、CHIPS法による資金援助を受けており、米国におけるここ数十年間で最も重要なシリコンウェーハへの投資の一つとなっています。
- 戦略的重点:特に北米における地域サプライチェーンの強化、先進的なウェーハ生産能力の拡大、そしてAI、自動車、高性能コンピューティング用途向けの最先端半導体製造の支援です。
市場集中度分析
シリコンウェーハ市場は、世界の素材産業の中でも最も集中度の高い市場の一つです。上位5社のメーカー――信越化学工業(約27%)、SUMCO(約24%)、GlobalWafers(約17%)、 シルトロニック(約12%)、SKシルトロン(約9%)――のトップ5メーカーが、2025年には世界の300mmウェーハ売上高の約89%を占めました。
中国の挑戦者たち――ナショナル・シリコン・インダストリー・グループ(NSIG)、上海シムグイ・テクノロジー、中環先進半導体材料――は、日本や韓国の主要企業との技術格差が比較的小さい成熟グレードのウェーハをターゲットにしています。これらの中国メーカーは、国内の自動車および産業用ファブでのシェア獲得を目指し、日本の同業他社よりも10~15%安い価格設定を行っています。
特殊ニッチ市場は、最も細分化されたサブセグメントです。ソイテックの「Smart Cut SOI」技術は、世界のSOIウェハー市場の70%以上を占めており、同社の独自の特許ポートフォリオが持続可能な競争上の優位性を生み出しています。パワーエレクトロニクス、放射線検出器、高抵抗用途向けのFZウェハーセグメントは、トップシルやオクメティックなどの専門メーカーが供給しており、標準的なCZウェハーに比べて大幅な価格プレミアムが設定されています。
投資および成長の機会
最も成長の速いセグメント
AIおよびHPC向けウェーハの需要(CAGR約11.3%)、太陽光発電分野におけるN型ウェーハへの移行(CAGR約7.2%)、および先進パッケージング向けシリコンインターポーザーの需要(小規模なベースからCAGR約35%)は、2034年までの間、最も高い成長が見込まれる投資分野です。
新興市場での拡大
グジャラート州ドレラにあるタタ・エレクトロニクス/パワーチップのファブ(2024年3月に91,000クロールの承認済み)およびCGパワー/ルネサスの組立・テスト施設を中核とする、インドの半導体製造への意欲は、将来の国内シリコンウェーハ需要の基盤を築きつつあります。サウジアラビアのデジタル都市「NEOM」および「ビジョン2030」の半導体イニシアチブは、2030年代初頭までに新たなシリコンウェーハ消費拠点を創出する可能性のある新興市場への投資です。
ベンチャーおよび戦略的投資の動向
- 政府による補助金により、米国、EU、日本、韓国、インド全域で、シリコンウェーハの生産能力投資に対して前例のないインセンティブが提供されています。これら5つの地域における半導体への政府支援総額は、2030年までに2,500億米ドルを超え、これは史上最大の技術産業政策投資となります。
- SiCおよびGaN関連の投資は、複合半導体技術を持つシリコンウェーハメーカーにとって、80億~120億米ドルの追加的な市場機会をもたらします。これは、2034年までのEV用パワーエレクトロニクスおよび再生可能エネルギーの電力変換需要に牽引されるものです。
- 先進パッケージング向けシリコンインターポーザーの需要は急速に拡大しており、AIチップの顧客をターゲットとした2.5Dおよび3D-ICパッケージングアーキテクチャに必要な、精密な厚み制御と電気的均一性の仕様を備えた、高品質な超薄型シリコンウェーハメーカーにとって、高利益率のニッチ市場が創出されています。
将来の市場見通し(2026年~2034年)
世界のシリコンウェーハ市場は、AIハードウェア革命と、政府の投資プログラムを通じた半導体サプライチェーンの構造的な国内化に牽引され、ここ数十年で最も力強い持続的成長サイクルを迎える見込みです。2025年の予測市場規模294億米ドルを起点として、2034年までに470億米ドルに達すると予測されており、これは176億米ドルの絶対的な付加価値の創出に相当し、予測期間中に現在の300mmロジックウェーハセグメントと同規模の全く新しい市場が追加されることに匹敵します。
2034年までに市場を形作る技術的変革としては、2nmノードにおけるゲート・オール・アラウンド(GAA)トランジスタの商用化、データセンター相互接続の標準としてシリコンフォトニクスが台頭する可能性(これにより、欠陥が極めて少ない光学用シリコンウェーハの需要が促進される)、および不純物を1兆分の1レベルまで制御した、ほぼ完全な結晶シリコン基板を必要とするシリコンベースの量子コンピューティングプラットフォームのスケールアップなどが挙げられます。
シリコンウェーハ市場の地政学的側面は2034年にかけてさらに強まる見込みであり、米中間の技術的デカップリングにより、西側諸国と連携したエコシステムと中国国内のエコシステムにまたがる、並行して部分的に隔離された半導体サプライチェーンの構築が加速するでしょう。この二極化により、地理的な市場セグメンテーションが生じ、サプライチェーンに連動したウェーハ契約とスポット市場取引との間で価格の乖離が生じ、さらに、ファブが地政学的な供給混乱に備えてウェーハのバッファ在庫を構築しようとする中で、戦略的な在庫管理行動が見られるようになるでしょう。
1 はじめに
2 調査範囲と方法論
2.1 本調査の目的
2.2 ステークホルダー
2.3 データソース
2.3.1 一次情報源
2.3.2 二次情報源
2.4 市場規模の推計
2.4.1 ボトムアップ手法
2.4.2 トップダウン手法
2.5 予測手法
3 エグゼクティブ・サマリー
4 はじめに
4.1 概要
4.2 主要な業界動向
5 世界のシリコンウェーハ市場
5.1 市場の概要
5.2 市場動向
5.3 新型コロナウイルス(COVID-19)の影響
5.4 市場予測
6 ウェーハサイズ別の市場内訳
6.1 300mm
6.1.1 市場動向
6.1.2 市場予測
6. 2 200mm
6.2.1 市場動向
6.2.2 市場予測
6. 3 150mm
6.3.1 市場動向
6.3.2 市場予測
6.4 その他
6.4.1 市場の動向
6.4.2 市場予測
7 タイプ別市場内訳
7.1 P型
7.1.1 市場の動向
7.1.2 市場予測
7.2 N型
7.2.1 市場の動向
7.2.2 市場予測
8 用途別市場内訳
8.1 集積回路
8.1.1 市場動向
8.1.2 市場予測
8.2 太陽電池
8.2.1 市場動向
8.2.2 市場予測
8.3 その他
8.3.1 市場動向
8.3.2 市場予測
9 最終用途別市場内訳
9.1 太陽光発電
9.1.1 市場動向
9.1.2 市場予測
9.2 民生用電子機器
9.2.1 市場動向
9.2.2 市場予測
9.3 通信
9.3.1 市場動向
9.3.2 市場予測
9.4 自動車
9.4.1 市場動向
9.4.2 市場予測
9.5 産業用
9.5.1 市場の動向
9.5.2 市場予測
9.6 その他
9.6.1 市場の動向
9.6.2 市場予測
10 地域別市場内訳
10.1 アジア太平洋地域
10.1.1 市場の動向
10.1.2 市場予測
10.1.3 国別市場内訳
10.1.3.1 中国
10.1.3.1.1 市場動向
10.1.3.1.2 市場予測
10.1.3.2 韓国
10.1.3.2.1 市場動向
10.1.3.2.2 市場予測
10.1.3.3 日本
10.1.3.3.1 市場動向
10.1.3.3.2 市場予測
10.1.3.4 インド
10.1.3.4.1 市場動向
10.1.3.4.2 市場予測
10.1.3.5 オーストラリア
10.1.3.5.1 市場の動向
10.1.3.5.2 市場予測
10.1.3.6 インドネシア
10.1.3.6.1 市場の動向
10.1.3.6.2 市場予測
10.1.3.7 その他
10.1.3.7.1 市場動向
10.1.3.7.2 市場予測
10.2 北米
10.2.1 市場動向
10.2.2 市場予測
10.2.3 国別市場内訳
10.2.3.1 米国
10.2.3.1.1 市場の動向
10.2.3.1.2 市場予測
10.2.3.2 カナダ
10.2.3.2.1 市場の動向
10.2.3.2.2 市場予測
10.3 欧州
10.3.1 市場動向
10.3.2 市場予測
10.3.3 国別市場内訳
10.3.3.1 ドイツ
10.3.3.1.1 市場動向
10.3.3.1.2 市場予測
10.3.3.2 イタリア
10.3.3.2.1 市場の動向
10.3.3.2.2 市場予測
10.3.3.3 ロシア
10.3.3.3.1 市場の動向
10.3.3.3.2 市場予測
10.3.3.4 フランス
10.3.3.4.1 市場の動向
10.3.3.4.2 市場予測
10.3.3.5 イギリス
10.3.3.5.1 市場の動向
10.3.3.5.2 市場予測
10.3.3.6 スペイン
10.3.3.6.1 市場動向
10.3.3.6.2 市場予測
10.3.3.7 その他
10.3.3.7.1 市場動向
10.3.3.7.2 市場予測
10.4 ラテンアメリカ
10.4.1 市場の動向
10.4.2 市場予測
10.4.3 国別市場内訳
10.4.3.1 メキシコ
10.4.3.1.1 市場の動向
10.4.3.1.2 市場予測
10.4.3.2 ブラジル
10.4.3.2.1 市場の動向
10.4.3.2.2 市場予測
10.4.3.3 その他
10.4.3.3.1 市場の動向
10.4.3.3.2 市場予測
10.5 中東およびアフリカ
10.5.1 市場動向
10.5.2 市場予測
11 SWOT分析
11.1 概要
11.2 強み
11.3 弱み
11.4 機会
11.5 脅威
12 バリューチェーン分析
13 ポーターの5つの力分析
13.1 概要
13.2 買い手の交渉力
13.3 供給者の交渉力
13.4 競争の激しさ
13.5 新規参入の脅威
13.6 代替品の脅威
14 競争環境
14.1 市場構造
14.2 主要企業
14.3 主要企業の概要
14.3.1 信越化学工業株式会社
14.3.1.1 事業概要
14.3.1.2 取り扱い製品
14.3.1.3 事業戦略
14.3.1.4 SWOT分析
14.3.1.5 主なニュースおよび出来事
14.3.2 SUMCO株式会社
14.3.2.1 事業概要
14.3.2.2 取り扱い製品
14.3.2.3 事業戦略
14.3.2.4 SWOT分析
14.3.2.5 主なニュースおよび出来事
14.3.3 GlobalWafers Co. Ltd.
14.3.3.1 事業概要
14.3.3.2 取り扱い製品
14.3.3.3 事業戦略
14.3.3.4 SWOT分析
14.3.3.5 主なニュースおよび出来事
14.3.4 Siltronic AG
14.3.4.1 事業概要
14.3.4.2 取り扱い製品
14.3.4.3 事業戦略
14.3.4.4 SWOT分析
14.3.4.5 主なニュースおよびイベント
14.3.5 SK Siltron Co. Ltd.
14.3.5.1 事業概要
14.3.5.2 取り扱い製品
14.3.5.3 事業戦略
14.3.5.4 SWOT分析
14.3.5.5 主なニュースおよびイベント
14.3.6 Wafer Works Corporation
14.3.6.1 事業概要
14.3.6.2 提供製品
14.3.6.3 事業戦略
14.3.6.4 SWOT分析
14.3.6.5 主なニュースおよびイベント
14.3.7 バージニア・セミコンダクター社
14.3.7.1 事業概要
14.3.7.2 提供製品
14.3.7.3 事業戦略
14.3.7.4 SWOT分析
14.3.7.5 主なニュースおよびイベント
図表一覧
図1:世界:シリコンウェハー市場:主な推進要因と課題
図2:世界:シリコンウェハー市場:売上高(10億米ドル)、2020年~2025年
図3:世界:シリコンウェハー市場予測:売上高(10億米ドル)、2026年~2034年
図4:世界:シリコンウェーハ市場:ウェーハサイズ別内訳(%)、2025年
図5:世界:シリコンウェーハ市場:種類別内訳(%)、2025年
図6:世界:シリコンウェーハ市場:用途別内訳(%)、2025年
図7:世界:シリコンウェーハ市場:最終用途別内訳(%)、2025年
図8:世界:シリコンウェーハ市場:地域別内訳(%)、2025年
図9:世界:シリコンウェーハ(300mm)市場:売上高(百万米ドル)、2020年および2025年
図10:世界:シリコンウェーハ(300mm)市場予測:売上高(百万米ドル)、2026年~2034年
図11:世界:シリコンウェーハ(200mm)市場:売上高(百万米ドル)、2020年および2025年
図12:世界:シリコンウェーハ(200mm)市場予測:売上高(百万米ドル)、2026年~2034年
図13:世界:シリコンウェーハ(150mm)市場:売上高(百万米ドル)、2020年および2025年
図14:世界:シリコンウェーハ(150mm)市場予測:売上高(百万米ドル)、2026年~2034年
図15:世界:シリコンウェーハ(その他)市場:売上高(百万米ドル)、2020年および2025年
図16:世界:シリコンウェーハ(その他)市場予測:売上高(百万米ドル)、2026年~2034年
図17:世界:シリコンウェーハ(P型)市場:売上高(百万米ドル)、2020年および2025年
図18:世界:シリコンウェーハ(P型)市場予測:売上高(百万米ドル)、2026年~2034年
図19:世界:シリコンウェーハ(N型)市場:売上高(百万米ドル)、2020年および2025年
図20:世界:シリコンウェーハ(N型)市場予測:売上高(百万米ドル)、2026年~2034年
図21:世界:シリコンウェーハ(集積回路)市場:売上高(百万米ドル)、2020年および2025年
図22:世界:シリコンウェーハ(集積回路)市場予測:売上高(百万米ドル)、2026年~2034年
図23:世界:シリコンウェーハ(太陽電池)市場:売上高(百万米ドル)、2020年および2025年
図24:世界:シリコンウェーハ(太陽電池)市場予測:売上高(百万米ドル)、2026年~2034年
図25:世界:シリコンウェーハ(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図26:世界:シリコンウェハー(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図27:世界:シリコンウェハー(太陽電池)市場:売上高(百万米ドル)、2020年および2025年
図28:世界:シリコンウェーハ(太陽光発電)市場予測:売上高(百万米ドル)、2026年~2034年
図29:世界:シリコンウェーハ(通信)市場:売上高(百万米ドル)、2020年および2025年
図30:世界:シリコンウェーハ(通信)市場予測:売上高(単位:百万米ドル)、2026年~2034年
図31:世界:シリコンウェーハ(民生用電子機器)市場:売上高(単位:百万米ドル)、2020年および2025年
図32:世界:シリコンウェーハ(民生用電子機器)市場予測:売上高(百万米ドル)、2026年~2034年
図33:世界:シリコンウェーハ(自動車)市場:売上高(百万米ドル)、2020年および2025年
図34:世界:シリコンウェーハ(自動車)市場予測:売上高(百万米ドル)、2026年~2034年
図35:世界:シリコンウェーハ(産業用)市場:売上高(百万米ドル)、2020年および2025年
図36:世界:シリコンウェーハ(産業用)市場予測:売上高(百万米ドル)、2026年~2034年
図37:世界:シリコンウェーハ(その他の用途)市場:売上高(百万米ドル)、2020年および2025年
図38:世界:シリコンウェーハ(その他の用途)市場予測:売上高(百万米ドル)、2026年~2034年
図39:北米:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図40:北米:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図41:米国:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図42:米国:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図43:カナダ:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図44:カナダ:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図45:アジア太平洋地域:シリコンウェハー市場:売上高(百万米ドル)、2020年および2025年
図46:アジア太平洋地域:シリコンウェハー市場予測:売上高(百万米ドル)、2026年~2034年
図47:中国:シリコンウェハー市場:売上高(百万米ドル)、2020年および2025年
図48:中国:シリコンウェハー市場予測:売上高(百万米ドル)、2026年~2034年
図49:日本:シリコンウェハー市場:売上高(百万米ドル)、2020年および2025年
図50:日本:シリコンウェハー市場予測:売上高(百万米ドル)、2026年~2034年
図51:インド:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図52:インド:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図53:韓国:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図54:韓国:シリコンウェーハ市場の予測:売上高(百万米ドル)、2026年~2034年
図55:オーストラリア:シリコンウェハー市場:売上高(百万米ドル)、2020年および2025年
図56:オーストラリア:シリコンウェハー市場予測:売上高(百万米ドル)、2026年~2034年
図57:インドネシア:シリコンウェハー市場:売上高(百万米ドル)、2020年および2025年
図58:インドネシア:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図59:その他:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図60:その他:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図61:欧州:シリコンウェーハ市場:販売額(百万米ドル)、2020年および2025年
図62:欧州:シリコンウェーハ市場予測:販売額(百万米ドル)、2026年~2034年
図63:ドイツ:シリコンウェーハ市場:販売額(百万米ドル)、2020年および2025年
図64:ドイツ:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図65:フランス:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図66:フランス:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図67:英国:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図68:英国:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図69:イタリア:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図70:イタリア:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図71:スペイン:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図72:スペイン:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図73:ロシア:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図74:ロシア:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図75:その他:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図76:その他地域:シリコンウェーハ市場予測:売上高(百万米ドル)、2026年~2034年
図77:ラテンアメリカ:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図78:ラテンアメリカ:シリコンウェーハ市場の予測:売上高(百万米ドル)、2026年~2034年
図79:ブラジル:シリコンウェーハ市場:売上高(百万米ドル)、2020年および2025年
図80:ブラジル:シリコンウェーハ市場の予測:売上高(百万米ドル)、2026年~2034年
図81:メキシコ:シリコンウェハー市場:販売額(百万米ドル)、2020年および2025年
図82:メキシコ:シリコンウェハー市場予測:販売額(百万米ドル)、2026年~2034年
図83:その他:シリコンウェーハ市場:販売額(百万米ドル)、2020年および2025年
図84:その他:シリコンウェーハ市場予測:販売額(百万米ドル)、2026年~2034年
図85:中東・アフリカ:シリコンウェーハ市場:販売額(百万米ドル)、2020年および2025年
図86:中東・アフリカ:シリコンウェーハ市場予測:販売額(百万米ドル)、2026年~2034年
図87:世界:シリコンウェーハ産業:SWOT分析
図88:世界:シリコンウェーハ産業:バリューチェーン分析
図89:世界:シリコンウェーハ産業:ポーターの5つの力分析
表の一覧
表1:世界:シリコンウェーハ市場:主要な業界動向、2025年および2034年
表2:世界:シリコンウェーハ市場予測:ウェーハサイズ別内訳(単位:百万米ドル)、2026年~2034年
表3:世界:シリコンウェーハ市場予測:種類別内訳(単位:百万米ドル)、2026年~2034年
表4:世界:シリコンウェーハ市場予測:用途別内訳(百万米ドル)、2026年~2034年
表5:世界:シリコンウェーハ市場予測:最終用途別内訳(百万米ドル)、2026年~2034年
表6:世界:シリコンウェーハ市場予測:地域別内訳(単位:百万米ドル)、2026年~2034年
表7:世界:シリコンウェーハ市場:競争構造
表8:世界:シリコンウェーハ市場:主要企業









