非イソシアネート系ポリウレタン(NIPU)コーティング剤市場の主なポイント
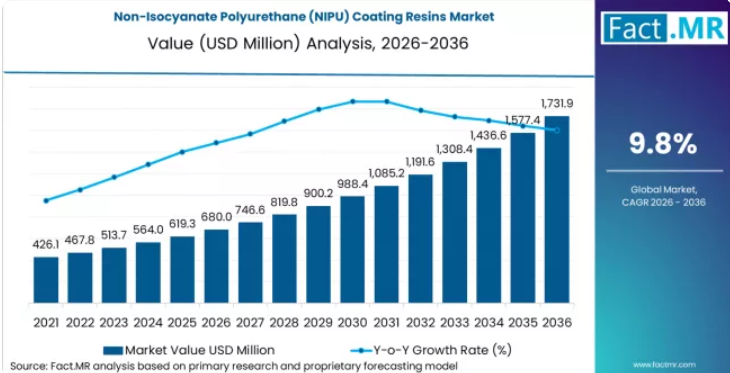
- 2026年の市場規模:6億8,000万米ドル
- 2036年の市場規模予測:17億3,190万米ドル
- 市場予測CAGR(2026年~2036年):9.8%
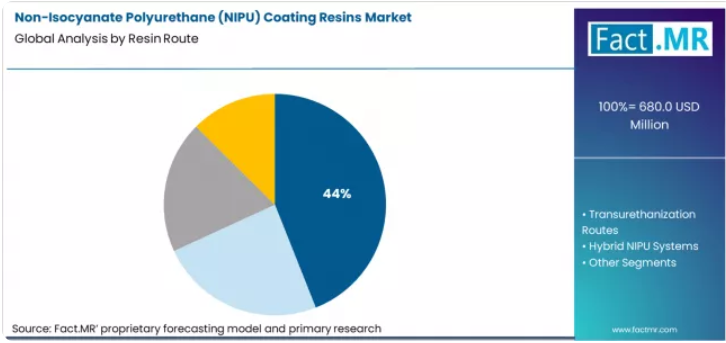
- 主要な樹脂製造法:カルボネート環+アミン法(シェア44.0%)
- 主要なコーティング剤の種類:保護用および産業用コーティング剤(市場シェア36.0%)
- 主要市場プレイヤー:Covestro, BASF SE, Dow, Allnex, Arkema, Evonik Industries, DIC Corporation, Wacker Chemie, Mitsubishi Chemical Group, Huntsman
2025年9月、BASF、アクゾノーベル、アルケマは、バイオ由来素材に焦点を当て、建築用コーティング剤のカーボンフットプリント削減に向けて提携しました。この提携は、コーティング剤のライフサイクルにおける持続可能性に向けた統一的なアプローチを示すものです。ビットレズはBASFと共同で、イソシアネートを必要とせず、複合材料やコーティング剤の性能を向上させる次世代NIPU硬化剤を開発しています。
2025年には、自動車分野での採用を牽引役として、ドイツが24%のシェアで市場をリードしました。一方、アジア太平洋地域、特に中国と日本は、架橋型NIPUセグメントを支配しています。2026年までに、NIPUは高性能ハイブリッド材料として位置づけられ、NIPUをエポキシやシロキサンと組み合わせることで、特に電子機器やEV用バッテリーコーティング剤において優れた耐薬品性を実現することになります。
セグメント別分析
樹脂製造経路は、非イソシアネート系ポリウレタン(NIPU)コーティング剤市場にどのような影響を与えているのでしょうか?
非イソシアネート系ポリウレタン(NIPU)コーティング樹脂市場において、樹脂製造法は、製造されるコーティング剤の化学構造、性能特性、および持続可能性を決定づけます。環状カーボネート+アミン法が44.0%のシェアで首位を占めており、これは主に、しばしば有毒かつ有害と見なされるイソシアネートを使用せずに、環境に優しいコーティング剤を製造できることに起因しています。
この樹脂製造法により、耐薬品性、耐久性、および密着性が向上したポリウレタンを合成できると同時に、低毒性を維持し、施工時の安全性を高めることが可能です。この樹脂製造法への需要は、性能と環境への影響が重要な考慮事項となる自動車、建設、工業用コーティング剤などの産業において、持続可能性やエコフレンドリーな材料への注目が高まっていることに後押しされています。
コーティング剤の種類は、非イソシアネート系ポリウレタン(NIPU)コーティング樹脂市場の需要にどのような影響を与えていますか?
コーティングの種類は、NIPU樹脂の市場用途や性能要件を決定する上で重要な役割を果たしています。保護用および工業用コーティング剤は、産業用設備、機械、インフラに耐久性があり耐薬品性に優れた仕上げを提供できることから、36.0%のシェアを占めています。
この分野で使用されるNIPU樹脂は、化学物質への曝露や極端な温度により従来型ポリウレタンコーティング剤が機能しなくなるような過酷な環境においても、優れた性能を発揮します。これらのコーティング剤の市場は、特に持続可能性と耐久性が不可欠とされる産業用メンテナンス、自動車用塗装、インフラ保護の分野で成長しています。これらの用途におけるNIPUコーティング剤の採用が継続している背景には、ますます厳格化する環境規制に対応できる点も一因となっています。
主要国別の非イソシアネート系ポリウレタン(NIPU)コーティング樹脂市場の分析
非イソシアネート系ポリウレタン(NIPU)コーティング樹脂分野において、米国市場はどのように推移しているのでしょうか?
米国市場は、有毒なイソシアネートを回避しつつ、従来型のポリウレタンシステムに匹敵する性能を発揮する、より安全で持続可能なコーティング技術への需要に支えられ、9.7%の成長率が見込まれています。NIPUコーティング樹脂は、建築、産業、自動車、木材コーティングなどの用途で採用が拡大しています。これらの分野では、規制や企業の安全目標により、機械的耐久性、耐薬品性、あるいは耐食性を損なうことなく、低毒性の配合が優先されています。米国環境保護庁(EPA)によると、有害大気汚染物質(HAP)の削減や労働者の曝露リスク低減が求められ、労働および環境基準の厳格化が進む中で、NIPU化学技術への関心が高まっています。
「非イソシアネート技術は、コーティング剤業界におけるパラダイムシフトです」と、米国の大手コーティングメーカーでサステナブル・マテリアル担当ディレクターを務めるローラ・ミッチェル博士は述べています。「メーカー各社は、健康リスクを低減しつつ、厳しい性能基準も満たす樹脂を求めています。」
この成長は、健康を重視した化学技術と性能という二つの重点を反映しており、産業用メンテナンス、木工用仕上げ材、特殊コーティングが着実な普及を牽引しています。
中国におけるNIPUコーティング樹脂の成長を牽引する要因は何でしょうか?
中国では、コーティング剤における揮発性有機化合物(VOC)の排出や有害化学物質の使用を削減するという強力な規制圧力に後押しされ、主要市場の中で最も高い年平均成長率(CAGR)10.7%で成長すると予測されています。急速な産業拡大、インフラ整備の活発化、そして重要な建築用コーティング剤セクターが、次世代樹脂への需要を牽引しています。中国の配合設計者やコーティング剤メーカーは、国の環境政策と、より安全な材料を求めるグローバルなサプライチェーンの期待の両方に沿うため、NIPU技術を導入しています。
「中国の都市部や産業環境において、製品基準の進化に伴い、持続可能でより安全なコーティング剤用樹脂への需要が加速しています」と、中国の大手ポリマー企業のシニアプロダクトマネージャーである李偉氏は説明しています。
NIPUの化学的特性と、従来型イソシアネート系ポリウレタンに特有とされていた性能特性を融合させた製品群が、保護用途や装飾用途において注目を集めています。
なぜ英国市場はNIPU塗料樹脂にとって重要なのでしょうか?
英国市場は、産業用および建築用途における有害物質の使用削減を重視する厳格な環境・安全政策に支えられ、9.5%のペースで拡大しています。英国の規制当局や施設所有者は、室内空気質や職場の安全性を支える低毒性のコーティング剤システムをますます好むようになっており、これによりNIPU樹脂は従来型のポリウレタンに代わる戦略的な選択肢としての地位を確立しています。英国の産学連携によるエコシステムは、環境に優しいコーティング化学技術の商用化を加速させており、木材用仕上げ材、内装用塗料、耐食性工業用コーティング剤に及ぶパイロットプロジェクトが展開されています。
「NIPU樹脂は、環境性能と実用的なコーティング要件との橋渡し役を果たしています」と、英国のコーティング研究機関でサステナブル・マテリアル部門長を務めるアメリア・クラーク博士は述べています。
ブラジルでの急速な成長を後押ししているのは何でしょうか?
ブラジルのNIPUコーティング剤市場は、より安全で低VOCのコーティングソリューションが支持を集めているインフラ、エネルギー、自動車分野における産業活動の活発化に牽引され、年平均成長率(CAGR)10.3%で成長すると予想されています。ブラジルの配合メーカーやエンドユーザーは、労働者の健康状態を改善し、有害な反応性成分を規制する進化する環境基準に準拠するため、NIPU化学技術をますます指定するようになっています。木材用コーティング剤、産業用メンテナンスコーティング剤、難燃性配合剤に対する国内需要が、NIPU樹脂の採用をさらに後押ししています。
「ブラジルの成長著しい産業分野では、労働安全を損なうことなく性能を発揮する、より安全なコーティング技術への関心が高まっています」と、ブラジルの特殊化学品企業のテクニカルディレクター、マルコス・シルバ氏は説明しています。
ドイツでの拡大を牽引しているのは何でしょうか?
ドイツでは、持続可能性、安全性、製品性能が材料仕様において融合した成熟した産業基盤に支えられ、年平均成長率(CAGR)9.1%での成長が見込まれています。ドイツのOEMメーカーやコーティング剤調合業者は、自動車、産業用メンテナンス、建築分野において、低危険性かつ高耐久性の樹脂を優先しています。NIPU樹脂は、REACHに基づくEUの化学物質安全枠組みや、イソシアネートなどの有害な前駆物質の使用削減を奨励する現地の環境指令と整合しています。
「NIPU技術は、規制上の要件と産業の性能要件を満たす、より安全で高性能なコーティング剤を実現するための現実的な道筋を提供します」と、ドイツのコーティングイノベーションコンソーシアムに所属する主任材料エンジニア、ヨハネス・ベッカー博士は述べています。
韓国では、NIPUコーティング樹脂への需要がどのように形成されているのでしょうか?
韓国の市場は年平均成長率(CAGR)8.7%で成長しており、その背景には、非イソシアネート技術が性能と安全性の目標を支える、保護用および工業用コーティング剤分野におけるイノベーションがあります。韓国のメーカー各社は、有害な反応性モノマーへの曝露を低減しつつ、耐食性や機械的特性を向上させる樹脂化学技術に投資しています。労働安全衛生に対する規制の重視や、世界的な化学物質安全基準への適合が、配合設計者によるNIPUシステムの採用意欲を高めています。
「韓国では、コーティング剤における安全性と性能は密接に関連しており、NIPU樹脂はこれらの優先事項の調和に役立っています」と、韓国の素材メーカーでコーティング剤技術責任者を務めるキム・ミンジェ氏は説明しています。
日本での漸進的な普及を後押ししている要因とは?
日本のNIPUコーティング剤市場は、自動車、電子、消費財など、安全性と信頼性が最優先される分野での着実な採用を反映し、年平均成長率(CAGR)8.0%で成長すると予測されています。日本の配合技術者は、低危険性プロファイルに加え、製品の耐久性と環境性能を重視しており、毒性への影響の低減と強力な密着性が求められる場合、NIPUシステムが選択されています。化学物質管理法および関連する安全枠組みにより、メーカーはより安全な反応性化学物質への移行を迫られており、これがNIPU樹脂の漸進的かつ着実な普及を支えています。
「品質および安全基準が厳しい市場では、NIPU樹脂が性能と規制基準の両方を満たす場合に採用されます」と、日本のコーティング剤研究機関のシニア材料アナリスト、田中弘氏は述べています。
戦略的な動きが競争環境を形作っているのでしょうか?
非イソシアネート系ポリウレタン(NIPU)コーティング剤市場は現在、専門的な実験室用途から大規模な産業への統合へと向かう、重要な転換期を迎えています。FMIの分析によると、産業がイソシアネートフリー化学の安全性プロファイルの証明から、性能の同等性とスケーラビリティをめぐる競争へと移行するにつれ、競争環境は変化しつつあります。
焦点はもはや単に毒性を除去することだけでなく、炭素回収やバイオベースの原料を活用した「循環型ポリウレタン」の開発にあり、これが価値創造の新たなフロンティアとなっています。BASFコーティング剤のサステナブル・トランスフォーメーション担当副社長であるウド・ピーペンブリンク氏は、産業がこの義務を捉える姿勢に根本的な変化が生じていることを指摘しています。
「サステナビリティは、私たちにとって義務であると同時に機会でもあります。私たちは、環境と社会にプラスの影響をもたらし、共に変革を推進していきたいと考えています。」――ウード・ピーペンブリンク氏(BASF)
コベストロやアルケマといった企業は、バイオベースのポリオールや炭素回収技術における早期のリードを活かし、次世代の産業用コーティング剤の基準を打ち立てようとしています。一方、オールネックスやエボニックといった競合他社は、自動車および建築分野における低VOCソリューションへの需要を取り込むため、高速硬化や水性NIPUシステムに注力しています。この戦略的転換により、純粋に反応的な安全規制遵守から、先を見据えたカーボンニュートラルな資産管理モデルへと急速にシフトしつつある市場において、彼らが不可欠な存在であり続けることが保証されます。
非イソシアネート系ポリウレタン(NIPU)コーティング剤市場の主要企業
- Covestro
- BASF SE
- Dow
- Allnex
- Arkema
- Evonik Industries
- DIC Corporation
- Wacker Chemie
- Mitsubishi Chemical Group
- Huntsman
非イソシアネート系ポリウレタン(NIPU)コーティング樹脂市場の主要セグメント
- 樹脂合成法:
- 環状カーボネート+アミン法
- トランスウレタン化法
- ハイブリッドNIPUシステム
- その他のNIPU合成法
- コーティングの種類:
- 保護・産業用コーティング剤
- 木材・家具用コーティング剤
- 船舶・オフショア用コーティング剤
- その他のコーティング剤
- 性能別分類:
- 低VOC・低臭気システム
- 高耐薬品性システム
- 高耐熱・高耐久性システム
- その他のポジショニング
- 最終用途分野:
- 産業・インフラ
- 建築・建設
- 船舶・オフショア
- その他の分野
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋地域
- 南米アメリカ
- ブラジル
- アルゼンチン
- その他の南米アメリカ
- 中東およびアフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ
- その他の地域
- オセアニア
- 中央アジア
- その他の市場
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 産業誌、専門誌、およびアナリスト・ブリーフ
- 学会論文集、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングからの情報
- 追加のデスク調査情報源
- 専門家からの意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート調査
- フォーカスグループ
- 観察調査および現場調査
- 社会・コミュニティとの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各領域の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データ取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ別予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産・消費統計
- 輸出入統計
- 市場のダイナミクス
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)の分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(樹脂製造ルート別)
- はじめに/主な調査結果
- 2021年から2025年までの樹脂製造ルート別市場規模(金額別、百万米ドル)の過去データ分析
- 樹脂製造経路別、現在および将来の市場規模(金額、百万米ドル)の分析および予測(2026年~2036年)
- カルボン酸塩+アミン法
- トランスウレタニゼーション法
- ハイブリッドNIPUシステム
- その他のNIPU法
- 樹脂製造経路別「Yからoへ、そしてYへ」の成長傾向分析(2021年~2025年)
- 樹脂別ルートごとの絶対的な市場機会分析(2026年~2036年)
- コーティング剤の種類別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- コーティング剤の種類別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- コーティング剤の種類別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 保護用および工業用コーティング剤
- 木材・家具用コーティング剤
- 船舶・海洋用コーティング剤
- その他のコーティング剤
- コーティング剤の種類別 前年比成長率の分析(2021年~2025年)
- コーティング剤の種類ごとの絶対的市場機会分析(2026年~2036年)
- 性能別ポジショニングに基づく世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 性能別ポジショニングごとの過去市場規模(百万米ドル)分析(2021年~2025年)
- 性能別現在の市場規模および将来の市場規模(百万米ドル)の分析と予測、2026年から2036年
- 低VOC/低臭気システム
- 高耐薬品性システム
- 耐熱性・高耐久性システム
- その他の性能区分
- 性能別Y対Y成長トレンド分析、2021年から2025年
- 性能別分類による絶対的な市場機会分析(2026年から2036年)
- 最終用途セクター別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 最終用途セクター別 過去市場規模(百万米ドル)の分析(2021年から2025年)
- 最終用途セクター別、2026年から2036年までの現在および将来の市場規模(金額、百万米ドル)の分析および予測
- 産業・インフラ
- 建築・建設
- 船舶・オフショア
- その他のセクター
- 最終用途セクター別、2021年から2025年までの前年比成長傾向分析
- 最終用途セクター別 絶対的市場規模(米ドル)の機会分析:2026年から2036年
- 地域別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)の分析:2021年~2025年
- 地域別現在の市場規模(百万米ドル)の分析および予測:2026年~2036年
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 樹脂製造プロセス別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- 国別
- 市場魅力度分析
- 国別
- 樹脂製造プロセス別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 過去の市場規模(百万米ドル)の推移分析:市場分類別、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 国別
- 市場魅力度分析
- 国別
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 主なポイント
- 西ヨーロッパ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)の推移分析(市場分類別、2021年から2025年)
- 市場規模(予測:百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧諸国
- ベネルクス
- 西ヨーロッパのその他地域
- 樹脂製造ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- 国別
- 市場魅力度分析
- 国別
- 樹脂製造ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 過去の市場規模(百万米ドル)および市場分類別のトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)および市場分類別の予測(2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- ヨーロッパのその他地域
- 樹脂ルート別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 国別
- 市場魅力度分析
- 国別
- 樹脂製造経路別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- 主なポイント
- 東アジア市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 樹脂製造プロセス別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 国別
- 市場魅力度分析
- 国別
- 樹脂製造プロセス別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 主なポイント
- 南アジアおよび太平洋地域市場分析:2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 国別
- 市場魅力度分析
- 国別
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 主な要点
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 国別
- 市場魅力度分析
- 国別
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂製造ルート別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 樹脂製造ルート別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 樹脂製造プロセス別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 樹脂製造プロセス別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- インド
- 価格分析
- 市場シェア分析(2025年)
- 樹脂製造経路別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途セクター別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途分野別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 樹脂別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途分野別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 樹脂別
- コーティング剤の種類別
- 性能位置づけ別
- 最終用途分野別
- ロシア
- 価格分析
- 市場シェア分析(2025年
- 樹脂製造ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- ポーランド
- 価格分析
- 市場シェア分析(2025年
- 樹脂製造ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング剤の種類別
- 性能ポジショニング別
- 最終用途セクター別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂ルート別
- コーティング種類
- 性能位置づけ別
- 最終用途分野別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 樹脂製造経路別
- コーティング種類
- 性能位置づけ別
- 最終用途分野別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 樹脂製造経路別
- コーティング種類
- 性能位置付け別
- 最終用途セクター別
- 競合分析
- 競合の詳細分析
- コベストロ
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/製造年/販売チャネル/地域)
- 販売網
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- BASF SE
- ダウ
- オールネックス
- アルケマ
- エボニック・インダストリーズ
- DIC株式会社
- ワッカー・ケミー
- 三菱化学グループ
- ハンツマン
- コベストロ
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年から2036年
- 表2:樹脂製造経路別世界市場規模(百万米ドル)予測、2021年から2036年
- 表3:コーティング剤の種類別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:性能ポジショニング別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:最終用途セクター別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表6:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表7:樹脂製造プロセス別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表8:2021年から2036年までの北米市場規模(百万米ドル)のコーティング剤の種類別予測
- 表9:2021年から2036年までの北米市場規模(百万米ドル)の性能位置づけ別予測
- 表10:2021年から2036年までの北米市場規模(百万米ドル)の最終用途分野別予測
- 表11:国別南米アメリカ市場規模(百万米ドル)予測、2021年から2036年
- 表12:樹脂製造経路別南米アメリカ市場規模(百万米ドル)予測、2021年から2036年
- 表13:コーティング種類別南米アメリカ市場規模(百万米ドル)予測、2021年から2036年
- 表14:南米アメリカ市場規模(百万米ドル)の予測(性能別、2021年~2036年)
- 表15:南米アメリカ市場規模(百万米ドル)の予測(最終用途別、2021年~2036年)
- 表16:ヨーロッパ市場規模 (百万米ドル)の予測(国別、2021年~2036年)
- 表17:西ヨーロッパの市場規模(百万米ドル)の予測(樹脂製造経路別、2021年~2036年)
- 表18:西ヨーロッパの市場規模(百万米ドル)の予測(コーティング剤の種類別、2021年~2036年)
- 表19:西ヨーロッパの市場規模(百万米ドル)、性能区分別予測(2021年~2036年)
- 表20:西ヨーロッパの市場規模(百万米ドル)、最終用途分野別予測(2021年~2036年)
- 表21:東ヨーロッパの市場規模(百万米ドル)、国別予測(2021年~2036年)
- 表22:東ヨーロッパの市場規模(百万米ドル)予測(樹脂製造経路別、2021年から2036年)
- 表23:東ヨーロッパの市場規模(百万米ドル)予測(コーティング剤の種類別、2021年から2036年)
- 表24:東ヨーロッパの市場規模(百万米ドル)予測(性能位置付け別、2021年から2036年)
- 表25:東ヨーロッパ市場規模(百万米ドル)の最終用途セクター別予測、2021年から2036年
- 表26:東アジア市場規模(百万米ドル)の国別予測、2021年から2036年
- 表27:東アジア市場規模(百万米ドル)の樹脂製造経路別予測、2021年から2036年
- 表28:東アジアの市場規模(百万米ドル)の予測(コーティング剤の種類別、2021年~2036年)
- 表29:東アジアの市場規模(百万米ドル)の予測(性能ポジショニング別、2021年~2036年)
- 表30:東アジアの市場規模(百万米ドル)の予測(最終用途セクター別、2021年~2036年)
- 表31:南アジア・太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表32:南アジア・太平洋地域の市場規模 (百万米ドル)樹脂製造経路別予測、2021年~2036年
- 表33:南アジア・太平洋地域の市場規模(百万米ドル)コーティング剤の種類別予測、2021年~2036年
- 表34:南アジア・太平洋地域の市場規模(百万米ドル)性能位置づけ別予測、2021年~2036年
- 表35:南アジア・太平洋地域の市場規模(百万米ドル)— 最終用途セクター別予測、2021年~2036年
- 表36:中東・アフリカ地域の市場規模(百万米ドル)— 国別予測、2021年~2036年
- 表37:中東・アフリカ地域の市場規模(百万米ドル)の予測(樹脂製造経路別、2021年~2036年)
- 表38:中東・アフリカ地域の市場規模(百万米ドル)の予測(コーティング剤の種類別、2021年~2036年)
- 表39:中東・アフリカ市場の市場規模(百万米ドル)の予測(性能区分別、2021年~2036年)
- 表40:中東・アフリカ市場の市場規模(百万米ドル)の予測(最終用途セクター別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)予測
- 図3:2026年および2036年の樹脂製造経路別世界市場シェアおよびBPS分析
- 図4:樹脂製造ルート別の世界市場Yからoへの成長率比較(2026年~2036年)
- 図5:樹脂製造ルート別の世界市場の魅力度分析
- 図6:コーティング剤の種類別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:コーティング剤の種類別の世界市場YからOへの成長比較(2026年~2036年)
- 図8:コーティング剤の種類別の世界市場の魅力度分析
- 図9:性能ポジショニング別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図10:パフォーマンス・ポジショニング別の世界市場YtoOtoY成長率比較(2026年~2036年)
- 図11:パフォーマンス・ポジショニング別の世界市場の魅力度分析
- 図12:最終用途セクター別の世界市場価値シェアおよびBPS分析(2026年および2036年)
- 図13:最終用途セクター別の世界市場前年比成長率の比較(2026年~2036年)
- 図14:最終用途セクター別の世界市場の魅力度分析
- 図15:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図16:地域別世界市場のYからOへのY成長率比較(2026年から2036年)
- 図17:地域別世界市場の魅力度分析
- 図18:北米市場の増分ドル機会(2026年から2036年)
- 図19:南米アメリカ市場の増分ドル機会(2026年~2036年)
- 図20:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図21:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図22:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図23:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図24:中東・アフリカ市場における増分ドル機会(2026年~2036年)
- 図25:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図26:北米市場における樹脂製造ルート別市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における樹脂ルート別のYtoOtoY成長率比較(2026年~2036年)
- 図28:北米市場における樹脂ルート別の魅力度分析
- 図29:北米市場におけるコーティング剤の種類ごとの市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場におけるコーティング剤の種類ごとのYtoOtoY成長率比較(2026年から2036年)
- 図31:北米市場におけるコーティング剤の種類ごとの市場魅力度分析
- 図32:パフォーマンス・ポジショニング別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:パフォーマンス・ポジショニング別北米市場のYからoへのY成長比較(2026年から2036年)
- 図34:パフォーマンス・ポジショニング別北米市場の魅力度分析
- 図35:最終用途セクター別北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図36:最終用途セクター別北米市場のYからOへの成長比較(2026年から2036年)
- 図37:最終用途セクター別の北米市場の魅力度分析
- 図38:国別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図39:樹脂製造ルート別の南米アメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図40:南米アメリカ市場における樹脂ルート別の前年比成長率比較(2026年~2036年)
- 図41:南米アメリカ市場における樹脂ルート別の市場魅力度分析
- 図42: ラテンアメリカ市場:コーティングタイプ別市場シェアおよびBPS分析(2026年および2036年)
- 図43:ラテンアメリカ市場:コーティングタイプ別YtoOtoY成長率比較(2026年~2036年)
- 図44:南米アメリカ市場におけるコーティング剤の種類別の市場魅力度分析
- 図45:南米アメリカ市場におけるパフォーマンス・ポジショニング別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図46:南米アメリカ市場におけるパフォーマンス・ポジショニング別のYからoへの成長比較(2026年から2036年)
- 図47:性能ポジショニング別のラテンアメリカ市場の魅力度分析
- 図48:最終用途セクター別のラテンアメリカ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図49:最終用途セクター別のラテンアメリカ市場におけるY年からO年、O年からY年までの成長比較(2026年から2036年)
- 図50:最終用途セクター別のラテンアメリカ市場の魅力度分析
- 図51:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図52:西ヨーロッパ市場における樹脂ルート別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:西ヨーロッパ市場における樹脂ルート別YtoOtoY成長率の比較(2026年から2036年)
- 図54: 樹脂製造ルート別の西ヨーロッパ市場魅力度分析
- 図55:コーティング剤の種類別の西ヨーロッパ市場シェアおよびBPS分析(2026年および2036年)
- 図56:コーティング剤の種類別の西ヨーロッパ市場YからOへのY成長率比較(2026年から2036年)
- 図57:コーティング剤の種類別の西ヨーロッパ市場魅力度分析
- 図58:西ヨーロッパ市場における性能ポジショニング別の市場シェアおよびBPS分析(2026年および2036年)
- 図59:西ヨーロッパ市場における性能ポジショニング別のYtoY成長率比較(2026年~2036年)
- 図60:西ヨーロッパ市場における性能ポジショニング別の市場魅力度分析
- 図61:西ヨーロッパ市場における最終用途セクター別の市場シェアおよびBPS分析(2026年および2036年)
- 図62:西ヨーロッパ市場における最終用途セクター別の前年比成長率比較(2026年~2036年)
- 図63:西ヨーロッパ市場における最終用途セクター別の市場魅力度分析
- 図64:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図65:東ヨーロッパ市場における樹脂ルート別市場シェアおよびBPS分析(2026年および2036年)
- 図66:東ヨーロッパ市場における樹脂ルート別YtoOtoY成長率の比較(2026年から2036年)
- 図67:樹脂ルート別ヨーロッパ市場の魅力度分析
- 図68:コーティング剤の種類別ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図69:コーティング剤の種類別ヨーロッパ市場のYからOへの成長比較(2026年から2036年)
- 図70:コーティング剤の種類別のヨーロッパ市場の魅力度分析
- 図71:パフォーマンス・ポジショニング別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図72:パフォーマンス・ポジショニング別のヨーロッパ市場におけるY→o→Yの成長比較(2026年~2036年)
- 図73:性能ポジショニング別のヨーロッパ市場の魅力度分析
- 図74:最終用途セクター別のヨーロッパ市場における価値シェアおよびBPS分析(2026年および2036年)
- 図75:最終用途セクター別のヨーロッパ市場におけるYからoへの成長比較(2026年から2036年)
- 図76:最終用途セクター別のヨーロッパ市場の魅力度分析
- 図77:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図78:東アジア市場における樹脂ルート別市場シェアおよびBPS分析(2026年および2036年)
- 図79:東アジア市場における樹脂ルート別YtoOtoY成長率比較(2026年から2036年)
- 図80:樹脂製造ルート別の東アジア市場の魅力度分析
- 図81:コーティング剤の種類別の東アジア市場における価値シェアおよびBPS分析(2026年および2036年)
- 図82:コーティング剤の種類別の東アジア市場におけるYからOへの成長率比較(2026年~2036年)
- 図83:コーティング剤の種類別の東アジア市場の魅力度分析
- 図84:東アジア市場におけるパフォーマンス・ポジショニング別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図85:東アジア市場におけるパフォーマンス・ポジショニング別のYtoOtoY成長率比較(2026年から2036年)
- 図86:東アジア市場におけるパフォーマンス・ポジショニング別の市場魅力度分析
- 図87:東アジア市場における最終用途セクター別の市場シェアおよびBPS分析(2026年および2036年)
- 図88:東アジア市場における最終用途セクター別のYからOへの成長比較(2026年から2036年)
- 図89:東アジア市場における最終用途セクター別の市場魅力度分析
- 図90:南アジアおよび太平洋地域の市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図91:南アジアおよび太平洋地域の市場における樹脂製造ルート別市場価値シェアおよびBPS分析(2026年および2036年)
- 図92:南アジアおよび太平洋地域の市場における樹脂製造ルート別Y-to-o-to-Y成長率の比較(2026年から2036年)
- 図93:樹脂ルート別 南アジア・太平洋市場の魅力度分析
- 図94:コーティング剤の種類別 南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図95:コーティング剤の種類別 南アジア・太平洋市場のYからOへの成長比較(2026年から2036年)
- 図96:コーティング剤の種類別の南アジア・太平洋市場の魅力度分析
- 図97:性能ポジショニング別の南アジア・太平洋市場における価値シェアおよびBPS分析(2026年および2036年)
- 図98:南アジア・太平洋市場における性能ポジショニング別の前年比成長率比較(2026年~2036年)
- 図99:南アジア・太平洋市場における性能ポジショニング別の市場魅力度分析
- 図100:南アジア・太平洋市場における最終用途セクター別の市場シェアおよびBPS分析(2026年および2036年)
- 図101:南アジア・太平洋市場における最終用途セクター別の前年比成長率比較(2026年~2036年)
- 図102:南アジア・太平洋市場における最終用途セクター別の市場魅力度分析
- 図103:中東・アフリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図104:中東・アフリカ市場における樹脂製造ルート別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図105:中東・アフリカ市場における樹脂製造ルート別のYtoOtoY成長率比較(2026年から2036年)
- 図106:中東・アフリカ市場における樹脂製造ルート別の市場魅力度分析
- 図107:中東・アフリカ市場におけるコーティング剤の種類別の市場シェアおよびBPS分析(2026年および2036年)
- 図108:中東・アフリカ市場におけるコーティング剤の種類別のYtoOtoY成長率比較(2026年から2036年)
- 図109:中東・アフリカ市場におけるコーティング剤の種類別の市場魅力度分析
- 図110:中東・アフリカ市場におけるパフォーマンス・ポジショニング別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図111:中東・アフリカ市場におけるパフォーマンス・ポジショニング別のYtoOtoY成長率比較(2026年~2036年)
- 図112:中東・アフリカ市場における性能ポジショニング別の市場魅力度分析
- 図113:中東・アフリカ市場における最終用途セクター別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図114:中東・アフリカ市場における最終用途セクター別のY対o対Y成長率比較(2026年~2036年)
- 図115:中東・アフリカ市場における最終用途セクター別の市場魅力度分析
- 図116:世界市場 – ティア構造分析
- 図117:世界市場 – 企業別シェア分析









