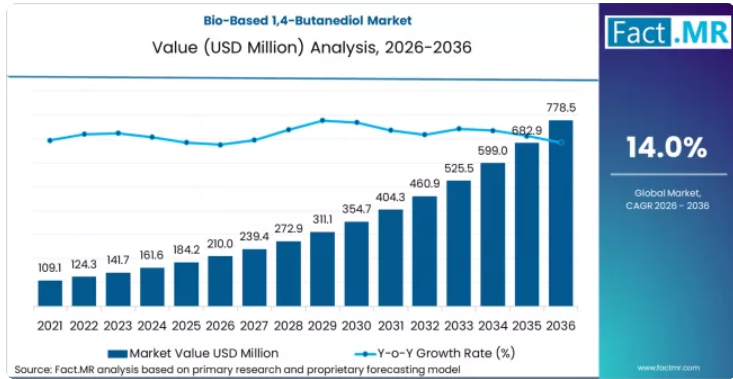
この市場は、予測期間を通じて絶対値で約5億9,600万米ドルの増加が見込まれており、これは生産能力の漸増ではなく、構造的な複合的成長を示しています。初期段階の拡大は、THF生産向けの技術グレード材料の需要拡大によって牽引されており、THF生産は依然として主要な用途分野となっています。
中期的な成長は、安定した工業用グレードの供給に支えられ、自動車用およびエンジニアリングプラスチック分野におけるPBT樹脂の浸透率向上と連動しています。後期においては、医薬品グレード素材の認定範囲の拡大や、バイオ由来成分がプレミアムな位置づけを支える繊維・特殊化学品用途への統合が進むことで、価値の実現がさらに強化されます。
米国は、発酵ベースの生産プラットフォームとポリマー引取契約に支えられ、年平均成長率(CAGR)14.5%で成長を牽引しています。中国は、統合された化学製造と樹脂需要に後押しされ、13.8%でこれに続きます。ドイツは、規制当局による検証や自動車用材料の認定に基づく採用を反映して12.2%を記録し、日本は、高性能ポリマー用途への慎重ながらも着実な導入により、10.5%を記録しています。
バイオ由来1,4-ブタンジオール市場の定義
バイオ由来1,4-ブタンジオール市場は、化石由来の原料ではなく、再生可能な生物由来の原料から製造された1,4-ブタンジオールの生産および販売を対象としています。バイオ由来1,4-ブタンジオールは、ポリマー、溶剤、および弾性繊維の製造における化学中間体として使用されています。また、ポリブチレンテレフタレートや熱可塑性ポリウレタンなどの材料の製造を支えています。この物質の化学的安全性、環境コンプライアンス、および工業用途については、米国環境保護庁(EPA)が管理する枠組みや、米国エネルギー省が監督するエネルギーおよびバイオ製造プログラムの下で規制されています。[1]
バイオベース1,4-ブタンジオール市場の範囲
本レポートでは、2026年から2036年までの予測期間における、数量および金額ベースの世界および地域別の市場規模の推計を網羅しています。セグメンテーションには、発酵ベースのプロセスなどの生産経路、ポリマー、溶剤、繊維への用途、および化学品、繊維、自動車用材料、包装などの最終用途産業が含まれます。また、バイオベースの化学中間体に関する地域別の需要動向、価格ベンチマーク、国際貿易の流れも対象としています。
バイオ由来1,4-ブタンジオール市場の除外項目
本調査の範囲からは、石油化学ルートから完全に製造された化石由来の1,4-ブタンジオールは除外されます。また、バイオベースの1,4-ブタンジオールを使用して製造された下流の完成品であるポリマー、樹脂、繊維、および消費財も対象外となります。その他のバイオベースのジオールやグリコールについても、1,4-ブタンジオールとして具体的に取引されていない限り、対象外となります。さらに、実験室規模の研究生産、商業生産を伴わないパイロットプロジェクト、加工設備、および受託製造サービスも調査範囲外となります。
バイオ由来1,4-ブタンジオール市場調査の方法論
- 一次調査:一次調査では、バイオ化学メーカー、発酵技術プロバイダー、ポリマー生産者、および原材料サプライヤーへのインタビューを実施しました。
- デスクリサーチ:デスクリサーチでは、米国環境保護庁(EPA)の化学物質の安全性および物質分類に関する文書、米国エネルギー省(DOE)が公表したバイオ製造および原料データに加え、企業の年次報告書および規制当局への提出書類を活用しました。
- 市場規模の算出と予測: 市場規模の算出には、報告された生産能力、原料の入手可能性、変換収率、および下流のポリマー需要指標を用いた、トップダウンとボトムアップを組み合わせたハイブリッドモデルが適用されました。
- データの検証と更新サイクル: 算出結果は、規制当局への登録情報、貿易統計、企業の開示情報、および公開されている化学物質生産データと照合され、検証済みの公開情報源で改訂が発表された場合には更新が適用されました。
バイオベース1,4-ブタンジオール市場の概要
- 市場の定義
- バイオベース1,4-ブタンジオール市場は、再生可能な生物由来原料から製造され、規制された化学物質管理枠組みの下で、ポリマー、溶剤、および特殊化学品の製造用中間体として供給される1,4-ブタンジオールの生産および販売を対象としています。
- 需要の推進要因
- 発酵収率が安定化するにつれ、石油由来BDOに対する代替経済性が向上しており、原料の多様化を目指すポリマーおよび溶剤メーカーとの長期供給契約が可能となっています。
- 下流工程におけるTHF、PBT樹脂、およびエンジニアリングポリマーの生産能力拡大に伴い、原料化学物質としての技術的に均一なバイオベースBDOへの需要が高まっています。
- 米国の規制プログラムに基づく化学物質の登録、報告、および製造監督は、商業化のペースやプラントレベルの生産能力に関する意思決定に影響を与えています。
- 分析対象の主要セグメント
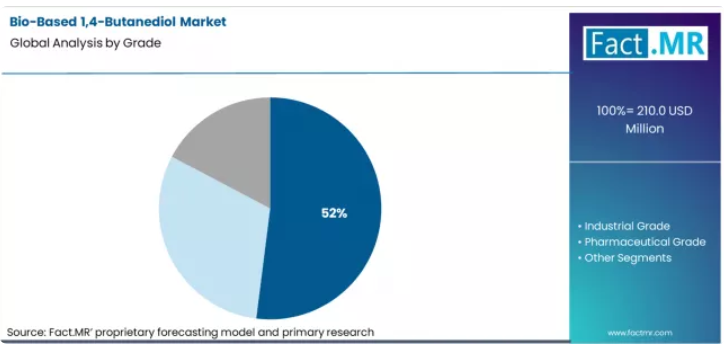
- グレード:医薬品レベルの純度要件を必要としない大量化学合成に適していることから、テクニカルグレードが約52%のシェアを占め、トップとなっています。用途:THFの生産が約38%のシェアを占めており、これはポリマーおよびエラストマーのバリューチェーンにおける主要な下流経路としての役割を反映しています。
- 地域:米国、中国、ドイツ、日本では、発酵プロセスのスケールアップ、ポリマーへの統合、および規制対象物質の認定サイクルに関連して、採用率が高くなっています。
- Fact.MRのアナリストの見解
- Fact.MRのプリンシパルコンサルタントであるシャンブ・ナート・ジャ氏は、次のように述べています。「経営幹部(CXO)の皆様にとって、本レポートは、原料代替の経済性、発酵収率の安定性、および下流工程におけるポリマー認定のスケジュールが、バイオ由来1,4-ブタンジオールの導入にどのように影響を与えているかを理解する上で有用であると考えられます。」
- 戦略的示唆/経営陣への提言
- 発酵プロセスのスケールアップ投資に伴うリスクを軽減するため、ポリマーおよび溶剤メーカーとの長期的な引取契約を締結してください。
- THFおよびPBT樹脂の需要プロファイルに沿った、技術グレードおよび工業グレードの生産能力を優先的に確保してください。
- 各枠組みに基づく化学物質報告およびコンプライアンス義務に準拠した形で、市場参入および事業拡大を計画してください。
- 調査方法
- 市場規模の算出は、報告された生産能力、原料の入手可能性、および下流のポリマー需要指標に基づいています。
- 規制当局への登録情報、貿易統計、および企業の開示情報を通じて検証を行いました。
- 検証済みの化学業界のベンチマークに基づいた、再現性のあるトップダウンおよびボトムアップモデルを用いて予測を策定しました。
セグメント別分析
グレード別バイオベース1,4-ブタンジオール市場分析
Fact.MRの分析によると、工業用グレードのバイオ由来1,4-ブタンジオールの消費量は、世界市場で52%のシェアを占めると推定されています。Fact.MRのアナリストは、このグレードが、医薬品レベルの仕様を必要とせず、一貫した純度が求められる下流の化学合成に適していることから、主導的な地位を占めていると指摘しています。Fact.MRによると、テクニカルグレードの素材は、ポリマー中間体、溶剤、および特殊化学品の生産において、コスト効率、プロセスとの適合性、安定した供給という製造業者のニーズに応えています。今日の世界的な産業プロセス環境において、これらの分野では、超高純度要件よりも需要量の方が優先されているのです。
- 化学物質の規制: 工業用化学グレードの製造および使用は、各国の化学物質の安全性および報告に関する規制の対象となります。[3]
- 製造上の重点: Fact.MRのアナリストは、連続化学合成工程においては、テクニカルグレードのBDOが好まれると指摘しています。
- コスト構造: テクニカルグレードは、医薬品グレードと比較して処理コストが低くなります。
用途別バイオベース1,4-ブタンジオール市場分析
Fact.MRの分析によると、テトラヒドロフラン(THF)生産向けのバイオベース1,4-ブタンジオールの消費量は、世界市場の38%を占めると推定されています。Fact.MRは、ポリテトラメチレンエーテルグリコールやエンジニアリングポリマーの前駆体としてのTHF需要が、この用途を主導していると分析しています。Fact.MRによれば、THFの生産には安定した原料品質と大量供給が必要であり、これによりバイオ由来の1,4-ブタンジオールは、現在世界中の確立された化学製造システムにおいて代替原料源を求めるポリマーバリューチェーンにとって、適切な原料として位置づけられています。
- 産業用途: 政府のエネルギー機関は、ポリマーおよび化学中間体の生産におけるTHFの使用について報告しています。[4]
- プロセス連携: Fact.MRのアナリストは、THFの合成がBDOの主要な下流経路であると指摘しています。
- 需要量: THFの用途は、特殊用途と比較してより多くの量を消費します。
バイオ由来1,4-ブタンジオール市場の推進要因、制約、および機会
Fact.MRの分析によると、バイオ由来1,4-ブタンジオール(BDO)市場は、化学品およびポリマー原料のサプライチェーンにおけるバイオ中間体セグメントとして存在しており、BDOはポリブチレンテレフタレート(PBT)、ポリウレタン、テトラヒドロフランなどのポリマーの前駆体として機能しています。
Fact.MRの評価によると、再生可能原料から生産される1,4-BDOは、下流のポリマー用途における性能基準が原料の由来によって異なるわけではないため、石油化学ルートと共存しています。しかし、規制順守や化学物質登録の義務が、生産および流通計画に影響を及ぼしています。例えば、米国環境保護庁(EPA)の「有害物質規制法(TSCA)」の登録リストへの掲載の有無によって、バイオ由来BDO生産者が米国における製造および輸入活動をどのように報告・管理するかが決定されます。[5] Fact.MRのアナリストは、プロジェクトの資金調達や商業的な引き取り契約の影響を受け、現在の市場規模は、確立された石油化学系BDOの生産量に比べ、バイオベースの生産能力がまだ初期段階にあることを反映していると指摘しています。
Fact.MRは、下流のポリマー供給チェーンにおいて、持続可能性に関する調達基準や企業の環境目標が明確に定められている分野において、バイオベースBDOの受容度が高まる方向へ市場が移行しつつあるとの見解を示しています。Fact.MRの評価によると、従来の石油化学系BDOは、生産コストが低く、既存の統合施設が整備されていることから、依然として需要量の大部分を占めています。一方、バイオベースの製造ルートにおける成長は、商品価格のパリティと原料の入手可能性が一致する分野で生じています。バイオベースのBDOは、プロセスの複雑さ、原料コスト、および分離要件により、通常、単位当たりの価格が高くなりますが、これにより、出荷量が緩やかなペースで増加する場合でも、市場価値の成長を支えることが可能です。Fact.MRの分析によると、コストの動向と持続可能性への志向とのこの相互作用が、短期的な市場動向を決定づけるものと見られます。
化学物質登録のコンプライアンス:Fact.MRのアナリストは、米国EPAのTSCAインベントリなどの枠組みへの組み込みが、規制市場におけるバイオ由来1,4-ブタンジオールの記載、報告、管理方法に影響を与え、生産戦略や市場参入にも影響を及ぼすと指摘しています。
サステナビリティ調達への圧力:Fact.MRの評価によると、ポリマーやエラストマーにおけるバイオベース中間体に対する企業の需要は、カーボンフットプリントの削減を目標とするサプライチェーンにおいて、バイオベースBDOの選択的な採用を後押ししています。
EUの化学物質規制の影響:Fact.MRは、欧州連合(EU)のREACH規制などの化学物質管理枠組みへの準拠が、欧州市場におけるバイオベース1,4-ブタンジオールの登録、データ要件、および輸入業者の責任に影響を与えると見解を示しています。
地域別分析
地域別評価に基づき、バイオ由来1,4-ブタンジオール分野は、北米、欧州、東アジア、およびその他の主要な化学製造地域にわたる40カ国以上を対象に分析されています。地域ごとの実績は、バイオ由来中間体の採用状況、発酵技術への投資、ならびに下流のポリマー、溶剤、特殊化学品用途からの需要によって異なります。また、本分析では、地域固有の需要動向に基づいた市場魅力度の比較評価も提示しています。
国別バイオ由来1,4-ブタンジオール市場の年平均成長率(CAGR)分析(2026年~2036年)
アジア太平洋地域のバイオベース1,4-ブタンジオール市場分析
アジア太平洋地域は、発酵技術の開発と下流のポリマー需要に支えられ、バイオベース1,4-ブタンジオールにおいて、スケールアップ志向のバイオベース化学品地域として機能しています。市場動向は、パイロット段階から商業化への移行、スパンデックス、PBT、TPUのバリューチェーンとの統合、および産業バイオテクノロジーへの投資によって形作られています。導入は中国と日本に集中しており、生産者は再生可能原料、プロセス効率、および国内のバイオエコノミー戦略や、現在全国的に確立された地域産業クラスター全体にわたる化学製造エコシステムとの整合性に注力しています。
- 中国:中国におけるバイオベース1,4-ブタンジオールの需要は、2036年まで年平均成長率(CAGR)13.8%で増加すると予測されています。Fact.MRによると、この動向は、発酵ベースの化学プログラムや、スパンデックスおよびエンジニアリングポリマー製造との統合によって支えられています。
- 日本: 日本におけるバイオベースの1,4-ブタンジオールの需要は、2036年まで年平均成長率(CAGR)10.5%で増加すると予測されています。Fact.MRによると、その使用状況は、プロセス最適化や、特殊ポリマーおよび化学品製造用途における採用を反映しています。
Fact.MRによるアジア太平洋地域のバイオベース1,4-ブタンジオール市場分析には、中国および日本を含む国別の評価が含まれています。読者の皆様は、バイオエコノミーに関する取り組み、パイロット規模からの拡大活動、および下流のポリマー統合に関する参考情報を確認することができます。
北米におけるバイオベース1,4-ブタンジオール市場の分析
北米は、強力な産業用バイオテクノロジー能力とポリマーの最終用途需要に牽引され、商業化に重点を置いたバイオベース1,4-ブタンジオール地域として機能しています。市場活動は、スケールアッププロジェクト、技術ライセンス供与、および特殊化学品との統合を中心に展開されています。導入は依然として米国に集中しており、生産者はコスト競争力、原料調達、および既存の化学インフラとの整合性を重視しています。この成長は、民間投資、研究開発(R&D)の連携、および世界的に確立された石油化学・ポリマー価値ネットワーク内におけるスパンデックス、エンジニアリングプラスチック、溶剤用途からの需要を反映しています。
- 米国:Fact.MRによると、米国におけるバイオベース1,4-ブタンジオールの需要は、2036年まで年平均成長率(CAGR)14.5%で増加すると予測されています。この動向は、産業バイオテクノロジーの商業化および特殊化学品・ポリマーのバリューチェーンとの統合によって牽引されています。
Fact.MRによる北米のバイオベース1,4-ブタンジオール市場分析は、米国を含む国別の評価で構成されています。読者の皆様は、研究開発投資の動向や商業化に関する参考情報を確認することができます。
欧州のバイオベース1,4-ブタンジオール市場分析
欧州は、再生可能化学物質政策やバイオエコノミープログラムによって形作られ、規制に準拠し、イノベーション主導型のバイオベース1,4-ブタンジオール地域として機能しています。市場の活動は、実証段階から商用化への移行、および持続可能なポリマーのバリューチェーンとの統合に焦点を当てています。導入はドイツを中心に進んでおり、同国の生産者は環境コンプライアンスの枠組みや先進的な化学製造技術に準拠しています。この成長は、官民連携による研究資金の投入と、西ヨーロッパの産業クラスターやバリューネットワークにおける既存の特殊化学品市場内でのバイオベース中間体の漸進的な拡大を反映しています。
- ドイツ:ドイツにおけるバイオベース1,4-ブタンジオールの需要は、2036年まで年平均成長率(CAGR)12.2%で増加すると予測されています。Fact.MRによると、その用途は、研究主導の生産および持続可能なポリマー・特殊化学品開発プログラムへの統合を反映しています。
Fact.MRによる欧州のバイオベース1,4-ブタンジオール市場分析は、ドイツを含む各国別の評価で構成されています。読者の皆様は、バイオエコノミー政策との整合性、パイロット生産、および下流工程への統合に関する洞察を得ることができます。
バイオベース1,4-ブタンジオール市場の競争環境
Fact.MRの分析によると、2026年のバイオベース1,4-ブタンジオール(BDO)市場は、実証済みの生産効率、原料の持続可能性、および規制順守によって特徴づけられており、これらが競争上の優位性を決定づけています。Novamont S.p.A.およびBASF SEは、大規模な発酵および化学合成能力を強みとして市場をリードしており、これによりバイオポリウレタン、溶剤、プラスチック分野での採用が促進されています。Genomatica Inc.は、独自の微生物経路と実証済みの収率最適化に注力しており、これにより運用コストを削減し、スケーラビリティを向上させています。
LCY Chemical Corp.およびDairen Chemical Corp.は、複数の原料に対応する柔軟性と下流工程の精製プロセスを重視しており、これにより製品の一貫性が向上し、多地域での規制順守が可能となっています。その他の中小企業は、品質が実証された特殊BDOソリューションを提供しており、これは持続可能な化学品分野におけるニッチな用途に貢献しています。市場全体において、実証済みの生産パフォーマンス、原料の汎用性、および規制や持続可能性基準への順守が、持続的な競争上の強みとなり、価格設定や孤立した技術的優位性への依存を軽減しています。
最近の業界動向
- Qore:世界最大規模のプラントの本格稼働: 2025年7月22日、Qore(カーギルとHELMの合弁会社)は、アイオワ州エディビルにある3億ドルの製造施設を正式に開業しました。同プラントは現在、年間66,000メートルトンの生産能力で稼働しており、地元産のトウモロコシを原料としてQIRA®バイオBDOを製造し、アパレルおよび自動車業界に供給しています。[6]
- ヒョソンTNC:10億ドルの投資と2026年の生産開始:ヒョソンTNCは、ベトナムにおける10億ドル規模のバイオBDO複合施設のロードマップを最終決定しました。2026年の公式発表において、同社はバイオBDOの生産が2026年第1四半期に開始される予定であることを確認し、最初の商用「regen™ Bio」エラスタン繊維が第2四半期までに繊維市場に投入される見通しを示しました。[7]
バイオ由来1,4-ブタンジオール市場の主要企業
- Novamont S.p.A.
- BASF SE
- Genomatica Inc.
- LCY Chemical Corp.
- Dairen Chemical Corp.
- Others
バイオ由来1,4-ブタンジオール市場のセグメント別分析
- グレード別:
- テクニカルグレード
- 工業用グレード
- 医薬品グレード
- 用途別:
- THFの製造
- PBT樹脂
- GBL
- その他
- 最終用途産業別:
- プラスチック・ポリマー
- 自動車
- 繊維
- その他
- 地域別:
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- インドネシア
- オーストラリア・ニュージーランド
- ASEAN
- アジア太平洋のその他地域
- 欧州
- ドイツ
- イタリア
- フランス
- 英国
- スペイン
- ベネルクス
- 北欧諸国
- 中東欧
- 欧州のその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- チリ
- ラテンアメリカのその他地域
- 中東・アフリカ
- サウジアラビア王国
- アラブ首長国連邦
- 南アフリカ
- トルコ
- 中東・アフリカのその他地域
- アジア太平洋
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要面の動向
- 供給面の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチ・プログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- FMR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによるインプット
- その他のデスク調査情報源
- 専門家によるインプットおよびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- ハイブリッドアプローチ
- 一次データが活用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および現場での調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ管理
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチ・プログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データ取得および取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証および監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(Y-o-Y)成長トレンド分析
- 絶対額ベースの機会分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- グレード別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- グレード別 過去市場規模(百万米ドル)の分析(2021年~2025年)
- グレード別 現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 技術グレード
- 工業グレード
- 医薬品グレード
- Y対O対Y成長トレンド分析(グレード別、2021年から2025年)
- 絶対的な市場機会分析(グレード別、2026年から2036年)
- 用途別:2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別 過去市場規模(百万米ドル)の分析、2021年から2025年
- 用途別 現在および将来の市場規模(百万米ドル)の分析および予測、2026年から2036年
- THFの生産
- PBT樹脂
- GBL
- その他
- 用途別 前年比成長傾向の分析、2021年から2025年
- 用途別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 国別 北米市場分析(2021年~2025年)および予測(2026年~2036年)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- グレード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- グレード別
- 用途別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)および傾向分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- グレード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- グレード別
- 用途別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ、単位:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- グレード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- グレード別
- 用途別
- 主なポイント
- 東ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- グレード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- グレード別
- 用途別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- グレード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- グレード別
- 用途別
- 主なポイント
- 南アジア・太平洋地域の市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)予測:2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- グレード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- グレード別
- 用途別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場規模(百万米ドル)の過去データおよび傾向分析:市場分類別、2021年~2025年
- 市場規模(百万米ドル)の予測:市場分類別、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- 中東・アフリカのその他の地域
- グレード別
- 用途別
- 国別
- 市場魅力度分析
- 国別
- グレード別
- 用途別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- グレード別
- 用途別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- グレード別
- 用途別
- フランス
- 価格分析
- 市場シェア分析、2025年
- グレード別
- 用途別
- インド
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- ASEAN
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- 韓国
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- グレード別
- 用途別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- グレード別
- 用途別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- グレード別
- 用途別
- 競合分析
- 競合の詳細分析
- Novamont S.p.A.
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- BASF SE
- Genomatica Inc.
- LCY Chemical Corp.
- Dairen Chemical Corp.
- その他
- Novamont S.p.A.
- 競合の詳細分析
- 使用された仮定および略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年から2036年
- 表2:グレード別世界市場規模(百万米ドル)予測、2021年から2036年
- 表3:用途別世界市場規模(百万米ドル)予測、2021年から2036年
- 表4:国別北米市場規模(百万米ドル)予測、2021年から2036年
- 表5:北米市場規模(百万米ドル)のグレード別予測、2021年~2036年
- 表6:北米市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表7:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表8:ラテンアメリカ市場規模(百万米ドル)のグレード別予測、2021年~2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表10:西ヨーロッパ市場規模(百万米ドル)の国別予測、2021年~2036年
- 表11:西ヨーロッパの市場規模(百万米ドル)のグレード別予測(2021年~2036年)
- 表12:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表13:東ヨーロッパの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:東ヨーロッパの市場規模(百万米ドル)のグレード別予測(2021年~2036年)
- 表15:東ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表16:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表17:東アジアの市場規模(百万米ドル)のグレード別予測、2021年~2036年
- 表18:東アジアの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表19:南アジアおよび太平洋地域の市場規模(百万米ドル)の国別予測、2021年~2036年
- 表20:南アジア・太平洋地域の市場規模(百万米ドル)のグレード別予測(2021年~2036年)
- 表21:南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表22:中東・アフリカの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表23:中東・アフリカの市場規模(百万米ドル)のグレード別予測(2021年~2036年)
- 表24:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年のグレード別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までのグレード別世界市場のY-to-O-to-Y成長率比較
- 図5:グレード別世界市場の魅力度分析
- 図6:用途別世界市場規模シェアおよびBPS分析(2026年および2036年)
- 図7:用途別世界市場のY-to-O-to-Y成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図10:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図11:地域別世界市場の魅力度分析
- 図12:北米市場の増分収益機会(2026年~2036年)
- 図13:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図14:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図15:東ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図16:東アジア市場における追加収益機会(ドルベース、2026年から2036年)
- 図17:南アジア・太平洋市場における追加収益機会(ドルベース、2026年から2036年)
- 図18:中東・アフリカ市場における追加収益機会(ドルベース、2026年から2036年)
- 図19:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図20:北米市場におけるグレード別市場シェアおよびBPS分析(2026年および2036年)
- 図21:北米市場におけるグレード別Y→o→Y成長率の比較(2026年から2036年)
- 図22:グレード別 北米市場の魅力度分析
- 図23:用途別 北米市場の価値シェアおよびBPS分析(2026年および2036年)
- 図24:用途別 北米市場のYからOへの成長比較(2026年~2036年)
- 図25:用途別 北米市場の魅力度分析
- 図26:ラテンアメリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図27:ラテンアメリカ市場におけるグレード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図28:ラテンアメリカ市場におけるグレード別Y→o→Y成長率の比較(2026年~2036年)
- 図29:グレード別ラテンアメリカ市場の魅力度分析
- 図30:用途別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図31:用途別ラテンアメリカ市場のY→o→Y成長率比較(2026年~2036年)
- 図32:用途別ラテンアメリカ市場の魅力度分析
- 図33: 西ヨーロッパ市場:国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図34:西ヨーロッパ市場:グレード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図35:西ヨーロッパ市場:グレード別YからoへのY成長率比較(2026年から2036年)
- 図36:西ヨーロッパ市場におけるグレード別魅力度分析
- 図37:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図38:西ヨーロッパ市場における用途別Yからoへの成長比較(2026年から2036年)
- 図39:西ヨーロッパ市場における用途別魅力度分析
- 図40:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図41:東ヨーロッパ市場におけるグレード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図42:東ヨーロッパ市場におけるグレード別YからoへのY成長率の比較(2026年から2036年)
- 図43:東ヨーロッパ市場におけるグレード別の市場魅力度分析
- 図44:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図45:東ヨーロッパ市場における用途別のY-to-o-to-Y成長率比較(2026年から2036年)
- 図46:東ヨーロッパ市場における用途別の市場魅力度分析
- 図47:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図48:東アジア市場におけるグレード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図49:東アジア市場におけるグレード別YからoへのY成長率の比較(2026年から2036年)
- 図50:グレード別東アジア市場の魅力度分析
- 図51:用途別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図52:用途別東アジア市場のYからoへの成長比較(2026年から2036年)
- 図53:用途別東アジア市場の魅力度分析
- 図54:南アジア・太平洋地域の市場における国別価値シェアおよびBPS分析(2026年および2036年)
- 図55:南アジア・太平洋地域の市場におけるグレード別価値シェアおよびBPS分析(2026年および2036年)
- 図56:南アジア・太平洋地域の市場におけるグレード別YからoへのY成長率の比較(2026年から2036年)
- 図57:南アジア・太平洋地域の市場魅力度分析(グレード別)
- 図58:南アジア・太平洋地域の市場価値シェアおよびBPS分析(用途別)、2026年および2036年
- 図59:南アジア・太平洋地域の市場YからOへの成長比較(用途別)、2026年から2036年
- 図60:南アジア・太平洋地域の市場魅力度分析(用途別)
- 図61:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図62:中東・アフリカ市場におけるグレード別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:中東・アフリカ市場におけるグレード別YtoOtoY成長率の比較(2026年から2036年)
- 図64:中東・アフリカ市場におけるグレード別の市場魅力度分析
- 図65:中東・アフリカ市場における用途別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図66:中東・アフリカ市場における用途別のY年からO年までの成長率比較(2026年から2036年)
- 図67:中東・アフリカ市場における用途別の市場魅力度分析
- 図68:世界市場-ティア構造分析
- 図69:世界市場-企業別シェア分析









