主な市場動向と洞察
- 製品別:2025年には、高度な創傷被覆材セグメントが最大の市場シェアを占めました。
- 用途別:2025年には、慢性創傷セグメントが59.8%という最大の市場シェアを占めました。
- 最終用途別:2025年には、病院セグメントが260.4%という最大の市場シェアを占めました。
- 購入形態別:2025年には、処方セグメントが最大の市場シェアを占めました。
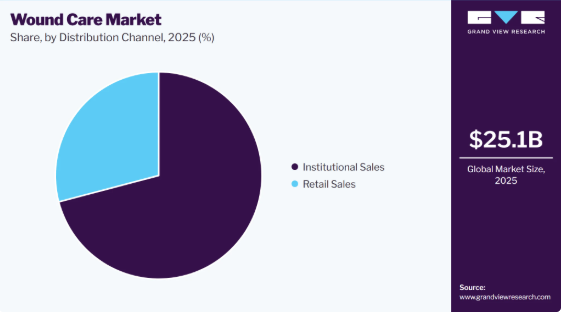
- 流通チャネル別:2025年には、機関向け販売セグメントが最大の市場シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア46.9%)
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最も高い)
- 国別:2025年には、米国が北米をリードし、最大の売上高シェアを占めました
市場規模と予測
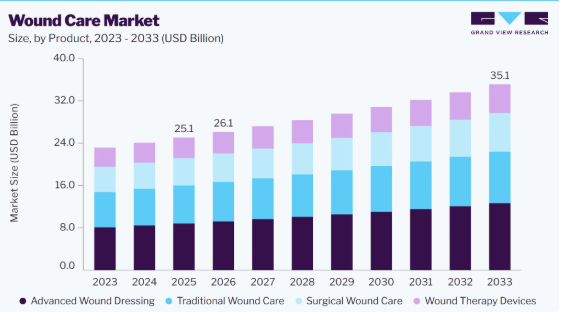
- 2025年の市場規模:251億米ドル
- 2026年の推定市場規模:261億米ドル
- 2033年までの予測市場規模:351億米ドル
- CAGR(2026年~2033年):4.3%
さらに、外科手術件数の増加、外傷や火傷の症例数の増加、先進的な創傷ケア製品の採用拡大、そして治癒の促進や臨床成果の向上を通じた医療費削減への重視の高まりが、市場の成長を後押しし続けています。
糖尿病性足潰瘍、褥瘡、静脈性下肢潰瘍、動脈性潰瘍などの慢性創傷の有病率の上昇は、創傷ケア市場の主要な推進要因となっています。糖尿病、肥満、血管疾患の負担の増大や高齢化の進展により、長期にわたる創傷管理や高度な治療ソリューションを必要とする患者数が増加しています。これにより、治癒成果の向上、合併症の軽減、医療費の削減を目的として、先進的な創傷被覆材、陰圧創傷療法(NPWT)、生物学的製剤、およびデジタル創傷モニタリング技術の導入が加速しています。
欧州における慢性創傷の疫学と地域医療
- 2025年1月28日時点での欧州の人口は7億4,470万人と推計されており、これは世界人口の約9.21%を占めています(国連の推計に基づく)。
- 欧州全域における慢性創傷の有病率は、人口1,000人あたり2.21症例と推計されています。
- 地域住民の約24%が地域看護サービスによるケアを受けており、地域密着型の医療現場における創傷管理への需要の高さが浮き彫りになっています。
メアリー・アン・リーバート社の学術誌に掲載された2025年の査読済み総説によると、慢性創傷は公衆衛生上の大きな負担となっており、米国のメディケア受給者の約6人に1人(約1,000万人)に影響を及ぼし、年間で数十億に上る医療費を招いています。この総説では、治癒しない状態の持続や再発が主要な課題として指摘されており、バイオエンジニアリングによる皮膚代用材、バイオマーカーに基づく治療、遠隔医療といった、新たに台頭している個別化かつテクノロジーを活用した創傷ケアのアプローチが、治療成果の向上と切断手術の削減に向けた鍵であるとされています。慢性創傷の有病率の上昇は、患者数の直接的な増加をもたらし、先進的な治療法の導入を加速させ、長期的な市場成長を支えています。
世界的な糖尿病の負担は、創傷ケアソリューションの需要を牽引する重要な要因となっています。『IDF糖尿病アトラス2025』によると、世界中で約5億8,900万人の成人(20~79歳)――およそ9人に1人――が糖尿病を患っており、その40%以上が未診断の状態にあります。高齢化、都市化、生活習慣の変化、肥満、運動不足を背景に、有病者数は2050年までに約8億5,300万人に増加すると予測されています。糖尿病は慢性創傷のリスクを著しく高め、特に糖尿病性足潰瘍や治癒が遅い創傷は、高度な創傷管理と長期的なケアを必要とします。糖尿病の有病率が上昇するにつれ、医療システムは、創傷ケア製品、プロトコル、および専門医によるサービスを必要とする患者数の増加に直面することになります。世界的に拡大する糖尿病患者数は、慢性および複雑な創傷の発生率を高め、ドレッシング、再生医療、および臨床医主導の介入の利用を年々増加させることで、市場の成長を直接後押ししています。
技術革新は、臨床効率の向上、ケアパスの標準化、および急性期医療の枠を超えた治療の拡大を通じて、市場の構造を再構築しています。治療用デバイス、デジタルプラットフォーム、データ活用ツールの進歩により、病院、外来診療所、在宅ケアの各現場における創傷の評価、治療、モニタリングが変革されています。最も確立された革新技術の一つが、陰圧創傷療法(NPWT)です。これは、創傷に制御された負圧を適用して滲出液を除去し、肉芽形成を促進することで、標準治療と比較して治癒率を向上させ、在院日数を短縮するものです。『The Lancet』誌に掲載された2025年の無作為化試験では、複雑な外科的創傷において、NPWTが通常の創傷管理と比較して治癒までの期間を大幅に短縮したことが報告され、実臨床における有効性が実証されました。
NPWT以外にも、デジタルヘルスや遠隔医療が創傷ケアの提供にますます統合されつつあります。2025年に『JMIR Nursing』誌に掲載された査読付き研究によると、デジタル技術を活用した創傷ケアプログラムは、在宅環境における病院レベルのモニタリングを支援し、対面での通院回数を減らし、業務負担を軽減すると同時に、創傷治癒の成果を維持または向上させることが報告されています。この知見は、臨床結果を損なうことなく分散型ケアモデルを実現する上で、デジタルプラットフォームが果たす役割を浮き彫りにしています。
AIを活用した遠隔モニタリング技術も進歩しており、創傷評価や個別化ケアにおけるAIの役割に関する最近のコンセンサス討議で強調されたように、自動化された創傷評価や予測分析を通じて臨床的意思決定を支援しています。連続モニタリングセンサー、スマートドレッシング、携帯型陰圧創傷療法(NPWT)装置などの新たなイノベーションは、外来や在宅環境におけるケアの範囲をさらに拡大しています。これらの技術により、臨床医は早期に介入し、記録を標準化し、コストのかかる合併症を減らすことが可能となり、その結果、さまざまなケア環境において先進的な創傷ケア製品の利用が直接的に増加しています。
創傷ケア市場における特許活動は、過去10年間にわたり着実に拡大しており、これは先進的な創傷管理技術への投資増加を反映しています。最近の出願状況からは、生体材料や皮膚代用材、スマートセンサー搭載ドレッシング、AIを活用したデジタル創傷評価、抗菌素材、そして次世代の陰圧創傷療法(NPWT)への強いシフトが見られ、業界が個別化され、コネクティビティを備え、臨床的に有効な創傷ケアソリューションに注力していることが浮き彫りになっています。
規制および償還の動向
CMSが、先進的な創傷治療、特に皮膚代用材および細胞・組織由来製品(CTP)に対するメディケア支出の急増に対処する取り組みを強化する中、創傷ケア市場は規制および償還の面で大きな転換期を迎えています。2026年、CMSは、メディケア医師報酬スケジュールに基づき、従来の平均販売価格(ASP)に基づく個別の償還制度を「インシデント・トゥ(incident-to)」方式の供給支払い方式に置き換えました。この措置により、皮膚代用材サービスに対するメディケアの従量制支払いの総支出が90%近く削減されると予想される一方で、支払いの正確性が向上し、不適切な利用が抑制されることが期待されています。同時に、CMSは特定の皮膚代用材に関する最終地域適用基準(LCD)案を撤回した一方で、今後の適用決定においては、確固たる臨床的エビデンス、厳格な文書化、医学的必要性の立証、および適切な患者選定がますます重要となることを強調しました。こうした動向は、価値に基づく創傷ケアの償還制度への広範な移行を反映しており、エビデンスが限られている高コスト製品にとってはより厳しい環境となる一方で、慢性および急性の創傷患者の両方において、優れた治癒成果、実臨床での有効性、および費用対効果を実証できるメーカーや医療提供者を優遇するものです。
市場の動向
創傷ケア市場は、慢性創傷の有病率の上昇、外科手術件数の増加、および創傷治癒の遅延を起こしやすい高齢化人口の増加に牽引され、著しい成長を遂げています。生体活性ドレッシング、陰圧創傷療法、組織工学による皮膚代用材など、先進的な創傷ケア製品における継続的な革新により、臨床転帰が改善され、治療選択肢が拡大しています。特定の地域における高額な治療費や保険償還の制限は、依然として重要な課題となっています。しかし、在宅医療、デジタル創傷モニタリング、および新興の医療インフラへの投資が増加していることで、市場拡大に向けた大きな機会が生まれています。
慢性創傷の有病率の上昇は、糖尿病、肥満、末梢動脈疾患の罹患率の増加、および高齢化を背景に、創傷ケア市場の主要な推進要因となっています。糖尿病性足潰瘍、静脈性下肢潰瘍、褥瘡などの疾患では、感染を予防し治癒を促進するために、長期にわたる治療、頻繁なドレッシング交換、そして高度な創傷管理ソリューションが必要となります。慢性創傷による世界的な負担が増大し続ける中、医療従事者は先進的な創傷被覆材、陰圧創傷療法(NPWT)、生物学的製剤、および組織工学製品を採用しており、市場全体で持続的な需要を牽引しています。
欧州創傷管理協会(EWMA)によると、
- 慢性創傷は人口1,000人あたり約2.2人に影響を及ぼしており、欧州全域において重大な医療負担となっていることが浮き彫りになっています。
- 下腿静脈性潰瘍の有病率は人口の0.33%~1.01%と推定されており、慢性創傷管理の世界的な負担に大きく寄与しています。
市場の集中度と特徴
市場の成長段階は低く、成長ペースは加速しています。創傷ケア業界は、外科手術件数や事故による負傷の増加、ならびに慢性創傷の有病率の上昇を特徴としています。
創傷ケア市場は、持続的な投資と新製品の開発に支えられ、高度なイノベーションが見られます。2025年3月、コンバテック社は、糖尿病性足部潰瘍向けの一酸化窒素生成ドレッシング「ConvaNiox」について規制当局の承認を取得し、新たなマルチモーダル治療アプローチを導入しました。このような進展は、臨床転帰、材料の進歩、および拡張性のある創傷ケアソリューションに焦点を当てた継続的なイノベーションを浮き彫りにしています。
規制は、先進的なドレッシング、外科的創傷ケア、従来型製品、および創傷治療デバイスの世界市場に大きな影響を及ぼしています。慢性および急性創傷に使用される製品は医療機器として規制されており、安全性、生体適合性、および性能に関する要件は、米国食品医薬品局(FDA)などの当局によって定められています。米国では、償還および利用はメディケア・メディケイドサービスセンター(CMS)によって管理されており、同センターは先進的な創傷治療に関する適用範囲および文書化基準を定めています。
創傷ケア業界では、主に先進的な治療ポートフォリオや再生医療ソリューションの拡充を目的とした、中程度から高い水準のM&A活動が見られます。2025年、Solventum社はAcera Surgical社の買収を発表し、複雑な創傷向けの合成組織マトリックス分野における地位を強化しました。このような取引は、臨床的エビデンスに裏付けられたバイオロジクス外科用ドレッシング、マトリックス、および差別化された治療法に向けた戦略的な動きを反映しています。
代替製品としては、全身性抗生物質や薬物療法、創面切除や皮膚移植などの外科的処置、荷重軽減用靴や圧迫療法といった予防措置、資源が限られた環境における家庭療法、軽度の創傷に対する臨床観察などが挙げられます。これらの代替手段は、創傷ケア製品の短期的な使用を減らす可能性がありますが、専用の創傷ケアソリューションと比較すると、治癒結果に対する制御は限定的であることが多くあります。
地域的な事業拡大は、現地の製造拠点への投資や規制当局の承認によって推進されており、これにより供給のレジリエンスと市場へのアクセスが強化されています。2025年11月、Mölnlycke社は中国に初の創傷ケア製品製造拠点を設立し、グローバルな生産体制の戦略的拡大を実現しました。常熟にある新施設は10,000 m²の規模を誇り、2026年末または2027年初頭までに創傷ケア製品の生産を開始することを目指しており、サプライチェーンのレジリエンスを強化するとともに、主要顧客への地理的近接性を高めます。この投資は、アジアの創傷ケア業界におけるMölnlyckeの地位を強化するものであり、現地生産されたヘルスケアソリューションに対する地域的な需要の高まりにも合致しています。
アナリストの見解
創傷ケア市場は、慢性創傷の負担増、急速な人口の高齢化、そして世界的な糖尿病や血管疾患の有病率の上昇に支えられ、今後数年にわたり持続的な成長が見込まれています。医療従事者が治癒成果の向上と入院率の低減にますます注力するにつれ、市場は従来のドレッシングから、抗菌ドレッシング、陰圧創傷療法(NPWT)、バイオ医薬品、再生医療製品などの先進的な創傷ケアソリューションへと大きくシフトしています。
今後の市場拡大は、継続的な技術革新、在宅医療サービスの拡大、AIを活用した創傷評価、および再生医療を用いた創傷ケア療法の採用拡大によって牽引される見込みです。しかし、償還制限、価格圧力、および先進的な製品の高コストは、引き続き主要な課題となるものと予想されます。臨床的エビデンス、製品の革新、費用対効果、およびデジタル統合を重視するメーカーは、進化し続ける創傷ケアの分野において、新たな成長機会を捉えるための有利な立場にあるでしょう。
製品インサイト
2025年には、先進的な創傷被覆材セグメントが創傷ケア市場で35.2%という最大のシェアを占めて市場をリードし、予測期間中は最も高いCAGRで成長すると見込まれています。先進的な創傷被覆材は、主に糖尿病性足潰瘍を含む慢性創傷や治癒困難な創傷の管理に使用されています。その結果、慢性創傷の発生率の増加が、先進的な創傷ケア製品への需要を直接支えています。
2024年3月にBonvadis社が発表した、糖尿病性足潰瘍(DFU)の世界的状況に関する分析によると、世界中の糖尿病患者の約6.3%がDFUを患っており、北米などの地域ではより高い有病率が観察されています。糖尿病性足潰瘍(DFU)は感染リスクの高さと関連しており、非外傷性下肢切断の相当な割合を占めています。これらの調査結果は、慢性創傷による負担の増大を浮き彫りにするとともに、世界的に糖尿病の有病率が増加する中で、先進的な創傷被覆材の継続的な使用を裏付けています。
外科創傷ケア分野は、病院や外来診療施設における手術件数の増加に牽引され、予測期間中に著しいペースで成長すると予想されています。この成長は、慢性疾患の有病率の増加、高齢化、外傷や緊急処置の発生率の上昇と関連しており、これらが縫合糸、ステープル、組織接着剤、シーラント、および抗感染性ドレッシングへの需要を牽引しています。世界保健機関(WHO)によると、世界中で毎年3億件以上の外科手術が行われており、外科医療へのアクセスが拡大するにつれてこの数字は増加し続けており、外科用創傷ケア製品に対する持続的な需要を後押ししています。
用途に関する洞察
慢性創傷セグメントは創傷ケア業界を牽引し、2025年には59.8%という最大の売上シェアを占めました。これは、高齢人口の増加や、糖尿病性足潰瘍、静脈性褥瘡、その他の治癒困難な創傷といった長期にわたる疾患の有病率の上昇に後押しされたものです。この傾向は、ある疫学研究にも反映されています。2024年9月にCureus誌に掲載された横断研究「インド人口における慢性創傷の疫学的プロファイル」は、ウッタル・プラデーシュ州の10,003名を対象としており、 インドのウッタル・プラデーシュ州で10,003人を対象に評価を行い、慢性創傷の全体的な有病率は1,000人あたり1.89人であると報告しました。また、都市部(1,000人あたり1.57人)と比較して、農村部(1,000人あたり2.64人)で有病率が高いことが示されました。特に注目すべきは、確認された慢性創傷の260.8%が糖尿病性足潰瘍であり、さらに260.8%が外傷関連であったことで、慢性創傷がもたらす甚大かつ持続的な負担が浮き彫りになりました。これらの知見は、慢性創傷がなぜ創傷ケア全体の需要の大部分を占め続け、先進的かつ長期的な創傷管理ソリューションの利用を持続的に牽引しているのかを裏付けています。
急性創傷セグメントは、病院および外来診療の現場における外科手術、外傷症例、熱傷の件数増加に牽引され、予測期間中に著しいCAGRで成長すると予想されます。外科的ケアへのアクセス拡大、緊急処置の実施率の上昇、そして適切な時期の創傷閉鎖と感染予防への重視の高まりが、外科用ドレッシング、縫合糸、ステープル、抗感染剤などの急性創傷管理製品の需要を支えています。
エンドユースに関する洞察
2025年には、病院セグメントが創傷ケア市場を支配し、260.5%という最大のシェアを占めました。この成長は、運動不足による世界的な手術件数の増加や、術後感染を防ぐために創傷ケア製品の使用を必要とする肥満外科手術の増加に起因すると考えられます。さらに、外科用創傷ケアドレッシングや陰圧創傷療法(NPWT)は、特に病院での使用に適しており、在宅ケアでは実施が困難です。また、病院は創傷ケア製品の主要な購入者であり、多くの場合、サプライヤーと長期契約を結んでいます。したがって、前述の要因により、このセグメントは予測期間中に成長すると見込まれています。
在宅医療セグメントは、創傷管理が病院から在宅環境へと移行しつつあることを背景に、予測期間中に著しいCAGRで成長すると見込まれています。慢性創傷の有病率の上昇、高齢化、入院期間の短縮、在宅医療サービスの普及拡大といった要因が、急性期医療施設以外でも安全かつ効果的な治療を可能にする創傷ケア製品の需要を牽引しています。
購入形態に関する分析
処方薬セグメントは、2025年に70.6%のシェアで創傷ケア市場を支配しており、予測期間を通じて最も高いCAGRで成長すると予想されています。処方箋が必要な創傷ケア製品は、製品の種類や創傷の重症度によって異なります。軽度から中等度の創傷については、包帯、ガーゼ、消毒クリームなどの市販の創傷ケア製品を、薬局、ドラッグストア、またはオンライン小売店で購入することができます。より重度の創傷については、創傷被覆材、創傷洗浄剤、外用抗生物質などの処方箋が必要な創傷ケア製品が必要となる場合があります。これらの製品は、医療従事者からの処方箋がなければ入手できず、薬局でのみ購入可能です。
急性創傷や怪我の増加に伴い、非処方(OTC)セグメントは予測期間中に著しい成長が見込まれています。さらに、業界各社も非処方創傷ケア製品の発売を進めています。例えば、2024年4月、ヴォマリス社は、創傷管理における一般用医薬品としての使用についてFDAの承認を得た生体電気バンドエイド「PowerHeal」を発売しました。このような一般用創傷ケア製品に対する承認や新製品の発売が、同セグメントの成長を後押しすると予想されます。
流通チャネルに関する洞察
2025年時点で、創傷ケア業界では医療機関向け販売セグメントが70.8%のシェアを占め、市場をリードしています。メーカーは通常、病院や診療所などの医療提供者に直接製品を販売するか、または消費者向け直接販売を通じて患者に販売しています。この戦略により、メーカーは流通をより細かく管理でき、顧客とのより強固な関係の構築につながります。機関向け販売では、主に直接販売業者とメーカーが関与しており、病院、創傷ケアセンター、診療所、介護施設、長期療養施設、診断検査室、出産センターなどが、通常、これらと長期契約を結んでいます。主要企業は、こうした長期契約を活用して市場でのリーチを拡大し、地位を強化しています。
小売販売セグメントは、予測期間中に最も高いCAGRで成長すると見込まれています。このセグメントには、小売薬局、Eコマースプラットフォーム、およびその他の販売拠点が含まれます。薬局は、幅広い配送オプションや優れたサービスなど、顧客に数多くのメリットを提供しています。顧客は通常、処方箋が必要な製品と市販の両方の創傷ケア製品(ドレッシング、軟膏、包帯など)を、小売薬局や専門店から購入しており、これらの店舗では創傷ケアに関するアドバイスも提供される場合があります。オンラインストアや通信販売サービスの利便性、手頃な価格、利用しやすさにより、Eコマース需要は拡大すると予想されます。eヘルスサービスの台頭を含め、Eコマースを通じた創傷ケア製品の入手可能性が高まっていることが、このセグメントの成長をさらに後押しすると見込まれます。
地域別分析
北米の創傷ケア市場は、2025年に46.9%を超える売上高シェアを占め、最大のシェアを維持しました。この地域の主な成長要因としては、特に米国における大規模な人口基盤と患者数の増加が挙げられます。さらに、創傷にかかりやすい高齢人口の増加も、創傷ケア製品の需要をさらに押し上げると予想されます。カナダ統計局によると、総人口に占める65歳以上の割合は、2023年の18.9%から、2073年までに21.9%(緩やかな高齢化シナリオ)から32.3%(急速な高齢化シナリオ)の間まで増加すると予測されています。
米国の創傷ケア市場の動向
2025年、米国の創傷ケア業界は、老舗メーカーの強力な存在感と継続的な製品革新に支えられ、北米市場で最大のシェアを占めました。例えば、2025年7月、コンバテック社は、静脈性下肢潰瘍、糖尿病性足潰瘍、褥瘡、手術創、および部分層熱傷を適応症とする次世代ハイドロファイバー創傷被覆材「Aquacel ConvaFiber」について、米国、英国、欧州連合(EU)、およびオーストラリアで規制当局の承認を取得しました。同製品は、吸収性と創面への密着性を向上させることでコンバテックのハイドロファイバー技術をさらに進化させたものであり、2026年から市場投入が予定されており、先進的な創傷ケアの導入における米国市場の主導的地位をさらに強固なものにする見込みです。
欧州の創傷ケア市場の動向
欧州の創傷ケア業界は、手術件数の増加、体系的な創傷管理に対する認識の高まり、および産業界と政策当局との連携強化に支えられ、予測期間中に着実な成長が見込まれています。継続的な投資により、イノベーションと先進的な創傷ケア療法の導入が引き続き後押しされています。2025年12月、Mölnlycke社はMedTech Europeの創傷ケア部門ワーキンググループにおいて指導的役割に選出され、慢性創傷の課題に対する認識を高め、政策立案者と連携し、欧州の医療システム全体で統一されたケアパスと教育を推進するという使命を帯びています。総じて、臨床需要の高まりと協調的な政策関与が、欧州全域における市場の成長見通しを後押ししています。
英国の創傷ケア市場は、高齢化、糖尿病などの慢性疾患の有病率の上昇、および先進的な創傷ケア技術の継続的な導入に牽引され、予測期間を通じて緩やかなペースで成長すると見込まれています。医療費の増加、創傷治療成果の向上に対する国家的な注力、およびエビデンスに基づく治療法への認識の高まりが、革新的なソリューションに対する着実な需要に寄与しています。この傾向を反映して、2025年9月、AVITA Medical社は同社の「RECELL GO」システムについて、EU医療機器規則に基づくCEマークの承認を取得し、英国およびその他の欧州市場での販売が可能となりました。このポイント・オブ・ケア技術は、患者自身の皮膚の微量なサンプルを用いて「スプレー式皮膚細胞」を生成し、火傷や外傷性・外科的創傷の治療に活用することで、英国の医療システム内における先進的な急性創傷治療へのアクセスを拡大しています。
フランスの創傷ケア市場は、慢性疾患の有病率の増加、革新的な製品の導入、および多額の医療費支出に牽引され、予測期間中に成長すると見込まれています。例えば、2022年1月には、創傷管理用のウェアラブル電気刺激デバイス「Accel-Heal」がフランスで発売されました。この使い捨てで使いやすいデバイスは、痛みを軽減し、慢性創傷の治癒を促進するのに役立ちます。
ドイツの創傷ケア市場は、慢性疾患の有病率の上昇、高齢化、創傷ケア技術の進歩などの要因により、着実な成長を遂げています。医療費の増加や高度な創傷ケアソリューションへの需要も、市場の成長をさらに後押ししています。
アジア太平洋地域の創傷ケア市場の動向
アジア太平洋地域の創傷ケア業界は、著しい成長に牽引され、予測期間中に最も高い年平均成長率(CAGR)を記録すると見込まれています。主な要因としては、インドネシア、マレーシア、シンガポールなどの東南アジア諸国における創傷ケア製品への需要の高まりが挙げられます。さらに、同地域における医療費の増加が、市場の成長をさらに後押しすると予想されます。また、インド、中国、日本などの国々における膨大な患者数が、予測期間中の市場成長をさらに加速させる可能性があります。
中国の創傷ケア市場は、糖尿病性足潰瘍(DFU)などの慢性創傷の発生率増加に対処するためのソリューションへの需要の高まりに牽引され、予測期間を通じて着実に成長すると見込まれています。2024年8月に『Frontiers』誌が発表した研究によると、中国におけるDFUの有病率は17.03%から42.84%(19~22)の範囲にあり、これは他国に比べて著しく高い数値です。さらに、同調査では、中国の糖尿病性足潰瘍(DFU)患者の間で切断の発生率が高いことも報告されています。したがって、DFUおよび切断の高い発生率は、創傷管理製品の需要を牽引すると予想されます。
日本の創傷ケア市場は、予測期間中に大幅な成長を遂げると予想されます。この成長は、全国的な手術件数の増加など、いくつかの主要な要因によって牽引されており、これにより効果的な創傷ケアソリューションへの需要が高まっています。加えて、日本の人口の高齢化が急速に進んでいることも重要な推進要因となっています。高齢者は慢性創傷、褥瘡、および手術合併症を発症しやすい傾向にあるためです。
中東・アフリカ(MEA)の創傷ケア市場の動向
MEA地域の創傷ケア業界は、創傷管理に対する意識の高まり、慢性疾患の有病率の増加、および医療費の増加を背景に、今後数年間で著しい成長を遂げると予想されます。例えば、アラブ首長国連邦(UAE)政府は、毎年連邦予算の相当な割合を医療分野に割り当てています。2024年6月に公表された連邦予算データによると、2023年には約13億3,000万米ドルが割り当てられ、2024年には12億6,000万米ドルに増加しました。
サウジアラビアの創傷ケア市場は、予測期間中に成長すると見込まれています。同国の市場の成長は、糖尿病などの慢性疾患の有病率の上昇、人口の高齢化、および医療投資の拡大によって牽引されています。医療インフラの改善に向けた政府の取り組みに加え、先進的な創傷ケア技術に対する認識の高まりも、市場の成長をさらに後押ししています。
クウェートの創傷ケア市場は、予測期間中に成長すると見込まれています。その要因として、慢性疾患、特に糖尿病の罹患率の増加が挙げられ、これにより糖尿病性潰瘍やその他の創傷関連疾患が増加しています。さらに、医療費の増加も同国の市場成長を促進しています。
褥瘡(じょくそう)などの慢性創傷の有病率の増加が、創傷ケア製品の需要を牽引すると予想されます。中国における褥瘡の有病率は、2024年から2030年にかけて約22.95%増加すると推定されています。褥瘡の治療には、高吸収性ドレッシングや銀を配合した抗菌ドレッシングなどの創傷管理製品が使用されています。Convatec Group PlcやMölnlycke Health Care ABといった主要な業界プレイヤーは、「ConvaMax」や「Mepilex」などの様々なブランド名で、褥瘡治療用のドレッシングを提供しています。したがって、中国、インド、韓国をはじめとする多くの国々で褥瘡の有病率が増加していることが、予測期間中の市場成長を支えると見込まれます。
陰圧創傷療法(NPWT)システムの需要拡大
慢性および急性創傷の発生率の上昇や、NPWTシステムの新規発売件数の増加により、今後数年間でNPWTの需要は大幅に増加すると予想されます。創傷ケア業界の主要企業のいくつかは、NPWTシステムへの需要拡大に牽引され、売上高の伸びを記録しています。
- 例えば、スミス・アンド・ネフュー社は、2023年に「アドバンスト・ウウンド・デバイス」部門の売上高が17.0%増加したと報告しました。この成長は、「RENASYS」NPWTシステムと使い捨ての「PICO」NPWTシステムの両方が牽引したものです。
- さらに、同社は2024年第2四半期(Q2)においても、NPWT製品群に対する需要が継続していると報告しました。スミス・アンド・ネフューが公表した2024年第2四半期および上半期の決算によると、「アドバンスト・ウウンド・デバイス」部門の売上高は、使い捨て型「PICO」NPWTシステム、「VERSAJET」ハイドロサージェリーシステム、および「LEAF」患者モニタリングシステムの堅調な成長により、8.0%(報告値は6.6%)増加しました。
「2023年の業績には満足しています。特に、成長の加速に注力し、『12項目計画』を着実に実行してきた陰圧創傷療法(NPWT)ポートフォリオが牽引役となりました。」 ロヒット・カシャップ氏、 スミス・アンド・ネフュー社 アドバンスト・ウウンド・マネジメントおよびグローバル・コマーシャル・オペレーションズ担当プレジデント。
創傷ケア企業の主な動向
市場の主要企業は、今後数年間で競争優位性を獲得するため、NPWTなどの創傷ケア機器のポートフォリオを拡大しています。また、業界各社は、銀製ドレッシングに対する需要の高まりに応えるため、銀を配合した抗菌性創傷被覆材を発売しています。
創傷ケア分野の主要企業
本調査では、創傷ケア市場に関する分析の一環として、以下の主要企業についてプロファイルをまとめました。
- Smith+Nephew
- Convatec Group PLC
- Mölnlycke Health Care AB
- Baxter
- DeRoyal Industries, Inc.
- Coloplast Corp
- Medtronic
- 3M
- INTEGRA LIFESCIENCES
- Medline Industries, LP
- Johnson & Johnson Services, Inc.
- B. Braun SE
- MIMEDX Group, Inc.
- Cardinal Health
- Organogenesis Inc.
- Advanced Medical Solutions Group plc
- Plastod SpA
- AVERY DENNISON CORPORATION
- Lohmann Rauscher GmbH & Co. KG
- Nanordica Medical
- MBP – MEDICAL BIOMATERIAL PRODUCTS GmbH
- URGO MEDICAL
最近の動向
- 2025年11月、インド原子力省(DAE)は、Cologenesis Healthcare Pvt. Ltd.と共同で、糖尿病性足潰瘍(DFU)向けのインド初の一酸化窒素放出型創傷被覆材「ColoNoX」を発売しました。ババ原子力研究センターの科学者らによって開発されたこの製品は、第II相および第III相の臨床試験を経て、中央医薬品標準管理機構(CDSCO)から規制当局の承認を得ました。「ColoNoX」は、コラーゲンハイドロゲルを用いた一酸化窒素の制御された放出により、血流を改善し、感染リスクを低減させ、糖尿病性足潰瘍(DFU)の治癒を促進し、同国の糖尿病患者が抱える重要な臨床的ニーズに対応しています。
- 2025年10月、コンバテック社は、今後10年間で10億米ドル以上を投資し、世界的な研究開発体制を拡大することで、慢性疾患ケアにおけるイノベーション戦略を強化する計画を発表しました。この投資計画には、米国ボストンにおける研究開発施設の拡張に6億米ドルを投じ、2025年末までに生産能力を約50%拡大すること、および英国マンチェスターに2027年の開設を予定している新たな研究開発拠点に5億ポンド(約6億5,000万米ドル)を投じることが含まれています。
- 2025年9月、モルンリケ社は、米国メイン州ブランズウィックにある創傷ケア製造施設の拡張工事に着工しました。この1億3,500万米ドル規模のプロジェクトは、創傷被覆材および関連製品の米国における生産能力を大幅に増強することを目的としています。このプロジェクトにより、新たな生産ライン、倉庫、運営体制が整備され、雇用が創出される(現地の従業員数が約10%増加)ほか、米国の医療提供者からの需要増に対応するための現地調達体制が強化されます。完成は2026年末または2027年初頭を予定しています。
- 2025年5月、モルンリケ社は、創傷洗浄・保湿ソリューション「Granudacyn」を製造するオーストリアのP.G.F. Industry Solutions GmbHの買収に合意しました。この買収により、50カ国以上で販売されている急性および慢性創傷用の創傷洗浄製品がモルンリケ社の創傷ケア製品ポートフォリオに加わることになります。この動きは、創傷ケア分野におけるMölnlyckeのグローバルな地位を強化し、創傷治癒を支援する洗浄液へのアクセスを向上させることを目的としています。
- 2025年5月、Mölnlyckeは、創傷被覆材の標準化された前臨床試験フレームワークを開発するための「Wound Care Collaborative Community(WCCC)」イニシアチブへの支援を発表しました。この協業により、臨床医、調達チーム、規制当局、業界の専門家が一堂に会し、創傷被覆材の評価における一貫性と臨床的妥当性を高めることで、臨床医がより情報に基づいた意思決定を行えるようにするとともに、実臨床のニーズに沿った製品設計を促進します。現在の試験基準における課題に対処することで、このイニシアチブはイノベーションを推進し、ケアの全過程にわたる創傷被覆材の性能向上を目指しています。
- 2025年3月、コンバテック社はバルセロナで開催されたEWMA 2025において、同社史上最も充実した創傷ケアのイノベーションパイプラインを披露しました。同社は、治癒成果の向上、臨床負担の軽減、そして患者の生活の質の向上を目的とした先進的なソリューションを紹介しました。主な発表内容には、次世代の「ConvaFoam」ドレッシング、治癒が困難な創傷に対する銀系療法を裏付ける新たな臨床エビデンス、および「創傷衛生プロトコル」の強化などが含まれていました。また、コンバテックはイノベーションフォーラムやコンテストを主催し、世界中でエビデンスに基づいた創傷ケアを推進するという同社の取り組みを強調しました。
- 2024年9月、Solventum社は、ドレッシングとドレープを1つの統合ソリューションに組み合わせた新製品「V.A.C. Peel and Place Dressing」を発売しました。このオールインワン型ドレッシングは最長7日間使用可能で、2分以内に装着できます。さらに、組織の浸入を最小限に抑える、非粘着性の穿孔層が組み込まれており、除去時の痛みを軽減します。
- 2024年4月、Mölnlycke ABは、創傷洗浄・保湿ソリューション「Granudacyn」を製造するオーストリアの企業、P.G.F. Industry Solutions GmbHの買収に合意しました。この買収により、同社は創傷洗浄・保湿製品のポートフォリオを強化することになります。
- 2024年4月、創傷ケア業界の大手企業であるSmith+Nephew社は、「RENASYS EDGE 陰圧創傷療法(NPWT)システム」という、軽量かつコンパクトなNPWTシステムを発表しました。このシステムは、慢性創傷の治療を目的として、米国市場で発売されました。
世界の創傷ケア市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品、用途、最終用途、購入形態、流通チャネル、および地域に基づいて、世界の創傷ケア市場レポートをセグメント化しています:
- 製品別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 先進的な創傷被覆材
- 湿潤型
- フォームドレッシング
- ハイドロコロイドドレッシング
- フィルムドレッシング
- アルギネートドレッシング
- ハイドロゲルドレッシング
- コラーゲンドレッシング
- その他の先進的なドレッシング
- 抗菌
- 銀
- 非銀
- ハチミツ
- ヨウ素
- キトサン
- PHMB
- その他
- 活性
- 生体材料
- 皮膚代用材
- 成長因子
- 湿潤型
- 外科用創傷ケア
- 縫合糸およびステープル
- 組織接着剤およびシーラント
- 抗感染ドレッシング
- 従来の創傷ケア
- 医療用テープ
- 綿
- 包帯
- ガーゼ
- スポンジ
- 洗浄剤
- 創傷治療用デバイス
- 陰圧創傷療法
- 酸素および高圧酸素装置
- 電気刺激装置
- 圧迫緩和装置
- その他
- 先進的な創傷被覆材
- 用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 慢性創傷
- 糖尿病性足潰瘍
- 褥瘡
- ステージ1
- ステージ2
- ステージ3
- ステージ4
- 深部組織損傷
- 静脈性下肢潰瘍
- その他の慢性創傷
- 急性創傷
- 外科的・外傷性創傷
- 熱傷
- 1度熱傷
- 2度熱傷
- 3度熱傷
- 慢性創傷
- 最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 病院
- 専門クリニック
- 在宅医療
- 診療所
- 介護施設
- その他
- 購入形態別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 処方
- 非処方(OTC)
- 流通チャネル別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 機関向け販売
- 小売販売
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- 韓国
- オーストラリア
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.2. 調査方法
1.3. 情報の収集
1.4. 情報およびデータ分析
1.5. 市場の策定および検証
1.6. モデルの詳細
1.7. データソース一覧
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 創傷ケア市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 創傷治癒能力に影響を与える慢性疾患および病状の有病率の増加
3.2.1.2. 熱傷の発生率の上昇
3.2.1.3. 革新的かつ先進的な創傷ケア製品の導入
3.2.1.4. 高齢人口の増加
3.2.1.5. 交通事故および外傷による負傷件数の増加
3.2.2. 市場制約要因の分析
3.2.2.1. 先進的な創傷ケア製品および慢性創傷治療の高コスト
3.2.2.2. 新興国における診断の遅れと治療率の低さ
3.2.3. 市場機会の分析
3.2.3.1. 公立および私立病院のインフラの改善
3.2.3.2. 創傷ケア市場における新興経済国の成長の可能性
3.2.3.3. 臨床試験件数の増加
3.2.4. 市場の課題の分析
3.2.4.1. 製品リコールの件数の増加
3.2.4.2. 適切な創傷ケアの実践や利用可能な治療選択肢に関する認識の不足
3.3. 創傷ケア市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購買者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者の脅威
3.3.1.5. 競合他社間の競争
3.3.2. PESTEL分析
3.3.2.1. 政治・法的環境
3.3.2.2. 経済・社会的環境
3.3.2.3. 技術環境
第4章 創傷ケア市場:製品別推計およびトレンド分析
4.1. セグメント概要
4.2. 世界の創傷ケア市場の動向分析
4.3. 世界の創傷ケア市場規模およびトレンド分析(製品別、2021年~2033年)(百万/十億米ドル)
4.4. 先進的な創傷被覆材
4.4.1. 先進的創傷被覆材市場の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.2. 湿潤
4.4.2.1. 湿潤被覆材市場の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.2.2.
フォームドレッシング
4.4.2.2.1. フォームドレッシング市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.3. ハイドロコロイドドレッシング
4.4.2.3. 1. ハイドロコロイドドレッシング市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.4. フィルムドレッシング
4.4.2.4.1. フィルムドレッシング市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.5. アルギネートドレッシング
4.4.2.5.1. アルギネートドレッシング市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.6. ハイドロゲルドレッシング
4.4.2.6.1. ハイドロゲルドレッシング市場の推計および予測、2021年 ~2033年(百万/十億米ドル)
4.4.2.7. コラーゲンドレッシング
4.4.2.7.1. コラーゲンドレッシング市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.2.8. その他の先進ドレッシング
4.4.2.8.1. その他の先進的なドレッシング市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3. 抗菌
4.4.3.1. 抗菌市場の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3.2. 銀
4.4.3.2.1. 銀市場の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3. 3. 銀以外の製品
4.4.3.3.1. 銀以外の製品市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.2. 蜂蜜
4.4.3.3.2.1. 蜂蜜市場の推定値および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.3. ヨウ素
4.4.3.3.3.1. ヨウ素市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.4. キトサン
4.4.3.3.4.1. キトサン市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.5. PHMB
4.4.3.3.5.1. PHMB市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.3.3.6. その他
4.4.3.3.6.1.
その他市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.4. 活性
4.4.4.1. 活性市場の推計および予測、2021年~2033年 (百万/十億米ドル)
4.4.4.2. 生体材料
4.4.4.2.1. 生体材料市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.4.3. 皮膚代用材
4.4.4.3.1. 皮膚代用材市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.4.4.4. 成長因子
4.4.4.4.1. 成長因子市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.5. 外科的創傷ケア
4.5.1. 外科的創傷ケア市場の推定値および予測、2021年~2033年(百万/十億米ドル)
4.5.2. 縫合糸およびステープル
4.5.2.1. 縫合糸およびステープル市場の推定値および予測、2021年~2033年(百万/十億米ドル)
4.5.3. 組織用接着剤・シーラント
4.5.3.1. 組織用接着剤・シーラント市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.5.4. 抗感染性ドレッシング
4.5.4.1. 抗感染性ドレッシングの市場規模推計および予測、2021年~2033年(百万/十億米ドル)
4.6. 従来の創傷ケア
4.6.1. 従来の創傷ケアの市場規模推計および予測、2021年~2033年(百万/十億米ドル)
4.6.2. 医療用テープ
4.6.2.1. 医療用テープ市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.6.3. 綿
4.6.3.1. 綿市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.6.4. 包帯
4.6.4.1. 包帯市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.6.5. ガーゼ
4.6.5.1. ガーゼ市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.6.6. スポンジ
4.6.6.1. スポンジ市場の推計および予測、2021年~2033年(百万/十億米ドル)
4.6.7. 洗浄剤
4.6.7.1. 洗浄剤の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
4.7.
創傷治療用デバイス
4.7.1. 創傷治療用デバイスの市場規模推計および予測、2021年~2033年(百万/十億米ドル)
4.7.2. 陰圧創傷療法
4.7.2.1. 陰圧創傷療法の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
4.7.3. 酸素および高圧酸素装置
4.7.3.1. 酸素および高圧酸素装置の市場規模推計および予測、2021年~2033年 (百万/十億米ドル)
4.7.4. 電気刺激装置
4.7.4.1. 電気刺激装置の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
4.7.5. 圧力緩和装置
4.7.5.1. 2021年~2033年の減圧装置市場の推計および予測(百万/十億米ドル)
4.7.6. その他
4.7.6.1. 2021年~2033年のその他市場の推計および予測(百万/十億米ドル)
第5章 創傷ケア市場: 用途別推計および動向分析
5.1. セグメント概要
5.2. 世界の創傷ケア市場の動向分析
5.3. 用途別 世界の創傷ケア市場規模および動向分析、2021年~2033年(百万/十億米ドル)
5.4. 急性創傷
5.4.1. 急性創傷市場の推計および予測、2021年~2033年(百万/十億米ドル)
5.4.2. 外科的および外傷性創傷
5.4.2.1. 外科的および外傷性創傷市場の推計および予測、2021年~2033年(百万/十億米ドル)
5. 4.3. 熱傷
5.4.3.1. 熱傷市場の推計および予測、2021年~2033年(百万/十億米ドル)
5.4.3.2. 1度熱傷
5.4.3. 2.1. 1度熱傷の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
5.4.3.3. 2度熱傷
5.4.3.3.1. 2度熱傷の市場規模推計および予測、2021年~2033年 (百万/十億米ドル)
5.4.3.4. 3度熱傷
5.4.3.4.1. 3度熱傷の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
5.5. 慢性創傷
5.5.1. 慢性創傷の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
5.5.2. 糖尿病性足潰瘍
5.5.2.1. 糖尿病性足潰瘍の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
5.5.3. 褥瘡
5.5.3.1. 褥瘡の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
5.5.3.2. ステージ1
5.5.3.2.1. ステージ1の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
5.5.3.3. ステージ2
5.5.3.3.1. ステージ2の市場規模推計および予測、2021年~2033年(百万/十億米ドル)
5.5.3.4. ステージ3
5.5.3.4.1. ステージ3の市場規模推計および予測、2021年~2033年 (百万/十億米ドル)
5.5.3.5. ステージ4
5.5.3.5.1. ステージ4の市場推計および予測、2021年~2033年(百万/十億米ドル)
5.5.3.6. 深部組織損傷
5.5.3.6.1. 深部組織損傷市場の推計および予測(2021年~2033年)(百万/十億米ドル)
5.5.4. 下肢静脈性潰瘍
5.5.4.1. 下肢静脈性潰瘍市場の推計および予測、2021年~2033年(百万/十億米ドル)
5.5.5. その他の慢性創傷
5.5.5.1. その他の慢性創傷市場の推計および予測、2021年~2033年(百万/十億米ドル)
第6章。創傷ケア機器:最終用途別の推計および動向分析
6.1. セグメント概要
6.2. 世界の創傷ケア市場の動向分析
6.3. 世界の創傷ケア市場規模および動向分析(最終用途別、2021年~2033年)(百万/十億米ドル)
6.4. 病院
6.4.1. 病院市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.5. 専門クリニック
6.5.1. 専門クリニック市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.6. 在宅医療
6.6.1. 在宅医療市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.7. 診療所
6.7.1. 診療所市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.8. 介護施設
6.8.1. 介護施設市場の推計および予測、2021年~2033年(百万/十億米ドル)
6.9. その他
6.9.1. その他市場の推計および予測、2021年~2033年(百万/十億米ドル)
第7章. 創傷ケア市場:購入形態別の推計および動向分析
7.1. セグメント概要
7.2. 世界の創傷ケア市場の動向分析
7.3. 購入形態別、世界の創傷ケア市場規模および動向分析、2021年~2033年(百万/十億米ドル)
7.4. 処方薬
7.4.1. 処方薬市場の推計および予測、2021年~2033年(百万/十億米ドル)
7.5. 処方箋不要(OTC)
7.5.1. 処方箋不要(OTC)市場の推計および予測、2021年~2033年(百万/十億米ドル)
第8章 創傷ケア市場:流通チャネルの推計および動向分析
8.1. セグメント概要
8.2. 世界の創傷ケア市場の動向分析
8.3. 流通チャネル別、世界の創傷ケア市場規模およびトレンド分析、2021年~2033年(百万/十億米ドル)
8.4. 医療機関向け売上高
8.4.1. 医療機関向け販売市場の推計および予測、2021年~2033年(百万/十億米ドル)
8.5. 小売販売
8.5.1. 小売販売市場の推計および予測、2021年~2033年(百万/十億米ドル)
第9章 創傷ケア市場:地域別推計および動向分析
9.1. 地域別ダッシュボード
9.2. 市場規模・予測およびトレンド分析(2021年~2033年)
9.3. 北米
9.3.1. 市場規模の推計および予測(2021年~2033年)(百万/十億米ドル)
9.3.2. 米国
9.3.2.1. 主要国の動向
9.3.2.2. 競争環境
9.3.2.3. 規制の枠組み
9.3.2.4. 償還状況
9.3.2.5. 米国市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.3. 3. カナダ
9.3.3.1. 主要国の動向
9.3.3.2. 競争環境
9.3.3.3. 規制の枠組み
9.3.3.4. 償還シナリオ
9.3.3.5. カナダ市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.3.4. メキシコ
9.3.4.1. 主要な国別動向
9.3.4.2. 競争環境
9.3.4.3. 規制枠組み
9.3.4.4. 償還状況
9.3.4.5. メキシコ市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.4. 欧州
9.4.1. 英国
9.4.1.1. 主要な国別動向
9.4.1.2. 競争状況
9.4.1.3. 規制の枠組み
9.4.1.4. 償還シナリオ
9.4.1.5. 英国市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.2. ドイツ
9.4.2.1. 主要国の動向
9.4.2.2. 競合状況
9.4.2.3. 規制の枠組み
9.4.2.4. 償還シナリオ
9.4.2.5. ドイツ市場の推定値および予測、2021年~2033年(百万/十億米ドル)
9.4. 3. フランス
9.4.3.1. 主要国の動向
9.4.3.2. 競争環境
9.4.3.3. 規制の枠組み
9.4.3.4. 償還シナリオ
9.4.3.5. フランス市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.4. イタリア
9.4.4.1. 主要な国内動向
9.4.4. 2. 競争環境
9.4.4.3. 規制の枠組み
9.4.4.4. 償還シナリオ
9.4.4.5. イタリア市場の推定値および予測(2021年~2033年、単位:百万/十億米ドル)
9.4.5. スペイン
9.4.5.1. 主要な国別動向
9.4.5.2. 競争環境
9.4.5.3. 規制の枠組み
9.4.5.4. 償還シナリオ
9.4.5.5. スペイン市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.4.6. デンマーク
9.4.6.1. 主要な国別動向
9.4.6.2. 競争環境
9.4.6.3. 規制の枠組み
9.4.6.4. 償還状況
9.4.6.5. デンマーク市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
9.4. 7. スウェーデン
9.4.7.1. 主要な国別動向
9.4.7.2. 競争環境
9.4.7.3. 規制の枠組み
9.4.7.4. 償還シナリオ
9.4.7.5. スウェーデン市場の推計および予測(2021年~2033年)(百万/十億米ドル)
9.4.8. ノルウェー
9.4.8.1. 主要な国別動向
9.4.8.2. 競争環境
9.4.8.3. 規制の枠組み
9.4.8.4. 償還シナリオ
9.4.8.5.
ノルウェー市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.5. アジア太平洋地域
9.5.1. 日本
9.5.1.1. 主要国の動向
9.5.1.2. 競争環境
9.5.1.3. 規制の枠組み
9.5.1.4. 償還シナリオ
9.5.1.5. 日本の市場推計および予測、2021年~2033年(百万/十億米ドル)
9.5.2. インド
9.5.2.1. 主要国の動向
9.5.2.2. 競争環境
9.5.2.3. 規制の枠組み
9.5.2.4. 償還シナリオ
9.5.2.5. インド市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
9.5.3. 中国
9.5.3.1. 主要な国内動向
9.5.3.2. 競争状況
9.5.3.3. 規制の枠組み
9.5.3.4. 償還シナリオ
9.5.3.5. 中国市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.5.4. 韓国
9.5.4.1. 主要な国別動向
9.5.4.2. 競争環境
9.5.4.3. 規制の枠組み
9.5.4.4. 償還シナリオ
9.5.4.5. 韓国市場の推定値および予測、2021年~2033年(百万/十億米ドル)
9.5.5. オーストラリア
9.5.5.1. 主要国の動向
9.5.5.2. 競争環境
9.5.5.3. 規制の枠組み
9.5.5.4. 償還シナリオ
9.5.5.5. オーストラリア市場の推定値および予測(2021年~2033年、単位:百万/十億米ドル)
9.5.6. タイ
9.5.6.1. 主要国の動向
9.5.6.2. 競争環境
9.5.6.3. 規制の枠組み
9.5.6.4. 償還シナリオ
9.5.6.5. タイ市場の推計および予測、2021年~2033年(百万/十億米ドル)
9.6. ラテンアメリカ
9.6.1. ブラジル
9.6.1.1. 主要な国の動向
9.6.1.2. 競争状況
9.6.1.3. 規制の枠組み
9.6.1.4. 償還シナリオ
9.6.1.5. ブラジル市場の推定値および予測、2021年~2033年(百万/十億米ドル)
9.6.2. アルゼンチン
9.6.2.1. 主要な国の動向
9.6.2.2. 競争環境
9.6.2.3.
規制の枠組み
9.6.2.4. 償還シナリオ
9.6.2.5. アルゼンチンの市場推計および予測、2021年~2033年(百万/十億米ドル)
9.7. 中東・アフリカ(MEA)
9.7.1. 南アフリカ
9.7.1.1. 主要な国別動向
9.7.1.2. 競争シナリオ
9.7.1.3. 規制の枠組み
9.7.1.4. 償還シナリオ
9.7.1.5. 南アフリカ市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
9.7.2. サウジアラビア
9.7.2.1. 主要な国別動向
9.7.2.2. 競争環境
9.7.2.3. 規制の枠組み
9.7.2.4. 償還シナリオ
9.7.2.5. サウジアラビア市場の推計および予測(2021年~2033年、単位:百万/十億米ドル)
9.7.3. アラブ首長国連邦
9.7.3.1. 主要国の動向
9.7.3.2. 競争環境
9.7.3.3. 規制の枠組み
9.7.3.4. 償還シナリオ
9.7.3.5. アラブ首長国連邦(UAE)の市場推計および予測、2021年~2033年(百万/十億米ドル)
9.7.4. クウェート
9.7.4.1. 主要な国別動向
9.7.4.2. 競争環境
9.7.4.3. 規制の枠組み
9.7.4.4. 償還状況
9.7.4.5. クウェート市場の推計および予測(2021年~2033年、百万/十億米ドル)
第10章 競合状況
10.1. 市場参加者の分類
10.2. 主要企業の概要
10.2.1. スミス・アンド・ネフュー
10.2.1.1. 企業概要
10.2.1.2. 財務実績
10.2.1.3. 製品ベンチマーク
10.2.1.4. 戦略的取り組み
10.2.2. コンバテック・グループPLC
10.2.2.1. 会社概要
10.2.2.2. 財務実績
10.2.2.3. 製品ベンチマーク
10.2.2.4. 戦略的取り組み
10.2.3. Mölnlycke Health Care AB
10.2.3.1. 会社概要
10.2.3.2. 財務実績
10.2.3.3. 製品のベンチマーク
10.2.3.4. 戦略的取り組み
10.2.4. バクスター
10.2.4.1. 会社概要
10.2.4.2. 財務実績
10.2.4.3. 製品のベンチマーク
10.2.4.4. 戦略的取り組み
10.2.5. デロイヤル・インダストリーズ社
10.2.5.1. 会社概要
10.2.5.2. 財務実績
10.2.5.3. 製品ベンチマーク
10.2.5.4. 戦略的取り組み
10.2.
6. コロプラスト社
10.2.6.1. 会社概要
10.2.6.2. 財務実績
10.2.6.3. 製品のベンチマーク
10.2.6.4. 戦略的取り組み
10.2.7. メドトロニック
10.2.7.1. 会社概要
10.2.7.2. 財務実績
10.2.7.3. 製品のベンチマーク
10.2.7.4. 戦略的取り組み
10.2.8. 3M
10.2.8.1. 会社概要
10.2.8.2. 財務実績
10.2.8.3. 製品ベンチマーキング
10.2.8.4. 戦略的取り組み
10.2.9. インテグラ・ライフサイエンシズ
10.2.9.1. 会社概要
10.2. 9.2. 財務実績
10.2.9.3. 製品ベンチマーク
10.2.9.4. 戦略的取り組み
10.2.10. メドライン・インダストリーズ(Medline Industries, LP)
10.2.10.1. 会社概要
10.2.10.2. 財務実績
10.2.10.3. 製品のベンチマーク
10.2.10.4. 戦略的取り組み
10.2.11. ジョンソン・エンド・ジョンソン・サービス社
10.2.11.1. 会社概要
10.2.11.2. 財務実績
10.2.11.3. 製品のベンチマーク
10.2.11.4. 戦略的取り組み
10.2.12. B. Braun SE
10.2.12.1. 会社概要
10.2.12.2. 財務実績
10.2.12.3. 製品のベンチマーク
10.2.12.4. 戦略的取り組み
10.2.13. カーディナル・ヘルス
10.2.13.1. 会社概要
10.2.13.2. 財務実績
10.2.13.3. 製品ベンチマーク
10.2.13.4. 戦略的取り組み
10.2.14. オーガノジェネシス社
10.2.14.1. 会社概要
10.2.14.2. 財務実績
10.2.14.3. 製品のベンチマーク
10.2.14.4. 戦略的取り組み
10.2.15. MIMEDX Group, Inc.
10.2.15.1. 会社概要
10.2.15.2. 財務実績
10.2.15.3. 製品のベンチマーク
10.2.15.4. 戦略的取り組み
10.2.16. Advanced Medical Solutions Group plc
10.2.16.1. 会社概要
10.2.16.2. 財務実績
10.2.16.3.
製品のベンチマーク
10.2.16.4. 戦略的取り組み
10.2.17. Plastod SpA
10.2.17.1. 会社概要
10.2.17.2. 財務実績
10.2.17.3. 製品のベンチマーク
10.2.17.4. 戦略的取り組み
10.2.18. AVERY DENNISON CORPORATION
10.2.18.1. 会社概要
10.2.18.2. 財務実績
10.2.18.3. 製品ベンチマーキング
10.2.18.4. 戦略的取り組み
10.2.19. Lohmann Rauscher GmbH & Co. KG
10.2.19.1. 会社概要
10.2.19.2. 財務実績
10.2.19.3. 製品ベンチマーク
10.2.19.4. 戦略的取り組み
10.2.20. Nanordica Medical
10.2.20.1. 会社概要
10.2.20.2. 財務実績
10.2.20.3. 製品ベンチマーク
10.2.20.4. 戦略的取り組み
10.2.21. MBP – MEDICAL BIOMATERIAL PRODUCTS GmbH
10.2.21.1. 会社概要
10.2.21.2. 財務実績
10.2.21.3. 製品のベンチマーク
10.2.21.4. 戦略的取り組み
10.2.22. URGO MEDICAL
10.2.22.1. 会社概要
10.2.22.2. 財務実績
10.2.22.3. 製品ベンチマーク
10.2.22.4. 戦略的取り組み
10.3. ヒートマップ分析/企業の市場ポジション分析
10.4. 2024年/2025年の推定市場シェア分析
10.5. その他の主要市場プレーヤー一覧
表の一覧
表 1 二次情報源一覧
表 2 略語一覧
表 3 北米創傷ケア市場(国別、2021年 ~2033年(百万/十億米ドル)
表4 北米創傷ケア市場(製品別、2021年~2033年)(百万/十億米ドル)
表5 北米創傷ケア市場(用途別、2021年~2033年) (百万/十億米ドル)
表6 北米創傷ケア市場:最終用途別、2021年~2033年(百万/十億米ドル)
表7 北米創傷ケア市場:購入形態別、2021年~2033年(百万/十億米ドル)
表8 北米創傷ケア市場:流通チャネル別、2021年~2033年 (百万/十億米ドル)
表9 米国創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表10 米国創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表11 米国創傷ケア市場、最終用途別、2021年~2033年
(百万/十億米ドル)
表12 米国創傷ケア市場:購入形態別、2021年~2033年(百万/十億米ドル)
表13 米国創傷ケア市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表14 カナダの創傷ケア市場(製品別、2021年~2033年)(百万/十億米ドル)
表15 カナダの創傷ケア市場(用途別、2021年~2033年)(百万/十億米ドル)
表16 カナダの創傷ケア市場:最終用途別、2021年~2033年(百万/十億米ドル)
表17 カナダの創傷ケア市場:購入形態別、2021年~2033年 (百万/十億米ドル)
表18 カナダの創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表19 メキシコの創傷ケア市場:製品別、2021年~2033年(百万/十億米ドル)
表20 メキシコの創傷ケア市場:用途別、2021年~2033年 (百万/十億米ドル)
表21 メキシコの創傷ケア市場:最終用途別、2021年~2033年(百万/十億米ドル)
表22 メキシコの創傷ケア市場:購入方法別、2021年~2033年(百万/十億米ドル)
表23 メキシコの創傷ケア市場:流通チャネル別、2021年~2033年 (百万/十億米ドル)
表24 欧州の創傷ケア市場(国別)、2021年~2033年(百万/十億米ドル)
表25 欧州の創傷ケア市場(製品別)、2021年~2033年(百万/十億米ドル)
表26 欧州の創傷ケア市場(用途別)、2021年 ~2033年(百万/十億米ドル)
表27 欧州創傷ケア市場:最終用途別、2021年 ~2033年(百万/十億米ドル)
表28 欧州創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表29 欧州創傷ケア市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表30 英国創傷ケア市場、製品別、 2021年~2033年(百万/十億米ドル)
表31 英国創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表32 英国創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表33 英国創傷ケア市場、購入方法別、2021年~2033年(百万/十億米ドル)
表34 英国創傷ケア市場、流通チャネル別、2021年~2033年
(百万/十億米ドル)
表35 ドイツの創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表36 ドイツの創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表37 ドイツの創傷ケア市場:最終用途別、2021年~2033年(百万/十億米ドル)
表38 ドイツの創傷ケア市場(購入形態別)、2021年~2033年(百万/十億米ドル)
表39 ドイツの創傷ケア市場(流通チャネル別)、2021年~2033年(百万/十億米ドル)
表40 フランスの創傷ケア市場(製品別)、2021年 ~2033年(百万/十億米ドル)
表41 フランス創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表42 フランス創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表43 フランスの創傷ケア市場(製品別)、2021年~2033年(百万/十億米ドル)
表44 フランスの創傷ケア市場(流通チャネル別)、2021年~2033年(百万/十億米ドル)
表45 イタリアの創傷ケア市場(製品別)、2021年~2033年(百万/十億米ドル)
表46 イタリアの創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表47 イタリアの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表48 イタリアの創傷ケア市場、 購入形態別、2021年~2033年(百万/十億米ドル)
表49 イタリアの創傷ケア市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表50 スペインの創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表51 スペインの創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表52 スペインの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表53 スペインの創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表54 スペインの創傷ケア市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表55 デンマークの創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表56 デンマークの創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表57 デンマークの創傷ケア市場:最終用途別、2021年~2033年(百万/十億米ドル)
表58 デンマークの創傷ケア市場:購入形態別、2021年~2033年(百万/十億米ドル)
表59 デンマークの創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表60 スウェーデンの創傷ケア市場:製品別、2021年~2033年(百万/十億米ドル)
表61 スウェーデンの創傷ケア市場:用途別、2021年~2033年 (百万/十億米ドル)
表62 スウェーデンの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表63 スウェーデンの創傷ケア市場、購入方法別、2021年~2033年(百万/十億米ドル)
表64 スウェーデンの創傷ケア市場、流通チャネル別、2021年~2033年 (百万/十億米ドル)
表65 ノルウェーの創傷ケア市場(製品別)、2021年~2033年(百万/十億米ドル)
表66 ノルウェーの創傷ケア市場(用途別)、2021年~2033年(百万/十億米ドル)
表67 ノルウェーの創傷ケア市場(最終用途別)、2021年~2033年(百万/十億米ドル )
表68 ノルウェーの創傷ケア市場:購入形態別、2021年~2033年 (百万/十億米ドル)
表69 ノルウェーの創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表70 アジア太平洋地域の創傷ケア市場、国別、2021年~2033年(百万/十億米ドル)
表71 アジア太平洋地域の創傷ケア市場、製品別、2021年 ~2033年(百万/十億米ドル)
表72 アジア太平洋地域の創傷ケア市場、用途別、2021年~2033年 (百万/十億米ドル)
表73 アジア太平洋地域の創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表74 アジア太平洋地域の創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表75 アジア太平洋地域の創傷ケア市場、流通チャネル別、2021年 ~2033年(百万/十億米ドル)
表76 中国創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表77 中国創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表78 中国創傷ケア市場、最終用途別、2021年~2033年 (百万/十億米ドル)
表79 中国創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表80 中国創傷ケア市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表81 日本創傷ケア市場、製品別、2021年~2033年(百万/ 十億)
表82 日本の創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表83 日本の創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表84 日本の創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表85 日本の創傷ケア市場、用途別、2021年~2033年(百万米ドル/十億米ドル)
表86 インドの創傷ケア市場、製品別、2021年~2033年(百万米ドル/十億米ドル)
表87 インドの創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表88 インドの創傷ケア市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表89 インドの創傷ケア市場、購入方法別、2021年~2033年(百万/十億米ドル)
表90 インドの創傷ケア市場、流通チャネル別、2021年 ~2033年(百万/十億米ドル)
表91 韓国創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表92 韓国創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表93 韓国の創傷ケア市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表94 韓国の創傷ケア市場(購入形態別)、2021年~2033年(百万/十億米ドル)
表95 韓国の創傷ケア市場(流通チャネル別)、2021年~2033年(百万/ 十億)
表96 オーストラリアの創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表97 オーストラリアの創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表98 オーストラリアの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表 99 オーストラリアの創傷ケア市場、購入方法別、2021年~2033年(百万米ドル/十億米ドル)
表100 オーストラリアの創傷ケア市場、流通チャネル別、2021年~2033年(百万米ドル/十億米ドル)
表101 タイの創傷ケア市場、製品別、2021年~2033年 (百万/十億米ドル)
表102 タイの創傷ケア市場、用途別、2021年~2033年(百万/十億米ドル)
表103 タイの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表104 タイの創傷ケア市場(購入方法別)、2021年~2033年(百万/十億米ドル)
表105 タイの創傷ケア市場(流通チャネル別)、2021年~2033年(百万/十億米ドル)
表106 ラテンアメリカの創傷ケア市場(国別、2021年~2033年)(百万米ドル/十億米ドル)
表107 ラテンアメリカの創傷ケア市場(製品別、2021年~2033年)(百万米ドル/十億米ドル)
表108 ラテンアメリカの創傷ケア市場(用途別、2021年~2033年) (百万/十億米ドル)
表109 ラテンアメリカの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表110 ラテンアメリカの創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表111 ラテンアメリカの創傷ケア市場、流通チャネル別、2021年 ~2033年(百万/十億米ドル)
表112 ブラジル創傷ケア市場:製品別、2021年~2033年(百万/十億米ドル)
表113 ブラジル創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表114 ブラジル創傷ケア市場:最終用途別、 2021年~2033年(百万/十億米ドル)
表115 ブラジル創傷ケア市場、購入方法別、2021年~2033年(百万/十億米ドル)
表116 ブラジル創傷ケア市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表117 メキシコの創傷ケア市場(製品別)、2021年~2033年(百万/十億米ドル)
表118 メキシコの創傷ケア市場(用途別)、2021年 ~2033年(百万/十億米ドル)
表119 メキシコの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表120 メキシコの創傷ケア市場、購入方法別、2021年~2033年 (百万/十億米ドル)
表121 メキシコの創傷ケア市場(流通チャネル別)、2021年~2033年(百万/十億米ドル)
表122 アルゼンチンの創傷ケア市場(製品別、2021年~2033年)(百万/十億米ドル)
表123 アルゼンチンの創傷ケア市場(用途別、2021年~2033年)(百万/十億米ドル)
表124 アルゼンチンの創傷ケア市場(最終用途別、2021年 ~2033年(百万/十億米ドル)
表125 アルゼンチンの創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表126 アルゼンチンの創傷ケア市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
表127 中東・アフリカの創傷ケア市場、 国別、2021年~2033年(百万/十億米ドル)
表128 中東・アフリカの創傷ケア市場、製品別、2021年~2033年(百万/十億米ドル)
表129 中東・アフリカの創傷ケア市場、用途別、2021年~2033年 (百万/十億米ドル)
表130 中東・アフリカの創傷ケア市場、最終用途別、2021年~2033年(百万/十億米ドル)
表131 中東・アフリカの創傷ケア市場、購入形態別、2021年~2033年(百万/十億米ドル)
表132 中東・アフリカの創傷ケア市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表133 南アフリカの創傷ケア市場:製品別、2021年~2033年(百万/十億米ドル)
表134 南アフリカの創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表135 南アフリカの創傷ケア市場:最終用途別、2021年~2033年(百万/ 十億)
表136 南アフリカの創傷ケア市場:製品別、2021年~2033年(百万/十億米ドル)
表137 南アフリカの創傷ケア市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表138 サウジアラビアの創傷ケア市場:製品別、2021年~2033年 (百万米ドル/十億米ドル)
表139 サウジアラビアの創傷ケア市場、用途別、2021年~2033年(百万米ドル/十億米ドル)
表140 サウジアラビアの創傷ケア市場、最終用途別、2021年~2033年(百万米ドル/十億米ドル)
表141 サウジアラビアの創傷ケア市場、購入形態別、2021年~2033年(百万米ドル/十億米ドル)
表142 サウジアラビアの創傷ケア市場、流通チャネル別、2021年 ~2033年(百万/十億米ドル)
表143 アラブ首長国連邦(UAE)の創傷ケア市場:製品別、2021年~2033年(百万/十億米ドル)
表144 アラブ首長国連邦(UAE)の創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表145 アラブ首長国連邦(UAE)の創傷ケア市場:最終用途別、2021年~2033年(百万/十億米ドル)
表146 アラブ首長国連邦(UAE)の創傷ケア市場:購入形態別、2021年~2033年(百万/十億米ドル)
表147 アラブ首長国連邦(UAE)の創傷ケア市場:流通チャネル別、2021年~2033年(百万/十億米ドル)
表148 クウェートの創傷ケア市場:製品別、2021年~2033年(百万/十億米ドル)
表149 クウェート創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
表150 クウェート創傷ケア市場:最終用途別、2021年~2033年(百万/十億米ドル)
表151 クウェート創傷ケア市場:購入形態別、2021年~2033年 (百万/十億米ドル)
表152 クウェート創傷ケア市場、流通チャネル別、2021年~2033年(百万/十億米ドル)
図表一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出および予測
図5 市場の策定および検証
図6 創傷ケア市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図 10 市場課題分析(現在および将来への影響)
図11 SWOT分析(要因別:政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界の創傷ケア市場(製品別)、2021年~2033年(百万/十億米ドル)
図15 世界の創傷ケア市場、先進的創傷被覆材別、2021年~2033年(百万/十億米ドル)
図16 世界の創傷ケア市場、湿潤療法別、2021年~2033年(百万/十億米ドル)
図17 世界の創傷ケア市場、 フォームドレッシング別、2021年~2033年(百万/十億米ドル)
図18 世界の創傷ケア市場、ハイドロコロイドドレッシング別、2021年~2033年(百万/十億米ドル)
図19 世界の創傷ケア市場、フィルムドレッシング別、2021年~2033年 (百万/十億米ドル)
図20 世界の創傷ケア市場、アルギネートドレッシング、2021年~2033年(百万/十億米ドル)
図21 世界の創傷ケア市場、ハイドロゲルドレッシング、2021年~2033年(百万/十億米ドル)
図22 世界の創傷ケア市場:コラーゲンドレッシング、2021年~2033年(百万/十億米ドル)
図23 世界の創傷ケア市場:その他の先進的ドレッシング、2021年~2033年(百万/十億米ドル)
図24 世界の創傷ケア市場:抗菌剤、 2021年~2033年(百万米ドル/十億米ドル)
図25 世界の創傷ケア市場:銀製ドレッシング、2021年~2033年(百万米ドル/十億米ドル)
図26 世界の創傷ケア市場:非銀製ドレッシング、2021年~2033年 (百万/十億米ドル)
図27 世界の創傷ケア市場:ヨウ素、2021年~2033年(百万/十億米ドル)
図28 世界の創傷ケア市場:ハチミツ、2021年~2033年(百万/十億米ドル)
図29 世界の創傷ケア市場(PHMB)、2021年~2033年(百万/十億米ドル)
図30 世界の創傷ケア市場(キトサン)、2021年~2033年(百万/十億米ドル)
図31 世界の創傷ケア市場:その他、2021年~2033年(百万/十億米ドル)
図32 世界の創傷ケア市場:有効成分、2021年~2033年(百万/十億米ドル)
図33 世界の創傷ケア市場:生体材料、2021年 ~2033年(百万/十億米ドル)
図34 世界の創傷ケア市場、皮膚代替材別、2021年~2033年(百万/十億米ドル)
図35 世界の創傷ケア市場、成長因子別、2021年~2033年 (百万/十億米ドル)
図36 世界の創傷ケア市場:外科用創傷ケア、2021年~2033年(百万/十億米ドル)
図37 世界の創傷ケア市場:縫合糸およびステープル、2021年~2033年(百万/十億米ドル)
図38 世界の創傷ケア市場:組織用接着剤およびシーラント、2021年~2033年(百万/十億米ドル)
図39 世界の創傷ケア市場:抗感染ドレッシング、2021年~2033年(百万/十億米ドル)
図40 世界の創傷ケア市場:従来の創傷ケア、2021年~2033年(百万/十億米ドル)
図41 世界の創傷ケア市場:医療用テープ、2021年~2033年(百万/十億米ドル)
図42 世界の創傷ケア市場:綿製品、2021年~2033年(百万/十億米ドル)
図43 世界の創傷ケア市場:包帯、2021年~2033年 (百万/十億米ドル)
図44 世界の創傷ケア市場:ガーゼ、2021年~2033年(百万/十億米ドル)
図45 世界の創傷ケア市場:スポンジ、2021年~2033年(百万/十億米ドル)
図 46 世界の創傷ケア市場:洗浄剤、2021年~2033年(百万/十億米ドル)
図47 世界の創傷ケア市場:創傷治療用デバイス、2021年~2033年(百万/十億米ドル)
図48 世界の創傷ケア市場:陰圧創傷療法、2021年~20 33年(百万/十億米ドル)
図49 世界の創傷ケア市場、 酸素および高圧酸素装置分野、2021年~2033年(百万/十億米ドル)
図50 世界の創傷ケア市場、電気刺激装置分野、2021年~2033年(百万/十億米ドル)
図51 世界の創傷ケア市場、圧迫緩和装置分野、2021年 ~2033年(百万/十億米ドル)
図52 世界の創傷ケア市場、その他、2021年~2033年(百万/十億米ドル)
図53 世界の創傷ケア市場:用途別、2021年~2033年(百万/十億米ドル)
図54 世界の創傷ケア市場:急性創傷別、2021年~2033年(百万/十億米ドル)
図 図55 世界の創傷ケア市場:外科的・外傷性創傷別、2021年~2033年(百万/10億米ドル)
図56 世界の創傷ケア市場:熱傷別、2021年~2033年(百万/十億米ドル)
図57 世界の創傷ケア市場:1度熱傷別、2021年~2033年 (百万/十億米ドル)
図58 世界の創傷ケア市場:2度熱傷、2021年~2033年(百万/十億米ドル)
図59 世界の創傷ケア市場:3度熱傷、2021年~2033年 (百万/十億米ドル)
図60 慢性創傷向けの世界創傷ケア市場、2021年~2033年(百万/十億米ドル)
図61 糖尿病性足潰瘍向けの世界創傷ケア市場、2021年 ~2033年(百万/十億米ドル)
図62 褥瘡向けの世界創傷ケア市場、2021年~2033年(百万/十億米ドル)
図63 ステージ1向けの世界創傷ケア市場、2021年~2033年(百万/十億米ドル)
図64 ステージ2を対象とした世界の創傷ケア市場、2021年~2033年(百万/十億米ドル)
図65 ステージ3を対象とした世界の創傷ケア市場、2021年~2033年(百万/十億米ドル)
図66 ステージ4を対象とした世界の創傷ケア市場、2021年 ~2033年(百万/十億米ドル)
図67 世界の創傷ケア市場(深部組織損傷)、2021年~2033年(百万/十億米ドル)
図68 世界の創傷ケア市場:下肢静脈性潰瘍、2021年~2033年(百万/十億米ドル)
図69 世界の創傷ケア市場:その他の慢性創傷、2021年~2033年(百万/十億米ドル)
図70 世界の創傷ケア市場:最終用途別、2021年 ~2033年(百万/十億米ドル)
図71 世界の創傷ケア市場、病院別、2021年~2033年(百万/十億米ドル)
図72 世界の創傷ケア市場、専門クリニック別、2021年~2033年 (百万/十億米ドル)
図73 世界の創傷ケア市場:在宅医療別、2021年~2033年(百万/十億米ドル)
図74 世界の創傷ケア市場:診療所別、2021年~2033年(百万/十億米ドル)
図75 2021年~2033年の世界創傷ケア市場(介護施設向け)(百万/十億米ドル)
図76 世界の創傷ケア市場(その他)、2021年~2033年(百万/十億米ドル)
図77 世界の創傷ケア市場(流通チャネル別)、2021年~2033年(百万/十億米ドル)
図78 世界の創傷ケア市場(機関向け販売)、2021年~2033年 (百万/十億米ドル)
図79 世界の創傷ケア市場、小売売上高別、2021年~2033年(百万/十億米ドル)
図80 世界の創傷ケア市場、購入形態別、2021年 – 2033年(百万/十億米ドル)
図81 世界の創傷ケア市場(処方薬)、2021年~2033年(百万/十億米ドル)
図82 世界の創傷ケア市場(一般用医薬品(OTC))、2021年 – 2033年(百万/十億米ドル)
図83 地域別見通し、2025年および2033年
図84 北米創傷ケア市場、2021年~2033年(百万/十億米ドル)
図85 米国の創傷ケア市場、2021年~2033年(百万/十億米ドル)
図86 カナダの創傷ケア市場、2021年~2033年 (百万/十億米ドル)
図87 メキシコの創傷ケア市場、2021年~2033年(百万/十億米ドル)
図88 欧州の創傷ケア市場、2021年~2033年(百万/十億米ドル)
図89 ドイツの創傷ケア市場、2021年~2033年(百万/十億米ドル)
図90 英国の創傷ケア市場、2021年~2033年(百万/十億米ドル)
図91 フランスの創傷ケア市場、2021年~2033年(百万/十億米ドル)
図 92 イタリアの創傷ケア市場、2021年~2033年(百万/十億米ドル)
図93 スペインの創傷ケア市場、2021年~2033年(百万/十億米ドル)
図94 デンマークの創傷ケア市場、2021年~2033年(百万/十億米ドル)
図
95 スウェーデンの創傷ケア市場、2021年~2033年(百万/十億米ドル)
図96 ノルウェーの創傷ケア市場、2021年~2033年(百万/十億米ドル)図97 アジア太平洋地域の創傷ケア市場、2021年~2033年(百万/十億米ドル)図98 日本の創傷ケア市場、2021年~2033年(百万/十億米ドル)図99 中国の創傷ケア市場、2021年~2033年(百万/十億米ドル)図100 インドの創傷ケア市場、2021年~2033年(百万/十億米ドル)図101 オーストラリアの創傷ケア市場、2021年~2033年(百万/十億米ドル)図102 韓国の創傷ケア市場、2021年~2033年(百万/十億米ドル)図103 タイの創傷ケア市場、2021年~2033年(百万/十億米ドル)図104 ラテンアメリカの創傷ケア市場、2021年~2033年(百万/十億米ドル)図105 ブラジルの創傷ケア市場、2021年~2033年(百万/十億米ドル)図106 アルゼンチンの創傷ケア市場、2021年~2033年(百万/十億米ドル)図 図107 中東・アフリカの創傷ケア市場、2021年~2033年(百万/十億米ドル)図108 南アフリカの創傷ケア市場、2021年~2033年(百万/十億米ドル)図109 サウジアラビアの創傷ケア市場、2021年~2033年 (百万/十億米ドル)図110 アラブ首長国連邦(UAE)の創傷ケア市場、2021年~2033年(百万/十億米ドル)図111 クウェートの創傷ケア市場、2021年~2033年(百万/十億米ドル)









