主な市場動向と洞察
- 製品タイプ別:2025年には、気管切開チューブが32.5%という最大の売上シェアを占めました。
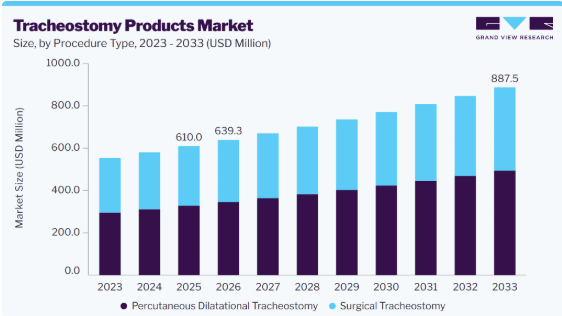
- 処置タイプ別:2025年には、経皮的気管切開が53.8%という最大の売上シェアを占めました。
- 人口統計別:2025年には、成人セグメントが84.5%という最大の売上シェアを占めました。
- 適応別:2025年には、慢性人工呼吸が37.3%という最大の売上シェアを占めました。
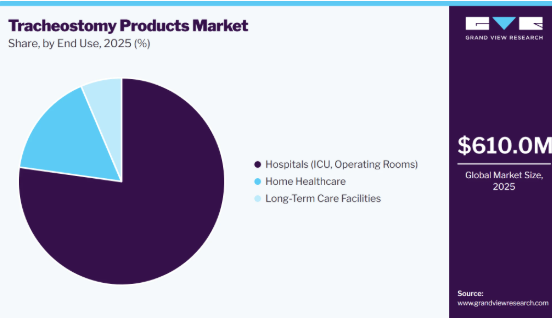
- 最終用途別:2025年には、病院(ICU、手術室)が77.2%という最大の売上シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア36.5%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年には、米国が最大の売上高シェアを占めました。
市場規模と予測
- 2025年の市場規模:6億1,000万米ドル
- 2026年の推定市場規模:6億3,930万米ドル
- 2033年までの予測市場規模:8億8,750万米ドル
- 年平均成長率(CAGR)(2026年~2033年):4.8%
気管切開製品市場は、慢性呼吸器疾患の有病率の増加、集中治療室への入院件数の増加、長期人工呼吸への需要の高まり、および在宅医療サービスの普及拡大によって牽引されています。市場の成長はさらに、患者の安全性と快適性を高める気管切開チューブの設計、加湿システム、および気道管理技術の進歩によって支えられています。感染リスクや処置に関連する合併症、熟練した医療従事者の必要性、医療提供者へのコスト圧力といった課題が、普及を抑制する可能性があります。医療インフラの拡充、新興国における集中治療サービスへのアクセス改善、そして革新的で患者中心の気管切開ソリューションの開発は、この市場で事業を展開するメーカーにとって新たな成長機会を生み出しています。
慢性閉塞性肺疾患(COPD)、重症喘息、肺線維症、その他の長期にわたる肺疾患などの慢性呼吸器疾患の有病率の上昇は、市場の成長を牽引する主要な要因です。進行した呼吸器疾患を患う患者は、頻繁に呼吸障害を経験し、長期にわたる人工呼吸管理や長期的な気道サポートを必要とする場合があります。気管切開術は、安全で安定した気道を確保し、長期にわたる人工呼吸管理中の患者の快適性を向上させ、呼吸分泌物の除去を容易にします。高齢化、喫煙関連疾患、大気汚染、および職業上の呼吸器リスクにより、慢性呼吸器疾患の世界的な負担が増大し続ける中、気管切開術を必要とする患者数も増加しています。こうした患者数の増加に伴い、気管切開チューブ、経皮的気管切開キット、発話弁、加湿システム、および関連アクセサリーへの需要が高まり、市場の拡大を支えています。
- WHOが2026年に公表したデータによると、慢性閉塞性肺疾患(COPD)は世界第3位の死因であり、2023年には340万人の死亡、すなわち全世界の死亡者数の約6%を占めています。70歳未満のCOPD関連死亡の90%近くは、低・中所得国で発生しています。さらに、障害調整生命年(DALY)で測定した場合、COPDは世界的に健康状態の悪化の7番目に多い原因となっています。
気管切開術の実施件数の増加が、気管切開製品市場の成長を牽引しています。気管切開術とは、気管に開口部を設けて直接的な気道を確保し、呼吸を容易にする外科手術です。この処置は、長期にわたる人工呼吸を必要とする患者、重度の呼吸不全、上気道閉塞、外傷、頭頸部がん、および正常な呼吸を妨げる特定の神経疾患の患者に対して一般的に行われます。通常、手術室で行われる外科的気管切開術と、集中治療室のベッドサイドで一般的に行われる経皮的気管切開術は、いずれも長期的な気道管理に有効であるため、広く採用されています。これらの処置件数の増加に伴い、気管切開チューブ、経皮的気管切開キット、カニューレ、発話弁、加湿システム、および関連する消耗品に対する需要が大幅に高まっています。さらに、気管切開患者は、チューブの交換、気道の維持管理、分泌物の管理、処置後のケアを継続的に必要とする場合が多く、これにより付属品やケア製品に対する持続的な需要が生まれています。
- 2026年にNHSが公表したデータによると、国民保健サービス(NHS)の病院では年間15,000件から20,000件の新規気管切開術が行われており、その3分の2は集中治療室(ICU)で実施され、英国のICU入院患者総数の10~13%を占めています。
高度な気管切開製品の継続的な開発が、著しい成長を牽引しています。メーカー各社は、患者の安全性、快適性、および臨床転帰の向上を目的とした革新的な気管切開チューブや付属品を開発しています。生体適合性に優れた柔らかい素材、調整可能なフランジ、低圧カフ、開窓式チューブの設計、一体型吸引システムなどの改良により、合併症の低減や気道管理の改善が図られています。また、高度な発話弁や熱・湿気交換器は、気管切開を受けた患者のコミュニケーション能力や呼吸機能の改善に寄与し、ひいては生活の質(QOL)の向上につながっています。さらに、使いやすい経皮的気管切開キットの導入により、集中治療現場における手技が簡素化され、手技時間も短縮されました。こうした革新は、より良い患者ケアを支え、医療従事者による採用を促進するとともに、先進製品の交換やアップグレードに対する需要を高めています。
- 2025年3月、フライブルク大学およびフライブルク大学医療センターの研究者らは、気管切開患者の安全性を向上させることを目的とした、新しい生体模倣型発話弁を発表しました。食虫植物であるウツボカズラ(Utricularia vulgaris)の捕獲メカニズムに着想を得たこのデバイスには、一体型の圧力解放弁と音響警告システムが組み込まれています。過度な圧力が蓄積すると、柔軟な膜が自動的に開き、空気を放出します。同時に、可聴アラートを発し、発声弁の不適切な使用に伴う、生命を脅かす可能性のある合併症の予防に役立ちます。
市場の動向
気管切開用製品市場は、慢性呼吸器疾患の有病率の増加、集中治療への入院件数の増加、長期人工呼吸への需要の高まり、および在宅医療サービスの普及拡大によって牽引されています。さらに、患者の安全性と快適性を高める気管切開チューブの設計、加湿システム、および気道管理技術の進歩が、市場の成長を後押ししています。感染リスクや処置に関連する合併症、熟練した医療従事者の必要性、医療提供者へのコスト圧力といった課題が、導入を抑制する可能性があります。医療インフラの拡充、新興国における集中治療サービスへのアクセス改善、そして革新的で患者中心の気管切開ソリューションの開発は、この市場で事業を展開するメーカーにとって新たな成長の機会を生み出しています。
COPD、慢性呼吸不全、その他の重篤な肺疾患といった慢性呼吸器疾患の有病率の上昇は、気管切開製品市場を牽引する主要な要因です。これらの疾患が進行するにつれ、多くの患者は反復性の呼吸困難、気道クリアランスの低下を経験し、長期にわたる人工呼吸管理や長期的な呼吸支援の必要性が高まります。気管切開術は、長期にわたる気管内挿管と比較して、安定した気道を確保し、効果的な換気を促進し、気道抵抗を低減させ、患者の快適性を向上させます。長期的な気道管理を必要とする患者数の増加に伴い、病院、リハビリテーションセンター、在宅医療の現場において、気管切開チューブ、加湿システム、発話弁、吸引用アクセサリー、その他の気管切開ケア製品に対する需要が高まっています。
- 2025年にCDCが公表したデータによると、慢性閉塞性肺疾患(COPD)は、根治が不可能で、時間の経過とともに悪化する一連の肺疾患です。2023年、COPDは米国における死因の第5位であり、141,733人の死者を出しました。COPDは、45歳以上の成人において年間240億米ドルの医療費を要しています。COPDの最も一般的なタイプは、肺気腫と慢性気管支炎です。
市場の集中度と特徴
気管切開用製品業界は、中程度から高い市場集中度を特徴としており、気管切開チューブや人工呼吸器用アクセサリーなどの先進的な製品を提供する主要企業が数社存在します。この市場は主に、呼吸器疾患の有病率の上昇、低侵襲手術技術の進歩、および外来・在宅ケアソリューションへの志向の高まりによって牽引されています。地域ごとの医療インフラや規制枠組みの違いが、市場の動向に影響を与えています。リアルタイムモニタリング用のセンサーを内蔵したスマート気管切開チューブなどの新興技術は、競争戦略を形作り、患者の安全性を高め、気管切開処置の有効性を向上させています。
気管切開製品業界は、高度に集中しており、競争が激しいのが特徴です。市場の主要企業には、Pulmodyne(Intersurgical Group)、ICU Medical(Smiths Medical)、Teleflex Incorporatedなどが挙げられます。業界各社は、戦略的提携、共同事業、買収を通じて、新たな市場や地域への参入を図り、グローバルな存在感を高める機会を精力的に追求しています。こうした戦略により、製品ラインナップの拡充、新技術へのアクセス、そして高い成長ポテンシャルを持つ新興市場への進出が可能となっています。
この市場は、患者の快適性、安全性、および臨床転帰の向上を目的とした継続的な進歩により、高度なイノベーションが特徴となっています。低圧・大容量カフやカフレスチューブなどの革新技術により、気道損傷のリスクが低減され、換気機能が向上しています。その一例として、組織への外傷を最小限に抑える「Portex Blue Line Ultra 気管切開チューブ」などの製品が挙げられます。さらに、気流や圧力をリアルタイムでモニタリングするセンサーなどのスマート技術を統合することで、医療従事者は合併症を予防するための貴重なデータを得ることができます。ロボット支援結紮システムなどの新興技術は、気管切開手術の自動化、精度の向上、回復期間の短縮を通じて市場をさらに形作っており、それによって手術の効率と患者の生活の質の両方を向上させています。
- 2025年3月、アトス・メディカル社は、自発呼吸を行う気管切開患者向けの「TrachPhone 熱湿気交換器(HME)」の臨床的および実用的な利点を強調する調査結果を発表しました。この多機能デバイスは、吸湿性のHMEに、統合型発話弁、吸引ポート、酸素ポートを組み合わせたもので、デバイスを取り外すことなく、気道の加湿、コミュニケーション、酸素供給、および気管吸引を行うことが可能です。
この市場における合併・買収(M&A)活動は、各社がポートフォリオの拡大、技術力の強化、市場での存在感の向上を図る中で、競争環境を形作っています。各社は、気道管理のポートフォリオを拡充し、呼吸ケア分野での存在感を高め、気管切開ケア、カフ圧管理、加湿、発話弁、気道モニタリングに関連する専門技術へのアクセスを確保するために、戦略的な買収を進めています。こうした取引により、メーカーは製品ラインナップの拡充、イノベーション能力の向上、そして病院、長期療養施設、在宅医療現場にわたる流通ネットワークの改善が可能となります。さらに、買収は、各組織が相互補完的な呼吸ケアソリューションを統合し、製品開発を加速させ、高度な気道管理製品への需要が高まっている市場における競争力を強化するのに役立っています。
この市場は、地域ごとに異なる規制によって大きな影響を受けており、製品開発、安全基準、市場参入のあり方を決定づける上で極めて重要な役割を果たしています。米国や欧州のような規制の厳しい市場では、製品は米国食品医薬品局(FDA)や欧州医薬品庁(EMA)などの当局が定める厳格なガイドラインに準拠しなければならず、気管切開用デバイスが高度な安全性および有効性の基準を満たしていることが保証されます。メーカーは、新素材や新技術の導入を含め、進化し続ける患者の安全要件を満たすために絶えず適応しなければならないため、こうした規制は繰り返しイノベーションを促進しています。規制の順守は、気管切開製品に対する信頼を醸成し、その安全性と信頼性を確保すると同時に、価格設定、市場競争、そしてイノベーションにも影響を与えています。
- 2025年2月、メドトロニック社は、同社の「Shiley Adult Flexible Tracheostomy Tube with TaperGuard Cuff Reusable Inner Cannula」の特定のロットについて、緊急の医療機器リコールを開始しました。このリコールは、固定フランジがデバイスのカニューレから外れる可能性のある欠陥が確認されたことを受けて発令されたもので、これによりチューブの脱落、気道閉塞、呼吸不全、治療の遅延、またはその他の生命を脅かす合併症を引き起こす恐れがあります。
気管切開製品市場におけるエンドユーザーの集中は、主に集中治療室や手術室を含む病院によって牽引されています。これらの施設では、気管切開処置、気道管理、および呼吸支援処置が日常的に行われています。また、慢性呼吸器疾患、神経疾患、あるいは長期にわたる気管切開への依存を抱える患者には継続的なケアが必要であるため、長期療養施設も重要なエンドユーザー層となっています。さらに、医療制度が患者中心のケアや院外治療を重視するようになるにつれ、在宅医療も気管切開ケアの重要な場として台頭しています。使いやすい気管切開チューブ、加湿システム、発話弁、および付属品の普及により、在宅環境における気管切開患者の管理が容易になりました。
アナリストの見解
気管切開製品市場は、呼吸器疾患の有病率の増加、頭頸部がんの発生率の上昇、集中治療室(ICU)への入院者数の増加、および世界的な長期人工呼吸器の使用拡大に牽引され、著しい成長を遂げています。市場関係者は、患者の快適性、安全性、および臨床転帰を向上させるため、先進的な気管切開チューブ、発話弁、加湿システム、および低侵襲気管切開キットの開発に注力しています。従来のデバイスから、抗菌コーティング、改良されたカフ設計、および統合されたモニタリング機能を備えた技術的に先進的な製品への移行が、市場の収益成長を支えると予想されます。さらに、在宅医療サービスの普及拡大、有利な償還政策、および長期的な気道管理に対する意識の高まりが、予測期間において市場の浸透をさらに促進し、持続的な成長の機会を創出するものと見込まれます。
製品タイプ別分析
2025年、気管切開チューブセグメントは、売上高シェア32.5%で気管切開製品市場を牽引しました。これらは、気道アクセスおよび長期人工呼吸管理に不可欠な中核的な臨床機器です。ICUケア、緊急気道管理、病院および在宅ケア環境における慢性呼吸支援など、ほぼすべての気管切開処置で使用されています。安全な気道を維持する上で不可欠な役割に加え、交換頻度の高さや、カフ付き・カフなしの両方のバリエーションに対する需要が相まって、一貫して大量の利用が促進されています。これにより、気管切開チューブは市場において最大の売上貢献源となっています。
発話弁(一方向弁)セグメントは、患者の生活の質(QOL)やリハビリテーションへの重視が高まっていることから、予測期間において最も高い年平均成長率(CAGR)で成長すると見込まれています。これらのデバイスは、呼気時に声帯を通る気流を可能にし、気管切開を受けた患者が話すことを可能にします。これにより、コミュニケーション、心理的幸福感、および治療の順守度が大幅に向上します。長期ケアにおける採用の増加、臨床医の間での認知度の拡大、そして早期移動や抜管プロトコルへの統合が進んでいることが、需要を加速させています。
手技の種類に関する分析
経皮的気管切開セグメントは、気管切開製品業界を牽引しており、2025年には売上高シェアの53.8%を占めました。この手技は、開胸手術法に比べて侵襲が少なく、手技時間が短く、必要なリソースも少ないことから、ICUや集中治療の現場で広く好まれています。通常、拡張術を用いてベッドサイドで施行されるため、手術室の利用が必要なくなり、処置時間が短縮され、医療費全体の削減につながります。人工呼吸器を装着した患者、特に集中治療室(ICU)での採用が広まったことで、多くの病院において標準治療となっており、それにより関連する気管切開キット、拡張器、ガイドワイヤーを用いたシステムに対する安定した需要が生まれています。
外科的気管切開もまた、解剖学的課題、緊急の気道確保、あるいは経皮的手技に対する禁忌が存在する複雑かつ高リスクな症例において、その臨床的重要性が引き続き認められていることから、著しい成長を遂げています。頭頸部外科手術、外傷症例、および気道解剖が困難な患者においては、依然として第一選択となっています。この成長は、手術件数の増加、耳鼻咽喉科および腫瘍学の手術の拡大、ならびに小児科や専門医療現場での使用によってさらに後押しされています。
人口統計に関する洞察
成人セグメントは気管切開製品市場を牽引しており、2025年には売上高の84.5%を占める見込みです。気管切開手術の大部分は、呼吸不全、外傷、脳卒中、がん、慢性閉塞性肺疾患を患う成人を対象に、ICUや長期ケア施設で行われています。成人では併存疾患の有病率が高く、人工呼吸器の長期使用が必要となるケースが多いため、気管切開チューブ、発話弁、および関連するケア用品が、一貫して大量に使用されています。さらに、高齢患者は気道管理や長期的な呼吸支援を必要とする可能性が高いため、世界的な高齢化の進展が、成人セグメントの優位性をさらに強めています。
小児分野では、長期的な気道サポートを必要とする早産児や、複雑な先天性疾患・神経疾患を持つ小児の生存率が向上していることから、著しい成長が見られます。新生児および小児集中治療の進歩により生存率が向上し、気管切開を必要とする小児の数が増加しています。小児在宅ケアへの臨床的注目の高まり、医療機器の小型化の進展、および小児専用の気管切開チューブや付属品の開発が、導入をさらに後押ししています。
適応症に関する分析
2025年には、慢性人工呼吸セグメントが気管切開製品業界を牽引し、売上高の37.3%を占めました。慢性呼吸不全、COPD、長期のICU入院、および術後の人工呼吸を必要とする患者は、長期間にわたり安定的かつ安全な気道アクセスを維持するために気管切開を必要とします。これにより、気管切開チューブ、インナーカニューレ、吸引システム、およびメンテナンス用品に対する継続的な需要が生まれ、慢性人工呼吸は病院および在宅ケアの両環境において、主要な収益源となる適応症となっています。
神経疾患は、脳卒中、筋萎縮性側索硬化症(ALS)、外傷性脳損傷、および呼吸制御や気道保護機能を損なう神経変性疾患などの発症率の上昇に牽引され、最も急速に成長している適応症セグメントです。急性期神経疾患治療の進歩により患者の生存率が向上しており、その結果、長期的な気道サポートや気管切開処置を必要とする患者数が増加しています。
最終用途に関する洞察
2025年には、病院(ICU、手術室)セグメントが市場を牽引し、売上高の77.2%を占めました。これらは、気管切開処置が実施・管理される主要な環境です。気管切開術の多くは、長期にわたる人工呼吸、気道保護、または緊急の気道確保を必要とする患者に対し、集中治療室(ICU)で行われます。対照的に、外科的な気管切開術は、管理された環境下にある手術室で行われます。また、病院では患者の入れ替わりが激しく、厳格な臨床プロトコルや継続的なモニタリングが求められるため、気管切開チューブ、キット、吸引システム、および関連消耗品の消費量が最も多く、これが最大の収益を生み出す用途セグメントとなっています。
在宅医療は、病院外での長期・急性期後・慢性呼吸器ケアへの移行が進んでいることから、最も急速に成長しているエンドユースセグメントです。携帯型人工呼吸システムの進歩、介護者研修の改善、医療費の高騰により、気管切開患者の早期退院や在宅管理が促進されています。さらに、高齢人口の増加や、慢性神経疾患および呼吸器疾患を持つ患者の生存率の向上により、長期にわたる在宅気道ケアのニーズが拡大しています。この変化により、在宅ケアの現場では気管切開維持用消耗品、携帯型吸引装置、発声弁の採用が急速に進んでおり、病院環境よりも速い成長を後押ししています。
地域別動向
2025年、北米の気管切開製品市場は36.5%の世界シェアを占め、最大規模となりました。この優位性は、主に慢性呼吸器疾患、神経疾患、および長期にわたる人工呼吸を必要とする疾患の大きな負担に起因しており、これらが気管切開手術および関連製品の需要に寄与しています。確立された病院、集中治療室(ICU)、長期療養施設、在宅医療サービスの存在が、気管切開チューブ、発声弁、加湿システム、および関連アクセサリーの広範な利用を支えています。さらに、医療費の充足、気道管理ソリューションに対する認識の高まり、そして製品の革新や製品ラインナップの拡大に取り組む主要メーカーの存在が、この地域の市場をさらに強化しています。
米国の気管切開製品市場の動向
2025年、米国の気管切開製品業界は、先進的な医療インフラ、高い医療費支出、およびCOPDや喘息などの呼吸器疾患の有病率の上昇に牽引され、北米市場で最大のシェアを占めました。さらに、米国では、患者の呼吸状態をリアルタイムでモニタリングするスマート気管切開チューブなど、医療機器において著しい技術的進歩が見られています。こうした進歩は患者管理の向上につながり、これらの製品の採用拡大が見込まれます。また、米国は、最先端の医療技術へのアクセスを確保する確立された医療制度と、支援的な保険償還政策の恩恵を受けており、これが市場の成長をさらに後押ししています。さらに、米国の医療機器業界における主要メーカーの存在が、同業界の優位性をさらに強固なものにしています。
欧州の気管切開製品市場の動向
欧州の気管切開製品業界は、人口の高齢化、慢性呼吸器疾患の有病率の増加、医療技術の進歩など、いくつかの主要な要因に牽引され、成長を遂げています。欧州の人口は急速に高齢化しており、今後数十年間で65歳以上の人口が大幅に増加すると予想されており、これが医療サービスや呼吸補助製品への需要拡大を後押ししています。さらに、欧州全域で数百万人に影響を及ぼしているCOPDや喘息などの慢性呼吸器疾患の罹患率の増加が、より高度な気管切開用デバイスの需要を牽引しています。より快適で使いやすく、低侵襲な気管切開チューブの導入といった技術的進歩も、患者の転帰を改善し、呼吸器疾患の管理を容易にすることで、市場の成長を支えています。
英国における気管切開製品市場の成長は、集中治療および長期的な呼吸管理サービスへの需要増加によって支えられています。慢性呼吸器疾患、神経疾患、頭頸部がん、および長期にわたる気道サポートを必要とするその他の疾患の発生率の上昇が、あらゆる医療現場における気管切開処置の利用拡大に寄与しています。専門の集中治療室、リハビリテーションセンター、長期ケア施設、および地域密着型の医療サービスの存在が、気管切開チューブ、発話バルブ、加湿システム、および関連アクセサリーの導入を促進しています。さらに、患者のリハビリテーションやコミュニケーション能力の向上への注目が高まり、病院から在宅環境へのケア移行が進むにつれ、高度な気管切開ケアソリューションへのニーズが高まっています。
- 2025年に英国政府が公表したデータによると、2024年度終了時点で、イングランドにおける呼吸器疾患による緊急入院件数は854,922件であり、人口10万人あたり1,428件(1,424~1,432件)の割合となり、前年度比で7%増加しました。この率は前年より大幅に高いものの、依然としてパンデミック前の水準を下回っています。
ドイツの気管切開製品市場は、国内における気管切開手術件数の増加に牽引され、成長を続けています。長期にわたる人工呼吸管理、集中治療の支援、気道閉塞の管理、および術後の呼吸ケアを必要とする患者数の増加により、病院や集中治療室(ICU)において気管切開手術の利用が拡大しています。各処置には、気管切開チューブ、経皮気管切開キット、発話弁、加湿システム、および継続的な気道管理のための各種アクセサリーなど、幅広い製品が必要となります。さらに、長期的な呼吸ケアや患者のリハビリテーションがますます重視されるようになったことで、ケアの全過程を通じて、交換用チューブ、消耗品、およびメンテナンス製品の需要が高まっています。
例えば、Frontiersが2025年に発表したデータによると、2022年にドイツでは44,000件以上の気管切開術が実施されており、長期にわたる人工呼吸器からの離脱や重度の嚥下障害に対して、集中治療および呼吸器内科における標準的な処置となっています。
アジア太平洋地域の気管切開製品市場の動向
アジア太平洋地域では、集中治療サービスおよび呼吸器疾患管理の継続的な発展に支えられ、気管切開製品業界が成長を遂げています。慢性呼吸器疾患、神経疾患、外傷、および長期人工呼吸を必要とする症例の発生率の増加が、同地域全体での気管切開処置の普及拡大に寄与しています。医療インフラへの継続的な投資、集中治療室の拡充、および救急・救命医療体制の強化が、気管切開チューブ、経皮的気管切開キット、発話弁、加湿システム、および関連アクセサリーの利用を後押ししています。さらに、医療費の増加、高齢化、および在宅呼吸ケアへの段階的な移行が、気管切開製品の持続的な需要を牽引しています。
インドの気管切開製品市場は成長を続けています。インドにおける喘息の負担増は、重篤な呼吸器合併症の際に高度な気道管理を必要とする患者数を増加させることで、市場の成長に寄与しています。インドは世界でも有数の喘息患者数を擁しており、再発性の増悪、呼吸困難、および長期の機械的換気が必要となる可能性のある入院を経験する患者が増加しています。患者が上気道を通じて十分な気流を維持できない重篤な症例では、長期的な換気を可能にし、気道抵抗を低減し、分泌物の管理を改善するために気管切開が行われます。したがって、重症喘息の有病率の増加に加え、ICUへの入院件数の増加や呼吸ケアに対する意識の高まりが相まって、インドの病院や在宅ケアの現場において、気管切開チューブ、発声弁、加湿システム、吸引用アクセサリー、およびその他の気管切開関連製品の需要を牽引しています。
例えば、米国国立医学図書館(National Library of Medicine)によると、2025年時点で、喘息は世界的な健康に広範な影響を及ぼす一般的な臨床的問題となっています。「世界疾病負担研究(Global Burden of Disease Study)」によると、インドでは3,400万人以上が喘息を患っており、これは世界全体の有病率の約13%に相当します。
日本の気管切開用製品市場は、急速な高齢化を背景に成長しています。高齢者は、呼吸や嚥下機能を損なう可能性のある慢性呼吸器疾患、神経疾患、脳卒中、加齢に伴う疾患にかかりやすいためです。高齢の患者は、重篤な疾患の後に長期にわたる人工呼吸管理や気道管理を必要とするため、気管切開処置の需要が高まっています。さらに、日本の高齢化社会において、慢性閉塞性肺疾患(COPD)、肺炎、神経変性疾患などの有病率が増加していることから、気管切開チューブ、発話弁、加湿システム、吸引装置、および関連するケア用アクセサリーへの需要が高まっています。国内で拡大する在宅医療分野や、高齢患者に対する長期的な呼吸ケアへの注目が高まっていることも相まって、病院、リハビリテーションセンター、在宅ケアの現場における気管切開用製品の採用がさらに促進されています。
- 世界経済フォーラムによると、日本の総務省は、2024年時点で65歳以上の高齢者が過去最高の3,625万人に達し、総人口の29.3%を占めていると報告しています。この割合は、2040年には34.8%、2045年には36.3%に上昇すると予測されています。日本の高齢者比率は、2位のマルティニーク(25.3%)をはるかに上回っており、日本は世界でも最も高齢化が進んだ社会となっています。
ラテンアメリカの気管切開用製品市場の動向
ラテンアメリカの気管切開用製品業界は、医療インフラの改善、集中治療サービスへのアクセス拡大、およびブラジルやアルゼンチンなどの国々における呼吸器疾患の負担増を背景に、成長を遂げています。慢性呼吸器疾患、呼吸器感染症、外傷、神経疾患の発生率の増加により、長期にわたる気道管理や人工呼吸を必要とする患者数が増加しており、その結果、気管切開処置の需要が高まっています。さらに、集中治療室への投資拡大、呼吸ケアに対する意識の高まり、在宅医療サービスの段階的な導入が、気管切開チューブ、発話弁、加湿器、吸引用アクセサリー、およびその他の気管切開関連製品の使用を後押ししています。
中東・アフリカにおける気管切開関連製品の市場動向
中東・アフリカ地域では、医療インフラへの投資拡大と先進的な医療施設の拡充を背景に、気管切開関連製品業界が成長を遂げています。各国政府は、新たな病院、集中治療室(ICU)、専門的な呼吸ケアセンターの整備を通じて医療体制を強化しており、それによって気管切開手術や長期的な気道管理へのアクセスが改善されています。サウジアラビアの「ビジョン2030」は、医療インフラ、デジタルヘルス、および専門医療サービスへの多額の投資を通じて医療の近代化を加速させており、救命救急治療の利用可能性を高めています。呼吸器疾患、重篤な疾患、外傷症例の有病率の増加に加え、救命救急医療体制の拡充により、気管切開チューブ、発話弁、加湿システム、吸引用アクセサリー、および関連製品への需要が高まっています。こうした医療の進歩に加え、呼吸ケアに対する意識の高まりや医療サービスへのアクセス改善が、市場の継続的な成長を支えています。
主要な気管切開製品企業の動向
この市場は競争が激しく、メドトロニック、テレフレックス・インコーポレイテッド、ICUメディカル(スミス・メディカル)、フィッシャー&ペイケル・ヘルスケアなどが主要なプレイヤーとして名を連ねています。主要企業は、顧客の未充足ニーズに対応するため、新しいデバイスタイプの開発、提携、買収、合併、地域展開など、さまざまな有機的・無機的戦略を推進しています。
主要な気管切開製品企業:
本調査では、気管切開製品市場に関する分析として、以下の主要企業を取り上げています。
- Medtronic
- Teleflex Incorporated
- ICU Medical (Smiths Medical)
- Fisher & Paykel Healthcare
- Cardinal Health
- Well Lead Medical
- Fuji Systems Corporation
- ConvaTec Group
- Boston Medical Products
- Sewoon Medical
- Pulmodyne (Intersurgical Group)
- Andersen Products
- Cook Medical
- Atos Medical (Coloplast)
- Romsons
- Angiplast Private Limited
- Cruzine
- Sterimed Group
- Vitaltec Corporation
- AdvaCare Pharma
- SCW Medicath Ltd
- Röchling SE & Co. KG
- Medis Medical (UK) Ltd
- Primed Halberstadt Medizintechnik GmbH
- TuoRen Medical
- Vygon
- Global Medikit
- Dynarex Corporation (Medline)
- Andreas Fahl Medizintechnik-Vertrieb GmbH
- Intersurgical Ltd
- Fogless International
- Sumi
最近の動向
- 2026年1月、Medline社はサウジアラビアのリヤドに新オフィスを開設し、中東地域での存在感を強化すると発表しました。この施設は、顧客サポートの向上、地域運営の効率化、および外科用ソリューション、創傷ケア、泌尿器科、呼吸器製品を含む主要分野におけるサービス提供の強化を目的としています。新オフィスにより、対応時間の短縮、現地との連携強化が期待され、同地域における医療従事者に対し、より迅速かつ連携の取れたサービスの提供が可能になると見込まれています。
- 2025年11月、ダイナレックス・コーポレーションは、人工呼吸器を装着した患者の気道管理を改善するために設計された先進的な呼吸器ソリューション「Resp-O₂ Vortex 72 クローズド吸引カテーテル」の発売を発表しました。この製品は、最大72時間の使用に耐えるよう設計されています。人工呼吸器を切断することなく連続吸引が可能であり、集中治療環境において酸素化の維持、肺容積の保全、および感染リスクの低減に貢献します。
- 2024年8月、フィッシャー・アンド・ペイケル・ヘルスケア・リミテッドは、在宅呼吸加湿用に設計された「F&P my820システム」を米国で発売しました。この先進的な加湿器は、成人および小児を対象に、高流量療法を含む侵襲的および非侵襲的人工呼吸に対応しています。内蔵センサーが家庭内の温度変動に適応するため、回路内の結露リスクを低減し、セットアップを簡素化します。
世界の気管切開製品市場レポートのセグメンテーション
本レポートでは、2021年から2033年にかけて、世界、地域、国レベルでの収益成長を予測し、各サブセグメントにおける業界動向の分析を提供しています。本調査において、Grand View Researchは、製品タイプ、処置タイプ、人口統計、適応症、最終用途、および地域に基づいて、世界の気管切開製品市場レポートをセグメント化しています:
- 製品タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 気管切開チューブ
- カフのタイプ別
- カフ付き
- カフなし
- 設計別
- 開窓型
- 非開窓型
- カフのタイプ別
- 経皮的気管切開キット
- カニューレ
- シングルカニューレ
- インナーカニューレ
- 発話弁(一方向弁)
- 加湿システム(熱・水分交換器(HME))
- 付属品および消耗品
- チューブホルダー/固定バンド
- ドレッシング
- 吸引キット
- 洗浄キット
- 気管切開チューブ
- 手技タイプ別見通し(売上高、百万米ドル、2021年~2033年)
- 外科的気管切開
- 経皮的気管切開
- 人口統計別見通し(売上高、百万米ドル、2021年~2033年)
- 成人
- 小児
- 新生児
- 適応別見通し(売上高、百万米ドル、2021年~2033年)
- 慢性人工呼吸
- 気道閉塞
- 神経疾患
- 緊急気道確保
- その他
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 病院(ICU、手術室)
- 長期介護施設
- 在宅医療
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- タイ
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 製品タイプ
1.1.2. 処置タイプ
1.1.3. 人口統計
1.1.4. 適応症
1.1.5. 最終用途
1.1.6. 推計および予測の期間
1.2. 調査方法論
1.3. 情報の収集
1.3.1. 有料データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.3.5.1. 北米における一次インタビューのデータ
1.3.5.2. 欧州における一次インタビューのデータ
1.3.5.3. アジア太平洋地域における一次インタビューのデータ
1.3.5.4. ラテンアメリカにおける一次インタビューのデータ
1.3.5.5. MEA における一次インタビューのデータ
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の策定と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル 1)
1.6.2. アプローチ 1:商品フロー・アプローチ
1.6.3. 数量・価格分析(モデル 2)
1.6.4. アプローチ 2:数量・価格分析
1.7. 二次情報源の一覧
1.8. 一次情報源の一覧
1.9. 目的
第 2 章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.2.1. 製品タイプ別見通し
2.2.2. 処置タイプの見通し
2.2.3. 人口統計の見通し
2.2.4. 適応症の見通し
2.2.5. 最終用途の見通し
2.3. 地域別見通し
2.4. 競合に関する洞察
第3章. 気管切開製品市場の変数、動向および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連・付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 慢性呼吸器疾患の有病率の上昇
3.2.1.2. 長期にわたる気道管理を必要とするICU入院の増加
3.2.1.3. 在宅呼吸ケアソリューションの普及拡大
3.2.1.4. 呼吸器合併症を抱える高齢者人口の増加
3.2.1.5. 気管切開チューブの設計および素材の進歩
3.2.2. 市場抑制要因の分析
3.2.2.1. 気管切開に関連する処置上の合併症のリスクが高いこと
3.2.2.2. 発展途上の医療システムにおける保険適用範囲が限定的であること
3.2.3. 市場機会の分析
3.2.3.1.
急速に発展する医療市場からの新たな需要
3.2.3.2. 使い捨て気管切開ケア製品の採用拡大
3.2.3.3. スマートモニタリング機能を備えた気管切開デバイスの開発
3.2.3.4. 小児および新生児の集中治療サービスの拡大
3.2.3.5. 在宅医療インフラへの投資拡大
3.2.4. 市場の課題分析
3.2.4.1. 長期使用時の医療機器関連感染の予防
3.2.4.2. ケアプロトコルに対する患者のコンプライアンスの一貫性の確保
3.3. 気管切開製品市場分析ツール
3.3.1. 業界分析 – ポーターの
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者の脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的環境
3.3.2.2. 経済情勢
3.3.2.3. 社会情勢
3.3.2.4. 技術情勢
3.3.2.5. 環境情勢
3.3.2.6. 法的環境
第4章 気管切開製品市場:製品タイプ別予測および動向分析
4.1. セグメント概要
4.2. 気管切開製品市場:製品タイプ別動向分析
4.3. 製品タイプ別気管切開製品市場の展望(百万米ドル)
4.4. 2021年から2033年までの市場規模・予測およびトレンド分析(
4.5. 気管切開チューブ
4.5.1. 気管切開チューブの市場収益推計および予測、2021年~2033年(百万米ドル)
4.5.2. カフの種類別
4.5.2.1. カフの種類別市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.2.2. カフ付き
4.5.2.2.1. カフ付き市場の収益推定値および予測、2021年~2033年(百万米ドル)
4.5.2.3. カフなし
4.5.2.3.1. カフなし市場の収益推定値および予測、2021年~2033年(百万米ドル)
4.5.3. 設計別
4.5.3.1. 設計別市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.3.2. フェネストレート型
4.5.3.2.1. フェネストレート型市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.3.3. 非フェネストレーション型
4.5.3.3.1. 非フェネストレーション型市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6. 経皮気管切開キット
4.6.1. 経皮気管切開キット市場の収益推計および予測、2021年~2033年(百万米ドル)
4.7. カニューレ
4.7.1. カニューレ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.7.2. シングルカニューレ
4.7.2.1. シングルカニューレ市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.7.3. インナーカニューレ
4.7.3.1. インナーカニューレ市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.8. 発話用バルブ (一方向弁)
4.8.1. 発話用バルブ(一方向弁)市場の収益推計および予測、2021年~2033年(百万米ドル)
4.9. 加湿システム(熱・湿気交換器(HME))
4.9.1. 加湿システム(熱・湿気交換器 (HME))の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.10. 付属品および消耗品
4.10.1. 付属品および消耗品の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.10.2. チューブホルダー/タイ
4.10.2.1. チューブホルダー/タイ市場の収益推計および予測、2021年~2033年(百万米ドル)
4.10.3. ドレッシング
4.10.3.1. ドレッシング市場の収益推計および予測、2021年 ~2033年(百万米ドル)
4.10.4. 吸引キット
4.10.4.1. 吸引キット市場の収益推計および予測、2021年~2033年(百万米ドル)
4.10.5. 洗浄キット
4.10.5.1. 洗浄キット市場の収益推計および予測(2021年~2033年)(百万米ドル)
第5章 気管切開製品市場:処置種別、推計およびトレンド分析
5.1. セグメント概要
5.2. 気管切開製品市場:処置種別ごとの動向分析
5.3. 手技種別別の気管切開用製品市場の展望(百万米ドル)
5.4. 以下の項目に関する市場規模・予測およびトレンド分析(2021年~2033年)
5.5. 外科的気管切開
5.5.1. 外科的気管切開市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.6. 経皮的気管切開
5.6.1. 経皮的気管切開市場の売上高推計および予測、2021年~2033年
(百万米ドル)
第6章. 気管切開製品市場:人口統計の推計およびトレンド分析
6.1. セグメント概要
6.2. 気管切開製品市場:人口統計の推移分析
6.3. 人口統計別気管切開製品市場の展望(百万米ドル)
6.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下を対象とする)
6.5. 成人
6.5.1. 成人市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.6. 小児
6.6.1. 小児市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.7. 新生児
6.7.1. 新生児市場の収益推計および予測、2021年~2033年(百万米ドル)
第7章 気管切開用製品市場:適応症別の推計およびトレンド分析
7.1. セグメント概要
7.2. 気管切開用製品市場:適応症別の推移分析
7.3. 適応別気管切開製品市場の展望(百万米ドル)
7.4. 2021年から2033年までの市場規模・予測およびトレンド分析(以下について)
7.5. 慢性人工呼吸
7.5.1. 慢性人工呼吸市場の収益推計および予測、2021年~2033年 (百万米ドル)
7.6. 気道閉塞
7.6.1. 気道閉塞市場の売上高推計および予測(2021年~2033年)(百万米ドル)
7.7. 神経疾患
7.7.1. 神経疾患市場の売上高推計および予測(2021年~2033年)(百万米ドル)
7.8. 緊急気道確保
7.8.1. 緊急気道確保市場の収益推計および予測、2021年~2033年(百万米ドル)
7.9. その他
7.9.1. その他市場の収益推計および予測、2021年~2033年(百万米ドル)
第8章 気管切開製品市場:最終用途別の推計および動向分析
8.1. セグメント概要
8.2. 気管切開製品市場:最終用途別の動向分析
8.3. 用途別気管切開製品市場の展望(百万米ドル)
8.4. 以下の分野における市場規模・予測およびトレンド分析(2021年~2033年)
8.5. 病院(ICU、手術室)
8.5.1. 病院 (ICU、手術室)の市場収益推計および予測、2021年~2033年(百万米ドル)
8.6. 長期介護施設
8.6.1.
長期介護施設市場の売上高推計および予測、2021年~2033年(百万米ドル)
8.7. 在宅医療
8.7.1. 在宅医療市場の売上高推計および予測、2021年~2033年(百万米ドル)
第9章. 気管切開製品市場:地域別推計およびトレンド分析
9.1. 地域別ダッシュボード
9.2. 地域別気管切開製品市場の動向分析
9.3. 気管切開製品市場:以下の項目に関する2021年から2033年までの地域別推計およびトレンド分析
9.4. 市場規模および予測、ならびにトレンド分析、 2021年から2033年までの以下の地域について
9.5. 北米
9.5.1. 北米気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.5.2. 米国
9.5.2.1 主要国の動向
9.5.2.2 競争状況
9.5.2.3 規制の枠組み
9.5.2.4 償還状況
9.5.2.5 米国の気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.5.3. カナダ
9.5.3.1 主要国の動向
9.5.3.2 競争環境
9.5.3.3 規制の枠組み
9.5.3.4 償還シナリオ
9.5.3.5 カナダの気管切開用製品市場の推計および予測(2021年~2033年) (百万米ドル)
9.5.4. メキシコ
9.5.4.1 主要な国別動向
9.5.4.2 競争状況
9.5.4.3 規制の枠組み
9.5.4.4 償還状況
9.5.4.5 メキシコの気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.6. 欧州
9.6.1. 欧州の気管切開用製品市場の推計および予測、2021年~2033年 (百万米ドル)
9.6.2. 英国
9.6.2.1 主要国の動向
9.6.2.2 競争状況
9.6.2.3 規制の枠組み
9.6.2.4 償還状況
9.6.2.5 英国の気管切開製品市場の推計および予測(2021年~2033年)(百万米ドル)
9.6.3. ドイツ
9.6.3.1 主要国の動向
9.6.3.2 競争状況
9.6.3.3 規制の枠組み
9.6.3.4 償還シナリオ
9.6.3.5 ドイツの気管切開製品市場の推計および予測、2021年~2033年(百万米ドル)
9.6.4. フランス
9.6.4.1 主要な国別動向
9.6.4.2 競争状況
9.6.4.3 規制の枠組み
9.6.4.4 保険償還のシナリオ
9.6.4.5 フランスの気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.6.5. イタリア
9.6.5.1 主要な国別動向
9.6.5.2 競争環境
9.6.5.3 規制の枠組み
9.6.5.4 償還シナリオ
9.6.5.5 イタリアの気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.6.6. スペイン
9.6.6.1 主要国の動向
9.6.6.2 競争環境
9.6.6.3 規制の枠組み
9.6.6.4 償還状況
9.6.6.5 スペインの気管切開製品市場:推計および予測(2021年~2033年、百万米ドル)
9.6.7. デンマーク
9.6.7.1 主要な国別動向
9.6.7.2 競争環境
9.6.7.3 規制の枠組み
9.6.7.4 償還状況
9.6.7.5 デンマークの気管切開用製品市場の推計および予測(2021年~2033年) (百万米ドル)
9.6.8. スウェーデン
9.6.8. 1 主要国の動向
9.6.8.2 競争環境
9.6.8.3 規制の枠組み
9.6.8.4 償還シナリオ
9.6.8.5 スウェーデンの気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.6.9. ノルウェー
9.6.9.1 主要国の動向
9.6.9.2 競争環境
9.6.9.3 規制の枠組み
9.6.9.4 償還シナリオ
9.6.9.5 ノルウェーの気管切開用製品市場の見積もりおよび予測、2021年~2033年 (百万米ドル)
9.7. アジア太平洋地域
9.7.1. アジア太平洋地域の気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.7.2. 日本
9.7.2.1 主要国の動向
9.7.2.2 競争状況
9.7.2.3 規制の枠組み
9.7.2.4 保険償還状況
9.7.2.5 日本の気管切開用製品市場の推計および予測(2021年~2033年)(百万米ドル)
9.7.3. 中国
9.7.3.
1 主要国の動向
9.7.3.2 競争環境
9.7.3.3 規制の枠組み
9.7.3.4 償還状況
9.7.3.5 中国の気管切開用製品市場の推計および予測(2021年~2033年、百万米ドル)
9.7.4. インド
9.7.4.1 主要国の動向
9.7.4.2 競争環境
9.7.4.3 規制の枠組み
9.7.4.4 保険償還の状況
9.7.4.5 インドの気管切開用製品市場:推計および予測(2021年~2033年)(百万米ドル)
9.7.5. 韓国
9.7.5.1 主要国の動向
9.7.5.2 競争環境
9.7.5.3 規制の枠組み
9.7.5.4 償還状況
9.7.5.5 韓国の気管切開用製品市場の推計および予測(2021年~2033年) (百万米ドル)
9.7.6. オーストラリア
9.7.6.1 主要な国別動向
9.7.6.2 競争状況
9.7.6.3 規制の枠組み
9.7.6.4 保険償還状況
9.7.6.5 オーストラリアの気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.7.7. タイ
9.7.7.1 主要な国別動向
9.7.7.2 競争状況
9.7.7.3 規制の枠組み
9.7.7.4 償還シナリオ
9.7.7.5 タイの気管切開製品市場の推計および予測、2021年~2033年(百万米ドル)
9.8. ラテンアメリカ
9.8.1. ラテンアメリカの気管切開製品市場の推計および予測、2021年~2033年 (百万米ドル)
9.8.2. ブラジル
9.8.2.1 主要国の動向
9.8.2.2 競争環境
9.8.2.3 規制の枠組み
9.8.2.4 保険償還状況
9.8.2.5 ブラジルの気管切開製品市場の推定値および予測、2021年~2033年(百万米ドル)
9.8.3. アルゼンチン
9.8.3.1 主要国の動向
9.8.3.2 競争状況
9.8.3.3 規制の枠組み
9.8.3.4 償還状況
9.8.3.5 アルゼンチンの気管切開製品市場の見積もりおよび予測、2021年~2033年
(百万米ドル)
9.9. 中東・アフリカ
9.9.1. 中東・アフリカの気管切開用製品市場の推計および予測、2021年~2033年(百万米ドル)
9.9.2. 南アフリカ
9.9.2.1 主要国の動向
9.9.2.2 競争環境
9.9.2.3 規制の枠組み
9.9.2.4 保険償還の状況
9.9.2.5 南アフリカの気管切開用製品市場の推計および予測、2021年~2033年 (百万米ドル)
9.9.3. サウジアラビア
9.9.3.1 主要な国の動向
9.9.3.2 競争環境
9.9. 3.3 規制の枠組み
9.9.3.4 償還シナリオ
9.9.3.5 サウジアラビアの気管切開製品市場の見積もりおよび予測、2021年~2033年(百万米ドル)
9.9.4. アラブ首長国連邦
9.9.4.1 主要な国別動向
9.9.4.2 競争状況
9.9.4.3 規制の枠組み
9.9.4.4 保険償還のシナリオ
9.9.4.5 アラブ首長国連邦(UAE)の気管切開製品市場の推計および予測、2021年~2033年(百万米ドル)
9.9.5. クウェート
9.9.5.1 主要国の動向
9.9.5.2 競合状況
9.9.5.3 規制の枠組み
9.9.5.4 償還状況
9.9.5.5 クウェートの気管切開用製品市場の推計および予測、2021年~2033年 (百万米ドル)
第10章 競争環境
10.1. 市場参加者の分類
10.2. 主要企業のプロフィール
10.2.1. メドトロニック
10.2.1.1. 会社概要
10.2.1.2. 財務実績
10.2.1.3. 製品ベンチマーク
10.2.1.4. 戦略的取り組み
10.2.2. テレフレックス・インコーポレイテッド
10.2.2.1. 会社概要
10.2.2.2. 財務実績
10.2.2.3. 製品ベンチマーク
10.2.2.4. 戦略的取り組み
10.2.3. ICUメディカル(スミス・メディカル)
10.2.3.1. 会社概要
10.2.3.2. 財務実績
10.2.3.3. 製品ベンチマーク
10.2.3.4. 戦略的取り組み
10.2.4. フィッシャー・アンド・ペイケル・ヘルスケア
10.2.4.1. 会社概要
10.2.4.2. 財務実績
10.2.4.3. 製品ベンチマーク
10.2.4.4. 戦略的取り組み
10.2.5. カーディナル・ヘルス
10.2.5.1. 会社概要
10.2.5.2.
財務実績
10.2.5.3. 製品ベンチマーク
10.2.5.4. 戦略的取り組み
10.2.6. ウェル・リード・メディカル
10.2.6.1. 会社概要
10.2.6.2. 財務実績
10.2.6.3. 製品ベンチマーク
10.2.6.4. 戦略的取り組み
10.2.7. フジ・システムズ株式会社
10.2.7.1. 会社概要
10.2.7.2. 財務実績
10.2.7.3. 製品のベンチマーク
10.2.7.4. 戦略的取り組み
10.2.8. コンバテック・グループ
10.2.8.1. 会社概要
10.2.8.2. 財務実績
10.2.8.3. 製品のベンチマーク
10.2.8.4. 戦略的取り組み
10.2.9. ボストン・メディカル・プロダクツ
10.2.9.1. 会社概要
10.2.9.2. 財務実績
10.2.9.3. 製品ベンチマーク
10.2.9.4. 戦略的取り組み
10.2.10. セウン・メディカル
10.2.10.1. 会社概要
10.2.10.2. 財務実績
10.2.10.3. 製品ベンチマーク
10.2.10.4. 戦略的取り組み
10.2.11. パルモダイン(インターサージカル・グループ)
10.2.11.1. 会社概要
10.2.11.2. 財務実績
10.2.11.3. 製品のベンチマーク
10.2.11.4. 戦略的取り組み
10.2.12. アンダーセン・プロダクツ
10.2.12.1. 会社概要
10.2.12.2. 財務実績
10.2.12.3. 製品のベンチマーク
10.2.12.4. 戦略的取り組み
10.2.13. クック・メディカル
10.2.13.1. 会社概要
10.2.13.2. 財務実績
10.2.13.3. 製品ベンチマーク
10.2.13.4. 戦略的取り組み
10.2.14. アトス・メディカル(コロプラスト)
10.2.14.1. 会社概要
10.2.14.2. 財務実績
10.2.14.3. 製品ベンチマーク
10.2.14.4. 戦略的取り組み
10.2.15. ロムソンズ
10.2.15.1. 会社概要
10.2.15.2. 財務実績
10.2.15.3. 製品ベンチマーク
10.2.15.4. 戦略的取り組み
10.2.16. アンギプラスト・プライベート・リミテッド
10.2.16.1.
会社概要
10.2.16.2. 財務実績
10.2.16.3. 製品ベンチマーク
10.2.16.4. 戦略的取り組み
10.2.17. クルージン
10.2.17.1. 会社概要
10.2.17.2. 財務実績
10.2.17.3. 製品のベンチマーク
10.2.17.4. 戦略的取り組み
10.2.18. Sterimed Grou
10.2.18.1. 会社概要
10.2.18.2. 財務実績
10.2.18.3. 製品ベンチマーク
10.2.18.4. 戦略的取り組み
10.2.19. バイタルテック・コーポレーション
10.2.19.1. 会社概要
10.2.19.2. 財務実績
10.2.19.3. 製品ベンチマーク
10.2.19.4. 戦略的取り組み
10.2.20. アドバケア・ファーマ
10.2.20.1. 会社概要
10.2.20.2. 財務実績
10.2.20.3. 製品のベンチマーク
10.2.20.4. 戦略的取り組み
10.2.21. SCW Medicath Ltd
10.2.21.1. 会社概要
10.2.21.2. 財務実績
10.2.21.3. 製品ベンチマーク
10.2.21.4. 戦略的取り組み
10.2.22. レヒリングSE&Co. KG
10.2.22.1. 会社概要
10.2.22.2. 財務実績
10.2.22.3. 製品ベンチマーク
10.2.22.4. 戦略的取り組み
10.2.23. メディス・メディカル(UK)Ltd
10.2.23.1. 会社概要
10.2.23.2. 財務実績
10.2.23.3. 製品のベンチマーク
10.2.23.4. 戦略的取り組み
10.2.24. Primed Halberstadt Medizintechnik GmbH
10.2.24.1. 会社概要
10.2.24.2. 財務実績
10.2.24.3. 製品のベンチマーク
10.2.24.4. 戦略的取り組み
10.2.25. TuoRen Medical
10.2.25.1. 会社概要
10.2.25.2. 財務実績
10.2.25.3. 製品のベンチマーク
10.2.25.4. 戦略的取り組み
10.2.26. Vygon
10.2.26.1. 会社概要
10.2.26.2. 財務実績
10.2.26.3. 製品のベンチマーク
10.2.26.4. 戦略的取り組み
10.2.27.
Global Medikit
10.2.27.1. 会社概要
10.2.27.2. 財務実績
10.2.27.3. 製品ベンチマーク
10.2.27.4. 戦略的取り組み
10.2.28. Dynarex Corporation (Medline)
10.2.28.1. 会社概要
10.2.28.2. 財務実績
10.2.28.3. 製品ベンチマーク
10.2.28.4. 戦略的取り組み
10.2.29. アンドレアス・ファール・メディシンテクニク・ヴェルトリーブ社
10.2.29.1. 会社概要
10.2.29.2. 財務実績
10.2.29.3. 製品のベンチマーク
10.2.29.4. 戦略的取り組み
10.2.30. Intersurgical Ltd
10.2.30.1. 会社概要
10.2.30.2. 財務実績
10.2.30.3. 製品ベンチマーク
10.2.30.4. 戦略的取り組み
10.2.31. Fogless International
10.2.31.1. 会社概要
10.2.31.2. 財務実績
10.2.31.3. 製品ベンチマーク
10.2.31.4. 戦略的取り組み
10.2.32. Sumi
10.2.32.1. 会社概要
10.2.32.2. 財務実績
10.2.32.3. 製品ベンチマーク
10.2.32.4. 戦略的取り組み
表の一覧
表 1. 二次情報源の一覧
表 2. 略語一覧
表 3. 世界の気管切開製品市場:製品タイプ別、2021年~2033年(百万米ドル)
表 4. 世界の気管切開製品市場:処置タイプ別、2021年~2033年(百万米ドル)
表 5. 世界の気管切開製品市場:人口統計別、2021年~2033年(百万米ドル)
表6. 世界の気管切開用製品市場:適応別、2021年~2033年(百万米ドル)
表7. 世界の気管切開用製品市場:最終用途別、2021年~2033年 (百万米ドル)
表8. 地域別世界気管切開製品市場、2021年~2033年(百万米ドル)
表9. 北米気管切開製品市場、国別、2021年~2033年(百万米ドル)
表10. 北米気管切開製品市場:製品タイプ別、2021年~2033年(百万米ドル)
表11. 北米気管切開製品市場:処置タイプ別、2021年~2033年(百万米ドル)
表12. 北米気管切開製品市場:人口統計別、2021年~2033年
(百万米ドル)
表13. 北米気管切開製品市場、適応別、2021年~2033年(百万米ドル)
表14. 北米気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表15. 米国気管切開製品市場、製品タイプ別、2021年~2033年(百万米ドル)
表16. 米国気管切開製品市場、処置タイプ別、2021年~2033年 (百万米ドル)
表17. 米国気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表18. 米国気管切開製品市場、適応症別、2021年~2033年(百万米ドル)
表19. 米国の気管切開用製品市場(最終用途別)、2021年~2033年(百万米ドル)
表20. カナダの気管切開用製品市場(製品タイプ別)、2021年~2033年(百万米ドル)
表21. カナダの気管切開用製品市場(処置種別、2021年~2033年)(百万米ドル)
表22. カナダの気管切開用製品市場(人口統計別、2021年~2033年)(百万米ドル)
表23. カナダの気管切開用製品市場、適応別、2021年~2033年(百万米ドル)
表24. カナダの気管切開用製品市場、最終用途別、2021年~2033年(百万米ドル)
表25. 欧州の気管切開用製品市場、国別、2021年~2033年(百万米ドル)
表26. 欧州気管切開製品市場(製品タイプ別)、2021年~2033年(百万米ドル)
表27. 欧州気管切開製品市場(処置タイプ別)、2021年~2033年(百万米ドル)
表28. 欧州気管切開製品市場(人口統計別)、2021年~2033年 (百万米ドル)
表29. 欧州気管切開製品市場、適応別、2021年~2033年(百万米ドル)
表30. 欧州気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表31. ドイツ気管切開製品市場、製品タイプ別、 2021年~2033年(百万米ドル)
表32. ドイツの気管切開製品市場、処置種別、2021年~2033年(百万米ドル)
表33. ドイツの気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表34. ドイツの気管切開製品市場(適応別)、2021年~2033年(百万米ドル)
表35. ドイツの気管切開製品市場(最終用途別)、2021年~2033年(百万米ドル)
表36. 英国の気管切開製品市場(製品タイプ別)、2021年~2033年
(百万米ドル)
表37. 英国気管切開製品市場、処置種別、2021年~2033年(百万米ドル)
表38. 英国気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表39. 英国気管切開製品市場、適応別、2021年~2033年 (百万米ドル)
表40. 英国気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表41. フランスの気管切開製品市場(製品タイプ別、2021年~2033年)(百万米ドル)
表42. フランスの気管切開製品市場(処置タイプ別、2021年~2033年)(百万米ドル)
表43. フランスの気管切開製品市場(人口統計別、2021年~2033年) (百万米ドル)
表44. フランス気管切開製品市場、適応別、2021年~2033年(百万米ドル)
表45. フランス気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表46. イタリア気管切開製品市場、製品タイプ別、2021年~2033年 (百万米ドル)
表47. イタリアの気管切開製品市場、処置種別、2021年~2033年(百万米ドル)
表48. イタリアの気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表49. イタリアの気管切開製品市場、適応別、2021年~2033年(百万米ドル)
表50. イタリアの気管切開製品市場:用途別、2021年~2033年(百万米ドル)
表51. スペインの気管切開製品市場:製品タイプ別、2021年~2033年(百万米ドル)
表52. スペインの気管切開製品市場:処置タイプ別、2021年 ~2033年(百万米ドル)
表53. スペインの気管切開製品市場:人口統計別、2021年~2033年(百万米ドル)
表54. スペインの気管切開製品市場:適応別、2021年~2033年(百万米ドル)
表55. スペインの気管切開用製品市場(最終用途別、2021年~2033年)(百万米ドル)
表56. アジア太平洋地域の気管切開用製品市場(国別、2021年~2033年)(百万米ドル)
表57. アジア太平洋地域の気管切開用製品市場(製品タイプ別、2021年~2033年) (百万米ドル)
表58. アジア太平洋地域の気管切開製品市場:処置種別、2021年~2033年(百万米ドル)
表59. アジア太平洋地域の気管切開製品市場:人口統計別、2021年~2033年(百万米ドル)
表60. アジア太平洋地域の気管切開用製品市場、適応症別、2021年~2033年(百万米ドル)
表61. アジア太平洋地域の気管切開用製品市場、 最終用途別、2021年~2033年(百万米ドル)
表62. 中国気管切開製品市場、製品タイプ別、2021年~2033年(百万米ドル)
表63. 中国気管切開製品市場、処置タイプ別、2021年~2033年 (百万米ドル)
表64. 中国の気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表65. 中国の気管切開製品市場、適応症別、2021年~2033年(百万米ドル)
表66. 中国の気管切開用製品市場(最終用途別、2021年~2033年)(百万米ドル)
表67. 日本の気管切開用製品市場(製品タイプ別、2021年~2033年)(百万米ドル)
表68. 日本の気管切開用製品市場(処置タイプ別、2021年~2033年)(百万米ドル)
表69. 日本気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表70. 日本気管切開製品市場、適応別、2021年~2033年(百万米ドル)
表71. 日本気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表72. インドの気管切開製品市場、製品タイプ別、2021年~2033年(百万米ドル)
表73. インドの気管切開製品市場、処置タイプ別、2021年~2033年(百万米ドル)
表74. インドの気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表75. インドの気管切開製品市場、適応別、2021年~2033年(百万米ドル)
表76. インドの気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表77. 韓国の気管切開製品市場、製品タイプ別、2021年~2033年 (百万米ドル)
表78. 韓国気管切開製品市場、処置種別、2021年~2033年(百万米ドル)
表79. 韓国気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表80. 韓国気管切開製品市場(適応別、2021年~2033年)(百万米ドル)
表81. 韓国気管切開製品市場(最終用途別、2021年~2033年)(百万米ドル)
表82. オーストラリアの気管切開用製品市場(製品タイプ別、2021年~2033年)(百万米ドル)
表83. オーストラリアの気管切開用製品市場(処置タイプ別、2021年 ~2033年(百万米ドル)
表84. オーストラリアの気管切開用製品市場:人口統計別、2021年~2033年(百万米ドル)
表85. オーストラリアの気管切開用製品市場:適応症別、2021年~2033年(百万米ドル)
表86. オーストラリアの気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表87. ラテンアメリカの気管切開製品市場、国別、2021年~2033年(百万米ドル)
表88. ラテンアメリカの気管切開製品市場、 製品タイプ別、2021年~2033年(百万米ドル)
表89. ラテンアメリカ気管切開製品市場、処置タイプ別、2021年~2033年(百万米ドル)
表90. ラテンアメリカの気管切開用製品市場、人口統計別、2021年~2033年(百万米ドル)
表91. ラテンアメリカの気管切開用製品市場、適応症別、2021年~2033年(百万米ドル)
表92. ラテンアメリカ気管切開製品市場:最終用途別、2021年~2033年(百万米ドル)
表93. ブラジル気管切開製品市場:製品タイプ別、2021年~2033年(百万米ドル)
表94. ブラジル気管切開製品市場:処置タイプ別、2021年~2033年 (百万米ドル)
表95. ブラジル気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表96. ブラジル気管切開製品市場、適応別、2021年~2033年(百万米ドル)
表97. ブラジル気管切開用製品市場(最終用途別、2021年~2033年)(百万米ドル)
表98. 中東・アフリカ気管切開用製品市場(国別、2021年~2033年)(百万米ドル)
表99. 中東・アフリカ気管切開用製品市場(製品タイプ別、2021年~2033年)(百万米ドル)
表100. 中東・アフリカの気管切開製品市場(処置種別、2021年~2033年)(百万米ドル)
表101. 中東・アフリカの気管切開製品市場(人口統計別、2021年~2033年)(百万米ドル)
表102. 中東・アフリカの気管切開製品市場:適応別、2021年~2033年(百万米ドル)
表103. 中東・アフリカの気管切開製品市場:最終用途別、2021年~2033年(百万米ドル)
表104. 南アフリカの気管切開製品市場:製品タイプ別、2021年~2033年(百万米ドル)
表105. 南アフリカの気管切開製品市場:処置タイプ別、2021年~2033年(百万米ドル)
表106. 南アフリカの気管切開製品市場(人口統計別)、2021年~2033年(百万米ドル)
表107. 南アフリカの気管切開製品市場(適応症別)、2021年~2033年(百万米ドル)
表108. 南アフリカの気管切開用製品市場:最終用途別、2021年~2033年(百万米ドル)
表109. サウジアラビアの気管切開用製品市場:製品タイプ別、2021年~2033年(百万米ドル)
表110. サウジアラビアの気管切開用製品市場:処置タイプ別、2021年~2033年(百万米ドル)
表111. サウジアラビアの気管切開用製品市場:人口統計別、2021年~2033年(百万米ドル)
表112. サウジアラビアの気管切開用製品市場:適応別、2021年~2033年(百万米ドル)
表113. サウジアラビアの気管切開用製品市場(最終用途別)、2021年~2033年(百万米ドル)
表114. アラブ首長国連邦(UAE)の気管切開用製品市場(製品タイプ別)、2021年~2033年(百万米ドル)
表115. アラブ首長国連邦(UAE)の気管切開用製品市場(処置タイプ別)、2021年 ~2033年(百万米ドル)
表116. アラブ首長国連邦(UAE)気管切開製品市場、人口統計別、2021年~2033年(百万米ドル)
表117. アラブ首長国連邦(UAE)気管切開製品市場、適応症別、 2021年~2033年(百万米ドル)
表118. アラブ首長国連邦(UAE)の気管切開製品市場、最終用途別、2021年~2033年(百万米ドル)
表119. クウェートの気管切開製品市場、製品タイプ別、2021年~2033年(百万米ドル)
表120. クウェートの気管切開製品市場(処置種別)、2021年~2033年(百万米ドル)
表121. クウェートの気管切開製品市場(人口統計別)、2021年~2033年 (百万米ドル)
表122. クウェート気管切開製品市場(適応別)、2021年~2033年(百万米ドル)
表123. クウェート気管切開製品市場(最終用途別)、2021年~2033年(百万米ドル)
表124. 主要企業の概要
表125. 財務実績
表126. 製品ベンチマーキング
表127. 戦略的取り組み
表128. 主要気管切開製品メーカーの製品ポートフォリオ比較
表129. 最近の合併、買収、提携、および製品発売
表130. 主要プレーヤーの市場シェア分析
図一覧
図1 情報収集
図2 一次調査のパターン
図3 市場調査のアプローチ
図4 バリューチェーンに基づく市場規模の算出と予測
図5 市場の策定と検証
図6 気管切開製品市場、市場セグメンテーション
図7 市場推進要因分析(現在および将来への影響)
図8 市場制約要因分析(現在および将来への影響)
図9 市場機会分析(現在および将来への影響)
図10 市場課題分析(現在および将来への影響)
図11 要因別SWOT分析(政治・法規制、経済、技術)
図12 ポーターの5つの力分析
図13 地域別市場:主なポイント
図14 世界の気管切開製品市場(製品タイプ別)、2021年~2033年(百万米ドル)
図15 世界の気管切開製品市場(気管切開チューブ別)、2021年~2033年(百万米ドル)
図16 世界の気管切開製品市場:気管切開チューブ(カフの種類別)、2021年~2033年(百万米ドル)
図17 世界の気管切開製品市場:カフ付き気管切開チューブ、2021年~2033年(百万米ドル)
図18 世界の気管切開製品市場:カフなし気管切開チューブ、2021年~2033年(百万米ドル)
図19 世界の気管切開製品市場:気管切開チューブ(設計別)、2021年~2033年 (百万米ドル)
図20 世界の気管切開製品市場、開窓型気管切開チューブ、2021年~2033年(百万米ドル)
図21 世界の気管切開製品市場、 非開窓型気管切開チューブ別、2021年~2033年(百万米ドル)
図22 世界の気管切開製品市場、経皮的気管切開キット別、2021年~2033年(百万米ドル)
図23 世界の気管切開製品市場、カニューレの種類別経皮的気管切開キット、 2021年~2033年(百万米ドル)
図24 世界の気管切開用製品市場、シングルカニューレ、2021年~2033年(百万米ドル)
図25 世界の気管切開用製品市場、インナーカニューレ、2021年~2033年 (百万米ドル)
図26 世界の気管切開製品市場、発話弁(一方向弁)別、2021年~2033年(百万米ドル)
図27 世界の気管切開製品市場:加湿システム(熱・水分交換器(HME))部門、2021年~2033年(百万米ドル)
図28 世界の気管切開製品市場:付属品・消耗品部門、2021年~2033年(百万米ドル)
図29 世界の気管切開製品市場:チューブホルダー/タイ(2021年~2033年)(百万米ドル)
図30 世界の気管切開製品市場:ドレッシング(2021年~2033年)(百万米ドル)
図31 世界の気管切開製品市場:吸引キット(2021年~2033年)(百万米ドル)
図32 世界の気管切開製品市場:洗浄キット(2021年~2033年) (百万米ドル)
図33 世界の気管切開用製品市場:処置の種類別、2021年~2033年(百万米ドル)
図34 世界の気管切開用製品市場:外科的気管切開別、2021年~2033年 (百万米ドル)
図35 世界の気管切開製品市場:経皮的気管切開別、2021年~2033年(百万米ドル)
図36 世界の気管切開製品市場:人口統計別、2021年~2033年(百万米ドル)
図37 世界の気管切開用製品市場:成人向け、2021年~2033年(百万米ドル)
図38 世界の気管切開用製品市場:小児向け、2021年~2033年(百万米ドル)
図39 世界の気管切開用製品市場:新生児向け、2021年~2033年 (百万米ドル)
図40 世界の気管切開用製品市場(適応別)、2021年~2033年(百万米ドル)
図41 世界の気管切開用製品市場(慢性人工呼吸用)、2021年~2033年(百万米ドル)
図42 世界の気管切開製品市場:気道閉塞別、2021年~2033年(百万米ドル)
図43 世界の気管切開製品市場:神経疾患別、2021年~2033年(百万米ドル)
図44 緊急気道確保用気管切開製品の世界市場、2021年~2033年 (百万米ドル)
図45 世界の気管切開用製品市場:その他、2021年~2033年(百万米ドル)
図46 世界の気管切開用製品市場:最終用途別、2021年~2033年(百万米ドル)
図47 世界の気管切開製品市場:病院(ICU、手術室)向け、2021年~2033年(百万米ドル)
図48 世界の気管切開製品市場:長期介護施設向け、2021年~2033年(百万米ドル)
図49 世界の気管切開用製品市場:在宅医療分野、2021年~2033年(百万米ドル)
図50 地域別見通し、2025年および2033年
図51 北米の気管切開製品市場、2021年~2033年(百万米ドル)
図52 米国の気管切開製品市場、2021年~2033年(百万米ドル)
図53 カナダの気管切開製品市場、2021年~2033年(百万米ドル)
図54 欧州の気管切開用製品市場、2021年~2033年 (百万米ドル)
図55 ドイツの気管切開製品市場、2021年~2033年(百万米ドル)
図56 英国の気管切開製品市場、2021年~2033年(百万米ドル)
図57 フランスの気管切開製品市場、2021年~2033年(百万米ドル)
図58 イタリアの気管切開用製品市場、2021年~2033年(百万米ドル)
図59 スペインの気管切開用製品市場、2021年~2033年(百万米ドル)
図60 アジア太平洋地域の気管切開用製品市場、2021年~2033年(百万米ドル)
図61 日本の気管切開用製品市場、2021年~2033年(百万米ドル)
図62 中国の気管切開用製品市場、2021年~2033年(百万米ドル)
図63 インドの気管切開用製品市場、2021年~2033年 (百万米ドル)
図64 オーストラリアの気管切開用製品市場、2021年~2033年(百万米ドル)
図65 韓国の気管切開用製品市場、2021年~2033年(百万米ドル)
図66 ラテンアメリカの気管切開用製品市場、2021年~2033年(百万米ドル)
図67 ブラジルの気管切開用製品市場、2021年~2033年(百万米ドル)
図68 メキシコの気管切開用製品市場、2021年~2033年(百万米ドル)
図69 中東・アフリカの気管切開用製品市場、2021年~2033年 (百万米ドル)
図70 南アフリカの気管切開製品市場、2021年~2033年(百万米ドル)
図71 サウジアラビアの気管切開製品市場、2021年~2033年 (百万米ドル)
図72 アラブ首長国連邦(UAE)の気管切開製品市場、2021年~2033年(百万米ドル)
図73 クウェートの気管切開製品市場、2021年~2033年(百万米ドル)









