主な市場動向と洞察
- 有効成分の配合別:2025年には、管腔閉塞剤が56.0%という最大の売上シェアを占めました
- 作用機序・適応症別:2025年には、慢性象牙質過敏症の管理セグメントが歯の知覚過敏緩和ジェル市場を牽引し、63.1%を占めました。
- 最終用途別:2025年には、市販薬(OTC)/自己投与セグメントが50.7%という最大の売上シェアを占めました。
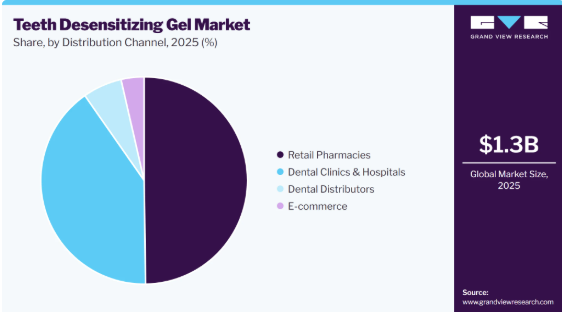
- 流通チャネル別:2025年には、小売薬局が49.8%という最大の売上シェアを占めました。
地域別のハイライト
- 最大の地域市場:北米(2025年の売上高シェア37.2%)
- 最も成長が著しい地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)
- 国別:2025年、北米において米国が最大の売上高シェアを占めました。
市場規模と予測
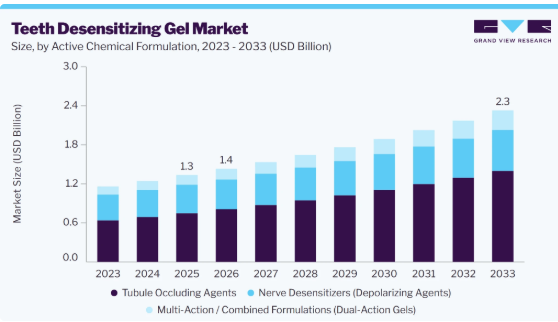
- 2025年の市場規模:13億米ドル
- 2026年の推定市場規模:14億米ドル
- 2033年までの予測市場規模:23億米ドル
- CAGR(2026年~2033年):7.2%
世界の歯面知覚過敏緩和ジェル市場の成長は、歯のホワイトニングなどの審美歯科治療の普及拡大、歯周病治療および修復治療の拡大、ならびにナノハイドロキシアパタイト、生体活性ガラス、フッ化物、硝酸カリウムなどの成分を配合した再石灰化・知覚過敏緩和ジェル製剤における継続的な技術革新によって牽引されています。
さらに、口腔内の不快感の最も一般的な原因の一つである象牙質過敏症(DH)は、依然として診断が不十分であるにもかかわらず有病率が高く、歯用知覚過敏緩和ジェル市場に大きな成長機会をもたらしています。歯科医療従事者や患者の意識の高まりに加え、象牙質過敏症の診断と管理に関するエビデンスに基づく推奨事項が公表されたことで、早期発見と治療が進んでいます。臨床医が知覚過敏の管理において標準化されたアプローチを採用するにつれ、歯科医院での施術用および自宅用知覚過敏緩和ジェルの使用は増加すると予想されます。この傾向に加え、エナメル質浸食や歯肉退縮の負担の増大、予防歯科ケアの必要性の高まりが相まって、世界中で先進的な知覚過敏緩和ジェル製剤に対する持続的な需要を牽引しています。
このインフォグラフィックは、中東およびアフリカ諸国における象牙質過敏症の有病率に、ナイジェリアの16.3%からオマーンの49.8%に至るまで、国によって大きなばらつきがあることを示しています。オマーン、タンザニア、サウジアラビア、アラブ首長国連邦(UAE)などの国々で高い有病率が観察されていることは、歯の知覚過敏が大きな負担となっていることを示しており、効果的な予防および治療のための口腔ケアソリューションに対するニーズが高まっていることを強調しています。これらの調査結果は、特に予防歯科、審美歯科治療、および象牙質過敏症のエビデンスに基づく管理に対する需要が高まっている地域において、歯科専門家による施術用および市販の知覚過敏用ジェルが普及する大きな機会があることを示唆しています。
臨床試験の動向
臨床試験は、メーカーが従来の製剤と比較して、より速い作用発現、より長続きする症状緩和、および優れた臨床性能を実証しようとしていることから、知覚過敏用ジェル市場において重要な役割を果たしています。2025年、HALEON社は第III相、多施設共同、無作為化、二重盲検試験(ClinicalTrials.gov NCT07215767)を開始しました。この試験では、フッ化スズと硝酸カリウムを配合した新規歯磨き粉を、単剤製剤およびプラセボと比較評価するため、688名の被験者を登録しており、2026年に試験が完了する見込みです。
2026年には、学術研究において、硝酸カリウムをベースとしたゲルとダイオードレーザー治療の併用が評価され、従来の硝酸カリウム製剤と、天然の再石灰化剤を含む実験的な生体活性ゲルが比較されました。これは、象牙質過敏症の管理における多角的なアプローチへの業界全体の注目が高まっていることを反映しています。
消費者の認識と嗜好
消費者は、一時的な症状の管理ではなく、迅速な痛みの緩和、持続的な保護、エナメル質の強化、そして臨床的に実証された有効性を提供する製品を求めています。購入決定はますますエビデンスに基づいたものとなっており、購入者は歯科医師からの推奨、科学的根拠に基づく主張、成分の透明性、オンラインレビュー、および薬局のアドバイスなどを参考にしています。ナノハイドロキシアパタイト、硝酸カリウム、フッ化第一スズ、アルギニン-炭酸カルシウム、および生体活性再石灰化剤などの先進技術に対する認識の高まりにより、消費者の嗜好は、知覚過敏の緩和と全体的な口腔の健康効果を兼ね備えたプレミアムな製剤へとシフトしています。
消費者の主な嗜好
- 迅速かつ持続的な知覚過敏の緩和:知覚過敏用ジェルを購入する消費者は、熱いもの、冷たいもの、甘いもの、酸っぱいものに対する知覚過敏を即座に緩和し、かつ継続的な使用でも効果を維持できる製品を好みます。
- 臨床的に実証された成分:5%硝酸カリウム、フッ化スズ、ナノハイドロキシアパタイト、アルギニン技術など、科学的に検証された有効成分を含む製品は、消費者の信頼度が高いため好まれています。
- 歯科医師推奨の製品: 消費者は、特に持続的な象牙質過敏症の場合、歯科専門家によって推奨されている、あるいは臨床研究によって裏付けられている製品に対して、より大きな信頼を寄せています。
- 手軽な自宅でのケア: 軽度から中等度の知覚過敏に対しては、歯科医院での繰り返しの知覚過敏治療よりも、塗布しやすいジェル、就寝中のケア、そして毎日の口腔衛生習慣に組み込める製品が好まれています。
- 価値とブランドへの信頼: 価格は依然として重要な考慮事項ですが、消費者は、臨床的に実証された有効性、規制への準拠、そして肯定的なユーザーレビューを備えた、定評のあるオーラルケアブランドであれば、割高な価格でも購入する意思があります。
- 購買決定に対するデジタルの影響: オンライン薬局プラットフォーム、Eコマースサイト、歯科医師による教育コンテンツ、および消費者レビューは、特に若い消費者層において、製品の発見、比較、および購買決定において重要な役割を果たしています。
市場の動向
知覚過敏緩和ジェル市場は、予防的口腔ケアへの意識の高まりと、知覚過敏緩和および再石灰化技術の継続的な進歩に後押しされ、着実な成長を遂げています。知覚過敏緩和ジェルは、エナメル質の浸食、歯肉退縮、歯のホワイトニング処置、歯周治療、修復治療、および象牙質の露出に伴う知覚過敏を緩和するために広く使用されています。低侵襲な歯科治療への需要の高まり、審美歯科の普及拡大、ナノヒドロキシアパタイト、生体活性ガラス、CPP-ACPなどの先進的な製剤の入手可能性の拡大、そして効果的な自宅用および専門家による知覚過敏管理ソリューションに対する消費者の嗜好の高まりが、市場の拡大を後押しし続けています。
象牙質過敏症の有病率の上昇は、知覚過敏緩和ジェル市場の主要な推進要因です。
エナメル質の浸食、歯肉退縮、過度な歯磨き、歯周病、そして審美歯科治療の増加といった要因により、知覚過敏を経験する人口が増加しています。その結果、歯科専門家と消費者の双方が、硝酸カリウム、フッ化物、ナノハイドロキシアパタイト、CPP-ACP、生体活性ガラスなどの有効成分を含む知覚過敏緩和ジェルを採用し、迅速な痛みの緩和とエナメル質の再石灰化を促進しています。米国歯科医師会(ADA)によると、象牙質過敏症に悩む患者は全体の約11.5%に上ります。また、Pollardらによる2023年の系統的レビューでは、スズ、カリウム、アルギニンを主成分とする知覚過敏緩和剤が象牙質過敏症による痛みを効果的に軽減することが明らかになり、知覚過敏用ジェルの利用拡大を裏付けています。
市場の集中度と特徴
歯の知覚過敏緩和ジェル市場において、イノベーションは主要な競争要因となっており、メーカー各社は、知覚過敏を即座に緩和しつつ、長期的なエナメル質の再石灰化を促進する先進的な配合に注力しています。各社は、ナノハイドロキシアパタイト(n-HAp)、生体活性ガラス、フッ化物、および神経の知覚過敏緩和と象牙細管の閉塞を組み合わせた多機能処方を含むジェルを開発しています。製品の革新は、生体利用率の向上、より長持ちする密着性の実現、再石灰化の促進、およびホワイトニング後の知覚過敏の管理にも重点が置かれており、これによりメーカーはプロフェッショナル向けおよびOTC(一般用医薬品)セグメントの両方で自社製品の差別化を図ることができます。例えば、2025年7月、欧州委員会の消費者安全科学委員会(SCCS)は、特定の条件下において、ナノハイドロキシアパタイトを歯磨き粉には最大29.5%、マウスウォッシュには最大10%の濃度で使用することが安全であるとの結論を出しました。これにより、生体模倣型オーラルケア製剤の継続的な革新と商品化が後押しされています。
歯の知覚過敏緩和ジェル業界では、適度な合併、買収、提携活動が見られますが、企業は大規模な買収というよりは、主に戦略的提携を追求しています。メーカー各社は、大学、歯科研究機関、臨床組織と提携し、科学的検証を強化し、新規再石灰化技術の商品化を加速させ、エビデンスに基づく歯科医療を通じて専門医による採用を拡大しています。こうした提携は、企業が製品ポートフォリオを拡大し、先進国および新興市場における市場浸透率を向上させるのに役立っています。
規制要件は市場に大きな影響を及ぼしており、メーカーは商品化前に有効成分の安全性、品質、有効性を実証しなければなりません。規制当局は、ナノハイドロキシアパタイトなどの新たな生体模倣成分の評価を継続しており、厳格な品質基準、表示要件、および安全性評価への準拠を求めています。これらの規制は開発コストや承認までの期間を増加させる一方で、消費者の信頼を高め、臨床的に検証された製品の採用を促進することにもつながっています。
代替となる知覚過敏対策製品の入手可能性は、知覚過敏緩和ジェル市場に中程度の影響を与えています。知覚過敏の重症度や原因に応じて、知覚過敏用歯磨き粉、フッ化物ワニス、ボンディング剤、マウスウォッシュ、レーザー治療などが一般的に使用される代替手段となっています。歯磨き粉は、日常的な使用と手頃な価格から、依然として最も一般的に使用される第一選択ですが、ホワイトニング、歯周治療、修復処置後の的を絞った治療においては、歯科医院などの専門的な歯科医療現場において、知覚過敏緩和ジェルが引き続き好まれています。
歯の知覚過敏緩和ジェル業界における最終用途の集中度は中程度に高く、需要は主に、専門的な知覚過敏治療が日常的に行われている歯科医院、専門歯科診療所、および病院の歯科部門に集中しています。これらの施設では、歯周治療、歯のホワイトニング、修復処置、および慢性的な象牙質過敏症の管理後に、知覚過敏緩和ジェルが大幅に利用されています。
アナリストの見解
歯の知覚過敏緩和ジェル市場は、象牙質過敏症の有病率の増加、予防的口腔ケアに対する意識の高まり、および歯の知覚過敏に対する即効性のある非侵襲的な解決策への需要の高まりによって牽引されています。
市場の成長はさらに、歯のホワイトニング施術、歯科インプラントおよび歯周治療の件数増加、ナノハイドロキシアパタイトや生体活性ガラスなどの再石灰化技術の進歩、ならびに小売店やEコマースチャネルを通じた専門用および市販製品の入手可能性の拡大によって支えられています。主要企業は、ナノハイドロキシアパタイト、フッ化物、硝酸カリウム、生体活性ガラス、および多機能技術を組み込んだ臨床的に実証済みの処方に注力すると予想されます。同時に、製品の品質、安全性、規制順守、継続的なイノベーション、戦略的提携、そして強力なグローバルな製造・流通能力を重視していくものと見込まれます。
有効成分の配合に関する洞察
2025年には、象牙細管閉鎖剤セグメントが歯面知覚過敏緩和ジェル市場を支配し、市場の56.0%を占めました。この優位性は、神経伝達を遮断するだけでなく、露出した象牙細管を物理的に封鎖し、それによって象牙質過敏症の根本的な原因に対処する技術に対する臨床的な選好が高まっていることに起因しています。ナノヒドロキシアパタイト、リン酸ケイ酸カルシウムナトリウム(NovaMin)、シュウ酸塩、およびリン酸カルシウム系製剤を支持する証拠が増加していることから、市販品および歯科医院で処方される知覚過敏緩和ジェルの双方において、これらの採用が拡大しています。また、これらの薬剤にはエナメル質の再石灰化という追加の利点もあり、長期的な予防的口腔ケアにおいて魅力的な選択肢となっています。例えば、2025年9月に『Clinical Oral Investigations』誌に掲載された総説では、象牙質過敏症に対する生体活性ガラス製品に関する72件の研究が評価されました。この総説によると、リン酸ケイ酸カルシウムナトリウムが最も広範に研究されている生体活性ガラス材料であり、無作為化臨床試験において、効果的な象牙細管の閉塞を通じて象牙質過敏症の軽減が一貫して実証されています。
多作用/複合製剤(デュアルアクションジェル)セグメントは、迅速な痛みの緩和と長期的な歯の再石灰化の両方を提供する製品への需要の高まりに牽引され、予測期間中に最も高い年平均成長率(CAGR)で成長すると予想されています。単一作用の製剤とは異なり、デュアルアクションゲルは、硝酸カリウムなどの神経脱感作剤と、フッ化第一スズ、ナノハイドロキシアパタイト、リン酸ケイ酸カルシウムナトリウム(生体活性ガラス)、またはアルギニン-炭酸カルシウムなどの象牙細管閉塞・再石灰化成分を組み合わせています。この組み合わせにより、象牙質過敏症の複数のメカニズムに同時に働きかけ、臨床的成果を向上させるとともに、複数の口腔ケア製品を使用する必要性を低減します。
適用メカニズム/適応症に関する考察
2025年には、慢性象牙質過敏症の管理セグメントが歯の知覚過敏緩和ジェル市場を支配し、63.1%を占めました。この優位性は、象牙質過敏症の世界的な有病率の高さ、その再発しやすい性質、そして一回限りの治療ではなく継続的な在宅管理が必要であるという事実によって支えられています。慢性象牙質過敏症の患者は通常、熱、触覚、浸透圧、または蒸発による刺激によって引き起こされる痛みを抑制するために、知覚過敏防止ジェルの長期使用を必要とします。高齢化に伴う歯の保持率の向上、歯肉退縮の有病率の上昇、および歯周治療の普及により、継続的な知覚過敏治療を必要とする患者層はさらに拡大しています。
術後知覚過敏防止セグメントは、予測期間中に最も高いCAGRで成長すると予想されています。この成長を牽引しているのは、歯のホワイトニング、スケーリングおよびルートプレーニング、歯周治療、修復治療、矯正治療など、専門的な歯科処置の件数増加です。これらの処置はいずれも、一時的に象牙細管を露出させ、術後の知覚過敏を引き起こす可能性があります。歯科治療において低侵襲治療や審美治療が重視される中、歯科医師は患者の快適性を向上させ、術後の痛みを軽減し、治療に対する満足度を高めるため、治療直後に知覚過敏緩和ジェルを日常的に推奨しています。
用途別分析
2025年には、市販薬(OTC)/自己投与セグメントが市場を支配し、50.7%を占めました。この優位性は、消費者が歯科医院を訪れることなく購入できる専用の知覚過敏緩和ジェルが入手しやすくなっていることに起因しています。「Shy Oral Gel」や「Pyogin-K Gel」などの製品は、インドの小売薬局やオンライン薬局プラットフォームを通じて広く流通している一方、「UltraEZ Desensitizing Gel」は、歯科専門家を通じて自宅用として入手可能です。これらの硝酸カリウムおよびフッ化物ベースのゲル製剤が広く入手可能になったことで、患者は自宅で手軽に象牙質過敏症を管理できるようになり、OTC/自己投与セグメントの継続的な成長を支えています。
自宅用/歯科医師処方セグメントは、予測期間中に大幅な年平均成長率(CAGR)で成長すると予想されます。この成長の原動力となっているのは、低侵襲歯科治療や予防歯科の普及が進んでいることであり、歯科医師は、患者一人ひとりに合わせた自宅ケアプログラムを通じて、象牙質過敏症の長期的な管理を重視しています。歯科医療従事者は、チェアサイド治療のみに依存するのではなく、院内治療の効果を持続させ、患者のコンプライアンスを向上させ、知覚過敏の再発を減らすために、自宅用知覚過敏緩和ジェルを処方しています。このように、予防的かつ患者中心の口腔ケアへの移行が、歯科医師処方による自宅用ジェルセグメントの力強い成長を牽引すると予想されます。
流通チャネルの分析
2025年には、小売薬局セグメントが歯面知覚過敏緩和ジェル市場で49.8%を占め、市場を席巻しました。この優位性は、組織化された薬局チェーンの急速な拡大に起因しており、これにより、歯面知覚過敏緩和ジェルを含む市販の口腔ケア製品への消費者のアクセスが大幅に改善されました。例えば、2025年11月、アポロ・ファーマシーはアヨディヤに新店舗を開設し、インド全土での店舗数を7,000店舗に拡大しました。同社はまた、今後5年間で毎日2店舗ずつ新規出店を行い、顧客基盤を1億人(10クロール)に拡大する計画も発表しました。こうした小売網の拡大に加え、オムニチャネル薬局サービスの展開や、第2級・第3級都市への浸透が進んだことで、知覚過敏用ジェルの入手しやすさと供給が向上し、小売薬局がこれらの製品の主要な流通チャネルとしての地位を確固たるものにしています。
Eコマースセグメントは、オンライン薬局プラットフォームの急速な拡大、宅配サービスの高速化、デジタルヘルスケア購入に対する消費者の嗜好の高まり、およびEコマースチャネルを通じた市販の口腔ケア製品の入手可能性の拡大に牽引され、予測期間中に最も高いCAGRで成長すると予想されています。消費者は、競争力のある価格、定期購入オプション、自宅への配送、幅広いブランドの入手可能性、および製品レビューを比較できる利便性から、知覚過敏用ジェルのオンライン購入を好んでいます。主要なオンライン薬局事業者も、医薬品の配送を加速させるために物流インフラに多額の投資を行っており、これによりデジタル購入チャネルに対する消費者の信頼がさらに高まっています。例えば、2026年2月、Amazon Pharmacyは、2026年末までに「当日配送」サービスを米国の約4,500の都市や町に拡大し、その年だけで約2,000の新たな地域を追加すると発表しました。この拡大は、アマゾンの全米規模の物流ネットワークを活用し、薬局の閉鎖や交通の障壁に対処することで、ヘルスケア製品へのアクセスを改善することを目的としています。このようなeコマースのヘルスケアインフラへの投資により、歯の知覚過敏用ジェルを含むOTC(処方箋不要)の口腔ケア製品のオンライン販売が大幅に増加すると予想されます。
「患者さんは、居住地に関わらず、医薬品に関してスピード、コスト、利便性のいずれかを選ばなければならないような状況に置かれるべきではありません」と、アマゾン・ファーマシーの副社長であるジョン・ラブ氏は述べました。「当社の薬局としての専門知識と物流ネットワークを組み合わせることで、重要な障壁を取り除き、患者様がより早く治療を開始できるよう支援しています。これにより、アクセスしやすく、デジタルを重視した薬局ケアの新たな基準を確立しています。」
地域別インサイト
2025年、歯の知覚過敏緩和ジェル市場において、北米は37.2%という最大のシェアを占めました。これは、口腔ケアに対する意識の高さ、専門的な歯科サービスへの広範なアクセス、そして予防歯科の積極的な導入に支えられたものです。同地域は、歯科医院の確立されたネットワークの恩恵を受けており、これが歯のホワイトニングなどの審美歯科治療への需要を牽引しているほか、象牙質過敏症に対する低侵襲な治療法への需要の高まりも後押ししています。再石灰化技術における継続的な製品革新に加え、薬局やECプラットフォームを通じて、歯科専門用および市販の知覚過敏用ジェルが容易に入手できることが、同地域の市場成長をさらに強めています。
米国の知覚過敏緩和ジェル市場の動向
米国は、口腔ケアへの支出額の高さ、予防歯科の広範な普及、そして歯のホワイトニングや修復治療などの審美歯科処置に対する需要の増加により、北米市場をリードし続けています。象牙質過敏症に対する認識の高まり、先進的な知覚過敏緩和製剤の入手可能性の拡大、そして定評のある歯科医院や大手口腔ケアメーカーの存在が、市場の成長を後押しし続けています。例えば、米国歯科医師会(ADA)健康政策研究所によると、2024年の米国の歯科医療費総額は1,890億米ドルに達し、これは国の医療費総額の3.6%を占めています。インフレ調整後、歯科医療費は2023年と比較して70億米ドル(4%)増加しており、これは予防歯科、修復歯科、審美歯科への継続的な投資を反映したものであり、歯の知覚過敏緩和ジェルなどの製品に対する需要を支えています。
欧州の歯の知覚過敏緩和ジェル市場の動向
欧州は、予防的口腔ケアに対する高い意識、エビデンスに基づく歯科治療の普及拡大、および口腔ケア製品に対する厳格な規制監督に牽引される成熟した市場です。ナノハイドロキシアパタイトや生体活性ガラスといった生体模倣型再石灰化技術の利用拡大に加え、審美歯科や知覚過敏の管理に対する需要の拡大が、市場の成長を後押しし続けています。主要な歯科材料メーカーの存在や、整備された歯科医療インフラも、この地域での普及をさらに強化しています。
英国の知覚過敏緩和ジェル市場は、予防的な口腔ケアへの意識の高まり、審美歯科への需要の拡大、および修復治療や歯周治療の利用増加に牽引され、着実な成長を遂げています。確立されたNHS歯科制度の存在や、小売店やオンラインチャネルを通じてプレミアムな口腔ケア製品が入手しやすくなっていることも、市場の成長にさらに寄与しています。NHSビジネスサービス局(NHSBSA)によると、2024/25年度にイングランドで実施されたNHS歯科治療コース(COT)は3,500万件に達し、2023/24年度と比較して4%の増加となりました。治療の60%以上が、歯科検診、予防ケア、レントゲン撮影、口腔衛生指導などを含む「バンド1」サービスであり、日常的な歯科ケアに対する需要が持続していることを反映しています。こうした日常的および予防的な歯科サービスの増加は、象牙質過敏症の管理を目的とした知覚過敏用ジェルの採用を促進すると予想され、予測期間を通じて英国市場の継続的な成長を支えるものと見込まれます。
フランスの知覚過敏用ジェル市場は、審美歯科、修復処置、歯周治療の利用拡大に牽引され、着実な成長を遂げており、その結果、効果的な象牙質過敏症の管理に対するニーズが高まっています。同国では、確立された歯科医療インフラと、エビデンスに基づく口腔保健への重視が、歯科医院用および自宅用知覚過敏緩和ジェルの普及を引き続き後押ししています。2024年、フランスはGDPの11.5%を医療に費やしており、OECD平均の9.3%を上回っており、OECD諸国の中でも医療費支出が最も高い国の一つとなっています。
アジア太平洋地域の知覚過敏緩和ジェル市場の動向
アジア太平洋地域は、口腔衛生に対する意識の高まり、可処分所得の増加、組織化された歯科クリニックチェーンの急速な拡大、および審美歯科治療への需要の高まりにより、予測期間中に最も急速な成長を記録すると予想されます。歯のホワイトニング、歯周病治療、修復歯科治療の普及が進んでいることに加え、口腔ケア製品におけるEコマースの浸透拡大も相まって、知覚過敏緩和ジェルの普及が加速しています。予防的な口腔保健を促進する政府の取り組みや、天然歯を維持する急速に高齢化する人口も、同地域の市場拡大にさらに寄与しています。
中国の知覚過敏緩和ジェル市場は、民間歯科医院の急速な拡大、審美歯科への受容の高まり、および予防的口腔ケアに対する消費者の意識向上に牽引され、最も急成長している市場の一つとして引き続き台頭しています。例えば、2026年4月、デンタル・ドクター・メディカル・ホールディング・グループ株式会社は、最大2億人民元(約2,900万米ドル)を投資し、中国東部に約5つの新しい歯科医院を開設するとともに、本社病院を建設する計画を発表しました。こうした組織的な歯科インフラの拡充により、予防、修復、審美歯科治療の件数が増加すると予想され、ひいては知覚過敏用ジェルの需要を支えるものと見込まれています。
ラテンアメリカの知覚過敏用ジェル市場の動向
ラテンアメリカの知覚過敏用ジェル業界は、口腔衛生への意識の高まり、歯科医療へのアクセス改善、および審美・修復歯科治療への需要拡大により、着実な成長を遂げています。ブラジルやアルゼンチンなどの国々は、口腔医療インフラへの投資を継続しており、組織化された歯科クリニックネットワークが予防歯科サービスへのアクセスを拡大しています。薬局やオンライン小売チャネルを通じて知覚過敏用製品が入手しやすくなっていることも、市場の拡大をさらに後押ししています。
中東・アフリカの知覚過敏用ジェル市場の動向
中東・アフリカの知覚過敏用ジェル市場は、歯科医療インフラの拡充、予防的口腔ケアの普及、および審美歯科や修復歯科への需要の高まりに後押しされ、着実な成長を遂げています。サウジアラビアとアラブ首長国連邦(UAE)は、歯科サービスへの多額の投資、民間歯科クリニックネットワークの拡大、および口腔衛生に対する意識の高まりにより、引き続き主要市場としての地位を維持しています。これらの要因により、歯のホワイトニング、歯周病治療、および修復処置後の知覚過敏緩和ジェルの利用拡大が後押しされています。例えば、2026年2月時点で、ドバイの認可医療施設数は、2024年の5,340か所から2025年には約5,800か所(8%超の成長)へと増加しており、その中には70の一般歯科クリニックが含まれています。こうした民間医療インフラの拡大により、予防歯科および審美歯科サービスへのアクセスが向上しており、その結果、知覚過敏緩和ジェルの需要を支えています。
知覚過敏緩和ジェル市場の主要企業に関するインサイト
知覚過敏緩和ジェル市場の主要企業には、GCコーポレーション、ウルトラデント・プロダクツ社、VOCO GmbH、クルツァー社、DMGケミッシュ・ファルマツェウティシェ・ファブリック社、イボクラール・ヴィヴァデント、3M、 ヤング・イノベーションズ社(Young Innovations, Inc.)、セプトドント・ホールディング(Septodont Holding)、デンツプライ・シローナ(Dentsply Sirona)、プレミア・デンタル社(Premier Dental Co)、プレジデント・クリニカル(President Clinical)などが挙げられます。各社は、業界における競争優位性を確立するため、顧客基盤の拡大に注力しています。そのため、主要企業は新製品の発売や他大手企業との提携など、いくつかの戦略的取り組みを進めています。
主要な知覚過敏用ジェル企業
本調査では、知覚過敏用ジェル市場について、以下の主要企業を分析対象としています。
- GC Corporation
- Ultradent Products Inc.
- VOCO GmbH
- Kulzer GmbH
- DMG Chemisch-Pharmazeutische Fabrik GmbH
- Ivoclar Vivadent
- 3M
- Young Innovations, Inc.
- Septodont Holding
- Dentsply Sirona
- Premier Dental Co
- President Clinical
最近の動向
- 2026年2月、Clove Dentalは1日で48の新規クリニックを開設し、26都市にまたがる715のクリニックへとネットワークを拡大しました。1,700名以上の歯科医師による支援を受けたこの拡大により、同社の組織的な歯科医療ネットワークが強化され、インド全土における予防歯科、修復歯科、および専門歯科サービスへのアクセスが向上しました。
世界の歯面知覚過敏緩和ジェル市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、有効成分の配合、作用機序/適応症、最終用途、流通チャネル、および地域に基づいて、世界の歯面知覚過敏緩和ジェル市場レポートをセグメント化しました:
- 有効成分別見通し(売上高、百万米ドル、2021年~2033年)
- 神経脱感作剤(脱分極剤)
- 硝酸カリウム系ジェル
- クエン酸カリウム/塩化カリウム系ジェル
- 細管閉塞剤
- フッ化物系ジェル
- 非晶質リン酸カルシウム(ACP/カゼインホスホペプチド-ACP)ゲル
- ナノハイドロキシアパタイト(n-HAp)ゲル
- 生体活性ガラス(ノバミン/リン酸ナトリウムカルシウム)ゲル
- アルギニンおよび炭酸カルシウムゲル
- シュウ酸塩系ゲル
- 多作用/複合製剤(デュアルアクションゲル)
- 神経脱感作剤(脱分極剤)
- 作用機序/適応症の展望(売上高、百万米ドル、2021年~2033年)
- 処置後の知覚過敏緩和
- ホワイトニング/ブリーチング後のジェル
- スケーリングおよびルートプレーニング後のジェル
- 修復処置/歯科処置後のジェル
- 慢性象牙質過敏症の管理
- エナメル質浸食緩和ジェル
- 歯肉退縮/歯根露出用ジェル
- 摩耗/摩耗に関連する知覚過敏
- 一般的な象牙質知覚過敏
- 処置後の知覚過敏緩和
- 最終用途別見通し(売上高、百万米ドル、2021年~2033年)
- 歯科医院での施術/専門家による施術
- 自宅用/歯科医師による処方
- 市販薬(OTC)/自己投与
- 流通チャネル別見通し(売上高、百万米ドル、2021年~2033年)
- 歯科医院・歯科病院
- 歯科用品卸売業者
- 小売薬局
- Eコマース
- 地域別見通し(売上高、百万米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- デンマーク
- スウェーデン
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- タイ
- オーストラリア
- 韓国
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場の細分化と範囲
1.1.1. 有効成分の配合
1.1.2. 作用機序/適応症
1.1.3. 最終用途
1.1.4. 流通チャネル
1.1.5. 対象地域
1.1.6. 推計および予測期間
1.2. 市場の定義
1.3. 調査方法論
1.4. 情報の収集
1.4.1. 有料データベース
1.4.2. GVRの社内データベース
1.5. 一次調査の詳細
1.5.1. 北米における一次インタビューのデータ
1.5.2. 欧州における一次インタビューのデータ
1.5.3. アジア太平洋地域における一次インタビューのデータ
1.5.4. ラテンアメリカにおける一次インタビューのデータ
1.5.5. MEAにおける一次インタビューのデータ
1.6. 市場の策定および検証
1.7. モデルの詳細
1.7.1. 商品フロー分析(モデル1)
1.7.1.1. アプローチ 1:商品フローアプローチ
1.7.2. 数量・価格分析(モデル 2)
1.7.2.1. アプローチ 2:数量・価格分析
1.8. 調査範囲および仮定
1.8.1. 二次情報源の一覧
1.8.2. 一次情報源の一覧
1.8.3. 目的
第2章 エグゼクティブ・サマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 歯の知覚過敏緩和ジェル市場の変数、動向、および範囲
3.1. 市場の系譜に関する見通し
3.1.1. 親市場の見通し
3.1.2. 関連/付随市場の見通し
3.2. 市場のダイナミクス
3.2.1. 市場推進要因の分析
3.2.1.1. 象牙質過敏症の有病率の上昇により、知覚過敏緩和ジェルの需要が増加しています
3.2.1.2. 審美的な歯のホワイトニング処置の普及が進んでおり、治療後の知覚過敏対策の需要を牽引しています
3.2.1.3. ナノハイドロキシアパタイトおよび生体模倣型再石灰化技術に対する臨床的な受容度が高まっています
3.2.1.4. 世界的にエナメル質浸食や口腔疾患による負担が増大しています
3.2.1.5. 予防歯科および低侵襲治療アプローチの拡大
3.2.2. 市場制約要因の分析
3.2.2.1. 標準化された臨床プロトコルの欠如および患者反応のばらつきにより、治療の一貫性が損なわれています
3.2.2.2. 新規再石灰化成分およびナノ材料に対する規制当局の監視が強化されています
3.2.3. 市場機会の分析
3.2.3.1. ナノハイドロキシアパタイトを主成分とする知覚過敏用ジェルの商業的拡大
3.2.3.2. 知覚過敏の緩和、再石灰化、および虫歯予防を組み合わせた多機能製剤の開発
3.2.3.3. ホワイトニング後および審美歯科のアフターケア製品に対する需要の高まり
3.2.3.4.
OTCおよびEコマース流通を通じた新興市場への進出
3.2.4. 市場の課題分析
3.2.4.1. 知覚過敏用歯磨き粉、ワニス、マウスウォッシュからの激しい競争
3.2.4.2. 専門家による、あるいは繰り返し行うゲル塗布に対する患者のコンプライアンスの低さ
3.3. 知覚過敏用ジェル市場の分析ツール
3.3.1. ポーターの分析
3.3.1.1. 供給者の交渉力
3.3.1.2. 購入者の交渉力
3.3.1.3. 代替品の脅威
3.3.1.4. 新規参入者による脅威
3.3.1.5. 競合他社との競争
3.3.2. PESTEL分析
3.3.2.1. 政治的状況
3.3.2.2. 経済的および社会的状況
3.3.2.3. 技術的状況
3.3.2.4. 環境的状況
3.3.2.5. 法的状況
第4章 歯の知覚過敏用ジェル市場:有効成分配合の推定値および動向分析
4.1. セグメント概要
4.2. 世界の歯の知覚過敏緩和ジェル市場:有効成分別動向分析、2025年および2033年(百万米ドル)
4.3. 世界の歯の知覚過敏緩和ジェル市場規模および動向分析(有効成分別)、2021年から2033年(百万米ドル)
4.4. 神経脱感作剤(脱分極剤)
4.4.1. 神経脱感作剤(脱分極剤)の市場収益推計および予測、2021年~2033年(百万米ドル)
4.4.2. 硝酸カリウム系ジェル
4.4.2.1. 硝酸カリウム系ゲルの市場売上高の推計および予測、2021年~2033年(百万米ドル)
4.4.3. クエン酸カリウム/塩化カリウム系ゲル
4.4.3.1. クエン酸カリウム/塩化カリウム系ゲルの市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5. 管腔閉塞剤
4.5.1. 管腔閉塞剤の市場収益の推計および予測、2021年~2033年(百万米ドル)
4.5.2. フッ化物系ジェル
4.5.2.1. フッ化物系ジェル市場の収益推計および予測、2021年~2033年(百万米ドル)
4.5.3. 非晶質リン酸カルシウム(ACP/カゼインホスホペプチド-ACP)ジェル
4.5.3.1. 非晶質リン酸カルシウム(ACP/カゼインホスホペプチド-ACP)ゲル市場の収益推計および予測、2021年~2033年(百万米ドル)
4.5.4. ナノヒドロキシアパタイト(n-HAp)ゲル
4.5.4.1. ナノハイドロキシアパタイト(n-HAp)ゲルの市場売上高の推計および予測、2021年~2033年(百万米ドル)
4.5.5. 生体活性ガラス(ノバミン/リン酸ケイ酸カルシウムナトリウム)ゲル
4.5.5.1. 生体活性ガラス(ノバミン/リン酸ケイ酸カルシウムナトリウム)ゲルの市場収益の推計および予測、2021年~2033年 (百万米ドル)
4.5.6. アルギニンおよび炭酸カルシウムゲル
4.5.6.1. アルギニンおよび炭酸カルシウムゲル市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.5.7. シュウ酸塩系ゲル
4.5.7. 1. シュウ酸塩系ジェル市場の売上高推計および予測、2021年~2033年(百万米ドル)
4.6. マルチアクション/複合製剤(デュアルアクションジェル)
4.6.1. 多作用/複合製剤(デュアルアクション・ジェル)市場の収益推計および予測、2021年~2033年(百万米ドル)
第5章 歯の知覚過敏緩和ジェル市場:作用機序/適応症の推計およびトレンド分析
5.1. セグメント・ダッシュボード
5.2. 世界の歯の知覚過敏緩和ジェル市場:作用機序/適応症別の動向分析、2025年および2033年(百万米ドル)
5.3. 世界の歯の知覚過敏緩和ジェル市場規模および動向分析、作用機序/適応症別、2021年から2033年(百万米ドル)
5.4. 処置後の知覚過敏対策
5.4.1. 処置後の知覚過敏対策市場の売上高推計および予測、2021年~2033年(百万米ドル)
5.4.2. ホワイトニング/ブリーチング後のジェル
5.4.2.1. ホワイトニング/ブリーチング後のジェル市場の売上高推計および予測、2021年~2033年 (百万米ドル)
5.4.3. スケーリングおよびルートプレーニング後
5.4.3.1. スケーリングおよびルートプレーニング後の市場収益の推計および予測、2021年~2033年(百万米ドル)
5.4.4. 修復・歯科処置後
5.4.4.1. 修復・歯科処置後の市場収益の推計および予測、2021年~2033年(百万米ドル)
5.5. 慢性象牙質過敏症の管理
5.5.1. 慢性象牙質過敏症の管理市場の収益推計および予測、 2021年~2033年(百万米ドル)
5.5.2. エナメル質侵食緩和ジェル
5.5.2.1. エナメル質侵食緩和ジェルの市場収益の推計および予測、2021年~2033年(百万米ドル)
5.5.3. 歯肉退縮/歯根露出用ジェル
5.5.3.1.
歯肉退縮/歯根露出用ジェル市場の売上高予測および見通し、2021年~2033年(百万米ドル)
5.5.4. 摩耗/摩耗関連の知覚過敏
5.5.4.1. 摩耗/摩耗関連の知覚過敏市場の売上高予測および見通し、2021年~2033年(百万米ドル)
5.5.5. 一般的な象牙質過敏症
5.5.5.1. 一般的な象牙質過敏症市場の売上高推計および予測、2021年~2033年(百万米ドル)
第6章. 歯の知覚過敏緩和ジェル市場:最終用途別の推計およびトレンド分析
6.1. セグメント概要
6.2. 世界の歯の知覚過敏緩和ジェル市場:用途別動向分析、2025年および2033年(百万米ドル)
6.3. 世界の歯の知覚過敏緩和ジェル市場規模および動向分析(用途別)、2021年~2033年(百万米ドル)
6.4. 歯科医院での施術/専門家による施術
6.4.1. 歯科医院での施術/専門家による施術市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.5. 自宅用/歯科医師処方
6.5.1. 自宅用/歯科医師処方市場の売上高推計および予測、2021年~2033年(百万米ドル)
6.6. 市販(OTC)/自己使用
6.6.1. 市販(OTC)/自己使用市場の売上高推計および予測、2021年~2033年(百万米ドル)
第7章 歯面知覚過敏緩和ジェル市場:流通チャネル別の推計および動向分析
7.1. セグメント概要
7.2. 世界の歯面知覚過敏緩和ジェル市場:流通チャネル別の推移分析(2025年および2033年)(百万米ドル)
7.3. 流通チャネル別、世界の知覚過敏用ジェル市場規模およびトレンド分析、2021年~2033年(百万米ドル)
7.4. 歯科医院および病院
7.4.1. 歯科医院・病院の市場収益の推計および予測、2021年~2033年(百万米ドル)
7.5. 歯科用製品卸売業者
7.5.1. 歯科用製品卸売業者の市場収益の推計および予測、2021年~2033年(百万米ドル)
7.6. 小売薬局
7.6. 1. 小売薬局市場の売上高推計および予測、2021年~2033年(百万米ドル)
7.7. Eコマース
7.7.1. Eコマース市場の売上高推計および予測、2021年~2033年(百万米ドル)
第8章 知覚過敏緩和ジェル市場:有効成分の配合、作用機序/適応症、最終用途、および流通チャネル別の地域別推計およびトレンド分析
8.1. 地域別ダッシュボード
8.2. 市場規模およびトレンド分析(2021年~2033年)
8.3. 北米
8.3.1. 北米の歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.3.2. 米国
8.3.2.1. 主要国の動向
8.3.2.2. 競争状況
8.3.2.3. 規制の枠組み
8.3.2.4. 保険償還の状況
8.3.2.5. 2021年~2033年の米国歯面知覚過敏緩和ジェル市場の推計および予測(百万米ドル)
8.3.3. カナダ
8.3.3.1. 主要国の動向
8.3.3.2. 競争環境
8.3.3.3. 規制の枠組み
8.3.3.4. 保険償還のシナリオ
8.3.3.5. カナダの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.3.4. メキシコ
8.3.4.1. 主要な国別動向
8.3.4.2. 競争環境
8.3.4.3. 規制の枠組み
8.3.4.4. 保険償還のシナリオ
8.3.4.5. メキシコの知覚過敏用ジェル市場の推定値および予測、2021年~2033年(百万米ドル)
8.4. ヨーロッパ
8.4.1. ヨーロッパの知覚過敏用ジェル市場の推定値および予測、2021年~2033年(百万米ドル)
8.4.2. 英国
8.4.2.1. 主要国の動向
8.4.2.2. 競争環境
8.4.2.3. 規制の枠組み
8.4.2.4. 保険償還の動向
8.4.2.5. 英国の知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.4.3. ドイツ
8.4.3.1. 主要な国内動向
8.4.3.2. 競争環境
8.4.3.3. 規制の枠組み
8.4.3.4. 保険償還のシナリオ
8.4.3.5. ドイツの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.4.4. フランス
8.4.4.1. 主要な国別動向
8.4.4.2. 競争環境
8.4.4.3. 規制の枠組み
8.4.4.4. 償還状況
8.4.4.5. フランスの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.4.5. イタリア
8.4.5.1. 主要な国内動向
8.4.5.2. 競争環境
8.4.5.3. 規制の枠組み
8.4.5.4. 保険償還のシナリオ
8.4.5.5. イタリアの知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.4.6. スペイン
8.4.6.1. 主要な国別動向
8.4.6. 2. 競争状況
8.4.6.3. 規制の枠組み
8.4.6.4. 保険償還の状況
8.4.6.5. スペインの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.4.7. スウェーデン
8.4.7.1. 主要な国別動向
8.4.7.2. 競争環境
8.4.7.3. 規制の枠組み
8.4.7.4. 保険償還状況
8.4.7.5. スウェーデンの知覚過敏用ジェル市場の推計および予測(2021年~2033年、百万米ドル)
8.4.8. デンマーク
8.4.8.1. 主要な国別動向
8.4.8.2. 競争環境
8.4.8.3. 規制の枠組み
8.4.8.4. 保険償還の状況
8.4.8.5. デンマークの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.4.9. ノルウェー
8.4.9.1. 主要な国別動向
8.4.9.2. 競争状況
8.4.9.3. 規制の枠組み
8.4.9.4. 保険償還の状況
8.4.9.5. ノルウェーの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.5. アジア太平洋地域
8.5. 1. アジア太平洋地域の知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.5.2. 中国
8.5.2.1. 主要国の動向
8.5.2.2. 競争環境
8.5.2.3. 規制の枠組み
8.5.2.4.
保険償還の状況
8.5.2.5. 中国の知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.5.3. 日本
8.5.3.1. 主要国の動向
8.5.3.2. 競争状況
8.5.3.3. 規制の枠組み
8.5.3.4. 保険償還の状況
8.5.3.5. 日本の知覚過敏用ジェル市場の推定値および予測、2021年~2033年(百万米ドル)
8.5.4. インド
8.5.4.1. 主要な国別動向
8.5.4.2. 競争状況
8.5.4.3. 規制の枠組み
8.5.4.4. 保険償還の状況
8.5.4.5. インドの知覚過敏用ジェル市場の推計および予測(2021年~2033年、百万米ドル)
8.5.5. 韓国
8.5.5.1. 主要な国別動向
8.5.5.2. 競争状況
8.5.5.3. 規制の枠組み
8.5.5.4. 保険償還の状況
8.5.5.5. 韓国の知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.5.6. オーストラリア
8.5.6.1. 主要な国別動向
8.5.6.2. 競争状況
8.5.6.3. 規制の枠組み
8.5.6.4. 保険償還のシナリオ
8.5.6.5. オーストラリアの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.5.7. タイ
8.5.7.1. 主要な国別動向
8.5.7.2. 競争環境
8.5.7.3. 規制の枠組み
8.5.7.4. 保険償還の状況
8.5.7.5. タイの歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.6. ラテンアメリカ
8.6. 1. ラテンアメリカの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.6.2. ブラジル
8.6.2.1. 主要国の動向
8.6.2.2. 競争環境
8.6.2.3. 規制の枠組み
8.6.2.4. 保険償還の動向
8.6.2.5. ブラジルの歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.6.3. アルゼンチン
8.6.3.1. 主要な国別動向
8.6.3.2. 競争状況
8.6.3.3. 規制の枠組み
8.6.3.4. 保険償還の状況
8.6.3.5. アルゼンチンの知覚過敏用ジェル市場の推定値および予測、2021年~2033年(百万米ドル)
8.7. 中東およびアフリカ
8.7.1.
中東およびアフリカの歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.7.2. 南アフリカ
8.7.2.1. 主要国の動向
8.7.2.2. 競争環境
8.7.2.3. 規制の枠組み
8.7.2.4. 保険償還の動向
8.7.2.5. 南アフリカの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.7.3. サウジアラビア
8.7.3.1. 主要な国別動向
8.7.3.2. 競合状況
8.7.3.3. 規制の枠組み
8.7.3.4. 保険償還の動向
8.7.3.5. サウジアラビアの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.7.4. アラブ首長国連邦
8.7.4.1. 主要な国別動向
8.7.4. 2. 競合状況
8.7.4.3. 規制の枠組み
8.7.4.4. 保険償還の状況
8.7.4.5. アラブ首長国連邦(UAE)の知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
8.7.5. クウェート
8.7.5.1. 主要国の動向
8.7.5.2. 競争環境
8.7.5.3. 規制の枠組み
8.7.5.4. 保険償還の動向
8.7.5.5. クウェートの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
第9章 競争環境
9.1. 主要市場参加者による最近の動向と影響分析
9.2. 企業の分類
9.3. 2025年の企業別市場シェア分析
9.4. 企業ヒートマップ分析
9.5. 戦略マッピング
9.5.1. 事業拡大
9.5.2. 合併・買収
9.5.3. パートナーシップおよび提携
9.5.4. 新技術の導入
9.5.5. 研究開発
9.5.6. 企業概要
9.5.7. GCコーポレーション
9.5.7.1. 会社概要
9.5.7.2. 財務実績
9.5.7.3. 製品ベンチマーキング
9.5.7.4. 戦略的取り組み
9.5.8. Ultradent Products Inc.
9.5.8.1. 会社概要
9.5.8.2. 財務実績
9.5.8.3. 製品のベンチマーク
9.5.8.4. 戦略的取り組み
9.5.9. VOCO GmbH
9.5.9.1. 会社概要
9.5.9.2. 財務実績
9.5.9.3. 製品のベンチマーク
9.5.9.4. 戦略的取り組み
9.5.10. クルツァー社(Kulzer GmbH)
9.5.10.1. 会社概要
9.5.10.2. 財務実績
9.5.10.3. 製品のベンチマーク
9.5.10.4. 戦略的取り組み
9.5.11. DMG Chemisch-Pharmazeutische Fabrik GmbH
9.5.11.1. 会社概要
9.5.11.2. 財務実績
9.5.11.3. 製品のベンチマーク
9.5.11.4. 戦略的取り組み
9.5.12. イヴォクラール・ヴィヴァデント
9.5.12.1. 会社概要
9.5.12.2. 財務実績
9.5.12.3.
製品のベンチマーク 9.5.12.4. 戦略的取り組み
9.5.13. 3M
9.5.13.1. 会社概要
9.5.13.2. 財務実績
9.5.13.3.
製品のベンチマーク 9.5.13.4. 戦略的取り組み
9.5.14. Young Innovations, Inc.
9.5.14.1. 会社概要
9.5.14.2. 財務実績
9.5.14.3. 製品のベンチマーク
9.5.14.4. 戦略的取り組み
9.5.15. セプトドント・ホールディング
9.5.15.1. 会社概要
9.5.15.2. 財務実績
9.5.15.3. 製品ベンチマーク
9.5.15.4. 戦略的取り組み
9.5.16. デントスプライ・シローナ
9.5.16.1. 会社概要
9.5.16.2. 財務実績
9.5.16.3. 製品のベンチマーク
9.5.16.4. 戦略的取り組み
9.5.17. プレミア・デンタル社
9.5.17.1. 会社概要
9.5.17.2. 財務実績
9.5.17.3. 製品ベンチマーク
9.5.17.4. 戦略的取り組み
9.5.18. プレジデント・クリニカル
9.5.18.1. 会社概要
9.5.18.2. 財務実績
9.5.18.3. 製品ベンチマーク
9.5.18.4. 戦略的取り組み
表の一覧
表1 略語一覧
表 2 北米の知覚過敏用ジェル市場、有効成分の組成別、2021年~2033年(百万米ドル)
表 3 北米の知覚過敏用ジェル市場、作用機序/適応症別、2021年~2033年(百万米ドル)
表 4 北米の知覚過敏用ジェル市場、最終用途別、2021年~2033年(百万米ドル) ~2033年(百万米ドル)
表5 北米歯の知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表6 米国歯の知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年
(百万米ドル)
表7 米国歯面知覚過敏緩和ジェル市場、適用メカニズム/適応症別、2021年~2033年(百万米ドル)
表8 米国歯面知覚過敏緩和ジェル市場、最終用途別、2021年~2033年 (百万米ドル)
表9 米国歯用知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表10 カナダ歯用知覚過敏緩和ジェル市場:有効成分組成別、2021年~2033年(百万米ドル)
表11 カナダの歯面知覚過敏緩和ジェル市場:適用メカニズム/適応別、2021年~2033年(百万米ドル)
表12 カナダの歯面知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表13 カナダの歯面知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年 (百万米ドル)
表14 メキシコの知覚過敏用ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表15 メキシコの知覚過敏用ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表16 メキシコの歯面知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表17 メキシコの歯面知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表18 欧州の歯面知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年 (百万米ドル)
表19 欧州の歯面知覚過敏緩和ジェル市場:適用メカニズム/適応症別、2021年~2033年(百万米ドル)
表20 欧州の歯面知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表21 欧州の知覚過敏用ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表22 ドイツの歯用知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表23 ドイツの歯用知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表24 ドイツの知覚過敏用ジェル市場、最終用途別、2021年~2033年(百万米ドル)
表25 ドイツの知覚過敏用ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表26 英国の知覚過敏用ジェル市場、有効成分の配合別、2021年~2033年 (百万米ドル)
表27 英国の知覚過敏用ジェル市場:適用メカニズム/適応症別、2021年~2033年(百万米ドル)
表28 英国の知覚過敏用ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表29 英国の知覚過敏用ジェル市場:流通チャネル別、2021年
~2033年(百万米ドル)
表30 フランスにおける歯の知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表31 フランスにおける歯の知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表32 フランスにおける歯の知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表33 フランスにおける歯の知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表34 イタリアの歯用知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表35 イタリアの歯用知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表36 イタリアの歯面知覚過敏緩和ジェル市場、最終用途別、2021年~2033年(百万米ドル)
表37 イタリアの歯面知覚過敏緩和ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表38 スペインの歯面知覚過敏緩和ジェル市場、 有効成分の配合別、2021年~2033年(百万米ドル)
表39 スペインの歯面知覚過敏緩和ジェル市場、適用メカニズム/適応症別、2021年~2033年(百万米ドル)
表40 スペインの歯面知覚過敏緩和ジェル市場、最終用途別、2021年~2033年(百万米ドル)
表41 スペインの歯面知覚過敏緩和ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表42 デンマークの知覚過敏用ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表43 デンマークの知覚過敏用ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表44 デンマークの知覚過敏用ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表45 デンマークの知覚過敏用ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表46 スウェーデンの知覚過敏用ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表47 スウェーデンにおける歯の知覚過敏緩和ジェル市場:適用メカニズム/適応症別、2021年~2033年(百万米ドル)
表48 スウェーデンにおける歯の知覚過敏緩和ジェル市場:最終用途別、2021年~2033年 (百万米ドル)
表49 スウェーデンにおける歯の知覚過敏緩和ジェル市場:有効成分別、2021年~2033年(百万米ドル)
表50 ノルウェーにおける歯の知覚過敏緩和ジェル市場:有効成分別、2021年~2033年(百万米ドル)
表51 ノルウェーの歯用知覚過敏緩和ジェル市場(適用メカニズム/適応症別)、2021年~2033年 (百万米ドル)
表52 ノルウェーの歯用知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表53 ノルウェーの歯用知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表54 アジア太平洋地域の歯面知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表55 アジア太平洋地域の歯面知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表56 アジア太平洋地域の歯面知覚過敏緩和ジェル市場:最終用途別、 2021年~2033年(百万米ドル)
表57 アジア太平洋地域の歯面知覚過敏緩和ジェル市場、有効成分組成別、2021年~2033年(百万米ドル)
表58 中国の歯面知覚過敏緩和ジェル市場、有効成分組成別、2021年~2033年(百万米ドル)
表59 中国の歯面知覚過敏緩和ジェル市場、作用機序/適応別、2021年~2033年(百万米ドル)
表60 中国の歯面知覚過敏緩和ジェル市場、 最終用途別、2021年~2033年(百万米ドル)
表61 中国の歯用知覚過敏緩和ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表62 インドの歯用知覚過敏緩和ジェル市場、有効成分の配合別、2021年~2033年 (百万米ドル)
表63 インドの歯用知覚過敏緩和ジェル市場、作用機序/適応別、2021年~2033年(百万米ドル)
表64 インドの歯面知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表65 インドの歯面知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表66 日本の歯面知覚過敏緩和ジェル市場:有効成分配合別、2021年~2033年 (百万米ドル)
表67 日本の歯面知覚過敏緩和ジェル市場、適用メカニズム/適応症別、2021年~2033年(百万米ドル)
表68 日本の歯面知覚過敏緩和ジェル市場、最終用途別、2021年 ~2033年(百万米ドル)
表69 日本の歯用知覚過敏緩和ジェル市場:有効成分組成別、2021年~2033年(百万米ドル)
表70 オーストラリアの歯用知覚過敏緩和ジェル市場:有効成分組成別、2021年~2033年(百万米ドル)
表71 オーストラリアの歯面知覚過敏緩和ジェル市場:作用機序/適応別、2021年~2033年(百万米ドル)
表72 オーストラリアの歯面知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表73 オーストラリアの歯面知覚過敏緩和ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表74 韓国の歯面知覚過敏緩和ジェル市場、有効成分配合別、2021年~2033年(百万米ドル)
表75 韓国の歯面知覚過敏緩和ジェル市場、作用機序/適応症別、 2021年~2033年(百万米ドル)
表76 韓国における歯の知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表77 韓国における歯の知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表78 タイの知覚過敏用ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表79 タイの知覚過敏用ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表80 タイの知覚過敏用ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表81 タイの知覚過敏用ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表82 ラテンアメリカにおける歯の知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表83 ラテンアメリカにおける歯の知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年 (百万米ドル)
表84 ラテンアメリカ 知覚過敏用ジェル市場、最終用途別、2021年~2033年(百万米ドル)
表85 ラテンアメリカ 知覚過敏用ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表86 ブラジルにおける歯の知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表87 ブラジルにおける歯の知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表88 ブラジル歯面知覚過敏緩和ジェル市場、最終用途別、2021年~2033年(百万米ドル)
表89 ブラジル歯面知覚過敏緩和ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表90 アルゼンチンの知覚過敏緩和ジェル市場(有効成分の配合別)、2021年~2033年(百万米ドル)
表91 アルゼンチンの知覚過敏緩和ジェル市場(作用機序/ 適応症別、2021年~2033年(百万米ドル)
表92 アルゼンチンの歯面知覚過敏緩和ジェル市場、最終用途別、2021年~2033年(百万米ドル)
表93 アルゼンチンの知覚過敏用ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表94 中東・アフリカの知覚過敏用ジェル市場、有効成分配合別、2021年~2033年(百万米ドル)
表95 中東・アフリカの知覚過敏用ジェル市場、作用機序/ 適応症別、2021年~2033年(百万米ドル)
表96 中東・アフリカの歯面知覚過敏緩和ジェル市場、最終用途別、2021年~2033年(百万米ドル)
表97 中東・アフリカの歯面知覚過敏緩和ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表98 南アフリカの歯面知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表99 南アフリカの歯面知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年(百万米ドル)
表100 南アフリカの歯用知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表101 南アフリカの歯の知覚過敏緩和ジェル市場、流通チャネル別、2021年~2033年(百万米ドル)
表102 サウジアラビアの歯の知覚過敏緩和ジェル市場、有効成分配合別、2021年~2033年(百万米ドル)
表103 サウジアラビアの歯面知覚過敏緩和ジェル市場:適用メカニズム/適応症別、2021年~2033年(百万米ドル)
表104 サウジアラビアの歯面知覚過敏緩和ジェル市場:最終用途別、2021年~2033年 (百万米ドル)
表105 サウジアラビアの歯面知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年(百万米ドル)
表106 アラブ首長国連邦(UAE)の歯面知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表107 アラブ首長国連邦(UAE)の歯面知覚過敏緩和ジェル市場:適用メカニズム/適応別、2021年~2033年(百万米ドル)
表108 アラブ首長国連邦(UAE)の歯用知覚過敏緩和ジェル市場:最終用途別、2021年~2033年(百万米ドル)
表109 アラブ首長国連邦(UAE)の歯用知覚過敏緩和ジェル市場:流通チャネル別、2021年~2033年 (百万米ドル)
表110 クウェートにおける歯の知覚過敏緩和ジェル市場:有効成分の配合別、2021年~2033年(百万米ドル)
表111 クウェートにおける歯の知覚過敏緩和ジェル市場:作用機序/適応症別、2021年~2033年 (百万米ドル)
表112 クウェートにおける歯の知覚過敏緩和ジェル市場(最終用途別)、2021年~2033年(百万米ドル)
表113 クウェートにおける歯の知覚過敏緩和ジェル市場(流通チャネル別)、2021年~2033年(百万米ドル)
図表一覧
図1 歯の知覚過敏緩和ジェル市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 データ分析モデル
図5 市場の策定と検証
図6 データの検証と公表
図7 市場の概要
図8 セグメントの概要
図9 競合環境の概要
図10 歯の知覚過敏緩和ジェル市場の規模と成長見通し (百万米ドル)
図11 歯の知覚過敏緩和ジェル市場:業界バリューチェーン分析
図12 歯の知覚過敏緩和ジェル市場:市場ダイナミクス
図13 歯の知覚過敏緩和ジェル市場:ポーターの分析
図14 歯の知覚過敏緩和ジェル市場:PESTEL分析
図15 有効成分別 歯の知覚過敏緩和ジェル市場シェア、2025年および2033年(百万米ドル)
図16 有効成分別 歯の知覚過敏緩和ジェル市場:市場シェア、2025年および2033年
図17 神経脱感作剤(脱分極剤)市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図18 細管閉塞剤市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図19 多機能/複合製剤(デュアルアクションジェル)市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図20 歯の知覚過敏緩和ジェル市場の、作用機序/適応症別市場シェア(2025年および2033年)(百万米ドル)
図21 歯の知覚過敏緩和ジェル市場(作用機序/適応症別):市場シェア(2025年および2033年)
図22 治療後の知覚過敏緩和市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図23 慢性象牙質過敏症管理市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図 図24 歯用知覚過敏緩和ジェル市場の最終用途別市場シェア、2025年および2033年(百万米ドル)
図25 歯用知覚過敏緩和ジェル市場(最終用途別):市場シェア、2025年および2033年
図26 歯科医院/専門家による施術市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図27 自宅用/歯科医師処方市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図28 市販薬(OTC)/自己投与市場の推計および予測、2021年~2033年 (売上高、百万米ドル)
図29 販売チャネル別歯面知覚過敏緩和ジェル市場シェア、2025年および2033年(百万米ドル)
図30 販売チャネル別歯面知覚過敏緩和ジェル市場:市場シェア、2025年および2033年
図 図31 歯科医院・病院市場の推計および予測、2021年~2033年(売上高、百万米ドル)
図32 歯科用製品卸売業者の市場推計および予測、2021年~2033年(売上高、百万米ドル)
図33 小売薬局市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図34 Eコマース市場の見積もりおよび予測、2021年~2033年(売上高、百万米ドル)
図35 地域別市場:主なポイント
図36 北米歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図37 米国歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年 (百万米ドル)
図38 カナダの知覚過敏用ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図39 メキシコの知覚過敏用ジェル市場の推計および予測、2021年~2033年 (百万米ドル)
図40 欧州の歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年 (百万米ドル)
図41 英国の知覚過敏用ジェル市場:推計値および予測(2021年~2033年)(百万米ドル)
図42 ドイツの知覚過敏用ジェル市場:推計値および予測(2021年~2033年) (百万米ドル)
図43 フランスの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図44 イタリアの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年 (百万米ドル)
図45 スペインの歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図46 スウェーデンの歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年 (百万米ドル)
図47 デンマークの歯の知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図48 ノルウェーの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図49 アジア太平洋地域の歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年 (百万米ドル)
図50 中国の歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図51 日本の歯面知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図52 インドの歯面知覚過敏緩和ジェル市場の推計および予測、 2021年~2033年(百万米ドル)
図53 韓国における歯の知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図54 オーストラリアにおける歯の知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図55 タイの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図56 ラテンアメリカの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図57 ブラジルの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図58 アルゼンチンの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図59 中東・アフリカの歯の知覚過敏緩和ジェル市場の推計および予測、2021年~2033年 (百万米ドル)
図60 南アフリカの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図61 サウジアラビアの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図62 アラブ首長国連邦(UAE)の歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図63 クウェートの歯用知覚過敏緩和ジェル市場の推計および予測、2021年~2033年(百万米ドル)
図64 主要企業の分類
図65 企業の市場におけるポジショニング
図66 主要企業の市場シェア分析(2025年)
図67 戦略的枠組み









