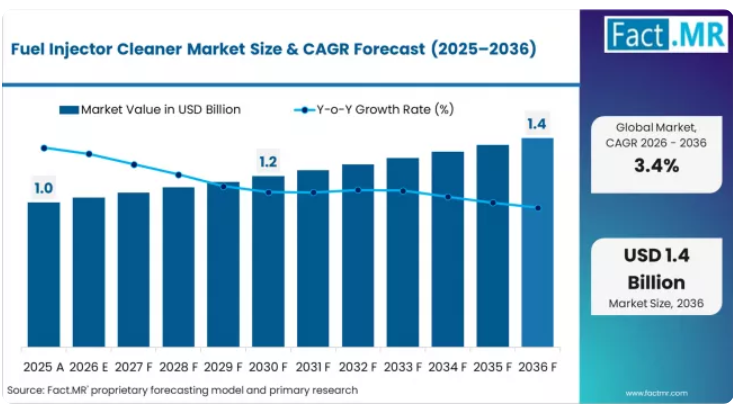
2026年から2036年にかけての絶対的な市場規模の拡大額は、約4億1,050万米ドルに上ります。この成長は、世界的な自動車保有台数の増加(稼働中の車両が15億台を超える見込み)、ポート燃料噴射方式に比べてインジェクターの汚れが生じやすいガソリン直噴(GDI)エンジンへの移行、および予防保全のメリットに対する消費者の意識の高まりを反映したものです。自動車の電動化は緩やかではありますが着実に進んでおり、長期的な逆風となるものの、予測期間を通じて内燃機関搭載車が依然として主流を占め続ける見込みです。
ディーラーネットワークの自動車サービスアドバイザーは、GDI搭載車に対し、3万~5万キロメートルごとの燃料システム洗浄サービスを推奨しています。これは、吸気バルブやインジェクター先端へのカーボン堆積が既知のメンテナンス要件として記載された、メーカーの技術サービス速報を根拠としています。BG Products社およびLiqui Moly社の整備工場向けインジェクター洗浄製品は、一般消費者向け小売添加剤よりも、1回のサービス当たりでより高い利益率を生み出しています。
すべての主要地域市場において、成長の度合いに違いが見られます。米国は年平均成長率(CAGR)3.7%で成長を牽引しています。メキシコは年平均成長率(CAGR)3.4%を記録しています。ドイツはCAGR 3.1%、フランスはCAGR 3.0%、英国はCAGR 2.9%、韓国はCAGR 2.9%、日本はCAGR 2.7%を記録しています。
燃料インジェクタークリーナー市場の主なポイント
燃料インジェクタークリーナー市場の定義
燃料インジェクタークリーナーとは、内燃機関の燃料インジェクター先端、吸気バルブ、および燃焼室から、カーボン堆積物、ワニス、ガムを溶解・除去するように配合された化学添加剤のことです。有効成分としては、ポリイソブチルアミン(PIBA)、ポリエーテルアミン(PEA)、およびポリイソブチレンサクシニミド(PIBSI)からなる洗浄・分散剤パッケージが、キャリア溶媒に溶解されたものが挙げられます。製品形態としては、一般消費者向けの燃料タンク注入型添加剤、整備工場向けの燃料システム洗浄装置用濃縮処理剤、およびエアゾール式の直接噴射製剤などが販売されています。
燃料インジェクタークリーナー市場の範囲
本市場の範囲は、液体添加剤、エアゾール、その他の形態にわたる燃料インジェクタークリーナー製品の世界および地域別の売上高を網羅しています。車両セグメントには、乗用車、小型商用車、および大型商用車が含まれます。流通チャネルセグメントは、小売、整備工場、およびオンラインに及びます。予測期間は2026年から2036年です。
燃料インジェクタークリーナー市場の除外項目
本調査の範囲には、燃料そのものや、製油所またはターミナル段階で混合される燃料品質添加剤は含まれません。エンジンオイル添加剤および冷却システムクリーナーも除外されます。燃料噴射装置(インジェクター、燃料ポンプ、燃料レール)も本調査の対象外となります。
燃料インジェクタークリーナー市場の調査方法
- 一次調査:アナリストは、生産地域および消費地域全体の調達担当者、プロセスエンジニア、サプライチェーン責任者と連携し、購入や仕様の変更を促す具体的な意思決定基準を明らかにしました。
- デスクリサーチ:データ収集では、当該製品カテゴリーに関連する規制当局への届出、業界団体の刊行物、標準化団体の文書、および企業の開示情報を集約しました。
- 市場規模の算出と予測:ベースライン値は、生産量と貿易フローのボトムアップ集計に基づき、地域ごとの需要曲線を適用して、2036年までの普及速度を予測したものです。
- データの検証と更新サイクル:予測値は、公表されている業界の支出見通しと照合され、一次インタビューデータと相互参照されることで、内部の一貫性が確保されています。
燃料噴射ノズルクリーナー市場の概要
燃料噴射ノズルクリーナー市場の定義
- 燃料インジェクタークリーナーは、内燃機関の燃料インジェクター先端、吸気バルブ、および燃焼室からカーボン堆積物、ワニス、ガムを溶解・除去するように配合された化学添加剤です。有効成分には、キャリア溶媒に溶解されたポリイソブチルアミン(PIBA)、ポリエーテルアミン(PEA)、およびポリイソブチレンサクシニミド(PIBSI)の洗浄・分散剤パッケージが含まれます。
市場の需要要因
- GDIエンジンの堆積物発生傾向:米国自動車協会(AAA)は2023年に実施した試験結果を発表し、同等の走行距離において、GDIエンジンはポート噴射エンジンに比べて吸気バルブのカーボン堆積物が2倍から4倍多く蓄積することを確認しました。
- 老朽化した車両のメンテナンス:米国
- 専門整備工場のサービス収益:自動車サービスチェーン(Jiffy Lube、Midas、Bosch Car Service)は、燃料システム洗浄サービス1件あたり80~150米ドルの収益を上げており、1回の処理あたりの薬剤コストは15~25米ドルです。
Fact.MRレポートで分析された主要セグメント
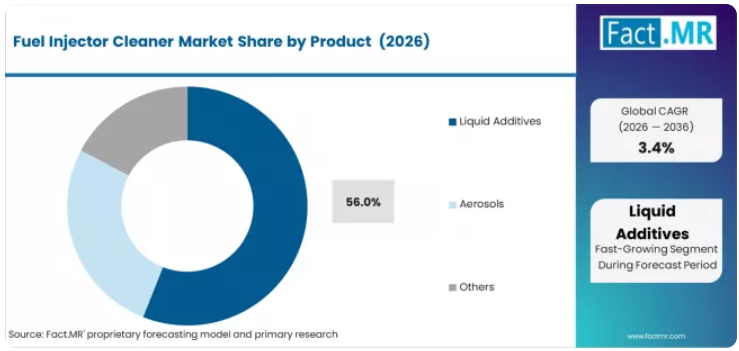
- 液体添加剤製品:2026年のシェアは56.0%。
- 乗用車:2026年には61.0%のシェアを占める見込みです。
- 米国:2036年まで年平均3.7%の成長が見込まれています。
Fact.MRのアナリスト見解
GDI(ガソリン直噴)エンジンの堆積物問題が、主な成長要因となっています。現在、世界の新車ガソリン車販売台数の50%以上を占めるガソリン直噴エンジンは、吸気バルブではなく燃焼室に直接燃料を噴射します。この設計により、ポート噴射において吸気バルブを清潔に保っていた「燃料洗浄効果」が失われるため、30,000~50,000 km走行後にバルブやインジェクター先端に多量のカーボン堆積が生じることになります。
液体添加剤が56%のシェアを占めているのは、タンクに注ぎ込むタイプの添加剤が、消費者のDIY利用と整備工場のサービスプロトコルの双方において、最も簡単な使用形態であるためです。
戦略的示唆/経営陣への提言
調達チームは、需要の増加が見込まれる前に供給を確保するため、適格な生産業者と複数年にわたる供給契約を締結する必要があります。製品開発リソースは、主要市場における厳格化が進む規制仕様を満たす配合を優先すべきです。地域展開戦略においては、主要消費国間の成長率や規制環境の差異を十分に考慮しなければなりません。
燃料インジェクタークリーナー市場が成長している理由は?
燃料インジェクタークリーナー市場は、自動車メーカーやサービス事業者が、多額の社内開発投資を行うことなく、専門的な洗浄技術を活用しつつ燃料システムの性能を最適化できるようにすることで成長しています。
自動車メーカーやサービス施設は、複雑な燃料システムの要件を管理しつつ、車両性能の向上と卓越したメンテナンスを提供するというプレッシャーに直面しています。専門的な洗浄システムは、従来の代替手段と比較して通常50~70%高い洗浄効率を提供するため、先進的な添加剤は自動車業界における競争力あるポジショニングに不可欠となっています。
自動車アフターマーケット業界における性能向上とメンテナンスに特化した洗浄能力へのニーズは、優れた性能を提供し、一貫した品質基準を維持し、燃料システムの効果や車両性能を損なうことなく信頼性の高い動作を保証できる、包括的な洗浄ソリューションへの需要を生み出しています。
自動車のメンテナンス開発と環境規制遵守を促進する政府の取り組みにより、小売開発、自動車サービス、アフターマーケット用途での採用が推進されています。これらの分野では、燃料システムの洗浄が車両の性能や成果に直接的な影響を及ぼします。
しかし、大規模な自動車導入におけるシステムの複雑さによる制約や、添加剤の統合に必要な専門知識の要件により、高度な燃料インジェクター洗浄システムを導入するための技術インフラが限られている小規模なサービス施設や発展途上地域では、その利用が制限される可能性があります。
セグメント別分析
本市場は、製品、車種、販路ごとにセグメント化されています。製品別では、液体添加剤、エアゾール、その他に分類されます。車種別では、乗用車、LCV、HCVに分類されます。販路別では、小売、整備工場、オンラインに分類されます。
製品別では、液体添加剤セグメントが市場シェアの大部分を占めています
液体添加剤セグメントは、燃料インジェクタークリーナー市場において主導的な地位を占めており、2025年には市場シェア全体の約56.0%を占めると見込まれています。この確立された製品カテゴリーには、高度な液体処方と燃料システム洗浄能力を備えたソリューションが含まれており、あらゆる車両用途において優れた自動車関連の利点と性能成果をもたらす、特殊な化学構造や洗浄プロセスが採用されています。
液体添加剤セグメントの市場における主導的地位は、その優れた洗浄能力に起因しており、あらゆる車両環境において一貫した性能基準と自動車関連のコンプライアンスを維持しつつ、多様な燃料システムの状態に対応できるソリューションを提供しています。
エアゾールセグメントは、特定のメンテナンスや洗浄用途向けに、高度な塗布機能を備えた特殊なスプレー式ソリューションを必要とする自動車関連施設にサービスを提供し、28.0%という大きな市場シェアを維持しています。
これらのソリューションは、複雑な燃料システムの状態に対しても高度な塗布特性を発揮すると同時に、特定の自動車関連の要求を満たすための十分な統合オプションを提供します。「その他」セグメントは市場の約16.0%を占めており、特定の洗浄構成や一般的なメンテナンスパラメータを必要とする特殊な用途に対応しています。
液体添加剤セグメントを牽引する主な洗浄上の利点には、以下のものが挙げられます:
- 燃料システムの性能を向上させ、一貫した自動車性能を確保する、統合された洗浄機能を備えた先進的な化学技術
- 確立された適用プロトコルにより、大規模な処理要件を必要とせずに、さまざまな車種にわたってメンテナンスワークフローを効率化できます
- 化学的完全性と結果の信頼性を維持しつつ、多様な適用形式を可能にする、強化された互換性機能
- 優れた自動車業界での受容性により、様々な乗用車の燃料インジェクタークリーナー用途において最適な性能を提供します
車種別では、乗用車セグメントが最大の市場シェアを占めています
2025年には、乗用車用途が燃料インジェクタークリーナー市場の約61.0%のシェアを占め、世界中の特殊な車両性能要件や自動車ケアを支える上で、燃料システムメンテナンスが果たす重要な役割を反映しています。乗用車セグメントの市場における主導的地位は、自動車保有台数の増加傾向、メンテナンス要件、および先進国・新興市場を問わず自動車用途における専門的な洗浄能力への需要の高まりによってさらに強固なものとなっています。
LCV(小型商用車)セグメントは重要な車両カテゴリーであり、小型商用車、フリートメンテナンス、および直接輸送用途における専門的な要件を通じて、26.0%の市場シェアを占めています。このセグメントは、自動車市場において特定の洗浄要件、性能基準、およびメンテナンス手順を必要とする商用車の需要拡大の恩恵を受けています。
また、大型商用車(HCV)セグメントも市場シェアの13.0%を占めており、さまざまな自動車セクターにわたる特殊な大型商用車用途、トラックのメンテナンス、および産業用輸送に対応しています。
車両の成長を支える主な市場動向には、以下のものが挙げられます:
- 自動車所有の普及とメンテナンス要件に牽引される乗用車の拡大。これにより、確立された自動車市場において特殊な洗浄ソリューションが求められています
- LCVの近代化の傾向により、商用車のメンテナンスには精密で統合された洗浄システムが必要とされています
- 車両固有の技術の統合により、高度な燃料システム機能や性能監視システムが可能になっています
- 自動車の変革への注目が高まり、従来のメンテナンスの制約を受けない、専門的で検証済みの洗浄ソリューションへの需要が促進されています
燃料インジェクタークリーナー市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
自動車整備の加速と燃料システムの最適化により、特殊な洗浄添加剤システムへの需要が高まっています。世界中の主要自動車市場では、車両整備が年間10~20%のペースで拡大しており、包括的な燃料噴射装置用洗浄剤のインフラが求められています。
環境規制の順守と自動車技術の近代化を促進する政府の取り組みにより、先進的な洗浄技術の採用が進んでいます。多くの国では、2030年までに排出ガス規制プログラムや燃料添加剤基準に関する規制枠組みを導入する予定です。
添加剤の製造および洗浄技術における技術的進歩により、コストと複雑さを低減しつつ車両性能を向上させる、より効率的で高性能な洗浄ソリューションが可能となっています。
市場の制約要因としては、複雑な規制要件や添加剤プラットフォームの開発コストが挙げられ、これらは市場参加者が規制に準拠した燃料インジェクタークリーナーの機能を構築する上で課題となる可能性があります。特に、自動車インフラが依然として限定的で専門知識が不確かな地域においては、その傾向が顕著です。
添加剤システムの技術的な複雑さと特殊な配合要件も、もう一つの大きな課題となっています。燃料噴射装置用洗浄剤には高度な化学システムと精密な制御が求められるため、システムのコストや自動車の効率性に影響を及ぼす可能性があります。
さまざまな自動車環境における化学添加剤に対する環境上の制約は、メーカーにとってさらなる運用上の課題を生み出し、環境インフラやコンプライアンス確保プログラムへの継続的な投資を必要としています。
主なトレンドとしては、北米市場、特に米国とメキシコでの採用が加速していることが挙げられます。これらの地域では、自動車インフラの拡充とアフターマーケットの発展が、燃料噴射装置用洗浄剤の包括的な導入を後押ししています。
リアルタイム洗浄、高度な化学的機能、統合型自動車ソリューションを備えた液体添加剤プラットフォームへの技術統合の傾向は、効率を最適化し、メンテナンスリスクを最小限に抑える、拡張性のあるアフターマーケットアプローチを可能にしています。
しかし、電気自動車の著しい進歩や燃料技術の大きな変化により、従来の燃料インジェクタークリーナー手法への依存度が低下した場合、この市場の見通しは混乱を来す可能性があります。
主要国別の燃料インジェクタークリーナー市場分析
世界の燃料インジェクタークリーナー市場は着実に拡大しており、自動車インフラの成長、車両メンテナンスの変革に向けた取り組み、および先進的な洗浄プラットフォームに牽引され、2036年まで年平均成長率(CAGR)3.7%で米国が市場をリードしています。メキシコは、自動車の近代化、大規模な車両プログラム、およびメンテナンス開発の取り組みに支えられ、3.4%でこれに続いています。
ドイツは3.1%を記録しており、自動車およびアフターマーケット分野における統合が進む先進的な市場状況を反映しています。フランスは、自動車分野における卓越性と規制順守を活かし、3.0%の成長率を示しています。
英国市場は、自動車分野のイノベーションと堅調なアフターマーケットのパイプラインに支えられ、年平均成長率(CAGR)2.9%で推移する見込みです。韓国は液体添加剤システムに重点を置き、2.9%の成長率を記録しており、一方、日本は精密な自動車メンテナンスとアフターマーケットの進展を重視し、2.7%の成長率を示しています。
米国が世界市場の拡大を牽引
米国は、2036年までのCAGRが3.7%と、燃料インジェクタークリーナー市場において最も高い成長ポテンシャルを示しています。同国の主導的な地位は、自動車インフラの拡充、政府主導の車両メンテナンス施策、そして先進的な燃料インジェクタークリーナーソリューションの導入を促進する包括的な自動車規制に起因しています。
成長は、ミシガン州、カリフォルニア州、テキサス州、オハイオ州などの主要な自動車およびアフターマーケットの中心地に集中しています。これらの地域では、自動車メーカーやサービス施設が、車両性能の向上と自動車の品質向上を目指して、先進的な洗浄プラットフォームを導入しています。自動車ディストリビューターや小売サプライヤーを通じた流通チャネルにより、サービスプロジェクトや車両メンテナンスの取り組みにおける導入が拡大しています。また、米国の環境保護庁(EPA)は、包括的な洗浄能力の開発を含む、自動車業界の変革に向けた規制上の支援を行っています。
主な市場要因:
- 包括的な車両整備開発プログラムを備えたアフターマーケットの拠点や自動車産業の中心地に集中する自動車インフラの拡大
- 自動車整備イニシアチブや環境コンプライアンスのインセンティブを通じた政府の支援
- 実績のある能力を持つ確立された自動車プロバイダーを含む、包括的な技術エコシステム
- 先進的な液体添加剤プラットフォーム、洗浄システム、および自動車最適化技術を特徴とする技術統合
メキシコが急成長市場として台頭
メキシコシティ、グアダラハラ、モンテレイ、ティフアナなどの主要な自動車およびアフターマーケット拠点では、車両メンテナンスの拡大と政府の自動車プログラムに後押しされ、自動車の近代化およびアフターマーケット開発イニシアチブ全体で、包括的な燃料インジェクタークリーナーソリューションの導入が加速しています。
この市場は、包括的な自動車の近代化と洗浄ベースのソリューションへの注目の高まりと連動し、2036年までの年平均成長率(CAGR)3.4%という力強い成長の勢いを見せています。メキシコの企業は、拡大する自動車・車両セクターにおける需要増に対応しつつ、アフターマーケットの効率性を高めるため、先進的な燃料噴射装置洗浄システムや自動車プラットフォームを導入しています。同国の自動車開発イニシアチブは整備サービスの需要を生み出しており、一方でイノベーションへの重視が高まることで、先進的な洗浄システムの導入が促進されています。
主な発展分野:
- 包括的な車両メンテナンスプログラムを通じて、燃料噴射装置クリーナーの導入を牽引する自動車整備施設およびアフターマーケットセンター
- 洗浄性能の適合率が90%に達する統合ソリューションを提供する自動車サービスチャネル
- 燃料噴射装置クリーナー企業と自動車関連組織とのアフターマーケット提携により、市場のリーチが拡大しています
- 洗浄技術プラットフォームと包括的な自動車管理システムの統合
ドイツが自動車イノベーションのリーダーシップを発揮
ドイツの市場拡大は、主要都市における技術開発や、複数の地域にわたる包括的なアフターマーケットの進展など、多様な自動車需要によって牽引されています。同国は、連邦政府の自動車関連イニシアチブや業界レベルのアフターマーケット開発プログラムに支えられ、2036年までの年平均成長率(CAGR)3.1%という強力な成長ポテンシャルを示しています。ドイツ企業は、規制の複雑さや統合要件に関連する導入上の課題に直面しており、戦略的な開発アプローチと、専門の燃料インジェクタークリーナーパートナーからの支援が必要とされています。しかし、高まる自動車需要とアフターマーケットの要件は、特に高度な洗浄が車両の性能や競争力に直接的な影響を与える自動車分野において、燃料インジェクタークリーナーの導入に向けた説得力のあるビジネスケースを生み出しています。
市場の特徴:
- 自動車およびアフターマーケットセグメントは堅調な成長を示しており、燃料インジェクタークリーナーの利用率は年間15%増加しています
- 主要なアフターマーケットおよび車両メンテナンス地域における自動車分野に焦点を当てた地域的な拡大傾向
- 将来の予測では、高度な洗浄インフラと専門家向けトレーニングプログラムの必要性が示されています
- 車両整備業務における自動車分野のイノベーションとアフターマーケットの競争力への重視が高まっています
フランスが示す自動車分野の卓越性
フランス市場は、自動車システムとの統合および車両整備の品質向上に向けた精密なアフターマーケット技術に基づき、高度な燃料噴射装置クリーナーのイノベーションをリードしています。同国は、既存の自動車インフラの近代化や、イル・ド・フランス、オーヴェルニュ=ローヌ=アルプ、ヌーヴェル=アキテーヌ、オクシタニーといった主要なアフターマーケット地域における先進的な洗浄施設の拡充に牽引され、2036年までの年平均成長率(CAGR)3.0%という高い潜在力を示しています。フランスの企業は、品質向上と効率化を図るため、特に高度な自動車要件や、包括的な車両メンテナンスのアップグレードを必要とする用途が存在する地域において、洗浄を基盤とした自動車システムを導入しています。確立された自動車システムインテグレーターやアフターマーケット事業者を通じた技術導入チャネルにより、施設への導入やイノベーション重視の用途におけるカバー範囲が拡大しています。
主要な市場セグメント:
- 主要なアフターマーケット拠点における自動車インフラの近代化プロジェクトでは、燃料噴射装置クリーナーの包括的なアップグレードが実施されています
- 技術プロバイダーとのアフターマーケット提携により、車両メンテナンスの品質向上率は95%を達成しています
- 燃料インジェクター洗浄剤メーカーと自動車事業者の間の戦略的提携により、市場での存在感が拡大しています
- 精密洗浄システムおよび専門的な自動車分析要件に焦点を当てています
英国は技術統合を重視
ロンドン、マンチェスター、バーミンガム、その他の主要都市では、自動車施設が包括的な燃料インジェクター洗浄ソリューションを導入し、既存のアフターマーケットインフラの近代化と車両整備能力の向上を図っています。文書化された事例研究によると、高度な洗浄技術の統合により、自動車の効率性が大幅に向上していることが示されています。この市場は、主要地域における自動車整備施設、アフターマーケット・ネットワーク、および新興技術プロジェクトの継続的な近代化と連動し、2036年までの年平均成長率(CAGR)2.9%という強い成長の可能性を示しています。英国の企業は、自動車およびアフターマーケット業界が求める基準を維持しつつ、運用上の信頼性を高めるため、洗浄評価および車両整備プラットフォームを採用しています。同国に確立された自動車インフラは、既存の自動車システムと統合するアフターマーケットの開発および近代化ソリューションに対する需要を生み出しています。
市場発展の要因:
- 英国全土で燃料インジェクタークリーナーの取り組みを主導する自動車施設およびアフターマーケットネットワーク
- 自動車およびアフターマーケットインフラのアップグレードに対し、政府の資金支援を提供する技術プログラム
- 英国のテクノロジー企業と国際的な燃料インジェクタークリーナープロバイダーとの戦略的提携により、技術力が拡大しています
- アフターマーケット用途全般における自動車の卓越性と洗浄分析への重点
韓国は技術統合を重視
ソウル、大田(テジョン)、釜山(プサン)をはじめとする主要都市では、自動車整備施設が包括的な燃料インジェクタークリーナーソリューションを導入し、既存のアフターマーケットインフラの近代化と車両整備能力の向上を図っています。
先進的な洗浄技術の統合により、自動車の効率が大幅に向上したことを示す実証済みの事例も報告されています。主要地域における自動車整備施設やアフターマーケットネットワークの継続的な近代化、および新興技術プロジェクトの進展と相まって、この市場は2036年までの年平均成長率(CAGR)2.9%という高い成長の可能性を示しています。韓国企業は、自動車およびアフターマーケット業界が求める基準を維持しつつ、運用上の信頼性を高めるため、洗浄を基盤とした車両整備および自動車プラットフォームを導入しています。同国に確立された自動車インフラは、既存の自動車システムと統合されるアフターマーケットの開発および近代化ソリューションに対する需要を生み出しています。
市場発展の要因:
- 韓国全土で燃料噴射装置洗浄剤の取り組みを主導する自動車整備施設およびアフターマーケットネットワーク
- 自動車およびアフターマーケットのインフラアップグレードに対し、政府による資金支援を提供する技術プログラム
- 韓国のテクノロジー企業と国際的な燃料噴射装置クリーナー供給業者との戦略的提携により、技術力が拡大しています
- アフターマーケットのあらゆる用途において、自動車の卓越性と洗浄分析が重視されています
日本が自動車品質のリーダーシップを発揮
日本の燃料噴射装置クリーナー市場は、車両メンテナンスの精度と洗浄の最適化に焦点を当てた先進的な導入事例を示しており、高度な自動車システムとの統合が実証されています。これにより、自動車および車両メンテナンス施設全体において、アフターマーケットの効率が大幅に向上しています。同国は、清掃作業に適用される日本の自動車基準に沿った、品質の卓越性と継続的な車両メンテナンス手法を重視する自動車施設の取り組みに牽引され、2036年まで年平均成長率(CAGR)2.7%で着実な成長の勢いを維持しています。関東、関西、中部、九州などの主要な自動車地域では、燃料噴射ノズル洗浄プラットフォームの先進的な導入が進んでおり、洗浄システムが既存の自動車インフラや包括的な品質管理プログラムとシームレスに統合されています。
市場の主な特徴:
- 自動車関連施設やアフターマーケットセンターが、品質と車両メンテナンス分析を重視した、高度な燃料インジェクタークリーナーの需要を牽引しています
- 効率化プログラムへの包括的な準拠を可能にする質の高いパートナーシップ
- 日本企業と海外の燃料インジェクタークリーナー供給業者との自動車分野における連携が、市場の能力を拡大しています
- 品質要件と継続的な自動車関連手法への重点
欧州市場の国別内訳
欧州の燃料噴射装置クリーナー市場は、2026年の2億9,000万米ドルから2036年までに4億米ドルへと成長し、予測期間中に年平均成長率(CAGR)3.3%を記録すると見込まれています。ドイツは、広範な自動車インフラ、先進的なアフターマーケット施設、および欧州の主要市場にサービスを提供する包括的な技術ネットワークに支えられ、2026年には26.2%の市場シェアを維持し、主導的な地位を保つと予想されます。
英国は、先進的な燃料噴射装置クリーナーシステムを導入する主要なアフターマーケット地域における包括的な自動車プログラムに牽引され、2026年には18.6%のシェアでこれに続きます。フランスは、自動車関連施設の継続的な開発とアフターマーケットの近代化ネットワークを通じて、2026年には17.2%のシェアを占める見込みです。イタリアは14.5%のシェアを占め、スペインは2026年に12.4%を占める見通しです。「その他の欧州」地域は11.1%の市場シェアを占めており、これは北欧諸国における燃料噴射装置クリーナーの採用拡大や、洗浄プログラムを導入する新興の東欧の自動車関連施設の増加に起因しています。
日本における車両メンテナンス需要は小売チャネルが主導
日本の燃料インジェクタークリーナー市場は、アフターマーケット施設、車両メンテナンスネットワーク、自動車関連イニシアチブにまたがる既存の自動車インフラとの小売流通の高度な統合を特徴とし、成熟した品質重視の市場環境を示しています。日本における卓越した品質と自動車の精密性への重視は、アフターマーケット業務における包括的な自動車イニシアチブや規制要件をサポートする、高信頼性の燃料インジェクタークリーナーソリューションへの需要を牽引しています。この市場は、シェブロン(テクロンの)、STPといった国際的な燃料インジェクタークリーナープロバイダーと、確立されたアフターマーケット企業や車両整備会社を含む国内の自動車業界リーダーとの強力なパートナーシップの恩恵を受けており、自動車の品質と技術的な精密性を優先する包括的なサービスエコシステムを構築しています。主要なアフターマーケット地域の自動車センターでは、統合されたメンテナンスプログラムを通じて洗浄システムが品質向上を実現する、先進的な燃料噴射装置クリーナーの導入事例が見られます。
韓国では乗用車が燃料噴射装置クリーナーサービスの需要を牽引
韓国の燃料インジェクタークリーナー市場は、国際的な乗用車メーカーの存在感が強いことが特徴です。シェブロン(テクロンの他)、リキモリ、ガムアウトといった企業は、自動車の近代化やアフターマーケット用途に向けた包括的なシステム統合および技術サービス能力を通じて、支配的な地位を維持しています。
韓国の企業が、主要なアフターマーケットセンターや自動車施設に導入されている先進的な洗浄システムと、国内の自動車インフラを統合したカスタマイズされたソリューションをますます求めるにつれ、市場では現地化された技術サポートと迅速な導入能力への重視が高まっています。地元の化学企業や地域の自動車インテグレーターは、グローバルプロバイダーとの戦略的提携を通じて市場シェアを拡大しており、洗浄スペシャリスト向けの技術研修プログラムや認定サービスなどの専門サービスを提供しています。競争環境においては、多国籍の燃料インジェクタークリーナー企業と韓国の自動車専門家との連携が深まっており、国際的な技術的専門知識と現地市場の知見、自動車業界との関係管理を組み合わせたハイブリッドなサービスモデルが構築されています。
燃料インジェクタークリーナー市場の競争環境
燃料インジェクタークリーナー市場には、約10~12社の有力企業が参入しており、市場の集中度は中程度です。上位3社は、確立されたクリーナー製品ポートフォリオと広範な自動車業界とのネットワークを通じて、世界市場シェアの約30~35%を占めています。競争は、単なる価格競争ではなく、洗浄効果、車両との互換性、技術的専門知識を中心に展開されています。
市場のリーダーには、シェブロン(Techron)、STP、リキモリなどが挙げられます。これらの企業は、包括的な燃料インジェクタークリーナーの製品ポートフォリオ、高度な化学技術力、および自動車・アフターマーケット分野における深い専門知識を通じて競争優位性を維持しており、顧客にとっての切り替えコストを高めています。これらの企業は、確立された自動車業界との提携関係や継続的な開発パートナーシップを活用して市場での地位を守りつつ、関連する洗浄および自動車メンテナンス用途へと事業を拡大しています。
チャレンジャー企業には、GumoutやLucas Oilが含まれ、これらは専門的な洗浄技術と主要な自動車市場における強力な地域的プレゼンスを通じて競争しています。Red Line、BG Products、Wynn’sなどの技術専門企業は、特定の洗浄技術や垂直市場に焦点を当て、液体添加剤システム、エアゾール製剤、用途特化型ソリューションにおいて差別化された能力を提供しています。
地域密着型企業や新興の燃料噴射装置クリーナー企業は、革新的な洗浄アプローチと迅速な開発能力を通じて競争圧力を生み出しています。特に米国やメキシコといった高成長市場では、現地での存在感がコスト最適化や規制順守において優位性をもたらしています。市場の動向は、高度な洗浄技術と、システムの導入から継続的な性能監視、技術サポートに至るまで、車両のメンテナンスライフサイクル全体に対応する包括的な自動車サービスを組み合わせた企業に有利に働いています。
シェブロン(Techron)は、包括的な洗浄ソリューションのポートフォリオと、複数の地域にわたる自動車メーカーやアフターマーケット施設との確固たる関係を活かし、12.0%の市場シェアで競争環境をリードしています。
世界の燃料噴射装置クリーナー市場 ― ステークホルダーの貢献フレームワーク
燃料噴射装置クリーナーソリューションは、自動車メーカー、アフターマーケット企業、および整備部門が、社内の技術への多額の投資を行うことなく、車両の性能と燃料システムの効率を向上させることができる重要な自動車技術です。通常、従来の代替品と比較して50~70%優れた洗浄性能を発揮するとともに、これまでにない効果と自動車関連規制への適合性を確保しています。
市場規模は2025年の10億米ドルから2035年までに14億米ドルへと、年平均成長率(CAGR)3.4%で拡大すると予測されており、 これらのソリューションは、優れた洗浄力、性能の向上、自動車の最適化能力といった魅力的な利点を提供しており、液体添加剤用途(製品シェア56.0%)、乗用車運用(シェア61.0%)、および信頼性の高い洗浄ソリューションを求める多様な自動車用途において不可欠なものとなっています。市場浸透率と車両メンテナンス能力を拡大するには、自動車政策、技術基準、燃料インジェクタークリーナーの提供業者、自動車メーカー、アフターマーケット機関の間の協調的な取り組みが必要です。
政府はどのように地域の発展と導入を促進できるでしょうか?
- 自動車インフラプログラム:国の自動車開発イニシアチブに燃料噴射装置クリーナーの機能を組み込み、自動車産業集積地域における専門的な洗浄施設へ対象を絞った資金提供を行うとともに、イノベーション助成金や開発支援を通じて地元のアフターマーケット企業を支援します。
- 税制政策と自動車産業支援:燃料インジェクタークリーナー設備に対する加速償却制度を導入し、先進的な洗浄技術や自動車技術に投資する企業に対して税制上の優遇措置を提供するとともに、従来の手法よりも専門的な燃料インジェクタークリーナーの導入を促進するような、有利な自動車会計基準を確立します。
- 規制枠組みの整備:自動車およびアフターマーケットの用途全般にわたる燃料インジェクタークリーナーサービスの承認プロセスを合理化し、専門的な洗浄システムに対する明確な車両性能品質基準を確立するとともに、国境を越えた自動車事業の展開を促進する国際的な調和プロトコルを策定します。
- 技能開発・研修:燃料インジェクタークリーナー技術者、洗浄スペシャリスト、および自動車専門家のための職業訓練プログラムに資金を提供します。自動車業界の要件と、商用燃料インジェクタークリーナーの開発および品質最適化システムとを結びつける技術移転イニシアチブに投資します。
- 市場アクセス・競争:政府の自動車用途において先進的な洗浄ソリューションを優先する調達方針を確立し、燃料インジェクタークリーナーの近代化プログラムを通じてアフターマーケットの発展を支援し、車両メンテナンス技術の革新を促進する規制環境を整備します。
業界団体は市場開発をどのように支援できるでしょうか?
- 自動車規格・認証:自動車、アフターマーケット、およびメンテナンス用途全般にわたる燃料インジェクタークリーナーサービス向けの標準化された性能指標を定義し、車両の性能品質および洗浄に関する普遍的なプロトコルを確立するとともに、企業が信頼できる燃料インジェクタークリーナーの性能認証プログラムを策定します。
- 市場啓発とベストプラクティス: 燃料インジェクタークリーナーの利点を示すメッセージ発信を主導し、従来の車両メンテナンス手法と比較して、自動車の効率向上、アフターマーケット規制への準拠強化、および優れた洗浄性能を強調します。
- 技術統合基準: 燃料インジェクタークリーナーシステム、自動車互換性ガイドライン、およびアフターマーケットプラットフォーム向けの相互運用性基準を策定し、異なる車両環境や規制要件にわたるシームレスな統合を確保します。
- 専門能力開発:競争の激しい自動車市場において、車両性能の最適化、アフターマーケットのコンプライアンス、および洗浄分析に関する、燃料インジェクタークリーナーの専門家、洗浄技術者、および自動車サービスチーム向けの認定プログラムを実施します。
サービスプロバイダーやテクノロジー企業がエコシステムを強化するには?
- 高度な洗浄技術の開発:化学的性能の向上、洗浄機能の改善、および用途に特化した特性を備えた次世代の燃料インジェクタークリーナープラットフォームを開発し、自動車の信頼性を高めつつ、アフターマーケットの複雑さを軽減します。
- 化学プラットフォーム:自動車のモニタリング、性能追跡、洗浄分析、アフターマーケットの最適化を統合した包括的な燃料噴射装置クリーナー用ソフトウェアを提供し、企業が燃料噴射装置クリーナーの効率と自動車コンプライアンスの効果を最大化できるようにします。
- サービス・サポートネットワーク:自動車メーカーやアフターマーケット部門向けに、技術トレーニングの選択肢、車両メンテナンスのコンサルティングサービス、燃料噴射装置クリーナーシステムを自動車の需要に合わせて最新の状態に保つための洗浄最適化プロセスを含む、柔軟なサポートプログラムを提供します。
- 自動車・開発ネットワーク: 包括的な開発能力、燃料噴射装置用洗浄剤の共同イノベーションプログラム、およびアプリケーション開発システムを構築し、多様な自動車環境において、洗浄技術が高い品質基準と一貫した性能を維持できるようにします。
サプライヤーはこの変化にどのように対応すべきでしょうか?
- 多様な化学製品ポートフォリオ:液体添加剤用途(製品シェア56.0%)やエアゾールシステム(シェア28.0%)にわたり、燃料インジェクタークリーナーの製品ラインナップを拡大します。特に、乗用車向けサービス(車両シェア61.0%)および自動車業界の要件に合わせた専門的なソリューションに重点を置きます。
- 地域別市場開拓: 米国(年平均成長率3.7%)やメキシコ(同3.4%)といった高成長市場に事業拠点を確立すると同時に、地域ごとの自動車関連能力や現地パートナーシップを通じて、ドイツ(同3.1%)やフランス(同3.0%)といった成熟市場での存在感を強化します。
- テクノロジーを活用したサービス: リアルタイムの車両モニタリング、自動化された性能最適化、および予測型自動車機能を備えた先進的な燃料インジェクタークリーナーシステムを導入し、サービス提供の差別化を図るとともに、顧客満足度と顧客維持率を向上させます。
- 柔軟なサービスモデル: コスト効率の高い洗浄から、厳しい車両要件や規制要件に対応する高性能アプリケーションに至るまで、多様な自動車ニーズに対応する、スタンダード、プレミアム、およびカスタムの燃料インジェクタークリーナーソリューションを開発します。
投資家や金融支援機関は、どのように価値を引き出すことができるでしょうか?
- 洗浄技術の拡大に向けた資金調達:シェブロン(Techron)、STP、リキモリといった確立された企業に対し、特に自動車需要が拡大している新興市場において、燃料インジェクター洗浄剤の生産能力および開発能力を拡大するための成長資金を提供します。
- イノベーションへの投資:アフターマーケット業界の効率性と競争力強化につながる、先進的な化学システム、次世代洗浄技術、およびインテリジェントな自動車技術を開発するスタートアップ企業を支援します。
- 地域市場の開発:高成長地域に事業拠点を設立する燃料インジェクター洗浄剤メーカーの市場参入および事業拡大戦略に資金を提供し、品質基準を維持しつつ自動車コストを削減する現地化の取り組みを支援します。
- 統合と規模拡大の機会:規模の経済を生み出し、洗浄能力を向上させ、複数の地理的市場にまたがる細分化された地域プロバイダーに対する競争力を高める戦略的買収や市場統合を支援します。
燃料インジェクター洗浄剤市場の主要プレイヤー
- Chevron Corporation
- STP (Slick 50)
- Liqui Moly GmbH
- Gumout (ITW Global Brands)
- Lucas Oil Products Inc.
- Red Line Synthetic Oil Corporation
- BG Products Inc.
- Wynn’s (Schaeffler Group)
- Bardahl Manufacturing Corporation
- Royal Purple (Calumet Specialty Products Partners)
燃料インジェクタークリーナー市場のセグメント別分析
- 製品:
- 液体添加剤
- エアゾール
- その他
- 車種:
- 乗用車
- LCV
- HCV
- 販売チャネル:
- 小売
- 整備工場
- オンライン
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ベネルクス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア・ニュージーランド
- ASEAN
- アジア太平洋のその他の地域
- ラテンアメリカ
- ブラジル
- チリ
- ラテンアメリカのその他の地域
- 中東・アフリカ
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- 中東・アフリカのその他の地域
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップの分析
- 分析と提言
- 市場の概要
- 市場の範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計とエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業のウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよびキュレーションされたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- 定期購読データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への意見聴取
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次データが利用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察調査および現場調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダー層
- 経営幹部(C-suite)
- 取締役
- 社長および副社長
- 研究開発(R&D)およびイノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータ・スチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、トライアングレーション、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場のダイナミクス
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 現実的なシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場のダイナミクス
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対的な市場機会(米ドル)分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(製品別)
- はじめに/主な調査結果
- 2021年から2025年までの製品別市場規模(百万米ドル)の分析
- 製品別、現在および将来の市場規模(百万米ドル)の分析および予測(2026年~2036年)
- 液体添加剤
- エアロゾル
- その他
- 製品別、前年比成長傾向分析(2021年~2025年)
- 製品別、絶対額による市場機会分析(2026年~2036年)
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(車種別)
- はじめに/主な調査結果
- 2021年から2025年までの過去市場規模(百万米ドル)の分析(車種別)
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測(車種別)
- 乗用車
- LCV
- HCV
- 2021年から2025年までの車種別YからOへの成長トレンド分析
- 2026年から2036年までの車種別絶対的市場機会($)分析
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(販売チャネル別)
- はじめに/主な調査結果
- 2021年から2025年までの販売チャネル別過去市場規模(百万米ドル)分析
- 2026年から2036年までの販売チャネル別現在および将来の市場規模(百万米ドル)分析および予測
- 小売
- 整備工場
- オンライン
- 2021年から2025年までの販売チャネル別前年比成長傾向分析
- チャネル別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析 2021年から2025年および2026年から2036年までの予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 米国
- カナダ
- メキシコ
- 製品別
- 車種別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 車種別
- 販売チャネル別
- 主なポイント
- 2021年から2025年までのラテンアメリカ市場分析および2026年から2036年までの予測(国別)
- 2021年から2025年までの市場規模(百万米ドル)の推移分析(市場分類別)
- 2026年から2036年までの市場規模(百万米ドル)の予測(市場分類別)
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ諸国
- 製品別
- 車種別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 車種別
- 販売チャネル別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析:2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測:2026年~2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他地域
- 製品別
- 車種別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 車種別
- 販売チャネル別
- 主なポイント
- 東欧市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル):市場分類別予測、2026年~2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東欧のその他地域
- 製品別
- 車種別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 車種別
- 販売チャネル別
- 主なポイント
- 東アジア市場分析 2021年~2025年および予測 2026年~2036年(国別)
- 市場分類別過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- 中国
- 日本
- 韓国
- 製品別
- 車種別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 車種別
- 販売チャネル別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)および動向分析(2021年~2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他
- 製品別
- 車種別
- 販売チャネル別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 車種別
- 販売チャネル別
- 主なポイント
- 中東・アフリカ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析:2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合加盟国
- その他の中東・アフリカ地域
- 製品別
- 車種別
- 販路別
- 国別
- 市場魅力度分析
- 国別
- 製品別
- 車種別
- 販路別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販路別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- インド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- 中国
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- 日本
- 価格分析
- 市場シェア分析(2025年)
- 製品別
- 車種別
- 販売チャネル別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- ポーランド
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- ハンガリー
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- サウジアラビア王国
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- トルコ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- 南アフリカ
- 価格分析
- 市場シェア分析、2025年
- 製品別
- 車種別
- 販売チャネル別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製品別
- 車種別
- 販売チャネル別
- 競合分析
- 競合の詳細分析
- シェブロン・コーポレーション
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年式/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- 販売チャネル戦略
- STP(スリック50)
- リキ・モリー社
- ガムアウト(ITWグローバル・ブランズ)
- ルーカス・オイル・プロダクツ社
- レッド・ライン・シンセティック・オイル社
- BGプロダクツ社
- ウィンズ(シェフラー・グループ)
- バーダール・マニュファクチャリング・コーポレーション
- ロイヤル・パープル(カルメット・スペシャリティ・プロダクツ・パートナーズ)
- シェブロン・コーポレーション
- 競合の詳細分析
- 前提条件および使用される略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:製品別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表3:2021年から2036年までの車種別世界市場規模(百万米ドル)予測
- 表4:2021年から2036年までの販売チャネル別世界市場規模(百万米ドル)予測
- 表5:2021年から2036年までの国別北米市場規模(百万米ドル)予測
- 表6:2021年から2036年までの北米市場規模(百万米ドル)の製品別予測
- 表7:2021年から2036年までの北米市場規模(百万米ドル)の車種別予測
- 表8:2021年から2036年までの北米市場規模(百万米ドル)の販売チャネル別予測
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表10:ラテンアメリカ市場規模(百万米ドル)の製品別予測(2021年~2036年)
- 表11:ラテンアメリカ市場規模(百万米ドル)の車種別予測(2021年~2036年)
- 表12: ラテンアメリカ市場規模(百万米ドル)の予測:販売チャネル別、2021年から2036年
- 表13:西ヨーロッパ市場規模 (百万米ドル)の国別予測、2021年から2036年
- 表14:西ヨーロッパの市場規模(百万米ドル)の製品別予測、2021年から2036年
- 表15:西ヨーロッパの市場規模(百万米ドル)の車種別予測、2021年から2036年
- 表16:西ヨーロッパの市場規模 (百万米ドル)販売チャネル別予測、2021年から2036年
- 表17:東ヨーロッパ市場規模(百万米ドル)国別予測、2021年から2036年
- 表18:東ヨーロッパ市場規模(百万米ドル)製品別予測、2021年から2036年
- 表19:東ヨーロッパの市場規模(百万米ドル)、車種別予測、2021年~2036年
- 表20:東ヨーロッパの市場規模(百万米ドル)、販売チャネル別予測、2021年~2036年
- 表21:東アジアの市場規模(百万米ドル)、国別予測、2021年~2036年
- 表22:東アジア市場規模(百万米ドル)の製品別予測、2021年~2036年
- 表23:東アジア市場規模(百万米ドル)の車種別予測、2021年~2036年
- 表24:東アジア市場規模(百万米ドル)の販路別予測、2021年~2036年
- 表25:南アジア・太平洋地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表26:南アジア・太平洋地域の市場規模(百万米ドル)の製品別予測(2021年~2036年)
- 表27:南アジア・太平洋地域の市場規模(百万米ドル)の車種別予測(2021年~2036年)
- 表28:南アジア・太平洋地域における市場規模(百万米ドル)の予測(販売チャネル別、2021年~2036年)
- 表29:中東・アフリカ地域における市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表30:中東・アフリカの市場規模(百万米ドル)の製品別予測(2021年~2036年)
- 表31:中東・アフリカの市場規模(百万米ドル)の車種別予測(2021年~2036年)
- 表32:中東・アフリカの市場規模(百万米ドル)の販売チャネル別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の製品別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの製品別世界市場の前年比成長率比較
- 図5:製品別世界市場の魅力度分析
- 図6:2026年および2036年の車種別世界市場シェアおよびBPS分析
- 図7:2026年から2036年までの車種別世界市場の前年比成長率比較
- 図8:車種別世界市場の魅力度分析
- 図9:販売チャネル別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:販売チャネル別世界市場の前年比成長率比較(2026年~2036年)
- 図11:販売チャネル別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)のシェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年から2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場の増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場の増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場の増分ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場の追加収益機会(ドル)、2026年から2036年
- 図19:東アジア市場の追加収益機会(ドル)、2026年から2036年
- 図20:南アジアおよび太平洋市場の追加収益機会(ドル)、2026年から2036年
- 図21:中東・アフリカ市場における追加ドル機会(2026年~2036年)
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における製品別前年比成長率の比較(2026年から2036年)
- 図25:北米市場における製品別の市場魅力度分析
- 図26:北米市場における車種別市場シェアおよびBPS分析(2026年および2036年)
- 図27: 2026年から2036年までの北米市場における車種別前年比成長率の比較
- 図28:北米市場における車種別の市場魅力度分析
- 図29:2026年および2036年の北米市場における販売チャネル別市場シェアおよびBPS分析
- 図30:2026年から2036年までの北米市場における販売チャネル別前年比成長率の比較
- 図31:販売チャネル別の北米市場の魅力度分析
- 図32:国別のラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場の製品別市場シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場の製品別前年比成長率の比較(2026年~2036年)
- 図35:製品別ラテンアメリカ市場の魅力度分析
- 図36:車種別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図37:車種別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図38:ラテンアメリカ市場における車種別の市場魅力度分析
- 図39:ラテンアメリカ市場における販売チャネル別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場における販売チャネル別の市場魅力度分析
- 図42:西ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における製品別前年比成長率の比較(2026年~2036年)
- 図45:西ヨーロッパ市場における製品別の魅力度分析
- 図46:西ヨーロッパ市場における車種別の市場シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における車種別前年比成長率の比較(2026年~2036年)
- 図48:西ヨーロッパ市場における車種別の市場魅力度分析
- 図49:西ヨーロッパ市場における販売チャネル別市場シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場におけるチャネル別前年比成長率の比較(2026年~2036年)
- 図51:西ヨーロッパ市場におけるチャネル別の魅力度分析
- 図52:東ヨーロッパ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における製品別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における製品別前年比成長率の比較(2026年から2036年)
- 図55:製品別東欧市場の魅力度分析
- 図56:車種別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図57:車種別東欧市場の前年比成長率比較(2026年から2036年)
- 図58:東欧市場における車種別魅力度分析
- 図59:東欧市場における販売チャネル別市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における販売チャネル別前年比成長率比較(2026年から2036年)
- 図61:東欧市場における販売チャネル別魅力度分析
- 図62:東アジア市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における製品別前年比成長率の比較(2026年~2036年)
- 図65:製品別東アジア市場の魅力度分析
- 図66:車種別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図67:車種別東アジア市場の前年比成長率比較(2026年~2036年)
- 図68:東アジア市場における車種別の魅力度分析
- 図69:東アジア市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図71:東アジア市場における販売チャネル別の魅力度分析
- 図72:南アジアおよび太平洋地域の市場における国別売上高シェアおよびBPS分析(2026年および2036年)
- 図73:南アジアおよび太平洋地域の市場における製品別売上高シェアおよびBPS分析(2026年および2036年)
- 図74:南アジアおよび太平洋地域の市場における製品別前年比成長率の比較(2026年~2036年)
- 図75:南アジア・太平洋市場における製品別市場魅力度分析
- 図76:南アジア・太平洋市場における車種別市場価値シェアおよびBPS分析(2026年および2036年)
- 図77:南アジア・太平洋市場における車種別前年比成長率の比較(2026年~2036年)
- 図78:南アジア・太平洋市場における車種別の市場魅力度分析
- 図79:南アジア・太平洋市場における販売チャネル別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における販売チャネル別の前年比成長率比較(2026年~2036年)
- 図81:南アジア・太平洋市場における販売チャネル別の市場魅力度分析
- 図82:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における製品別市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における製品別前年比成長率の比較(2026年~2036年)
- 図85:中東・アフリカ市場における製品別の市場魅力度分析
- 図86:中東・アフリカ市場における車種別の市場シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における車種別前年比成長率の比較(2026年~2036年)
- 図88:中東・アフリカ市場における車種別の市場魅力度分析
- 図89:中東・アフリカ市場における販売チャネル別市場シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における販売チャネル別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場における販売チャネル別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









