主な市場動向と洞察
- 製品・技術別:2025年には、高周波(RF)アブレーション装置が27.6%という最大の売上シェアを占めました。
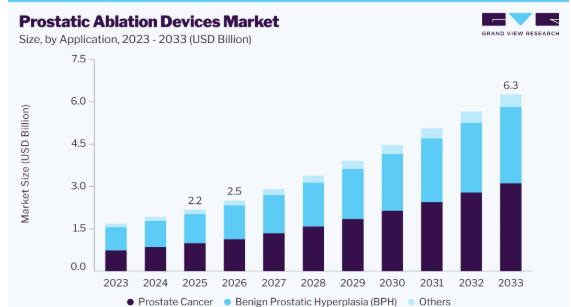
- 用途別:2025年には、前立腺肥大症(BPH)が47.6%という最大の売上シェアを占めました。
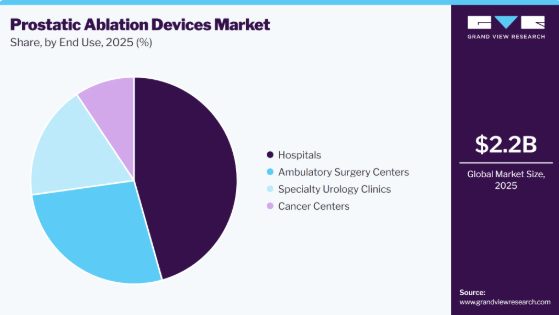
- 最終用途別:2025年には、病院が45.6%という最大の売上シェアを占めました。
地域別の注目点
- 最大の地域市場:北米(2025年の売上高シェア46.4%)。
- 最も急成長している地域市場:アジア太平洋地域(2026年~2033年のCAGRが最高)。
- 国別:2025年、北米において米国が最大の売上高シェアを占めました。
市場規模と予測
- 2025年の市場規模:22億米ドル
- 2026年の推定市場規模:25億米ドル
- 2035年までの予測市場規模:63億米ドル
- CAGR(2026年~2033年):14.0%
前立腺アブレーションデバイス市場の成長は、主に限局性前立腺がんおよび良性前立腺肥大症(BPH)の有病率の上昇に加え、入院期間を短縮し、排尿機能や性機能を温存する低侵襲治療法への需要の高まりによって牽引されています。さらに、レーザーアブレーション、超音波アブレーション、凍結療法、不可逆的電気穿孔法などの局所療法を含む、画像誘導アブレーション技術の継続的な進歩により、治療の精度が向上し、臨床現場での導入が加速しています。
良性前立腺肥大症(BPH)および前立腺がんの有病率の上昇は、市場の主要な推進要因となっています。高齢男性人口の増加と前立腺の健康に対する意識の高まりにより、世界中で診断率および治療率が高まっています。回復が早く、合併症が少なく、排尿機能や性機能を温存できる低侵襲な治療法を望む患者が増えるにつれ、BPHおよび限局性前立腺がんの適応症の両方において、先進的な前立腺アブレーションデバイスの需要は引き続き拡大しています。
さらに、画像誘導アブレーション技術の継続的な進歩により、処置の精度、治療計画、および臨床転帰が向上し、前立腺アブレーションデバイス市場の成長を牽引しています。マルチパラメトリックMRI(mpMRI)、リアルタイム超音波、MRI-超音波融合画像、およびロボットナビゲーションの統合により、周囲の正常組織への損傷を最小限に抑えつつ、前立腺病変の正確な位置特定と標的を絞ったアブレーションが可能になっています。こうした革新により、医師の確信が高まり、処置に伴う合併症が減少するとともに、尿失禁の予防や性機能の維持が向上しています。
MRIガイド下経尿道超音波アブレーション(TULSA)、先進的な高密度集束超音波(HIFU)システム、および画像誘導型不可逆的電気穿孔法(IRE)プラットフォームの開発により、良性前立腺肥大症(BPH)および限局性前立腺がんの双方に対する治療選択肢が拡大しました。ソフトウェア、治療計画アルゴリズム、およびリアルタイムモニタリング機能の継続的な改善により、臨床現場でのより広範な導入が促進され、先進的な前立腺アブレーション装置に対する持続的な需要が牽引されると期待されています。
- 例えば、2026年4月、Profound Medical社は、同社のTULSA-PROプラットフォームが「2026年介入放射線学会(SIR)年次学術集会」において複数の発表で取り上げられることを発表しました。このシステムは、リアルタイムMRIガイダンスと指向性超音波を組み合わせることで、継続的な治療モニタリングと検証を伴う、切開を必要としない個別化された前立腺アブレーションを可能にします。
「SIR 2026における当社の重要な存在感は、MRIガイダンス下生検やTULSAを含む主要なiMRI手技が、前立腺疾患全般にわたる未充足の医療ニーズへの対応方法に変革をもたらそうとしているまさに好機に合わせて実現するものです」と、ProfoundのCEO兼会長であるアルン・メナワット氏は述べています。「TULSA法の高い臨床的有効性に対する認知度と受容度が高まっており、前立腺疾患を抱える大多数の男性にとって、次なる主流の治療法となる可能性も広がっています。2026年を通じて、CAPTAIN試験のデータを強調し、臨床現場での医師の実際の経験を紹介することで、この進展をさらに推進していきたいと考えています。」
さらに、限局性前立腺がんに対する焦点療法の利用拡大は、前立腺アブレーションデバイス市場にとって大きな成長の機会をもたらしています。マルチパラメトリックMRI、標的生検、および画像誘導アブレーション技術の進歩により、治療の精度が向上すると同時に、健康な前立腺組織を温存し、治療に伴う副作用を軽減することが可能になっています。焦点療法を裏付ける臨床的エビデンスが増え続け、より多くの患者が臓器温存型の低侵襲治療法を求めるにつれ、病院や専門の泌尿器科センターにおいて、高度な前立腺アブレーション装置への需要が高まると予想されます。
略語: CT:コンピュータ断層撮影; CE:Conformité Européenne(欧州認証);EMA:欧州医薬品庁;EU:欧州連合;FDA:米国食品医薬品局;FLA:局所レーザーアブレーション;HIFU:高密度集束超音波;IRE:不可逆的電気穿孔法;LA:レーザーアブレーション;MRI:磁気共鳴画像法;PDT:光線力学療法;RFA:高周波アブレーション。)
市場の動向
前立腺アブレーション機器市場は、良性前立腺肥大症(BPH)および限局性前立腺がんの有病率の上昇、低侵襲療法の普及拡大、ならびに画像誘導下アブレーション技術の継続的な進歩に牽引され、著しい成長を遂げています。排尿機能や性機能を温存できる外来手術への需要の高まりが、市場の拡大をさらに加速させています。しかし、高い設備投資コスト、保険償還方針のばらつき、および特定の焦点アブレーション技術に関する長期的な臨床エビデンスの不足が、依然として広範な普及を妨げています。MRIガイド下局所治療やAIを活用した治療計画の活用拡大、新興市場における医療投資の増加は、予測期間中に大きな成長機会を生み出すと予想されます。
良性前立腺肥大症(BPH)および限局性前立腺がんの罹患率の増加は、前立腺アブレーションデバイス市場の主要な推進要因です。人口の高齢化と診断能力の向上により、より多くの患者が、効果的で組織を温存する治療法を求め始めています。回復期間を短縮し、排尿機能や性機能を温存する低侵襲療法への需要が高まるにつれ、病院や泌尿器科専門センターにおいて、先進的な前立腺アブレーションデバイスの導入が引き続き増加すると予想されます。
市場の集中度と特徴
前立腺アブレーションデバイス市場は、周囲の正常組織への損傷を最小限に抑えつつ治療精度を向上させる画像誘導焦点治療システムの開発に牽引され、高い革新性を示しています。メーカー各社は、リアルタイムMRI、超音波融合画像、ロボットナビゲーション、およびAIを活用した治療計画機能を統合し、施術の精度と臨床成果の向上を図っています。不可逆的電気穿孔法(IRE)、経尿道超音波アブレーション(TULSA)、焦点レーザーアブレーション(FLA)、高強度集束超音波(HIFU)といったエネルギーモダリティの継続的な進歩により、限局性前立腺がんや前立腺肥大症(BPH)に対する治療選択肢が拡大しており、臨床現場でのより広範な導入が促進されています。例えば、2025年4月、EDAP TMS SA社は、ネバダ州ラスベガスで開催された第120回米国泌尿器科学会(AUA)年次総会において、次世代ロボット式高密度焦点超音波(HIFU)システム「Focal One i」の発売を発表しました。この新しいプラットフォームは、画像統合機能の強化、AIを活用した治療計画、およびワークフロー機能の改善を特徴としており、限局性前立腺がんに対する精密な焦点療法を推進します。
「Focal One iシステムの新たな機能と設計は、お客様からのフィードバックを直接反映したものであると同時に、焦点療法を行う外科医の将来のニーズを先取りしたものです。お客様の声からは、Focal Oneを使用する外科医が、PSMA PETのような最新の診断用画像モダリティや、新たに登場しているAI駆動型・インテリジェントアルゴリズムを取り入れ、Focal OneロボットHIFU処置をさらに個別化したいと考えていることが明確に示されています」と、EDAP TMSの最高経営責任者(CEO)であるライアン・ローズ氏は述べました。「さらに、Focal Oneのデジタルインターフェースと、完全ロボット制御によるHIFUエネルギー照射設計は、遠隔指導や遠隔共同手術を実現するのに特に適していると考えています。クリーブランド・クリニックがオハイオ州からアブダビに向けて、世界初となる大西洋横断の遠隔Focal OneロボットHIFU治療を成功させたことは、Focal Oneの専門外科医が遠隔でつながり、専門知識を共有できるようになる継続的なイノベーションの第一歩となります。また、『Focal One i』により、外科医に対するより効率的かつ効果的な研修や指導が可能になると同時に、患者が専門的な治療を受けられる機会がさらに広がるものと確信しております。」
前立腺アブレーション機器業界では、適度な合併・買収(M&A)活動が見られ、低侵襲泌尿器科治療のポートフォリオ拡大や、エネルギーベースのアブレーション技術の強化に焦点を当てた戦略的取引が行われています。大手医療機器メーカーは、先進的なフォーカル療法プラットフォーム、画像診断機能、および次世代アブレーションシステムへのアクセスを得るため、革新的な開発企業を買収したり提携したりしています。臓器温存型前立腺治療への需要が高まり続ける中、こうした活動は、商品化の加速、事業展開地域の拡大、そして競争力の強化に寄与しています。
規制の枠組みは市場に大きな影響を及ぼしています。メーカーは、米国FDAや欧州の規制当局などの承認を得るために、厳格な臨床試験を通じて長期的な安全性、有効性、および臨床的利点を実証しなければならないからです。エビデンスに基づく承認、市販後調査、および品質管理基準への重視が高まっていることが、臨床研究や製品開発への投資を後押ししています。革新的な局所治療技術に対する規制当局の承認は、医師の信頼を高め、保険償還の機会を拡大し、低侵襲の前立腺アブレーション手術の導入を加速させています。
前立腺アブレーションデバイス市場は、エンドユーザー別の集中度が中程度から高い水準にあり、高度な画像診断インフラ、熟練した臨床医、そして複雑で低侵襲な手術を実施する能力を備えていることから、病院や泌尿器科専門センターが最大のシェアを占めています。焦点アブレーション技術の進歩により、回復期間が短縮され、処置コストも低減された安全な外来治療が可能になったことから、外来手術センター(ASC)での導入が拡大しています。低侵襲医療への移行が進むにつれ、今後数年間でエンドユーザーによる導入先がさらに多様化すると予想されます。
アナリストの見解
前立腺アブレーションデバイス市場は、従来の外科的介入から、機能温存と患者の早期回復を優先する、精密で低侵襲な治療法へと移行しつつあります。良性前立腺肥大症(BPH)や限局性前立腺がんに対する局所療法の採用拡大に加え、MRIガイド、超音波ガイド、およびAIを活用した治療計画の進歩が相まって、競争環境は再構築されつつあります。機器の高コスト、保険償還のばらつき、そして強力な長期臨床エビデンスの必要性は依然として主要な課題ですが、継続的な規制当局の承認、臨床データの拡充、および外来手術件数の増加が、持続的な市場成長を支えると予想されます。画像誘導技術の革新、臨床的検証、医師向けトレーニング、および価値に基づく医療ソリューションに投資する企業は、今後数年間で市場での存在感を強める好位置に立つことになるでしょう。
製品・技術に関する洞察
高周波アブレーション装置は、確立された臨床的用途、良性前立腺肥大症(BPH)治療における実証済みの有効性、および病院や泌尿器科専門センターでの広範な普及に支えられ、2025年の前立腺アブレーション装置市場を席巻しました。出血を最小限に抑え、処置時間を短縮し、良好な安全性結果をもたらす精密な組織アブレーションが可能であることから、医師からの信頼が厚くなっています。さらに、明確に定義された臨床ガイドライン、保険償還の支援、および市販されている確立されたRFシステムの入手可能性が、その市場における主導的な地位を強固なものにしています。
水蒸気アブレーションシステムは、その低侵襲性、良好な安全性プロファイル、および性機能や排尿機能を温存できる能力により、予測期間中に最も急速な成長を記録すると予想されます。良性前立腺肥大症(BPH)の治療における採用の増加に加え、施術時間の短縮や患者の迅速な回復が、需要を牽引しています。臨床的エビデンスの蓄積、医師による受容の拡大、および診療所や外来での施術に対する選好の高まりが、水蒸気アブレーションシステムの急速な普及をさらに後押ししています。
用途別分析
2025年、前立腺アブレーションデバイス業界では、高齢男性人口における高い有病率と下部尿路症状(LUTS)の発生率上昇に牽引され、良性前立腺肥大症(BPH)が市場を支配しました。回復期間の短縮、合併症の減少、排尿機能の維持といった利点を持つ低侵襲治療への志向の高まりが、BPH管理における前立腺アブレーション技術の採用を加速させています。
さらに、外来手術の選択肢の拡大や、画像誘導アブレーションシステムの継続的な進歩により、このセグメントの市場における主導的な地位はさらに強固なものとなっています。
前立腺がんセグメントは、限局性前立腺がんの発生率の増加や、局所的かつ臓器温存型の治療アプローチの採用拡大に後押しされ、予測期間中に前立腺アブレーションデバイス市場で最も急速な成長を遂げると予想されます。マルチパラメトリックMRI(mpMRI)、標的生検、および画像誘導アブレーション技術の進歩により、患者の選定と治療の精度が向上し、低侵襲療法の利用が加速しています。さらに、HIFU、凍結アブレーション、TULSA、および不可逆的電気穿孔法(IRE)を裏付ける臨床的エビデンスの拡大に加え、排尿機能や性機能を温存する治療法に対する患者の選好の高まりが、このセグメントの成長をさらに後押しすると予想されます。
エンドユーザーに関する洞察
2025年、前立腺アブレーション機器市場では病院が主導的な地位を占め、最先端の画像診断インフラ、専門の泌尿器科、およびHIFU、TULSA、凍結アブレーション、不可逆的電気穿孔法(IRE)などの高コストなアブレーションプラットフォームへのアクセスが可能であることから、最大の売上シェアを占めました。病院は、多専門分野にわたる専門知識、包括的な周術期ケア、および高リスク患者を管理する能力を提供できるため、複雑な前立腺アブレーション手術において依然として好まれる環境となっています。さらに、病院での手術に対する有利な保険償還や、高度な画像誘導技術への投資の増加が、市場における病院の主導的な地位を強化しています。
予測期間中、入院期間や治療費全体の削減につながる低侵襲の外来手術への移行が進んでいることを受け、外来手術センター(ASC)が最も急速な成長を遂げると予想されます。レーザー、水蒸気、HIFU、およびロボットアブレーション技術の進歩により、ASC環境下での安全かつ効率的な施術が可能となり、患者の回復が早まっています。さらに、外来診療に対する有利な保険償還、当日退院を希望する患者の増加、およびASCインフラの拡充が、これらの施設における前立腺アブレーションデバイスの導入を加速させています。
地域別分析
北米は、2025年に46.4%という最大の売上シェアを占め、前立腺アブレーションデバイス市場を牽引しました。この市場は、限局性前立腺がんおよび良性前立腺肥大症(BPH)に対する低侵襲的焦点療法の採用拡大に後押しされ、力強い成長を見せています。米国およびカナダ全土の医療提供者は、排尿機能や性機能を温存しつつ臨床転帰を改善するため、高強度集束超音波(HIFU)、不可逆的電気穿孔法(IRE)、経尿道超音波アブレーション(TULSA)、水蒸気アブレーションなどの先進技術をますます活用しています。また、この市場は、有利な規制当局の承認、継続的な臨床研究、そして主要な医療機器メーカーや専門の泌尿器科センターの存在によってもさらに支えられています。
米国の前立腺アブレーションデバイス市場の動向
2025年、米国の前立腺アブレーションデバイス業界は北米市場で最大のシェアを占めました。市場は、限局性前立腺がんを効果的に治療しつつ、尿失禁や勃起機能を温存する、局所的な低侵襲療法へと移行しています。不可逆的電気穿孔法(IRE)、高密度焦点超音波(HIFU)、経尿道超音波アブレーション(TULSA)、および水蒸気アブレーションといった先進技術の採用拡大は、臨床的エビデンスの蓄積、FDAの認可、および主要な泌尿器科センターからの推奨によって支えられています。さらに、MRIガイド下治療計画、フュージョンイメージング、AI支援による手技ナビゲーションの統合により、治療の精度が向上し、外来での施術が迅速化され、次世代の前立腺アブレーションシステムへの需要が促進されています。
欧州の前立腺アブレーションデバイス市場の動向
欧州の前立腺アブレーションデバイス業界は、臨床医が根治的前立腺全摘除術や放射線療法と比較して、治療に伴う排尿および性機能に関する副作用を軽減しようとする中、臓器温存型の局所療法の採用が増加していることが特徴です。同地域では、臨床エビデンスの拡大、CEマーク取得技術、および低侵襲処置への好意的な受容に支えられ、専門の泌尿器科センターにおいて、MRIガイド下HIFU、不可逆的電気穿孔法(IRE)、局所レーザーアブレーション(FLA)、およびTULSAの利用が拡大しています。さらに、多施設共同臨床試験、画像誘導下介入プラットフォームへの投資、そしてドイツ、英国、フランス、イタリアなどの国々における局所治療センターの拡大が、市場の成長と技術革新を加速させています。
英国の前立腺アブレーション装置市場は、NHS(国民保健サービス)の専門施設や民間の泌尿器科センターにおいて、限局性前立腺がんに対する局所療法の採用が増加していることを受け、著しい成長を遂げています。この市場では、尿失禁や性機能の維持を目的とした強力な臨床的エビデンスに支えられ、高強度集束超音波(HIFU)、不可逆的電気穿孔法(IRE)、およびMRIガイド下局所アブレーションの利用が増加しています。多施設共同臨床試験への参加拡大、多パラメトリックMRI診断の高度化、および精密泌尿器科への投資増加が、英国全土における次世代前立腺アブレーション技術の導入をさらに加速させています。
フランスの前立腺アブレーション機器市場では、HIFU技術における同国の長年にわたる専門知識と強固な臨床研究エコシステムに支えられ、画像誘導下局所療法、特に高強度集束超音波(HIFU)の採用が増加しています。フランスの病院や学術泌尿器科センターでは、限局性前立腺がんの治療において、排尿機能および性機能を温存するため、MRIを標的とした局所アブレーションや不可逆的電気穿孔法(IRE)の利用を拡大しています。多施設共同臨床研究への参加の増加、精密医療への好意的な受容、そして国内のHIFU技術開発者による継続的なイノベーションにより、前立腺アブレーションデバイスにおける欧州の主要市場としてのフランスの地位はさらに強固なものとなっています。
アジア太平洋地域における前立腺アブレーションデバイス市場の動向
アジア太平洋地域の前立腺アブレーションデバイス市場は、前立腺がんの罹患率の上昇、高齢化の進展、そして日本、中国、韓国、オーストラリア、インドなどの国々における先進的な泌尿器科医療への投資拡大に牽引され、急速な成長を遂げています。医療提供者は、HIFU、不可逆的電気穿孔法(IRE)、経尿道超音波アブレーション(TULSA)、およびレーザーを用いた局所治療を導入し、機能的転帰が改善された低侵襲治療を提供しています。さらに、病院インフラの拡充、マルチパラメトリックMRIの利用拡大、医療費の増加、および医師向け研修プログラムの充実が、同地域全体における次世代前立腺アブレーション技術の導入を加速させています。
日本の前立腺アブレーション機器市場は、急速な高齢化、前立腺がんの発生率の増加、そして生活の質(QOL)を維持する臓器温存型の低侵襲治療に対する強い需要に牽引されています。日本の病院では、高度なMRIインフラ、経験豊富な泌尿器科医、そして確立されたプレシジョン・メディシン(精密医療)のエコシステムに支えられ、高密度集束超音波(HIFU)やその他の画像誘導下焦点アブレーション技術の導入が拡大しています。さらに、ロボット支援下治療、がん早期発見プログラム、および臨床研究への継続的な投資により、主要な大学病院や三次医療施設において、次世代前立腺アブレーション機器の導入が加速しています。
ラテンアメリカの前立腺アブレーションデバイス市場の動向
ラテンアメリカの前立腺アブレーションデバイス業界は、前立腺がんに対する認識の高まり、低侵襲な泌尿器科手術へのアクセス改善、そしてブラジルやアルゼンチンにおける先進的な医療インフラへの投資拡大に牽引され、緩やかな成長を見せています。HIFU、レーザーアブレーション、その他の焦点治療技術の導入は、主に私立病院や主要な三次医療センターに集中しており、これらの施設では臓器温存治療への需要が高まっています。
医師への研修の充実、マルチパラメトリックMRIへのアクセス拡大、および世界の医療機器メーカーとの提携の増加が、この地域における先進的な前立腺アブレーション技術の普及をさらに後押ししています。
MEA地域における前立腺アブレーション装置市場の動向
MEA地域の前立腺アブレーション装置業界は、前立腺がんの診断率の増加、先進的な泌尿器科サービスへの投資拡大、およびサウジアラビア、UAE、南アフリカなどの国々における医療インフラの近代化に支えられ、著しい成長を遂げています。回復期間が短く、機能的転帰が改善された治療法への需要が高まるにつれ、三次医療機関や民間の専門医療センターにおいて、HIFU、レーザーアブレーション、その他の低侵襲的局所治療法の導入が進んでいます。政府による医療改革、医師の研修の充実、および国際的な医療機器メーカーとの提携が、この地域全体における先進的な前立腺アブレーション技術の普及と導入をさらに加速させています。
主要な前立腺アブレーション機器メーカーに関する洞察
前立腺アブレーション機器市場は適度に統合が進んでおり、EDAP TMS、AngioDynamics, Inc.、Profound Medical Corp.、Francis Medical, Inc. などの主要企業が、技術革新、臨床的エビデンス、および事業地域の拡大を通じて競争を繰り広げています。市場をリードする企業は、次世代の焦点治療プラットフォームへの投資、規制当局の承認取得、および主要な泌尿器科センターとの提携を通じて地位を強化している一方、新興企業は、斬新なエネルギーベースのアブレーション技術や画像誘導治療ソリューションを通じて競争を促進しています。
前立腺アブレーションデバイス市場の主要企業
本調査では、前立腺アブレーションデバイス市場に関する以下の主要企業を分析対象としています。
- Boston Scientific Corporation
- PROCEPT BioRobotics Corporation
- Urologix, LLC.
- EDAP TMS
- Sonablate Corp.
- Insightec
- Profound Medical Inc.
- ProVerum Ltd.
- Francis Medical, Inc.
- AngioDynamics
- Mermaid Medical
- IceCure Medical
最近の動向
- 2026年6月、フランシス・メディカル社は、同社のVAPOR 2主要多施設共同試験に登録された最初の110名の患者に関する初期臨床結果が『Journal of Urology』誌に掲載されたことを発表しました。この結果は、限局性前立腺がんに対する同社の低侵襲療法の臨床評価を裏付けるものであり、泌尿器腫瘍学分野における先進的な局所アブレーション技術の採用拡大を後押しするものです。
- 2025年12月、非上場の医療機器メーカーであるフランシス・メディカル社は、Vanquish水蒸気アブレーションシステムが、前立腺組織のアブレーションに関して米国FDAの510(k)認可を取得したと発表しました。この承認は、現在進行中のVAPOR 2臨床試験に登録された最初の110名の患者を対象とした12ヶ月間の追跡調査で得られた良好な結果に裏付けられており、規制面における重要なマイルストーンとなるだけでなく、「Vanquish」システムの商業的発売を可能にしました。
- 2024年12月、AngioDynamics, Inc.は、同社の「NanoKnifeシステム」が前立腺組織アブレーションについて、米国食品医薬品局(FDA)から510(k)認可を取得したと発表しました。この認可により、不可逆的電気穿孔(IRE)プラットフォームの臨床応用が前立腺がん治療へと拡大され、低侵襲前立腺アブレーション市場における同社の地位が強化されるとともに、局所治療技術のより広範な商業化が後押しされることになります。
世界の前立腺アブレーションデバイス市場レポートのセグメンテーション
本レポートでは、世界、地域、国レベルでの収益成長を予測するとともに、2021年から2033年にかけての各サブセグメントにおける最新の業界動向を分析しています。本調査において、Grand View Researchは、製品/技術、用途、エンドユーザー、および地域に基づいて、世界の前立腺アブレーションデバイス市場レポートをセグメント化しています:
- 製品/技術別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 高周波(RF)アブレーション装置
- 高密度焦点式超音波(HIFU)装置
- 凍結アブレーション装置
- マイクロ波アブレーション(MWA)/温熱療法装置
- 水蒸気アブレーションシステム
- レーザーシステム
- 不可逆的電気穿孔法(IRE)
- 用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 良性前立腺肥大症(BPH)
- 前立腺がん
- その他
- 最終用途別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 病院
- 外来手術センター
- 泌尿器科専門クリニック
- がんセンター
- 地域別見通し(売上高、百万/十億米ドル、2021年~2033年)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- スウェーデン
- デンマーク
- ノルウェー
- アジア太平洋
- 日本
- 中国
- インド
- オーストラリア
- 韓国
- タイ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- クウェート
- 北米
第1章 調査方法と範囲
1.1. 市場セグメンテーションと範囲
1.1.1. 製品/技術
1.1.2. 用途
1.1.3. 最終用途
1.1.4. 対象地域
1.1.5. 推計および予測期間
1.2. 調査方法
1.3. 情報の収集
1.3.1. 購入データベース
1.3.2. GVRの社内データベース
1.3.3. 二次情報源
1.3.4. 一次調査
1.3.5. 一次調査の詳細
1.4. 情報またはデータ分析
1.4.1. データ分析モデル
1.5. 市場の構築と検証
1.6. モデルの詳細
1.6.1. 商品フロー分析(モデル1)
1.6.1.1. アプローチ1:商品フローアプローチ
1.6.2. 数量・価格分析(モデル2)
1.6.2.1. アプローチ2:数量・価格分析
1.7. 二次情報源一覧
1.8. 一次情報源一覧
1.9. 目的
第2章 エグゼクティブサマリー
2.1. 市場見通し
2.2. セグメント別見通し
2.3. 競合状況の分析
第3章 前立腺アブレーションデバイス市場の変数、動向および範囲
3.1. 市場系統の見通し
3.1.1. 親市場の見通し
3.2. パイプライン分析
3.2.1. イノベーションの動向と承認状況
3.3. 市場ダイナミクス
3.3.1. 市場推進要因の分析
3.3.1.1. 良性前立腺肥大症(BPH)および前立腺がんの負担の増大
3.3.1.2. 低侵襲かつ臓器温存型治療への移行
3.3.1.3. 画像誘導アブレーション技術の進歩
3.3.1.4. 外来および日帰り手術への選好の高まり
3.3.2. 市場制約要因の分析
3.3.2.1. 高い設備投資および施術コスト
3.3.2.2. 一部の新興技術における長期的な臨床エビデンスの不足
3.3.3. 市場機会の分析
3.3.3.1. 限局性前立腺がんに対する焦点治療の拡大
3.3.3.2. 画像誘導アブレーションシステムへの人工知能の統合
3.3.3.3. 新興医療市場における需要の高まり
3.3.3.4. 次世代エネルギーモダリティおよび併用療法の開発
3.3.4. 市場課題の分析
3.3.4.1. 標準化された臨床ガイドラインおよび長期的なエビデンスの不足
3.3.4.2. 患者の選定および治療計画の策定における困難
3.4. 前立腺アブレーションデバイス市場分析ツール
3.4.1. 業界分析 – ポーターの
3.4.1.1. 供給者の交渉力
3.4.1.2. 購入者の交渉力
3.4.1.3. 代替品の脅威
3.4.1.4. 新規参入者の脅威
3.4.1.5. 競合他社との競争
3.4.2. PESTEL分析
3.4.2.1. 政治・法的環境
3.4.2.2. 経済・社会的環境
3.4.2.3. 技術的環境
第4章. 前立腺アブレーションデバイス市場:製品/技術別の推計および動向分析
4.1. セグメント概要
4.2. 世界の前立腺アブレーションデバイス市場における製品/技術の動向分析
4.3. 製品別 世界前立腺アブレーション装置市場の規模および動向分析(2021年~2033年)(百万/十億米ドル)
4.4. 高周波(RF)アブレーション装置
4.4.1. 高周波(RF)アブレーション装置市場の推計および予測(2021年~2033年)(百万/十億米ドル)
4.5. 高密度焦点式超音波(HIFU)治療装置
4.5.1. 2021年から2033年までの高密度焦点式超音波(HIFU)治療装置市場の推計および予測(百万/十億米ドル)
4.6. 凍結アブレーション装置
4.6.1. 2021年から2033年までの凍結アブレーション装置市場の推計および予測(百万/十億米ドル)
4.7. マイクロ波アブレーション(MWA)/温熱療法装置
4.7.1. 2021年から2033年までのマイクロ波アブレーション(MWA)/温熱療法デバイスの市場規模推計および予測(百万/十億米ドル)
4.8. 水蒸気アブレーションシステム
4.8.1. 2021年から2033年までの水蒸気アブレーションシステムの市場規模推計および予測(百万/十億米ドル)
4.9. レーザーシステム
4.9.1. 2021年から2033年までのレーザーシステム市場の推計および予測(百万/十億米ドル)
4.10. 不可逆的エレクトロポレーション(IRE)
4.10.1. 2021年から2033年までの不可逆的電気穿孔法(IRE)市場の推計および予測(百万/十億米ドル)
第5章 前立腺アブレーションデバイス市場:用途別推計およびトレンド分析
5.1. セグメント概要
5.2. 世界の前立腺アブレーションデバイス市場における用途別動向分析
5.3. 用途別、2021年から2033年までの世界の前立腺アブレーションデバイス市場の規模および動向分析(百万/十億米ドル)
5.4. 良性前立腺肥大症(BPH)
5.4.1. 2021年から2033年までの良性前立腺肥大症(BPH)市場の推計および予測 (百万/十億米ドル)
5.5. 前立腺がん
5.5.1. 2021年から2033年までの前立腺がん市場の推定値および予測(百万/十億米ドル)
5.6. その他
5.6.1. 2021年から2033年までの「その他」市場の推定値および予測(百万/十億米ドル)
第6章. 前立腺アブレーションデバイス市場:最終用途別の推計および動向分析
6.1. セグメント概要
6.2. 世界の前立腺アブレーションデバイス市場における最終用途の動向分析
6.3. 世界の前立腺アブレーションデバイス市場の規模および動向分析(最終用途別、2021年から2033年)(百万米ドル/十億米ドル)
6.4. 病院
6.4.1. 2021年から2033年までの病院市場規模の推計および予測(百万/十億米ドル)
6.5. 外来手術センター
6.5.1. 2021年から2033年までの外来手術センター市場規模の推計および予測(百万/十億米ドル)
6.6. 泌尿器科専門クリニック
6.6.1. 2021年から2033年までの泌尿器科専門クリニック市場の推計および予測(百万/十億米ドル)
6.7. がんセンター
6.7.1. 2021年から2033年までのがんセンター市場の推計および予測(百万/十億米ドル)
第7章。前立腺アブレーションデバイス市場:地域別推計およびトレンド分析(製品/技術、用途、最終用途別)
7.1. 地域別ダッシュボード
7.2. 市場規模・予測およびトレンド分析(2021年~2033年)
7.3. 北米
7.3.1. 市場規模の推計および予測(2021年~2033年)(売上高、百万/十億米ドル)
7.3.2. 米国
7.3.2.1. 主要国の動向
7.3.2.2. 競争状況
7.3.2.3. 規制の枠組み
7.3.2.4. 償還状況
7.3.2.5. 米国市場の推計および予測(2021年~2033年)
7.3.3. カナダ
7.3.3.1. 主要国の動向
7.3.3.2. 競争環境
7.3.3.3. 規制の枠組み
7.3.3.4. 償還シナリオ
7.3.3.5. カナダ市場の推計および予測(2021年~2033年)
7.3.4. メキシコ
7.3.4.1. 主要国の動向
7.3.4.2. 競争環境
7.3.4.3. 規制の枠組み
7.3.4.4. 償還シナリオ
7.3.4.5. メキシコ市場の推計および予測(2021年~2033年)
7.4. 欧州
7.4.1. 英国
7.4.1.1. 主要国の動向
7.4.1.2. 競争環境
7.4.1.3. 規制の枠組み
7.4.1.4. 償還シナリオ
7.4.1.5. 英国市場の推計および予測(2021年~2033年)
7.4.2. ドイツ
7.4.2.1. 主要な国内動向
7.4.2.2. 競争環境
7.4.2.3. 規制の枠組み
7.4.2.4. 償還状況
7.4.2.5. ドイツ市場の推計および予測(2021年~2033年)
7.4.3. フランス
7.4.3.1. 主要な国別動向
7.4.3.2. 競争環境
7.4.3.3. 規制の枠組み
7.4.3.4. 償還シナリオ
7.4.3.5. フランス市場の推計および予測(2021年~2033年)
7.4.4.
イタリア
7.4.4.1. 主要な国別動向
7.4.4.2. 競争環境
7.4.4.3. 規制の枠組み
7.4.4.4. 償還シナリオ
7.4.4.5. イタリア市場の推計および予測(2021年~2033年)
7.4.5. スペイン
7.4.5.1. 主要な国別動向
7.4.5.2. 競争環境
7.4.5.3. 規制の枠組み
7.4.5.4. 償還状況
7.4.5.5. スペイン市場の推計および予測、2021年~2033年
7.4.6. デンマーク
7.4.6.1. 主要な国別動向
7.4.6.2. 競争環境
7.4.6.3. 規制の枠組み
7.4.6.4. 償還状況
7.4.6.5. デンマーク市場の推計および予測(2021年~2033年)
7.4.7. スウェーデン
7.4.7.1. 主要な国内動向
7.4.7.2. 競争環境
7.4.7.3. 規制の枠組み
7.4.7.4. 償還状況
7.4.7.5. スウェーデン市場の推定値および予測(2021年~2033年)
7.4.8. ノルウェー
7.4.8.1. 主要な国内動向
7.4.8.2. 競争状況
7.4.8.3. 規制の枠組み
7.4.8.4. 償還シナリオ
7.4.8.5. ノルウェー市場の推計および予測(2021年~2033年)
7.5. アジア太平洋地域
7.5.1. 日本
7.5.1.1. 主要国の動向
7.5.1.2. 競争シナリオ
7.5.1.3. 規制の枠組み
7.5.1.4. 償還シナリオ
7.5.1.5. 日本市場の推計および予測、2021年~2033年
7.5.2. インド
7.5.2.1. 主要国の動向
7.5.2.2. 競争環境
7.5.2.3. 規制の枠組み
7.5.2.4. 償還状況
7.5.2.5. インド市場の推計および予測(2021年~2033年)
7.5.3. 中国
7.5.3.1. 主要な国別動向
7.5.3.2. 競争環境
7.5.3.3. 規制の枠組み
7.5.3.4. 償還状況
7.5.3.5. 中国市場の推計および予測(2021年~2033年)
7.5.4. 韓国
7.5.4.1. 主要な国別動向
7.5.4.2. 競争環境
7.5.4.3. 規制の枠組み
7.5.4.4. 償還状況
7.5.4.5.
韓国市場の推計および予測(2021年~2033年)
7.5.5. オーストラリア
7.5.5.1. 主要な国別動向
7.5.5.2. 競争状況
7.5.5.3. 規制の枠組み
7.5.5.4. 償還シナリオ
7.5.5.5. オーストラリア市場の推計および予測(2021年~2033年)
7.5.6. タイ
7.5.6.1. 主要な国の動向
7.5.6.2. 競争環境
7.5.6.3. 規制の枠組み
7.5.6.4. 償還シナリオ
7.5.6.5. タイ市場の推計および予測(2021年~2033年)
7.6. ラテンアメリカ
7.6.1. ブラジル
7.6.1.1. 主要な国別動向
7.6.1.2. 競争環境
7.6.1.3. 規制の枠組み
7.6.1.4. 償還シナリオ
7.6.1.5. ブラジル市場の推計および予測(2021年~2033年)
7.6.2. アルゼンチン
7.6.2.1. 主要な国別動向
7.6.2.2. 競争状況
7.6.2.3. 規制の枠組み
7.6.2.4. 償還シナリオ
7.6.2.5. アルゼンチン市場の推計および予測(2021年~2033年)
7.7. 中東・アフリカ(MEA)
7.7.1. 南アフリカ
7.7.1.1. 主要国の動向
7.7.1.2. 競争シナリオ
7.7.1.3. 規制の枠組み
7.7.1.4. 償還シナリオ
7.7.1.5. 南アフリカ市場の推計および予測(2021年~2033年)
7.7.2. サウジアラビア
7.7.2.1. 主要国の動向
7.7.2.2. 競争環境
7.7.2.3. 規制の枠組み
7.7.2.4. 償還シナリオ
7.7.2.5. サウジアラビア市場の推計および予測(2021年~2033年)
7.7.3. アラブ首長国連邦(UAE)
7.7.3.1. 主要な国別動向
7.7.3.2. 競争環境
7.7.3.3. 規制の枠組み
7.7.3.4. 償還シナリオ
7.7.3.5. アラブ首長国連邦(UAE)の市場推計および予測(2021年~2033年)
7.7.4. クウェート
7.7.4.1. 主要な国内動向
7.7.4.2. 競争環境
7.7.4.3. 規制の枠組み
7.7.4.4. 償還状況
7.7.4.5. クウェート市場の推計および予測(2021年~2033年)
第8章 競争環境
8.1. 主要市場参加者別の最近の動向および影響分析
8.2. 企業/競争の分類
8.2.1. イノベーター
8.3. ベンダーの動向
8.3.1. 主要な販売代理店およびチャネルパートナーの一覧
8.3.2.
主要顧客
8.3.3. ボストン・サイエンティフィック社
8.3.3.1. 会社概要
8.3.3.2. 財務実績
8.3.3.3. 製品ベンチマーク
8.3.3.4. 戦略的取り組み
8.3.4. PROCEPT BioRobotics Corporation
8.3.4.1. 会社概要
8.3.4.2. 財務実績
8.3.4.3. 製品ベンチマーク
8.3.4.4. 戦略的取り組み
8.3.5. Urologix, LLC.
8.3.5.1. 会社概要
8.3.5.2. 財務実績
8.3.5.3. 製品ベンチマーク
8.3.5.4. 戦略的取り組み
8.3.6. EDAP TMS
8.3.6.1. 会社概要
8.3.6.2. 財務実績
8.3.6.3. 製品のベンチマーク
8.3.6.4. 戦略的取り組み
8.3.7. Sonablate Corp.
8.3.7.1. 会社概要
8.3.7.2. 財務実績
8.3.7.3. 製品のベンチマーク比較
8.3.7.4. 戦略的取り組み
8.3.8. インサイトック社
8.3.8.1. 会社概要
8.3.8.2. 財務実績
8.3.8.3. 製品のベンチマーク比較
8.3.8.4. 戦略的取り組み
8.3.9. Profound Medical Inc.
8.3.9.1. 会社概要
8.3.9.2. 財務実績
8.3.9.3. 製品ベンチマーク
8.3.9.4. 戦略的取り組み
8.3.10. ProVerum Ltd.
8.3.10.1. 会社概要
8.3.10.2. 財務実績
8.3.10.3. 製品のベンチマーク
8.3.10.4. 戦略的取り組み
8.3.11. フランシス・メディカル社
8.3.11.1. 会社概要
8.3.11.2. 財務実績
8.3.11.3. 製品のベンチマーク
8.3.11.4. 戦略的取り組み
8.3.12. AngioDynamics
8.3.12.1. 会社概要
8.3.12.2. 財務実績
8.3.12.3. 製品のベンチマーク
8.3.12.4. 戦略的取り組み
8.3.13. マーメイド・メディカル
8.3.13.1. 会社概要
8.3.13.2. 財務実績
8.3.13.3. 製品ベンチマーク
8.3.13.4. 戦略的取り組み
8.3.14. アイスキュア・メディカル
8.3.14.1. 会社概要
8.3.14.2. 財務実績
8.3.14.3. 製品のベンチマーク
8.3.14.4. 戦略的取り組み
8.4. 2025年の企業別推定市場シェア分析
8.5. その他の主要市場プレーヤー一覧
表一覧
表1 二次情報源一覧
表2 略語一覧
表3 北米の前立腺アブレーションデバイス市場:国別、2021年~2033年(百万/十億米ドル)
表4 北米の前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年(百万/十億米ドル)
表5 北米の前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表6 北米の前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表7 米国的前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年 (百万米ドル/十億米ドル)
表8 米国における前立腺アブレーション装置市場(用途別)、2021年~2033年(百万米ドル/十億米ドル)
表9 米国における前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表10 カナダにおける前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年(百万/十億米ドル)
表11 カナダの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表12 カナダの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表13 メキシコの前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年(百万/十億米ドル)
表14 メキシコにおける前立腺アブレーション装置市場:用途別、2021年~2033年(百万/十億米ドル)
表15 メキシコにおける前立腺アブレーション装置市場:最終用途別、2021年~2033年(百万/十億米ドル)
表16 欧州における前立腺アブレーション装置市場:国別、2021年~2033年(百万/十億米ドル)
表17 欧州の前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表18 欧州の前立腺アブレーションデバイス市場:製品・技術別、2021年~2033年(百万/十億米ドル)
表19 欧州の前立腺アブレーションデバイス市場:最終用途別、2021年~2033年 (百万/十億米ドル)
表20 英国における前立腺アブレーションデバイス、用途別、2021年~2033年(百万/十億米ドル)
表21 英国における前立腺アブレーションデバイス、製品・技術別、2021年~2033年(百万/十億米ドル)
表22 英国の前立腺アブレーションデバイス市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表23 ドイツの前立腺アブレーションデバイス市場(製品・技術別、2021年~2033年)(百万/十億米ドル)
表24 ドイツの前立腺アブレーションデバイス市場(用途別、2021年~2033年) (百万/十億米ドル)
表25 ドイツの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表26 フランスの前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年 (百万/十億米ドル)
表27 フランスにおける前立腺アブレーション装置市場(用途別、2021年~2033年)(百万/十億米ドル)
表28 フランスにおける前立腺アブレーション装置市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表29 イタリアにおける前立腺アブレーション装置市場(製品/技術別、2021年~20 33年(百万/十億米ドル)
表30 イタリアの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表31 イタリアの前立腺アブレーション装置市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表32 スペインの前立腺アブレーション装置市場(製品/技術別、2021年~2033年) (百万/十億米ドル)
表33 スペインの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表34 スペインの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表35 デンマークの前立腺アブレーション装置市場:製品/技術別、2021年~2033年(百万/十億米ドル)
表36 デンマークの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表37 デンマークの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表38 スウェーデンの前立腺アブレーションデバイス市場:製品/技術別、 2021年~2033年(百万米ドル/十億米ドル)
表39 スウェーデンの前立腺アブレーションデバイス、用途別、2021年~2033年(百万米ドル/十億米ドル)
表40 スウェーデンの前立腺アブレーションデバイス、最終用途別、2021年~2033年(百万米ドル/ 十億)
表41 ノルウェーの前立腺アブレーションデバイス、製品/技術別、2021年~2033年(百万/十億米ドル)
表42 ノルウェーの前立腺アブレーションデバイス、用途別、2021年~2033年(百万/十億米ドル)
表43 ノルウェーの前立腺アブレーションデバイス、最終用途別、2021年~2033年 (百万/十億米ドル)
表44 アジア太平洋地域の前立腺アブレーションデバイス市場:国別、2021年~2033年(百万/十億米ドル)
表45 アジア太平洋地域の前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表46 アジア太平洋地域の前立腺アブレーション装置市場:製品/技術別、2021年~2033年(百万/十億米ドル)
表47 アジア太平洋地域の前立腺アブレーション装置市場:最終用途別、 2021年~2033年(百万/十億米ドル)
表48 中国の前立腺アブレーションデバイス市場:製品・技術別、2021年~2033年(百万/十億米ドル)
表49 中国の前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/ 十億)
表50 中国の前立腺アブレーションデバイス市場(最終用途別)、2021年~2033年(百万/十億米ドル)
表51 日本の前立腺アブレーションデバイス市場(製品/技術別)、2021年~2033年(百万/十億米ドル)
表52 日本の前立腺アブレーション装置、用途別、2021年~2033年(百万/十億米ドル)
表53 日本の前立腺アブレーション装置、最終用途別、2021年~2033年(百万/十億米ドル)
表54 インドの前立腺アブレーション装置、製品・技術別、2021年 ~2033年(百万/十億米ドル)
表55 インドの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表56 インドの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表57 韓国における前立腺アブレーションデバイス市場(製品/技術別、2021年~2033年)(百万/十億米ドル)
表58 韓国における前立腺アブレーションデバイス市場(用途別、2021年~2033年)(百万/十億米ドル)
表59 韓国における前立腺アブレーションデバイス市場(最終用途別、2021年~2033年) (百万米ドル/十億米ドル)
表60 オーストラリアの前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年(百万米ドル/十億米ドル)
表61 オーストラリアの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万米ドル/十億米ドル)
表62 オーストラリアの前立腺アブレーションデバイス市場(最終用途別、2021年~2033年)(百万/十億米ドル)
表63 タイの前立腺アブレーションデバイス市場(製品/技術別、2021年~2033年)(百万/十億米ドル)
表64 タイの前立腺アブレーションデバイス市場(用途別、2021年~2033年) (百万/十億米ドル)
表65 タイの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表66 ラテンアメリカの前立腺アブレーションデバイス市場:国別、2021年~2033年(百万/十億米ドル)
表67 ラテンアメリカの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表68 ラテンアメリカの前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年(百万/十億米ドル)
表69 ラテンアメリカにおける前立腺アブレーション機器、最終用途別、2021年~2033年(百万/十億米ドル)
表70 ブラジルにおける前立腺アブレーション機器、製品/技術別、2021年~2033年(百万/十億米ドル)
表71 ブラジルの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表72 ブラジルの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表73 アルゼンチンの前立腺アブレーションデバイス市場:製品・技術別、2021年~2033年(百万/十億米ドル)
表74 アルゼンチンの前立腺アブレーション装置:用途別、2021年~2033年(百万/十億米ドル)
表75 アルゼンチンの前立腺アブレーション装置:最終用途別、2021年~2033年(百万/十億米ドル)
表76 中東・アフリカにおける前立腺アブレーション装置市場:国別、2021年~2033年(百万/十億米ドル)
表77 中東・アフリカにおける前立腺アブレーション装置市場:用途別、2021年~2033年(百万/十億米ドル)
表78 中東・アフリカにおける前立腺アブレーション装置市場:製品/技術別、 2021年~2033年(百万/十億米ドル)
表79 中東・アフリカ地域における前立腺アブレーション装置、最終用途別、2021年~2033年(百万/十億米ドル)
表80 南アフリカにおける前立腺アブレーション装置、製品/技術別、2021年~2033年(百万/十億米ドル)
表81 南アフリカの前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表82 南アフリカの前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表83 サウジアラビアの前立腺アブレーションデバイス市場:製品/技術別、2021年~2033年(百万/十億米ドル)
表 84 サウジアラビアの前立腺アブレーション装置市場:用途別、2021年~2033年(百万/十億米ドル)
表 85 サウジアラビアの前立腺アブレーション装置市場:最終用途別、2021年~2033年(百万/十億米ドル)
表 86 アラブ首長国連邦(UAE)の前立腺アブレーション装置市場:製品/技術別、2021年~2033年 (百万/十億米ドル)
表87 アラブ首長国連邦(UAE)の前立腺アブレーションデバイス市場:用途別、2021年~2033年(百万/十億米ドル)
表88 アラブ首長国連邦(UAE)の前立腺アブレーションデバイス市場:最終用途別、2021年~2033年(百万/十億米ドル)
表89 クウェートの前立腺アブレーションデバイス市場(製品/技術別、2021年~2033年)(百万/十億米ドル)
表90 クウェートの前立腺アブレーションデバイス市場(用途別、2021年~2033年)(百万/十億米ドル)
表91 クウェートの前立腺アブレーション装置市場(最終用途別、2021年~2033年)(百万/十億米ドル)
図表一覧
図1 前立腺アブレーション装置市場のセグメンテーション
図2 市場調査プロセス
図3 情報収集
図4 一次調査のパターン
図5 市場調査のアプローチ
図6 バリューチェーンに基づく市場規模の算出および予測
図7 市場シェア評価のためのQFDモデリング
図8 市場の策定と検証
図9 市場概要(2025年)
図10 市場浸透率と成長見通しのマッピング
図11 償還経路
図12 市場推進要因の関連性分析(現在および将来への影響)
図13 市場制約要因の関連性分析(現在および将来への影響)
図14 要因別(政治・法規制、経済、技術)SWOT分析
図15 ポーターの5つの力分析
図16 前立腺アブレーションデバイス市場:製品/技術動向分析
図17 前立腺アブレーションデバイス市場の製品/技術見通し:主なポイント
図18 高周波(RF)アブレーションデバイス市場、2021年~2033年 (百万/十億米ドル)
図19 高強度集束超音波(HIFU)治療装置市場、2021年~2033年(百万/十億米ドル)
図20 凍結アブレーション治療装置市場、2021年~2033年(百万/十億米ドル)
図21 マイクロ波アブレーション(MWA)/温熱療法装置市場、2021年~2033年(百万/十億米ドル)
図22 水蒸気アブレーションシステム市場、2021年~2033年(百万/十億米ドル)
図23 レーザーシステム市場、2021年~2033年(百万/十億米ドル)
図24 不可逆的電気穿孔法(IRE)市場、2021年~2033年(百万/十億米ドル)
図25 前立腺アブレーション機器市場:用途別動向分析
図26 前立腺アブレーション機器市場の用途別見通し:主なポイント
図27 良性前立腺肥大症(BPH)市場、2021年~2033年 (百万/十億米ドル)
図28 前立腺がん市場、2021年~2033年(百万/十億米ドル)
図29 その他市場、2021年~2033年(百万/十億米ドル)
図30 前立腺アブレーションデバイス市場:最終用途別動向分析
図31 前立腺アブレーションデバイス市場:最終用途別見通し:主なポイント
図32 病院市場、2021年~2033年(百万/十億米ドル)
図33 外来手術センター市場、2021年~2033年(百万/十億米ドル)
図34 泌尿器科専門クリニック市場、2021年~2033年 (百万/十億米ドル)
図35 がんセンター市場、2021年~2033年(百万/十億米ドル)
図36 地域別見通し、2025年および2033年
図37 地域別市場:主なポイント
図38 北米の前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図39 米国の前立腺アブレーションデバイス市場、2021年~2033年 (百万/十億米ドル)
図40 カナダの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図41 メキシコの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図42 欧州の前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図43 英国の前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図44 ドイツの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図45 フランスの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図46 イタリアの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図47 スペインの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図48 スウェーデンの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図49 デンマークの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図50 ノルウェーの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図51 アジア太平洋地域の前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図52 日本の前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図53 中国の前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図54 インドの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図55 オーストラリアの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図56 韓国における前立腺アブレーション機器市場、2021年~2033年(百万/十億米ドル)
図57 タイにおける前立腺アブレーション機器市場、2021年~2033年(百万/十億米ドル)
図58 ラテンアメリカにおける前立腺アブレーション機器市場、2021年~2033年(百万/十億米ドル)
図59 ブラジルの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図60 アルゼンチンの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図61 中東・アフリカの前立腺アブレーションデバイス市場、2021年~2033年(百万/十億米ドル)
図62 南アフリカの前立腺アブレーションデバイス市場、2021年~2033年(百万米ドル/十億米ドル)
図63 サウジアラビアの前立腺アブレーションデバイス市場、2021年~2033年(百万米ドル/十億米ドル)
図64 アラブ首長国連邦(UAE)の前立腺アブレーションデバイス市場、2021年~2033年(百万米ドル/十億米ドル)
図65 クウェートの前立腺アブレーション機器市場、2021年~2033年(百万/十億米ドル)









