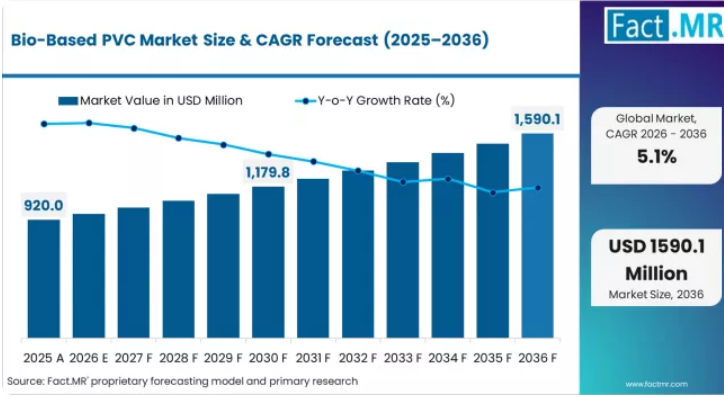
2026年から2036年にかけての絶対的なドルベースの市場規模の拡大額は、約6億2,316万米ドルに上ります。この成長は、グリーンビルディング建設におけるバイオ由来材料の仕様増加、企業のサステナビリティ調達要件、およびバイオベースの建築製品に対するEUの規制上のインセンティブを反映したものです。バイオエチレン原料の入手可能性(ブラジルのサトウキビエタノール生産に関連)、マスバランス認証のコスト、および化石由来PVCに比べて10%から20%高い価格プレミアムが、導入の決定要因となっています。
欧州の窓・パイプメーカーの建築資材調達担当者は、企業の炭素削減目標やグリーンビルディング認証要件を満たすため、バイオベースPVC樹脂の適格性評価を進めています。ISCC PlusまたはRSBのマスバランス認証を取得したバイオ由来PVCを提供できない樹脂サプライヤーは、LEED、BREEAM、DGNB認証を取得した建設プロジェクトに供給するメーカーの優先サプライヤーリストから除外される可能性があります。
すべての主要地域市場において、成長パラメータに差異が見られます。米国は年平均成長率(CAGR)5.6%で市場を牽引しています。メキシコは年平均成長率(CAGR)5.1%を記録しています。ドイツは年平均成長率(CAGR)4.8%を記録しています。フランスは年平均成長率(CAGR)4.7%を記録しています。英国は年平均成長率(CAGR)4.5%を記録しています。韓国は年平均成長率(CAGR)4.3%を記録しています。日本は年平均成長率(CAGR)4.2%を記録しています。
バイオベースPVC市場の主なポイント
バイオ由来PVC市場の定義
バイオ由来PVCとは、モノマー合成経路の全部または一部において、バイオ由来の原料を用いて製造されたポリ塩化ビニル樹脂のことです。主な製造ルートでは、石油ナフサの分解ではなく、バイオエタノール(サトウキビ、トウモロコシ、またはセルロース系バイオマスから生産される)からエチレンを抽出し、その後、標準的なオキシ塩素化反応を経て、このバイオエチレンを塩化ビニルモノマー(VCM)に変換します。こうして得られるPVC樹脂は、化石由来のPVCと化学的に同一であり、同一の設備で加工が可能です。バイオベースPVCは、サプライチェーンを通じて再生可能成分を追跡するマスバランス会計システム(ISCC Plus、RSB)を通じて認証されます。
バイオベースPVC市場の範囲
本市場の範囲は、バイオエチレン由来のPVC、バイオベース可塑剤ブレンド、およびバイオVCM経路の各カテゴリーにわたる、バイオベースPVCの世界および地域別の売上高を網羅しています。用途セグメントには、建築・建設、消費財、医療・使い捨て製品が含まれます。形態セグメントは、樹脂ペレットおよび配合コンパウンドに及びます。予測期間は2026年から2036年です。
バイオベースPVC市場の除外項目
本調査の範囲からは、従来の化石由来のPVC樹脂は除外されます。また、塩化ビニル化学を含有しないバイオベースポリエチレン(バイオPE)およびバイオベースPETも除外されます。リサイクルPVC(使用済み廃棄物から機械的または化学的にリサイクルされたもの)は、認証済み製品においてバイオベース成分と組み合わされていない限り、本調査の対象外となります。
バイオベースPVC市場調査の方法論
- 一次調査:アナリストは、生産地域および消費地域の調達担当者、プロセスエンジニア、サプライチェーン責任者と連携し、購買や仕様の変更を促す具体的な意思決定基準を明らかにしました。
- デスクリサーチ:データ収集では、当該製品カテゴリーに関連する規制当局への届出、業界団体の刊行物、標準化団体の文書、および企業の開示情報を集約しました。
- 市場規模の算出と予測:ベースライン値は、生産量と貿易フローのボトムアップ集計に基づき、地域別の需要曲線を適用して2036年までの普及速度を予測したものです。
- データの検証と更新サイクル:予測値は、公表されている業界の支出見通しと照合され、一次インタビューデータと相互参照されることで、内部の一貫性が確保されています。
バイオベースPVC市場の概要
- バイオベースPVC市場の定義
- バイオベースPVCとは、モノマー合成経路の全部または一部において、バイオ由来の原料を使用して製造されたポリ塩化ビニル樹脂のことです。主な製造ルートでは、石油ナフサの分解ではなく、バイオエタノール(サトウキビ、トウモロコシ、またはセルロース系バイオマスから生産)からエチレンを抽出し、標準的なオキシ塩素化反応を経て、このバイオエチレンを塩化ビニルモノマー(VCM)に変換します。
- 市場の需要要因
- グリーンビルディング認証のクレジット:LEED v4.1およびDGNB(ドイツ持続可能建築評議会)の認証制度では、バイオ由来建材の含有量に対してクレジットが付与されます。
- 企業の炭素排出削減目標:REHAU、Deceuninck、Wavinなどの窓やパイプメーカーは、PVCサプライチェーンにおけるバイオ由来原料の使用を要件とするスコープ3の排出削減目標を掲げています。
- EUの規制インセンティブ枠組み:現在議論されているEU建設製品規則(CPR)の改正案には、公共調達における評価において、バイオ由来の建築製品と化石由来の建築製品を区別する環境製品宣言(EPD)に関する規定が含まれています。
- Fact.MRのアナリスト見解
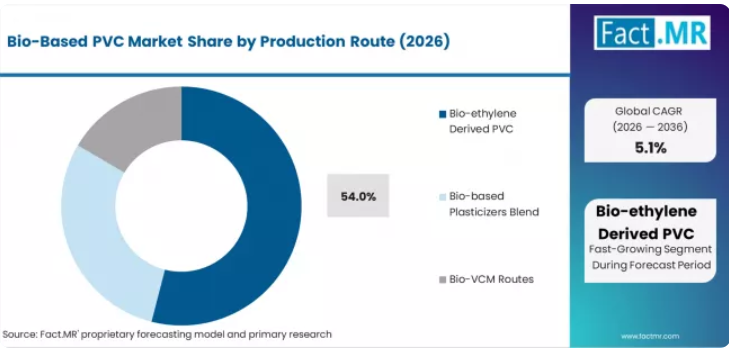
- バイオエチレン由来のPVCは、ブラジルにおけるサトウキビエタノール由来のブラスケム社の既存バイオエチレン生産能力を活用し、商業的に最も進んだ製造ルートとして54%のシェアを占めています。建築・建設分野が48%のシェアを占めるのは、窓用プロファイル、パイプ、ケーブル被覆がPVCの最大消費量を持つ用途であり、バイオ由来の属性がグリーンビルディング認証のクレジット取得を直接支援しているためです。樹脂ペレットは71%のシェアを占めています。INEOS、ソルベイ、ヴィノリットは、欧州を代表するPVCメーカーであり、バイオエチレン供給業者との提携を通じて、マスバランス認証を取得したバイオ由来グレードを提供しています。
- 戦略的示唆/経営陣への提言
- 調達チームは、需要の増加が見込まれる前に供給を確保するため、適格な生産業者と複数年にわたる供給契約を締結する必要があります。
- 製品開発リソースは、主要市場で厳格化が進む規制仕様を満たす配合を優先すべきです。
- 地域展開戦略においては、主要消費国間で異なる成長率や規制環境を十分に考慮する必要があります。
Fact.MRレポートで分析された主要セグメントバイオエチレン由来PVCの製造ルート:2026年のシェアは54.0%。建築・建設用途:2026年には48.0%のシェアを占める見込みです。米国:2036年まで年平均5.6%の成長が見込まれます。
バイオベースPVC市場の定義
バイオベースPVCとは、モノマー合成経路の全部または一部において、バイオ由来の原料を使用して製造されたポリ塩化ビニル樹脂のことです。主な製造ルートは、石油ナフサの分解ではなく、バイオエタノール(サトウキビ、トウモロコシ、またはセルロース系バイオマスから生産)からエチレンを抽出し、標準的なオキシ塩素化反応を経て、バイオエチレンを塩化ビニルモノマー(VCM)に変換するものです。こうして得られるPVC樹脂は、化石由来のPVCと化学的に同一であり、同一の設備で加工可能です。バイオ由来PVCは、サプライチェーンを通じて再生可能成分を追跡するマスバランス会計システム(ISCC Plus、RSB)を通じて認証されています。
バイオベースPVC市場の範囲
本市場の範囲は、バイオエチレン由来のPVC、バイオベース可塑剤ブレンド、およびバイオVCM経路の各カテゴリーにわたる、バイオベースPVCの世界および地域別の売上高を網羅しています。用途セグメントには、建築・建設、消費財、医療・使い捨て製品が含まれます。形態セグメントは、樹脂ペレットおよび配合コンパウンドに及びます。予測期間は2026年から2036年です。
バイオベースPVC市場の除外項目
本調査の範囲には、従来の化石由来のPVC樹脂は含まれません。また、塩化ビニル化学を含まないバイオベースポリエチレン(バイオPE)およびバイオベースPETも除外されます。リサイクルPVC(使用済み廃棄物から機械的または化学的にリサイクルされたもの)は、認証済み製品においてバイオベース成分と組み合わされていない限り、本調査の対象外となります。
バイオベースPVC市場調査の方法論
- 一次調査:各カテゴリーの調達マネージャー、生産エンジニア、および規制関連業務の専門家に対する構造化インタビューにより、購買意思決定の枠組みや仕様書の変遷に関する直接的な知見を得ました。
- デスクリサーチ:政府の規制データベース、標準化団体の刊行物、業界団体の報告書、および企業の投資家向けプレゼンテーションを体系的に精査し、二次データの基盤を構築しました。
- 市場規模の算出と予測:トップダウンとボトムアップを組み合わせたハイブリッドアプローチにより、対象となるすべての地域において、生産能力データと貿易フロー分析、および最終用途消費のモデリングを整合させました。
- データの検証と更新サイクル:予測結果の精確性を維持するため、すべての予測出力について、一次インタビューの結果および四半期ごとに公表される業界データとの照合検証が行われます。
生産ルート別のバイオベースPVC市場分析
Fact.MRのバイオベースPVC市場レポートによると、2026年にはバイオエチレン由来のPVCの消費量が54.0%のシェアを占めると推定されています。バイオエチレン由来のPVCが主流となっている理由は、バイオエタノールからエチレンへの変換に関する既存の商業インフラ(ブラジルのブラスケム社が先駆けて導入)を活用できることに加え、化学的に同一のVCM/PVC樹脂を生産でき、下流の加工設備に一切の改造を必要としないためです。
- ドロップイン互換性:バイオエチレン由来のPVCは、化石由来のPVCと分子構造が同一であるため、既存のカレンダー加工、押出成形、射出成形設備において、パラメータを変更することなく加工が可能です。このドロップイン互換性により、構造的に異なるバイオポリマー代替品の導入を遅らせる要因となる、配合変更のリスクや適合性試験が不要となります[1]。
- マスバランス認証:ISCC PlusおよびRSB認証システムにより、サプライチェーンを通じて特定のPVC樹脂ロットにバイオ由来成分を帰属させるマスバランス算定が可能となります。INEOS社およびソルベイ社は、ISCC Plus認証を取得したバイオ帰属型PVCグレードを提供しており、環境に配慮した建築材料の主張を裏付ける、監査可能な生産履歴(チェーン・オブ・カストディ)文書を提供しています[2]。
- サトウキビ由来のエタノール原料:ブラジルのトリウンフォにあるブラスケム社のサトウキビ由来エタノールを原料とするバイオエチレン生産は、世界のバイオベースポリオレフィンおよびPVCサプライチェーンにおける主要なバイオ原料を供給しています。バイオエチレン1トンの生産には約2.5トンのサトウキビ由来エタノールが消費されるため、バイオPVCの生産能力はブラジルのエタノール市場の動向と密接に関連しています[3]。
用途別バイオベースPVC市場分析
Fact.MRの分析によると、2026年のバイオベースPVC市場シェアのうち、建築・建設分野が48.0%を占めています。建設分野が支配的なのは、PVCが世界で3番目に多く生産されているプラスチックであり、その生産量の約80%が建築資材(パイプ、プロファイル、床材、ケーブル絶縁体)に消費されているためです。これらの分野では、バイオベースであることが、グリーンビルディング認証において最も直接的なメリットをもたらします。
- 窓用プロファイルの仕様:欧州および北米では、PVC窓用プロファイルに年間約500万~800万トンのPVC樹脂が消費されています。REHAU社とDeceuninck社は、マスバランス認証を通じて30%~100%のバイオベースPVC含有率を謳う、バイオ由来PVC窓用プロファイルの製品ラインを発売しています[4]。
- パイプおよび継手の需要:飲料水、排水、および電気配線管用のPVCパイプは、数量ベースで最大の単一PVC用途を占めています。Wavin(Orbia)およびGeorg Fischerは、仕様策定者が再生可能素材含有量の証明を要求するグリーンビルディングプロジェクト向けに、バイオ由来PVCパイプ製品を供給しています[5]。
- 医療用使い捨て製品のニッチ市場:血液バッグ、点滴チューブ、医療用包装向けのバイオベースPVCは、医療施設に対し、プラスチック由来のカーボンフットプリントを削減する道筋を提供します。フォルモサ・プラスチックと信越化学工業は、医療機器用途の厳しい生体適合性および透明性の要件を満たす、バイオアトリビュートPVC医療用コンパウンドの評価を進めています[6]。
バイオベースPVC市場の推進要因、制約、および機会
Fact.MRの分析によると、バイオベースPVC市場は、建設分野(パイプ、プロファイル、ケーブル、床材)におけるPVCの代替不可能な役割と、建築業界の脱炭素化要件との交差点から台頭しつつあります。PVCの世界年間生産量は約4,000万トンに上り、バイオベース製品の市場浸透率がわずか1%から2%であっても、相当な市場規模が形成されます。
バイオエチレン由来のPVCは、ブラジルのサトウキビエタノールを原料とするBraskem社の既存のバイオエチレン生産能力を活用しており、最も商業的に進んだ製造ルートとして54%のシェアを占めています。建築・建設分野は48%のシェアを占めており、これは窓用プロファイル、配管、ケーブル被覆がPVCの最大消費分野であり、バイオ由来であることがグリーンビルディング認証のクレジット取得を直接支援するためです。樹脂ペレットは71%のシェアを占めています。INEOS、ソルベイ、ヴィノリットは、欧州を代表するPVCメーカーであり、バイオエチレン供給業者との提携を通じて、マスバランス認証を取得したバイオ由来グレードを提供しています。
バイオベースPVC市場における機会
- グリーンビルディング認証クレジット:LEED v4.1およびDGNB(ドイツ持続可能建築評議会)の認証システムでは、バイオベースの建築材料の含有量に対してクレジットが与えられます。認証を受けたグリーンビルディングで指定されたバイオベースのPVC製窓枠や配管は、材料クレジットポイントを獲得し、建物の総合的な持続可能性スコアに寄与するため、建築家や開発業者からの仕様選定需要を生み出しています。
- 企業の炭素排出削減目標:REHAU、Deceuninck、Wavin を含む窓および配管メーカーは、PVC サプライチェーンにおけるバイオ由来原料の使用を要件とするスコープ 3 排出削減目標を掲げています。バイオエチレン由来の PVC 1 トンにつき、化石由来の同等品と比較して、クレードル・トゥ・ゲート段階の CO2 排出量を約 2.5~3.0 トン削減できます。
- EUの規制インセンティブ枠組み:現在議論されているEU建設製品規則(CPR)の改正案には、公共調達における評価において、バイオ由来の建築資材と化石由来の建築資材を区別する環境製品宣言(EPD)に関する規定が含まれています。この規制枠組みが採択されれば、政府資金による建設プロジェクトにおいて、バイオ由来PVCを優先的に仕様書に盛り込む動きが生まれるでしょう。
バイオベースPVC市場が成長している理由は何でしょうか?
持続可能な素材への需要により、性能を損なうことなく即座に環境上のメリットをもたらすバイオベースPVCを通じて、魅力的な業務上の利点が生まれています。これにより、製造業者は製品の有効性を維持しつつ、カーボンフットプリントを削減しながら、持続可能性の要件を満たすことが可能になります。
世界中の建設加工施設が、従来の建築プロセスを補完する先進的なバイオ素材システムを求める中、環境に優しいポリマーの開発が加速しています。これにより、業界基準やグリーンビルディング規制に準拠した、正確な性能発揮と環境管理が可能になります。
循環型経済の導入により、建設会社や消費財メーカーからの需要が高まっています。これらの企業は、加工や材料統合の工程において業務の生産性を維持しつつ、持続可能性の利点を最大限に引き出す効果的な再生可能コンパウンドを求めています。しかし、バイオPVCサプライヤーごとに、バイオ原料の調達や特殊な加工要件に関して生産の複雑さが異なるため、成長には逆風も吹いています。これにより、コストに敏感な環境下での導入が制限される可能性があります。
また、バイオポリマーの一貫性や性能条件に関する技術的な制約も依然として存在しており、要求の厳しい用途においてその有効性を低下させる可能性があり、これが材料の信頼性や加工の一貫性に影響を及ぼしています。
機会の道筋 – バイオベースPVC市場
バイオベースPVC市場は、拡大する環境保護の潮流、建設加工の近代化、そして多様な建築用途における優れた持続可能性の効果へのニーズに牽引される、持続可能なポリマーの機会を表しています。世界中のメーカーが95~98%の性能効率を達成し、石油への依存度を低減し、高度なバイオ加工システムを自動化プラットフォームに統合しようとする中、バイオベースPVCは、特殊材料から、環境品質と性能上のメリットを保証する洗練された持続可能なソリューションへと進化しています。
2025年の9億2,000万米ドルから2035年には15億2,000万米ドルへと、年平均成長率(CAGR)5.1%で成長するこの市場の軌跡は、環境への意識の変化と持続可能なポリマーの最適化における根本的な転換を反映しています。地域的な拡大の機会は特に北米市場で顕著である一方、建築・建設用途(市場シェア48.0%)および樹脂ペレット形態(シェア71.0%)が市場を支配していることから、明確な戦略的重点分野が示されています。
経路A – 建築・建設分野におけるリーダーシップと先進的なバイオプロセス最適化:バイオポリマー配合の強化、優れた持続可能性の確保、および自動化された加工システムを通じて、支配的な建築・建設セグメント(市場シェア48.0%)を強化します。この経路では、再生可能成分の濃度の最適化、材料の一貫性の向上、稼働効率を95~98%の成功率まで向上させること、および多様な建設用途向けの特殊配合の開発に焦点を当てています。高度なバイオプロセス工学と自動化生産の統合による市場リーダーシップの確立は、プレミアムな市場ポジショニングを可能にすると同時に、代替となる持続可能なポリマーに対する競争優位性を守ります。予想収益規模:7,300万~9,800万米ドル
経路 B – 北米における流通拡大と市場の現地化北米全域における持続可能な建設および環境に優しい製品の急速な成長は、現地の流通能力とグリーンビルディングに関するパートナーシップを通じて、大幅な拡大の機会を生み出しています。高まる環境意識と持続可能な素材へのトレンドが、先進的なバイオポリマーシステムに対する持続的な需要を牽引しています。流通戦略により、サプライチェーンのコストを削減し、製品の迅速な供給を可能にするとともに、成長する国内市場へのアクセスを確保しながら、持続可能な小売プログラムにおいて企業を有利な立場に位置づけます。予想収益規模:5,800万~7,800万米ドル
経路C – 樹脂ペレット分野における市場支配力の確立と製造統合メーカーの嗜好や加工業者の要件に対応した、専門的なサステナブル・コマースを通じて、支配的な樹脂ペレット分野(市場シェア71.0%)での事業拡大を図ります。この経路には、バイオ素材のマーケティングシステム、メーカーとの連携統合、および多様なポリマープラットフォームとの互換性が含まれます。プレミアムなポジショニングは、優れた製品の入手可能性と、現代のバイオポリマー・コマースを支える包括的なサステナビリティ準拠を反映しています。予想収益規模:4,700万~6,300万米ドル
道筋D – 消費財用途の多様化消費財用途(市場シェア29.0%)への戦略的拡大には、高度なバイオ加工能力と、消費財の要件に対応した専門的な配合技術が必要です。この道筋では、包装用途、家庭用品、および厳しい性能条件に対応する先進的な加工技術を用いた消費者向け製品の統合に取り組みます。プレミアム価格設定は、専門的なサステナビリティ要件と拡張された耐久性基準を反映しています。予想収益規模:3,800万~5,100万米ドル経路E – バイオエチレン由来のイノベーション特定のサステナビリティ要件や性能要件に対応した、プレミアム用途(シェア54.0%)向けの特殊なバイオエチレン由来PVCの開発。この経路には、再生可能原料を用いた配合、バイオプロセス応用、およびサステナブル市場向けの費用対効果の高い代替品が含まれます。独自のバイオプロセスによる技術的差別化により、石油系システムへの依存度を低減しつつ、多様な収益源を確保します。予想収益規模:3,100万~4,200万米ドル
経路F – 医療・使い捨て製品の開発およびヘルスケア分野への統合:生体適合性の向上、ヘルスケア用途、および特殊な医療要件を通じて、医療・使い捨て製品セグメント(市場シェア23.0%)を拡大します。この経路には、先進的なバイオプロセスの開発、医療用途、および一貫した特性を必要とする特殊なヘルスケア製品が含まれます。先進的な配合技術による市場開拓により、差別化されたポジショニングを実現しつつ、持続可能なソリューションを必要とするヘルスケア市場への参入が可能となります。予想収益規模:2,600万~3,500万米ドル
パスウェイG – 環境コンプライアンスおよびカーボンフットプリントの削減建設および消費者向け用途における規制順守および炭素削減要件に対応する、環境性能に優れたバイオPVC加工技術の開発。このパスウェイには、再生可能資源の調達慣行、低炭素加工法、および包括的な環境関連文書化が含まれます。プレミアムなポジショニングは、環境面でのリーダーシップと規制に関する専門知識を反映すると同時に、環境重視の調達プログラムやサステナビリティ主導のパートナーシップへの参入を可能にします。予想収益規模:2,200万~3,000万米ドル
セグメント別分析
製造ルート別の市場は、バイオエチレン由来のPVC、バイオベース可塑剤ブレンド、およびバイオVCMのルートに分類され、従来の石油由来ポリマーから、包括的なサステナビリティ最適化に向けた専門的な再生可能ソリューションへの進化を表しています。
用途別のセグメンテーションでは、市場を建築・建設、消費財、医療・使い捨て製品のカテゴリーに分類しています。これは、性能、サステナビリティ、品質基準に対するそれぞれの要件の違いを反映したものです。
形態別のセグメンテーションでは、樹脂ペレットと配合コンパウンドのカテゴリーが含まれており、樹脂ペレットが導入をリードしている一方、配合コンパウンドは利便性向上プログラムに牽引され、着実な成長傾向を示しています。
このセグメンテーション構造は、標準的な石油処理から、持続可能性と性能が向上した特殊なバイオ処理システムへの技術的進歩を明らかにしており、一方で用途の多様性は、建設製造から、精密な持続可能なポリマーソリューションを必要とする特殊な消費財や医療用途にまで及びます。
製造ルート別では、バイオエチレン由来のPVCセグメントが圧倒的な市場シェアを占めています
バイオエチレン由来のPVCは、バイオベースPVC市場において主導的な地位を占めており、約54.0%の市場シェアを有しています。これは、優れたバイオ含有率、柔軟な配合能力、加工の最適化といった先進的な再生可能特性により、製造業者が多様な建設および消費財の環境において最適な持続可能性の恩恵を実現できるためです。
このセグメントは、大幅な生産工程の変更を必要とせずに、一貫した性能特性、環境負荷の低減、および加工効率の最適化を実現する、信頼性の高いバイオポリマーシステムをメーカーが好むという点で恩恵を受けています。高度なバイオ加工機能により、自動化された製造システム、持続可能性の一貫性、および既存のポリマー設備との統合が可能となります。これらの分野では、環境性能と生産の信頼性が重要な運用要件となっています。
バイオエチレン由来のPVCは、実証済みの持続可能性の安定性、一貫した加工特性、および自動化されたポリマー製造システムとの統合によって差別化されています。これらは、多様な建設および消費財用途に適した最適な品質を維持しつつ、業務効率を向上させます。
主要な市場特性:
- 再生可能原料含有量と持続可能性機能を最適化した先進的なバイオポリマー配合
- 運用効率の向上により、一貫した生産品質で95~98%の製造成功率を実現
- 建設および消費者向け事業における、自動加工システム、品質監視、プロセス統合を含む製造互換性
バイオベース可塑剤ブレンドの用途が力強い市場成長を示しています
バイオベース可塑剤ブレンドの用途システムは、その特殊な柔軟性特性と汎用性の高い利点により、バイオベースPVC市場において29.0%という大きな市場シェアを維持しています。
これらのシステムは、ポリマー配合、建設用途、および特殊消費財向けに、一貫した特性を備えた高品質で持続可能な添加剤を必要とするメーカーに支持されています。市場の成長は、持続可能なポリマー産業の拡大によって牽引されており、最適化されたバイオ処理システムを通じた、信頼性の高い環境に優しいソリューションと運用効率が重視されています。
用途別では、建築・建設セグメントが最大の市場シェアを占めています
建築・建設分野は、持続可能な建築プラットフォームの普及や、グリーン建設、環境規制への準拠、そして構造品質基準を維持しつつ従来の石油依存を最小限に抑える持続可能な材料の活用への注目が高まっていることから、バイオベースPVC市場において約48.0%の市場シェアを占め、主導的な地位を占めています。
建設メーカーは、素材の持続可能性、性能の信頼性、および既存の建築インフラとの統合を優先しており、これにより、複数の持続可能な建築カテゴリーにわたる協調的な建設が可能となっています。このセグメントは、建設効率と環境規制遵守の用途に向けたバイオベースシステムの導入を重視する、大規模なグリーンビルディング投資や近代化プログラムの恩恵を受けています。
持続可能な建設拡大プログラムでは、特殊な建築作業向けのプレミアム素材としてバイオベースPVCが採用されており、一方で、環境に配慮したトレンドにより、グリーンビルディング基準に準拠し、石油への依存を最小限に抑える高度なバイオ処理能力への需要が高まっています。
用途別の動向には以下が含まれます:
- プレミアムなバイオ素材の能力を必要とする、持続可能な建設およびグリーンビルディング・プラットフォームにおける力強い成長
- 環境規制への準拠を図るための建設サービスにおける採用の増加
- 流通の最適化と請負業者の満足度向上のための、自動化された建築履行システムとの統合の進展
消費財用途は着実な成長を示しています
消費財は、包装プラットフォーム、家庭用品、および消費者向けアプリケーションにおける特殊な製品要件を通じて、約29.0%の市場シェアを占めています。これらの施設では、多様な消費環境下で稼働可能でありながら、効果的な性能の信頼性と持続可能性を提供できる堅牢なバイオ加工システムが求められています。
形態別では、樹脂ペレットが従来の需要を示しています
樹脂ペレットは市場シェアの約71.0%を占めており、これには、メーカーへのアクセスや市場浸透のために材料流通能力を必要とするポリマーメーカー、建設資材サプライヤー、および専門加工業者が含まれます。
バイオベースPVC市場の推進要因、制約要因、および主要なトレンドとは何でしょうか?
バイオベースPVCは、性能を損なうことなく環境要件を満たすことを可能にする再生可能ポリマーの機能を提供するため、持続可能な素材へのトレンドが主な採用を後押ししています。これにより、環境に優しいポリマー用途を必要とするグリーンオペレーションや持続可能性の取り組みが支援されています。
環境意識の高まりが市場の拡大を加速させています。メーカーは、加工や材料統合の場面において性能を維持しつつ、石油への依存を最小限に抑える効果的なバイオ素材システムを求めています。世界的に持続可能な建設支出が増加しており、従来の建築プロセスを補完し、複雑な建設環境において運用上の柔軟性を提供するバイオポリマーシステムに対する持続的な需要が生まれています。
バイオPVCサプライヤー間では、バイオ原料の調達や特殊な加工要件に関して生産の複雑さにばらつきがあり、バイオ加工能力が限られている地域やコスト重視の事業運営を行う地域においては、業務上の柔軟性や市場浸透が制限される可能性があります。
バイオポリマーには、性能や加工条件に関する一貫性の限界が依然として存在しており、過酷な用途、高温への曝露、または長期使用条件下での有効性が低下し、材料の品質や加工の信頼性に影響を及ぼす可能性があります。
複数の建設仕様や建築基準にまたがる市場の細分化により、異なるサプライヤー間や既存の生産インフラとの互換性に関する懸念が生じています。
環境要件によってバイオ素材システムのコストが正当化される持続可能な建設および消費財分野では、採用が加速しています。また、当初は先進国市場に集中していた採用が、環境意識の高まりと持続可能性への取り組みを原動力として、新興経済国においても主流化へと移行しつつあります。
技術開発は、バイオ処理能力の強化、ポリマーの均一性の向上、および持続可能性の効果と運用信頼性を最適化する自動製造システムとの統合に重点が置かれています。
代替となる持続可能なポリマーや規制の変更により、建設や消費者向け用途におけるバイオPVCベースのシステムの導入が大幅に制限された場合、市場は混乱に直面する可能性があります。しかし、持続可能性のメリット、再生可能な原料、および性能面での優位性を兼ね備えたこの素材の独自性は、特殊な環境配慮型用途において引き続き価値あるものとなっています。
主要国別のバイオベースPVC市場の分析
バイオベースPVC市場は地域ごとに多様な動向を示しており、成長を牽引しているのは米国(年平均成長率5.6%)やメキシコ(同5.1%)などであり、これらは持続可能な建設能力の増強や環境配慮型開発プログラムを通じて市場の拡大を推進しています。
着実な成長を見せている国・地域には、ドイツ(年平均成長率4.8%)、フランス(同4.7%)、英国(同4.5%)が含まれ、これらは確立された持続可能な産業と、先進的なグリーンビルディングの普及の恩恵を受けています。成熟市場としては、韓国(年平均成長率4.3%)や日本(同4.2%)が挙げられ、これらの国々では、専門的な持続可能な用途やバイオポリマー技術の統合が、安定した成長パターンを支えています。
地域別の分析によると、先進国市場では持続可能な建設の拡大や環境に配慮したインフラ開発を通じて導入が牽引されている一方、新興国市場ではバイオポリマー技術の進歩や環境基準の整備を背景に、力強い拡大が続いています。北米市場では、グリーンビルディング業界での用途拡大や、持続可能な素材の導入が進む傾向に後押しされ、堅調な成長を見せています。
米国における技術革新
米国市場では、精密な持続可能性管理や、統一されたモニタリングシステムを通じて製品品質、効率の最適化、コスト管理アプリケーションを管理する包括的なグリーンビルディングプラットフォームとの統合など、高度なバイオ処理機能が重視されています。
同国は、持続可能な建設の近代化、環境イニシアチブプロジェクト、およびバイオ素材システムの統合を支える新たな環境配慮型用途に牽引され、年平均成長率(CAGR)5.6%という力強い成長を示しています。米国の建設メーカーは、高度なバイオ加工アルゴリズムと持続可能性への適応能力を通じて一貫した性能を発揮するバイオベースPVCを活用し、業務効率を最優先しています。
技術導入のチャネルには、大手建設メーカー、持続可能性に特化したサプライヤー、および複雑な持続可能な建設や環境配慮型用途向けの専門的な応用を支援するグリーンビルディング調達プログラムが含まれます。
確立された建設システムとのバイオ素材プラットフォーム統合機能により、持続可能性と信頼性のメリットを求める多様な運用要件にわたって、市場の魅力が拡大しています。回復力のあるグリーンビルディング分野と拡大する持続可能な生産能力の増強が持続的な需要を生み出している一方、環境に優しい建設における革新的な用途が新たな成長の道を開いています。
パフォーマンス指標:
- カリフォルニア州、テキサス州、ニューヨーク州にある持続可能な建設製造施設が、環境に優しい建築運営の導入を牽引しています
- 複雑なサステナブル統合用途において、バイオポリマー請負業者チャネルが78%の市場シェアを維持しています
- 商業用グリーンビルディングプログラムが、建設・製造施設全体におけるシステム導入の27%を支えています
- 主要な建設システムとのバイオマテリアル・プラットフォームの互換性が、調達選定基準を牽引しています
ドイツは技術的リーダーシップを維持
ドイツの先進的なサステナブル市場では、既存の加工システムや生産インフラとの統合を通じて、建設用途やサステナブルな加工施設において、実証済みの運用効果を伴う洗練されたバイオベースPVCの導入が進められています。
同国は、持続可能な技術およびバイオポリマー・システム統合におけるエンジニアリングの専門知識を活用し、年平均成長率(CAGR)4.8%という力強い成長を維持しています。ノルトライン=ヴェストファーレン州、バイエルン州、バーデン=ヴュルテンベルク州などの産業拠点では、バイオ処理システムが包括的な持続可能プラットフォームや製造管理システムと統合され、生産性と環境効果を最適化する最先端の設備が導入されています。
ドイツの建設企業は、バイオ素材の開発においてシステムの信頼性とEU規制への準拠を最優先しており、生産モニタリングの統合や自動処理システムなどの高度な機能を備えた高品質なバイオ処理システムへの需要を生み出しています。
この市場は、確立された持続可能なインフラと、長期的な運用上のメリットをもたらし、国際的な建設安全基準および環境基準への準拠を実現する先進的な環境配慮型技術への投資意欲の恩恵を受けています。高品質な持続可能な用途、特殊なバイオ処理システム、およびグリーンビルディングプログラムが、複数の最終用途セグメントにわたる多様な需要を牽引しています。
市場インテリジェンス概要:
- エンジニアリング分野では、EUの標準化と建設安全基準への準拠に重点が置かれており、これがプレミアムセグメントの成長を牽引しています
- 持続可能なパートナーシップにより、開発サイクルが45%短縮されています
- ドイツの建設会社と国際的なバイオポリマー企業との間の技術提携
- グリーンビルディング研修プログラムにより、建設および製造の現場におけるバイオマテリアルシステムの統合が拡大しています
フランスではバランスの取れた建設市場の成長が見られます
フランスでは、持続可能な建設プログラム、建物の近代化活動、および環境に優しい開発プロジェクトによる多様な需要により、年平均成長率(CAGR)4.7%という着実な拡大を維持しています。イル・ド・フランス、プロヴァンス=アルプ=コート・ダジュール、ローヌ=アルプといった主要な建設地域が、商業用および住宅用建設におけるバイオベースPVCの採用を牽引しています。
持続可能な研究開発プログラムがバイオ素材への持続的な需要を生み出しており、一方で、高級な環境配慮型用途がさらなる成長の機会を提供しています。持続可能なイノベーションや建設品質向上の取り組みに対する政府の支援が、着実な市場の発展を支えています。
市場の特徴:
- 高度な持続可能な研究能力と建設規制により、環境に配慮した開発や建設の最適化を支える革新的なバイオ処理技術への需要が生まれています
- 強固な建築の伝統と建設分野における卓越したリーダーシップが、建設製造施設全体における高級なバイオ処理技術や先進的なバイオ素材の導入を推進しています
英国が建設加工とバイオ素材の統合を牽引
英国市場は、持続可能な建設の近代化活動、グリーンビルディングプログラム、および環境に配慮した導入のトレンドに牽引され、年平均成長率(CAGR)4.5%で着実な成長を維持しています。英国の建設施設やバイオ素材企業は、生産能力を強化し、建設安全規制や品質基準に準拠した建築運営を支援するため、先進的なバイオベースのPVCシステムを導入しています。
市場の拡大は、建設加工および建築仕様において環境に配慮した機能を義務付ける政府の持続可能な品質プログラムの恩恵を受けており、運用上の柔軟性とバイオマテリアルへの準拠が重要な要件となる分野で持続的な需要を生み出しています。
戦略的市場指標:
- 建設およびバイオ素材関連施設が、高度なバイオ処理システムを必要とする近代化プログラムを先導して導入を進めています
- 政府の持続可能な品質プログラムが、高度なバイオ処理システムの導入に対して規制上の支援を提供しています
- 建設安全コンプライアンス要件が、国際的な運用互換性を備えた標準化されたシステムへの需要を牽引しています
- 専門性の高いプレミアムな持続可能性および建設セグメントが、建設の最適化のために包括的なバイオ処理ソリューションを採用しています
日本は精度と建設の卓越性を重視しています
日本は年平均成長率(CAGR)4.2%で着実な市場発展を見せており、建設・建築メーカーが、既存の生産システムとシームレスに統合され、専門的なバイオ処理用途において信頼性の高い長期運用を実現する高品質なバイオベースPVCシステムを好む点が特徴です。
この市場では、精密な持続可能性管理、安定性・耐久性、そして日本の産業界が求める技術的洗練さと運用上の卓越性を反映した包括的なバイオ処理プラットフォームとの統合など、先進的な機能が優先されています。
高度な仕様の建設用途や、プレミアムで持続可能な特殊用途が需要を牽引しており、先進的なバイオ材料の研究開発イニシアチブによって支えられています。日本のメーカーは、バイオポリマーの純度、一貫した性能特性、そして建設業界の厳格な基準に準拠した包括的な品質文書を重視しています。プレミアム用途と技術的卓越性への注力が、市場が成熟している状況下でも安定した成長を支えています。
市場の特徴:
- 高度なバイオ処理アルゴリズムと精密なサステナビリティ機能を備えた、バイオエチレン由来のシステムに重点を置いています
- 既存の建設・建築プラットフォームとの統合要件
- 建設およびサステナブルな用途における運用信頼性と長期的な耐久性を重視しています
韓国は先進的な建設統合を重視しています
韓国では、年平均成長率(CAGR)4.3%という堅調な市場成長が見られ、建設業界やサステナブルな生産事業者から、既存の生産システムとシームレスに統合され、専門的なバイオ処理用途において信頼性の高い長期運用を実現する高品質なバイオベースPVCシステムが強く支持されています。
同市場では、精密なサステナビリティ管理、安定性と耐久性、そして韓国の産業界が求める高度な技術力と卓越した運用能力を反映した包括的なバイオ処理プラットフォームとの統合といった先進的な機能が優先されています。
成長の原動力としては、持続可能な建築用途、拡大する建設近代化の要件、および先進的なバイオ処理システムの統合が挙げられます。韓国のメーカーは、国内の建設業界基準に沿った品質管理システムと包括的な技術サポートを重視しています。ハイテクな建設加工、持続可能なイノベーション、そして拡大するバイオ素材生産の融合により、複数の用途セグメントにわたって多様な需要が生まれています。
市場の特徴:
- 高度なバイオ処理アルゴリズムと精密な持続可能性機能を備えた、バイオエチレン由来のシステムへの重点的な注力
- 既存の建設および持続可能性プラットフォームとの統合要件
- 建設・建築用途における運用信頼性と長期的な耐久性の重視
メキシコが急成長市場として台頭
メキシコは、建設業界の急速な近代化、持続可能な用途の拡大、およびメキシコシティ、グアダラハラ、工業地帯を含む主要地域における建築開発への採用に牽引され、年平均成長率(CAGR)5.1%で成長の勢いをリードしています。建設業界の発展と持続可能性への要件が主要な需要を牽引する一方、成長を続ける製造および建築セクターが、多様な応用機会を生み出しています。
政府による建設業界への取り組みや持続可能性プログラムが、持続的な拡大を支えています。建設業界の近代化、持続可能な成長、および建設能力の拡大が相まって、メキシコはバイオベースPVCシステムにとって重要な新興市場としての地位を確立しています。
戦略的市場指標:
- 建設業界の発展と持続可能な拡大に対する政府の支援が、主要地域および建設クラスター全体において、建築施設、持続可能性センター、バイオ素材製造センターなどにおける特殊バイオプロセスの需要を牽引しています
- 建設セクターの力強い成長と建築施設ネットワークの拡大は、持続可能性の効率向上と優れたバイオ素材の提供を求める建設メーカーの間で、バイオベースPVC技術の急速な採用を後押ししています
欧州市場の国別内訳
欧州のバイオベースPVC市場は、2026年の2億7,600万米ドルから2036年までに4億5,600万米ドルへと成長し、予測期間中に年平均成長率(CAGR)5.1%を記録すると見込まれています。ドイツは、先進的な持続可能なインフラと、ノルトライン=ヴェストファーレン州およびバイエルン州にある主要な建設拠点に支えられ、2026年には28.3%の市場シェアで首位を維持すると見込まれていますが、2036年までに27.9%へとわずかに低下する見込みです。
フランスは2026年に20.2%のシェアでこれに続き、包括的な持続可能な建設近代化プログラムやグリーンビルディングの取り組みを原動力として、2036年までに20.4%に達すると予測されています。英国は2026年に18.4%のシェアを占めており、専門的な建設活動や持続可能な技術の応用を通じて、2036年までに18.1%へと緩やかに低下すると見込まれています。イタリアは2026年に13.1%のシェアを占め、活発な建設活動と持続可能なプロジェクトを通じて、2036年までに13.3%に上昇すると見込まれています。
スペインは2026年に9.3%を占め、建設の近代化と持続可能な技術の応用により、2036年までに9.5%に達すると見込まれています。オランダは2026年に4.2%のシェアを維持し、特殊建設およびバイオ素材の革新に対する需要に牽引され、2036年までに4.3%に増加すると見込まれています。「その他の欧州」地域は、2026年に6.5%を占め、2036年までに6.5%に増加すると予測されています。これは、北欧諸国および中東欧諸国における建設の近代化が着実に進んでいることを反映したものです
日本では、バイオエチレン由来のPVCが生産経路別の需要を牽引
日本では、バイオベースPVC市場において、バイオエチレン由来のPVCシステムが優先されています。このシステムは、持続可能性の精密な最適化や既存の建設インフラとのシームレスな統合といった先進的な機能を備えているため、建設および持続可能な設備設置において圧倒的なシェアを占めています。
日本の建設メーカーは、信頼性、精度、長期的な運用上の卓越性を重視しており、建設要件や環境条件に応じて一貫した性能と適応性のある持続可能性機能を提供するバイオエチレン由来のシステムに対する需要を生み出しています。
バイオベース可塑剤ブレンドシステムは、主に特殊な柔軟性が求められる用途や、生産効率を損なうことなく包括的な添加剤機能によって運用要件を満たす建設設備において、第2位の地位を維持しています。
戦略的市場指標:
- 高度なバイオ処理アルゴリズムと精密なサステナビリティ機能を備えた、バイオエチレン由来システムへの重点的な注力
- 既存の建設プラットフォームおよび建築システムとの統合要件
- 建設およびサステナブルな用途における運用上の信頼性と長期的な耐久性の重視
韓国では、加工企業が建設サービス分野をリードしています
韓国では、市場構造がINEOS、Formosa Plastics、Solvayなどの国際的な加工メーカーに有利に働いており、これらの企業は、包括的な製品ポートフォリオと、建築運営および持続可能な設備の両方を支える確立された建設業界ネットワークを通じて、支配的な地位を維持しています。
これらのプロバイダーは、先進的なバイオベースPVCシステムと専門的な施工サービス、継続的な技術サポートを組み合わせた統合ソリューションを提供しており、信頼性の高い持続可能なシステムを求める韓国のメーカーに支持されています。
現地の建設請負業者やシステムインテグレーターは、標準的な建築設備工事に対して現地に即したサービス能力と競争力のある価格設定を提供することで、中程度の市場シェアを獲得しています。一方、国内メーカーは、韓国の建設業界の特性に合わせた専門的な用途や費用対効果の高いソリューションに注力しています。
チャネルに関する洞察:
- 先進的な持続可能な製品を通じてプレミアムな市場ポジションを維持している国際的な加工ブランド
- 専門的なバイオ加工およびメンテナンスに対する需要の高まりに対応するため、拡大を続ける現地の建設業界ネットワーク
- 施設全体および建設用途において、システム統合能力が重要な差別化要因となりつつあります
バイオベースPVC市場の競争環境
バイオベースPVC市場は、集中度が中程度であり、主要な参入企業はおよそ8~10社です。主要企業は、確立された建設業界との提携関係や包括的なバイオポリマー製品群を通じて、世界市場シェアの約40~48%を占めています。
競争においては、価格競争よりも、高度なバイオ処理能力、システムの信頼性、および持続可能性の統合が重視されています。業界をリードするINEOS社は、持続可能性に関する専門的なノウハウと、建設業界およびポリマー業界における広範な事業展開を通じて、約11.0%の市場シェアを占めています。
市場をリードする企業には、INEOS社、フォルモサ・プラスチック社、ソルベイ社が含まれます。これらの企業は、バイオ材料開発における豊富な専門知識、世界的な建設請負業者ネットワーク、および包括的なシステム統合能力を通じて競争優位性を維持しており、これにより顧客の切り替えコストを生み出し、高価格設定を支えています。
これらの企業は、長年にわたる持続可能なポリマー技術の経験と継続的な研究投資を活用し、精密な持続可能性管理と環境モニタリング機能を備えた先進的なバイオベースPVCシステムを開発しています。
技術革新企業には、Vinnolit、信越化学工業、Westlake Chemicalなどが挙げられ、これらは専門的なバイオプロセス技術への注力と、高度な持続可能性機能や運用上の柔軟性を求めるメーカーにアピールする革新的なアプリケーションインターフェースを通じて競争しています。これらの企業は、迅速なバイオ素材開発サイクルと、建設および消費者向けアプリケーションへの特化によって差別化を図っています。
地域特化型企業としては、アルケマ、コベストロ、ダウ、ブラスケムなどが挙げられ、これらは特定の地域市場や、バイオベースPVCシステムや統合型サステナビリティソリューションを含む専門的な用途に焦点を当てています。
市場の動向は、信頼性の高いバイオ処理能力と、精密なサステナビリティ制御や自動環境最適化機能を含む高度なアプリケーションソフトウェアを組み合わせた企業に有利に働いています。
従来の建設請負業者がサステナブルなシステム分野へ進出する一方で、専門のバイオ加工企業が、特殊な建設・消費者セグメントをターゲットとした革新的なサステナブルソリューションや費用対効果の高いプラットフォームを通じて、既存の主要企業に挑戦を仕掛けているため、競争圧力は強まっています。
バイオベースPVC市場の主要企業
- INEOS Group Limited
- Formosa Plastics Corporation
- Solvay SA
- Vinnolit GmbH
- Shin-Etsu Chemical Co., Ltd.
- Westlake Chemical Corporation
- Arkema SA
- Covestro AG
- The Dow Chemical Company
- Braskem S.A.
バイオ由来PVC市場のセグメント別分析
- 製造ルート:
- バイオエチレン由来のPVC
- バイオ由来可塑剤ブレンド
- バイオVCMルート
- 用途:
- 建築・建設
- 消費財
- 医療・使い捨て製品
- 形態:
- 樹脂ペレット
- 配合コンパウンド
- 地域:
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- オランダ
- 北欧
- 欧州その他
- アジア太平洋
- 日本
- 韓国
- 中国
- インド
- ASEAN
- オーストラリア・ニュージーランド
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- 中東・アフリカその他
- 北米
目次
- エグゼクティブ・サマリー
- 世界市場の展望
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示情報
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、およびアナリスト・ブリーフ
- 会議議事録、ウェビナー、およびセミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプションデータセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによる情報
- その他のデスクリサーチ情報源
- 専門家による意見およびフィールドワーク(一次資料)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- 混合アプローチ
- 一次資料が使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察研究およびコンテキスト内調査
- 社会的・コミュニティ的相互作用
- 関与したステークホルダーの範囲
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性と取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングとモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 「可能性が高いシナリオ」における需要
- 「保守的なシナリオ」における需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去市場規模(百万米ドル)分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)予測
- 前年比(YoY)成長トレンド分析
- 絶対的な機会規模(米ドル)分析
- 2021年から2025年までの世界市場価格分析および2026年から2036年までの予測
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測(生産ルート別)
- はじめに/主な調査結果
- 2021年から2025年までの生産ルート別市場規模(価値、百万米ドル)の分析
- 生産ルート別、現在および将来の市場規模(価値、百万米ドル)の分析および予測(2026年~2036年)
- バイオエチレン由来のPVC
- バイオベース可塑剤ブレンド
- バイオVCMの製造ルート
- 生産ルート別「Y→O→Y」成長トレンド分析(2021年~2025年)
- 生産ルート別絶対的市場機会(金額)分析(2026年~2036年)
- 用途別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに/主な調査結果
- 用途別 2021年から2025年までの過去市場規模(百万米ドル)の分析
- 用途別 2026年から2036年までの現在および将来の市場規模(百万米ドル)の分析と予測
- 建築・建設
- 消費財
- 医療・使い捨て製品
- 用途別前年比成長率分析(2021年~2025年)
- 用途別絶対市場規模機会分析(2026年~2036年)
- 形態別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 形態別 過去市場規模(百万米ドル)分析、2021年から2025年
- 形態別 現在および将来の市場規模(百万米ドル)分析および予測、2026年から2036年
- 樹脂ペレット
- 配合コンパウンド
- 形態別 前年比成長率分析、2021年から2025年
- 形態別絶対的市場機会分析(2026年~2036年)
- 地域別世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに
- 地域別過去市場規模(百万米ドル)分析(2021年~2025年)
- 地域別 現在の市場規模(百万米ドル)の分析および2026年から2036年までの予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別 市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年までの予測(国別)
- 市場分類別、2021年から2025年までの過去の市場規模(百万米ドル)の傾向分析
- 市場分類別、2026年から2036年までの市場規模(百万米ドル)の予測
- 国別
- 米国
- カナダ
- メキシコ
- 製造ルート別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 製造ルート別
- 用途別
- 形態別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 製造ルート別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 製造ルート別
- 用途別
- 形態別
- 主なポイント
- 西ヨーロッパ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 製造経路別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 製造ルート別
- 用途別
- 形態別
- 主なポイント
- 東欧市場分析 2021年から2025年および2026年から2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場規模(百万米ドル)の予測(市場分類別、2026年~2036年)
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン半島およびバルト諸国
- 東ヨーロッパのその他の地域
- 生産ルート別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 生産ルート別
- 用途別
- 形態別
- 主なポイント
- 東アジア市場分析 2021年から2025年および予測 2026年から2036年、国別
- 市場分類別 過去市場規模(百万米ドル)の傾向分析、2021年から2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 製造経路別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 製造経路別
- 用途別
- 形態別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)およびトレンド分析(2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- インド
- ASEAN
- オーストラリアおよびニュージーランド
- 南アジアおよび太平洋地域のその他
- 製造工程別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 製造工程別
- 用途別
- 形態別
- 主なポイント
- 中東・アフリカ市場分析 2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ地域
- 製造ルート別
- 用途別
- 形態別
- 国別
- 市場魅力度分析
- 国別
- 製造ルート別
- 用途別
- 形態別
- 主なポイント
- 主要国別市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- メキシコ
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- ブラジル
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- チリ
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- ドイツ
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- 英国
- 価格分析
- 市場シェア分析(2025年)
- 製造経路別
- 用途別
- 形態別
- イタリア
- 価格分析
- 市場シェア分析(2025年)
- 製造経路別
- 用途別
- 形態別
- スペイン
- 価格分析
- 市場シェア分析(2025年)
- 製造経路別
- 用途別
- 形態別
- フランス
- 価格分析
- 市場シェア分析(2025年)
- 製造経路別
- 用途別
- 形態別
- インド
- 価格分析
- 市場シェア分析(2025年
- 製造ルート別
- 用途別
- 形態別
- ASEAN
- 価格分析
- 市場シェア分析(2025年
- 製造ルート別
- 用途別
- 形態別
- オーストラリアおよびニュージーランド
- 価格分析
- 市場シェア分析(2025年
- 製造ルート別
- 用途別
- 形態別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 製造ルート別
- 用途別
- 形態別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 製造ルート別
- 用途別
- 形態別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 製造ルート別
- 用途別
- 形態別
- ロシア
- 価格分析
- 市場シェア分析、2025年
- 製造ルート別
- 用途別
- 形態別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 製造ルート別
- 用途別
- 形態別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 製造経路別
- 用途別
- 形態別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 製造経路別
- 用途別
- 形態別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 製造経路別
- 用途別
- 形態別
- 競合分析
- 競合の詳細分析
- INEOS Group Limited
- 概要
- 製品ポートフォリオ
- 市場セグメント別収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- フォルモサ・プラスチック社
- ソルベイ社
- ヴィノリット社
- 信越化学工業株式会社
- ウェストレイク・ケミカル社
- アルケマ社
- コベストロAG
- ダウ・ケミカル社
- ブラスケムS.A.
- INEOS Group Limited
- 競合の詳細分析
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測、2021年~2036年
- 表2:製造ルート別世界市場規模(百万米ドル)予測、2021年~2036年
- 表3:用途別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表4:形態別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表5:国別北米市場規模(百万米ドル)予測(2021年~2036年)
- 表6:北米市場規模(百万米ドル)の生産ルート別予測(2021年~2036年)
- 表7:北米市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表8:北米市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年から2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)の製造ルート別予測、2021年から2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年から2036年
- 表12:ラテンアメリカ市場規模(百万米ドル)の予測(形態別、2021年~2036年)
- 表13:西ヨーロッパ市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表14:西ヨーロッパ市場規模(百万米ドル)の予測(製造ルート別、2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年から2036年
- 表16:西ヨーロッパの市場規模(百万米ドル)の形態別予測、2021年から2036年
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年から2036年
- 表18:東ヨーロッパの市場規模(百万米ドル)の予測(製造ルート別、2021年~2036年)
- 表19:東ヨーロッパの市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表20:東ヨーロッパの市場規模(百万米ドル)の予測(形態別、2021年~2036年)
- 表21:東アジアの市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表22:東アジアの市場規模(百万米ドル)の製造経路別予測(2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の予測(形態別、2021年~2036年)
- 表25:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(国別、2021年~2036年)
- 表26:南アジアおよび太平洋地域の市場規模(百万米ドル)の予測(製造ルート別、2021年~2036年)
- 表27:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表28:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の形態別予測
- 表29:2021年から2036年までの中東・アフリカ地域の市場規模(百万米ドル)の国別予測
- 表30:中東・アフリカ地域の市場規模(百万米ドル)の予測(製造ルート別、2021年~2036年)
- 表31:中東・アフリカ地域の市場規模(百万米ドル)の予測(用途別、2021年~2036年)
- 表32:中東・アフリカ地域の市場規模(百万米ドル)の予測(形態別、2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の生産ルート別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの生産ルート別世界市場の前年比成長率比較
- 図5:生産ルート別の世界市場魅力度分析
- 図6:用途別の世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:用途別の世界市場前年比成長率比較(2026年~2036年)
- 図8:用途別世界市場の魅力度分析
- 図9:形態別世界市場の価値シェアおよびBPS分析(2026年および2036年)
- 図10:形態別世界市場の前年比成長率比較(2026年~2036年)
- 図11:形態別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場における増分ドル機会(2026年から2036年)
- 図16:ラテンアメリカ市場における増分ドル機会(2026年から2036年)
- 図17:西ヨーロッパ市場における増分ドル機会(2026年から2036年)
- 図18:東ヨーロッパ市場における増分ドル機会(2026年から2036年)
- 図19:東アジア市場における追加収益機会(ドルベース)、2026年から2036年
- 図20:南アジア・太平洋市場における追加収益機会(ドルベース)、2026年から2036年
- 図21:中東・アフリカ市場における追加収益機会(ドルベース)、2026年から2036年
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における製造ルート別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における製造ルート別の前年比成長率比較(2026年~2036年)
- 図25:北米市場における生産ルート別の市場魅力度分析
- 図26:北米市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図27:北米市場における用途別の前年比成長率比較(2026年~2036年)
- 図28:用途別の北米市場の魅力度分析
- 図29:形態別の北米市場における価値シェアおよびBPS分析(2026年および2036年)
- 図30:形態別の北米市場の前年比成長率比較(2026年~2036年)
- 図31:北米市場における形態別の魅力度分析
- 図32:ラテンアメリカ市場における国別の市場シェアおよびBPS分析(2026年および2036年)
- 図33:ラテンアメリカ市場における生産ルート別の市場シェアおよびBPS分析(2026年および2036年)
- 図34:ラテンアメリカ市場における生産ルート別の前年比成長率比較(2026年から2036年)
- 図35:ラテンアメリカ市場における生産ルート別の市場魅力度分析
- 図36:ラテンアメリカ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図37:ラテンアメリカ市場における用途別の前年比成長率比較(2026年~2036年)
- 図38:ラテンアメリカ市場における用途別の市場魅力度分析
- 図39: ラテンアメリカ市場:形態別市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場:形態別前年比成長率の比較(2026年から2036年)
- 図41:ラテンアメリカ市場:形態別市場魅力度分析
- 図42:西ヨーロッパ市場:国別市場シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における形態別市場シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における形態別前年比成長率の比較(2026年~2036年)
- 図45:西ヨーロッパ市場における形態別市場魅力度分析
- 図46:西ヨーロッパ市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図47:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
- 図48:用途別 西ヨーロッパ市場の魅力度分析
- 図49:形態別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図50:形態別 西ヨーロッパ市場の前年比成長率比較(2026年から2036年)
- 図51:形態別 西ヨーロッパ市場の魅力度分析
- 図52:東ヨーロッパ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における製造ルート別市場シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における生産ルート別の前年比成長率比較(2026年~2036年)
- 図55:東ヨーロッパ市場における生産ルート別の市場魅力度分析
- 図56:東ヨーロッパ市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図57:東欧市場における用途別前年比成長率の比較(2026年~2036年)
- 図58:東欧市場における用途別の市場魅力度分析
- 図59:東欧市場における形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東欧市場における形態別前年比成長率の比較(2026年~2036年)
- 図61:東欧市場における形態別の魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における生産ルート別の市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における生産ルート別の前年比成長率比較(2026年から2036年)
- 図65:生産ルート別の東アジア市場の魅力度分析
- 図66:用途別の東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図67:用途別の東アジア市場の前年比成長率比較(2026年から2036年)
- 図68:用途別 東アジア市場の魅力度分析
- 図69:形態別 東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図70:形態別 東アジア市場の前年比成長率比較(2026年~2036年)
- 図71:形態別 東アジア市場の魅力度分析
- 図72:南アジア・太平洋市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジア・太平洋市場における生産ルート別市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジア・太平洋市場における生産ルート別の前年比成長率比較(2026年~2036年)
- 図75:南アジア・太平洋市場における生産ルート別の市場魅力度分析
- 図76:南アジア・太平洋市場における用途別の市場シェアおよびBPS分析(2026年および2036年)
- 図77:南アジアおよび太平洋市場における用途別前年比成長率の比較(2026年~2036年)
- 図78:南アジアおよび太平洋市場における用途別の市場魅力度分析
- 図79:南アジアおよび太平洋市場における形態別の市場シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における形態別前年比成長率の比較(2026年~2036年)
- 図81:南アジア・太平洋市場における形態別の市場魅力度分析
- 図82:中東・アフリカ市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における製造ルート別市場シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における製造ルート別前年比成長率の比較(2026年から2036年)
- 図85:生産ルート別の中東・アフリカ市場の魅力度分析
- 図86:用途別の中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図87:用途別の中東・アフリカ市場の前年比成長率の比較(2026年から2036年)
- 図88:用途別中東・アフリカ市場の市場魅力度分析
- 図89:形態別中東・アフリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図90:形態別中東・アフリカ市場の前年比成長率比較(2026年~2036年)
- 図91:形態別中東・アフリカ市場の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









