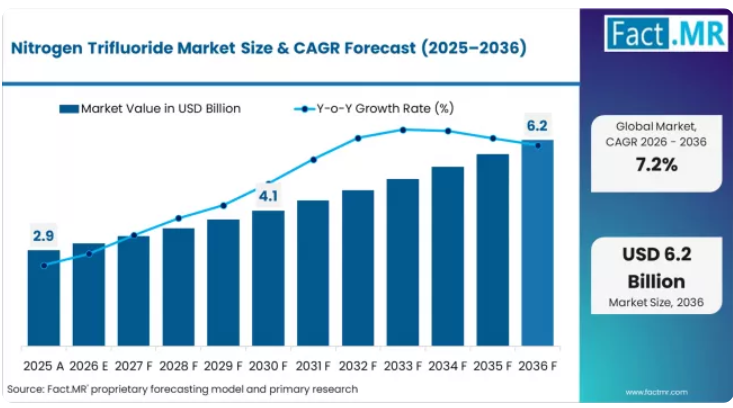
2026年から2036年にかけての絶対的なドルベースの市場規模の拡大額は、約31億2,000万米ドルに上ります。この成長は、半導体ウェハーの製造能力とNF3の消費量との間に直接的な関連性があることに加え、フラットパネルディスプレイの製造や薄膜太陽電池の生産における利用拡大が相まって生じているものです。NF3の生産能力は、世界的に15社未満のメーカーに集中しており、フッ素ガスの取り扱いに関する安全要件が、新規参入に対する高い障壁となっています。
三フッ化窒素(NF3)市場の主なポイント
半導体ファブのガス調達担当者は、新ファブの稼働開始に先立ち供給を確保するため、保証された供給量を盛り込んだ3~5年間のNF3供給契約を締結しています。NF3中の金属不純物濃度をppb未満に保証できない特殊ガスサプライヤーは、汚染管理がデバイスの歩留まりに直接影響する最先端のファウンドリにおいて、認定を取得できないリスクに直面しています。
すべての主要地域市場において、成長の傾向に差異が見られます。中国は年平均成長率(CAGR)8.0%で市場を牽引しています。台湾はCAGR 7.8%、韓国はCAGR 7.0%、シンガポールはCAGR 6.6%、米国はCAGR 6.4%、日本はCAGR 6.2%、ドイツはCAGR 5.5%となっています。
三フッ化窒素市場の概要
- 三フッ化窒素市場の定義
- 三フッ化窒素(NF3)は、無色で不燃性のフッ素系ガスであり、半導体製造、フラットパネルディスプレイ製造、および薄膜太陽電池の生産において、チャンバー洗浄剤およびプラズマエッチング剤として使用されています。NF3はプラズマ中で分解され、反応性の高いフッ素原子を放出します。このフッ素原子により、生産ロット間の化学気相成長(CVD)チャンバーの壁面に付着したシリコン、二酸化ケイ素、窒化ケイ素、およびタングステンの堆積物が除去されます。
- 市場の需要推進要因
- 半導体生産能力拡大サイクル:2024年の世界の半導体設備投資額は1,800億米ドルを超え、TSMC、サムスン、インテルが合わせて1,000億米ドル以上を新ファブ建設に投資しました。
- 先進ノードにおけるNF3使用量の増加:3nmおよび2nmノードにおけるEUVリソグラフィーや先進的な成膜プロセスでは、成熟したノードと比較して、チャンバーの洗浄サイクルがより頻繁になり、エッチング工程も追加される必要があります。
- PFC代替の義務化:世界半導体評議会(WSC)によるPFC削減の自主協定および欧州のFガス規制により、CVDチャンバーの洗浄において、GWP値の高いPFCガスをNF3に置き換えることが奨励されています。
- Fact.MRレポートで分析された主要セグメント
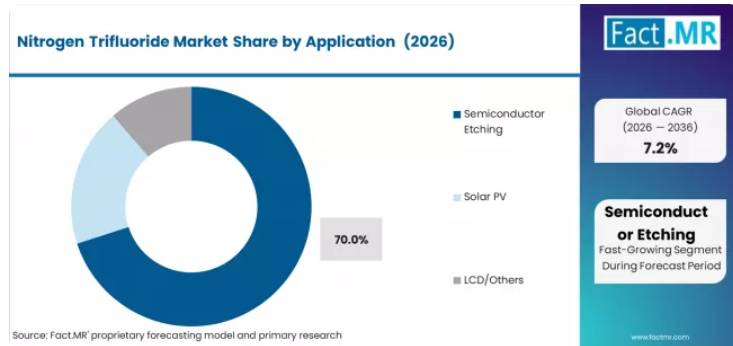
- 半導体エッチング用途:2026年のシェアは70.0%。
- ガス形態:2026年のシェアは90.0%。
- 中国:2036年までの年平均成長率は8.0%。
- Fact.MRのアナリスト見解
- 半導体エッチングは70%のシェアを占めており、ファブがNF3の主要な消費拠点であることを反映しています。NF3は高圧シリンダーやチューブトレーラーでファブ現場に供給されるため、ガス形態のシェアは90.0%を占めています。チャンバー洗浄では標準純度(99.99%未満)が70%のシェアを占める一方、直接エッチング用途では超高純度(99.999%以上)が指定されています。リンデ、エア・プロダクツ、昭和電工の3社がNF3の最大手生産者であり、その合計生産能力は年間30,000トンを超えています。
- 戦略的示唆/経営陣への提言
- 調達チームは、需要の増加が見込まれる前に供給枠を確保するため、認定生産者と複数年にわたる供給契約を締結する必要があります。
- 製品開発リソースについては、主要市場で厳格化が進む規制仕様を満たす配合を優先すべきです。
- 地域展開戦略においては、主要消費国ごとの成長率や規制環境の違いを考慮に入れる必要があります。
三フッ化窒素市場におけるステークホルダーの必須課題
ガスの供給量だけでなく、用途の汎用性を考慮した設計を行う
- 統合型ガスパッケージの提供:供給設備+純度検証+文書化+熟練技術者+技術サポート。
- あらかじめ設定されたガス取り扱いワークフロー:パージ手順、切り替え手順、バッチ記録、およびガス消費量のデジタルトレーサビリティ。
ガスの純度管理体制
- リアルタイムの純度モニタリング分析、予測的な供給能力、およびスマート製造との統合(MES接続、使用量追跡システム)。
品質設計(QbD)アプローチ
- 自動化された純度管理システム、リアルタイムモニタリング機構、統計的工程管理(SPC)の統合、およびペーパーレスのバッチ文書化。
価値ベースの価格設定モデル
- 明確な基本ガス価格+透明性の高いサービス階層(技術サポート、純度保証、配送実績);デジタルサービスおよび分析機能のサブスクリプション。
セグメント別分析
市場は用途別に、半導体エッチング、太陽光発電(PV)、LCD/ディスプレイ製造の各バリエーションに区分され、基本的なガス用途から、包括的な製造最適化のための専門的なプロセスソリューションへの進化を反映しています。
形態に基づくセグメンテーションでは、市場を気体(90%)と液体(10%)の相に区分しており、これは用途の性能、運用効率、および施設の取り扱い基準に対する明確な要件を反映しています。
純度レベルによるセグメンテーションでは、市場を<99.99%(30%)と≥99.99%(70%)のグレードに区分しており、先端製造用途における超高純度の極めて重要な意義を示しています。
地域別分布では、東アジアが導入をリードする一方、北米および西ヨーロッパでは、半導体拡大計画に牽引され、市場での存在感が強まっています。
このセグメンテーション構造は、標準的なガス用途から、純度の安定性と取り扱い能力が向上した特殊な処理システムへと技術が進化していることを示しており、用途の多様性は、半導体製造施設から、精密なガスソリューションを必要とする太陽電池製造工程にまで及びます。
用途別では、半導体エッチングセグメントが市場の大部分を占めています。
半導体エッチング用途は、優れたエッチング特性、運用効率、製造の最適化といった高度な処理機能を通じて、市場シェアの70%を占め、三フッ化窒素市場において主導的な地位を占めています。これらの機能により、製造施設は、多様な半導体プロセスや先進ノードの用途において、最適な精度を実現することが可能となります。
このセグメントは、大幅なインフラの変更を必要とせずに、一貫したエッチング性能、プロセスの簡素化、および運用効率の最適化を提供する、信頼性の高いガスシステムを半導体施設が好むという傾向から恩恵を受けています。高度な純度特性により、自動プロセス制御システムの導入、エッチング速度の一貫性、および既存の半導体装置との統合が可能となります。これらは、運用パフォーマンスと歩留まりの最適化が施設にとって極めて重要な要件となる場面で特に重要です。
半導体エッチング用途は、実証済みの運用信頼性、一貫した処理特性、および自動化された製造システムとの統合によって他社との差別化を図っており、多様な半導体製造や先端技術アプリケーションにおいて最適な品質基準を維持しつつ、施設の効率性を向上させます。
主な市場の特徴:
- エッチング構成と運用効率が最適化された高度な純度設計
- 処理効率の向上により、信頼性の高い性能特性を維持しつつ、95~98%のエッチング均一性を実現
- 自動プロセスシステム、モニタリングとの統合、および先進ノード生産に向けた歩留まり最適化を含む、半導体製造との互換性
太陽光発電(PV)用途における製造の成長
太陽光発電(PV)用途は、その優れた洗浄特性と製造用途の特性により、三フッ化窒素市場において20%の市場シェアを維持しています。これらのシステムは、太陽光発電プロセス用途において、プレミアムな位置づけで専門的な性能を必要とする施設に支持されています。市場の成長は、太陽光セグメントの拡大によって牽引されており、最適化されたプロセス設計を通じた洗浄ガスソリューションと運用効率が重視されています。
LCD/ディスプレイ製造における専門的な用途
LCDおよびディスプレイ製造用途は、ディスプレイ生産における専門的な洗浄要件を通じて10%の市場シェアを占めています。これには、フラットパネル製造や、運用最適化と品質向上のために精密なガスソリューションを必要とする先進的なディスプレイ技術の運用が含まれます。
形態別では、気相セグメントが市場をリードしています
気相の三フッ化窒素は、ガス処理システムの普及に加え、製造の最適化、運用コスト効率、および取り扱い基準を維持しつつ製品品質を最大化する施設のプロセス用途への注目が高まっていることから、90%のシェアを占め、三フッ化窒素市場をリードしています。
メーカー各社は、ガス処理の一貫性、処理効率、および複数の生産工程にわたる協調的なガス運用を可能にする既存の半導体インフラとの統合を優先しています。このセグメントは、プロセス最適化や製造効率向上のための先進的なガスシステムの導入を重視する、半導体業界による大規模な投資および近代化プログラムの恩恵を受けています。
半導体プロセスの拡張プログラムでは、製造工程における標準的なエッチングガスとして三フッ化窒素が採用されており、一方、ディスプレイ技術の成長に伴い、品質基準に準拠し、運用上の複雑さを最小限に抑える一貫したガス供給能力への需要が高まっています。
用途の動向には以下が含まれます:
- 高度なガス処理能力を必要とする半導体製造およびディスプレイ生産の堅調な成長
- 製造業者におけるプロセス最適化および運用効率化への採用拡大
- 運用最適化と安全確保のための自動ガス供給システムとの統合の進展
液相は特殊な需要を維持
液相は、製造施設、貯蔵業務、および処理の最適化と運用パフォーマンスのために効率的な液状ガスシステムを必要とする商業用途における特殊な取り扱い要件を通じて、10%の市場シェアを占めています。
純度別では、99.99%以上のセグメントが市場を支配しています
高純度グレード(99.99%以上)は、半導体製造における厳格な要件により70%の市場シェアを占めており、一方、標準純度グレード(99.99%未満)は、より幅広い産業用途やコスト重視の製造分野向けに30%のシェアを占めています。
主要国別の三フッ化窒素市場の分析
三フッ化窒素市場は地域ごとに異なる動向を示しており、成長を牽引しているのは中国(成長率8.0%)や台湾(成長率7.8%)などであり、これらは半導体関連の取り組みや生産能力の拡充を通じて市場の拡大を推進しています。
堅調な成長を見せている国・地域には、韓国(成長率7.0%)、シンガポール(同6.6%)、米国(同6.4%)が含まれ、これらは確立された半導体産業と先進技術の導入の恩恵を受けています。
成熟市場としては、日本(成長率6.2%)やドイツ(成長率5.5%)が挙げられ、これらの市場では、加工技術の進歩と品質標準化の要件が、着実な成長パターンを支えています。
地域別の総合的な分析によると、東アジア市場は半導体の拡大と製造開発を通じて導入を牽引している一方、欧米諸国は技術の進歩と規制の標準化要件に支えられ、着実な拡大を維持しています。新興市場では、半導体用途や製造の統合化の傾向に後押しされ、力強い成長を見せています。
中国が最も急速な市場成長を牽引
中国は、積極的な半導体開発プログラムと包括的な生産能力の拡大を通じて、最も急速な市場成長を実現しています。製造施設や生産設備において、先進的な三フッ化窒素処理技術を標準的な構成要素として統合しています。同国の8.0%という成長率は、半導体製造の高度化と技術開発能力の向上を促進する政府の取り組みを反映しており、製造施設における先進的なガスシステムの使用が義務付けられています。
成長は、上海、北京、深センなどの主要な半導体拠点に集中しており、これらの地域におけるプロセス技術の開発では、高度な生産最適化能力や品質管理アプリケーションを求めるメーカーにとって魅力的な統合ガスシステムが注目されています。
中国のメーカーは、国内生産の利点と、自動供給システムや高純度化機能などの先進的な運用機能を組み合わせた、大量ガス供給ソリューションを開発しています。半導体装置サプライヤーや産業用ガス販売業者を通じた流通チャネルが市場へのアクセスを拡大する一方、半導体産業の発展に対する政府の支援が、多様な製造分野における導入を後押ししています。
戦略的市場指標:
- 半導体製造施設が導入を牽引しており、先進ノードおよびメモリ製造分野での導入率は78%に達しています
- 政府の半導体プログラムにより、国内のガス生産技術開発に対して多額の資金が提供されています
- 現地のガス供給業者は、競争力のある価格設定と現地に根差した技術サポートを通じて、52%の市場シェアを獲得しています
- 新興半導体市場をターゲットとした大量ガスソリューションの輸出市場開拓が進んでいます
台湾が先進ノードのリーダーとして台頭
新竹、台中、台南の各地域では、半導体ファウンドリや製造施設が、先進ノード生産および技術最適化のための標準設備として、先進的な三フッ化窒素処理を導入しています。これは、ファウンドリへの投資増加や、超高純度ガス能力の重要性を強調する製造技術向上プログラムに後押しされたものです。
この市場は7.8%の成長率を維持しており、最先端施設向けの高度なガスシステムを推進するファウンドリの拡張イニシアチブや半導体インフラ開発プログラムに支えられています。台湾の事業者は、一貫した運用性能と先端ノードへの互換性を備えたガスシステムを採用しており、これは、プロセスの精度と技術的リーダーシップが重要な運用要件となる半導体集積地域において特に魅力的です。
市場の拡大は、ファウンドリの処理能力の向上や、グローバルな用途に向けた半導体システムの先進的な生産を可能にする技術提携契約の恩恵を受けています。技術の導入は、半導体製造装置で確立されたパターンに従っており、そこでは精度と性能が調達決定や運用展開の原動力となっています。
韓国が半導体分野でリーダーシップを発揮
韓国の市場拡大は、ソウルおよび京畿道におけるメモリ生産、ファウンドリ施設の運営、そして生産最適化用途に向けたガス処理ソリューションをますます取り入れている政府の技術プログラムなど、多様な半導体製造需要の恩恵を受けています。
同国は、半導体プロセス活動の高まりと、エッチング性能の向上や製造効率の改善といった三フッ化窒素の利点に対する認識の高まりに牽引され、7.0%の成長率を維持しています。
市場の動向は、高度な運用性能と、韓国のメーカーにとって重要なコスト面とのバランスをとった、価値重視のガスソリューションに焦点が当てられています。半導体産業の拡大に伴い、新規施設のインフラ整備や製造拡張プロジェクトにおいて、最新のガス処理システムに対する需要が継続しています。
シンガポールが地域供給のリーダーシップを発揮
シンガポールの先進的なロジスティクス技術市場では、既存の供給システムや地域インフラとの統合を通じて、半導体用途や製造施設において実証済みの運用効果を備えた、洗練された三フッ化窒素の流通体制が構築されています。
同国は、特殊ガスの取り扱いおよび地域流通統合におけるロジスティクスの専門知識を活用し、6.6%の成長率を維持しています。産業拠点では、ガスシステムが包括的な地域プラットフォームや施設管理システムと統合された高品質な供給設備が導入されており、これにより流通業務と供給効率が最適化されています。
シンガポールのサプライヤーは、ガス流通開発においてサプライチェーンの精度と地域規制への準拠を優先しており、供給モニタリングの統合や自動配送システムなどの高度な機能を備えた高品質なシステムへの需要を生み出しています。同市場は、確立された物流インフラと、長期的な運用上のメリットをもたらし、国際的な供給基準への準拠を実現する先進的な流通技術への投資意欲から恩恵を受けています。
米国における先進的な製造開発
米国は、包括的な半導体プログラムと確立された技術インフラを通じて先進的な製造開発を推進しており、半導体製造および先進的な製造用途全体に三フッ化窒素を統合しています。
同国の6.4%という成長率は、成熟した半導体産業の連携関係と、製造施設や技術センターにおける処理システムの広範な利用を支える、確立されたガスの採用状況を反映しています。
成長は、カリフォルニア州、アリゾナ州、テキサス州などの主要な半導体地域に集中しており、これらの地域では、加工技術において成熟したガスの導入が進んでおり、実証済みの先進的な機能や運用効率の高い用途を求めるメーカーにとって魅力的です。
米国のメーカーは、確立された供給ネットワークと、アプリケーション開発プログラムやエンジニアリングサポートを含む包括的な技術能力を活用しており、それにより顧客との関係構築や運用上の優位性を生み出しています。
この市場は、技術の進歩と運用の最適化を支援しつつ、ガスシステムの使用を義務付ける成熟した技術基準と先進的な製造要件の恩恵を受けています。
日本は精密製造に注力
日本の先進半導体技術市場では、既存の品質システムやプロセスインフラとの統合を通じて、精密製造用途や先進的な製造施設において、実証済みの運用効果を伴う高度な三フッ化窒素プロセスが展開されています。
日本は、プロセス技術における伝統的な精密製造の専門知識と品質システムの統合を活用し、6.2%の成長率を維持しています。東京、大阪、九州などの製造拠点は、ガスシステムが従来の品質管理プラットフォームや最新の施設管理システムと統合され、生産業務を最適化し、加工精度プロファイルを維持する精密な設備を誇っています。
日本の製造業者は、ガス開発において加工精度と品質の一貫性を最優先しており、品質モニタリングや自動加工システムなどの高度な機能を備えたプレミアムシステムへの需要を生み出しています。この市場は、確立された精密インフラと、長期的な運用上のメリットをもたらし、従来の品質重視の製造手法への準拠を可能にする加工基準への取り組みの恩恵を受けています。
ドイツでは産業用途の成長が見られる
ドイツの先進的な産業技術市場では、既存の産業システムや加工インフラとの統合を通じて、産業用途や特殊製造施設において実証済みの運用効果を持つ、高度な三フッ化窒素の導入が進んでいます。
同国は、ドイツの産業施設における特殊ガスシステムの利用拡大を支える産業用途の拡大と技術統合能力に牽引され、5.5%の成長率を維持しています。
市場の動向は、卓越したエンジニアリングと、ドイツの製造業者にとって重要な運用上の利点を兼ね備えた産業用途向けソリューションに焦点が当てられています。産業の近代化が進むにつれ、施設のアップグレードや産業拡張プロジェクトにおいて、特殊ガスシステムに対する需要が継続的に生じています。
欧州市場の国別内訳
欧州の三フッ化窒素市場は、2026年に29億米ドルに達すると予測されており、主要経済国間で堅調な地域別分布が見込まれています。ドイツは、その先進的な産業インフラと主要な製造拠点に支えられ、2026年には6億4,000万米ドル、世界市場の22.1%を占め、引き続き主導的な地位を維持すると予想されます。
これに続き、英国は4億6,000万米ドルで、2026年の世界市場の15.9%を占めると見込まれており、包括的な技術プログラムや産業開発イニシアチブが成長を牽引しています。フランスは、専門的な製造用途や産業規制要件により、3億8,000万米ドル、市場シェア13.1%を占めています。イタリアは3億2,000万米ドルで11.0%のシェアを占め、一方、スペインは2026年に2億4,000万米ドル、すなわち8.3%を占める見込みです。
欧州のその他の地域は8億6,000万米ドルを維持し、欧州市場の29.7%を占めています。これは、北欧諸国におけるガス処理技術の採用拡大や、製造近代化プログラムを実施する新興の産業施設の増加によるものです。
三フッ化窒素市場の競争状況
- 市場構造:信頼できるプレーヤーが約12~15社存在し、上位3~5社が売上高の約65~70%を占めています。
- リーダーシップは、サプライチェーンの管理、純度に関する技術革新、および用途における一貫性(ガス品質の維持+コスト効率+納品の信頼性)を通じて維持されています。
- コモディティ化が進んでいる分野:基本的なガス取り扱い方法および標準的な純度のパッケージング。
- 利益率向上の機会:カスタマイズされた純度配合、技術開発、および顧客のサプライチェーンへの統合(在庫管理、ジャストインタイム納品)。
三フッ化窒素市場の主要企業
- The Linde Group (Linde plc)
- Air Products and Chemicals Inc.
- Showa Denko K.K.
- SK Materials Co. Ltd.
- Hyosung Corporation
- Air Liquide S.A.
- Hubei Huate Gas Co. Ltd.
- Central Glass Co., Ltd.
- Kanto Denka Kogyo Co., Ltd.
- Mitsui Chemicals, Inc.
- OCI Company Ltd.
- Matheson Tri-Gas Inc.
- Nippon Sanso Holdings Corporation
- Formosa Gases Co. Ltd.
- Juhu
三フッ化窒素市場のセグメント別分析
- 用途:
- 半導体エッチング
- 太陽光発電
- 液晶ディスプレイ(LCD)/その他
- 形態:
- ガス
- 液体
- 純度:
- <99.99%
- ≥99.99%
- 地域:
- 東アジア
- 中国
- 日本
- 韓国
- 台湾
- 南アジア・太平洋地域
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジア・太平洋地域のその他地域
- 西ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- 西ヨーロッパのその他地域
- 北米
- 米国
- カナダ
- メキシコ
- ラテンアメリカ
- ブラジル
- ラテンアメリカのその他地域
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- 中東・アフリカのその他地域
- 東アジア
目次
- エグゼクティブサマリー
- 世界の市場見通し
- 需要側の動向
- 供給側の動向
- 技術ロードマップ分析
- 分析と提言
- 市場の概要
- 市場の対象範囲/分類
- 市場の定義/範囲/制限事項
- 調査方法
- 各章の構成
- 分析の視点と作業仮説
- 市場構造、シグナル、およびトレンドの推進要因
- ベンチマーキングと市場間の比較可能性
- 市場規模の算出、予測、および機会のマッピング
- 調査設計およびエビデンスの枠組み
- デスクリサーチプログラム(二次資料)
- 企業の年次報告書およびサステナビリティ報告書
- 査読付き学術誌および学術文献
- 企業ウェブサイト、製品資料、および技術ノート
- 決算説明資料および投資家向けブリーフィング
- 法定提出書類および規制当局への開示資料
- 技術ホワイトペーパーおよび規格に関する資料
- 業界誌、専門誌、アナリスト・ブリーフ
- 学会論文集、ウェビナー、セミナー資料
- 政府統計ポータルおよび公開データ
- プレスリリースおよび信頼性の高いメディア報道
- 専門ニュースレターおよび厳選されたブリーフィング
- セクター別データベースおよび参考資料リポジトリ
- Fact.MR社内の独自データベースおよび過去の市場データセット
- サブスクリプション型データセットおよび有料情報源
- ソーシャルチャネル、コミュニティ、およびデジタルリスニングによるインプット
- 追加のデスク調査情報源
- 専門家の意見およびフィールドワーク(一次データ)
- 主な手法
- 定性インタビューおよび専門家への聞き取り
- 定量調査および構造化データ収集
- ブレンド型アプローチ
- 一次データが使用される理由
- フィールド調査手法
- インタビュー
- アンケート
- フォーカスグループ
- 観察および実地調査
- ソーシャルおよびコミュニティでの交流
- 関与したステークホルダー層
- 経営幹部
- 取締役
- 社長および副社長
- 研究開発・イノベーション責任者
- 技術専門家
- 各分野の専門家
- 科学者
- 医師およびその他の医療従事者
- ガバナンス、倫理、およびデータスチュワードシップ
- 研究倫理
- データの完全性および取り扱い
- 主な手法
- ツール、モデル、および参照データベース
- デスクリサーチプログラム(二次資料)
- データエンジニアリングおよびモデル構築
- データの取得と取り込み
- クリーニング、正規化、および検証
- 統合、三角測量、および分析
- 品質保証と監査証跡
- 市場の背景
- 市場の動向
- 推進要因
- 制約要因
- 機会
- トレンド
- シナリオ予測
- 楽観シナリオにおける需要
- 可能性が高いシナリオにおける需要
- 保守的なシナリオにおける需要
- 機会マップ分析
- 製品ライフサイクル分析
- サプライチェーン分析
- 投資実現可能性マトリックス
- バリューチェーン分析
- PESTLE分析およびポーターの分析
- 規制環境
- 地域別親市場の展望
- 生産および消費統計
- 輸出入統計
- 市場の動向
- 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- 2021年から2025年までの過去の市場規模(百万米ドル)の分析
- 2026年から2036年までの現在および将来の市場規模(百万米ドル)の予測
- 前年比(YoY)成長傾向分析
- 絶対的な機会規模(米ドル)の分析
- 2021年から2025年までの世界市場の価格分析および2026年から2036年までの予測
- 用途別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 用途別 過去市場規模(百万米ドル)分析(2021年~2025年)
- 用途別 現在および将来の市場規模(百万米ドル)分析および予測(2026年~2036年)
- 半導体エッチング
- 太陽光発電(PV)
- LCD/その他
- 用途別Y対Y成長トレンド分析(2021年~2025年)
- 用途別絶対額機会分析(2026年~2036年)
- 形態別 2021年~2025年の世界市場分析および2026年~2036年の予測
- はじめに/主な調査結果
- 形態別過去市場規模(百万米ドル)の分析:2021年~2025年
- 形態別現在および将来の市場規模(百万米ドル)の分析および予測:2026年~2036年
- ガス
- 液体
- 形態別前年比成長傾向の分析:2021年~2025年
- 形態別 絶対額機会分析(2026年~2036年)
- 純度別 世界市場分析(2021年~2025年)および予測(2026年~2036年)
- はじめに/主な調査結果
- 純度別 過去の市場規模(百万米ドル)分析(2021年~2025年)
- 純度別 現在および将来の市場規模(百万米ドル)の分析および予測:2026年~2036年
- <99.99%
- ≥99.99%
- 純度別 Yからoへの成長傾向分析:2021年~2025年
- 純度別 絶対的市場機会($)分析:2026年~2036年
- 地域別 2021年から2025年までの世界市場分析および2026年から2036年までの予測
- はじめに
- 地域別、2021年から2025年までの過去市場規模(百万米ドル)の分析
- 地域別、2026年から2036年までの現在の市場規模(百万米ドル)の分析および予測
- 北米
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジアおよび太平洋地域
- 中東・アフリカ
- 地域別市場魅力度分析
- 北米市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場分類別過去市場規模(百万米ドル)の傾向分析:2021年から2025年
- 市場分類別市場規模(百万米ドル)の予測:2026年から2036年
- 国別
- 米国
- カナダ
- メキシコ
- 用途別
- 形態別
- 純度別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 形態別
- 純度別
- 主なポイント
- ラテンアメリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場規模(過去データ:百万米ドル)のトレンド分析(市場分類別、2021年~2025年)
- 市場規模(百万米ドル)の予測:市場分類別、2026年から2036年
- 国別
- ブラジル
- チリ
- その他のラテンアメリカ
- 用途別
- 形態別
- 純度別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 形態別
- 純度別
- 主なポイント
- 西ヨーロッパ市場分析:2021年から2025年および2026年から2036年の予測(国別)
- 市場規模(過去データ:百万米ドル)およびトレンド分析(市場分類別、2021年から2025年)
- 市場規模(百万米ドル)の予測(市場分類別、2026年から2036年)
- 国別
- ドイツ
- 英国
- イタリア
- スペイン
- フランス
- 北欧
- ベネルクス
- 西ヨーロッパのその他
- 用途別
- 形態別
- 純度別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 形態別
- 純度別
- 主なポイント
- 東ヨーロッパ市場分析 2021年から2025年および予測 2026年から2036年(国別)
- 市場分類別の過去市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- ロシア
- ポーランド
- ハンガリー
- バルカン・バルト諸国
- 東ヨーロッパのその他地域
- 用途別
- 形態別
- 純度別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 形態別
- 純度別
- 主なポイント
- 東アジア市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去の市場規模(百万米ドル)の推移分析、2021年から2025年
- 市場分類別の市場規模(百万米ドル)の予測、2026年から2036年
- 国別
- 中国
- 日本
- 韓国
- 用途別
- 形態別
- 純度別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 形態別
- 純度別
- 主なポイント
- 南アジア・太平洋地域市場分析 2021年~2025年および2026年~2036年の予測(国別)
- 市場分類別 過去市場規模(百万米ドル)の推移分析、2021年~2025年
- 市場分類別 市場規模(百万米ドル)の予測、2026年~2036年
- 国別
- インド
- ASEAN
- オーストラリア・ニュージーランド
- 南アジアおよび太平洋地域のその他
- 用途別
- 形態別
- 純度別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 形態別
- 純度別
- 主なポイント
- 中東・アフリカ市場分析 2021年~2025年および2026年~2036年の予測、国別
- 市場分類別の過去市場規模(百万米ドル)の傾向分析、2021年~2025年
- 市場分類別の市場規模(百万米ドル)予測、2026年~2036年
- 国別
- サウジアラビア王国
- その他のGCC諸国
- トルコ
- 南アフリカ
- その他のアフリカ連合諸国
- その他の中東・アフリカ諸国
- 用途別
- 形態別
- 純度別
- 国別
- 市場魅力度分析
- 国別
- 用途別
- 形態別
- 純度別
- 主なポイント
- 主要国の市場分析
- 米国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- カナダ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- メキシコ
- 価格分析
- 2025年の市場シェア分析
- 用途別
- 形態別
- 純度別
- ブラジル
- 価格分析
- 2025年の市場シェア分析
- 用途別
- 形態別
- 純度別
- チリ
- 価格分析
- 2025年の市場シェア分析
- 用途別
- 形態別
- 純度別
- ドイツ
- 価格分析
- 2025年の市場シェア分析
- 用途別
- 形態別
- 純度別
- 英国
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- イタリア
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- スペイン
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- フランス
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- インド
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- ASEAN
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- オーストラリア・ニュージーランド
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- 中国
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- 日本
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- 韓国
- 価格分析
- 市場シェア分析、2025年
- 用途別
- 形態別
- 純度別
- ロシア
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- ポーランド
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- ハンガリー
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- サウジアラビア王国
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- トルコ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- 南アフリカ
- 価格分析
- 市場シェア分析(2025年)
- 用途別
- 形態別
- 純度別
- 米国
- 市場構造分析
- 競合ダッシュボード
- 競合ベンチマーキング
- 主要企業の市場シェア分析
- 地域別
- 用途別
- 形態別
- 純度別
- 競合分析
- 競合の詳細分析
- リンデ・グループ(Linde plc)
- 概要
- 製品ポートフォリオ
- 市場セグメント別の収益性(製品/年代/販売チャネル/地域)
- 販売拠点
- 戦略の概要
- マーケティング戦略
- 製品戦略
- チャネル戦略
- エア・プロダクツ・アンド・ケミカルズ社
- 昭和電工株式会社
- SKマテリアルズ株式会社
- ヒョソン株式会社
- エア・リキード社
- 湖北華特ガス株式会社
- セントラル・グラス株式会社
- 関東電化工業株式会社
- 三井化学株式会社
- OCI株式会社
- マテソン・トライガス社
- 日本酸素ホールディングス株式会社
- フォルモサ・ガゼス社
- ジュフ
- リンデ・グループ(Linde plc)
- 競合の詳細分析
- 前提条件および使用された略語
表の一覧
- 表1:地域別世界市場規模(百万米ドル)予測(2021年~2036年)
- 表2:用途別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表3:形態別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表4:純度別世界市場規模(百万米ドル)の予測(2021年~2036年)
- 表5: 国別北米市場規模(百万米ドル)予測:2021年~2036年
- 表6:用途別北米市場規模(百万米ドル)予測:2021年~2036年
- 表7:形態別北米市場規模(百万米ドル)予測:2021年~2036年
- 表8:北米市場規模(百万米ドル)の純度別予測、2021年から2036年
- 表9:ラテンアメリカ市場規模(百万米ドル)の国別予測、2021年から2036年
- 表10:ラテンアメリカ市場規模(百万米ドル)の用途別予測、2021年から2036年
- 表11:ラテンアメリカ市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表12:ラテンアメリカ市場規模(百万米ドル)の純度別予測(2021年~2036年)
- 表13:西ヨーロッパ市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表14:西ヨーロッパの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表15:西ヨーロッパの市場規模(百万米ドル)の剤形別予測(2021年~2036年)
- 表16:西ヨーロッパの市場規模(百万米ドル)の純度別予測(2021年~2036年)
- 表17:東ヨーロッパの市場規模(百万米ドル)の国別予測、2021年~2036年
- 表18:東ヨーロッパの市場規模(百万米ドル)の用途別予測、2021年~2036年
- 表19:東ヨーロッパの市場規模 (百万米ドル)形態別市場規模予測、2021年~2036年
- 表20:東ヨーロッパの市場規模(百万米ドル)純度別予測、2021年~2036年
- 表21:東アジアの市場規模(百万米ドル)国別予測、2021年~2036年
- 表22:東アジアの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表23:東アジアの市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表24:東アジアの市場規模(百万米ドル)の純度別予測(2021年~2036年)
- 表25:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の国別予測
- 表26:2021年から2036年までの南アジア・太平洋地域の市場規模(百万米ドル)の用途別予測
- 表27: 南アジア・太平洋地域の市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表28:南アジア・太平洋地域の市場規模(百万米ドル)の純度別予測(2021年~2036年)
- 表29:中東・アフリカ地域の市場規模(百万米ドル)の国別予測(2021年~2036年)
- 表30:中東・アフリカの市場規模(百万米ドル)の用途別予測(2021年~2036年)
- 表31:中東・アフリカの市場規模(百万米ドル)の形態別予測(2021年~2036年)
- 表32:中東・アフリカの市場規模(百万米ドル)の純度別予測(2021年~2036年)
図表一覧
- 図1:世界市場の価格分析
- 図2:2021年から2036年までの世界市場規模(百万米ドル)の予測
- 図3:2026年および2036年の用途別世界市場シェアおよびBPS分析
- 図4:2026年から2036年までの用途別世界市場の前年比成長率比較
- 図5:用途別世界市場の魅力度分析
- 図6:形態別世界市場シェアおよびBPS分析(2026年および2036年)
- 図7:形態別世界市場の前年比成長率比較(2026年~2036年)
- 図8:形態別世界市場の魅力度分析
- 図9:純度別世界市場における価値シェアおよびBPS分析(2026年および2036年)
- 図10:純度別世界市場の前年比成長率比較(2026年から2036年)
- 図11:純度別世界市場の魅力度分析
- 図12:地域別世界市場規模(百万米ドル)シェアおよびBPS分析(2026年および2036年)
- 図13:地域別世界市場の前年比成長率比較(2026年~2036年)
- 図14:地域別世界市場の魅力度分析
- 図15:北米市場における増分ドル機会(2026年~2036年)
- 図16:ラテンアメリカ市場における増分ドル機会(2026年~2036年)
- 図17:西ヨーロッパ市場における増分ドル機会(2026年~2036年)
- 図18:東ヨーロッパ市場における増分ドル機会(2026年~2036年)
- 図19:東アジア市場における増分ドル機会(2026年~2036年)
- 図20:南アジア・太平洋市場における増分ドル機会(2026年~2036年)
- 図21:中東・アフリカ市場における増分ドル機会(2026年~2036年)
- 図22:北米市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図23:北米市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図24:北米市場における用途別前年比成長率の比較(2026年から2036年)
- 図25:用途別北米市場の魅力度分析
- 図26:形態別北米市場シェアおよびBPS分析(2026年および2036年)
- 図27:形態別北米市場の前年比成長率比較(2026年~2036年)
- 図28:形態別北米市場の魅力度分析
- 図29:北米市場における純度別の市場シェアおよびBPS分析(2026年および2036年)
- 図30:北米市場における純度別の前年比成長率比較(2026年~2036年)
- 図31:北米市場における純度別の市場魅力度分析
- 図32:国別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図33:用途別ラテンアメリカ市場シェアおよびBPS分析(2026年および2036年)
- 図34:用途別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図35:用途別ラテンアメリカ市場の魅力度分析
- 図36:形態別ラテンアメリカ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図37:形態別ラテンアメリカ市場の前年比成長率比較(2026年から2036年)
- 図38:ラテンアメリカ市場における形態別の魅力度分析
- 図39:ラテンアメリカ市場における純度別の市場シェアおよびBPS分析(2026年および2036年)
- 図40:ラテンアメリカ市場における純度別の前年比成長率比較(2026年~2036年)
- 図41:ラテンアメリカ市場における純度別の魅力度分析
- 図42:西ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図43:西ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図44:西ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
- 図45:用途別 西ヨーロッパ市場の魅力度分析
- 図46:形態別 西ヨーロッパ市場の価値シェアおよびBPS分析(2026年および2036年)
- 図47:形態別 西ヨーロッパ市場の前年比成長率比較(2026年~2036年)
- 図48:西ヨーロッパ市場における形態別の魅力度分析
- 図49:西ヨーロッパ市場における純度別の市場シェアおよびBPS分析(2026年および2036年)
- 図50:西ヨーロッパ市場における純度別の前年比成長率比較(2026年~2036年)
- 図51:西ヨーロッパ市場における純度別の魅力度分析
- 図52:東ヨーロッパ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図53:東ヨーロッパ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図54:東ヨーロッパ市場における用途別前年比成長率の比較(2026年から2036年)
- 図55:用途別東欧市場の魅力度分析
- 図56:形態別東欧市場の価値シェアおよびBPS分析(2026年および2036年)
- 図57:形態別東欧市場の前年比成長率比較(2026年から2036年)
- 図58:東ヨーロッパ市場における形態別の魅力度分析
- 図59:東ヨーロッパ市場における純度別の市場シェアおよびBPS分析(2026年および2036年)
- 図60:東ヨーロッパ市場における純度別の前年比成長率比較(2026年~2036年)
- 図61:東ヨーロッパ市場における純度別の魅力度分析
- 図62:東アジア市場における国別市場シェアおよびBPS分析(2026年および2036年)
- 図63:東アジア市場における用途別市場シェアおよびBPS分析(2026年および2036年)
- 図64:東アジア市場における用途別の前年比成長率比較(2026年から2036年)
- 図65:用途別東アジア市場の魅力度分析
- 図66:形態別東アジア市場の価値シェアおよびBPS分析(2026年および2036年)
- 図67:形態別東アジア市場の前年比成長率比較(2026年~2036年)
- 図68:形態別東アジア市場の魅力度分析
- 図69:東アジア市場における純度別市場シェアおよびBPS分析(2026年および2036年)
- 図70:東アジア市場における純度別前年比成長率の比較(2026年~2036年)
- 図71:東アジア市場における純度別の市場魅力度分析
- 図72:南アジアおよび太平洋地域市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図73:南アジアおよび太平洋地域市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図74:南アジアおよび太平洋地域市場における用途別前年比成長率の比較(2026年~2036年)
- 図75:用途別南アジア・太平洋市場の魅力度分析
- 図76:形態別南アジア・太平洋市場の価値シェアおよびBPS分析(2026年および2036年)
- 図77:形態別南アジア・太平洋市場の前年比成長率比較(2026年~2036年)
- 図78:南アジア・太平洋市場における形態別魅力度分析
- 図79:南アジア・太平洋市場における純度別市場価値シェアおよびBPS分析(2026年および2036年)
- 図80:南アジア・太平洋市場における純度別前年比成長率の比較(2026年~2036年)
- 図81:南アジア・太平洋地域市場における純度別魅力度分析
- 図82:中東・アフリカ市場における国別市場価値シェアおよびBPS分析(2026年および2036年)
- 図83:中東・アフリカ市場における用途別市場価値シェアおよびBPS分析(2026年および2036年)
- 図84:中東・アフリカ市場における用途別前年比成長率の比較(2026年~2036年)
- 図85:中東・アフリカ市場における用途別の市場魅力度分析
- 図86:中東・アフリカ市場における形態別の市場価値シェアおよびBPS分析(2026年および2036年)
- 図87:中東・アフリカ市場における形態別前年比成長率の比較(2026年~2036年)
- 図88:中東・アフリカ市場における形態別の市場魅力度分析
- 図89:中東・アフリカ市場における純度別の市場シェアおよびBPS分析(2026年および2036年)
- 図90:中東・アフリカ市場における純度別前年比成長率の比較(2026年~2036年)
- 図91:中東・アフリカ市場における純度別の市場魅力度分析
- 図92:世界市場 – ティア構造分析
- 図93:世界市場 – 企業別シェア分析









